



📌 En bref : depuis les arrêts d'assemblée plénière du 20 janvier 2023, la rente AT/MP ne répare pas le déficit fonctionnel permanent (DFP) : en cas de faute inexcusable de l'employeur, la victime pouvait en obtenir l'indemnisation intégrale selon les barèmes du droit commun. La réforme portée par la LFSS 2025 (art. 90), précisée par les décrets et l'arrêté du 7 mai 2026, y met fin pour les victimes consolidées à compter du 1er novembre 2026 : la rente comporte désormais une part fonctionnelle, calculée en points selon l'âge sur la base de 50 % de la valeur judiciaire du point. Perte pour la victime : de l'ordre de la moitié du montant de droit commun. Restent indemnisables en plus : souffrances endurées, agrément, esthétique, sexuel, établissement, tierce personne, aménagements, préjudices des proches. La date de consolidation devient l'enjeu n° 1 — et depuis le 3 septembre 2026, elle ne lie plus le juge. → Voir le tableau des pertes par taux de DFP
Mis à jour le 13 septembre 2026, après l'arrêt de la Cour de cassation du 3 septembre 2026.
La réalité est plus nuancée — et, pour les victimes d'une faute inexcusable de l'employeur, franchement défavorable.
Certains titres de presse parlent de « fin du jackpot ». L'expression est agressive et trompeuse. Ce qu'obtenaient les victimes de faute inexcusable depuis l'arrêt de la Cour de cassation du 20 janvier 2023 n'était pas un « jackpot » : c'était l'application — enfin — du principe de réparation intégrale à un déficit fonctionnel permanent (DFP) jusque-là indemnisé de façon notoirement insuffisante par la rente de la Sécurité sociale.
Cet article décrypte concrètement ce que la réforme change pour les victimes, combien elles perdent en euros, et quelles stratégies restent mobilisables pour défendre ses droits malgré ce recul.
L'arrêt fondateur du 20 janvier 2023 : un tournant historique
Avant d'expliquer ce que la réforme supprime, il faut rappeler ce qu'elle supprime. Car pour comprendre pourquoi un nouveau régime est présenté comme une avancée alors qu'il est un recul, il faut mesurer le chemin parcouru depuis 2023.
Ce que la Cour de cassation avait jugé
Par deux arrêts d'assemblée plénière du 20 janvier 2023, la Cour de cassation a opéré un revirement de jurisprudence majeur. Jusque-là, la Haute juridiction considérait que la rente AT/MP versée par la Sécurité sociale couvrait forfaitairement l'ensemble des préjudices subis par la victime, y compris son déficit fonctionnel permanent.
À partir de 2023, la position change radicalement : la rente AT/MP couvre uniquement les préjudices économiques et professionnels — perte de gains, incidence professionnelle — et non le DFP, qui est un préjudice extrapatrimonial personnel distinct. Pour mesurer ce que cette rente représente réellement, voyez le tableau 2026 des rentes par taux d'IPP, et les recours quand elle est insuffisante. En conséquence, en cas de faute inexcusable de l'employeur reconnue par le tribunal, la victime pouvait obtenir une indemnisation complémentaire spécifique du DFP devant le juge judiciaire, calculée selon les barèmes du droit commun.
À retenir : pour comprendre en détail pourquoi ce revirement constitue un acquis fondamental pour les victimes, voir notre analyse complète : DFP exclu du recours subrogatoire de la CPAM — ce que la victime doit savoir.
Pourquoi cet arrêt était si important
Cet arrêt corrigeait une inégalité historique entre les victimes. Un salarié accidenté sur la route dans le cadre de la vie privée était indemnisé selon les barèmes jurisprudentiels de droit commun, produisant des sommes souvent importantes. Le même salarié, pour un accident strictement identique survenu au travail, ne percevait qu'une rente forfaitaire plafonnée, sans indemnisation spécifique du DFP.
L'écart était considérable. Pour un DFP de 30 % chez une victime de 45 ans, l'indemnisation du droit commun atteint facilement 60 000 à 90 000 €. L'indemnisation AT/MP équivalente se situait autour de 30 à 40 000 €, tous avantages confondus. Après 2023, en cas de faute inexcusable, la victime pouvait enfin solliciter du juge le complément correspondant à cet écart.
C'était cette avancée — obtenue de haute lutte par les victimes et leurs avocats — que la réforme 2026 vient neutraliser.
Ce que change concrètement la réforme 2026
Le DFP « absorbé » par la rente AT/MP
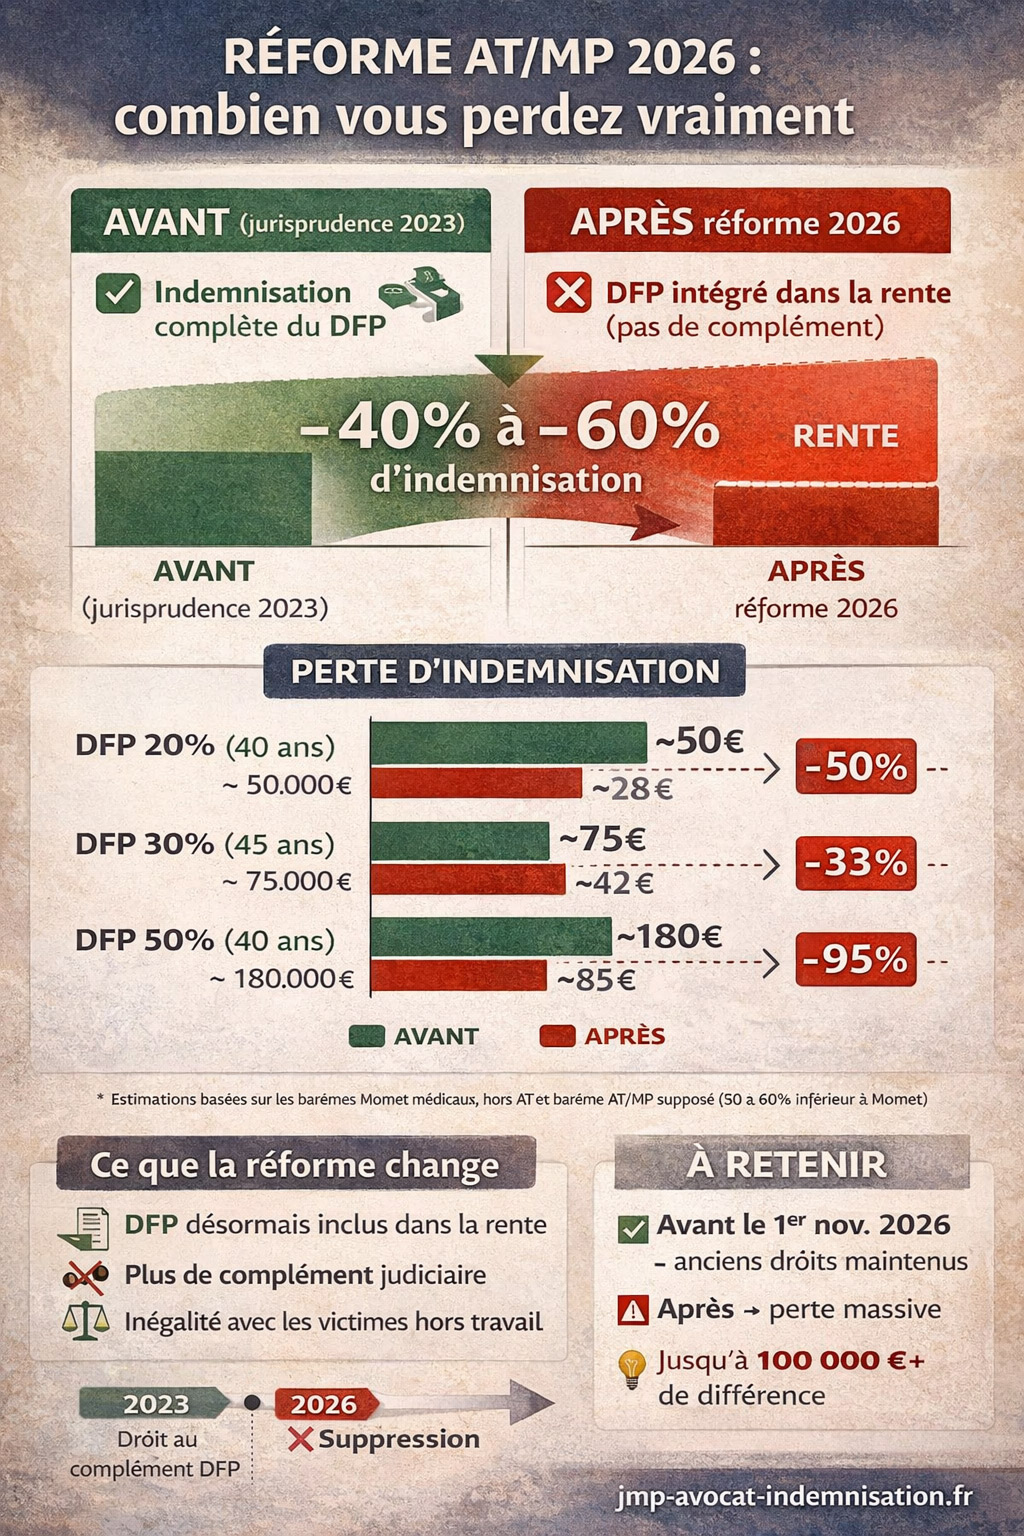
La loi de financement de la Sécurité sociale pour 2025, complétée par la LFSS pour 2026, modifie en profondeur le régime AT/MP. Le nouveau texte affirme explicitement que la rente viagère et l'indemnité en capital versées par la Sécurité sociale couvrent désormais deux composantes cumulatives : une part professionnelle et une part fonctionnelle — cette dernière étant réputée indemniser intégralement le déficit fonctionnel permanent.
La conséquence juridique est directe et brutale : le DFP est désormais réputé intégralement indemnisé par la rente AT/MP. Même en cas de faute inexcusable de l'employeur, la victime ne pourra plus solliciter une indemnisation complémentaire spécifique de ce préjudice devant le juge judiciaire. L'apport majeur des arrêts de 2023 est neutralisé pour l'avenir.
Un barème calé sur la pratique judiciaire — mais divisé par deux
Le calcul de la part fonctionnelle de la rente s'inspire de la pratique des juridictions civiles pour l'indemnisation du DFP en droit commun. C'est présenté comme une avancée. En pratique, l'arrêté du 7 mai 2026 a tranché : le référentiel de la valeur du point fonctionnel, qui varie selon l'âge à la consolidation et la tranche de taux, est appliqué à 50 % — autrement dit, l'assiette retenue est la moitié de la valeur judiciaire du point.
La victime AT/MP sera donc indemnisée de son DFP, mais à un niveau significativement plus faible que la victime d'un accident de la route ou d'un accident domestique pour un DFP strictement identique. L'inégalité historique corrigée par l'arrêt de 2023 est rétablie — partiellement, mais de façon durable.
Les décrets n° 2026-354 et 2026-355 du 7 mai 2026 ont fixé les modalités précises de ce nouveau calcul : deux taux distincts (professionnel et fonctionnel), un référentiel de points selon l'âge, et une conversion partielle en capital sous conditions. Nous détaillons ce mécanisme, barèmes réels à l'appui, dans notre guide pratique : comment votre nouvelle rente AT-MP sera calculée au 1er novembre 2026.
Calendrier et victimes concernées
Les nouvelles règles entrent en vigueur le 1er novembre 2026. Elles s'appliquent aux victimes dont l'état de santé est consolidé à compter de cette date, quelle que soit la date de l'accident. La date de consolidation — fixée par le médecin expert lorsque l'état de la victime n'est plus susceptible d'évolution notable — devient ainsi un élément stratégique de première importance.
Pas de rétroactivité, donc : toutes les victimes dont la consolidation est antérieure au seuil restent sous le régime jurisprudentiel de 2023, et conservent pleinement leurs droits à indemnisation complémentaire du DFP en cas de faute inexcusable reconnue. Les rentes déjà notifiées ne sont pas recalculées ; seul leur rythme de versement deviendra mensuel, à compter du 1er janvier 2028.
À lire : Vers la fin de la « faute simple » ? Le tournant historique du 29 mai 2026
Combien les victimes perdent-elles concrètement ?
Les ordres de grandeur parlent d'eux-mêmes. Le tableau ci-dessous compare l'indemnisation du DFP en droit commun — c'est-à-dire celle à laquelle les victimes de faute inexcusable pouvaient prétendre en complément de leur rente depuis 2023 — et celle prévue par la réforme AT/MP 2026.
| Taux DFP | Âge à consolidation | Indemnisation droit commun (avant / victimes hors AT-MP) | Indemnisation AT-MP après réforme 2026 | Perte sèche pour la victime |
|---|---|---|---|---|
| 10 % | 30 ans | ≈ 23 000 € à 30 000 € | ≈ 10 000 € à 15 000 € | − 50 à 55 % |
| 20 % | 40 ans | ≈ 42 000 € à 55 000 € | ≈ 20 000 € à 28 000 € | − 50 % environ |
| 30 % | 45 ans | ≈ 60 000 € à 90 000 € | ≈ 28 000 € à 40 000 € | − 50 à 55 % |
| 50 % | 40 ans | ≈ 150 000 € à 220 000 € | ≈ 75 000 € à 100 000 € | − 50 à 55 % |
| 70 % | 35 ans | ≈ 280 000 € à 360 000 € | ≈ 140 000 € à 180 000 € | − 50 % environ |
Précision méthodologique : ces montants sont des ordres de grandeur, tirés des référentiels indicatifs des cours d'appel (principalement Paris — référentiel Mornet), et la colonne « après réforme » applique le principe de l'arrêté du 7 mai 2026 : la moitié de la valeur judiciaire du point. Le référentiel réglementaire complet compte vingt tranches de taux et huit tranches d'âge ; les montants réels varient selon les juridictions et les spécificités du dossier. Pour un chiffrage adapté à votre situation, consultez notre page sur la valeur du point d'AIPP en 2026 et notre tableau d'indemnisation accident.
Ce qu'il faut retenir : pour un accident du travail grave avec séquelles importantes et faute inexcusable reconnue, la réforme peut représenter une perte sèche de plusieurs dizaines de milliers d'euros à plusieurs centaines de milliers d'euros pour la victime. C'est tout sauf anodin.
Victimes déjà accidentées : vous n'êtes pas forcément concernés
Un point crucial, souvent mal compris : la réforme ne touche que les consolidations postérieures au 1er novembre 2026. Concrètement, trois catégories de victimes doivent être distinguées.
- Consolidation antérieure à la réforme : vous conservez pleinement le bénéfice de la jurisprudence de 2023. Si votre accident du travail a été consolidé avant l'entrée en vigueur du nouveau régime et que la faute inexcusable de votre employeur peut être démontrée, vous pouvez toujours solliciter du tribunal une indemnisation complémentaire du DFP selon les barèmes du droit commun.
- Accident ancien, consolidation proche : votre situation est celle qui mérite l'attention la plus urgente. La date de consolidation est fixée par le médecin expert sur des critères médicaux, mais ce moment peut parfois être anticipé ou différé selon les cas. Si votre consolidation est proche du seuil, consultez un avocat en dommage corporel rapidement pour évaluer la stratégie la plus adaptée.
- Consolidation à compter du 1er novembre 2026 : vous relevez pleinement du nouveau régime. Votre DFP sera indemnisé forfaitairement par la part fonctionnelle de la rente, sans complément judiciaire possible — mais plusieurs autres postes de préjudice restent heureusement ouverts à réparation complète.
Ce qui reste indemnisable malgré la réforme
La neutralisation de l'indemnisation complémentaire du DFP est un coup dur, mais elle ne vide pas entièrement la faute inexcusable de son intérêt. Un certain nombre de postes de préjudice demeurent indemnisables en droit commun, en complément de la rente AT/MP.
Les postes extrapatrimoniaux non absorbés
- Le préjudice d'agrément : impossibilité de poursuivre une activité sportive ou de loisir régulièrement pratiquée avant l'accident.
- Le préjudice esthétique permanent : cicatrices, amputations, déformations durables.
- Le préjudice sexuel : atteinte à la fonction sexuelle, à la libido ou à la capacité reproductive.
- Le préjudice d'établissement : impossibilité de fonder une famille en raison du handicap.
- Les souffrances endurées (pretium doloris) avant consolidation, évaluées sur l'échelle de 1 à 7.
- Le préjudice permanent exceptionnel pour les cas atypiques particulièrement graves.
Les postes patrimoniaux non absorbés
- L'assistance par tierce personne : souvent le poste le plus lourd pour les victimes gravement handicapées, avec des montants pouvant atteindre plusieurs centaines de milliers d'euros sur une vie — servis en capital ou en rente.
- Les frais de logement et de véhicule adaptés : aménagements rendus nécessaires par le handicap.
- Les dépenses de santé futures non prises en charge par les organismes sociaux.
- Les préjudices des proches : préjudice d'affection des membres de la famille, préjudice d'accompagnement, bouleversements des conditions d'existence du conjoint — voir les droits des victimes par ricochet.
Ces postes échappent à l'absorption par la rente et doivent être chiffrés individuellement. La nomenclature Dintilhac reste l'outil de référence pour leur identification poste par poste.
Remarque : Une précision utile, parce que la question revient dès qu'on parle de capital : le rachat de rente, lui, n'a pas été rétabli. Supprimé le 1er janvier 2020, il ne revient pas avec la réforme — ce qui existe aujourd'hui pour obtenir un capital est d'une autre nature, et passe pour l'essentiel par la faute inexcusable ou le recours contre un tiers.
Les stratégies qui deviennent indispensables
Face à la réforme, la stratégie d'indemnisation des victimes d'AT/MP doit être repensée. Voici les axes d'action prioritaires.
1. Se battre pour un taux de DFP juste
Première de ces stratégies : ne plus jamais laisser passer un taux sous-évalué. Avec la double évaluation issue de la réforme, chaque composante du taux se discute — nous détaillons la procédure devant la CMRA dans notre guide de la contestation du taux d'incapacité permanente.
Puisque la rente AT/MP intègre désormais une part calculée selon le taux fonctionnel, ce taux devient encore plus stratégique qu'auparavant. Un écart de 5 points sur le taux retenu par le médecin-conseil de la Sécurité sociale se traduit, au tarif du référentiel (valeur du point × 50 %), par plusieurs milliers d'euros en moins sur l'enveloppe fonctionnelle, servie sous forme de rente pendant des décennies.
Le médecin-conseil de la Sécurité sociale n'est pas là pour défendre vos intérêts. Faites-vous assister par un médecin-conseil de victimes, indépendant. En cas de taux manifestement sous-évalué, contestez-le devant les juridictions compétentes.
Et une précision qui change la portée de cette stratégie : contester le taux devant la caisse n'est plus la seule voie. Par un arrêt du 3 septembre 2026 publié au Bulletin (n° 23-22.988), la Cour de cassation juge que le juge de la faute inexcusable évalue lui-même le déficit fonctionnel permanent, sans être tenu par le taux notifié par la caisse — ni par la date de consolidation qu'elle a retenue. Pour les victimes consolidées avant le 1er novembre 2026, dont le DFP reste un poste distinct, c'est une ouverture réelle : un taux administratif bas ne plafonne plus ce que le juge peut retenir.
2. Documenter exhaustivement tous les postes non absorbés
Chaque poste qui reste indemnisable en droit commun doit être chiffré avec précision. Cela suppose un travail méticuleux de constitution du dossier d'indemnisation : certificats médicaux détaillés, témoignages de proches, documentation photographique, justificatifs financiers, attestations sportives ou professionnelles pour les préjudices d'agrément ou d'établissement. Poste par poste, nous détaillons les justificatifs qui emportent la conviction de l'expert.
3. Rechercher systématiquement un tiers responsable extérieur à l'employeur
Certains accidents du travail impliquent un tiers non-employeur — accident de trajet avec un autre véhicule, accident de mission impliquant un prestataire extérieur, accident causé par un matériel défectueux d'un fournisseur. Dans ces configurations, la responsabilité civile du tiers permet d'obtenir une indemnisation en droit commun, en complément de la rente et sans être enfermé dans le régime AT/MP — nous expliquons ce qui se cumule et ce qui s'impute.
C'est notamment le cas des accidents de trajet et des accidents de mission impliquant un véhicule terrestre à moteur : la loi Badinter s'applique pleinement et garantit une indemnisation intégrale, bien plus favorable que le régime AT/MP même réformé.
4. Préserver la possibilité d'une action en aggravation
L'évolution défavorable d'un état de santé après consolidation ouvre la possibilité d'une nouvelle action en indemnisation au titre de l'aggravation après consolidation. Cette voie reste ouverte même après la réforme et peut permettre de compléter significativement l'indemnisation initiale si des séquelles nouvelles ou une aggravation substantielle surviennent.
À savoir : indépendamment de la réforme, les assureurs continuent d'utiliser 5 arguments classiques pour minorer le DFP que toute victime doit connaître.
Une réforme « d'équilibre » ou un recul historique ?
Le discours officiel parle de « compromis » et de « modernisation ». En réalité, la réforme opère un transfert de charge limpide : les employeurs fautifs — ceux dont la faute inexcusable a causé un accident du travail ou une maladie professionnelle — voient leur exposition financière directe considérablement réduite, puisque la Sécurité sociale absorbe désormais le DFP dans son régime forfaitaire.
En d'autres termes, le coût du DFP des victimes de faute inexcusable, qui pesait depuis 2023 sur les employeurs fautifs, est désormais mutualisé via le régime AT/MP — c'est-à-dire reporté sur la collectivité des cotisants. C'est la nature profonde de cette réforme : une socialisation du coût de la faute patronale.
Pour les victimes individuelles, la conséquence est claire : l'incitation financière à la prévention, créée par la jurisprudence 2023, est atténuée. Les employeurs savent désormais qu'en cas de faute inexcusable, leur exposition au titre du DFP sera plafonnée — et non plus alignée sur les barèmes judiciaires de droit commun.
Cette réforme n'est pas techniquement indéfendable : elle restaure une forme de cohérence au régime AT/MP qui, depuis 2023, fonctionnait selon une logique hybride. Mais elle le fait au prix d'un recul net du droit à réparation des victimes — en particulier les plus gravement atteintes, pour lesquelles la différence entre droit commun et rente AT/MP peut représenter six chiffres.
Questions fréquentes
Mon accident du travail date de 2024 et ma consolidation n'est pas encore intervenue. Suis-je concerné par la réforme ?
Tout dépend de la date de consolidation retenue par le médecin expert. Si elle intervient avant le 1er novembre 2026, vous conservez pleinement le bénéfice de la jurisprudence de 2023 et pouvez prétendre à une indemnisation complémentaire du DFP en cas de faute inexcusable. Si elle intervient après, vous relevez du nouveau régime. Compte tenu de cet enjeu, faites-vous accompagner sans tarder par un avocat en dommage corporel pour évaluer la stratégie adaptée à votre situation.
La reconnaissance de la faute inexcusable a-t-elle encore un intérêt après la réforme ?
Oui, absolument. La faute inexcusable reconnue entraîne d'abord la majoration de la rente, portée à son maximum : elle est alors calculée sur le taux d'incapacité entier, et non plus sur le « taux utile » réduit de moitié sous 50 % (sous 10 %, c'est le capital qui est majoré, au plus doublé). Cette majoration s'applique aux deux parts de la nouvelle rente, et la part fonctionnelle majorée peut être demandée en capital dans les 6 mois. Elle ouvre ensuite droit à indemnisation complète pour tous les préjudices non absorbés par la rente : préjudice d'agrément, préjudice sexuel, préjudice d'établissement, souffrances endurées, tierce personne, préjudices des proches, etc. Ces postes représentent souvent des sommes considérables. La faute inexcusable reste donc un levier essentiel — simplement, le bloc DFP, qui en faisait un des plus puissants de l'arsenal indemnitaire depuis 2023, disparaît.
Et si mon accident du travail est un accident de trajet ou de mission ?
C'est une excellente nouvelle. Les accidents de trajet et de mission impliquant un véhicule terrestre à moteur relèvent aussi — et parallèlement — de la loi Badinter. Cela signifie que vous pouvez actionner la responsabilité de l'assurance automobile du tiers responsable en droit commun, obtenant une indemnisation intégrale du DFP selon les barèmes judiciaires de droit commun. La réforme AT/MP ne ferme absolument pas cette voie. C'est aujourd'hui l'une des configurations les plus favorables pour les victimes d'un accident en lien avec le travail.
Peut-on attaquer cette réforme devant le Conseil constitutionnel ?
La question peut se poser au regard du principe d'égalité devant la loi : deux victimes ayant subi un DFP identique seront désormais indemnisées à des niveaux très différents selon que leur accident est survenu dans un cadre privé ou professionnel. Des questions prioritaires de constitutionnalité (QPC) peuvent être soulevées à l'occasion de litiges individuels. Des recours sont à prévoir dans les mois suivant l'entrée en vigueur. Aucune décision constitutionnelle n'est encore intervenue à ce jour, la réforme n'étant pas entrée en vigueur.
Combien vais-je perdre exactement si ma consolidation intervient après la réforme ?
La fourchette varie selon votre taux fonctionnel, votre âge et votre situation personnelle, mais l'ordre de grandeur est désormais connu : le référentiel de l'arrêté du 7 mai 2026 retient la moitié de la valeur judiciaire du point, soit une perte de l'ordre de 50 % par rapport à une indemnisation complémentaire en droit commun. Pour un DFP de 30 % chez une victime de 45 ans, cela représente typiquement une perte de 30 000 à 50 000 €. Pour un DFP de 50 % ou plus, la perte peut dépasser les 100 000 €.
Que faire si ma consolidation est proche du seuil du 1er novembre 2026 ?
La date de consolidation est une décision médicale, mais elle n'est pas totalement figée. Elle doit correspondre à la stabilisation effective de votre état. Si des traitements sont encore en cours, si une rééducation active se poursuit, si des interventions sont programmées, votre état n'est pas consolidé et vous êtes en droit de le faire valoir. À l'inverse, forcer une consolidation artificiellement tardive pour échapper à la réforme peut être risqué et médicalement infondé. Point nouveau depuis le 3 septembre 2026 : si la faute inexcusable est reconnue, la date retenue par la caisse ne s'impose plus au juge pour les préjudices que la Sécurité sociale ne répare pas — ce qui laisse une marge de discussion là où il n'y en avait plus. Un avocat en dommage corporel peut vous aider à évaluer objectivement la situation.
Et pour les maladies professionnelles à déclaration tardive ?
Les maladies professionnelles reconnues tardivement — fréquentes pour les pathologies à effet différé comme les affections liées à l'amiante, les troubles musculo-squelettiques ou certains cancers professionnels — posent une question délicate. Le droit à indemnisation naît à la date de première constatation médicale, mais la consolidation peut intervenir bien plus tard. Chaque situation doit être analysée individuellement pour déterminer le régime applicable.
Ce qu'il faut retenir
La réforme 2026 marque un recul significatif du droit à réparation pour les victimes d'accidents du travail et de maladies professionnelles imputables à une faute inexcusable de l'employeur. L'indemnisation complémentaire du DFP, obtenue de haute lutte en 2023, est neutralisée pour l'avenir.
Mais tout n'est pas perdu, loin s'en faut :
- Les accidents consolidés avant la réforme conservent intégralement le bénéfice de la jurisprudence 2023.
- Les postes de préjudice non absorbés par la rente — tierce personne, préjudice d'agrément, préjudice sexuel, préjudice d'établissement, souffrances endurées, préjudices des proches — restent indemnisables en droit commun en cas de faute inexcusable.
- Les accidents impliquant un tiers extérieur à l'employeur (accident de trajet, accident de mission avec VTM) relèvent de la loi Badinter et échappent à la réforme.
- Le taux fonctionnel retenu devient plus stratégique que jamais, puisqu'il détermine directement le montant de la part fonctionnelle de la rente.
Face à la complexification du régime, l'accompagnement par une avocate diplômée en droit du dommage corporel devient d'autant plus essentiel. Pour une analyse de votre situation particulière, le cabinet peut être joint au 06 84 28 25 95 ou via le formulaire de contact.
Pour une vue complète des autres évolutions de la réparation du dommage corporel cette année, consultez également notre panorama des nouveautés 2026 ; et pour le volet employeurs de la réforme, notre guide de la réforme AT-MP 2026.
Références juridiques
- Cour de cassation, assemblée plénière, 20 janvier 2023, n° 20-23.673 et n° 21-23.947 (revirement sur le DFP en AT/MP)
- Cour de cassation, 2e chambre civile, 3 septembre 2026, n° 23-22.988, arrêt n° 771 FS-B, publié au Bulletin (le juge de la faute inexcusable n'est tenu ni par la date de consolidation ni par le taux d'incapacité permanente retenus par la caisse, pour les postes non couverts par le livre IV)
- Loi n° 2025-199 du 28 février 2025 de financement de la Sécurité sociale pour 2025, article 90
- Loi de financement de la Sécurité sociale pour 2026 (report de l'entrée en vigueur au 1er novembre 2026)
- Décrets n° 2026-354 et n° 2026-355 du 7 mai 2026 relatifs aux modalités d'indemnisation de l'incapacité permanente (JO du 10 mai 2026)
- Arrêté du 7 mai 2026 : barèmes indicatifs et référentiel de la valeur du point fonctionnel (pourcentage de 50 %, conversion partielle en capital)
- Article L. 434-2 du Code de la sécurité sociale (nouveau régime de calcul des rentes AT/MP)
- Articles L. 452-1 et suivants du Code de la sécurité sociale (faute inexcusable de l'employeur et majoration de la rente)
- Nomenclature Dintilhac (2005, régulièrement actualisée)
- Référentiel indicatif Mornet, cour d'appel de Paris (barème de l'indemnisation du dommage corporel)
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.