



📌 En bref. L'AIPP — Atteinte à l'Intégrité Physique et Psychique — est le pourcentage par lequel l'expert traduit vos séquelles définitives ; le DFP est le poste qui le convertit en euros. Aucun tarif légal du point n'existe en France : le montant se calcule par une multiplication, taux d'AIPP × valeur du point, et cette valeur vient le plus souvent du référentiel Mornet, que suivent la plupart des cours d'appel. Elle dépend de deux variables : l'âge à la consolidation et le niveau du taux. Entre 21 et 30 ans, le point vaut 1 960 € pour un taux de 1 à 5 %, mais 3 445 € pour un taux de 26 à 30 % ; pour un taux de 1 à 5 %, il tombe à 1 400 € entre 51 et 60 ans. Un taux de 10 % à 35 ans conduit ainsi à 20 350 €. Ce référentiel n'est pas contraignant, et les offres d'assureurs s'en écartent souvent. Le tableau taux par taux, de 1 à 10 %, donne le calcul pour trois âges.
Cet article vous explique comment se calcule la valeur d'un point d'AIPP, quels sont les barèmes utilisés par les tribunaux et les assureurs, et surtout pourquoi le montant proposé par l'assureur est souvent inférieur à ce que prévoit le référentiel des cours d'appel.
Le mécanisme d'évaluation médicale du taux est détaillé sur notre page Déficit fonctionnel permanent (DFP/AIPP) : définition et mécanisme.
1. AIPP : ce que le sigle recouvre, et pourquoi il ne se traduit pas directement en euros
Ce que mesure exactement le taux
L'AIPP, pour Atteinte à l'Intégrité Physique et Psychique, est le pourcentage par lequel le médecin expert traduit ce qu'il reste de vos séquelles une fois votre état consolidé : mobilité perdue, force diminuée, douleurs permanentes, retentissement psychique et cognitif. Ce n'est ni une note de gravité de l'accident, ni un pourcentage de perte de revenus, ni un taux d'invalidité au sens de la Sécurité sociale. C'est une mesure de l'atteinte fonctionnelle définitive, et rien d'autre.
Le même taux change de nom selon le contexte dans lequel on le rencontre — ce qui explique la confusion la plus fréquente chez les victimes.
|
Sigle |
Où vous le rencontrez |
Ce qu'il désigne |
|
AIPP |
Rapport d'expertise en droit commun, offre de l'assureur, procédure ONIAM |
Le taux médical, exprimé en pourcentage |
|
DFP |
Nomenclature Dintilhac, conclusions d'avocat, décisions de justice |
Le poste de préjudice qui valorise ce taux en euros |
|
IPP |
Notification de la CPAM, accident du travail, maladie professionnelle |
Le taux de la Sécurité sociale, fixé selon un barème propre, qui commande la rente |
|
Taux d'invalidité |
Contrats privés : garantie des accidents de la vie, prévoyance, assurance emprunteur |
Un taux contractuel, évalué selon le barème prévu au contrat |
La conséquence pratique est immédiate : un taux d'IPP de 8 % notifié par la CPAM ne signifie pas que votre AIPP en droit commun sera de 8 %, et l'assureur qui vous oppose l'un pour l'autre commet une confusion qu'il faut relever. Le régime des accidents du travail obéit à ses propres règles de calcul et de contestation, exposées plus bas ; et en cas de faute inexcusable, le taux retenu par la caisse ne lie plus le juge depuis l'arrêt du 3 septembre 2026.
Que veut dire l'AIPP dans un contrat d'assurance ?
Lorsque le sigle apparaît dans une garantie des accidents de la vie, une prévoyance ou un contrat emprunteur, il ne joue pas le même rôle. Il sert de seuil de déclenchement : en dessous du taux prévu au contrat — souvent 10 %, parfois 30 % —, aucune indemnité n'est due, quelle que soit la réalité de vos séquelles. Et le taux y est évalué selon le barème que le contrat désigne, qui n'est pas nécessairement celui qu'appliquera un expert en droit commun. Ces seuils et leurs pièges sont détaillés dans notre article sur les plafonds, franchises et seuils d'AIPP de la GAV.
Pourquoi aucun tarif légal n'existe
Contrairement à ce que l'on pourrait croire, il n'existe pas de tarif fixe et légal par point d'AIPP en France. La loi ne prévoit pas de grille nationale obligatoire. Ce vide est comblé — différemment selon les acteurs — par :
- les barèmes des cours d'appel (chaque juridiction a ses propres usages)
- le référentiel Mornet (tableau indicatif croisant l'âge et le taux, actualisé régulièrement)
- les offres des assureurs (qui appliquent leurs propres grilles, souvent inférieures)
- la jurisprudence (les décisions de justice, variables d'une région à l'autre)
Cette absence de tarif légal est à la fois une faiblesse pour les victimes mal informées — l'assureur fixe sa propre règle du jeu — et une force pour celles qui sont bien accompagnées : la marge de négociation est réelle et significative. C'est tout le sens du débat entre individualisation et barémisation de la réparation : ce que vous perdez à accepter un barème se chiffre.
2. Les référentiels de valeur du point : Mornet et cours d'appel
Quel référentiel donne la valeur du point ?
Une précision s'impose, car la confusion est répandue jusque dans les offres d'assureurs. Le barème de la Gazette du Palais est un barème de capitalisation : il donne le prix de l'euro de rente, et sert à convertir en capital une rente viagère — tierce personne, pertes de gains futurs. Ce n'est pas lui qui fixe la valeur du point de déficit fonctionnel permanent.
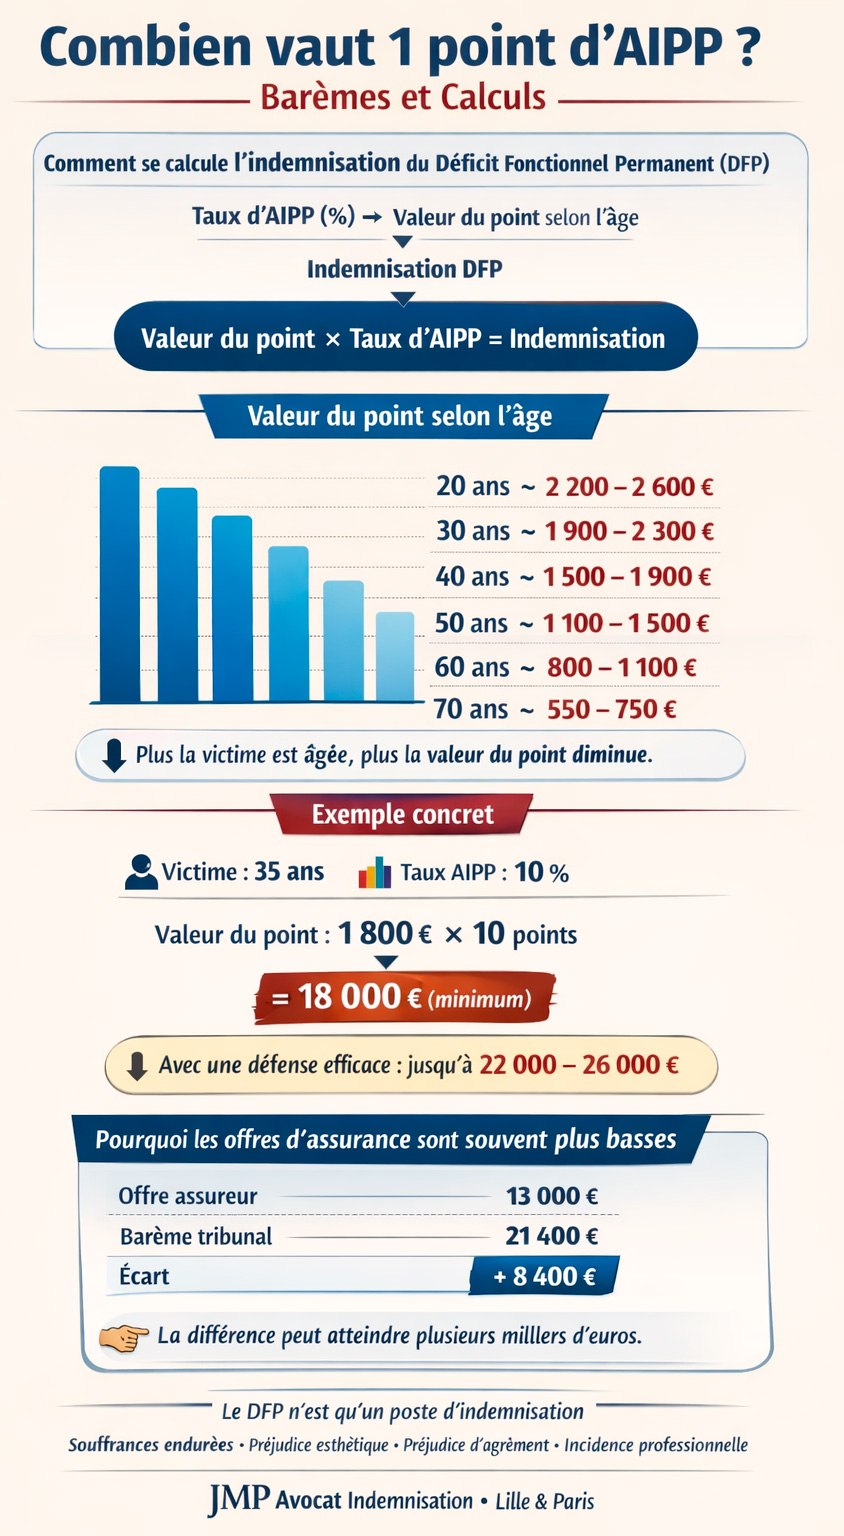
Cette valeur-là figure dans le référentiel Mornet, que suivent la plupart des cours d'appel, sous la forme d'un tableau qui croise l'âge de la victime à la consolidation et le taux retenu. Deux règles s'en dégagent : plus la victime est jeune, plus le point vaut cher, parce que le préjudice se projette sur une durée plus longue ; et plus le taux est élevé, plus chaque point vaut cher, parce que l'atteinte pèse davantage sur la vie quotidienne.
Valeur du point de DFP selon le référentiel Mornet (édition de septembre 2025, extrait jusqu'à 30 %) :
| Âge à la consolidation | Taux 1 à 5 % | Taux 6 à 10 % | Taux 11 à 15 % | Taux 16 à 20 % | Taux 21 à 25 % | Taux 26 à 30 % |
| 0 à 10 ans | 2 310 € | 2 670 € | 3 025 € | 3 380 € | 3 740 € | 4 100 € |
| 11 à 20 ans | 2 150 € | 2 475 € | 2 800 € | 3 135 € | 3 465 € | 3 795 € |
| 21 à 30 ans | 1 960 € | 2 255 € | 2 550 € | 2 850 € | 3 145 € | 3 445 € |
| 31 à 40 ans | 1 770 € | 2 035 € | 2 300 € | 2 560 € | 2 830 € | 3 090 € |
| 41 à 50 ans | 1 580 € | 1 800 € | 2 025 € | 2 245 € | 2 465 € | 2 685 € |
| 51 à 60 ans | 1 400 € | 1 560 € | 1 730 € | 1 890 € | 2 060 € | 2 220 € |
| 61 à 70 ans | 1 210 € | 1 320 € | 1 430 € | 1 540 € | 1 650 € | 1 760 € |
| 71 à 80 ans | 1 050 € | 1 130 € | 1 210 € | 1 290 € | 1 375 € | 1 455 € |
| 81 ans et plus | 880 € | 935 € | 990 € | 1 045 € | 1 100 € | 1 155 € |
⚠️ Ces valeurs sont indicatives. Le référentiel n'a pas force obligatoire : une juridiction peut s'en écarter, et la situation personnelle de la victime peut justifier de le dépasser. Au-delà de 30 %, le tableau se poursuit par tranches de cinq points jusqu'au taux le plus élevé.
Les référentiels des cours d'appel : des disparités territoriales importantes
En pratique, chaque cour d'appel applique ses propres habitudes de chiffrage. Le référentiel Mornet sert de socle commun, mais les décisions varient d'une cour à l'autre selon la motivation retenue et le profil de la victime. La cour d'appel de Douai (compétente pour le ressort de Lille) a ses propres références, que nous utilisons pour les dossiers du Nord.
Cette disparité est une raison supplémentaire de faire appel à un avocat qui connaît les pratiques de votre juridiction.
Le référentiel Mornet : l'outil-clé méconnu des victimes
Souvent confondu avec le barème de la Gazette du Palais, le référentiel Mornet est un recueil méthodologique élaboré par des magistrats sous la direction de Benoît Mornet, conseiller à la Cour de cassation. Son objectif : harmoniser les pratiques indemnitaires des juridictions françaises en proposant des fourchettes chiffrées pour chaque poste de préjudice. Pour la valeur du point d'AIPP, il propose un tableau croisant l'âge de la victime et le taux retenu, très largement utilisé par les juges et les avocats de victimes.
Comme les autres référentiels, il n'a aucune valeur contraignante et les juges du fond conservent leur pouvoir souverain d'appréciation. Mais il sert d'ancrage pratique à toute négociation sérieuse — et les offres d'assureurs, là encore, s'appuient souvent sur des grilles internes inférieures à ses valeurs. Pour situer le DFP parmi les autres postes chiffrés, voir notre tableau d'indemnisation poste par poste.
3. Combien vaut concrètement mon indemnisation pour le DFP ?
La valeur totale de l'indemnisation au titre du Déficit Fonctionnel Permanent (DFP) se calcule selon une formule simple :
Valeur du point × taux d'AIPP = indemnisation brute du DFP
Cette formule est la colonne vertébrale du chiffrage. Encore faut-il que la valeur du point retenue soit la bonne — et que le taux d'AIPP n'ait pas été sous-évalué lors de l'expertise. Quelques exemples concrets permettent de mesurer l'ampleur de ce qui se joue.
Combien vaut un taux d'AIPP de 1 % à 10 % ? Le tableau taux par taux
Le tableau ci-dessous applique la formule aux valeurs du référentiel Mornet, pour trois tranches d'âge. Ce n'est pas un barème : c'est la multiplication du taux par la valeur du point correspondante, qui donne l'ordre de grandeur à partir duquel une discussion peut commencer.
| Taux d'AIPP | Victime de 21 à 30 ans | Victime de 41 à 50 ans | Victime de 51 à 60 ans |
| 1 % | 1 960 € | 1 580 € | 1 400 € |
| 2 % | 3 920 € | 3 160 € | 2 800 € |
| 3 % | 5 880 € | 4 740 € | 4 200 € |
| 4 % | 7 840 € | 6 320 € | 5 600 € |
| 5 % | 9 800 € | 7 900 € | 7 000 € |
| 6 % | 13 530 € | 10 800 € | 9 360 € |
| 7 % | 15 785 € | 12 600 € | 10 920 € |
| 8 % | 18 040 € | 14 400 € | 12 480 € |
| 9 % | 20 295 € | 16 200 € | 14 040 € |
| 10 % | 22 550 € | 18 000 € | 15 600 € |
Trois lectures s'imposent. Horizontalement, le même taux ne vaut pas la même chose selon l'âge : 5 % valent 9 800 € entre 21 et 30 ans, contre 7 000 € entre 51 et 60 ans — un mécanisme dont les victimes âgées font particulièrement les frais. Verticalement, chaque point supplémentaire pèse : de 4 % à 6 % chez une victime de 21 à 30 ans, le DFP passe de 7 840 € à 13 530 €. Au passage d'une tranche, enfin, c'est la valeur de tous les points qui change : à 6 %, le point passe de 1 960 € à 2 255 €, et le gain dépasse donc deux fois la valeur d'un point.
Les petits taux, de 1 % à 4 % : le terrain où tout se perd
Ce sont les taux les plus fréquents après un accident, et ceux que les victimes négligent le plus volontiers. À tort, pour trois raisons.
D'abord parce qu'un taux faible n'est pas un taux négligeable : 3 % chez une victime de 21 à 30 ans représentent déjà 5 880 €. Ensuite parce que c'est sur les petits taux que la marge d'erreur de l'expertise est proportionnellement la plus forte : un point d'écart sur un taux de 3 % change l'indemnisation d'un tiers, là où le même point sur un taux de 30 % la change de 3 %. Enfin parce que les séquelles qui produisent ces taux — douleurs chroniques résiduelles, raideurs, gênes intermittentes — sont précisément celles que l'expert cote le moins bien, quand il les cote.
Un cas particulier mérite attention : lorsque plusieurs séquelles distinctes coexistent, elles ne s'additionnent pas arithmétiquement. L'expert applique la règle de Balthazard, qui calcule chaque taux sur la capacité restante — trois séquelles à 5 % ne donnent pas 15 %, mais environ 14,3 %. Appliquée mécaniquement, cette règle rogne le taux final.
Exemple 1 — Victime de 35 ans, 10 % d'AIPP
Tranche des 31 à 40 ans, taux de 6 à 10 % : le point vaut 2 035 €. DFP de référence : 10 × 2 035 € = 20 350 €. Chaque point de taux concédé à l'expertise retire 2 035 € ; ramené à 5 %, le taux ferait aussi basculer le point dans la tranche inférieure (1 770 €), soit 8 850 € au total.
Exemple 2 — Victime de 25 ans, 25 % d'AIPP (handicap significatif)
Tranche des 21 à 30 ans, taux de 21 à 25 % : le point vaut 3 145 €. DFP de référence : 25 × 3 145 € = 78 625 €. Le même âge avec un taux de 5 % donnerait un point à 1 960 € : c'est l'effet de la gravité sur la valeur de chaque point, que les grilles forfaitaires gomment.
Exemple 3 — Victime de 50 ans, 5 % d'AIPP (séquelle modérée mais réelle)
Tranche des 41 à 50 ans, taux de 1 à 5 % : le point vaut 1 580 €. DFP de référence : 5 × 1 580 € = 7 900 €. Sur ce type de dossier, la discussion porte d'abord sur le retour à la valeur de référence, puis sur le taux lui-même.
Ce que ces exemples révèlent
Trois enseignements se dégagent de ces chiffres.
Premièrement, la valeur du point a une référence, mais pas de plancher ni de plafond. Le référentiel donne un point de départ ; la négociation consiste à s'y ramener lorsqu'une offre s'en écarte, voire à le dépasser lorsque la situation personnelle de la victime le justifie.
Deuxièmement, le taux commande tout. Parce qu'il multiplie la valeur du point et qu'il fixe aussi la tranche, quelques points d'écart à l'expertise pèsent davantage que n'importe quelle discussion sur la valeur du point : c'est à l'expertise que se joue l'essentiel.
Troisièmement, et c'est le point le plus important : le DFP n'est qu'un poste parmi d'autres. L'indemnisation globale d'une victime comprend le DFP mais aussi les souffrances endurées, le préjudice esthétique, l'incidence professionnelle, la tierce personne, le préjudice d'agrément, le préjudice sexuel… Chacun de ces postes se chiffre séparément et se cumule aux autres. Fixer son attention sur le seul DFP, c'est risquer d'oublier une large part de son indemnisation.
|
Vous venez de recevoir un taux d'AIPP — est-il juste ? Maître Marteau-Péretié analyse votre situation lors d'un premier entretien. 👉 Demander une consultation — Cabinet JMP Avocat Indemnisation |
4. Ce que fait l'assureur avec votre taux d'AIPP
Dès que l'expertise médicale est transmise, l'assureur procède à son propre calcul. Trois stratégies sont fréquemment utilisées :
- Appliquer une grille interne inférieure au référentiel des cours d'appel. Aucune loi ne l'interdit.
- Minorer le taux d'AIPP en contestant l'état antérieur. Toute pathologie préexistante (arthrose, dépression ancienne…) est utilisée pour réduire le taux retenu.
- Globaliser les préjudices. L'assureur fond le DFP avec d'autres postes dans une offre globale opaque, rendant la comparaison impossible.
Ces pratiques sont légales mais contestables. Un avocat rompu au dommage corporel peut s'opposer à chacune d'elles, poste par poste, chiffre par chiffre. Nous avons recensé les arguments que l'assureur oppose pour minorer le DFP et la réponse à apporter à chacun. Pour comprendre les mécanismes utilisés par les assureurs, consultez notre article sur les pièges classiques des assureurs en matière d'indemnisation.
5. Le DFP n'est pas votre seul poste d'indemnisation
C'est une erreur très courante de se focaliser uniquement sur le taux d'AIPP. Le DFP ne représente qu'une fraction de l'indemnisation totale à laquelle vous avez droit. La nomenclature Dintilhac distingue de nombreux autres postes, parmi lesquels :
- Les souffrances endurées (pretium doloris) — évaluées sur une échelle de 1 à 7
- Le préjudice esthétique — cicatrices, déformation visible
- Le préjudice d'agrément — perte de pratique sportive ou de loisir
- L'incidence professionnelle — carrière freinée, reconversion forcée
- La tierce personne — si vous avez besoin d'aide au quotidien
- Le préjudice sexuel et le préjudice d'établissement — souvent oubliés dans les offres spontanées
Une indemnisation globale bien construite tient compte de l'ensemble de ces postes. Fixer son attention sur le seul point d'AIPP, c'est exactement ce que l'assureur espère.
6. Peut-on contester le taux d'AIPP retenu ?
Oui, et c'est souvent indispensable. Si le taux qui vous a été attribué vous paraît sous-évalué, plusieurs voies existent :
- Faire intervenir un médecin de recours indépendant lors de l'expertise pour contrer les arguments de l'expert mandaté par l'assureur
- Demander une contre-expertise judiciaire via votre avocat
- Produire des pièces médicales complémentaires attestant de l'étendue réelle des séquelles
La procédure, étape par étape, est détaillée dans notre guide pour contester son taux d'AIPP ou de DFP.
Attention : en accident du travail, la rente des victimes consolidées à compter du 1er novembre 2026 comporte une part fonctionnelle (voir le nouveau calcul de la rente), ce qui modifie l'indemnisation du DFP en cas de faute inexcusable. À lire : Réforme 2026 : ce qui change pour le DFP des victimes d'AT/MP. Le taux lui-même y obéit à d'autres règles : voir la contestation du taux d'IPP en accident du travail.
|
Votre offre d'indemnisation vous paraît trop basse ? Un premier échange permet de savoir si une action est possible. 👉 Contacter le cabinet JMP Avocat — Lille & Paris : 06 84 28 25 95 |
FAQ — Questions fréquentes sur la valeur du point d'AIPP
Que veut dire AIPP en assurance ?
Le sigle signifie Atteinte à l'Intégrité Physique et Psychique. Dans un rapport d'expertise en droit commun, il désigne le taux qui mesure vos séquelles définitives et sert de base au calcul du déficit fonctionnel permanent. Dans un contrat privé — garantie des accidents de la vie, prévoyance, emprunteur —, il joue un rôle différent : celui de seuil de déclenchement, souvent fixé à 10 % ou 30 %, en dessous duquel aucune indemnité n'est versée. Un même accident peut donc donner un taux en droit commun et aucune indemnité contractuelle.
AIPP ou DFP : pourquoi l'offre emploie-t-elle les deux sigles ?
Oui, dans l'usage courant, AIPP (Atteinte à l'Intégrité Physique et Psychique) et DFP (Déficit Fonctionnel Permanent) désignent la même réalité. L'AIPP est le taux médical (exprimé en %), le DFP est le poste juridique d'indemnisation qui valorise ce taux en euros. La page dédiée au DFP/AIPP, liée en introduction de cet article, détaille cette distinction.
Combien vaut un taux d'AIPP de 5 % ?
Cela dépend de l'âge au jour de la consolidation. En appliquant les valeurs du référentiel, un taux de 5 % représente 9 800 € entre 21 et 30 ans, 7 900 € entre 41 et 50 ans et 7 000 € entre 51 et 60 ans, au seul titre du déficit fonctionnel permanent, selon le référentiel Mornet. Le tableau taux par taux donne le détail de 1 % à 10 %.
Un taux d'AIPP de 1 % ou 2 % donne-t-il droit à une indemnisation ?
Oui. Il n'existe aucun seuil minimal en droit commun : dès lors qu'un taux est retenu, il ouvre droit à réparation. Un taux de 2 % représente déjà 3 160 € chez une victime de 41 à 50 ans, auxquels s'ajoutent les autres postes. La réserve concerne les contrats d'assurance privés, garantie des accidents de la vie en tête, qui prévoient souvent un seuil de déclenchement — sans effet, lui, sur le droit commun.
L'assureur est-il obligé d'appliquer les référentiels des tribunaux ?
Non. Ces référentiels sont indicatifs, pas légalement contraignants. L'assureur peut appliquer ses propres référentiels. C'est précisément pour cela que la présence d'un avocat est déterminante : il peut imposer, en négociation ou devant les tribunaux, une valorisation conforme aux pratiques des cours d'appel.
Combien vaut un point d'AIPP pour une victime de 45 ans ?
Selon le référentiel Mornet, le point vaut 1 580 € pour un taux de 1 à 5 %, 1 800 € de 6 à 10 % et 2 025 € de 11 à 15 % dans la tranche des 41 à 50 ans. Ce montant se multiplie par le taux retenu. Pour une évaluation personnalisée de votre situation, l'analyse d'un avocat reste nécessaire.
Mon taux d'AIPP est de 3 %. Cela vaut-il la peine de se battre ?
Oui, même un faible taux peut justifier une démarche si les autres postes de préjudice sont significatifs. Un taux de 3 % avec des séquelles douloureuses, une incidence professionnelle ou un préjudice d'agrément important peut conduire à une indemnisation globale très supérieure à l'offre initiale de l'assureur.
La valeur du point change-t-elle chaque année ?
Pas automatiquement. Les valeurs ne sont pas indexées : elles évoluent au fil des éditions du référentiel, dont la dernière date de septembre 2025, et des décisions des cours d'appel. Vérifiez sur quelle édition une offre a été chiffrée. C'est une raison supplémentaire de travailler avec un avocat qui suit l'actualité de la réparation du dommage corporel en temps réel.
L'indemnisation du DFP est-elle imposable ?
Non. Les indemnités versées en réparation d'un préjudice corporel ne sont pas soumises à l'impôt sur le revenu en droit français, qu'elles soient versées en capital ou, sous certaines conditions, sous forme de rente : voir l'imposition des indemnisations de dommages corporels.
Et maintenant ? Vos 3 prochaines étapes
- Vérifier d'où vient votre taux — le déroulement de l'expertise médicale, étape par étape. Le taux ne se discute utilement qu'en sachant comment il a été construit.
- Chiffrer les autres postes — la checklist des justificatifs, poste par poste. Le DFP n'est qu'une part de l'indemnisation ; les autres postes se prouvent pièce par pièce.
- Ne rien signer trop vite — faire relire l'offre avant de transiger. Une transaction signée se conteste difficilement.
Sources du calcul du point
- Nomenclature Dintilhac (2005) — Rapport du groupe de travail chargé d'élaborer une nomenclature des préjudices corporels. Référence fondamentale de toute liquidation de préjudice en France.
- Référentiel indicatif de l'indemnisation du dommage corporel, dit référentiel Mornet, édition de septembre 2025 — source des valeurs du point reproduites dans cet article.
- Barème fonctionnel indicatif des incapacités en droit commun — dit « barème du Concours médical », utilisé par les médecins experts pour fixer le taux.
- Barème de capitalisation de la Gazette du Palais — prix de l'euro de rente, utilisé pour capitaliser les postes viagers et non pour fixer la valeur du point.
- Cour de cassation, 2e chambre civile — Jurisprudence constante sur l'individualisation de la réparation et le rejet des barèmes forfaitaires imposés par les assureurs.
- Cour d'appel de Douai — Barèmes et décisions de référence applicables au ressort Nord/Hauts-de-France.
- Loi Badinter du 5 juillet 1985 — Régime d'indemnisation des victimes d'accidents de la circulation. En savoir plus sur la loi Badinter.
- Lambert-Faivre Y., Porchy-Simon S., Droit du dommage corporel — Systèmes d'indemnisation, Dalloz, dernière édition.
Article rédigé par Maître Joëlle Marteau-Péretié — Avocate en droit du dommage corporel et droit des assurances, cabinet JMP Avocat Indemnisation (Lille & Paris).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.