



Loi Badinter : ce qu’elle protège, qui elle protège, et ses limites
📌 En bref. La loi n° 85-677 du 5 juillet 1985, dite loi Badinter, s'applique dès qu'un véhicule terrestre à moteur est impliqué dans un accident de la circulation — et « impliqué » ne veut pas dire « responsable » : ni contact ni faute prouvée ne sont nécessaires. Un véhicule à l'arrêt peut l'être, jusqu'au garage où son carburant prend feu. Le régime distingue ensuite deux catégories. Les victimes non conductrices — piétons, cyclistes, passagers — sont indemnisées de leurs atteintes corporelles sans que leur propre faute leur soit opposée, sauf faute inexcusable cause exclusive de l'accident, définie si strictement qu'elle n'est presque jamais retenue. Les moins de 16 ans, plus de 70 ans et titulaires d'un taux d'incapacité d'au moins 80 % bénéficient d'une protection encore plus forte : seule la recherche volontaire du dommage peut leur être opposée. Le conducteur, lui, reste le grand oublié : sa faute peut réduire ou supprimer son droit à réparation. Le tableau des niveaux de protection les récapitule.

Jusqu’en 1985, l’indemnisation des accidents de la route relevait du droit commun de la responsabilité civile. Concrètement, la victime devait prouver une faute, un dommage et un lien de causalité — un parcours probatoire si lourd que beaucoup repartaient sans rien, ou avec une indemnité dérisoire. La loi n° 85-677 du 5 juillet 1985, dite loi Badinter, a renversé cette logique : elle crée un régime spécial, autonome et protecteur, qui privilégie l’indemnisation rapide de la victime sur la recherche d’un coupable.
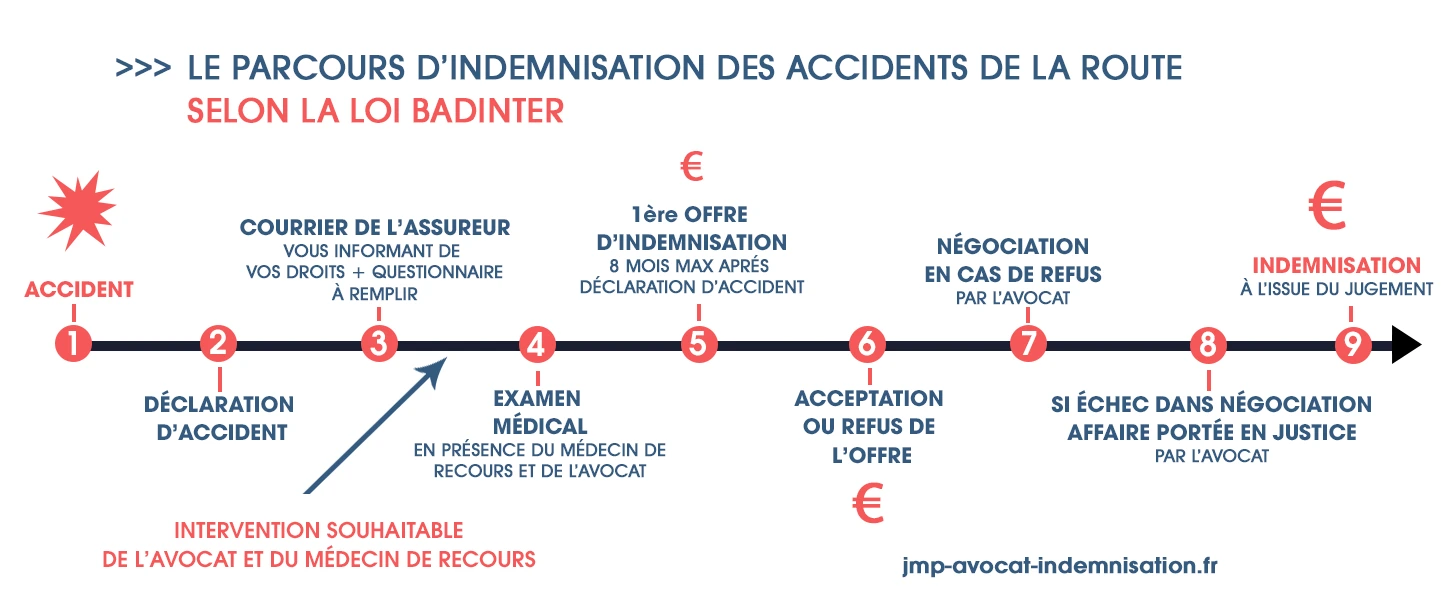
Quarante ans plus tard, ce texte reste le socle du droit des accidents de la circulation. Cette page vous explique précisément ce que la loi qualifie d’accident, qui elle protège, et dans quels cas sa protection peut être réduite. Pour la procédure d’indemnisation proprement dite — délais d’offre, expertise médicale, contestation —, vous pouvez consulter notre page dédiée au volet indemnitaire de la loi Badinter.
La loi Badinter, quarante ans après : origine et objectif
La loi Badinter poursuit deux objectifs affichés dès son intitulé : améliorer la situation des victimes d’accidents de la circulation et accélérer les procédures d’indemnisation. Pour y parvenir, elle définit des règles d’indemnisation propres aux accidentés de la route et favorise les transactions amiables, afin de limiter les contentieux longs.
Fait remarquable : adoptée en 1985, la loi a été appliquée pendant près de quarante ans sans refonte d’ensemble — la retouche la plus notable reste la réécriture de l’article 31, sur le recours des tiers payeurs, par la loi du 21 décembre 2006 —, son efficacité reposant largement sur l’interprétation qu’en a faite la Cour de cassation. Avant 1985, le contentieux se réglait sur le fondement des anciens articles 1382 et suivants du Code civil — devenus les articles 1240 et suivants depuis l’ordonnance n° 2016-131 du 10 février 2016, qui a renuméroté le droit commun de la responsabilité.
Ce que la loi Badinter qualifie d’« accident de la circulation »
Trois éléments cumulatifs caractérisent un accident de la circulation au sens de la loi : un véhicule terrestre à moteur, un accident, et un contexte de circulation. Si l’un manque, la loi Badinter ne s’applique pas, et c’est alors le droit commun qui prend le relais — un point que nous détaillons dans notre article sur les accidents de la circulation hors champ de la loi Badinter.
Un véhicule terrestre à moteur (VTM)
Il s’agit de tout véhicule propulsé par un moteur — thermique ou électrique — circulant sur le sol, à l’exception des engins se déplaçant sur des rails qui leur sont propres (trains et tramways sur voie dédiée). Sont donc en principe exclus les engins non motorisés : vélo classique, rollers, skis, skateboard, trottinette mécanique.
À l’inverse, la catégorie est large : voiturette sans permis, quad, engin agricole, tondeuse autoportée sont des véhicules terrestres à moteur. La voiturette, souvent conduite par un adolescent ou par une personne âgée, soulève des questions propres, que nous détaillons dans notre article sur l’accident en voiture sans permis.
La question s’est posée avec les nouvelles mobilités électriques (EDPM). La jurisprudence a eu tendance à reconnaître la qualité de véhicule terrestre à moteur à la trottinette électrique, dès lors qu’elle dispose d’un moteur de propulsion avec faculté d’accélération — ce qui place l’accident sous le régime Badinter, mais soumet aussi son utilisateur, lorsqu’il en est le conducteur, à la logique de réduction d’indemnité en cas de faute. La qualification précise reste débattue selon les engins et leur vitesse.
💡 Bon à savoir — trottinette électrique ≠ vélo électrique
Tout dépend du moteur. Un vélo à assistance électrique (VAE), dont le moteur ne fait qu’assister le pédalage, n’est pas traité comme un véhicule terrestre à moteur : la Cour de justice de l’Union européenne a jugé qu’un tel vélo n’est pas un « véhicule » au sens de la directive sur l’assurance automobile (CJUE, 12 octobre 2023, aff. C-286/22). Une trottinette électrique, en revanche, est le plus souvent assimilée à un VTM. L’enjeu est considérable pour votre indemnisation : nous le détaillons dans notre dossier sur l’indemnisation des accidents de trottinette et EDPM.
💡 Bon à savoir — un véhicule de police ou de pompiers reste un VTM
Le caractère public ou « prioritaire » d’un véhicule ne le fait pas sortir du régime : une voiture de police, un fourgon de gendarmerie, un engin de pompiers ou une ambulance du SAMU sont des véhicules terrestres à moteur soumis à la loi Badinter. Vous restez d’ailleurs devant le juge judiciaire, et non le tribunal administratif. Nous le détaillons dans notre dossier sur l’accident causé par un véhicule prioritaire (police, pompiers, SAMU).
Un « accident »
L’accident recouvre principalement les chocs et collisions, mais aussi les explosions ou incendies déclenchés par un véhicule, à condition qu’ils ne soient pas allumés volontairement. L’événement doit présenter un caractère fortuit : lorsque le véhicule est volontairement utilisé comme une arme, l’événement cesse d’être un « accident » au sens de la loi et relève d’autres fondements (pénal, droit commun). C’est notamment la question des rodéos urbains et des voitures-béliers, que nous traitons dans notre article sur l’indemnisation des victimes d’un véhicule utilisé comme arme.
La « circulation », entendue largement
Attention : la notion de circulation se comprend au sens large : elle vise aussi bien le véhicule en mouvement que le véhicule à l'arrêt ou en stationnement, sur voie publique comme sur voie privée, et notamment lors d'un accident sur un parking. Un véhicule stationné qui prend feu, une portière qui s'ouvre brutalement sur un cycliste, un engin qui glisse seul d'une pente : autant de situations qui peuvent relever de la loi.
Sont en revanche écartés les lieux strictement fermés à la circulation et les usages dans lesquels le véhicule est détourné de sa fonction de déplacement (un engin servant uniquement d’outil de chantier, par exemple).

La notion d’implication : la clé d’accès à la loi
L’article 1er subordonne l’application de la loi à l’« implication » d’un véhicule terrestre à moteur. Un véhicule est impliqué dès lors qu’il a joué un rôle quelconque dans la survenance de l’accident, qu’il soit en mouvement ou à l’arrêt. Peu importe aussi qu’il ait roulé en mode automatisé : l’implication tient au véhicule, non à celui ou à ce qui le pilotait, et c’est son assureur qui indemnise — voir ce que change la conduite déléguée pour la victime. Lorsqu’il y a contact, l’implication ne se discute pas. En l’absence de contact (éblouissement par des phares, manœuvre d’évitement provoquant une chute…), c’est à la victime de démontrer que le véhicule a joué un rôle dans l’accident ; la Cour de cassation n’exige pas, en plus, la preuve d’un comportement « perturbateur » (Cass. 2e civ., 2 mars 2017, n° 16-15.562).
Cette notion d’implication est volontairement plus large que celle de responsabilité : un véhicule peut être impliqué sans que son conducteur ait commis la moindre faute. C’est précisément ce qui ouvre, pour la victime, un droit à indemnisation rapide auprès de l’assureur du véhicule impliqué.
Accidents en chaîne, carambolages et choix du régime
Beaucoup d’accidents mettent en scène plus de deux protagonistes. La loi en tire une conséquence favorable à la victime : lorsque plusieurs véhicules sont impliqués dans un même accident, chacun d’eux est tenu d’indemniser, et la victime peut réclamer réparation à l’assureur de n’importe lequel des véhicules impliqués — à charge ensuite pour les assureurs de répartir entre eux la dette.
Un exemple éclaire l’articulation entre loi Badinter et droit commun. Un piéton bouscule par mégarde un cycliste, qui chute, puis est percuté au sol par une voiture. La victime cycliste peut alors choisir : se tourner vers l’automobiliste impliqué — même non fautif, et la loi Badinter s’applique alors —, ou vers le piéton à l’origine de la chute, auquel cas c’est le droit commun qui régit l’action. Ce choix n’est pas anodin : il détermine la base juridique, le débiteur solvable et la rapidité de l’indemnisation. C’est tout l’intérêt d’une analyse préalable par un avocat avant d’engager la moindre démarche.
À l’inverse, lorsque deux usagers non motorisés s’accidentent entre eux — collision entre deux piétons, entre deux cyclistes —, aucun véhicule terrestre à moteur n’est impliqué : la loi Badinter ne s’applique pas, et seul le droit commun des articles 1240 et suivants du Code civil peut être mobilisé.
Véhicule qui prend feu : quand l’incendie relève de la loi Badinter
Une voiture qui s’embrase après une collision relève évidemment de la loi. La question devient plus délicate lorsque le feu prend sans choc ni conducteur : un véhicule garé dans la rue qui brûle et communique l’incendie à une façade, une moto dont l’essence s’enflamme dans un garage, un véhicule au GPL qui explose dans une remise. Pour les victimes — voisins, occupants de la maison, passants, copropriétaires —, l’enjeu est considérable : si la loi Badinter s’applique, c’est l’assureur du véhicule qui indemnise, sans qu’il faille prouver une faute.
Garé, même au garage : le véhicule dont le carburant s’enflamme est impliqué
Un véhicule n’a pas besoin d’être en mouvement pour être impliqué. La Cour de cassation l’a appliqué à l’incendie avec constance, y compris hors de la voie publique. Elle a retenu la loi pour un véhicule stationné dans un lieu privé réservé aux occupants d’une résidence (Cass. 2e civ., 18 mars 2004, n° 02-15.190), pour une tondeuse autoportée dont le réservoir fuyait dans le garage d’un pavillon (Cass. 2e civ., 22 mai 2014, n° 13-10.561), puis pour une moto dont l’essence, répandue pendant le remplissage du réservoir dans un garage, a été enflammée par le démarrage d’une chaudière (Cass. 2e civ., 3 avril 2025, n° 23-19.534, publié au Bulletin).
Le 12 mars 2026, elle a confirmé cette ligne : l’incendie provoqué par le carburant d’un véhicule en stationnement relève de la loi de 1985, et non de la responsabilité du fait des choses du Code civil ; le véhicule dont le carburant est à l’origine du feu est impliqué, et c’est son assureur qui indemnise les victimes (Cass. 2e civ., 12 mars 2026, n° 24-18.111). Deux conditions se dégagent de ces décisions : un lieu où le véhicule peut normalement stationner, et un feu né d’un élément lié à sa fonction de déplacement, au premier rang desquels le carburant et le réservoir.
Les incendies qui sortent du champ de la loi
Trois situations font basculer le dossier hors de la loi Badinter, et elles se rencontrent souvent.
- L’incendie volontaire. Un véhicule incendié délibérément ne provoque pas un « accident » : la Cour de cassation a censuré une cour d’appel qui avait appliqué la loi de 1985 aux dommages causés par un véhicule auquel on avait volontairement mis le feu (Cass. 2e civ., 30 mars 2023, n° 21-21.204). Les victimes se tournent alors vers l’auteur, s’il est identifié, et vers la commission d’indemnisation des victimes d’infractions (CIVI). Le propriétaire dont la voiture a été détruite par un incendie volontaire peut lui-même y obtenir une indemnité, sous conditions de ressources et dans la limite d’un plafond (article 706-14-1 du code de procédure pénale).
- Le lieu qui n’est pas fait pour les véhicules. La loi peut jouer dans un lieu privé et clos, mais à condition qu’il s’agisse d’un lieu où la circulation est possible, autorisée, prévue et aménagée à cet effet. Elle a ainsi été écartée pour un scooter en réparation dans le hall d’un immeuble d’habitation où le stationnement était interdit (Cass. 2e civ., 26 novembre 2020, n° 18-26.846). Le même raisonnement fragilise l’application de la loi à une trottinette électrique qui prend feu en charge dans un appartement : le recours se construit alors contre le gardien de l’engin ou, si la batterie était défectueuse, contre le fabricant, au titre de la responsabilité du fait des produits défectueux.
- Le feu né d’un équipement étranger au déplacement. Lorsque l’incendie trouve son origine dans un élément d’équipement purement utilitaire, sans rapport avec la fonction de déplacement du véhicule, la loi est écartée (Cass. 2e civ., 24 septembre 2020, n° 19-19.362). La logique rejoint celle du véhicule employé comme outil, évoquée plus haut.
Situation |
Loi Badinter ? |
Décision de référence |
Vers qui se tourner |
|---|---|---|---|
| Véhicule qui prend feu après une collision | Oui | Loi du 5 juillet 1985, article 1er | Assureur du ou des véhicules impliqués |
| Véhicule stationné dans un lieu privé d’une résidence | Oui | Cass. 2e civ., 18 mars 2004 | Assureur du véhicule |
| Fuite de carburant enflammée dans un garage (tondeuse, moto, véhicule en stationnement) | Oui | Cass. 2e civ., 22 mai 2014, 3 avril 2025 et 12 mars 2026 | Assureur du véhicule |
| Incendie allumé volontairement | Non | Cass. 2e civ., 30 mars 2023 | Auteur identifié, CIVI |
| Engin qui brûle dans un lieu d’habitation impropre au stationnement | Non | Cass. 2e civ., 26 novembre 2020 | Gardien de l’engin, fabricant si défaut |
| Feu né d’un équipement étranger au déplacement | Non | Cass. 2e civ., 24 septembre 2020 | Responsable selon le droit commun |
Qui indemnise les victimes de l’incendie
Lorsque la loi s’applique, la victime s’adresse à l’assureur de responsabilité civile du véhicule qui a pris feu : c’est lui qui répond des dommages causés aux tiers, corporels comme matériels — la maison voisine, la façade de l’immeuble, les véhicules garés à côté, et d’abord les personnes brûlées ou intoxiquées par les fumées. Les règles de procédure de la loi, et notamment l’obligation de présenter une offre aux victimes blessées, s’appliquent alors comme après une collision. Si le véhicule n’était pas assuré, c’est le FGAO qui prend le relais ; si l’incendie était volontaire, c’est le FGTI, par la CIVI : la répartition est détaillée dans notre article FGAO ou FGTI : quel fonds saisir.
Deux pièges sont fréquents. Le premier tient à l’assurance habitation : de nombreux contrats multirisques excluent les dommages causés par un véhicule soumis à l’assurance automobile obligatoire, et l’assureur du logement renvoie alors vers celui du véhicule — c’était le cas dans l’affaire jugée le 3 avril 2025. Le second tient aux victimes qui gardent elles-mêmes le véhicule : lorsque les victimes sont ensemble gardiennes du seul véhicule en cause, ce qui peut être le cas d’un véhicule familial, et qu’aucun conducteur n’est tenu d’indemniser, la loi de 1985 ne leur ouvre pas de droit à réparation (Cass. 2e civ., 22 mai 2014, précité). Leur protection passe alors par leurs propres contrats, au premier rang desquels la garantie accidents de la vie.
Les preuves à réunir après l’incendie
Tout se joue sur l’origine du feu : carburant, fuite de gaz, batterie, court-circuit, acte volontaire. C’est elle qui décide du régime, et elle se documente vite, avant que les débris soient évacués. Demandez le rapport d’intervention des pompiers et, s’il y a eu enquête, le procès-verbal de police ou de gendarmerie ; conservez les photographies, les vidéos du voisinage et les coordonnées des témoins ; suivez de près l’expertise incendie menée pour les assureurs, dont les conclusions sur le point de départ du feu pèseront sur tout le dossier. Les victimes brûlées trouveront les postes propres à leur situation dans notre page sur l’indemnisation des grandes brûlures.
Conducteurs, non-conducteurs, passagers : un régime à deux vitesses
La loi Badinter établit une protection graduée selon la qualité de la victime. Les non-conducteurs bénéficient d’un socle quasi inconditionnel ; le conducteur, lui, voit sa faute lui être opposée. Cette différence de traitement, souvent jugée sévère pour le conducteur, est l’une des caractéristiques majeures du régime.
Les victimes non conductrices : piétons, cyclistes, usagers d’engins non motorisés
En cas d’atteinte corporelle, la loi prévoit l’indemnisation des piétons, cyclistes et usagers d’engins non motorisés. Leur faute simple (imprudence, traversée hors passage, absence d’équipement…) ne leur est, en principe, pas opposable. Pour aller plus loin selon votre situation, voyez notre page sur l’indemnisation de l’accident de piéton.
La personne qui se déplace en fauteuil roulant, même électrique, entre aussi dans cette catégorie : la Cour de cassation refuse d’y voir un véhicule terrestre à moteur (Cass. 2e civ., 6 mai 2021, n° 20-14.551). L’assureur ne peut donc pas la traiter en conducteur fautif : voyez notre article sur l’accident en fauteuil roulant.
💡 Bon à savoir — quand le conducteur redevient « piéton »
Celui qui n’est pas encore monté dans son véhicule, ou qui en est descendu avant un accident distinct, n’a pas la qualité de conducteur : il est indemnisé comme un piéton. Mais la Cour de cassation juge que la qualité de conducteur perdure pendant toutes les phases d’un accident complexe, accident unique : le motard éjecté puis heurté au sol par un autre véhicule, ou l’automobiliste sorti de sa voiture après un premier choc et percuté dans la foulée, reste conducteur. La frontière entre accident unique et accidents distincts se plaide sur les circonstances exactes, et elle peut changer radicalement le montant de l’indemnisation.
Les passagers : des tiers protégés en priorité
Le passager, qui n’est pas aux commandes, appartient à la catégorie des tiers à protéger en priorité. En cas de collision entre deux véhicules, les passagers de l’un comme de l’autre sont indemnisés, quelles que soient les responsabilités respectives des conducteurs. Notre page dédiée explique en détail l’indemnisation des passagers victimes.
Le conducteur : le « grand oublié » de la loi
À l’inverse, le conducteur d’un véhicule terrestre à moteur est présumé participer au risque de la circulation. Toute faute de sa part peut réduire, voire supprimer, son droit à indemnisation. C’est la situation la plus délicate, et celle où l’accompagnement par un avocat pèse le plus lourd. Nous lui consacrons une page entière : loi Badinter et conducteurs victimes (article 4).
La faute de la victime : une indulgence calculée

Pour les victimes non conductrices, la loi fait preuve d’une grande indulgence. Échappent à toute réduction d’indemnité les comportements imprudents ordinaires : traverser en courant sans regarder, se faufiler entre les véhicules, circuler en état d’ébriété à pied ou à vélo. Aucun de ces comportements n’est, à lui seul, privatif de droits.
La faute inexcusable, seule véritable limite pour le non-conducteur
La seule exception est la faute inexcusable cause exclusive de l’accident, ainsi que la recherche volontaire du dommage (par exemple une tentative de suicide). La Cour de cassation définit la faute inexcusable comme une faute volontaire d’une exceptionnelle gravité, exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience (Cass. ass. plén., 10 novembre 1995, n° 94-13.912). Quatre critères la caractérisent :
- le caractère volontaire de la faute ;
- son exceptionnelle gravité ;
- l’absence de raison valable ;
- la conscience du danger que l’auteur aurait dû en avoir.
En pratique, les tribunaux n’admettent la faute inexcusable que de façon très restrictive. Pour mesurer ce que les juges retiennent réellement, consultez notre analyse de la faute inexcusable du piéton ou du cycliste.
Les victimes surprotégées : moins de 16 ans, plus de 70 ans, invalides
L’article 3 de la loi institue une protection absolue pour les publics les plus vulnérables. Quel que soit leur niveau de responsabilité dans l’accident, sont indemnisés de manière mécanique et inconditionnelle des atteintes à leur personne : les victimes âgées de moins de 16 ans ou de plus de 70 ans, ainsi que celles titulaires, au moment de l’accident, d’un titre reconnaissant un taux d’incapacité ou d’invalidité d’au moins 80 %, quel que soit leur âge. Seule la recherche volontaire du dommage peut faire exception.
Catégorie de victime |
Niveau de protection |
Faute opposable ? |
|---|---|---|
| Piéton (y compris en fauteuil roulant), cycliste, usager d’engin non motorisé | Très protégé (socle quasi inconditionnel) | Non, sauf faute inexcusable cause exclusive |
| Passager | Très protégé (tiers prioritaire) | Non, sauf faute inexcusable cause exclusive |
| Moins de 16 ans / plus de 70 ans / invalide à 80 %+ | Surprotégé (indemnisation mécanique) | Non, sauf recherche volontaire du dommage |
| Conducteur d’un véhicule terrestre à moteur | Protection réduite | Oui : sa faute réduit ou supprime l’indemnité |
Les réformes encore débattues
Le quarantième anniversaire de la loi, en 2025, n’a pas donné lieu à une refonte : les règles posées en 1985 s’appliquent toujours, complétées par les dispositions du Code des assurances sur la procédure d’offre et par la jurisprudence de la Cour de cassation. Les délais que l’assureur doit respecter, l’expertise et la contestation de l’offre sont détaillés sur notre page consacrée au volet indemnitaire de la loi Badinter.
Le débat n’est pas clos pour autant. Depuis 2017, trois textes ont proposé de faire évoluer la loi ou de porter ses principes dans le Code civil. Aucun n’a été adopté, et deux d’entre eux laissent intacte la situation du conducteur fautif.
Texte |
Ce qu’il prévoit pour les victimes |
Où il en est |
|---|---|---|
| Projet de réforme de la responsabilité civile, ministère de la Justice, 13 mars 2017 | Intégrer la loi de 1985 au Code civil. Le conducteur ne verrait plus son indemnisation réduite ou exclue que pour une faute inexcusable, sans qu’elle doive être la cause exclusive de l’accident. Les tramways et les chemins de fer entreraient dans le champ du régime. | Resté à l’état de projet de la Chancellerie |
| Proposition de loi n° 678 du Sénat (Philippe Bas, Jacques Bigot, André Reichardt), 29 juillet 2020 | Écarte l’intégration de la loi de 1985 et renvoie le conducteur fautif et les tramways à un texte spécifique. En droit commun, seule une faute lourde de la victime pourrait réduire la réparation d’un dommage corporel ; une nomenclature des préjudices et un barème médical seraient fixés par décret. | Caduque, sans avoir été examinée |
| Proposition de loi n° 1829 de l’Assemblée nationale (Sacha Houlié), 16 septembre 2025 | Ne modifie pas la loi de 1985, mais porterait dans le Code civil des règles largement inspirées d’elle : en cas de dommage corporel, seule une faute lourde de la victime pourrait réduire partiellement son indemnisation ; une nomenclature non limitative des préjudices serait fixée par décret en Conseil d’État, avec un barème médical unique et indicatif. | Renvoyée à la commission des lois, non examinée à ce jour |
Pour la victime d’un accident survenu aujourd’hui, ces textes ne changent rien. Trois points restent régis par le droit actuel, et ce sont ceux qui se discutent le plus souvent dans les dossiers :
- le conducteur fautif, « oublié » historique de la loi : sa faute continue de réduire ou de supprimer son droit à réparation, dès lors qu’elle a contribué à son propre dommage ;
- les trains et tramways circulant sur une voie qui leur est propre : ils restent hors du champ de la loi Badinter ;
- l’évaluation des préjudices : aucune nomenclature ni aucun barème n’a valeur légale. La nomenclature Dintilhac guide les juges et les assureurs sans les lier, et les référentiels d’indemnisation restent indicatifs : votre situation propre peut toujours être plaidée.
Autrement dit, les grands principes de 1985 — implication du véhicule, distinction conducteur / non-conducteur, limitation stricte des exonérations — demeurent pleinement applicables en 2026.
Vos préjudices et la procédure : où aller ensuite
Savoir que la loi vous protège est une première étape ; obtenir une indemnisation intégrale en est une autre. Le détail de la procédure — délais d’offre que l’assureur doit respecter, expertise médicale, contestation d’une offre insuffisante — est traité sur la page consacrée au volet indemnitaire de la loi Badinter, signalée en introduction. Pour les ordres de grandeur, consultez le barème d’indemnisation des accidents de la route.
💡 Bon à savoir — la loi ne regarde pas la nationalité
La protection de la loi Badinter joue sans condition de nationalité : touriste, frontalier ou résident étranger sont indemnisés comme une victime française. Voyez à ce sujet comment un étranger est indemnisé après un accident en France.
💡 Bon à savoir — la convention IRCA peut court-circuiter la loi Badinter
Pour les accidents corporels à faible taux d’incapacité (AIPP inférieur ou égal à 5 %), les assureurs appliquent entre eux un accord, la convention IRCA, qui confie la gestion du dossier à l’assureur de la victime selon un barème interne souvent inférieur aux référentiels jurisprudentiels. Cette convention ne vous est pas opposable : vous pouvez toujours exiger l’application directe du régime Badinter. Nous expliquons ce piège dans notre article sur la convention IRCA.
Questions fréquentes sur la loi Badinter
La loi Badinter s’applique-t-elle si je suis renversé par une trottinette électrique ?
Le plus souvent oui : la trottinette électrique est généralement assimilée à un véhicule terrestre à moteur, ce qui place l’accident sous le régime Badinter. La situation diffère pour un vélo à assistance électrique, qui n’est pas un VTM. Comme la qualification conditionne tout, faites analyser votre cas.
Je suis cycliste et j’ai grillé un feu : serai-je quand même indemnisé ?
En principe oui. En tant que victime non conductrice, votre faute simple ne vous est pas opposable. Seule une faute inexcusable, cause exclusive de l’accident, pourrait vous priver d’indemnisation — une hypothèse que les tribunaux admettent très rarement.
Le conducteur qui m’a blessé n’était pas assuré : que se passe-t-il ?
Vous conservez un droit à indemnisation. Lorsque le responsable n’est pas assuré ou n’est pas identifié, le Fonds de garantie des assurances obligatoires (FGAO) peut intervenir. Qui paie selon la situation de l’auteur, et dans quel délai saisir le fonds, est détaillé sur notre page consacrée à la victime d’un conducteur sans permis ou sans assurance.
Une voiture garée a pris feu et l’incendie a gagné ma maison : la loi Badinter s’applique-t-elle ?
En principe oui, si le feu est parti du véhicule lui-même, par exemple de son carburant : un véhicule en stationnement, même dans un garage, est impliqué dans l’accident, et c’est l’assureur du véhicule qui doit vous indemniser, y compris pour vos blessures. La loi est en revanche écartée si l’incendie a été allumé volontairement : il faut alors se tourner vers l’auteur, s’il est identifié, ou vers la CIVI.
Un malaise au volant du conducteur adverse change-t-il mes droits ?
En tant que victime, vos droits restent protégés par la loi Badinter, qui n’exige pas de prouver une faute. La question de la force majeure se pose surtout pour le conducteur lui-même : voyez notre article malaise au volant et accident.
La loi Badinter va-t-elle être réformée ?
Aucune réforme n’a été adoptée à ce jour. Plusieurs textes ont proposé de mieux indemniser le conducteur fautif ou d’étendre la loi aux tramways, sans aboutir. La proposition de loi n° 1829, déposée à l’Assemblée nationale le 16 septembre 2025, ne touche pas à la loi de 1985 et n’a pas été examinée. Un accident survenu aujourd’hui reste donc régi par les règles de 1985 et par la procédure d’offre du Code des assurances.
Faire valoir la loi Badinter face à l’assureur
La loi Badinter vous protège, mais l’assureur reste votre adversaire économique : son intérêt est de chiffrer vos préjudices au plus bas. Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et à Paris, défend exclusivement les victimes et leurs proches. Elle sécurise les délais, mandate un médecin-conseil de victimes et défend chaque poste de préjudice.
📞 Pour une analyse gratuite et confidentielle de votre dossier
06 84 28 25 95
Appel immédiat — Gratuit & confidentiel
Cabinet de Lille — 8, rue de Thionville, 59800 Lille
Cabinet de Paris — 23, rue Henri Barbusse, 75005 Paris
Et maintenant ? Vos 3 prochaines étapes
- Comprendre la procédure — Accident de la route : que faire dans les 48 heures. Les réflexes qui préservent vos droits.
- Vérifier — Vérifier une offre avant de l’accepter. L’offre de l’assureur se discute poste par poste.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Textes et jurisprudence de référence
- Loi n° 85-677 du 5 juillet 1985, articles 1er à 6 (champ d’application, victimes non conductrices, victimes surprotégées, conducteur).
- Code des assurances, articles L. 211-1 (assurance obligatoire) et L. 211-9 (offre d’indemnisation).
- Code de procédure pénale, articles 706-3 (CIVI) et 706-14-1 (véhicule détruit par un incendie volontaire).
- Code civil, articles 1240 et 1242 (droit commun de la responsabilité), issus de l’ordonnance n° 2016-131 du 10 février 2016.
- Cass. ass. plén., 10 novembre 1995, n° 94-13.912 — définition de la faute inexcusable de la victime non conductrice.
- Cass. 2e civ., 2 mars 2017, n° 16-15.562 — implication d’un véhicule sans contact : la victime n’a pas à prouver un comportement perturbateur.
- Cass. 2e civ., 18 mars 2004, n° 02-15.190 — incendie d’un véhicule stationné dans un lieu privé d’une résidence.
- Cass. 2e civ., 22 mai 2014, n° 13-10.561 — incendie d’une tondeuse autoportée dans un garage ; garde collective du seul véhicule impliqué.
- Cass. 2e civ., 24 septembre 2020, n° 19-19.362 — incendie né d’un équipement étranger à la fonction de déplacement.
- Cass. 2e civ., 26 novembre 2020, n° 18-26.846 — scooter en réparation dans le hall d’un immeuble d’habitation.
- Cass. 2e civ., 30 mars 2023, n° 21-21.204 — l’incendie volontaire d’un véhicule n’est pas un accident de la circulation.
- Cass. 2e civ., 3 avril 2025, n° 23-19.534, publié au Bulletin — moto au garage, essence enflammée par une chaudière.
- Cass. 2e civ., 12 mars 2026, n° 24-18.111 — incendie né du carburant d’un véhicule en stationnement : loi de 1985, et non article 1242 du Code civil.
- Cass. 2e civ., 6 mai 2021, n° 20-14.551, publié au Bulletin — le fauteuil roulant électrique n’est pas un véhicule terrestre à moteur.
- CJUE, 12 octobre 2023, aff. C-286/22 — vélo à assistance électrique et notion de véhicule.
- Ministère de la Justice, projet de réforme de la responsabilité civile, 13 mars 2017.
- Sénat, proposition de loi n° 678 (2019-2020) portant réforme de la responsabilité civile, 29 juillet 2020.
- Assemblée nationale, proposition de loi n° 1829 (17e législature) visant à réformer le régime de la responsabilité civile et à améliorer l’indemnisation des victimes, 16 septembre 2025.
 Je vous rappelle gratuitement
 Me contacter