



Le déficit fonctionnel permanent (DFP) — sa définition, son barème et le calcul de son montant sont sur la page qui lui est consacrée — est souvent le poste d'indemnisation le plus significatif dans un dossier de dommage corporel grave. Cette page n'en reprend pas la définition : elle traite d'une seule chose, les six arguments par lesquels l'assureur cherche à en réduire le taux, et la réponse à chacun.
Un taux de DFP réduit de quelques points, c'est une part substantielle de l'indemnisation qui disparaît. Les assureurs le savent. Leurs médecins-conseils aussi.
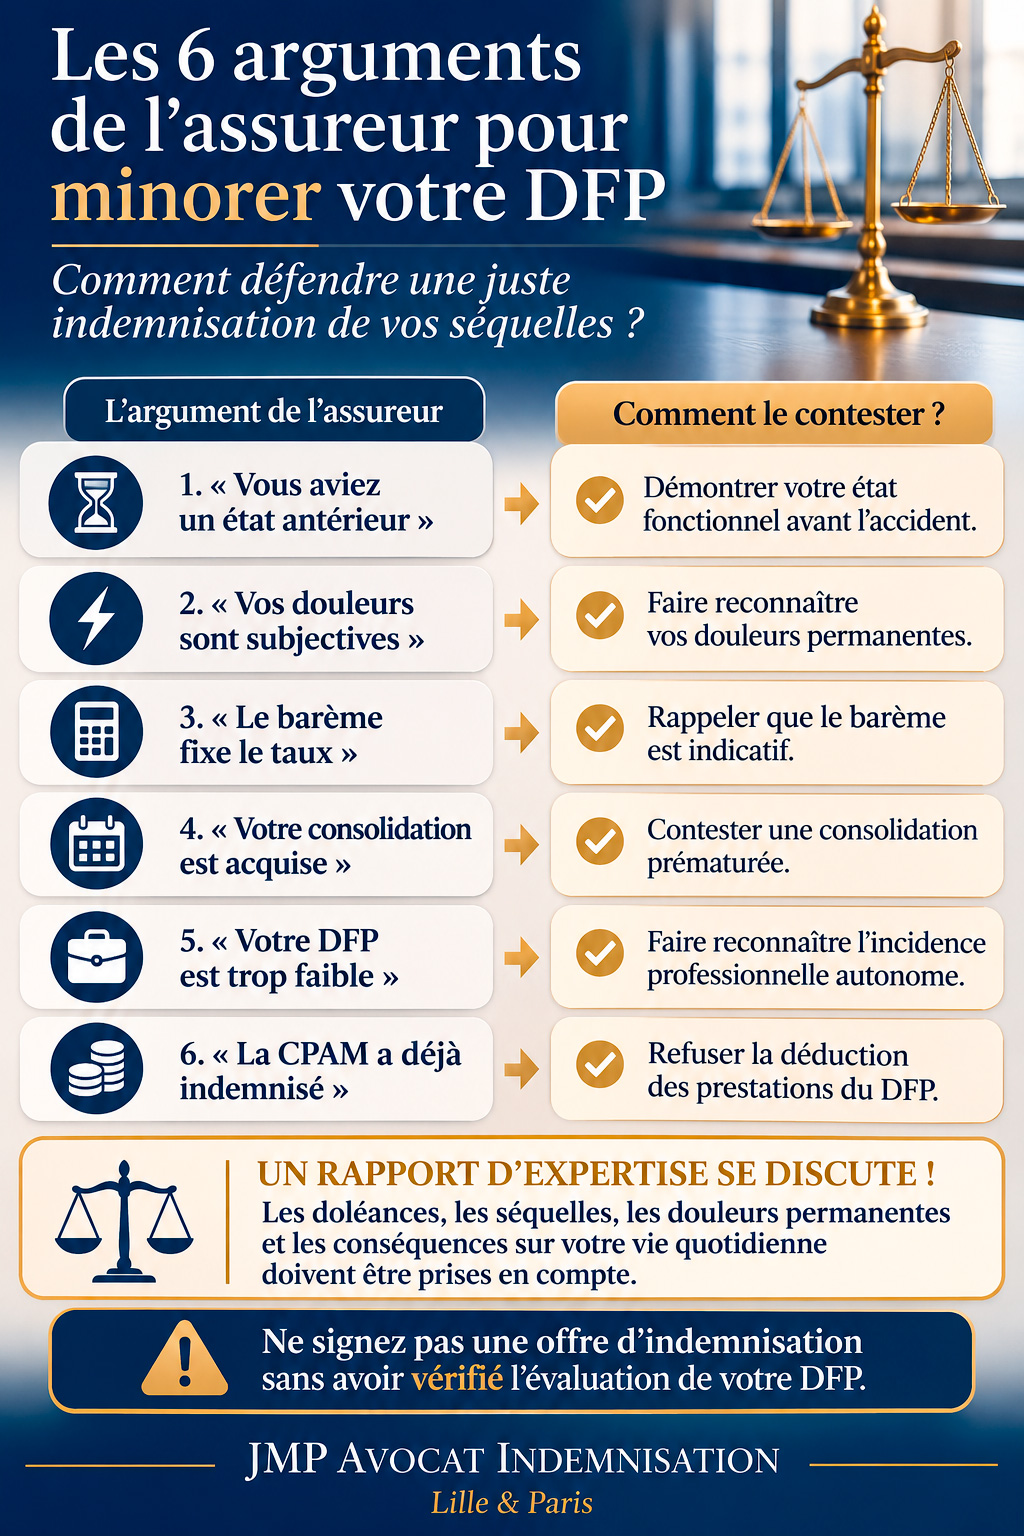
Voici les six arguments qui reviennent le plus souvent dans les rapports d'expertise amiable et les courriers d'offre — et, pour chacun, ce que dit le droit et comment y répondre.
📌 En bref
Le taux de DFP n'est pas une donnée technique que l'assureur constate : c'est une évaluation qui se discute. Six arguments reviennent pour le faire baisser. L'état antérieur, alors qu'une pathologie asymptomatique avant l'accident ne se déduit pas. La subjectivité des douleurs, alors que le rapport Dintilhac range expressément les douleurs permanentes dans le DFP, ce que confirme la nomenclature révisée de 2026. Le barème médical, qui n'est qu'indicatif et ne lie pas le juge. La consolidation « acquise », qui se conteste si l'état n'était pas stabilisé. Le taux jugé trop faible pour ouvrir une incidence professionnelle, poste pourtant autonome. Et la déduction des prestations CPAM, exclue sur le DFP — sauf, en accident du travail consolidé à compter du 1er novembre 2026, pour la part fonctionnelle de la rente. Leur point commun : ils se logent dans ce que le rapport omet d'écrire. Le tableau des six arguments donne, pour chacun, la réponse en droit et le levier de la victime.
Pourquoi le DFP est la cible prioritaire des assureurs
Le DFP se calcule selon une formule apparemment simple : le taux d'AIPP (atteinte à l'intégrité physique et psychique, exprimé en pourcentage) multiplié par la valeur du point retenue selon l'âge de la victime. Chaque point gagné ou perdu pèse lourd, et d'autant plus que la victime est jeune, la valeur du point décroissant avec l'âge.
Le référentiel Mornet, régulièrement actualisé, sert de base à la plupart des juridictions, même si les barèmes pratiqués amiablement par les assureurs restent souvent inférieurs.
L'enjeu tient à la mécanique elle-même : le taux est un multiplicateur. Deux points d'écart sur un taux modéré, c'est un ajustement ; les mêmes deux points sur un taux élevé, chez une victime jeune, changent l'ordre de grandeur de l'indemnisation. C'est ce qui rend la discussion du taux si disputée — et ce qui justifie de comprendre, argument par argument, comment il est attaqué.
Ce que le DFP répare exactement : trois composantes, pas une
La plupart des discussions s'enlisent parce que la victime et l'assureur ne parlent pas de la même chose. Le rapport Dintilhac, référence de toutes les juridictions françaises, définit le DFP comme la réduction définitive du potentiel physique, psychosensoriel ou intellectuel résultant d'une atteinte médicalement constatable — et il y range trois composantes indissociables. Les oublier, c'est accepter par avance un taux amputé.
|
Composante |
Ce qu'elle recouvre |
Ce que l'assureur en fait |
| L'atteinte aux fonctions physiologiques | Amplitudes perdues, force, coordination, fonctions cognitives ou sensorielles | C'est la seule qu'il retient volontiers : elle se mesure et se compare à un barème |
| Les douleurs permanentes après consolidation | Ce qui fait mal tous les jours et ne s'améliorera plus | Écartée comme « subjective », ou renvoyée à tort aux souffrances endurées |
| La perte de qualité de vie et les troubles dans les conditions d'existence | Fatigabilité, sommeil, vie familiale et sociale, renoncements du quotidien | Traitée comme du ressenti, rarement retranscrite dans la motivation du taux |
Retenez la conséquence : un taux de DFP motivé uniquement par des degrés d'amplitude est un taux incomplet. Ce n'est pas une question de sensibilité, c'est une question de conformité à la nomenclature que le juge applique. Pour le détail des postes et de leur articulation, voir la nomenclature Dintilhac.
La nomenclature révisée de 2026 : une réponse écrite à trois des six arguments
Le 2 novembre 2026, un groupe de travail de la Cour de cassation a remis une version révisée de la nomenclature Dintilhac. Il a maintenu le périmètre du DFP, mais il en a précisé la définition et l'évaluation d'une manière qui répond directement à plusieurs arguments de l'assureur :
- contre « vos douleurs sont subjectives » (argument n° 2) : les souffrances permanentes y figurent « quelles que soient leur nature et leur intensité », et doivent être prises en compte « tant dans leur aspect objectivement lié aux atteintes séquellaires, que dans leur aspect subjectif indépendant de leur seul retentissement fonctionnel » ;
- contre « nous appliquons le barème » (argument n° 3) : le groupe relève que les souffrances et les troubles dans les conditions d'existence, « lorsqu'elles excèdent celles qui sont objectivement attendues compte tenu des séquelles objectivées dans un taux d'incapacité, peuvent donc faire l'objet d'une indemnisation spécifique au sein de ce poste ». Il donne deux exemples : la victime devenue paraplégique contrainte de vivre dans un logement aménagé loin de ses proches, et celle qui ne peut plus conduire alors qu'elle vit dans une zone rurale ;
- contre « la CPAM a déjà couvert cette part » (argument n° 6) : le groupe a rapproché sa définition du DFP de celle de l'arrêté du 7 mai 2026, et en conclut que l'objet de la part fonctionnelle de la rente d'accident du travail « correspond donc au déficit fonctionnel permanent ». C'est cette part, et elle seule, qui répare ce poste.
Ces propositions n'ont pas de force contraignante, sauf lorsqu'elles reprennent la jurisprudence. Elles donnent toutefois à la victime une base écrite, issue d'un groupe de travail de la Cour de cassation, pour exiger que le rapport motive chacune des trois composantes, et que l'offre ne s'arrête pas au résultat du barème. L'ensemble est présenté dans notre analyse de la nomenclature Dintilhac révisée.
Les six arguments, en un coup d'œil
|
Argument de l'assureur |
Objectif |
Réponse juridique |
Levier de la victime |
| « Vous aviez un état antérieur » | Réduire le taux d'AIPP imputable à l'accident | L'imputabilité s'apprécie à la date de l'accident ; l'état aggravé ou décompensé est intégralement indemnisable | Preuve de l'état fonctionnel pré-accident + sapiteur spécialisé |
| « Vos douleurs sont subjectives » | Retirer une composante entière du DFP | Les douleurs permanentes après consolidation sont une composante expresse du DFP selon le rapport Dintilhac | Doléances écrites, échelles de mesure au rapport, sapiteur algologue |
| « Le barème fixe le taux, il est intangible » | Plafonner l'indemnisation à une référence interne | Les barèmes sont indicatifs, non contraignants ; le juge apprécie souverainement | Expertise contradictoire + individualisation du préjudice |
| « La consolidation est acquise, le dossier est clos » | Geler un taux bas avant stabilisation réelle | Une consolidation prématurée peut être contestée ; la révision pour aggravation reste ouverte | Pièces médicales postérieures + saisine judiciaire |
| « Votre DFP est trop faible pour une incidence professionnelle » | Nier un poste patrimonial autonome et souvent majeur | L'incidence professionnelle s'évalue in concreto, indépendamment du taux de DFP | Documentation professionnelle concrète (inaptitude, reconversion, perte de carrière) |
| « La CPAM a déjà couvert cette part » | Déduire des prestations sociales du DFP | Aucune prestation ne s'impute sur le DFP — sauf, en accident du travail consolidé à compter du 1er novembre 2026, la part fonctionnelle de la rente, et elle seule | Exiger la date de consolidation et la ventilation de la rente ; refuser toute déduction au-delà de la part fonctionnelle |
Argument n°1 — « Vous aviez déjà des problèmes avant l'accident »
C'est de loin le plus fréquent. L'assureur ou son médecin-conseil invoque un état antérieur — arthrose, hernie discale préexistante, antécédents psychiatriques, pathologie chronique — pour réduire la part du DFP attribuable à l'accident.
La formulation typique dans un rapport d'expertise amiable : « Compte tenu de l'état antérieur, nous retenons un taux de DFP de 8 % au lieu des 15 % demandés. » Aucune justification médicale détaillée n'est fournie. Le chiffre est posé comme une évidence.
Ce que dit le droit. L'imputabilité — le lien de causalité entre l'accident et les séquelles — s'apprécie à la date de l'accident. La jurisprudence est constante : si l'accident a aggravé, décompensé ou révélé une pathologie préexistante, les séquelles qui en résultent sont intégralement indemnisables dans leur composante aggravée. La victime n'a pas à supporter un état antérieur que l'accident a déstabilisé.
💡 Bon à savoir — L'état antérieur non invalidant ne réduit pas automatiquement le taux de DFP. Ce qui compte, c'est la situation fonctionnelle réelle avant l'accident. Si vous travailliez normalement, pratiquiez une activité physique et meniez une vie ordinaire, votre état antérieur ne constituait pas un DFP préexistant — et ne peut donc pas être déduit du taux actuel.
Comment répondre. Par une analyse médicale rigoureuse : collecte des antécédents, justificatifs d'activité professionnelle et sportive pré-accident, attestations de proches décrivant l'état fonctionnel antérieur. Le recours à un sapiteur spécialisé — un expert pointu sur la pathologie en cause — permet souvent de démontrer que l'état antérieur était asymptomatique ou non invalidant.
Argument n°2 — « Vos douleurs sont subjectives, elles ont déjà été indemnisées »
C'est l'argument le plus rentable pour l'assureur, et le moins connu des victimes. Il se présente sous deux formes, souvent enchaînées dans le même rapport. D'abord : « Les douleurs alléguées sont subjectives et ne sont pas objectivées par l'imagerie. » Puis, si la victime insiste : « Les douleurs ont déjà été prises en compte au titre des souffrances endurées. »
Le résultat est un taux de DFP motivé exclusivement par des mesures d'amplitude et des bilans fonctionnels, où le mot « douleur » n'apparaît nulle part.
Ce que dit le droit. Les deux affirmations sont fausses, et la seconde l'est doublement.
D'une part, les douleurs permanentes après consolidation sont une composante expresse du DFP selon le rapport Dintilhac, au même titre que l'atteinte aux fonctions physiologiques et la perte de qualité de vie. Leur caractère non visible à l'imagerie ne les fait pas sortir du poste : il impose seulement d'en établir la réalité autrement.
D'autre part, les souffrances endurées s'arrêtent à la consolidation. Ce poste répare les douleurs physiques et morales subies pendant la maladie traumatique, du jour de l'accident à celui de la consolidation. Il ne couvre rien au-delà. Prétendre que la douleur postérieure « a déjà été payée » au titre des souffrances endurées revient donc à la faire disparaître deux fois : elle est écartée du DFP au motif qu'elle serait ailleurs, et elle n'est pas dans cet ailleurs.
💡 Bon à savoir — Le principe de réparation intégrale interdit la double indemnisation d'un même dommage, et c'est légitime : on ne répare pas deux fois le même préjudice. Mais il interdit tout autant le trou inverse. Une douleur permanente absente de la motivation du taux de DFP n'est indemnisée nulle part : ni dans les souffrances endurées, qui sont closes à la consolidation, ni dans un DFP qui l'ignore. Relisez le rapport avec cette seule question en tête : le mot « douleur » y figure-t-il, et est-il rattaché au taux ?
Comment répondre. La réponse se prépare avant l'expertise, pas après. Adressez à l'expert une lettre de doléances décrivant la douleur en faits datés — l'article en propose un modèle. Demandez que les échelles de mesure figurent au rapport : intensité mesurée par échelle visuelle analogique, dépistage de la composante neuropathique par questionnaire, retentissement sur le sommeil, la marche et le travail. Produisez le suivi en structure douleur. Et si l'expert désigné n'a aucune compétence en médecine de la douleur, demandez par écrit l'adjonction d'un sapiteur algologue : un refus non motivé est en soi un argument.
Sur la façon d'objectiver une douleur que l'imagerie ne montre pas, voir notre guide sur la douleur chronique après un accident.
Argument n°3 — « Le barème médical dit X %, nous appliquons le barème »
L'assureur cite un barème — souvent celui du Concours Médical, ou un référentiel interne — comme si ce taux constituait un plafond absolu. Son médecin-conseil a « appliqué le barème », la discussion est censée être close.
Ce que dit le droit. Aucun barème n'est juridiquement contraignant en matière de dommage corporel. Les barèmes médicaux — Concours Médical, ONIAM, BAREMA, et même le référentiel Mornet pour la valeur du point — sont des outils d'évaluation indicatifs, non des plafonds opposables à la victime. Le juge n'est pas lié par ces références et procède à une appréciation souveraine du préjudice, en fonction des séquelles réelles et concrètes de chaque victime.
La confusion est entretenue : les assureurs utilisent les barèmes comme plancher dans certains contextes et comme plafond dans d'autres, selon ce qui leur est favorable.
💡 Bon à savoir — Le médecin-expert désigné lors d'une expertise amiable est nommé et rémunéré par l'assureur. Son indépendance est structurellement limitée. C'est précisément pourquoi la présence d'un médecin-conseil de victime lors de l'expertise est indispensable.
Comment répondre. En sollicitant une expertise contradictoire assortie d'un médecin-conseil indépendant, ou en contestant le rapport devant le tribunal pour obtenir une expertise judiciaire. La démonstration du caractère individuel du préjudice — via l'approche par individualisation plutôt que par barèmes — est souvent l'argument décisif pour obtenir un taux corrigé. Lorsque plusieurs séquelles se cumulent, la règle de Balthazard et l'évaluation d'ensemble d'un polytraumatisme appellent la même vigilance.
Argument n°4 — « La consolidation est acquise, le taux est définitif »
L'assureur s'appuie sur une date de consolidation fixée trop tôt pour « geler » un taux de DFP bas. La consolidation est présentée comme intangible, le dossier comme clos. Toute demande de réévaluation serait, selon lui, hors délai ou sans objet.
Ce que dit le droit. La consolidation médicale désigne la stabilisation réelle de l'état de santé — le moment à partir duquel les séquelles peuvent être évaluées de manière permanente. Elle ne se confond ni avec la cessation des soins actifs, ni avec la sortie d'hospitalisation.
Une consolidation fixée prématurément peut être contestée, médicalement et juridiquement. Et si l'état se révèle aggravé après coup, la révision pour aggravation permet de rouvrir le dossier : notre article sur l'aggravation après consolidation en détaille les conditions et la procédure.
Sur le bon moment pour consolider — et les risques d'une consolidation précipitée — voir consolidation : le timing parfait.
Comment répondre. En produisant des éléments médicaux postérieurs à la date retenue par l'assureur — comptes rendus de consultation, prescriptions, bilans de kinésithérapie — qui démontrent que l'état n'était pas stabilisé. La saisine du tribunal pour expertise judiciaire permet d'obtenir une nouvelle évaluation, sans que la date fixée amiablement soit opposable au juge.
💡 Bon à savoir — En accident du travail, la même logique vaut désormais face à la caisse. Pour évaluer les préjudices que la sécurité sociale ne couvre pas, le juge de la faute inexcusable n'est lié ni par la date de consolidation retenue par la CPAM, ni par le taux d'incapacité qu'elle a fixé (Cass. 2e civ., 3 septembre 2026, n° 23-22.988, publié) : voir notre commentaire de cet arrêt.
Argument n°5 — « Votre DFP est trop faible pour justifier une incidence professionnelle »
L'assureur opère ici un raccourci : un taux de DFP modéré — 5 %, 8 %, 10 % — serait insuffisant pour justifier une incidence professionnelle, c'est-à-dire l'impossibilité de reprendre son métier, la nécessité d'une reconversion, la perte de chances de promotion ou de carrière.
Ce que dit le droit. L'incidence professionnelle est un poste patrimonial totalement autonome du DFP. Elle s'évalue in concreto, en fonction de la profession exercée, des conditions de travail et des conséquences réelles des séquelles sur l'activité. Un chirurgien présentant une atteinte à la motricité fine cotée 7 % peut ne plus jamais opérer : son incidence professionnelle est majeure, indépendamment du taux retenu.
💡 Bon à savoir — La confusion entre DFP et incidence professionnelle est l'une des stratégies les plus efficaces des assureurs, car elle prive la victime de l'un des postes les plus importants de son indemnisation.
Comment répondre. En documentant les conséquences professionnelles concrètes : attestation de l'employeur, décision d'inaptitude et parcours de reconversion, fiches de poste, avis de la médecine du travail. Ces pièces établissent le poste quel que soit le taux de DFP retenu.
Argument n°6 — « La CPAM a déjà couvert cette part, on déduit »
L'assureur tente de déduire de l'indemnisation due au titre du DFP les prestations versées par la caisse — indemnités journalières, pension d'invalidité, rente d'accident du travail —, au motif qu'elles auraient « déjà indemnisé » les séquelles permanentes.
Ce que dit le droit. Le recours des caisses s'exerce poste par poste (article 31 de la loi du 5 juillet 1985) : une prestation ne peut venir en déduction d'un poste personnel comme le DFP que si elle l'a indemnisé de manière incontestable. Les indemnités journalières et la pension d'invalidité compensent une perte de revenus : elles ne s'imputent jamais sur le DFP.
Pour la rente d'accident du travail, la réponse dépend désormais de la date de consolidation :
- Consolidation avant le 1er novembre 2026 : l'argument est infondé. Par deux arrêts d'Assemblée plénière du 20 janvier 2023 (n° 20-23.673 et n° 21-23.947), la Cour de cassation a jugé que la rente ne répare pas le déficit fonctionnel permanent ; elle ne peut donc pas s'imputer sur lui.
- Consolidation à compter du 1er novembre 2026 : l'argument devient fondé, mais dans une mesure étroite. Depuis la réforme issue de l'article 90 de la loi de financement de la sécurité sociale pour 2025, la rente comporte une part fonctionnelle qui répare le DFP, et sur laquelle la caisse peut exercer son recours. À hauteur de cette seule part : la part professionnelle ne s'impute jamais sur le DFP, et ce qui sépare le DFP évalué selon le droit commun du montant de la part fonctionnelle reste dû à la victime.
Ce raisonnement vaut face à l'assureur d'un tiers responsable — un accident de trajet causé par un automobiliste, par exemple. Face à l'employeur en faute inexcusable, le sort du DFP après la réforme obéit à des règles propres, exposées dans notre analyse de la réforme 2026 et ses effets sur le DFP. Le mécanisme du recours et ses décisions de référence sont détaillés dans notre article sur le DFP face au recours subrogatoire de la CPAM.
Comment répondre. Exigez d'abord deux pièces : la notification de la caisse qui fixe la date de consolidation et, pour une consolidation récente, la ventilation de la rente entre ses deux parts. Avant le 1er novembre 2026, refusez toute déduction sur le DFP. Après cette date, vérifiez que seule la part fonctionnelle est retranchée, pour son montant réel, d'un DFP calculé au référentiel de droit commun — vérifier une offre avant de l'accepter commence d'ailleurs par cette ligne. Si l'assureur maintient une déduction plus large, le juge tranche.
Bon à savoir — Les autres postes personnels — déficit fonctionnel temporaire, souffrances endurées, préjudice d'agrément ou esthétique — échappent eux aussi, en principe, au recours de la caisse. Les postes professionnels, en revanche, supportent normalement l'imputation des indemnités journalières, de la rente et de la pension d'invalidité : le récapitulatif figure sur notre page consacrée au préjudice professionnel. Pour une méthode de réponse poste par poste aux autres contestations, consultez notre guide sur les préjudices contestés par les assureurs.
Lire la motivation du rapport : les cinq mentions qui doivent y figurer
Les six arguments ci-dessus ne s'expriment presque jamais frontalement. Ils se logent dans ce que le rapport ne dit pas. Un taux se conteste d'autant mieux qu'on sait lire ce qui manque à sa motivation : voici les cinq mentions attendues, et ce que leur absence permet à l'assureur.
|
Mention attendue |
Pourquoi elle compte |
Ce que son absence permet |
| Vos doléances retranscrites | Elles fixent ce que vous avez déclaré, et permettent de vérifier que l'expert y a répondu | Traiter votre plainte comme non exprimée |
| L'examen clinique détaillé | Mesures, comparaison au côté sain, tests pratiqués | Un taux posé sans démonstration, difficile à discuter |
| Le barème visé et le raisonnement | Un barème sans raisonnement n'est pas une motivation | Présenter une fourchette comme un résultat obligé |
| Les trois composantes du DFP | Fonctions, douleurs permanentes, qualité de vie : les trois doivent apparaître | Amputer le taux d'une composante entière sans jamais l'écrire |
| La discussion de l'état antérieur | Une déduction doit être justifiée pièce par pièce | Retrancher des points sans justification médicale |
Un rapport auquel manquent plusieurs de ces mentions n'est pas nécessairement de mauvaise foi : il est souvent trop rapide. Il n'en produit pas moins le même effet, et c'est sur ces manques que se construit une demande de complément ou de contre-expertise.
Ce que change l'intervention d'un avocat
Face à ces six arguments, une victime seule est en situation de faiblesse structurelle. L'assureur dispose de médecins-conseils formés à l'expertise, de juristes rompus à la matière et d'une longue expérience de la liquidation des dossiers. La victime, le plus souvent, ne connaît ni les barèmes, ni les mécanismes juridiques, ni la distinction précise entre les postes.
Un avocat en droit du dommage corporel intervient à chaque étape :
Avant l'expertise — préparation de la victime, constitution du dossier médical, désignation d'un médecin-conseil indépendant, rédaction des doléances. Voir comment bien se préparer à l'expertise médicale.
Pendant l'expertise — vérification de la neutralité de l'expert, opposition aux conclusions insuffisantes, demande de sapiteur lorsque la question dépasse sa spécialité.
Après l'expertise — analyse critique du rapport, contestation du taux d'AIPP, chiffrage complet de tous les postes.
À l'amiable ou devant le tribunal — refus des offres insuffisantes, saisine pour expertise judiciaire quand l'amiable est bloqué, ou contestation d'une expertise déjà rendue.
Pour une vue d'ensemble des souffrances endurées et du préjudice moral, voir notre page sur le préjudice moral.
FAQ — Vos questions sur le DFP et les arguments de l'assureur
L'assureur peut-il imposer un taux de DFP sans mon accord ?
Non. L'assureur peut proposer un taux, le discuter, produire un rapport médical en sa faveur — mais il ne peut pas l'imposer. En cas de désaccord persistant, seul le juge, après expertise judiciaire contradictoire, fixe le taux de manière définitive et opposable aux deux parties.
L'assureur dit que mes douleurs ont déjà été indemnisées au titre des souffrances endurées : est-ce exact ?
Non. Les souffrances endurées réparent les douleurs subies jusqu'à la consolidation, et s'arrêtent là. Les douleurs qui persistent ensuite sont une composante expresse du déficit fonctionnel permanent selon le rapport Dintilhac. Si elles ne figurent pas dans la motivation du taux, elles ne sont indemnisées nulle part : signalez-le par écrit avant toute acceptation d'offre, en demandant un complément d'expertise et, si l'expert n'a aucune compétence en médecine de la douleur, l'adjonction d'un sapiteur algologue. La nomenclature révisée, remise le 2 novembre 2026, le confirme : elle range les souffrances permanentes dans le DFP, « quelles que soient leur nature et leur intensité ».
Mon médecin-expert est-il vraiment indépendant lors d'une expertise amiable ?
Dans une expertise amiable organisée par l'assureur, l'expert est désigné et rémunéré par ce dernier. Cette dépendance économique crée un biais structurel difficile à ignorer. La présence d'un médecin-conseil mandaté par votre avocat, ou le recours à une expertise judiciaire, garantit une évaluation véritablement contradictoire.
Quelles mentions doivent figurer dans le rapport pour que le taux de DFP soit motivé ?
Cinq : vos doléances retranscrites, un examen clinique détaillé, le barème visé accompagné du raisonnement suivi, les trois composantes du DFP (fonctions, douleurs permanentes, qualité de vie) et, si un état antérieur est invoqué, une discussion justifiée pièce par pièce. Chaque mention manquante ouvre une voie de contestation : c'est sur ces omissions que se construit une demande de complément ou de contre-expertise.
Comment savoir si le taux de DFP qui m'est proposé est correct ?
Le seul moyen fiable est de faire analyser le rapport d'expertise par un médecin-conseil indépendant et par un avocat. La comparaison entre le taux proposé, les barèmes de référence et les décisions rendues sur des séquelles similaires permet de détecter une sous-évaluation. Commencez par vérifier que la motivation du taux contient bien les cinq mentions attendues, et notamment les trois composantes du DFP.
Combien de points d'écart faut-il pour que la contestation vaille la peine ?
La question ne se pose pas en points mais en cohérence : un écart de deux points sur un taux modéré peut être négligeable, les mêmes deux points sur un taux élevé et chez une victime jeune changent l'ordre de grandeur, puisque le taux est un multiplicateur. Aucun montant ne peut être annoncé à l'avance et aucun cabinet ne peut en garantir un ; ce qui se mesure, en revanche, c'est si la motivation du rapport tient debout.
Le DFP n'est pas une donnée figée
Le déficit fonctionnel permanent n'est pas un chiffre que l'assureur constate : c'est le résultat d'une évaluation médicale contradictoire et d'une qualification juridique. Face aux six arguments développés ci-dessus, chaque victime dispose de réponses — à condition de les connaître, de les documenter et de les opposer au bon moment, c'est-à-dire avant la signature.
Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel à Lille et à Paris, analyse le rapport d'expertise, identifie les composantes omises et accompagne la victime face à l'assureur à chaque étape de la procédure.
📞 06 84 28 25 95 — ou prendre contact par écrit.
Et maintenant ? Vos 3 prochaines étapes
- Obtenir — récupérer votre rapport d'expertise, et les notes du médecin de l'assureur : sans lui, aucune des cinq mentions ne se vérifie.
- Chiffrer — combien vais-je toucher après un accident corporel ? Mesurez ce que représentent les points contestés avant d'en discuter.
- Agir — financer un avocat sans avancer d'argent : protection juridique, aide juridictionnelle, honoraire de résultat.
Bibliographie
- Nomenclature Dintilhac, rapport du groupe de travail chargé d'élaborer une nomenclature des préjudices corporels, 2005 — définition du déficit fonctionnel permanent et de ses trois composantes, dont les douleurs permanentes après consolidation.
- Cour de cassation, rapport du groupe de travail sur la révision de la nomenclature Dintilhac, remis le 2 novembre 2026 — définition révisée du déficit fonctionnel permanent, aspect subjectif de ses composantes, correspondance avec la part fonctionnelle de la rente ; proposition sans force contraignante.
- Loi n° 85-677 du 5 juillet 1985, article 31, dans sa rédaction issue de la loi n° 2006-1640 du 21 décembre 2006 — recours des tiers payeurs poste par poste ; imputation sur un poste personnel seulement si la prestation l'indemnise de manière incontestable.
- Cass. ass. plén., 20 janvier 2023, n° 20-23.673 et n° 21-23.947 — la rente AT/MP ne répare pas le déficit fonctionnel permanent.
- Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, article 90 ; décrets n° 2026-354 et n° 2026-355 du 7 mai 2026 et arrêté du 7 mai 2026 — rente en deux parts, professionnelle et fonctionnelle, pour les victimes consolidées à compter du 1er novembre 2026.
- Cass. 2e civ., 3 septembre 2026, n° 23-22.988, publié — en faute inexcusable, le juge n'est lié ni par la date de consolidation ni par le taux d'incapacité fixés par la caisse.
- Référentiel indicatif de l'indemnisation du préjudice corporel des cours d'appel (dit référentiel Mornet), édition de septembre 2025.
- Lambert-Faivre & Porchy-Simon, Droit du dommage corporel, Dalloz (dernière édition).
- Cour de cassation, 2e chambre civile — jurisprudence constante sur l'imputabilité et l'état antérieur.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.