



Déficit fonctionnel permanent (DFP) : comprendre, évaluer et défendre votre indemnisation après un accident
Page mise à jour le 5 novembre 2026
📌 En bref. Le déficit fonctionnel permanent (DFP) répare vos séquelles définitives, celles qui subsistent une fois la consolidation acquise : la réduction fonctionnelle, les douleurs persistantes et la perte de qualité de vie. Son calcul de base : le taux d'AIPP fixé par le médecin expert, multiplié par la valeur du point, qui dépend de votre âge à la consolidation et de la tranche de votre taux. Selon le référentiel des cours d'appel (Mornet, édition de septembre 2025), un taux de 10 % représente environ 24 750 € entre 11 et 20 ans et 15 600 € entre 51 et 60 ans (voir le tableau par taux et par âge). La formule ne dit pas tout : les souffrances et les troubles qui dépassent ce que le taux laisse attendre se réclament aussi. Le DFP se cumule avec les souffrances endurées et échappe au recours de la CPAM, sauf pour la part fonctionnelle de la rente d'accident du travail, en cas de consolidation à compter du 1er novembre 2026.
Le médecin expert vous a annoncé un taux de 12 %. L'assureur vous a transmis une offre. Vous regardez ces chiffres sans vraiment comprendre ce qu'ils représentent — ni si cette somme correspond à ce à quoi vous avez réellement droit.
Le déficit fonctionnel permanent est l'un des postes d'indemnisation les plus importants après un accident grave. C'est souvent lui qui détermine, pour une large part, le montant total de votre réparation. C'est aussi le poste sur lequel les assureurs exercent la pression la plus forte — parce que chaque point de taux AIPP gagné ou perdu peut représenter plusieurs milliers d'euros.
Votre taux d'AIPP vient d'être fixé et vous avez des doutes sur son exactitude ?
Maître Joëlle Marteau-Péretié examine votre dossier avec un médecin-conseil de victime.
Qu'est-ce que le déficit fonctionnel permanent ?
De l'IPP au DFP : une réforme qui a tout changé
Avant décembre 2006, le préjudice lié aux séquelles permanentes d'un accident était indemnisé sous la notion d'incapacité permanente partielle (IPP). Cette notion avait un défaut majeur : elle fusionnait dans un même poste des dimensions économiques (perte de revenus) et physiologiques (atteinte au corps), ce qui permettait aux organismes tiers — Sécurité sociale, mutuelles, organismes de prévoyance — d'exercer des recours sur des montants qui auraient dû revenir intégralement à la victime.
La loi du 21 décembre 2006 (article 25) a imposé que le recours des tiers payeurs s'exerce poste par poste ; la circulaire du 22 février 2007 a recommandé, pour définir ces postes, la nomenclature Dintilhac remise en 2005, que la Cour de cassation a ensuite consacrée. Ces dimensions ont ainsi été séparées. Le déficit fonctionnel permanent (DFP) est désormais strictement un préjudice extra-patrimonial — il n'indemnise que la sphère personnelle de la victime, pas ses pertes économiques. Ces dernières relèvent d'autres postes : la perte de gains professionnels futurs (PGPF) et l'incidence professionnelle (IP).
Cette distinction protège le DFP : une caisse ne peut exercer son recours sur un poste personnel que si elle établit avoir versé une prestation qui le répare de manière incontestable (article 31 de la loi du 5 juillet 1985). La protection a pourtant mis du temps à s'imposer : pendant quatorze ans, la Cour de cassation a jugé que la rente d'accident du travail réparait aussi le DFP, avant d'y renoncer le 20 janvier 2023 ; la pension d'invalidité a suivi le 6 juillet 2023 (Cass. 2e civ., n° 21-24.283). La réforme de la rente AT, présentée plus bas, rouvre une exception pour sa part fonctionnelle.
À lire : Le DFP exclu du recours subrogatoire de la CPAM : ce que cela change pour votre solde
À lire : La nomenclature Dintilhac : l'outil de classification des préjudices corporels
Définition exacte : les trois composantes du DFP
La nomenclature Dintilhac rattache le DFP aux incidences du dommage qui touchent exclusivement à la sphère personnelle de la victime. Il répare « non seulement les atteintes aux fonctions physiologiques de la victime, mais aussi la douleur permanente qu'elle ressent, la perte de la qualité de vie et les troubles dans les conditions d'existence qu'elle rencontre au quotidien après sa consolidation ». Elle reprend aussi la définition médico-légale issue des travaux européens de Trèves : « la réduction définitive du potentiel physique, psycho-sensoriel ou intellectuel résultant de l'atteinte à l'intégrité anatomo-physiologique médicalement constatable (…), à laquelle s'ajoutent les phénomènes douloureux et les répercussions psychologiques, normalement liées à l'atteinte séquellaire décrite ainsi que les conséquences habituellement et objectivement liées à cette atteinte dans la vie de tous les jours ».
Retenez trois mots de cette seconde définition : normalement, habituellement, objectivement. C'est sur eux que porte la révision de 2026, présentée plus bas.
Cette définition couvre trois dimensions distinctes :
La composante fonctionnelle. La réduction des capacités physiques, psychiques, sensorielles ou intellectuelles de la victime — ce qu'elle ne peut plus faire ou fait avec difficulté depuis l'accident : lever un bras au-dessus de l'épaule, marcher plus d'une heure, conduire, lire, mémoriser.
La boiterie permanente est l'une des séquelles les plus fréquentes et les plus sous-évaluées dans le calcul du DFP. Boiterie après un accident : comment faire reconnaître et indemniser un trouble permanent de la marche.
La composante algique permanente. Les douleurs chroniques persistant après la consolidation — douleurs neuropathiques, douleurs rachidiennes, douleurs articulaires, migraines post-traumatiques. Ces douleurs permanentes s'indemnisent dans le DFP et non dans les souffrances endurées, qui couvrent uniquement la période pré-consolidation.
La composante existentielle. La perte des joies usuelles de l'existence — les activités quotidiennes que la victime ne peut plus pratiquer : jardiner, jouer avec ses enfants, sortir seul, voyager, dormir d'une traite. Cette composante se distingue du préjudice d'agrément, qui couvre spécifiquement la privation de loisirs et d'activités sportives particulières, et du préjudice sexuel, poste autonome.
Nomenclature révisée de 2026 : l'aspect subjectif reconnu
Le 2 novembre 2026, un groupe de travail de la Cour de cassation a remis une version révisée de la nomenclature Dintilhac. Il a envisagé de faire de chaque composante du DFP un poste autonome, puis y a renoncé : il voulait préserver l'assiette du recours des caisses, notamment au titre de la rente d'accident du travail, et ne pas bouleverser une notion partagée par tous les acteurs de l'indemnisation. Il a aussi relevé que les souffrances subies après la consolidation peuvent constituer l'essentiel, voire la totalité, de l'atteinte fonctionnelle. Le poste garde donc son périmètre, mais sa définition en nomme désormais les trois composantes :
- les atteintes aux fonctions physiques, psychiques et psychosensorielles ;
- les souffrances physiques et psychologiques permanentes, quelles que soient leur nature et leur intensité, y compris la répercussion des circonstances des faits : violences commises dans un cadre intrafamilial, atteinte portée à la dignité humaine ;
- la perte de la qualité de vie et les troubles dans les conditions d'existence.
Le changement de fond tient à la manière d'évaluer. Le rapport constate que les souffrances et les troubles du quotidien ne sont souvent pris en compte que dans leur aspect objectif, celui qu'un taux d'incapacité laisse attendre. Il demande de les apprécier aussi dans leur aspect subjectif : lorsqu'ils excèdent ce que les séquelles objectivées dans le taux permettent d'attendre, ils peuvent faire l'objet d'une indemnisation spécifique au sein du poste. Deux exemples en sont donnés : la victime devenue paraplégique, contrainte de quitter son domicile pour un logement aménagé éloigné de ses proches ; celle qui ne peut plus conduire et vit dans une zone rurale où tout déplacement exige une voiture.
C'est un argument direct contre le calcul purement mécanique « taux × valeur du point ». Il prolonge la définition de 2005, qui vise déjà la douleur permanente, la perte de la qualité de vie et les troubles dans les conditions d'existence, ainsi que le principe de réparation intégrale. L'indemnisation spécifique au-delà du taux reste toutefois une proposition du groupe, sans force contraignante : elle se soutient aujourd'hui comme un argument, pièces à l'appui. Les autres changements sont présentés dans les changements de la nomenclature Dintilhac révisée.
Le saviez-vous ? Le taux d'AIPP est un chiffre unique : il ne note pas chaque composante séparément. Les douleurs et les troubles du quotidien n'y entrent que dans la mesure « habituelle » pour vos séquelles. Ce qui dépasse cette mesure — des douleurs plus vives que la moyenne, un isolement, des trajets devenus impossibles — doit donc être décrit à l'expert, consigné dans son rapport et chiffré dans la demande. Un médecin-conseil de victime y veille dès l'expertise.
DFP, DFT, ITT, souffrances endurées : les distinctions essentielles
Quatre notions voisines sont fréquemment confondues par les victimes — et parfois volontairement amalgamées par les assureurs. Les distinguer est indispensable pour vérifier que votre indemnisation est complète.
DFP vs souffrances endurées (pretium doloris)
Les souffrances endurées couvrent toutes les douleurs physiques et psychiques subies pendant la période de soins — de l'accident jusqu'à la consolidation. Elles sont évaluées sur une échelle de 1 à 7 et indemnisées séparément.
Le DFP couvre les séquelles permanentes après la consolidation — les douleurs chroniques résiduelles et les limitations fonctionnelles définitives. Ces deux postes sont distincts, cumulables, et tous deux doivent figurer dans toute offre d'indemnisation sérieuse.
À lire : Pretium doloris : les montants degré par degré
DFP vs DFT (déficit fonctionnel temporaire)
Le déficit fonctionnel temporaire (DFT) couvre la gêne fonctionnelle subie pendant la période de soins, avant la consolidation — la difficulté à accomplir les actes usuels de la vie quotidienne, les périodes d'hospitalisation, les limitations temporaires. Il est évalué en classes (classe I à classe IV) selon le degré de gêne, et indemnisé sur la base d'un tarif journalier.
Le DFP prend le relais à la consolidation, pour les séquelles permanentes.
À lire : Déficit fonctionnel temporaire (DFT) : définition et indemnisation
DFP vs ITT (incapacité totale de travail)
L'ITT est une notion du droit pénal, utilisée dans les certificats médicaux pour quantifier la durée de l'incapacité fonctionnelle à des fins pénales. Elle ne correspond pas directement au DFT ou au DFP du droit civil. Les confondre peut conduire à des erreurs dans l'évaluation de l'indemnisation civile.
À lire : ITT : incapacité totale de travail ou incapacité temporaire totale ?
DFP vs incidence professionnelle
Le DFP n'indemnise pas la perte de revenus ni les difficultés professionnelles liées aux séquelles. Ces postes relèvent de la perte de gains professionnels futurs (PGPF) et de l'incidence professionnelle (IP) — la pénibilité accrue au travail, la dévalorisation sur le marché de l'emploi, l'impossibilité d'exercer certaines fonctions.
À lire : Le préjudice professionnel après un accident et son indemnisation
Comment le médecin expert évalue votre taux d'AIPP
L'examen clinique : ce que le médecin cherche
L'évaluation médico-légale du DFP repose d'abord sur un examen clinique approfondi. Le médecin expert compare vos capacités actuelles à celles d'une personne valide de même âge — en mesurant les amplitudes articulaires, les forces musculaires, les capacités sensorielles et cognitives, et en confrontant ces mesures objectives aux plaintes que vous exprimez.
L'examen ne se limite pas au physique. L'évaluation de la réduction psychosensorielle et intellectuelle — troubles cognitifs post-traumatiques, séquelles psychiatriques, déficits sensoriels — est souvent plus délicate à objectiver. C'est pourquoi un sapiteur — un médecin spécialisé dans la discipline concernée (neuropsychologue, psychiatre, ophtalmologue, ORL) — peut être mandaté pour compléter l'évaluation sur un point précis.
À lire : Sapiteur en dommages corporels : rôle, désignation et impact sur votre indemnisation
Le taux d'AIPP n'est pas tout le DFP
Le rapport de 2026 le dit sans détour : trop souvent, le DFP est assimilé au taux d'AIPP, qui ne traduit pourtant que l'atteinte physiologique et ignore l'aspect subjectif des souffrances, de la perte de qualité de vie et des troubles dans les conditions d'existence. Le groupe de travail recommande d'engager une réflexion sur une mission d'expertise rénovée, portant sur la méthode d'évaluation médico-légale du DFP, et insiste sur la formation continue des experts. En attendant, c'est à la victime et à son médecin-conseil de faire entrer ces éléments dans le rapport : doléances écrites, attestations, description précise des gênes du quotidien. Le déroulement de l'expertise et le rôle du médecin-conseil sont détaillés dans notre page sur l'expertise médicale assistée d'un médecin de victime.
La règle de Balthazard pour les séquelles multiples
Lorsque la victime présente plusieurs séquelles distinctes, le médecin expert ne peut pas simplement additionner les taux de DFP séquelle par séquelle. Un taux de 10 % pour le membre supérieur et un taux de 15 % pour le rachis ne donnent pas 25 % de DFP global.
Beaucoup d'experts appliquent alors la règle de Balthazard, ou méthode des capacités restantes, qui calcule le taux global à partir des capacités résiduelles de la victime. C'est une méthode de calcul, pas une règle de droit : elle n'est pas obligatoire en droit commun, où l'incidence des séquelles combinées doit être appréciée globalement. Concrètement : si une première séquelle donne 10 % de DFP, la victime conserve 90 % de ses capacités. La seconde séquelle de 15 % s'applique à ces 90 % restants, soit 15 % × 90 % = 13,5 % supplémentaires. DFP global : 10 % + 13,5 % = 23,5 % et non 25 %.
Bon à savoir — La règle de Balthazard peut jouer contre vous. Pour des victimes polytraumatisées avec de nombreuses séquelles, cette méthode produit un DFP global inférieur à la simple somme des taux. C'est mathématiquement exact — mais l'impact fonctionnel réel de plusieurs séquelles combinées peut être très supérieur à ce que le calcul suggère. Un médecin-conseil de victime peut argumenter que le DFP global sous-évalue la réalité fonctionnelle de la victime et demander un ajustement à la hausse.
Les barèmes médico-légaux utilisés
Le médecin expert s'appuie sur des barèmes médico-légaux indicatifs pour fixer le taux d'AIPP. Le principal est le Barème indicatif d'évaluation des taux d'incapacité en droit commun, publié par Le Concours Médical (édition 2025-2026). Ces barèmes donnent des fourchettes par type de séquelle — pas des taux fixes. C'est dans la marge d'appréciation que se joue souvent l'essentiel de la négociation.
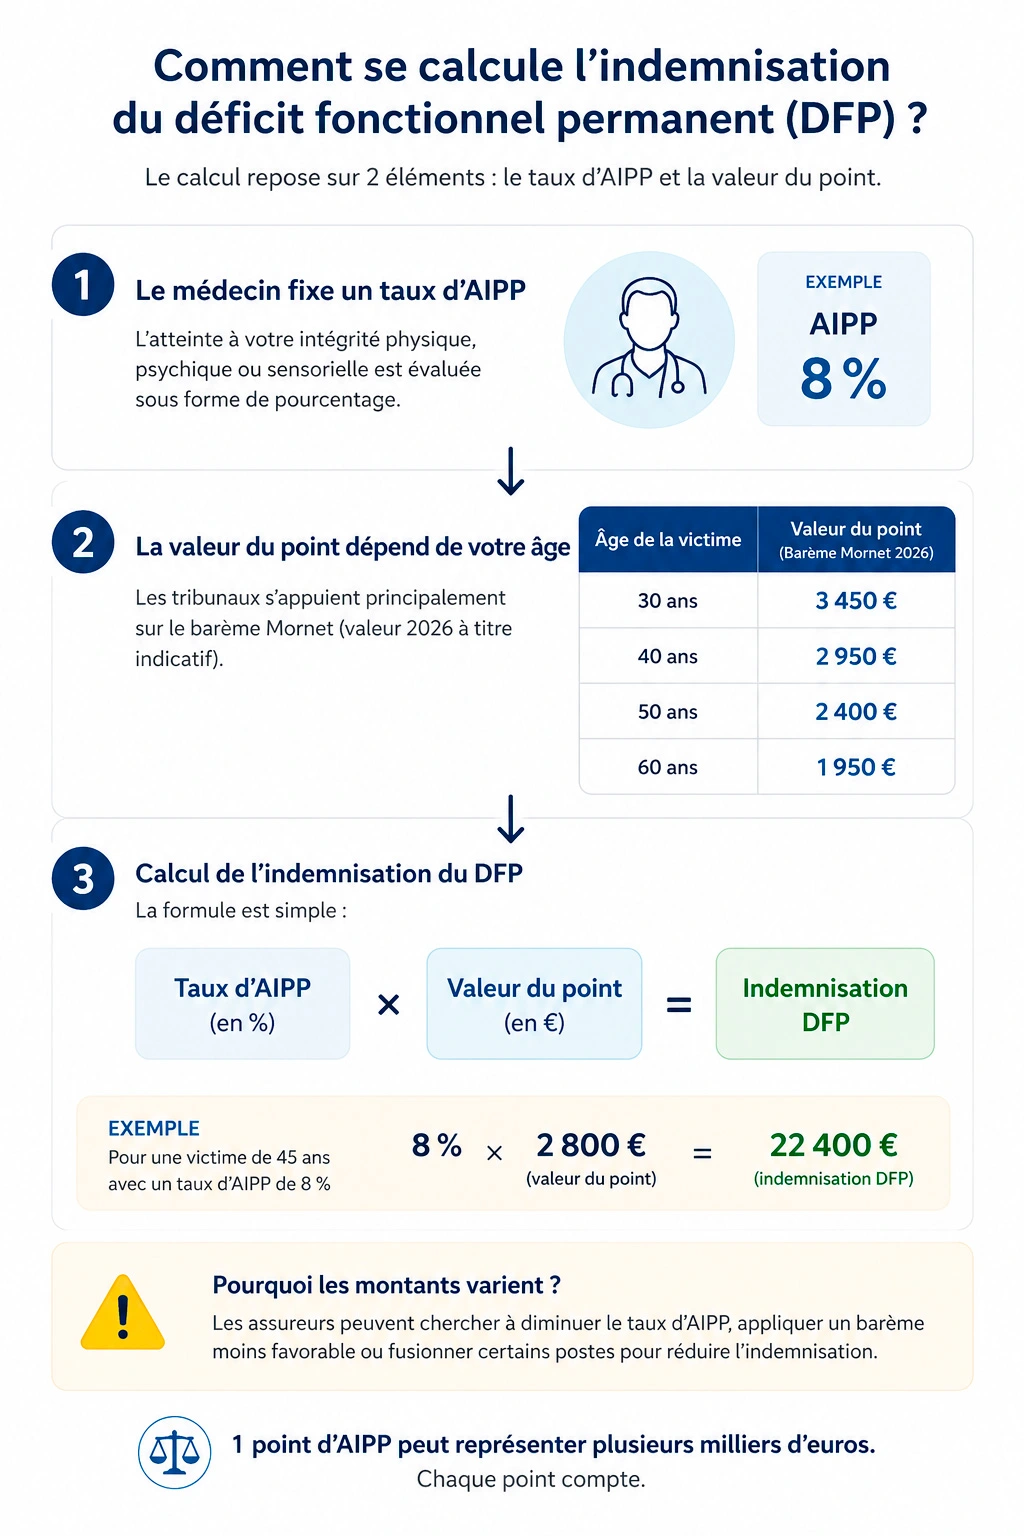
Comment se calcule l'indemnisation du DFP
La formule de base : taux × valeur du point selon l'âge
L'indemnisation du DFP est le produit de deux éléments : le taux d'AIPP retenu par l'expert et la valeur du point. Cette valeur dépend de deux choses. D'abord l'âge de la victime à la consolidation : plus elle est jeune, plus le point est élevé, parce que les séquelles s'étendent sur une durée de vie résiduelle plus longue. Ensuite la tranche du taux : le référentiel des cours d'appel fait monter le point par tranches de 5 %, si bien qu'un taux deux fois plus élevé donne plus de deux fois plus d'argent.
Un exemple dans la même tranche d'âge, entre 21 et 30 ans : à 10 %, le point vaut 2 255 €, soit 22 550 € ; à 20 %, il vaut 2 850 €, soit 57 000 €. Doubler le taux fait ici plus que doubler l'indemnité. C'est pourquoi chaque point d'AIPP discuté à l'expertise compte deux fois : par lui-même, et parce qu'il peut faire changer de tranche. Cette formule reste une base, pas un plafond : ce qui dépasse l'attendu du taux se plaide en plus, comme l'expose la révision de 2026.
Tableau : le DFP par taux et par âge, d'après le référentiel Mornet (édition de septembre 2025)
Taux d'AIPP |
11 à 20 ans |
21 à 30 ans |
31 à 40 ans |
41 à 50 ans |
51 à 60 ans |
61 à 70 ans |
|---|---|---|---|---|---|---|
| 5 % | 10 750 € | 9 800 € | 8 850 € | 7 900 € | 7 000 € | 6 050 € |
| 10 % | 24 750 € | 22 550 € | 20 350 € | 18 000 € | 15 600 € | 13 200 € |
| 15 % | 42 000 € | 38 250 € | 34 500 € | 30 375 € | 25 950 € | 21 450 € |
| 20 % | 62 700 € | 57 000 € | 51 200 € | 44 900 € | 37 800 € | 30 800 € |
| 30 % | 113 850 € | 103 350 € | 92 700 € | 80 550 € | 66 600 € | 52 800 € |
| 50 % | 255 750 € | 231 500 € | 207 500 € | 178 250 € | 144 000 € | 110 000 € |
| Calcul : taux × valeur du point de la tranche d'âge et de la tranche de taux. Source : référentiel indicatif de l'indemnisation du préjudice corporel des cours d'appel (Mornet), édition de septembre 2025, dont les valeurs du point DFP sont identiques à celles de l'édition de septembre 2024 ; il n'existe pas d'édition 2026. Ces montants sont indicatifs et varient selon les juridictions. Exemple : une victime de 25 ans avec un taux d'AIPP de 20 % peut prétendre à environ 57 000 € au titre du seul DFP (20 × 2 850 €), hors tous les autres postes de préjudice. | ||||||
Cette page explique ce que répare le DFP et comment son taux se fixe. La grille complète du point, pour les neuf tranches d'âge et les vingt tranches de taux, et le détail du calcul figurent dans notre article sur la valeur du point d'AIPP ; les montants des autres postes figurent dans le tableau des indemnisations par poste.
Bon à savoir — Le référentiel Mornet n'est pas le seul. L'ONIAM, qui indemnise les accidents médicaux après l'avis d'une commission de conciliation et d'indemnisation (CCI), applique son propre référentiel, révisé au 1er juillet 2025, en général moins favorable aux victimes que celui des cours d'appel. Si votre dossier relève de l'ONIAM, renseignez-vous précisément sur les montants applicables avant d'accepter une offre : l'écart avec le référentiel des cours d'appel peut être substantiel, sur le DFP comme sur les autres postes.
DFP et garantie accidents de la vie (GAV)
Si vous disposez d'une assurance GAV, l'indemnisation du DFP par votre assureur est soumise à un seuil d'AIPP — souvent 5 % ou 10 % selon les contrats — en dessous duquel aucune indemnisation n'est versée. Au-dessus de ce seuil, la franchise d'invalidité et les plafonds contractuels s'appliquent. Ces limitations contractuelles peuvent réduire significativement l'indemnisation par rapport à ce que vous pourriez obtenir d'un tiers responsable devant un tribunal.
À lire : Garantie accidents de la vie (GAV) : pièges, plafonds et seuils AIPP
Cas particulier : la réforme 2026 en matière d'accident du travail
Tout dépend de la date de consolidation. Issue de l'article 90 de la loi n° 2025-199 du 28 février 2025 de financement de la Sécurité sociale pour 2025, et précisée par les décrets n° 2026-354 et n° 2026-355 et un arrêté du 7 mai 2026, la réforme de la rente AT/MP s'applique aux seules victimes dont la consolidation est constatée à compter du 1er novembre 2026. Elle n'est pas rétroactive : les rentes déjà notifiées ne sont pas recalculées.
Consolidation antérieure au 1er novembre 2026 : la jurisprudence de 2023 s'applique. La règle issue des arrêts d'assemblée plénière du 20 janvier 2023 demeure : la rente AT/MP ne répare pas le déficit fonctionnel permanent, et la victime d'une faute inexcusable de l'employeur peut en demander l'indemnisation complémentaire selon le référentiel de droit commun, y compris lorsque son action est jugée après le 1er novembre 2026. C'est un enjeu de plusieurs dizaines de milliers d'euros, à ne pas abandonner au motif qu'une réforme est intervenue.
Ce droit a d'ailleurs été renforcé. Par un arrêt du 3 septembre 2026 publié au Bulletin (n° 23-22.988), la Cour de cassation juge que la juridiction saisie d'une action en faute inexcusable apprécie souverainement le déficit fonctionnel permanent, sans être tenue par le taux d'incapacité fixé par la caisse, ce taux n'étant définitif que pour la détermination des prestations légales. Le même arrêt permet au juge de retenir, pour ces préjudices, une date de consolidation différente de celle de la caisse.
Consolidation à compter du 1er novembre 2026 : une rente en deux parts. La rente comporte une part professionnelle, qui répare les conséquences sur l'aptitude au travail, et une part fonctionnelle, calculée en points selon l'âge et réputée réparer le DFP. Elle est calculée sur un référentiel de valeurs du point inspiré de la pratique des juridictions, appliqué à 50 % : la moitié, en somme, de la valeur judiciaire du point. Pour ces victimes, l'apport de la jurisprudence de 2023 est neutralisé : la faute inexcusable ouvre une majoration de la part fonctionnelle, et non plus une action distincte en droit commun.
La nomenclature révisée de 2026 en tire la conséquence. Pour préserver l'assiette du recours des caisses, le groupe de travail a rapproché sa définition du DFP de celle de l'annexe III de l'arrêté du 7 mai 2026 sur les barèmes indicatifs d'incapacité permanente. L'objet de la part fonctionnelle de la rente correspond donc au DFP, comme l'a voulu le législateur : c'est sur ce poste qu'elle s'impute, et non sur les pertes de gains ou l'incidence professionnelle.
Le recours contre un tiers responsable (coordonnateur SPS, loueur d'engin, gestionnaire de réseau, conducteur impliqué dans un accident de trajet…) reste ouvert : contre lui, le DFP se chiffre au référentiel de droit commun, la caisse exerçant son recours à hauteur de la part fonctionnelle. Si votre consolidation tombe à quelques jours du 1er novembre 2026, notre guide du nouveau calcul compare les deux régimes dans un tableau de la date charnière.
À lire : Réforme 2026 : la fin du « jackpot » DFP pour les victimes d'AT/MP ?
À lire : Accident du travail : indemnisation, faute inexcusable et droits des victimes
Ce que les assureurs font souvent sur le DFP
Cinq pratiques reviennent dans les offres. Aucune n'est automatique, mais chacune se repère à la lecture du rapport et de l'offre :
La pratique |
Ce qu'elle coûte |
Ce qu'il faut vérifier |
|---|---|---|
| Un taux d'AIPP minoré | Chaque point de taux se multiplie par la valeur du point : à 35 ans, 18 % au lieu de 25 % font perdre près de 25 000 €, car le point baisse aussi d'une tranche | Que le taux est motivé séquelle par séquelle, et pas seulement par des amplitudes articulaires |
| Une valeur du point empruntée à un autre barème | Le référentiel de l'ONIAM, propre aux accidents médicaux, est plus bas que celui des cours d'appel | Quel référentiel l'offre applique, et s'il correspond à votre régime |
| Une offre globale, sans détail | Impossible de savoir ce qui a été alloué au DFP | Pour un accident de la circulation, l'offre doit évaluer chaque chef de préjudice (art. R. 211-40 du code des assurances) |
| DFP et souffrances endurées fusionnés | Deux postes distincts réduits à une seule somme | Que les souffrances endurées, avant consolidation, et le DFP, après, figurent sur deux lignes |
| Le DFP réduit au produit taux × point | Les douleurs et les troubles propres à votre situation, au-delà de ce que le taux laisse attendre, disparaissent de l'offre | Que le rapport décrit vos gênes concrètes et que la demande les chiffre, comme y invite la nomenclature révisée |
Chacun des arguments que l'assureur avance pour faire baisser le taux, et la façon d'y répondre, est détaillé dans notre article sur les arguments de l'assureur pour minorer le DFP. La seule façon de vérifier une offre reste de la confronter aux décisions récentes de votre cour d'appel : c'est le travail de votre avocate, diplômée en droit du dommage corporel.
Trois situations reconstituées, chiffrées
⚠️ Comment lire les montants qui suivent. Les situations présentées ci-dessous sont des scénarios reconstitués à titre pédagogique, bâtis à partir de configurations couramment rencontrées en dommage corporel. Les valeurs sont prises dans les fourchettes des référentiels indicatifs et servent à montrer ce qui fait varier un taux et un montant. Elles ne reproduisent aucun dossier identifiable et ne préjugent d'aucun résultat : seule l'expertise médicale fixe le taux, et chaque situation est unique.
Cas 1 — Accident de la route, fracture du fémur (AIPP 8 %, 45 ans)
Victime de 45 ans, fracture du fémur avec ostéosynthèse, consolidation à 8 % d'AIPP (cal vicieux, douleurs résiduelles à l'effort, limitation de flexion du genou). Souffrances endurées cotées 3/7.
Offre initiale de l'assureur : 12 000 € pour le DFP, soit 1 500 € le point, une valeur empruntée à un barème plus bas que celui des cours d'appel.
Montant justifiable après contestation : 14 400 € — référentiel Mornet appliqué : 8 × 1 800 € (tranche de 6 à 10 %, 41 à 50 ans). L'écart porte ici sur la seule valeur du point ; les souffrances endurées 3/7 s'indemnisent en plus, sur une autre ligne.
Cas 2 — Accident de moto, traumatisme crânien (AIPP 25 %, 28 ans)
Victime de 28 ans, traumatisme crânien avec séquelles cognitives (troubles de la mémoire, de la concentration, ralentissement idéomoteur), consolidation à 25 % d'AIPP. Taux initialement proposé par l'expert de l'assureur : 15 %.
Offre initiale : 38 250 € (15 × 2 550 €, tranche de 11 à 15 %, 21 à 30 ans)
Montant justifiable après expertise judiciaire contradictoire : 78 625 € (25 × 3 145 €, tranche de 21 à 25 %) — le taux passe à 25 % lorsque les séquelles cognitives sont objectivées par un sapiteur neuropsychologue mandaté par le médecin-conseil de victime. Dix points de plus font plus que doubler l'indemnité, parce que le point lui-même monte de 2 550 € à 3 145 €.
Cas 3 — Chute de hauteur en BTP, lésions rachidiennes (AIPP 18 %, 38 ans)
Couvreur de 38 ans, chute depuis un toit, fractures vertébrales avec arthrose post-traumatique, consolidation à 18 % d'AIPP. L'assureur avait retenu 12 % en ignorant le volet psychiatrique (dépression réactionnelle documentée).
Offre initiale : 27 600 € (12 × 2 300 €, tranche de 11 à 15 %, 31 à 40 ans)
Montant justifiable après expertise judiciaire : 46 080 € (18 × 2 560 €, tranche de 16 à 20 %) — taux porté à 18 % dès lors que les séquelles psychiatriques sont évaluées par un sapiteur psychiatre.
À lire : Arthrose post-traumatique : indemnisation, montants et stratégies
Votre taux d'AIPP a été fixé par un expert mandaté par l'assureur et vous pensez qu'il est insuffisant ? Ne signez rien. Maître Joëlle Marteau-Péretié analyse votre rapport d'expertise avec un médecin-conseil et vous indique si une contestation est envisageable. 06 84 28 25 95
Questions fréquentes sur le déficit fonctionnel permanent
Mon médecin traitant a parlé de 20 % d'IPP. Est-ce la même chose que le DFP ?
Non. L'IPP (incapacité permanente partielle) est une notion issue du droit de la Sécurité sociale, utilisée notamment en matière d'accident du travail pour le calcul de la rente AT. Elle obéit à un barème spécifique qui n'est pas celui utilisé en droit commun. Le DFP relève de la nomenclature Dintilhac et s'évalue selon le barème indicatif d'évaluation des taux d'incapacité en droit commun. Les deux notions ne sont ni équivalentes ni directement comparables. Le taux fixé par la caisse se conteste par sa propre voie : voir notre article sur la contestation du taux d'IPP en accident du travail. Dernière source de confusion : dans la nomenclature révisée de 2026, le sigle IPP désigne encore autre chose, l'incidence professionnelle permanente.
Accident du travail : le DFP est-il encore indemnisé après la réforme du 1er novembre 2026 ?
Oui, mais selon des règles qui dépendent de la date de consolidation. Consolidé avant le 1er novembre 2026, vous relevez de la jurisprudence de 2023 : la rente ne répare pas le DFP, qui s'indemnise en plus, au référentiel de droit commun, en cas de faute inexcusable de l'employeur ou contre un tiers responsable. Consolidé à compter du 1er novembre 2026, vous percevez une rente en deux parts, dont une part fonctionnelle calculée sur la moitié de la valeur judiciaire du point et réputée réparer le DFP ; la faute inexcusable ouvre alors une majoration de cette part, et contre un tiers responsable le DFP reste chiffré au référentiel de droit commun, la caisse exerçant son recours à hauteur de la part fonctionnelle.
La nomenclature révisée de 2026 change-t-elle le déficit fonctionnel permanent ?
Pas son périmètre : le groupe de travail a renoncé à en faire plusieurs postes. Sa définition nomme désormais trois composantes — atteintes aux fonctions, souffrances permanentes, y compris celles liées aux circonstances des faits, perte de qualité de vie et troubles dans les conditions d'existence — et demande d'apprécier souffrances et troubles dans leur aspect subjectif, pas seulement objectif. Elle se rapproche aussi de la définition de la part fonctionnelle de la rente d'accident du travail. Cette version, remise le 2 novembre 2026, n'a pas de force contraignante.
Peut-on contester le taux d'AIPP fixé par l'expert ?
Oui — et c'est souvent indispensable. Deux voies sont ouvertes : adresser un « dire à expert » avant le dépôt du rapport définitif, assisté d'un médecin-conseil de victime ; ou demander une expertise judiciaire contradictoire après le dépôt du rapport. La seconde voie est plus protectrice car l'expert judiciaire est indépendant des parties. Dans les cas 2 et 3 illustrés ci-dessus, c'est l'expertise judiciaire qui a permis la révision à la hausse du taux.
Mes douleurs et ma vie quotidienne sont plus atteintes que ce que traduit mon taux. Peut-on en tenir compte ?
Oui. Le DFP répare aussi la douleur permanente, la perte de qualité de vie et les troubles dans les conditions d'existence, et le rapport de révision de 2026 admet que ce qui dépasse l'attendu des séquelles objectivées dans le taux fasse l'objet d'une indemnisation spécifique au sein du poste. Encore faut-il le démontrer : décrivez ces troubles à l'expert, faites-les consigner dans le rapport, prouvez-les par des attestations et des pièces, et chiffrez-les dans la demande, au-delà du produit taux × valeur du point.
Le DFP est-il imposable ?
Non, lorsqu'il est versé en capital, ce qui est le cas habituel : une indemnité qui répare un préjudice corporel n'est pas un revenu, et elle échappe à l'impôt comme aux prélèvements sociaux. Une rente viagère obéit à une règle plus stricte : elle n'est exonérée d'impôt sur le revenu que si le préjudice a entraîné une incapacité permanente totale obligeant la victime à recourir à une tierce personne pour les actes ordinaires de la vie (art. 81, 9° bis du code général des impôts). Depuis la décision du Conseil constitutionnel du 23 novembre 2018 (n° 2018-747 QPC), peu importe que la rente ait été fixée par un juge ou par une transaction. Hors de ce cas, faites vérifier le traitement fiscal avant de convertir une indemnité en rente.
Peut-on obtenir une révision du DFP si les séquelles s'aggravent ?
Oui. Lorsque l'état s'aggrave après la consolidation, l'aggravation constitue un dommage nouveau, qui s'indemnise à part. Le délai de dix ans court à compter de la consolidation de cette aggravation, et non de la consolidation initiale (art. 2226 al. 1er du Code civil) : un dossier clos depuis longtemps peut donc être rouvert. L'indemnisation porte uniquement sur l'aggravation — pas sur l'ensemble des préjudices déjà indemnisés. Il est donc essentiel de ne pas clore définitivement le dossier lorsqu'un risque d'aggravation existe.
À lire : L'aggravation de l'état de santé : les formes indemnisables
Puis-je être indemnisé du DFP si j'avais déjà des séquelles avant l'accident ?
Oui — mais uniquement pour les séquelles imputables à l'accident. Le médecin expert doit distinguer l'état antérieur (séquelles préexistantes) et l'état postérieur. Le DFP indemnisable est la différence entre les deux. Cette distinction est souvent contestée par les assureurs, qui tentent d'attribuer à l'état antérieur une part excessive des séquelles. Un médecin-conseil de victime défend votre dossier sur ce point précis.
À lire : Canal carpien post-traumatique : l'état antérieur « dégénératif » opposé par l'assureur
Et maintenant ? Vos 3 prochaines étapes
- Préparer — La lettre de doléances. Décrire à l'expert chacune des trois composantes de vos séquelles.
- Contester — Contester son taux d'AIPP. Dire à expert, contre-expertise, expertise judiciaire.
- Agir — Financer son avocat sans avancer d'argent. Faire vérifier le taux et la valeur du point avant de signer.
Sources sur le déficit fonctionnel permanent
- Nomenclature Dintilhac (2005) — définition et composantes du déficit fonctionnel permanent
- Cour de cassation, rapport du groupe de travail sur la révision de la nomenclature Dintilhac, remis le 2 novembre 2026 — définition révisée du DFP (aspect objectif et subjectif) et recommandation d'une mission d'expertise rénovée ; proposition sans force contraignante
- Circulaire du 22 février 2007 relative à l'amélioration des conditions d'exercice du recours subrogatoire des tiers payeurs (recommandation de la nomenclature Dintilhac)
- Référentiel indicatif de l'indemnisation du préjudice corporel des cours d'appel (Mornet), édition de septembre 2025 — valeur du point DFP par tranche d'âge et par tranche de taux, identique à l'édition de septembre 2024
- Code civil, art. 2226 al. 1er (dix ans à compter de la consolidation du dommage initial ou aggravé)
- Code général des impôts, art. 81, 9° bis ; Cons. const., 23 novembre 2018, n° 2018-747 QPC (rentes viagères réparant un préjudice corporel, y compris transactionnelles)
- Barème indicatif d'évaluation des taux d'incapacité en droit commun — publié par Le Concours Médical, édition 2025-2026
- ONIAM — référentiel d'indemnisation, version applicable depuis le 1er juillet 2025
- Code des assurances, art. R. 211-40 (contenu de l'offre : évaluation de chaque chef de préjudice)
- Loi n° 2006-1640 du 21 décembre 2006, article 25 (recours des tiers payeurs poste par poste) ; loi n° 85-677 du 5 juillet 1985, article 31 (recours sur un poste personnel seulement pour une prestation qui le répare de manière incontestable)
- Cass., assemblée plénière, 20 janvier 2023, pourvois n° 20-23.673 et n° 21-23.947 — la rente AT/MP ne répare pas le déficit fonctionnel permanent
- Cass. 2e civ., 6 juillet 2023, pourvoi n° 21-24.283 — la pension d'invalidité ne répare pas le déficit fonctionnel permanent
- Loi n° 2025-199 du 28 février 2025 de financement de la Sécurité sociale pour 2025, article 90 ; décrets n° 2026-354 et n° 2026-355 et arrêté du 7 mai 2026 (JO du 10 mai 2026) — rente AT/MP en deux parts, part fonctionnelle réputée réparer le DFP, consolidations à compter du 1er novembre 2026
- Cass. 2e civ., 3 septembre 2026, pourvoi n° 23-22.988, arrêt n° 771 FS-B, publié au Bulletin — le juge de la faute inexcusable n'est tenu ni par la date de consolidation ni par le taux d'incapacité permanente retenus par la caisse
Les postes voisins du déficit fonctionnel permanent
Votre indemnisation ne se limite pas au DFP. Pour les questions qui relèvent d'un autre poste ou d'une autre page :
Votre question |
La page qui y répond |
|---|---|
| Quels barèmes et référentiels servent à chiffrer mes préjudices ? | Les barèmes d'indemnisation du préjudice corporel |
| Mes douleurs chroniques sont-elles prises en compte ? | Douleur chronique après un accident : la composante algique du DFP |
| Mes souffrances avant la consolidation sont-elles indemnisées à part ? | Les souffrances endurées |
| J'ai dû renoncer à un sport ou à un loisir | Préjudice d'agrément : activités sportives et loisirs abandonnés |
| Mon apparence a changé : cicatrices, démarche, élocution | Préjudice esthétique temporaire et permanent |
| Ma vie sexuelle est atteinte | Préjudice sexuel : évaluation et indemnisation |
| Mon projet de vie familiale est compromis | Préjudice d'établissement : projet de vie compromis |
| Mes séquelles sont hors normes | Préjudices permanents exceptionnels (PPE) |
| J'ai été placé en invalidité : ma pension réduit-elle mon DFP ? | Passage en invalidité après un accident : droits, cumuls et pièges à éviter |
Attention : Les informations contenues dans cette page ont une valeur informative et ne constituent pas une consultation juridique personnalisée. Chaque situation étant unique, il est indispensable de consulter un avocat pour une analyse adaptée à votre cas.
 Je vous rappelle gratuitement
 Me contacter