



Passager victime d'un accident : la victime la mieux protégée par la loi Badinter
Blessé alors que vous étiez passager d'une voiture, d'une moto, d'un utilitaire ou de tout autre véhicule ? Vous êtes, en droit français, la victime la mieux traitée qui soit : la loi Badinter du 5 juillet 1985 vous garantit la réparation intégrale de vos préjudices corporels, sans discussion possible sur les responsabilités. Peu importe que le conducteur soit fautif, ivre, votre ami ou un membre de votre famille : votre droit à indemnisation est quasi automatique. Encore faut-il le faire valoir pleinement — car les assureurs, eux, connaissent parfaitement les faiblesses des victimes non assistées.

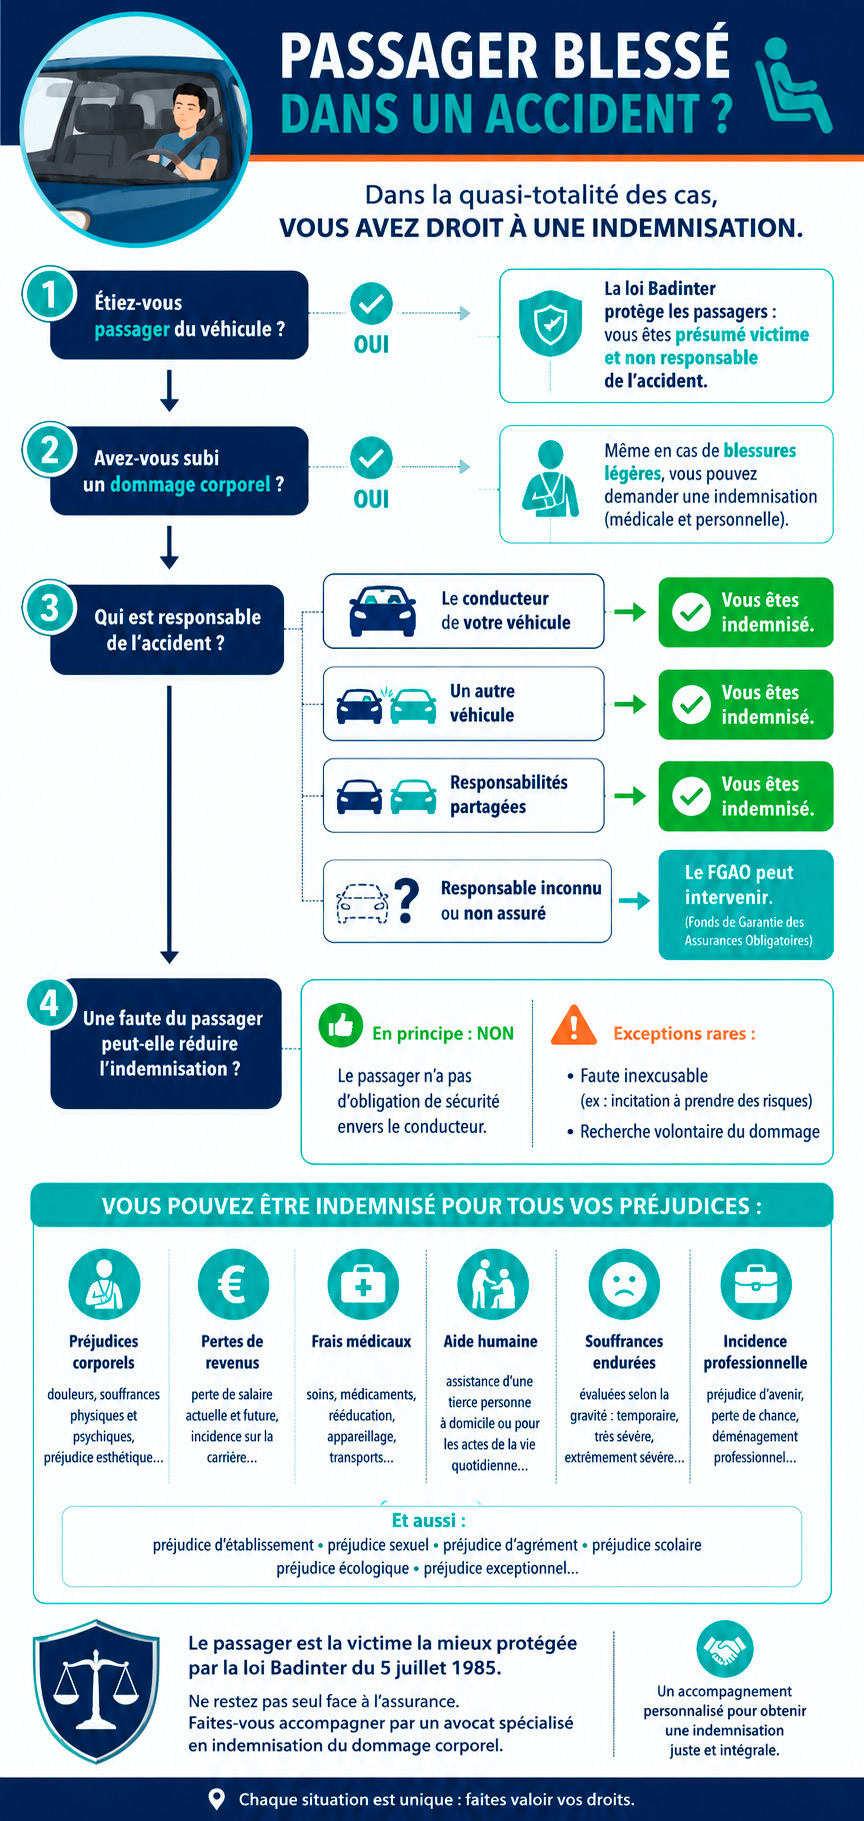
📌 En bref. Le passager est la victime la mieux protégée du droit de la circulation. L'article 3 de la loi Badinter fait de lui une victime non conductrice : sa propre faute ne peut pas lui être opposée, sauf faute inexcusable et cause exclusive de l'accident — définition que la Cour de cassation garde volontairement étroite, et qui n'est presque jamais retenue. Ne pas avoir bouclé sa ceinture n'y entre pas. L'indemnisation est toujours versée par une compagnie d'assurance, ou par le FGAO si le conducteur n'est pas assuré ou reste inconnu : jamais par le conducteur sur ses deniers, même s'il s'agit d'un proche. L'assureur doit présenter une offre dans les délais de l'article L. 211-9 du code des assurances, et cette offre se discute poste par poste. Le tableau ci-dessous renvoie au guide correspondant à votre situation de transport.
Le principe : une indemnisation quasi automatique (article 3 de la loi Badinter)
Est passager toute personne transportée dans ou sur un véhicule terrestre à moteur — voiture, camion, deux-roues motorisé, bus — impliqué dans un accident de la circulation, et qui n'en assurait pas la conduite. Le passager appartient donc à la catégorie des victimes non conductrices, aux côtés des piétons et des cyclistes.
L'article 3 de la loi n° 85-677 du 5 juillet 1985 pose le principe : les victimes non conductrices « sont indemnisées des dommages résultant des atteintes à leur personne qu'elles ont subis, sans que puisse leur être opposée leur propre faute ». Concrètement, il vous suffit d'établir votre présence à bord et vos blessures : vous n'avez aucune faute à prouver contre quiconque, et l'assureur ne peut pas vous opposer un partage de responsabilité. La force majeure et le fait d'un tiers ne lui sont pas davantage d'un quelconque secours (article 2 de la même loi).
Cette protection joue quel que soit le véhicule dans lequel vous preniez place : elle bénéficie au passager d'une automobile comme au passager d'une moto ou à l'usager d'un transport en commun. Seules quelques hypothèses échappent à la loi Badinter — tramway sur voie propre, véhicule utilisé comme outil de travail, infraction volontaire — et relèvent alors d'autres régimes d'indemnisation : nous les détaillons dans notre guide des accidents hors loi Badinter.
À lire également : notre page consacrée au champ d'application de la loi Badinter.
La seule limite : la faute inexcusable, cause exclusive de l'accident
L'article 3 ne réserve qu'une exception : la faute inexcusable de la victime, à condition qu'elle ait été la cause exclusive de l'accident. La Cour de cassation en donne une définition volontairement très étroite : « seule est inexcusable la faute volontaire d'une exceptionnelle gravité exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience » (Cass. ass. plén., 10 novembre 1995, n° 94-13.912 ; réaffirmé par Cass. 2e civ., 21 décembre 2023, n° 22-18.480).
La simple imprudence — même caractérisée — ne suffit jamais : monter à quatre à l'arrière, ne pas boucler sa ceinture, accepter de monter avec un conducteur pressé... aucun de ces comportements ne constitue une faute inexcusable. Et il faudrait encore, pour vous priver d'indemnisation, que votre faute ait été la cause exclusive de l'accident, ce qui est presque inconcevable pour un passager qui, par définition, ne conduit pas. Nous avons consacré une analyse complète à la faute inexcusable des victimes non conductrices. Reste le cas, marginal, de la recherche volontaire du dommage (la victime qui a voulu se blesser), seule autre cause d'exclusion prévue par le texte.
La loi va plus loin encore pour les victimes dites « super-protégées » : passagers de moins de 16 ans, de plus de 70 ans, ou titulaires d'un taux d'incapacité permanente ou d'invalidité d'au moins 80 %. Pour eux, même la faute inexcusable est inopposable : ils sont indemnisés « dans tous les cas ». Sur la situation particulière des plus jeunes, consultez notre page dédiée à l'indemnisation des enfants victimes d'accident.
Cinq idées reçues qui coûtent cher aux passagers
| Idée reçue | La réalité juridique |
|---|---|
| « Le conducteur est un ami ou un membre de ma famille : je ne vais pas lui réclamer de l'argent. » | Vous ne réclamez rien au conducteur : c'est son assurance qui indemnise, c'est précisément sa fonction. Ne pas agir revient à faire un cadeau à un assureur, pas à votre proche. Notre analyse : passager blessé dans la voiture d'un ami. |
| « Je n'avais pas attaché ma ceinture, je n'ai droit à rien. » | Le défaut de ceinture est une imprudence, pas une faute inexcusable — et il n'est jamais la cause de l'accident lui-même. Il ne peut donc pas, en principe, vous priver de votre droit à indemnisation. |
| « Le conducteur était ivre ou drogué : l'assurance refusera de payer. » | L'alcoolémie du conducteur ne prive jamais le passager de son indemnisation — elle conforte au contraire son dossier. Voir : victime d'un conducteur ivre ou drogué, et l'illustration très médiatisée qu'en a donnée l'affaire Palmade. |
| « Le conducteur n'avait ni permis ni assurance : personne ne m'indemnisera. » | Le FGAO (Fonds de garantie des assurances obligatoires) prend le relais de l'assureur défaillant. Notre guide complet : passager d'un conducteur sans permis ni assurance. |
| « L'assureur m'a fait une offre, elle doit être correcte. » | L'assureur défend ses intérêts financiers, pas les vôtres. Les premières offres sont souvent sous-évaluées ; vous disposez de leviers pour refuser et négocier l'offre. |
Qui indemnise le passager blessé ?
Trois configurations résument l'essentiel :
- Accident causé par le véhicule dans lequel vous étiez transporté (perte de contrôle, sortie de route, accident seul) : l'indemnisation incombe à l'assureur de ce véhicule. L'assurance automobile obligatoire couvre les passagers transportés — y compris les membres de la famille du conducteur, et même si celui-ci conduisait une voiture qu'on lui avait prêtée : c'est l'assureur du véhicule qui paie, pas celui du conducteur — voir qui indemnise quand la voiture était prêtée.
- Accident impliquant un ou plusieurs autres véhicules : chaque assureur d'un véhicule impliqué peut être sollicité pour le tout. En pratique, l'assureur du véhicule occupé instruit le dossier ; mais le choix de l'interlocuteur n'est pas neutre, toutes les compagnies n'ayant pas la même politique d'indemnisation. C'est un premier arbitrage stratégique, comme le choix de la juridiction territorialement compétente en cas de contentieux.
- Conducteur non assuré ou auteur en fuite : le FGAO intervient, selon une procédure et des délais spécifiques détaillés dans notre page sur les recours du passager face à un conducteur sans permis ni assurance.
Attention enfin aux tiers payeurs : la CPAM et les organismes sociaux récupèrent leurs débours sur certains postes de votre indemnisation. Un décompte mal contrôlé peut amputer votre réparation : voyez le mécanisme du recours subrogatoire de la CPAM.
Votre situation en un coup d'œil
Chaque contexte de transport a ses spécificités (responsabilités, assurances en présence, pièges propres). Retrouvez le guide adapté à votre cas :
| Vous étiez passager… | Notre guide détaillé |
|---|---|
| …de la voiture d'un ami ou d'un proche | Mon meilleur ami conduisait : qui paie mes blessures ? |
| …d'un covoiturage (BlaBlaCar, etc.) | Accident de covoiturage : obtenir l'indemnisation maximale |
| …d'un VTC (Uber, Bolt…) ou d'un taxi | Accident en VTC : qui paie vos dommages ? |
| …d'un bus, métro ou tramway | Accident de transport en commun — et pour la métropole lilloise : recours contre Ilévia, la SNCF et la MEL |
| …d'une moto ou d'un scooter | Indemnisation des accidents de moto |
| …d'un conducteur sans permis ou sans assurance | Vos droits et les pièges à éviter |
| …vous-même à l'origine de l'accident (geste sur le volant, portière…) | Et si le passager est à l'origine de l'accident ? |
| …étranger de passage en France | Passager étranger blessé en France |
La procédure d'indemnisation du passager, pas à pas
La loi Badinter impose à l'assureur un calendrier strict : il doit présenter une offre d'indemnisation dans les 8 mois de l'accident. Si vous n'êtes pas encore consolidé à cette date, cette offre ne peut être que provisionnelle : l'offre définitive doit alors intervenir dans les 5 mois suivant la date à laquelle l'assureur est informé de votre consolidation (article L. 211-9 du code des assurances). Une offre tardive expose l'assureur à une sanction de plein droit : l'article L. 211-13 du même code fait courir sur l'indemnité un intérêt au double du taux légal, depuis l'expiration du délai jusqu'au jour de l'offre ou du jugement devenu définitif.
Dans l'intervalle, ne restez pas démuni : tant que la consolidation n'est pas acquise, vous êtes fondé à réclamer une ou plusieurs provisions à valoir sur l'indemnisation définitive — leur régime (et l'éventuelle question de leur remboursement) est expliqué dans notre article sur les provisions versées par l'assureur.
L'évaluation de vos préjudices suit la nomenclature Dintilhac : dépenses de santé, pertes de gains professionnels, tierce personne, souffrances endurées, déficit fonctionnel permanent, préjudice d'agrément… La réparation doit être intégrale, poste par poste. Pour vous donner des ordres de grandeur — et mesurer l'écart entre les offres amiables et les décisions de justice — consultez notre page : quel montant d'indemnisation après un accident de la route ?
💡 Le réflexe qui change tout : rien ne vous oblige à accepter le médecin-conseil de l'assureur, ni sa première offre. L'expertise est le moment où tout se décide : c'est là que chaque séquelle est recensée, chiffrée et rattachée à l'accident. Une victime assistée d'un médecin de recours y fait entrer ce qu'un examen d'une heure ne relève jamais seul — la fatigue résiduelle, les gestes devenus impossibles, le retentissement professionnel réel, l'aide quotidienne d'un proche. Ce sont ces éléments-là, documentés, qui font la différence entre une cotation de principe et une évaluation fidèle.
Passager décédé : les droits des proches
Lorsque le passager décède des suites de l'accident, ses proches — conjoint, partenaire, concubin, enfants, parents, fratrie — deviennent des victimes par ricochet. Ils peuvent obtenir réparation de leur préjudice d'affection, de leur préjudice économique (perte des revenus qu'apportait le défunt au foyer), des frais d'obsèques et, dans certaines circonstances, de préjudices plus spécifiques. Deux pages pour aller plus loin : les réparations après la perte d'un proche accidenté et l'indemnisation des victimes par ricochet.
Rappelons enfin que conducteur et passager blessés dans le même véhicule font l'objet de deux procédures distinctes, aux régimes très différents : le conducteur, lui, peut se voir opposer sa propre faute (article 4 de la loi). Sa situation est traitée dans notre page dédiée aux conducteurs victimes.
L'expertise médicale du passager
Votre indemnisation ne se joue pas devant un tribunal mais, dans l'immense majorité des cas, lors de l'expertise médicale. C'est là que chaque préjudice est recensé, quantifié et rattaché à l'accident. La victime est généralement examinée une première fois par le médecin-conseil de la compagnie d'assurance ; si elle n'est pas consolidée, une expertise définitive est fixée ultérieurement.
La loi impose à l'assureur de vous informer que vous pouvez être assisté d'un médecin de recours lors de l'expertise « assurance ». N'acceptez pas le médecin « maison » proposé par la compagnie : rémunéré par elle, il ne présente pas les garanties d'indépendance nécessaires. Faites le choix d'un médecin de recours indépendant, rémunéré par vous et non par la partie qui doit payer — et préparez ce rendez-vous décisif avec notre guide : bien préparer son expertise médicale.
Pourquoi un avocat, alors que l'indemnisation est « automatique » ?
Parce que le droit à indemnisation est automatique, mais pas son montant. Tout se joue dans l'évaluation : imputabilité des séquelles, pertes de gains, incidence professionnelle, besoin en tierce personne, préjudices extra-patrimoniaux… Un avocat en accident de la route reconstitue le dossier médical et financier complet, s'entoure d'un médecin de recours indépendant, chiffre chaque poste de la nomenclature et négocie — ou plaide — pour obtenir la réparation intégrale, pas la réparation « standard » des barèmes internes d'assureurs.
💡 Passager blessé ou proche d'un passager décédé ? Le cabinet de Maître Joëlle Marteau-Péretié, avocat de victimes à Lille et Paris, défend exclusivement les victimes — jamais les assureurs. Premier échange sans engagement au 06 84 28 25 95.
Questions fréquentes des passagers victimes
Quel est le délai pour agir lorsqu'on est passager victime d'un accident ?
L'action en réparation d'un dommage corporel se prescrit par 10 ans à compter de la consolidation (article 2226 du code civil). Attention toutefois : lorsque le FGAO doit être saisi (conducteur non assuré ou non identifié), des délais spécifiques bien plus courts s'appliquent. Dans tous les cas, plus le dossier est pris en main tôt, plus les preuves (constat, témoignages, pièces médicales initiales) sont faciles à réunir.
Dois-je déposer plainte pour être indemnisé ?
Non. L'indemnisation fondée sur la loi Badinter est une procédure civile, indépendante des suites pénales données à l'accident. Le procès-verbal établi par les forces de l'ordre reste néanmoins une pièce précieuse pour établir les circonstances : demandez-en systématiquement la référence.
J'étais transporté gratuitement, « pour rendre service » : cela change-t-il mes droits ?
Non, et c'est justement l'un des grands apports de la loi de 1985 : le passager transporté à titre bénévole bénéficie exactement de la même protection que tout autre passager. La gratuité du transport n'a plus aucune incidence sur le droit à réparation intégrale.
Je ne portais pas ma ceinture : mon indemnisation peut-elle être réduite ?
En principe, non. Le défaut de ceinture est une imprudence, pas une faute inexcusable au sens de l'article 3 de la loi Badinter, et il n'est jamais la cause de l'accident lui-même. L'assureur peut tenter l'argument, mais il ne suffit pas à réduire l'indemnisation du préjudice corporel d'un passager.
J'étais passager d'une moto sans casque : suis-je indemnisé ?
Oui. Comme pour la ceinture, l'absence de casque est une imprudence qui ne constitue pas une faute inexcusable cause exclusive de l'accident : le passager d'un deux-roues reste une victime non conductrice protégée par l'article 3. Le défaut de casque peut être sanctionné par ailleurs, mais c'est une autre question que celle de l'indemnisation.
Le conducteur était mon conjoint ou mon parent : puis-je être indemnisé ?
Oui. L'assurance automobile obligatoire couvre les passagers transportés, membres de la famille du conducteur compris. Vous ne réclamez rien à votre proche : c'est son assureur qui indemnise, et votre demande ne pèse pas sur son patrimoine. Seul le conducteur lui-même n'est pas couvert par cette garantie pour ses propres blessures : il relève de sa garantie du conducteur.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — La lettre de doléances. Arriver à l'expertise avec la liste écrite de vos séquelles.
- Vérifier — Vérifier une offre avant de l'accepter. Le droit est automatique, le montant ne l'est pas.
- Agir — Financer son avocat sans avancer d'argent. Être accompagné sans rien avancer.
Textes et jurisprudence sur le passager victime
- Loi n° 85-677 du 5 juillet 1985 (« loi Badinter »), articles 2, 3, 4 et 6 — consulter sur Légifrance
- Code des assurances, article L. 211-9 (délais d'offre d'indemnisation) et article L. 211-13 (intérêt au double du taux légal en cas d'offre tardive)
- Code civil, article 2226 (prescription décennale à compter de la consolidation)
- Cass. ass. plén., 10 novembre 1995, n° 94-13.912, publié au Bulletin (définition de la faute inexcusable)
- Cass. 2e civ., 21 décembre 2023, n° 22-18.480, publié au Bulletin (la simple imprudence n'est pas une faute inexcusable)
★ Recommander ce site à un ami ★
 Je vous rappelle gratuitement
 Me contacter