



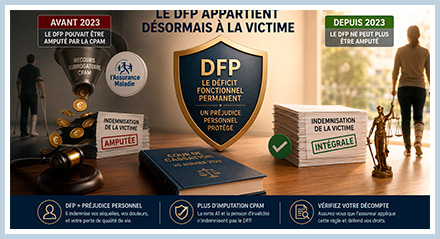
📌 En bref : depuis les arrêts d'Assemblée plénière du 20 janvier 2023, la rente d'accident du travail ne répare pas le déficit fonctionnel permanent : la CPAM ne peut plus exercer son recours subrogatoire sur ce poste, qui revient intégralement à la victime. La règle a été étendue à la pension d'invalidité (6 juillet 2023) et confirmée par la chambre criminelle (3 septembre 2024). Dans les dossiers amiables, des assureurs continuent pourtant d'imputer le reliquat de la créance CPAM sur le DFP : exigez le décompte poste par poste, vérifiez que DFP brut et DFP net sont identiques, ne signez rien sans avis indépendant. Attention : le législateur est revenu en arrière pour les victimes consolidées à compter du 1er novembre 2026, dont la rente comporte désormais une part fonctionnelle réputée réparer le DFP. Toute consolidation antérieure reste protégée. → Voir l'exemple chiffré avant / après 2023
Mis à jour le 9 septembre 2026.
Le 20 janvier 2023, l'Assemblée plénière de la Cour de cassation a mis fin à cette situation par un revirement historique : la rente accident du travail ne répare pas le déficit fonctionnel permanent. Six mois plus tard, cette protection était étendue à la pension d'invalidité. Concrètement, le DFP — votre préjudice le plus personnel — ne peut plus être amputé par le recours des tiers payeurs. Il vous revient intégralement.
Encore faut-il que l'assureur applique cette règle. Et c'est là que le bât blesse.
Le DFP : un préjudice personnel, pas une ligne comptable
Le déficit fonctionnel permanent (DFP) est le poste de préjudice qui indemnise les séquelles définitives de l'accident, une fois l'état de santé stabilisé (consolidation). Il ne s'agit pas de pertes de revenus ou de frais médicaux — ce sont des préjudices patrimoniaux. Le DFP couvre quelque chose de plus intime :
- les souffrances physiques permanentes — douleurs chroniques, raideurs, fatigue ;
- les souffrances psychiques permanentes — anxiété résiduelle, troubles du sommeil, ESPT ;
- la perte des joies usuelles de l'existence — ne plus pouvoir courir, danser, porter ses enfants ;
- l'atteinte objective à l'intégrité physique et psychique — le pourcentage d'incapacité permanente (taux d'AIPP).
Dans la nomenclature Dintilhac, le DFP est classé parmi les préjudices extrapatrimoniaux permanents. C'est un poste personnel par nature : il répare ce que vous êtes devenu après l'accident, pas ce que vous avez perdu financièrement.
💡 Bon à savoir : le DFP est évalué en pourcentage par l'expert médical, puis converti en euros grâce à une valeur du point qui dépend de votre âge au jour de la consolidation. Plus vous êtes jeune, plus la valeur du point est élevée — puisque vous vivrez plus longtemps avec ce handicap. Le référentiel Mornet est la grille de référence utilisée par les cours d'appel.
Remarque : la tentative de déduction CPAM sur le DFP n'est qu'un des 5 arguments récurrents de l'assureur pour minorer le DFP — et l'un des plus facilement réfutables.

Le recours subrogatoire : comment la CPAM récupérait votre indemnisation
Lorsqu'un tiers est responsable de votre accident, la CPAM vous verse des prestations (indemnités journalières, frais médicaux, rente AT ou pension d'invalidité). Le montant de cette rente — et donc l'ampleur de ce que la caisse peut chercher à récupérer — se lit dans notre tableau 2026 des rentes AT par taux d'IPP. En contrepartie, elle dispose d'un recours subrogatoire (articles L. 376-1 du Code de la sécurité sociale et 29 de la loi Badinter) : elle se rembourse sur l'indemnisation que l'assureur du responsable vous verse. Ce mécanisme, détaillé dans notre article sur le recours subrogatoire de la CPAM et les déductions sur votre indemnisation, fonctionne poste par poste depuis la réforme du 21 décembre 2006.
Le principe « poste par poste » signifie que la CPAM ne peut récupérer ses débours que sur les postes de préjudice qu'elle a effectivement indemnisés. Elle a payé vos frais médicaux ? Elle récupère sur le poste « dépenses de santé ». Elle vous a versé des indemnités journalières ? Elle récupère sur les « pertes de gains professionnels ».
Mais la loi prévoit une exception fondamentale : le recours des tiers payeurs ne peut pas s'exercer sur les préjudices personnels (extrapatrimoniaux), sauf si le tiers payeur démontre avoir effectivement versé une prestation qui indemnise « de manière incontestable » ce préjudice personnel. C'est là que la question du DFP est devenue un champ de bataille.
|
⚖️ Blessé au travail dans les Hauts-de-France ? Un premier échange gratuit suffit pour faire le point sur votre décompte. 📞 06 84 28 25 95 Du lundi au vendredi, 9h-19h30 |

L'ancien système (2009–2022) : quand la CPAM captait votre DFP
En 2009, la Cour de cassation avait adopté une position défavorable aux victimes. Par deux arrêts du 19 mai 2009 (chambre criminelle) et du 11 juin 2009 (deuxième chambre civile), elle considérait que la rente accident du travail — calculée sur la base du salaire et du taux d'incapacité — réparait non seulement les pertes de revenus et l'incidence professionnelle, mais aussi, pour le reliquat éventuel, le déficit fonctionnel permanent.
En pratique, cela signifiait que si votre rente AT excédait vos pertes de revenus professionnels, la CPAM pouvait imputer l'excédent sur votre DFP. Résultat : la victime ne percevait rien au titre de ses séquelles permanentes — ni pour ses douleurs chroniques, ni pour sa perte de qualité de vie. Tout était « absorbé » par le recours.
Ce système était critiqué par la doctrine, par la juridiction administrative (qui refusait cette imputation pour les victimes relevant du juge administratif) et par les avocats de victimes. Il créait une inégalité flagrante : la victime d'un accident de la route (droit commun) percevait son DFP intégralement, tandis que la victime d'un accident du travail en était privée.
💡 Bon à savoir : ce déséquilibre touchait particulièrement les victimes de faute inexcusable de l'employeur, qui pouvaient obtenir la reconnaissance de la faute mais se voir privées de toute indemnisation effective au titre du DFP. L'avancée jurisprudentielle de 2023 est d'abord une victoire pour elles.
Le revirement de 2023 : « la rente ne répare pas le déficit fonctionnel permanent »
Le 20 janvier 2023, l'Assemblée plénière de la Cour de cassation — sa formation la plus solennelle — a rendu deux arrêts historiques (n° 20-23.673 et 21-23.947). La Haute Juridiction a jugé que :
« La rente ne répare pas le déficit fonctionnel permanent. »
La motivation est limpide : la rente AT est calculée sur la base du salaire, multiplié par un coefficient d'incapacité. Elle est conçue pour compenser une perte de capacité de gain — un préjudice patrimonial. Elle n'a ni la vocation ni le mode de calcul nécessaires pour indemniser la souffrance, la perte de qualité de vie ou l'atteinte à l'intégrité physique — qui sont des préjudices extrapatrimoniaux.
La conséquence directe : la CPAM ne peut plus exercer son recours subrogatoire sur le DFP. Ce poste de préjudice revient intégralement à la victime, sans aucune déduction.
Les confirmations successives
- Cass. civ. 2e, 6 juillet 2023 (n° 21-24.283) : extension à la pension d'invalidité. La pension versée par la CPAM au titre de l'invalidité ne s'impute pas non plus sur le DFP.
- Cass. crim., 3 septembre 2024 (n° 23-83.394) : la chambre criminelle s'aligne. Le recours de la CPAM au titre de la rente AT ne s'exerce pas sur le DFP, quelle que soit la juridiction.
- Cass. civ. 2e, 10 octobre 2024 (n° 22-23.393) : confirmation.
- Cass. civ. 2e, 7 novembre 2024 (n° 23-14.755) : même solution pour l'allocation temporaire d'invalidité et la rente viagère d'invalidité des fonctionnaires.
En moins de deux ans, l'ensemble des formations de la Cour de cassation — Assemblée plénière, chambre civile, chambre criminelle — ont verrouillé cette protection. Le DFP est devenu un poste sanctuarisé — jusqu'à ce que le législateur s'en mêle, on y revient plus bas.
Quel impact concret sur votre indemnisation ?
Pour mesurer le gain, prenons un exemple concret. Victime de 42 ans, accident du travail avec faute inexcusable reconnue, 18 % d'AIPP, consolidation prononcée.
| Poste | Avant 2023 | Depuis 2023 |
|---|---|---|
| DFP évalué | 18 % × 2 900 €/pt = 52 200 € | 18 % × 2 900 €/pt = 52 200 € |
| Rente AT versée (valeur capitalisée) | 38 000 € | 38 000 € |
| PGPF + IP | 25 000 € | 25 000 € |
| Reliquat rente imputé sur DFP | 13 000 € déduits du DFP | 0 € — interdit |
| DFP net perçu par la victime | 39 200 € | 52 200 € |
| Gain pour la victime | — | + 13 000 € |
Situation reconstituée à titre pédagogique : la valeur du point est un repère, pas un barème.
Dans les dossiers graves (taux d'AIPP élevés, victimes jeunes), le gain peut atteindre plusieurs dizaines de milliers d'euros. Un polytraumatisé de 30 ans avec 45 % de DFP peut récupérer plus de 50 000 € supplémentaires grâce à cette jurisprudence.
💡 Bon à savoir : cette jurisprudence s'applique aux dossiers en cours de liquidation. Si votre indemnisation n'a pas encore été définitivement réglée et que la CPAM a imputé sa créance sur votre DFP, vous pouvez demander la révision du décompte. Votre avocat vérifiera si cette situation vous concerne.
Le piège : les assureurs qui continuent à imputer la créance CPAM sur votre DFP
La jurisprudence est claire. Mais dans la pratique des dossiers amiables, les assureurs ne l'appliquent pas toujours. Plusieurs stratégies sont observées :
L'imputation « accidentelle »
L'assureur présente un décompte d'indemnisation où le reliquat de la créance CPAM vient en déduction du DFP — comme si rien n'avait changé. Aucune explication n'est fournie. La victime non assistée ne voit pas l'erreur.
La confusion entre les postes
L'assureur requalifie une partie de la rente AT en « provision pour DFP » ou amalgame le DFP avec d'autres postes patrimoniaux. L'objectif est de maintenir artificiellement le DFP dans l'assiette du recours.
L'offre globale opaque
L'assureur propose un montant global « toutes déductions faites » sans détailler les imputations poste par poste. La victime ne peut pas vérifier si son DFP a été correctement sanctuarisé.
C'est exactement pour cette raison qu'il est indispensable de ne jamais signer une transaction sans avis indépendant. Un avocat en dommage corporel reconstitue le décompte, vérifie chaque imputation, et s'assure que le DFP vous revient intégralement.
Ce que votre avocat doit vérifier dans le décompte de l'assureur
1. L'assiette du recours est-elle correcte ? La créance CPAM ne peut s'imputer que sur les postes patrimoniaux qu'elle a effectivement pris en charge : dépenses de santé, pertes de gains professionnels (actuels et futurs), incidence professionnelle. Tout dépassement sur les postes extrapatrimoniaux (DFP, souffrances endurées, préjudice esthétique) est illégal.
2. La rente AT a-t-elle été correctement ventilée ? La rente s'impute d'abord sur les pertes de gains professionnels futurs, puis sur l'incidence professionnelle. S'il reste un reliquat, ce reliquat ne s'impute plus sur le DFP depuis janvier 2023. L'avocat vérifie que ce reliquat n'a pas été « caché » dans une autre ligne du décompte.
3. La pension d'invalidité est-elle exclue du DFP ? Depuis l'arrêt du 6 juillet 2023, la pension d'invalidité suit le même régime que la rente AT : elle ne s'impute pas sur le DFP. Si la CPAM vous verse une pension d'invalidité, l'assureur ne peut pas la déduire de votre DFP — voir passage en invalidité après un accident : droits, cumuls et pièges.
4. Le droit de préférence est-il respecté ? En cas d'insuffisance du montant alloué par le responsable, la victime est indemnisée en priorité, avant la CPAM (art. L. 376-1 du Code de la sécurité sociale). Ce droit de préférence est un bouclier supplémentaire que votre avocat doit faire valoir.
5. Quelle est votre date de consolidation ? Depuis la réforme AT/MP, c'est elle qui décide si votre DFP est protégé. La section suivante explique pourquoi.
La menace : le législateur peut-il revenir en arrière ?
Oui — et il l'a fait. Dès l'automne 2023, le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2024 contenait un article 39 qui visait à annuler le revirement de l'Assemblée plénière en réintégrant le DFP dans l'assiette de la rente AT. Cette disposition a suscité une levée de boucliers des associations de victimes, des avocats et d'une partie de la doctrine, et le Conseil constitutionnel l'a censurée pour des raisons de procédure (cavalier social).
Le législateur y est revenu par l'article 90 de la loi de financement de la sécurité sociale pour 2025, précisé par les décrets et l'arrêté du 7 mai 2026 : pour les victimes consolidées à compter du 1er novembre 2026, la rente AT/MP comporte deux parts, l'une professionnelle, l'autre fonctionnelle, cette dernière étant réputée réparer le déficit fonctionnel permanent — ce qui rouvre à la caisse, à hauteur de cette part, le recours sur ce poste. La part fonctionnelle est calculée en points, sur la moitié de la valeur judiciaire du point. Le mécanisme est détaillé dans notre guide du nouveau calcul de la rente, et ses conséquences pour les victimes dans notre analyse de la réforme 2026 du DFP.
| Votre situation | Votre DFP face au recours de la CPAM |
|---|---|
| Consolidation avant le 1er novembre 2026 | Protégé : la rente AT et la pension d'invalidité ne s'imputent pas sur le DFP (jurisprudence de 2023) |
| Consolidation à compter du 1er novembre 2026 | La part fonctionnelle de la rente est réputée réparer le DFP ; le recours de la caisse peut s'exercer sur ce poste à hauteur de cette part. Le reste du DFP, et tous les autres postes personnels, restent hors d'atteinte |
| Accident de droit commun avec pension d'invalidité | Protégé : la pension ne s'impute pas sur le DFP (6 juillet 2023), la réforme ne vise que les rentes AT/MP |
💡 Bon à savoir : la réforme n'est pas rétroactive. Toute victime dont la consolidation est antérieure au 1er novembre 2026 reste sous le régime de 2023 : son DFP demeure hors de l'assiette du recours de la caisse, et l'assureur ne peut pas y imputer la créance CPAM. Raison de plus pour ne pas laisser fixer une date de consolidation sans avis médical indépendant, et pour faire vérifier le décompte de l'assureur avant de signer.
Questions fréquentes
Cette protection concerne-t-elle uniquement les accidents du travail ?
Non. Le revirement de 2023 a des conséquences pour toutes les victimes dont l'indemnisation implique un recours de tiers payeur : accidents du travail, accidents de trajet, mais aussi accidents de droit commun lorsque la pension d'invalidité est en jeu (Cass. civ. 2e, 6 juillet 2023). En accident de la route pur (droit commun), le DFP était déjà un poste personnel non imputable — mais la pension d'invalidité pouvait réduire l'enveloppe. Ce n'est plus le cas.
Mon dossier date de 2021. Puis-je bénéficier de cette jurisprudence ?
Oui, si votre indemnisation n'a pas été définitivement liquidée (c'est-à-dire si vous n'avez pas signé de transaction ou si aucun jugement définitif n'a été rendu). Les arrêts de la Cour de cassation s'appliquent aux instances en cours. Faites vérifier votre dossier par un avocat en dommage corporel.
L'assureur me propose un montant « net de créance CPAM ». Comment savoir si mon DFP est intact ?
Exigez le décompte détaillé poste par poste. L'assureur doit ventiler chaque poste Dintilhac (DFP, PGPF, IP, SE, etc.) et indiquer les montants bruts, les déductions CPAM et les montants nets. Si le DFP brut et le DFP net sont différents, c'est qu'une imputation a été pratiquée — et, pour une consolidation antérieure au 1er novembre 2026, elle est illégale.
La CPAM peut-elle contester cette jurisprudence devant mon tribunal ?
Pour une consolidation antérieure au 1er novembre 2026, la CPAM peut produire ses conclusions et tenter de faire imputer sa créance sur le DFP, mais elle se heurtera aux arrêts de l'Assemblée plénière, que les juridictions du fond appliquent de manière constante depuis 2023. Pour une consolidation postérieure, la caisse n'a plus besoin de contester : la loi lui ouvre le recours sur le DFP à hauteur de la part fonctionnelle de la rente. Tout se joue alors sur l'évaluation du taux fonctionnel à l'expertise.
La réforme du 1er novembre 2026 supprime-t-elle cette protection ?
Pas pour vous, si votre consolidation est antérieure à cette date : la jurisprudence de 2023 continue de s'appliquer intégralement, et une réforme non rétroactive ne peut pas rouvrir un recours sur un DFP déjà protégé. Pour les victimes consolidées à compter du 1er novembre 2026, la rente comporte une part fonctionnelle réputée réparer le DFP, sur laquelle la caisse peut exercer son recours ; les autres postes personnels — souffrances endurées, préjudice esthétique, agrément, sexuel, établissement — restent hors d'atteinte.
Le DFP est-il le seul poste protégé ?
Non. Tous les postes de préjudice personnel (extrapatrimoniaux) sont protégés : souffrances endurées, préjudice esthétique, préjudice d'agrément, préjudice sexuel, préjudice d'établissement. La CPAM ne peut imputer son recours que sur les postes patrimoniaux (dépenses de santé, pertes de gains, incidence professionnelle). Le DFP est simplement le poste sur lequel la bataille jurisprudentielle a été la plus longue — et, pour les consolidations antérieures au 1er novembre 2026, la victoire la plus récente. Sur les règles générales de cumul et d'imputation, voir peut-on être indemnisé deux fois pour le même dommage.
Votre indemnisation est peut-être amputée sans que vous le sachiez
Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel, vérifie les décomptes d'indemnisation pour s'assurer que le DFP de ses clients leur revient intégralement — sans imputation illégale de la créance CPAM. Elle intervient à Lille et à Paris, en phase amiable comme en contentieux.
Contactez le cabinet : 06 84 28 25 95 — Prendre rendez-vous
Références
Textes législatifs et réglementaires
- Loi n° 85-677 du 5 juillet 1985, articles 29 et 31 (recours subrogatoire des tiers payeurs, cadre Badinter)
- Loi n° 2006-1640 du 21 décembre 2006, article 25 (réforme du recours poste par poste)
- Article L. 376-1 du Code de la sécurité sociale (recours subrogatoire de la CPAM, droit de préférence de la victime)
- Article L. 434-2 du Code de la sécurité sociale (rente accident du travail — mode de calcul)
- Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, article 90 ; décrets n° 2026-354 et n° 2026-355 et arrêté du 7 mai 2026 (rente en deux parts, part fonctionnelle réputée réparer le DFP, applicable aux victimes consolidées à compter du 1er novembre 2026)
Jurisprudence
- Cass. Ass. plén., 20 janvier 2023, n° 20-23.673 et 21-23.947 — « La rente ne répare pas le déficit fonctionnel permanent » (revirement)
- Cass. civ. 2e, 6 juillet 2023, n° 21-24.283 — Extension à la pension d'invalidité
- Cass. crim., 3 septembre 2024, n° 23-83.394 — Alignement de la chambre criminelle
- Cass. civ. 2e, 10 octobre 2024, n° 22-23.393 — Confirmation
- Cass. civ. 2e, 7 novembre 2024, n° 23-14.755 — Allocation temporaire d'invalidité et rente viagère d'invalidité des fonctionnaires
- Cass. crim., 19 mai 2009 et Cass. civ. 2e, 11 juin 2009 — Ancienne jurisprudence (dépassée) : la rente AT pouvait s'imputer sur le DFP
Doctrine
- Y. Lambert-Faivre et S. Porchy-Simon, Droit du dommage corporel, Dalloz (dernière édition)
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.