



Victime d'un accident de la route : quel parcours d'indemnisation selon votre situation ?
Mis à jour le 8 novembre 2026
Conducteur blessé, passager polytraumatisé, piéton renversé, motard victime d'un traumatisme crânien : chaque profil de victime d'accident de la route ouvre un parcours d'indemnisation différent. Le régime juridique applicable, les fonds mobilisables et les erreurs à éviter varient considérablement d'une situation à l'autre.
Cette page est conçue comme un point d'entrée. Elle vous permet d'identifier en quelques minutes votre situation, de comprendre vos droits au titre de la loi Badinter et du principe de réparation intégrale, puis de naviguer vers la page détaillée qui correspond précisément à votre cas — pour une indemnisation individualisée de votre préjudice corporel. Si vous étiez au volant ou passager d'une voiture, le cas le plus fréquent, le guide de l'indemnisation d'un accident de voiture reprend chaque étape dans ce cadre.
📌 En bref. Après un accident de la route, votre régime d'indemnisation dépend d'un seul critère : votre statut au moment du choc. Piéton, cycliste ou passager, vous êtes victime non conductrice au sens de la loi Badinter : votre faute simple ne vous est pas opposable et la réparation est intégrale. Conducteur, y compris d'une trottinette électrique, votre indemnisation dépend de votre part de responsabilité, et votre propre garantie conducteur prend le relais si vous êtes seul en cause. Si l'auteur a pris la fuite ou n'était pas assuré, le FGAO intervient. Le parcours qui suit compte cinq étapes, dont deux sont irréversibles : l'expertise médicale et la signature de la transaction. Un accident survenu sur le trajet domicile-travail relève en outre du régime de l'accident de trajet, cumulable avec le droit commun. Le tableau décisionnel ci-dessous donne votre régime selon votre profil.
Un socle commun, la loi du 5 juillet 1985
Depuis la loi du 5 juillet 1985, tout accident de la circulation impliquant un véhicule terrestre à moteur (VTM) relève d'un régime protecteur pour les victimes. Deux principes fondamentaux en découlent :
1. La victime n'a pas à prouver la faute du conducteur responsable pour obtenir réparation. C'est le système dit de l'indemnisation « de plein droit » — une avancée considérable par rapport au droit commun de la responsabilité civile.
2. La réparation doit être intégrale. Tous les préjudices — physiques, psychologiques, économiques, esthétiques — doivent être pris en compte, poste par poste, sans perte ni profit pour la victime. La section consacrée aux postes de préjudice, plus bas, détaille ce que cela recouvre ; qui la loi protège, et où s'arrête son champ, fait l'objet de la page liée ci-dessus.
💡 Bon à savoir — La loi Badinter s'applique dès qu'un véhicule terrestre à moteur est impliqué dans un accident de la circulation, y compris sur une voie privée ou un parking. Elle cède la place au droit commun (articles 1240 et suivants du Code civil) dans quelques cas précis : aucun véhicule à moteur impliqué, comme une collision entre un piéton et un cycliste ; train ou tramway circulant sur une voie qui lui est propre ; engin à l'arrêt dont seule la fonction d'outil est en cause ; compétition sportive sur circuit fermé. La dernière ligne du tableau décisionnel indique la marche à suivre dans ce cas.
Tableau décisionnel : votre régime d'indemnisation selon votre profil
Le tableau suivant vous permet d'identifier en un coup d'œil le régime juridique applicable, la question de la faute, le fonds ou l'assurance qui prend en charge votre indemnisation, et la page détaillée correspondant à votre situation. Deux lignes peuvent vous concerner à la fois : un passager blessé sur le trajet du travail relève de la ligne « passager » pour l'assureur et de la ligne « accident de trajet » pour la caisse, et les deux dossiers avancent en parallèle.
Votre situation |
Régime applicable |
Faute opposable ? |
Qui indemnise ? |
Page détaillée |
|---|---|---|---|---|
| Conducteur non responsable | Loi Badinter | Non | Assurance du responsable | Accident non responsable |
| Conducteur fautif | Badinter (art. 4) | Oui — réduction possible | Garantie conducteur | Conducteurs fautifs |
| Passager transporté | Loi Badinter | Non (sauf faute inexcusable) | Assurance du véhicule | Passagers victimes |
| Piéton renversé | Badinter — protection renforcée | Non, sauf faute inexcusable cause exclusive (recherche volontaire seulement avant 16 ans, après 70 ans ou à 80 % d'invalidité) | Assurance du VTM | Accident voie publique |
| Cycliste | Badinter si VTM impliqué | Non (même régime piéton) | Assurance du VTM | Accident de vélo |
| Motard / deux-roues | Loi Badinter | Oui si conducteur (art. 4) | Assurance responsable ou propre | Accident de moto |
| Trottinette électrique / EDPM | Badinter : l'usager conduit un véhicule à moteur | Oui (art. 4), comme tout conducteur | Assurance du véhicule impliqué, ou garantie personnelle | Accident de trottinette |
| Responsable sans assurance ou sans permis | Loi Badinter | Non | FGAO s'il n'est pas assuré ; son assureur s'il est assuré mais sans permis, qui ne peut vous opposer ce défaut | Sans permis / sans assurance |
| Délit de fuite | Loi Badinter | Non | FGAO | Délit de fuite |
| Véhicule étranger | Loi Badinter | Variable | Assureur étranger, par son représentant en France ou le BCF | Véhicule étranger & BCF |
| Accident de trajet | Badinter + AT/MP | Variable | Assurance + CPAM | Accident de trajet |
| Accident de camion | Loi Badinter | Variable (souvent AT) | Assurance + CPAM | Accident de camion |
| Transport en commun | Badinter pour le bus et le car ; responsabilité du transporteur pour le train et le tram sur voie propre | Non pour passagers | Assurance du transporteur | Transport en commun |
| Accident seul | Garantie conducteur | Sans objet | Assurance propre | Accident seul |
| Accident sur parking | Badinter dès qu'un VTM est impliqué, même sur un parking privé | Variable | Assurance du responsable | Accident sur parking |
| Tracteur / engin agricole | Loi Badinter (VTM) | Variable | Assurance du responsable | Tracteur / engin agricole |
| Proche d'une victime décédée | Loi Badinter (préjudices par ricochet) | Celle de la victime directe, dans les mêmes limites | Assurance du responsable ou FGAO | Décès d'un proche et préjudice d'affection |
| Femme enceinte accidentée | Loi Badinter | Selon votre statut au moment du choc | Assurance du responsable | Accident de la femme enceinte |
| Véhicule emprunté ou loué | Loi Badinter + contrat de location ou d'assurance | Variable selon le contrat | Assurance du véhicule, puis recours | Prêt de voiture ou véhicule de location |
| Rodéo urbain, véhicule utilisé comme arme | Loi Badinter et/ou droit pénal | Non | Assurance, FGAO ou CIVI selon la qualification | Rodéo urbain |
| Véhicule autonome ou semi-autonome | Loi Badinter, plus responsabilité du fait des produits | Selon votre statut au moment du choc | Assurance du véhicule, recours contre le constructeur | Véhicule autonome |
| Accident hors du champ de la loi Badinter | Droit commun (art. 1240 et s. du Code civil) | Oui, la faute se discute | Assurance responsabilité civile du responsable | Accidents hors loi Badinter |

Les 5 étapes de l'indemnisation après un accident de la route : ce que vous avez à décider
Quelle que soit votre situation dans le tableau ci-dessus, le parcours suit une chronologie en cinq temps. Le détail des délais légaux et de leurs sanctions fait l'objet d'une page à part : la procédure d'indemnisation de la loi Badinter, pas à pas. Ce qui suit répond à une autre question : à chaque étape, qu'avez-vous à faire, et qu'avez-vous à décider ? Deux de ces décisions sont irréversibles.
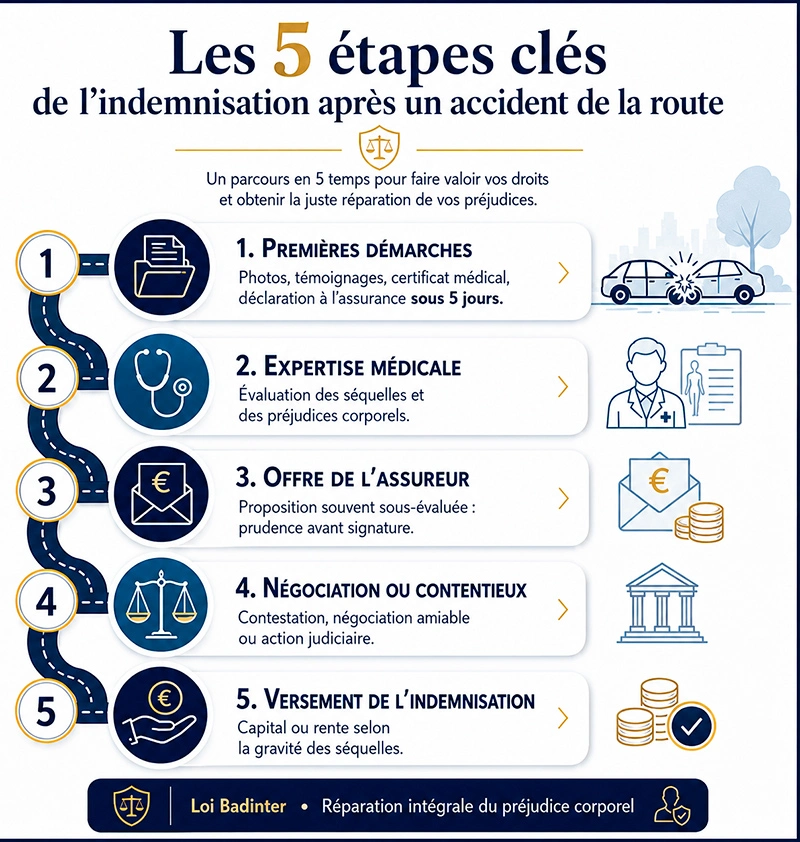
Étape 1 — Les 48 premières heures : ce que vous avez à sécuriser
Les heures et les jours qui suivent l'accident sont décisifs. Il est impératif de conserver un maximum de preuves :
- Recueillir les coordonnées des témoins (noms, adresses, numéros de téléphone). Une attestation rédigée trois ans plus tard, quand l'assureur conteste vos conditions de vie, n'a plus la même force qu'un nom noté le jour même.
- Prendre un maximum de photos du sinistre, du contexte (signalisation, état de la chaussée, obstacles, traces de freinage).
- Demander le procès-verbal de police ou de gendarmerie. C'est la pièce qui fixe les responsabilités ; elle se réclame auprès du procureur de la République et met plusieurs semaines à arriver, d'où l'intérêt de la demander tôt.
- Vérifier que les contrôles d'alcoolémie et de stupéfiants ont été effectués sur l'autre conducteur. S'ils manquent au dossier, ils ne se rattrapent pas.
- Faire rédiger un certificat médical initial décrivant précisément l'ensemble des blessures.
- Déclarer le sinistre à votre assureur dans les 5 jours ouvrés.
Pour le détail de ces premiers gestes : accident de la route : que faire dans les 48 heures ?. Si votre état ne vous permet pas de les accomplir, confiez-les à un proche : aucun de ces documents ne se reconstitue après coup.
Étape 2 — L'expertise : ce qui se joue avant le jour du rendez-vous
L'expertise médicale est le pivot de toute l'indemnisation : c'est elle qui fixe votre taux de déficit fonctionnel, vos souffrances endurées, votre besoin en tierce personne, votre préjudice esthétique et votre incidence professionnelle. Tout le reste n'en sera que le chiffrage.
L'assureur mandate son propre médecin-expert, qu'il rémunère. Ce n'est pas une irrégularité : c'est le fonctionnement normal de la phase amiable. Mais cela veut dire qu'en face, personne ne porte vos doléances si vous ne les portez pas vous-même.
L'essentiel se joue en amont : la mission confiée à l'expert, le dossier médical transmis, la liste écrite de vos doléances, la présence à vos côtés d'un médecin-conseil de victimes. Un poste que personne n'a demandé à l'expert d'examiner n'apparaîtra pas dans son rapport — et ce qui n'est pas dans le rapport ne sera pas indemnisé. Pour préparer ce rendez-vous : bien préparer votre expertise médicale.
Le jour venu, la séance suit un ordre précis, de l'entretien à l'examen clinique puis à la discussion des conclusions : le déroulement de l'expertise médicale, séquence par séquence, indique à quel moment chaque observation doit être faite.
💡 Bon à savoir — L'expertise définitive n'intervient qu'après la consolidation de votre état de santé, c'est-à-dire le moment où les séquelles cessent d'évoluer. Une consolidation fixée trop tôt fige un état qui n'est pas stabilisé : c'est une date qui se discute. En attendant, des provisions peuvent être obtenues pour couvrir vos besoins immédiats.
Étape 3 — L'offre reçue : ce qu'il faut vérifier avant de signer
L'article L. 211-9 du Code des assurances impose deux échéances à l'assureur : une offre dans les huit mois de l'accident, qui peut n'être que provisionnelle s'il n'a pas été informé de votre consolidation, puis une offre définitive dans les cinq mois suivant la date à laquelle il a été informé de cette consolidation. Le non-respect de ces délais est sanctionné : l'indemnité produit alors des intérêts au double du taux légal (art. L. 211-13). Encore faut-il que ces délais aient commencé à courir, ce qui suppose parfois de les déclencher par écrit : c'est l'objet des quatre lettres à envoyer à l'assureur, avec leurs modèles. Le temps qui sépare en pratique l'expertise du versement est détaillé dans la page sur les délais réels d'indemnisation après l'expertise.
Une offre se lit poste par poste, jamais en total. Les deux questions à se poser sont toujours les mêmes : quels postes manquent (tierce personne, incidence professionnelle, frais futurs, aggravation prévisible), et sur quelle base les postes présents ont-ils été chiffrés ? Un montant global, même d'apparence confortable, ne dit rien de ce qu'il couvre — ni de ce qu'il oublie.
⚠️ Attention — Une fois la transaction signée, vous disposez de quinze jours pour la dénoncer (art. L. 211-16 du Code des assurances). Passé ce délai, elle vaut renonciation définitive à tout complément, y compris sur les postes qu'elle ne mentionnait pas. C'est la seconde décision irréversible du parcours.
Étape 4 — Si l'offre ne suit pas : négocier ou saisir le juge
La négociation amiable assistée. La discussion ne porte pas sur un total mais sur des références : les référentiels d'indemnisation des cours d'appel fournissent, poste par poste, les fourchettes que retiennent les juridictions. Opposer une référence judiciaire à un barème interne d'assureur est le seul terrain sur lequel une offre se discute utilement.
Le contentieux judiciaire. Si la négociation n'aboutit pas, le tribunal judiciaire est saisi. Il désigne un expert judiciaire, qui n'est pas rémunéré par l'assureur, et peut accorder une provision par voie de référé sans attendre le jugement au fond. La voie judiciaire est plus longue ; elle est parfois la seule à permettre une évaluation contradictoire.
Étape 5 — Capital ou rente : la forme du versement
L'indemnisation prend la forme d'un capital versé en une fois ou, dans les dossiers les plus lourds, d'une rente indexée, notamment pour la tierce personne et les pertes de revenus futures. Le choix n'est pas neutre : le capital se gère et peut s'épuiser, la rente sécurise mais se révise mal. Le choix peut aussi se faire poste par poste : rien n'interdit de prendre la tierce personne en rente et le reste en capital. Les frais de logement et de véhicule adaptés, eux, se règlent en capital et se chiffrent sur la durée de vie entière — c'est le poste que les offres initiales sous-estiment le plus souvent. Les critères du choix sont détaillés dans capital ou rente : comment choisir.
Ce que comprend l'indemnisation d'un accident de la route
Le principe de la réparation intégrale impose la prise en compte de tous les préjudices, sans perte ni profit pour la victime. En pratique, cela signifie que l'indemnisation ne se négocie jamais en bloc : elle s'additionne poste par poste, selon la nomenclature Dintilhac, qui distingue quatre familles.
1. Ce que vous avez perdu avant la consolidation. Frais médicaux restés à votre charge, frais divers (transports, aide à domicile improvisée, garde d'enfants), revenus perdus pendant l'arrêt, et le déficit fonctionnel temporaire : l'atteinte à votre vie quotidienne pendant les mois d'immobilisation, mesurée en périodes et en taux.
2. Ce que les séquelles vous coûteront ensuite. Soins à vie, appareillages à renouveler, logement et véhicule à adapter, aide humaine permanente, revenus que vous ne percevrez plus, et l'incidence professionnelle : la dévalorisation sur le marché du travail, la pénibilité accrue, la carrière qui ne se déroulera pas comme prévu. C'est la famille la plus lourde, et la plus souvent amputée dans les offres amiables.
3. Ce qui ne se chiffre pas mais s'indemnise. Le déficit fonctionnel permanent est le poste pivot : c'est le taux, fixé par l'expert, qui mesure ce que vous ne pourrez plus faire. S'y ajoutent les souffrances endurées, le préjudice esthétique, le préjudice d'agrément (l'activité sportive ou de loisir abandonnée), le préjudice sexuel, le préjudice d'établissement et, dans les dossiers les plus graves, les préjudices permanents exceptionnels.
4. Ce que subissent vos proches. Le préjudice d'affection, les troubles dans leurs conditions d'existence et, en cas de décès, leurs préjudices propres sont indemnisés pour eux-mêmes : les lignes correspondantes du tableau décisionnel indiquent les pages à consulter.
Depuis la révision de la nomenclature remise le 2 novembre 2026, plusieurs de ces postes portent un nouveau nom, sans que leur montant change : une offre récente peut donc employer d'autres intitulés que ceux du tableau ci-dessous, et un changement de nom ne justifie aucune baisse.
Famille de préjudices |
Ce qu'elle couvre |
Ce que l'offre oublie le plus souvent |
|---|---|---|
| Avant la consolidation | Frais médicaux restés à charge, frais divers, revenus perdus pendant l'arrêt, déficit fonctionnel temporaire | Les frais divers (transports, garde d'enfants, aide improvisée), faute de justificatifs conservés |
| Après la consolidation, sur le plan économique | Soins et appareillages futurs, logement et véhicule adaptés, aide humaine, pertes de gains futures, incidence professionnelle | L'incidence professionnelle et la tierce personne, qui se calculent sur la vie entière |
| Sur le plan personnel | Déficit fonctionnel permanent, souffrances endurées, préjudice esthétique, préjudice d'agrément, préjudice sexuel, préjudice d'établissement | Le préjudice d'agrément et le préjudice sexuel, que l'expert ne retient que s'ils lui sont décrits |
| Pour vos proches | Préjudice d'affection, troubles dans leurs conditions d'existence, préjudices économiques en cas de décès | Le préjudice des proches d'une victime qui a survécu |
Pour passer des postes aux montants, deux pages prennent le relais : le tableau d'indemnisation des accidents de la route, poste par poste, qui donne les fourchettes retenues par les cours d'appel, et les exemples d'indemnisation après un accident de la route, qui montrent ce qu'elles donnent dans des dossiers types, du coup du lapin à la tétraplégie. Cette page s'en tient au parcours : les montants se lisent sur ces deux pages.
Grand handicap : paraplégie, tétraplégie, traumatisme crânien
Le montant d'une indemnisation ne se lit pas dans une grille. Il dépend d'abord de la gravité des séquelles, mesurée par le déficit fonctionnel permanent, puis se construit poste par poste. Entre un dossier de séquelles légères (cervicalgies, cicatrices, quelques mois d'arrêt) et un dossier de grand handicap, où la paraplégie ou la tétraplégie mobilisent l'aide humaine permanente, l'adaptation du logement et la perte totale de revenus, ce ne sont pas les mêmes postes qui portent l'indemnisation — et l'écart ne tient pas au taux de DFP seul.
Deux paramètres changent tout à gravité égale : votre âge à la consolidation, parce que les postes viagers se capitalisent sur l'espérance de vie restante, et votre situation professionnelle, parce que la perte de gains futurs se calcule sur une carrière réelle. Un même taux de DFP ne donne donc pas le même montant à 25 ans et à 60 ans.
💡 Bon à savoir — Dans les dossiers de grand handicap, l'écart entre une offre acceptée seule et une indemnisation négociée tient presque toujours aux mêmes postes : tierce personne permanente, logement et véhicule adaptés, pertes de gains futures. Ce sont précisément ceux que l'assureur ne chiffre pas spontanément, parce qu'ils supposent une évaluation des besoins sur la vie entière.
Dans ces dossiers, chaque séquelle grave a sa page, parce que chacune mobilise des postes et des expertises qui lui sont propres :
Séquelle |
Ce qui pèse le plus dans le dossier |
Page dédiée |
|---|---|---|
| Paraplégie | Logement et véhicule adaptés, aide humaine, perte de carrière | Indemnisation de la paraplégie |
| Tétraplégie | Aide humaine permanente, souvent 24 heures sur 24, et appareillages à vie | Indemnisation de la tétraplégie |
| Traumatisme crânien grave | Troubles cognitifs et du comportement, expertise neuropsychologique | Le traumatisme crânien et ses séquelles |
| Amputation | Prothèses à renouveler, adaptation du poste ou reconversion | Indemnisation d'une amputation |
| Polytraumatisme | Cumul des séquelles, expertise à plusieurs spécialités | Le polytraumatisé et son expertise |
| Coma prolongé, état végétatif ou pauci-relationnel | Prise en charge à vie et préjudices propres des proches | État végétatif et pauci-relationnel |
Un dernier paramètre ne dépend ni des séquelles ni de l'assureur : le temps. L'action se prescrit par dix ans à compter de la consolidation du dommage (art. 2226 du Code civil) — un délai qui paraît long, mais qui court pendant que le dossier médical se constitue : le délai de prescription de l'action en indemnisation.
Cinq erreurs qu'aucune transaction ne rattrape
Le cabinet n'intervient qu'en défense des victimes. D'un dossier à l'autre, ce sont les mêmes erreurs qui reviennent, et elles ont un point commun : aucune ne se rattrape une fois la transaction signée. Elles se commettent presque toujours dans les premières semaines, avant que la victime ait pris conseil.
L'erreur |
Ce qu'elle coûte |
Pour l'éviter |
|---|---|---|
| Signer la première offre sans la lire poste par poste | Elle repose sur les barèmes internes de l'assureur et omet souvent l'incidence professionnelle, les frais futurs, l'aggravation prévisible | Reconnaître une offre trop basse |
| Aller seul à l'expertise médicale | Personne ne traduit vos gênes en postes de préjudice ni ne discute le taux sur le moment | Le médecin-conseil de victimes |
| Ne jamais lire le procès-verbal | La version de l'autre conducteur, seule consignée, peut vous imputer une faute que vous n'avez pas commise | Obtenir le procès-verbal via TransPV |
| Négliger l'état de référence à la consolidation | Sans état précis, une aggravation future se prouve mal des années plus tard | Rouvrir le dossier après aggravation |
| Ignorer que votre assureur gère le dossier pour le compte de l'autre | Sous convention IRCA, votre interlocuteur défend aussi les intérêts financiers du système d'assurance, pas les vôtres | Les pièges de la convention IRCA |
L'accident de trajet et l'accident de mission : un double régime
Lorsque l'accident survient dans un contexte professionnel, deux régimes se superposent : la loi Badinter, qui ouvre la réparation intégrale de droit commun, et le régime AT/MP, qui déclenche la prise en charge par la Sécurité sociale.
Le cumul n'est pas un doublement. La caisse verse des prestations forfaitaires — indemnités journalières, rente d'incapacité — puis exerce un recours sur l'indemnisation versée par l'assureur, poste par poste : ce que verse la Sécurité sociale après un accident du travail. Mal articulé, ce recours peut absorber une part importante de ce qui vous revient, notamment sur les pertes de revenus. Bien articulé, il laisse intacts les postes personnels (souffrances endurées, préjudice esthétique, préjudice d'agrément), sur lesquels la caisse n'a aucun droit.
La distinction entre les deux qualifications compte aussi : l'accident de trajet (domicile-travail) et l'accident de mission n'obéissent pas aux mêmes règles, notamment quant à la faute inexcusable de l'employeur. Le tableau décisionnel renvoie à la page trajet ; pour l'autre cas de figure : l'indemnisation de l'accident de mission.
Ce que change l'intervention d'une avocate, levier par levier
Une victime qui sort de plusieurs mois d'hospitalisation négocie avec un professionnel du règlement de sinistres, sur un terrain dont elle ne connaît ni les postes, ni les références, ni les délais. Le déséquilibre n'est pas une question de mauvaise foi : il est structurel.
Concrètement, l'intervention d'un avocat porte sur cinq leviers :
- Rendre l'expertise contradictoire : peser sur la mission confiée à l'expert, assister à l'examen avec un médecin-conseil de victimes, contester les conclusions par un dire.
- Obtenir des provisions sans attendre la consolidation, à l'amiable ou par référé, quand les revenus s'arrêtent et que les frais commencent.
- Chiffrer sur les référentiels judiciaires, poste par poste, plutôt que de discuter un total.
- Articuler le recours des organismes sociaux pour qu'il ne vienne pas absorber vos postes personnels.
- Anticiper l'aggravation, la capitalisation du besoin en tierce personne et l'évolution professionnelle, qui ne se rattraperont pas après la transaction.
L'essentiel se joue avant l'expertise, quand la mission de l'expert se rédige encore. Le cabinet de Maître Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, intervient exclusivement en défense des victimes, à Lille et à Paris : notre approche du dommage corporel, ou contactez le cabinet — ☎ 06 84 28 25 95. Le premier avis, donné au téléphone, est gratuit.
Vidéo : les 3 pièges à éviter après un accident de la route
En quelques minutes, Maître Marteau-Péretié présente les trois pièges les plus fréquents tendus par les compagnies d'assurance après un accident de la route avec dommages corporels.
Questions fréquentes sur l'indemnisation des accidents de la route
Combien de temps dure la procédure d'indemnisation après un accident de la route ?
La durée dépend d'abord du délai de consolidation : quelques mois à deux ans pour des séquelles légères, plusieurs années pour un traumatisme crânien sévère ou une paraplégie. Pendant cette période, des provisions peuvent être obtenues pour couvrir les frais et la perte de revenus.
Ma part de responsabilité dans l'accident me prive-t-elle de toute indemnisation ?
Non, dans la plupart des cas. Passager, piéton, cycliste ou mineur de moins de 16 ans : votre faute ne peut pratiquement pas vous être opposée. Conducteur : l'article 4 de la loi Badinter prévoit une réduction ou une exclusion selon la gravité de votre faute, appréciée au cas par cas. Un conducteur en partie fautif reste, dans la plupart des situations, indemnisé : la ligne « conducteurs fautifs » du tableau décisionnel renvoie à la page dédiée.
Les sommes reçues après un accident de la route sont-elles imposées ?
Les indemnités versées en capital pour réparer un préjudice corporel ne sont pas imposables. Les rentes obéissent à des règles particulières, et les revenus du placement du capital sont imposés comme tout revenu financier : le détail figure dans l'imposition des indemnisations.
Que se passe-t-il si mes séquelles s'aggravent après l'indemnisation ?
La transaction ne couvre que l'état constaté à la consolidation. Une aggravation postérieure ouvre droit à une indemnisation complémentaire, à condition de la démontrer médicalement et d'établir son lien avec l'accident : le guide de réouverture du dossier est lié plus haut, dans les erreurs à éviter.
La plainte pénale conditionne-t-elle l'indemnisation par l'assureur ?
Non, la plainte pénale n'est pas une condition de l'indemnisation civile. Toutefois, dans certains cas (délit de fuite, alcool/stupéfiants, blessures graves), la plainte peut renforcer votre dossier.
L'assureur peut-il réduire mon indemnisation si je ne portais pas la ceinture ou le casque ?
Le non-port ne supprime pas votre droit à indemnisation, mais peut entraîner une réduction si un lien de causalité est établi avec l'aggravation des blessures. Notre analyse : casque non porté, ceinture oubliée : quelle incidence réelle ?
Pourquoi est-ce mon propre assureur qui me fait une offre ?
Parce que les assureurs appliquent entre eux la convention IRCA : lorsque deux véhicules assurés sont impliqués et que l'atteinte permanente ne dépasse pas 5 %, c'est en général l'assureur du véhicule dans lequel vous vous trouviez qui gère votre dossier et vous indemnise, avant de se faire rembourser par l'assureur du responsable. Cette convention ne vous est pas opposable : son offre se vérifie comme celle de n'importe quel assureur. Ses pièges figurent dans le tableau des erreurs, plus haut.
J'étais seul en cause : qui m'indemnise ?
Si aucun autre véhicule n'est impliqué, c'est votre propre garantie du conducteur qui vous indemnise, si votre contrat en comporte une, dans les limites de seuil et de plafond qu'il fixe. Vos passagers, eux, sont indemnisés par votre assureur au titre de la loi Badinter. Si l'état de la chaussée a causé l'accident, le gestionnaire de la voie peut en outre être recherché pour défaut d'entretien, devant le juge administratif.
L'essentiel du parcours en sept points
Le point |
Ce qu'il faut en retenir |
|---|---|
| Votre statut au moment du choc | Il détermine tout le reste. Non-conducteur (piéton, cycliste, passager) : votre faute simple ne vous est pas opposable. Conducteur, y compris d'une trottinette électrique : elle peut réduire ou exclure votre droit. |
| Qui indemnise | L'assureur du responsable en principe ; votre garantie conducteur si vous êtes seul en cause ; le FGAO si l'auteur a pris la fuite ou n'était pas assuré. |
| Les deux décisions irréversibles | Le jour de l'expertise, et la signature de la transaction. Tout le reste se rattrape ; ces deux-là, non. |
| Les délais de l'assureur | Une offre dans les huit mois de l'accident, définitive dans les cinq mois suivant l'information de la consolidation (art. L. 211-9 C. assur.). Quinze jours pour dénoncer la transaction signée. |
| Votre délai à vous | Dix ans à compter de la consolidation du dommage pour agir (art. 2226 du Code civil). |
| Ce qui fait l'écart des montants | Rarement le taux de DFP seul : surtout la tierce personne, l'incidence professionnelle et les frais futurs, capitalisés selon votre âge à la consolidation. |
| Accident dans un cadre professionnel | Deux régimes se superposent. Le recours de la caisse ne porte pas sur vos postes personnels : souffrances endurées, préjudice esthétique, préjudice d'agrément. |
Si votre situation figure dans le tableau décisionnel en haut de page, la ligne correspondante vous mène à l'analyse détaillée de votre cas.
Et maintenant ? Vos 3 prochaines étapes
- Constituer — Constituer son dossier d'indemnisation. Les pièces qui ne se reconstituent pas après coup.
- Vérifier — Vérifier une offre d'indemnisation, poste par poste. Avant que la signature ne ferme le dossier.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Cette page a une vocation informative et ne se substitue pas à une consultation juridique personnalisée.
Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinet à Lille et à Paris — 06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter