



Tableau d’indemnisation accident corporel 2026 : montants réels par poste de préjudice
Page mise à jour le 5 novembre 2026
📌 En bref. Il n’existe pas de tableau d’indemnisation officiel en France : le droit ne fixe aucun barème obligatoire, chaque poste de préjudice s’évalue cas par cas. Il existe des référentiels indicatifs construits à partir des décisions des cours d’appel, dont le plus utilisé est le référentiel Mornet. Leurs fourchettes en 2026 : le déficit fonctionnel temporaire total est indemnisé 25 à 30 € par jour ; des souffrances endurées cotées 4/7 se situent entre 8 000 et 20 000 € ; pour un taux de 1 à 15 %, le point de déficit fonctionnel permanent vaut 1 770 à 2 300 € entre 31 et 40 ans, contre 1 210 à 1 430 € entre 61 et 70 ans ; un préjudice esthétique 3/7, entre 4 000 et 8 000 €. Ce sont des points de départ, ni des plafonds ni des garanties, que la nomenclature révisée de 2026 ne modifie pas. Les tableaux poste par poste figurent ci-dessous, et le tableau complet se télécharge en PDF.
📄 Télécharger le tableau d'indemnisation 2026 (PDF)
Vous venez d’être victime d’un accident corporel et vous cherchez un tableau d’indemnisation. C’est une réaction naturelle. Et vous allez trouver sur internet des dizaines de calculateurs et de simulateurs qui prétendent vous donner ce chiffre en quelques clics.
Méfiance. Ces outils ne sont pas neutres : ils sont presque toujours conçus par des compagnies d’assurance ou des plateformes commerciales qui ont tout intérêt à vous donner un chiffre bas — un chiffre que vous accepterez sans vous battre.
La vérité, c’est qu’en droit français, il n’existe pas de tableau d’indemnisation officiel et obligatoire. Ce n’est pas un vide juridique : c’est un choix délibéré du législateur, fondé sur le principe d’individualisation de la réparation. Votre préjudice est unique. Votre indemnisation doit l’être aussi.
Ce qui existe en revanche, ce sont des référentiels indicatifs utilisés par les cours d’appel — des fourchettes qui reflètent la jurisprudence réelle, poste par poste. Ce sont ces montants que vous trouverez ici, accompagnés d’un exemple de calcul complet.
Pourquoi il n’y a pas de « tableau d’indemnisation » unique
Le principe fondamental du droit du dommage corporel français est celui de la réparation intégrale : ni perte ni profit. La victime doit être replacée dans la situation qui aurait été la sienne sans l’accident. Ce principe s’oppose à l’idée même d’un tableau forfaitaire.
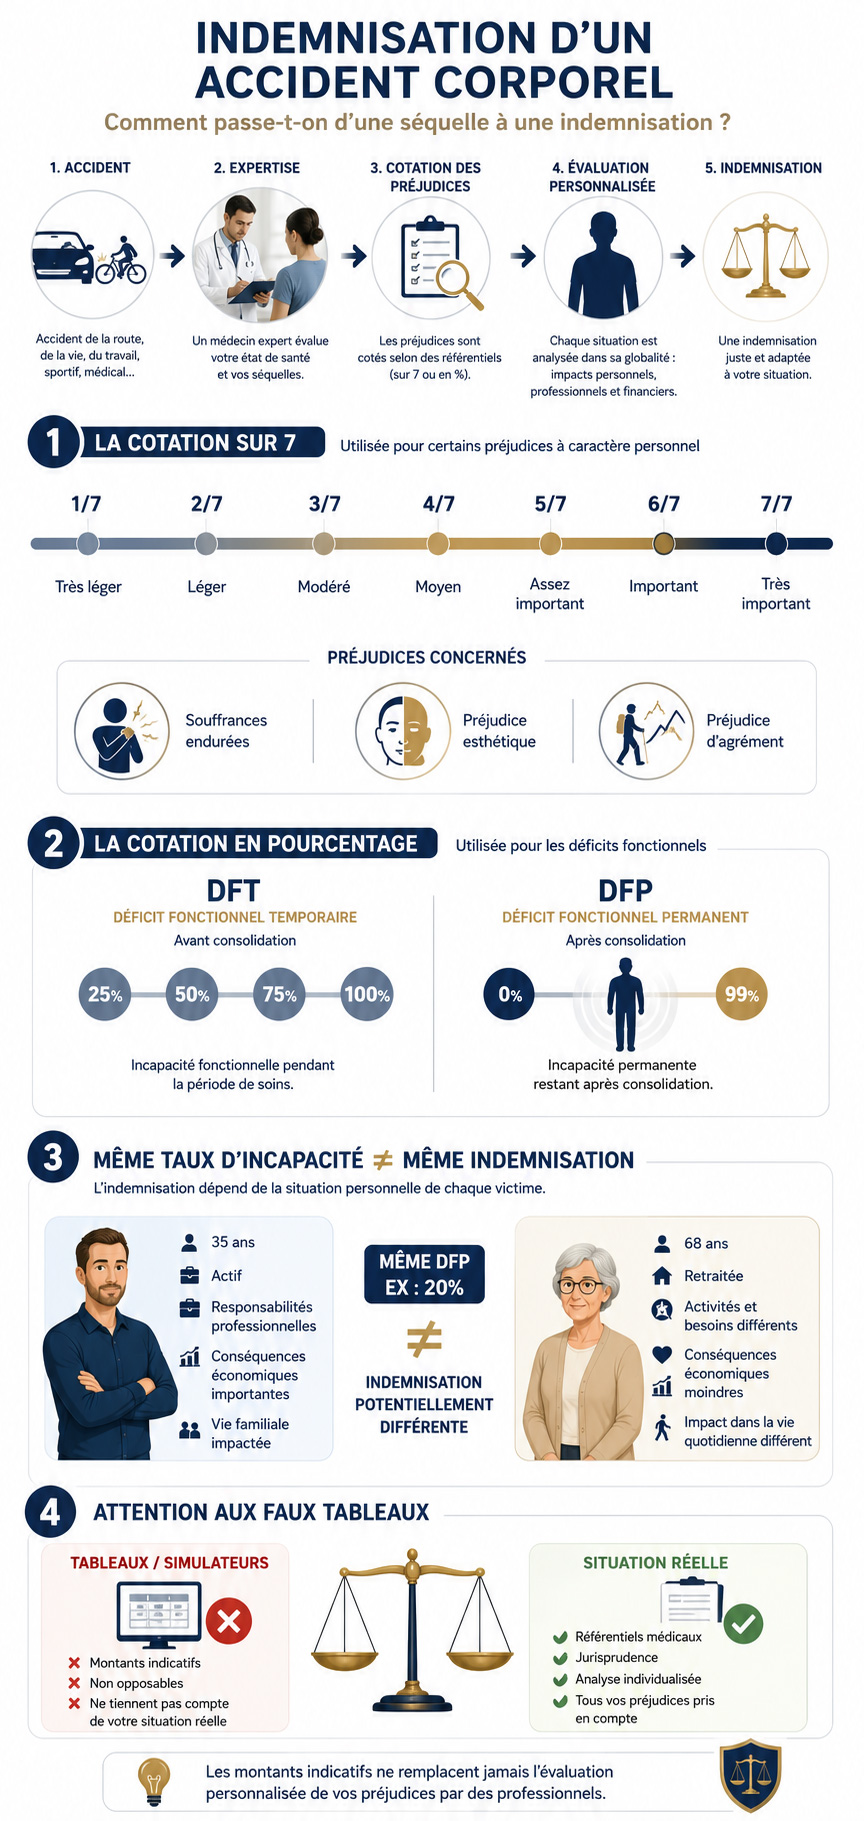
Deux victimes présentant le même taux d’incapacité permanente ne seront pas indemnisées de la même façon si l’une est cadre de 35 ans et l’autre retraitée de 68 ans. Deux cicatrices identiques ne valent pas le même montant selon qu’elles se trouvent sur le visage d’un comédien ou dans le dos d’une personne qui n’expose jamais cette zone. Pourquoi les tableaux trouvés sur internet sont souvent des pièges : individualisation contre barèmes, combien pouvez-vous perdre en acceptant leur offre.
Les deux systèmes de cotation à connaître
L’échelle de 1 à 7 : la cotation des préjudices qualitatifs
Pour les préjudices qui ne se mesurent pas en pourcentage d’incapacité, le médecin expert utilise une échelle de 1 à 7. Cette échelle s’applique aux souffrances endurées et au préjudice esthétique, temporaire comme permanent ; le préjudice d’agrément, lui, ne se cote pas : il se décrit et se prouve, activité par activité.
Cotation |
Qualification |
|---|---|
| 1/7 | Très léger |
| 2/7 | Léger |
| 3/7 | Modéré |
| 4/7 | Moyen |
| 5/7 | Assez important |
| 6/7 | Important |
| 7/7 | Très important |
La cotation en pourcentage (préjudices fonctionnels)
Pour le déficit fonctionnel permanent (DFP) et le déficit fonctionnel temporaire (DFT), le médecin expert raisonne en pourcentage — de 0 % à 99 % pour le DFP, en classes de I à IV pour le DFT. C’est l’avocat qui traduit ensuite ce pourcentage en valeur monétaire, en s’appuyant sur les référentiels des cours d’appel et sur la situation personnelle de la victime. Le taux ne dit pas tout du préjudice : le rapport de révision de la nomenclature, remis le 2 novembre 2026, relève que le taux d’AIPP « ne traduit pourtant que l’atteinte physiologique », et demande d’apprécier aussi l’aspect subjectif du déficit fonctionnel permanent : douleurs, perte de qualité de vie, troubles dans les conditions d’existence.
Les montants réels poste par poste : les fourchettes 2026 des cours d’appel
Ces fourchettes sont indicatives et non limitatives. Elles constituent un point de départ que l’argumentation d’un avocat peut dépasser. Les postes sont classés ci-dessous selon la nomenclature Dintilhac, la grille commune aux juridictions, aux experts et aux assureurs ; les valeurs sont celles du référentiel Mornet dans son édition en vigueur, celle de septembre 2025, appliquée par les cours d’appel en 2026 ; ses valeurs du point de DFP sont identiques à celles de l’édition de septembre 2024, et il n’existe pas d’édition 2026.
Emportez le tableau avec vous. Toutes les fourchettes indicatives 2026 par poste de préjudice, selon la nomenclature Dintilhac de 2005, toujours appliquée par les juridictions, dans un document à conserver et à comparer avec l'offre de votre assureur.
📄 Télécharger le tableau d'indemnisation 2026 (PDF)Avant la consolidation : les préjudices temporaires, du DFT aux souffrances endurées
Poste de préjudice |
Base de calcul |
Fourchette observée |
|---|---|---|
| Déficit fonctionnel temporaire total (100 %) | Par jour d’incapacité totale | 25 € à 30 €/jour |
| DFT classe IV (75 %) | Par jour | 19 € à 22 €/jour |
| DFT classe III (50 %) | Par jour | 12 € à 15 €/jour |
| DFT classe II (25 %) | Par jour | 6 € à 8 €/jour |
| DFT classe I (10 %) | Par jour | 2,50 € à 3 €/jour |
| Souffrances endurées 1/7 | Cotation expert | jusqu'à 2 000 € |
| Souffrances endurées 2/7 | Cotation expert | 2 000 € – 4 000 € |
| Souffrances endurées 3/7 | Cotation expert | 4 000 € – 8 000 € |
| Souffrances endurées 4/7 | Cotation expert | 8 000 € – 20 000 € |
| Souffrances endurées 5/7 | Cotation expert | 20 000 € – 35 000 € |
| Souffrances endurées 6/7 | Cotation expert | 35 000 € – 50 000 € |
| Souffrances endurées 7/7 | Cotation expert | 50 000 € – 80 000 €, au-delà dans les cas exceptionnels |
Le déficit fonctionnel temporaire regroupe les périodes d'incapacité temporaire totale (l'« ITT » au sens civil) et partielle subies jusqu'à la consolidation. Pour comprendre comment ces périodes sont évaluées par l'expert puis chiffrées par votre avocat, consultez notre page dédiée : ITT et DFT : calcul, barème et montant de l'indemnisation.
Après la consolidation : les préjudices permanents, du point de DFP au préjudice d’établissement
Poste de préjudice |
Base de calcul |
Fourchette observée |
|---|---|---|
| DFP — valeur du point entre 11 et 20 ans (taux de 1 à 30 %) | Par point de taux | 2 150 € – 3 795 € |
| DFP — valeur du point entre 31 et 40 ans (taux de 1 à 30 %) | Par point de taux | 1 770 € – 3 090 € |
| DFP — valeur du point entre 41 et 50 ans (taux de 1 à 30 %) | Par point de taux | 1 580 € – 2 685 € |
| DFP — valeur du point entre 61 et 70 ans (taux de 1 à 30 %) | Par point de taux | 1 210 € – 1 760 € |
| Le point monte avec le taux, par tranches de 5 % : le bas de chaque fourchette vaut pour un taux de 1 à 5 %, le haut pour un taux de 26 à 30 %. Pour un taux donné, le tableau taux par taux et âge par âge figure sur la page de la valeur du point d’AIPP. | ||
| Préjudice esthétique 1/7 | Cotation expert | jusqu'à 2 000 € |
| Préjudice esthétique 3/7 | Cotation expert | 4 000 € – 8 000 € |
| Préjudice esthétique 5/7 | Cotation expert | 20 000 € – 35 000 € |
| Préjudice esthétique 7/7 | Cotation expert | 50 000 € – 80 000 € et plus |
| Préjudice d’agrément | Selon activités perdues | 3 000 € – 20 000 € |
| Préjudice sexuel | Selon gravité | 3 000 € – 25 000 € |
| Préjudice d’établissement | Selon situation | 10 000 € – 60 000 € et plus |
⚠️ Important : l’assureur applique ses propres barèmes internes, qui ne sont pas publics et ne vous sont pas opposables. Un écart avec les fourchettes ci-dessus n’a donc rien d’anormal — mais il doit être justifié poste par poste, et c’est à l’assureur de le faire.
Nomenclature révisée de 2026 : ce qui change, et ce qui ne change pas, dans ces tableaux
Le 2 novembre 2026, un groupe de travail de la Cour de cassation a remis une version révisée de la nomenclature Dintilhac. Elle ne fixe aucun montant : les fourchettes ci-dessus, tirées de l’édition de septembre 2025 du référentiel Mornet, restent celles que les juridictions appliquent. Elle renomme en revanche plusieurs postes de ces tableaux. Les souffrances endurées deviennent les souffrances endurées temporaires (SET), le préjudice esthétique se dédouble en PET et PESP, et le préjudice d’agrément, le préjudice sexuel et le préjudice d’établissement deviennent des postes « permanents » (PAP, PSP, PETP) ; le DFT et le DFP gardent leur nom. Le sens de chaque sigle figure dans notre glossaire du dommage corporel.
Deux précisions de la définition révisée pèsent sur le chiffrage. Le DFT couvre expressément, avant la consolidation, l’impossibilité ou la limitation de la pratique sportive ou de loisirs et l’altération de la vie affective et sexuelle : ces composantes doivent être décrites à l’expertise et chiffrées, et non absorbées sans examen dans la base journalière. Et les souffrances endurées incluent « la répercussion que peuvent avoir les circonstances entourant le fait dommageable », comme des faits commis dans un cadre intrafamilial ou une atteinte à la dignité : un argument pour se situer haut dans la fourchette. Ces propositions n’ont pas de force contraignante, sauf lorsqu’elles reprennent la jurisprudence ; l’ensemble est présenté dans notre analyse de la nomenclature Dintilhac révisée.
💡 Bon à savoir. Si une offre ou un rapport emploie les nouveaux sigles (SET, PESP, PAP…), les fourchettes de cette page s’appliquent toujours au poste correspondant : un changement de nom ne justifie aucune baisse de montant. Vérifiez seulement que le poste renommé couvre bien tout ce que couvrait l’ancien.
Le tableau d'indemnisation selon le type d'accident
Les fourchettes par poste ci-dessus s'appliquent à tous les accidents corporels. Mais selon l'origine de votre accident, le cadre juridique, le responsable de l'indemnisation et certains plafonds changent. Voici l'essentiel, type par type, et la page qui développe chacun.
Type d’accident |
Cadre juridique et qui indemnise |
Ce qui change pour le tableau |
La page qui développe |
|---|---|---|---|
| Accident de la route (voiture, piéton, vélo, trottinette) | Loi Badinter du 5 juillet 1985 ; l’assureur du véhicule impliqué. Passager, piéton et cycliste presque toujours intégralement indemnisés, le conducteur selon sa part de responsabilité | Rien : mêmes postes, mêmes fourchettes | Accident de la route |
| Accident de moto ou de scooter | Loi Badinter ; assureur adverse ou garantie du conducteur | Les postes permanents — DFP, agrément, tierce personne — pèsent le plus lourd, blessures graves fréquentes | Accident de moto |
| Accident de la vie sans tiers responsable (chute domestique, bricolage, loisir) | Votre garantie accidents de la vie (GAV) ou votre prévoyance | Tout : seuils d’AIPP, plafonds et postes exclus par le contrat ; ce n’est pas le tableau de cette page qui s’applique | Le tableau des GAV, assureur par assureur (AXA, Macif, GMF…) |
| Accident du travail ou maladie professionnelle | Prestations forfaitaires de la Sécurité sociale ; réparation complémentaire en cas de faute inexcusable de l’employeur, intégrale contre un tiers responsable | Sans faute inexcusable ni tiers responsable, les postes personnels du tableau ne sont pas indemnisés, sauf le DFP pour une consolidation à compter du 1er novembre 2026 : la part fonctionnelle de la rente le couvre, à la moitié de la valeur du point | Accident du travail |
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
Exemple de calcul complet : d’une offre globale à un chiffrage poste par poste
⚠️ Lecture de cet exemple. Le dossier ci-dessous est reconstitué à titre pédagogique : il ne correspond à aucun client identifiable, et ses montants sont repris des fourchettes publiées plus haut sur cette page. Il sert à montrer où se creuse l’écart entre une offre globale et un chiffrage poste par poste, pas à annoncer un résultat. D’autres situations, du coup du lapin à la tétraplégie, sont chiffrées sur notre page d’exemples d’indemnisation pour une victime non responsable.
Hypothèse retenue : victime de 42 ans, accident de la route non responsable, consolidée avec un DFT total de 45 jours et un DFT classe III de 120 jours, des souffrances endurées cotées 4/7, un DFP de 12 %, un préjudice esthétique 3/7 et une incidence professionnelle reconnue.
Offre spontanée de l’assurance
Poste |
Montant proposé |
|---|---|
| DFT (total + classe III) | 2 025 € |
| Souffrances endurées 4/7 | 6 000 € |
| DFP 12 % à 42 ans | 21 600 € |
| Préjudice esthétique 3/7 | 1 800 € |
| Incidence professionnelle | 5 000 € |
| Total offre assureur | 36 425 € |
Le même dossier, chaque poste discuté et documenté
Poste |
Montant argumenté |
Écart |
|---|---|---|
| DFT (total + classe III) | 2 700 € | +675 € |
| Souffrances endurées 4/7 | 12 500 € | +6 500 € |
| DFP 12 % à 42 ans (12 × 2 025 €) | 24 300 € | +2 700 € |
| Préjudice esthétique 3/7 | 5 200 € | +3 400 € |
| Incidence professionnelle | 22 000 € | +17 000 € |
| Frais divers non réclamés | 3 800 € | +3 800 € |
| Total après discussion poste par poste | 70 500 € | +34 075 € |
La ligne « frais divers non réclamés » est la plus parlante : rien ne la fait apparaître dans l’offre tant que la victime ne produit pas ses justificatifs, et chaque euro avancé qui n’est pas réclamé est perdu.
Ce que ces tableaux ne disent pas
- Les postes oubliés : un poste qui n’est pas réclamé n’est jamais proposé spontanément — préjudice d’établissement, frais futurs, incidence professionnelle à long terme, préjudice des proches, ou les postes consacrés plus récemment, que la nomenclature révisée intègre : angoisse de mort imminente, attente et inquiétude des proches, préjudice d’anxiété. Ces postes représentent souvent les montants les plus importants.
- L’état antérieur instrumentalisé : l’assureur invoque systématiquement vos antécédents médicaux pour minorer votre DFP. Un avocat sait comment démontrer que l’accident a aggravé un état qui, sans lui, ne vous aurait causé aucun préjudice à cette date — les lombalgies post-traumatiques sans hernie en sont l’exemple le plus fréquent.
- Rente ou capital, et le taux de capitalisation : pour les préjudices permanents les plus lourds, le mode de règlement et le barème de capitalisation retenu peuvent faire varier l’indemnisation finale de plusieurs centaines de milliers d’euros. Ce choix a sa propre page : rente ou capital, quel choix et quel barème ; la tierce personne à vie est le poste où il pèse le plus.
- La juridiction : les fourchettes varient selon les cours d’appel. Connaître la jurisprudence locale — celle de la cour d’appel de Douai pour le Nord, celle de Paris pour l’Île-de-France — est un avantage concret que votre avocat utilise.
Une évaluation personnalisée, pas un simulateur
Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel — titulaire du Diplôme Universitaire en Réparation juridique du Dommage Corporel (Université de Poitiers, 2015) — reçoit à Lille et à Paris. Le travail consiste à reprendre le dossier poste par poste, à confronter l’offre de l’assureur aux référentiels de la cour d’appel compétente et aux décisions récentes, et à documenter ce que les fourchettes ne peuvent pas contenir : l’âge, le métier, les activités interrompues.
Un tableau de fourchettes situe un ordre de grandeur. Il ne remplace ni la lecture du rapport d’expertise, ni la discussion des cotations qui y figurent — c’est là que se décide le montant réel de votre dossier.
Ce que cette page ne traite pas
Cette page donne les fourchettes par poste. La valeur du point de DFP taux par taux, avec ses exemples chiffrés, est sur la page de la valeur du point d’AIPP ; les scénarios complets, blessure par blessure, sur la page des exemples d’indemnisation ; le mécanisme général du calcul et le calendrier de versement, sur la page « combien vais-je toucher » ; les contrats accidents de la vie, sur le tableau des GAV ; le choix entre rente et capital, sur sa page propre. Les barèmes eux-mêmes — Mornet, Gazette du Palais, ONIAM — sont comparés sur la page des barèmes du préjudice corporel.
FAQ — Tableaux d’indemnisation et cotations
Les montants de ce tableau sont-ils garantis ?
Non — et méfiez-vous de tout site qui vous garantirait un montant. Ces fourchettes reflètent la jurisprudence observée, mais votre indemnisation dépend de votre situation personnelle, de votre âge, de vos revenus, de vos activités et de l’argumentation de votre avocat. Elles constituent un point de départ, pas un plafond.
L’assureur peut-il m’imposer ses propres barèmes ?
Non. Les barèmes internes des assureurs n’ont aucune valeur légale obligatoire. Ils ne vous sont pas opposables. L’assureur qui vous présente « son » tableau comme une référence incontournable cherche simplement à limiter sa dépense. Vous pouvez et devez les contester : pourquoi le barème de l'assureur ne s'impose pas à la victime.
Pourquoi la valeur du point DFP varie-t-elle selon l’âge ?
Parce qu’une jeune victime vivra plus longtemps avec ses séquelles qu’une victime âgée. La valeur du point intègre une espérance de vie statistique : plus vous êtes jeune au moment de la consolidation, plus la valeur de chaque point de DFP est élevée. Elle varie aussi avec le taux : le référentiel Mornet la fait monter par tranches de 5 %, si bien qu’entre 31 et 40 ans, le point vaut 2 035 € pour un taux de 10 % et 3 090 € pour un taux de 30 %.
Comment savoir si l’offre de l’assureur est correcte ?
Comparez poste par poste avec les fourchettes du référentiel. Si l’offre est inférieure à la fourchette basse pour un ou plusieurs postes, ou si certains postes ne sont pas mentionnés, c’est un signal d’alarme. Consultez un avocat avant de signer quoi que ce soit : vérifier une offre d’indemnisation avant d’accepter.
Peut-on réclamer une indemnisation pour plusieurs postes en même temps ?
Oui — et c’est même obligatoire pour une réparation intégrale. Les postes de préjudice sont indépendants et cumulables : le DFP ne couvre pas les souffrances endurées, qui ne couvrent pas le préjudice esthétique, qui ne couvre pas l’incidence professionnelle. Chaque poste s’évalue et s’indemnise séparément. Attention : pour les victimes d’accident du travail consolidées à compter du 1er novembre 2026, le DFP est réputé réparé par la part fonctionnelle de la rente, selon des règles distinctes du droit commun — voir la réforme 2026 du DFP pour les victimes d'AT/MP.
Existe-t-il un tableau d’indemnisation FIVA 2026 pour les victimes de l’amiante ?
Oui, mais c’est un barème distinct de celui de cette page. Le Fonds d’indemnisation des victimes de l’amiante applique son propre barème indicatif, adopté par son conseil d’administration, qui fixe des montants par pathologie et par taux d’incapacité, et il indemnise aussi les ayants droit. Son offre peut être contestée devant la cour d’appel dans les deux mois de sa notification ; le juge raisonne alors avec les référentiels de droit commun, dont les fourchettes de cette page donnent l’ordre de grandeur.
La cicatrice est-elle un poste à part entière ?
Oui. La cicatrice visible est indemnisée au titre du préjudice esthétique, avec sa propre cotation de 1 à 7. C’est l’un des postes les plus systématiquement sous-évalués par les assureurs — cicatrice après un accident : combien ça vaut vraiment.
Les postes de ce tableau changent-ils de nom avec la nomenclature révisée de 2026 ?
Certains, oui. Les souffrances endurées deviennent les souffrances endurées temporaires (SET), le préjudice esthétique se dédouble en temporaire (PET) et permanent (PESP), et l’agrément, le préjudice sexuel et l’établissement prennent le qualificatif « permanent » (PAP, PSP, PETP). Le DFT et le DFP gardent leur nom. Les montants ne changent pas : la version révisée, remise le 2 novembre 2026, définit des postes, elle ne fixe pas de fourchettes.
Et maintenant ? Vos 3 prochaines étapes
1. Comprendre comment les taux sont fixés : le déroulement de l’expertise médicale, séquence par séquence.
2. Chiffrer votre dossier poste par poste : les arguments de l’assureur pour minorer le DFP, et les réponses.
3. Agir avant de signer : ne jamais signer une transaction sans avis indépendant.
➤ Demandez une consultation — Cabinet Marteau-Péretié, Lille & Paris
 Je vous rappelle gratuitement
 Me contacter