



Indemnisation après un accident corporel : pourquoi elle est 100 % individualisée, et quel régime s'applique à vous
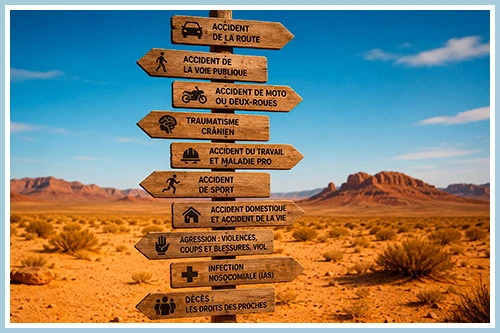
📌 En bref. L'indemnisation d'une victime est 100 % individualisée, à deux niveaux : le régime dépend des circonstances de l'accident, le montant dépend de la personne — ses séquelles, son âge, son métier, sa vie familiale. Deux victimes du même accident ne reçoivent pas la même somme. Sur la route, la loi Badinter indemnise piéton, cycliste et passager sans faute à prouver ; au travail, la Sécurité sociale répare forfaitairement et seule la faute inexcusable ouvre un complément ; chez soi ou en club, tout dépend d'un tiers responsable ou de vos garanties ; quand personne n'est identifié ou solvable, un fonds prend le relais (FGAO, CIVI, ONIAM). Dans tous les cas, la réparation se construit poste par poste, jamais à partir d'un barème. Le tableau d'orientation indique, pour chaque situation, le régime, qui doit vous régler, si une faute doit être prouvée et le guide détaillé.
Vous venez de subir un accident. Votre corps est touché, votre vie bouleversée, et une question revient en boucle : à qui dois-je m'adresser, et sur quelle base ?
La réponse tient en un principe : la réparation intégrale et individualisée. Pas de barème standard, pas de forfait : on répare tout votre préjudice, rien que votre préjudice, tel qu'il est pour vous. Et cette individualisation commence avant même le chiffrage, par l'origine de l'accident. Un même traumatisme — une fracture, un traumatisme crânien, une amputation — ne se répare pas de la même façon selon qu'il survient sur la route, au travail, dans un escalier, sur un terrain de sport ou à l'hôpital. Le texte applicable change, l'interlocuteur change, la preuve exigée change, et les délais aussi. C'est ce premier aiguillage qui décide de la suite, bien avant la discussion sur les montants.
Cette page sert à cela : vous orienter. Elle ne développe ni les principes du droit du dommage corporel, ni le détail de chaque poste de préjudice, ni les montants — d'autres pages du site s'en chargent, et elle vous y conduit. Avant de choisir une catégorie, une question préalable peut se poser : ai-je seulement droit à une indemnisation ?
Quel régime s'applique à votre accident ? Le tableau d'orientation
Repérez la ligne qui correspond à votre situation. La colonne « faute à prouver » répond à la question qui arrête le plus de dossiers avant même qu'ils commencent : dans la majorité des régimes, aucune faute n'a à être démontrée — c'est l'origine de l'accident qui ouvre le droit. Quand une même situation relève de deux régimes, les deux lignes sont indiquées ; la combinaison est traitée plus bas.
| Votre situation | Régime applicable | Qui vous indemnise | Faute à prouver ? | Le guide détaillé |
|---|---|---|---|---|
| Heurté par un véhicule à moteur : piéton, cycliste, passager, trottinette | Loi Badinter du 5 juillet 1985 | L'assureur du véhicule impliqué | Non — l'implication suffit, même sans choc | Accident de la voie publique |
| Conducteur blessé, un autre véhicule est impliqué | Loi Badinter | L'assureur de l'autre véhicule, réduction possible en cas de faute | Non, mais votre propre faute peut réduire la réparation | Accident de la route |
| Conducteur seul en cause, ou responsable de l'accident | Contrat : garantie du conducteur, GAV | Votre propre assureur, dans la limite du contrat | Sans objet — c'est le contrat qui décide | Quel contrat activer |
| Accident de moto ou de scooter | Loi Badinter, avec les règles propres au conducteur | L'assureur du véhicule adverse ou votre garantie conducteur | Non, faute réductrice possible | Accident de moto |
| Accident du travail ou maladie professionnelle | Livre IV du code de la sécurité sociale | La CPAM (forfait), puis l'employeur en cas de faute inexcusable | Non pour le forfait ; oui pour le complément | Accident du travail |
| Accident de trajet domicile-travail avec un véhicule | AT/MP et loi Badinter | La CPAM, puis l'assureur du tiers pour le complément | Non | Accident de trajet |
| Chute, blessure chez un particulier, dans un commerce, une copropriété | Responsabilité civile du gardien de la chose ou du lieu | L'assureur de responsabilité civile du responsable | Parfois : non pour une chose, oui pour un comportement | Chute : qui paie selon le lieu |
| Accident domestique ou de loisir sans personne à mettre en cause | Contrat : garantie accidents de la vie (GAV) | Votre propre assureur, selon les seuils du contrat | Sans objet | Accident domestique et GAV |
| Accident de sport, en club ou en pratique libre | Responsabilité civile (club, moniteur, autre pratiquant) ou GAV | L'assureur du responsable, sinon le vôtre | Oui entre pratiquants ; obligation de sécurité du club | Accident de sport |
| Agression, coups et blessures, viol | Voie pénale (partie civile) et solidarité nationale | L'auteur, sinon la CIVI ou le SARVI | L'infraction tient lieu de faute | Victime d'une agression |
| Infection contractée à l'hôpital, accident médical | Code de la santé publique : établissement, praticien, ONIAM | L'établissement ou son assureur, l'ONIAM au-delà des seuils | Non pour l'infection nosocomiale et l'aléa ; oui pour la faute médicale | Infection nosocomiale |
| Blessure causée par un produit, un appareil, un aliment | Responsabilité du fait des produits défectueux | Le producteur ou son assureur | Non — le défaut suffit | Produit défectueux |
| Auteur inconnu, en fuite, non assuré ou insolvable (circulation) | Solidarité nationale | Le FGAO | Non | Le rôle du FGAO |
| Décès d'un proche à la suite d'un accident | Le régime de l'accident, étendu aux victimes par ricochet | Le même débiteur que pour la victime directe | Selon le régime de l'accident | Décès : les droits des proches |
Le principe à retenir : la faute de l'auteur n'est exigée que dans une minorité de situations, et elle ne doit pas être confondue avec votre propre faute, qui peut réduire la réparation sans jamais la supprimer sous la loi Badinter pour le piéton, le cycliste ou le passager. L'exposé complet des régimes, texte par texte, figure sur la page consacrée au droit du dommage corporel, indiquée dans le tableau des questions plus bas.
Les grandes familles d'accidents, et leur guide
Chaque famille a sa logique propre — le texte applicable, l'assureur concerné, les préjudices caractéristiques, les pièges. Les guides ci-dessous les traitent une à une.
Sur la route, en voiture

La loi Badinter indemnise les passagers quelle que soit leur part de responsabilité, et le conducteur sauf faute ayant contribué à son dommage. Le conducteur seul en cause relève de ses propres contrats.
À pied, à vélo, en trottinette

Les usagers vulnérables sont les mieux protégés : seule une faute inexcusable, cause exclusive de l'accident, leur est opposable. Sans véhicule à moteur impliqué, on retombe dans le droit commun.
À moto ou en scooter

Des blessures souvent multiples — orthopédiques, neurologiques, esthétiques — que l'expertise doit évaluer une à une. Le statut de conducteur ou de passager modifie le régime.
Approfondir : scooter ou moto débridé, ce que l'assureur peut opposer
Après un traumatisme crânien

Des séquelles souvent invisibles — fatigue, troubles de l'attention, changement de personnalité — qu'il faut faire objectiver par des bilans neuropsychologiques avant toute évaluation.
En pratiquant un sport

Encadrée par un club ou un moniteur, la pratique engage leur obligation de sécurité. Libre, elle ne laisse souvent que la garantie accidents de la vie, lorsqu'elle a été souscrite.
Approfondir : blessé en club, la responsabilité de l'organisateur
Chez vous ou dans la vie courante

L'assurance habitation ne couvre pas vos propres blessures. Sans tiers responsable, seule une garantie accidents de la vie répare — avec des seuils et des exclusions à lire de près.
Au travail ou sur le trajet

Une indemnisation forfaitaire par la Sécurité sociale, souvent insuffisante ; la faute inexcusable de l'employeur ou l'implication d'un tiers ouvrent une réparation complémentaire.
Après une agression

La réparation passe par la constitution de partie civile et, quand l'auteur est inconnu ou insolvable, par la CIVI ou le SARVI. Les préjudices psychiques sont intégralement réparables.
Après une infection contractée à l'hôpital

L'établissement est présumé responsable des infections associées aux soins ; au-delà d'un seuil de gravité, l'ONIAM indemnise au titre de la solidarité nationale.
Après le décès d'un proche

Conjoint, enfants, parents, parfois amis proches : les victimes par ricochet obtiennent la réparation de leur préjudice d'affection, de la perte de revenus du foyer et des frais d'obsèques.
💡 Bon à savoir : votre accident ne figure dans aucune de ces familles ? Certaines situations relèvent de régimes propres : l'accident de circulation hors loi Badinter (tramway sur voie propre, engin de chantier, circuit fermé), le parapente et les sports aériens, ou les accidents graves avec grand handicap, dont les postes de préjudice n'existent nulle part ailleurs.
Une indemnisation 100 % individualisée : le principe qui gouverne tous les régimes
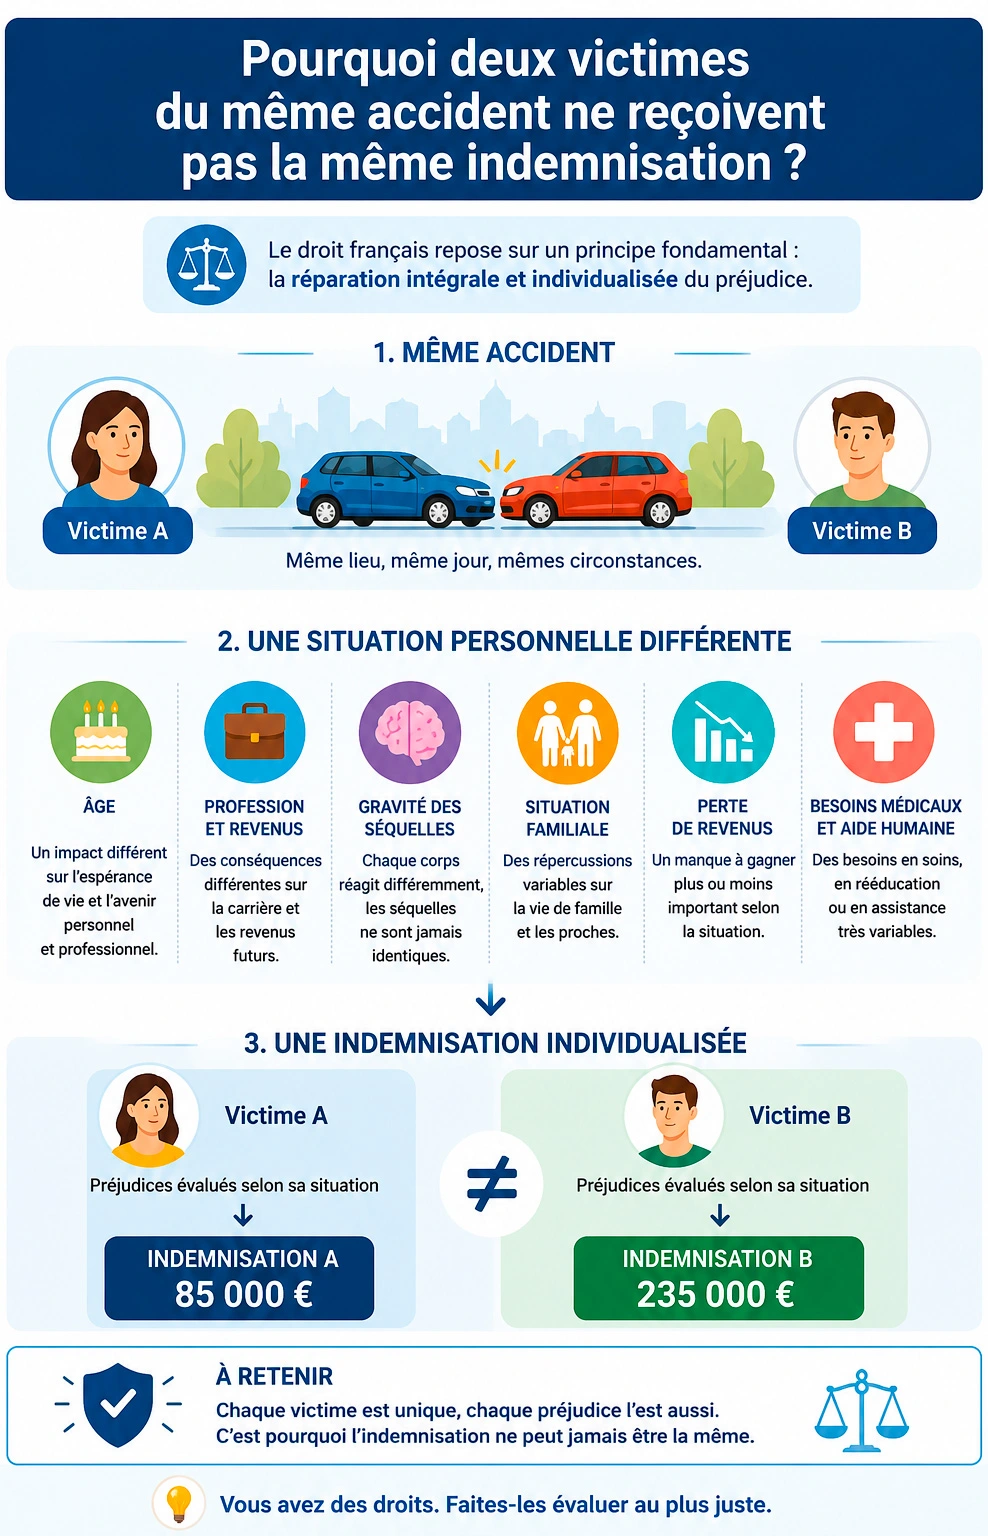
Quel que soit le régime retenu dans le tableau, une règle commune s'applique ensuite : la victime est réparée pour ce qu'elle a réellement perdu, elle et personne d'autre. Le droit français ne connaît ni barème officiel ni forfait ; il connaît une liste de postes de préjudice, et pour chacun une évaluation faite sur mesure. C'est ce qui rend toute comparaison avec « le voisin qui a eu la même fracture » sans valeur.
Deux victimes subissent la même fracture du fémur, avec les mêmes séquelles fonctionnelles. L'une est comptable, sédentaire, 35 ans. L'autre est couvreur, en activité physique permanente, 50 ans. Leur déficit fonctionnel sera coté de la même façon ; leur incidence professionnelle, leur perte de gains, leur préjudice d'agrément n'auront rien à voir. De la même manière, les souffrances endurées s'apprécient d'après le vécu réel — durée des soins, interventions, douleur quotidienne — et non d'après un tarif.
Les assureurs, eux, raisonnent en grilles internes qui ramènent chaque victime à un type. C'est là que l'individualisation cesse d'être un principe pour devenir un enjeu : une offre calculée sans vous est une offre contestable. Ce que l'individualisation change concrètement poste par poste, et comment reconnaître une proposition faite « au type », sont détaillés dans les pages indiquées par le tableau des questions ci-dessous. Elle vaut aussi pour le mode de règlement : capital, rente ou combinaison des deux, un choix qui engage l'avenir financier et se décide dossier par dossier.
Ce qui est commun à tous les accidents : le parcours en cinq étapes
Quel que soit le régime, un dossier d'indemnisation suit la même mécanique. La connaître permet de savoir, à chaque moment, ce qui se décide — et de ne pas découvrir les règles au moment où il est trop tard pour s'en servir. Chaque étape a sa page sur le site ; celle-ci n'en donne que la carte.
| Étape | Ce qui s'y décide | La page qui la détaille |
|---|---|---|
| 1. La déclaration et les premières pièces | L'identification du régime et du débiteur ; le certificat médical initial qui rattache les blessures à l'accident ; la déclaration à l'assureur dans le délai du contrat (jamais moins de cinq jours ouvrés, article L. 113-2 du code des assurances). | Que faire dans les 48 heures · Constituer le dossier |
| 2. Les soins et l'attente : les provisions | Le droit d'obtenir une avance sur l'indemnisation pendant la phase de soins, déduite ensuite du règlement définitif, pour ne pas être contraint d'accepter une offre par nécessité. | Obtenir une provision |
| 3. L'expertise médicale | La fixation des taux et des durées dont dépend l'essentiel du chiffrage, poste par poste selon la nomenclature Dintilhac ; la seule séance où la victime peut peser, à condition d'y être assistée. | L'expertise médicale · Les postes de préjudice |
| 4. La consolidation | La date à partir de laquelle l'état est tenu pour stabilisé : elle ouvre l'évaluation définitive et fait courir le délai pour agir. Fixée trop tôt, elle enferme des séquelles encore évolutives. | Quand fixer la consolidation |
| 5. L'offre, puis la transaction ou le juge | L'offre de l'assureur, à vérifier poste par poste ; l'accord amiable, définitif une fois signé ; à défaut, la juridiction compétente selon l'origine du dommage. | Reconnaître une offre trop basse · Les juridictions compétentes |
Deux moments concentrent les pertes. L'expertise, parce que les taux se fixent en une heure face à un médecin mandaté par la compagnie, qui n'est pas votre conseil : vous avez le droit d'y être assisté par un médecin de recours et de faire consigner vos observations. Et la signature, parce qu'une transaction est définitive : elle ferme la porte aux séquelles qui apparaîtront ensuite. D'où un réflexe commun à tous les régimes — ne jamais signer sans avis indépendant.
Les questions que tout le monde se pose, et la page qui y répond
Une fois le régime identifié, les mêmes questions reviennent dans tous les dossiers. Elles ont chacune leur réponse développée sur le site ; voici où la trouver, avec l'essentiel en une ligne.
| Votre question | L'essentiel | La réponse complète |
|---|---|---|
| Faut-il prouver une faute ? | Rarement : la route, le travail, les choses, les produits et les fonds indemnisent sans faute ; la faute prouvée reste le domaine des chutes chez un particulier, des agressions et des sports entre pratiquants. | Le droit du dommage corporel |
| Combien vais-je toucher ? | Il n'existe aucun barème officiel : le montant se construit poste par poste, à partir de l'expertise et de votre situation réelle — âge, profession, vie familiale. | Combien vais-je toucher · Le tableau par poste |
| L'assureur applique une grille : est-ce la règle ? | Non. Les référentiels sont indicatifs ; une offre calculée « au type » sans tenir compte de vous est contestable. | Individualisation contre barèmes |
| Combien de temps ai-je pour agir ? | Dix ans à compter de la consolidation face à un responsable et son assureur ; bien moins face aux fonds (FGAO, CIVI) et pour contester une décision de la caisse. Un délai long n'en protège pas un court. | Tous les délais de prescription |
| Que dire, et à qui, dans les premières semaines ? | Déclarer n'est pas se justifier : décrivez les faits, ne qualifiez pas les responsabilités, gardez la trace de chaque envoi. | Que dire à l'assurance · Qui contacter, quoi envoyer |
| Ma part de responsabilité change-t-elle quelque chose ? | Selon le régime et votre qualité : jamais pour le piéton, le cycliste ou le passager sauf faute inexcusable ; réduction possible pour le conducteur et en droit commun. | La faute de la victime |
| Combien de temps avant d'être payé ? | Des mois, parfois des années pour les dossiers graves ; la provision est faite pour tenir entre-temps. | Les délais réels |
| Avocat ou pas, et qui paie ? | Pas nécessaire pour un dommage léger sans séquelle ; dès qu'il y a arrêt prolongé ou séquelles, tout se joue à l'expertise. Les honoraires font l'objet d'une convention écrite, souvent prise en charge par la protection juridique. | Avocat ou pas · Qui paie la défense |
| Puis-je être indemnisé deux fois ? | Les indemnisations qui réparent le même préjudice s'imputent entre elles ; celles qui sont forfaitaires (GAV, prévoyance) peuvent se cumuler avec la réparation intégrale. | Cumul des indemnisations |
Quand une situation relève de plusieurs régimes
Le tableau d'orientation suppose une case par accident. La réalité est souvent moins nette : un même accident peut ouvrir deux voies, dont l'une est forfaitaire et l'autre intégrale, ou faire hésiter entre deux débiteurs. Dans ces cas, l'ordre dans lequel on actionne les régimes détermine ce qui reste à la victime.
| La situation | Les régimes en présence | Comment ils s'articulent |
|---|---|---|
| Accident de trajet ou de mission impliquant un véhicule | AT/MP + loi Badinter | La caisse paie le forfait, l'assureur du tiers complète jusqu'à la réparation intégrale ; la caisse récupère ensuite ses débours sur les postes qu'elle a couverts — ce qu'il faut répondre à la CPAM |
| Accident du travail causé par une entreprise extérieure ou un collègue | AT/MP + responsabilité civile du tiers | Le forfait reste acquis ; le recours contre le tiers ouvre les postes personnels que la rente ignore — accident causé par un collègue |
| La CPAM refuse de reconnaître l'accident du travail | AT/MP contesté, à défaut droit commun ou GAV | Contester d'abord le refus (commission de recours amiable, deux mois) ; en parallèle, vérifier ce que vos contrats couvrent — accident non reconnu par la CPAM |
| Accident à l'étranger, ou victime étrangère blessée en France | Loi du lieu de l'accident, conventions internationales, assureur français du véhicule | Le régime dépend du pays et du mode de transport ; l'assureur ou le fonds français peut rester compétent — accident à l'étranger · victime étrangère en France |
| Plusieurs blessés dans la même famille, dont un décès | Victimes directes + victimes par ricochet, un seul régime | Chaque membre a ses propres postes ; un même proche peut être victime directe et par ricochet, les deux qualités s'additionnent — toute la famille blessée |
| La victime ne peut pas décider seule : enfant, majeur protégé | Le régime de l'accident + les règles de représentation | La transaction suppose l'autorisation du juge ; l'enfant n'est consolidé qu'en fin de croissance — majeur protégé · enfant victime |
Un même préjudice ne s'indemnise pas deux fois : lorsque deux débiteurs couvrent le même poste, le second s'impute sur le premier. Mais une garantie forfaitaire — la GAV, un contrat de prévoyance, l'assurance d'une carte bancaire — se cumule avec la réparation intégrale, parce qu'elle ne répare pas un poste, elle verse une somme convenue. C'est pour cette raison qu'il faut relire tous ses contrats avant d'en activer un, et ne jamais laisser un assureur décider seul de l'ordre.
Ce que cette page ne traite pas
Cette page oriente ; elle ne remplace pas les pages qui développent. Les principes du droit à réparation — réparation intégrale, lien de causalité, état antérieur, rôle de chaque acteur — sont exposés sur la page « le droit du dommage corporel », première ligne du tableau des questions. La liste des postes de préjudice et leur définition relèvent de la nomenclature Dintilhac. Les montants, les exemples chiffrés et les barèmes de capitalisation ont leurs pages propres. La procédure devant chaque juridiction, les délais de prescription et le déroulement de l'expertise sont détaillés ailleurs, et le tableau des questions ci-dessus vous y conduit. Enfin, les honoraires du cabinet et sa façon de travailler sont présentés sur la page avocat en dommage corporel.
Questions fréquentes
Comment savoir de quel régime relève mon accident ?
Trois questions suffisent à s'orienter : un véhicule terrestre à moteur était-il impliqué ? Étiez-vous au travail ou sur le trajet ? Un tiers, une chose, un animal ou un produit est-il en cause ? Selon les réponses, vous relevez de la loi Badinter, du régime des accidents du travail, du droit commun de la responsabilité civile ou de vos propres garanties. Le tableau d'orientation de cette page donne, ligne par ligne, le régime, le débiteur et le guide à lire.
Mon accident relève-t-il de deux régimes à la fois ?
C'est fréquent : l'accident de trajet cumule le régime des accidents du travail et la loi Badinter ; l'accident de travail causé par une entreprise extérieure cumule le forfait de la caisse et le recours contre le tiers ; l'accident de sport en club peut engager le club et déclencher votre garantie accidents de la vie. Dans tous ces cas, le forfait reste acquis et le second régime sert à obtenir ce que le premier ignore. L'ordre d'activation et la répartition entre débiteurs ne doivent pas être laissés à l'assureur.
Délit de fuite, auteur inconnu ou non assuré : quel fonds saisir ?
Pour un accident de la circulation, le FGAO ; après une infraction — agression, violences, viol —, la CIVI, ou le SARVI pour les sommes allouées par un tribunal mais non payées ; pour un accident médical non fautif ou une infection nosocomiale grave, l'ONIAM. Chaque fonds a ses conditions, ses plafonds et surtout ses délais, bien plus courts que les dix ans du droit commun : trois ans à compter de l'accident ou de l'infraction dans la plupart des cas.
Conducteur seul en cause ou responsable de mon accident : ai-je encore un régime ?
Oui, mais il est contractuel. Sans autre véhicule impliqué, la loi Badinter ne vous protège pas ; c'est votre garantie du conducteur, lorsqu'elle a été souscrite, qui répare vos blessures dans la limite du contrat, et une garantie accidents de la vie peut compléter. Si un autre véhicule est impliqué et que votre faute a contribué à votre dommage, la réparation est réduite, non supprimée, et le partage se discute.
Mon accident ne correspond à aucune catégorie de cette page : que faire ?
Les familles présentées couvrent l'immense majorité des situations, mais certains accidents relèvent de régimes propres : les engins exclus de la loi Badinter, les transports aérien, ferroviaire ou maritime régis par des conventions internationales, les produits défectueux, les accidents d'origine médicale. Le réflexe est le même : identifier qui détenait la chose, qui organisait l'activité, qui assurait qui — et ne pas renoncer parce qu'aucun responsable n'apparaît au premier regard.
L'accident a eu lieu à l'étranger : quel régime s'applique ?
En principe la loi du lieu de l'accident, sauf conventions internationales qui désignent une autre règle. Pour un accident de la circulation dans l'Espace économique européen, vous pouvez agir en France contre le représentant de l'assureur étranger, et le fonds de garantie français intervient dans certaines situations. Pour un vol, un train ou un navire, des régimes spécifiques fixent les plafonds et les délais. La règle commune : agir vite, parce que les délais étrangers sont souvent plus courts que les délais français.
La CPAM refuse de reconnaître mon accident du travail : suis-je sans régime ?
Non. Le refus se conteste devant la commission de recours amiable dans les deux mois, puis devant le pôle social du tribunal judiciaire ; la présomption d'imputabilité joue pour tout accident survenu au temps et au lieu du travail. En parallèle, vérifiez vos propres contrats : une garantie accidents de la vie ou une prévoyance peut couvrir l'accident quelle que soit sa qualification, et un tiers responsable, s'il existe, reste tenu en droit commun.
Les proches d'une victime qui survit ont-ils des droits ?
Oui. Le conjoint, les enfants, les parents d'une victime gravement blessée sont des victimes par ricochet : préjudice d'affection devant le handicap, bouleversement des conditions d'existence, perte de revenus du foyer, aide apportée au quotidien. Ces postes se chiffrent en plus de ceux de la victime directe, dans le même régime et contre le même débiteur. Le décès ne conditionne pas ces droits ; il en ajoute d'autres.
Et maintenant ? Vos 3 prochaines étapes
1. Comprendre le cadre qui s'applique à vous : qui est « victime » au sens du droit, et ce que chaque qualité ouvre.
2. Chiffrer ce que vous pouvez réclamer : les souffrances endurées et le préjudice moral, souvent les premiers postes sous-évalués.
3. Agir sans attendre : les pièges des assurances à connaître avant tout échange.
Un premier échange avec le cabinet pour identifier votre régime
Me Joëlle Marteau-Péretié, avocate en droit du dommage corporel à Lille et Paris, vous propose un premier échange gratuit et sans engagement pour identifier votre régime et vos interlocuteurs.
📞 06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter