



Accident de sport : victime, vous avez des droits — même face à votre assureur
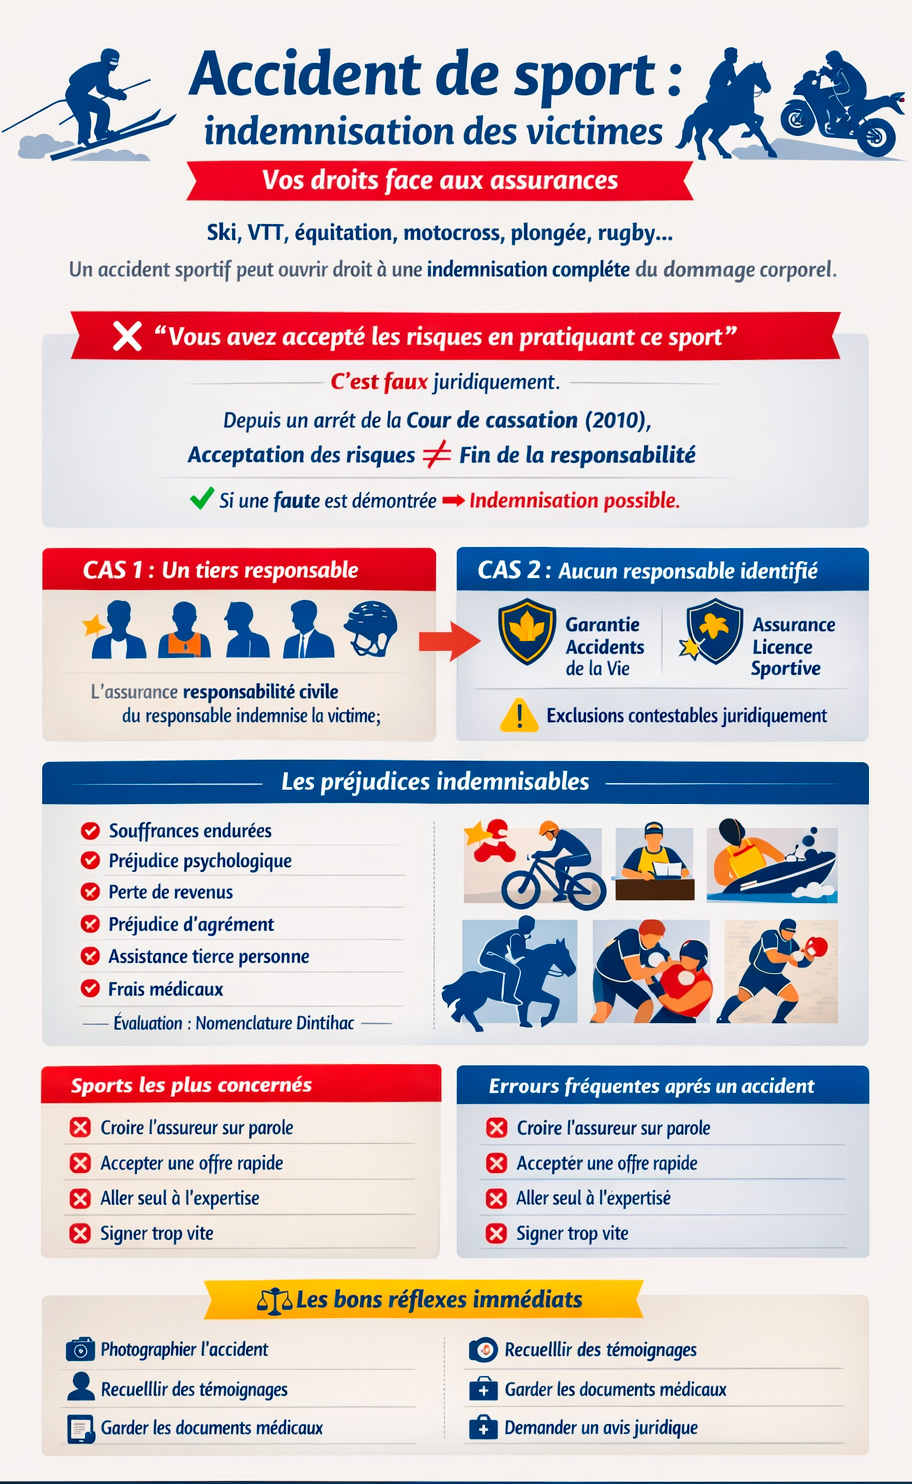
📌 En bref. « Vous avez accepté le risque en pratiquant ce sport » est la phrase que tout assureur oppose, et elle ne tient pas en matière de dommage corporel. Depuis un arrêt du 4 novembre 2010, l'acceptation des risques ne fait plus écran à la responsabilité du gardien d'une chose ; la loi de 2012 qui l'a partiellement rétablie ne vise que les dommages matériels, jamais les atteintes à la personne. Reste à identifier qui répond : un autre pratiquant, un encadrant, un organisateur, l'exploitant d'une installation. Et si personne n'est en cause, deux contrats prennent le relais — la garantie accidents de la vie et l'assurance de votre licence fédérale, dont il faut réclamer la police au club. Le tableau des disciplines indique, pour chaque sport, ce qui s'y joue de spécifique.
Vous venez de vivre un accident lors d'une sortie à ski, en VTT, à cheval, en parapente ou lors d'une compétition sportive. Les blessures sont réelles, douloureuses, parfois invalidantes. Et pourtant, votre assureur vous répond que vous ne serez pas indemnisé parce que vous pratiquiez un sport, que vous avez pris des risques, que « c'était prévisible ».
Cette réponse est le plus souvent fausse. Un accident survenu dans le cadre d'une activité sportive peut — et doit souvent — donner lieu à une indemnisation complète de votre préjudice corporel, qu'il s'agisse d'une pratique en club, d'une sortie informelle ou d'un loisir encadré. La condition : identifier les responsabilités réelles et mobiliser les bons leviers juridiques.
Maître Joëlle Marteau-Péretié, avocate des victimes à Lille et à Paris, vous explique sur cette page comment obtenir l'indemnisation individualisée à laquelle vous avez droit après un accident sportif.
Le sport que vous pratiquiez change les fondements mobilisables et les acteurs à mettre en cause : le tableau des disciplines, plus bas, renvoie pour chacune à son analyse détaillée.
1. Accident de sport : ce que la loi dit vraiment
Contrairement aux idées reçues, accepter de pratiquer un sport n'implique pas d'accepter toutes les conséquences d'un accident. L'indemnisation n'est pas conditionnée au fait que l'accident soit « extraordinaire » ou « imprévisible ». Elle repose sur l'analyse des responsabilités engagées : qui a causé le dommage ? Quelle obligation de sécurité avait-il ? Quel contrat ou quelle police d'assurance couvre le sinistre ?
Le point mérite d'être précisé, parce que c'est là que les assureurs s'engouffrent. Par un arrêt du 4 novembre 2010, la Cour de cassation a jugé que la victime d'un dommage causé par une chose peut agir contre le gardien de cette chose sans que puisse lui être opposée son acceptation des risques. Le législateur est ensuite revenu partiellement sur cette solution : l'article L. 321-3-1 du Code du sport, issu de la loi du 12 mars 2012, écarte à nouveau cette responsabilité entre pratiquants, pendant une compétition ou un entraînement, sur un lieu réservé à la pratique.
Mais ce texte ne vise que les dommages matériels. Il parle des « dommages matériels causés à un autre pratiquant par le fait d'une chose » : la lésion corporelle en est exclue. Autrement dit, pour ce qui vous concerne — une blessure, des séquelles, un préjudice corporel —, l'acceptation des risques n'est pas un moyen de défense. Elle ne l'est pas davantage lorsqu'une faute est établie, lorsque l'accident implique un professionnel tenu d'une obligation de sécurité, ou lorsque la victime n'est pas elle-même pratiquante.
Les accidents liés à la pratique d'un sport sont évalués au titre des dommages corporels et de la nomenclature Dintilhac, ce qui signifie que tous les postes de préjudice — physiques, psychologiques, économiques — peuvent être indemnisés : souffrances endurées, incidence professionnelle, préjudice d'agrément, frais de réadaptation, tierce personne…
Des blessures plus lourdes qu'il n'y paraît
Les dommages corporels liés au sport peuvent être bénins (entorse, hématome, déchirure musculaire) comme très graves et durables : fracture complexe, commotion cérébrale, traumatisme crânien, tétraplégie, paraplégie. Dans tous les cas, la gravité des séquelles doit être évaluée rigoureusement — et non minimisée par le médecin mandaté par l'assureur.
À lire : L'indemnisation des accidents graves
⚖️ Bon à savoir : votre assureur vous dit que votre accident de sport n'est pas indemnisable ? Ne prenez pas cette réponse pour définitive : dans la plupart des cas, elle repose sur une lecture de la clause d'exclusion, pas sur une analyse des responsabilités. Exposer votre situation au cabinet — Me Marteau-Péretié, avocate en dommage corporel à Lille et Paris.
2. Deux situations : avec ou sans tiers responsable
CAS 1 — Un tiers a causé votre accident
Si un autre pratiquant, un moniteur, un organisateur ou un prestataire est à l'origine de votre accident, vous devez rapporter la preuve de sa faute. L'assureur du tiers responsable prendra en charge les conséquences de votre dommage corporel au titre de sa responsabilité civile.
Attention : la notion de responsabilité en matière sportive est plus complexe qu'il n'y paraît. Elle peut engager :
- La responsabilité civile pour faute de toute personne directement impliquée dans l'accident (article 1240 du Code civil).
- La responsabilité du fait des choses dont on a la garde (matériel, véhicule, animal).
- La responsabilité contractuelle de sécurité du professionnel (moniteur, exploitant de parc, organisateur de course) à l'égard du pratiquant.
À lire : Chute avec blessures : voici comment obtenir votre indemnisation et faire payer les responsables
CAS 2 — Vous vous êtes blessé seul, sans tiers identifié
Dans cette hypothèse, aucune faute n'est attribuable à un partenaire, un professionnel ou un organisateur. Vous vous êtes blessé seul. Deux voies d'indemnisation existent :
a) La Garantie Accidents de la Vie (GAV)
Si vous disposez d'un contrat GAV, il peut couvrir votre accident. Mais méfiance : l'assureur invoquera souvent une exclusion « sport à risques » pour refuser de jouer. Cette exclusion peut être contestée juridiquement, surtout si elle est rédigée de façon floue ou non limitative. Un avocat peut en demander la nullité.
b) La garantie de votre licence sportive
Si vous pratiquez dans le cadre d'un club affilié à une fédération, votre licence inclut une garantie contractuelle couvrant le dommage corporel. Demandez impérativement à votre club la copie de la police d'assurance fédérale. Si le club ne produit pas le document, sollicitez directement la fédération sportive concernée.
Dans tous les cas, collectez un maximum de preuves dès les premières heures : déclarations de témoins, photographies du lieu et des blessures, déclarations de l'arbitre ou de l'encadrant, rapports médicaux d'urgence. Et faites-vous assister par JMP Avocats le plus tôt possible.
3. Les précautions essentielles face à votre assureur
Un accident de sport met en jeu des responsabilités multiples, des acteurs variés et des configurations très différentes selon qu'il s'agit d'un sport collectif, d'un sport de montagne, d'un sport mécanique ou d'un sport de contact. Il est indispensable d'apporter un éclairage juridique précis sur votre situation avant toute démarche amiable.
L'assureur, lui, a une stratégie claire : minimiser votre indemnisation. Il peut invoquer votre « prise de risque consciente », tenter de caractériser une faute de votre part, ou proposer une offre forfaitaire bien en deçà de votre préjudice réel. Ne signez jamais rien sans consulter un avocat indépendant.
4. Cas particulier : l'accident de chasse
L'accident de chasse présente des particularités juridiques spécifiques qui en font un cas à part entière. La responsabilité pénale du tireur — qu'il soit identifié ou non — est lourde de conséquences pour la victime en matière de réparation. Les modalités d'indemnisation diffèrent selon que le responsable est connu, que l'accident est survenu lors d'une battue organisée ou d'une sortie individuelle, et selon les polices souscrites par les participants.
Me Marteau-Péretié, avocate de victimes à Lille et Paris, analyse en détail les modalités d'indemnisation des accidents de chasse (voir le tableau des disciplines plus bas).
5. Votre discipline : ce qui s'y joue de spécifique
Le cadre juridique est le même pour toutes les activités, mais les responsables, les preuves à réunir et les pièges d'assurance changent d'une discipline à l'autre. Le tableau ci-dessous renvoie, pour chacune, à l'analyse détaillée.
| Discipline | Ce qui s'y joue de spécifique | La page dédiée |
|---|---|---|
| Ski, snowboard, glisse | Collision sur piste, responsabilité de l'exploitant du domaine, remontées mécaniques, hors-piste et assurance | Accident de ski |
| Équitation | Responsabilité de plein droit du gardien de l'animal (art. 1243 C. civ.) ; toute la question est de savoir qui avait la garde | Accident d'équitation |
| Rugby et sports collectifs | Assurance fédérale forfaitaire contre réparation intégrale ; protocole commotion et séquelles à long terme | Accident de rugby |
| Football | Le tacle : où passe la frontière entre l'aléa du jeu et la faute caractérisée | Accident de football |
| Sports de combat (boxe, MMA, karaté, judo) | Le coup fait partie du jeu : la faute se caractérise autrement. Séquelles maxillo-faciales, oculaires, auditives | Sports de combat |
| Padel et sports de raquette | Rupture du tendon d'Achille, choc oculaire, collision contre la paroi vitrée : la conformité de l'installation est en cause | Accident de padel |
| Salle de sport, basket et sports de salle | Obligation de sécurité de l'exploitant : matériel, encadrement, état des installations | Accident en salle de sport |
| VTT, vélo de descente | Chute, collision, défaut d'entretien du parcours ou de la signalisation | Accident de VTT |
| Motocross, quad, buggy | Circuit, terrain privé ou randonnée encadrée : le régime change selon le lieu, et ce n'est pas la loi Badinter | Motocross — quad et buggy |
| Parapente et ULM | Chute, collision en vol, défaillance d'équipement : responsabilité du fabricant, de l'école ou du biplaceur | Accident de parapente |
| Plongée sous-marine | Accident de décompression, défaillance de matériel, faute du directeur de plongée ou du binôme | Accident de plongée |
| Kitesurf | Embardée, conditions météo, zone de pratique : la faute se discute sur le choix de sortir | Accident de kitesurf |
| Rafting, canoë-kayak, hydrospeed | Dessalage, choc contre un rocher, lâcher d'eau de barrage. La victime passive dans l'embarcation est dans la meilleure position | Rafting et eaux vives |
| Canyoning, spéléologie, accrobranche | Défaut de sécurisation du parcours et obligation de l'encadrant : c'est là que se joue le dossier | Canyoning |
| Jet-ski, scooter des mers | Régime juridique propre aux engins nautiques à moteur, distinct de la loi Badinter | Accident de jet-ski |
| Bateau de plaisance | Responsabilité du chef de bord, assurance plaisance, droit maritime | Accident de bateau |
| Randonnée et trekking en montagne | Chute sur sentier, éboulement, verglas : responsabilité de la commune ou de l'organisateur, prise en charge des secours | Randonnée en montagne |
| Trampoline park, escape game, réalité virtuelle | L'exploitant est tenu d'une obligation de sécurité renforcée sur une activité qu'il maîtrise entièrement | Loisirs encadrés |
| Sports extrêmes en général | Le refus d'assurance fondé sur le caractère « extrême » de la pratique se conteste | Sports extrêmes |
| Chasse | Responsabilité pénale du tireur, battue ou sortie individuelle, fonds de garantie si le tireur n'est pas identifié | Accident de chasse |
| Moto ou scooter sur la voie publique | Ce n'est plus un accident de sport mais un accident de la circulation : la loi Badinter s'applique | Accident de moto |
| Sportif professionnel ou espoir, toutes disciplines | Le fondement ne change pas ; c'est le chiffrage de la carrière interrompue qui devient l'enjeu | Perte d'une carrière sportive |
Le parachute, le tir, l'aviron ou l'escalade ne figurent pas dans ce tableau faute d'analyse dédiée à ce jour : le raisonnement exposé plus haut leur est directement transposable.
6. Trois situations qui changent le raisonnement
Si vous souffrez d'un traumatisme crânien consécutif à votre accident sportif, les séquelles peuvent n'apparaître que des semaines plus tard et se prêtent mal à l'évaluation d'une expertise expédiée : notre guide complet sur l'indemnisation des traumatismes crâniens et lésions cérébrales détaille ce qu'il faut faire acter au rapport.
Si l'organisateur ou l'exploitant vous a fait signer une décharge de responsabilité avant l'activité, sachez qu'un tel document ne vous prive jamais de votre droit à réparation d'un dommage corporel : c'est l'un des rares points où le droit ne laisse aucune marge, et notre article sur la valeur juridique de la décharge signée avant une activité sportive explique pourquoi.
Si votre accident est survenu pendant un séjour vendu sous forme de forfait — stage, raid, semaine encadrée —, le vendeur du forfait répond de plein droit de la bonne exécution des prestations, sans que vous ayez à prouver la moindre faute : l'accident pendant un voyage organisé.
📞 Victime d'un accident de sport ? Le cabinet JMP Avocat intervient à Lille et à Paris. Prendre contact avec Me Marteau-Péretié — 06 84 28 25 95.
7. FAQ — Vos questions sur l'indemnisation des accidents de sport
1. L'assureur dit que j'ai « accepté le risque » en pratiquant ce sport. Est-ce un motif légal de refus ?
Non, pas en matière de dommage corporel. L'arrêt de la Cour de cassation du 4 novembre 2010 a écarté l'acceptation des risques comme moyen de défense du gardien d'une chose. La loi du 12 mars 2012 l'a partiellement rétablie entre pratiquants (article L. 321-3-1 du Code du sport), mais uniquement pour les dommages matériels : votre blessure n'entre pas dans son champ. Et en cas de faute d'un tiers, sa responsabilité est engagée, peu importe que vous pratiquiez un sport dangereux.
2. Mon sport n'est pas conventionnel (kitesurf, ULM, canyoning). Puis-je quand même être indemnisé ?
Oui. Le régime de droit commun de la responsabilité civile et les contrats d'assurance s'appliquent à tout type d'activité. Le caractère atypique ou extrême du sport ne ferme pas automatiquement le droit à indemnisation. Cela complique parfois la preuve ou l'évaluation du préjudice — raison de plus pour se faire accompagner par un avocat.
3. Je pratiquais hors compétition, dans un cadre informel. Suis-je couvert ?
Cela dépend du type de couverture que vous avez souscrit. En l'absence de responsable tiers identifié, votre contrat GAV ou votre assurance multirisque habitation (garantie responsabilité civile vie privée) peut intervenir. Certains contrats auto ou carte bancaire premium incluent aussi des garanties accidents. Un avocat peut vous aider à identifier toutes les sources d'indemnisation disponibles.
4. Que se passe-t-il si le responsable de mon accident n'est pas assuré ?
Si le responsable est non assuré ou non identifié, le Fonds de Garantie des Assurances Obligatoires (FGAO) peut intervenir dans certains cas, notamment si un véhicule terrestre à moteur est impliqué. Pour d'autres configurations (sport sans véhicule), d'autres voies existent, notamment le recours à la garantie fédérale ou à votre propre assurance.
5. Mon enfant a été blessé lors d'une activité sportive scolaire ou extrascolaire. Quels recours ?
Si l'accident survient lors d'une sortie scolaire ou d'une activité encadrée, la responsabilité de l'établissement ou de l'État peut être engagée. Les enfants victimes bénéficient d'un régime d'indemnisation spécifique, notamment pour l'incidence scolaire et l'aide humaine future. Les délais d'action sont différents selon l'âge de l'enfant.
6. L'expert médical de l'assurance a minimisé mes séquelles. Que puis-je faire ?
Vous pouvez contester l'expertise et demander une contre-expertise judiciaire contradictoire. Un médecin conseil indépendant, désigné avec l'aide de votre avocat, défendra une évaluation réaliste de vos séquelles lors de l'expertise. C'est l'une des interventions les plus déterminantes du dossier.
7. Puis-je être indemnisé pour l'impossibilité de reprendre mon sport après l'accident ?
Oui. Ce préjudice, appelé préjudice d'agrément, est un poste indemnisable à part entière dans la nomenclature Dintilhac. Il couvre la perte de la pratique d'une activité sportive ou de loisir spécifique que vous exerciez régulièrement avant l'accident. Il convient de le documenter (licences, classements, photos, témoignages).
8. Combien de temps après l'accident puis-je encore agir ?
Pour les dommages corporels, le délai de prescription est de 10 ans à compter de la consolidation de l'état de santé (article 2226 du Code civil). Mais attention : les délais de déclaration à votre assureur sont souvent bien plus courts (5 jours pour une GAV). N'attendez pas.
9. Faut-il déposer plainte pénale pour obtenir une indemnisation ?
Non, ce n'est pas une condition obligatoire. La voie civile (responsabilité civile, assurance) est indépendante de la voie pénale. Cependant, lorsqu'une infraction est caractérisée (mise en danger délibérée, blessures involontaires par négligence grave), la plainte pénale peut faciliter la preuve de la faute et renforcer votre dossier d'indemnisation.
10. Mes frais de santé ont été pris en charge par la Sécurité sociale. Est-ce que ça réduit mon indemnisation ?
Non, pas directement pour vous. La Sécurité sociale et la mutuelle sont des tiers payeurs qui ont droit au remboursement de leurs débours auprès du responsable ou de son assureur. Mais votre indemnisation personnelle — pour la douleur, le préjudice fonctionnel, l'incidence professionnelle, le préjudice d'agrément — n'est pas amputée par les remboursements déjà perçus.
Bibliographie et sources
- Article 1240 du Code civil — Responsabilité civile pour faute.
- Articles 1245 et suivants du Code civil — Responsabilité du fait des produits défectueux.
- Article 2226 du Code civil — Prescription décennale pour les dommages corporels.
- Article L. 113-1 du Code des assurances — Conditions de validité des clauses d'exclusion.
- Nomenclature Dintilhac (2005) — Classification des postes de préjudice corporel, rapport du groupe de travail présidé par J.-P. Dintilhac.
- Cour de cassation, 2e Civ., 4 novembre 2010, n° 09-65.947 — La victime d'un dommage causé par une chose peut agir contre le gardien sans que puisse lui être opposée son acceptation des risques.
- Article L. 321-3-1 du Code du sport (loi n° 2012-348 du 12 mars 2012) — Immunité des pratiquants pour les dommages matériels causés à un autre pratiquant par le fait d'une chose, en compétition ou à l'entraînement sur un lieu réservé à la pratique. Le dommage corporel est hors de son champ.
- Code du sport, articles L. 321-1 et suivants — Obligations des fédérations sportives agréées en matière d'assurance.
Mis à jour le 22 septembre 2026.
 Je vous rappelle gratuitement
 Me contacter