



📌 En bref
L'accident de cheval relève de l'article 1243 du Code civil : le gardien de l'animal répond de plein droit du dommage, sans que vous ayez à prouver la moindre faute. Il suffit d'établir que le cheval a joué un rôle actif. Toute la difficulté tient donc à un seul point : qui avait la garde au moment de l'accident. Le propriétaire est présumé gardien, et c'est à lui de prouver qu'il l'avait transférée. Le 7 mai 2026, la Cour de cassation l'a rappelé à propos d'un cavalier expérimenté blessé en menant une jument à la longe : son expérience ne faisait pas de lui le gardien. Même sans l'article 1243, le centre équestre reste tenu d'une obligation de sécurité, et une décharge signée à l'inscription n'a aucun effet sur un dommage corporel. Le tableau des situations donne, pour chaque contexte, le responsable et ce qu'il faut établir.
Article mis à jour le 3 octobre 2026
Une chute sur l’obstacle, une ruade reçue au box, un cheval qui s’emballe en pleine balade : en quelques secondes, une passion devient un traumatisme. Fractures, traumatisme crânien, parfois séquelles définitives — et, au milieu de la sidération, une question revient sans cesse : qui va indemniser ce que vous subissez ? L’équitation reste l’un des sports les plus accidentogènes, mais la bonne nouvelle est que le droit français protège fortement le cavalier blessé. Encore faut-il savoir qui est responsable, comment le prouver et quels préjudices réclamer. C’est tout l’objet de ce guide.
Pourquoi l’équitation expose à des accidents graves
Avec un animal de plusieurs centaines de kilos, capable de démarrages brutaux et de réactions imprévisibles, l'énergie en jeu est sans commune mesure avec la plupart des loisirs. La chute demeure la première cause d'accident, et c'est aussi celle dont les conséquences sont les plus sous-estimées : une réception malheureuse peut entraîner une fracture du poignet ou de la cheville, un tassement vertébral, une fracture du bassin ou un traumatisme crânien — sans compter les complications d'une longue immobilisation. Viennent ensuite les coups de sabot et ruades (lésions thoraciques ou faciales graves), les morsures et les écrasements contre un mur ou au sol. Ces accidents ne se produisent pas seulement à cheval : le pansage, la mise au pré ou le simple fait de mener l’animal en main suffisent parfois.
Le contexte, lui, varie énormément : reprise en club, cours particulier, balade ou randonnée en extérieur, concours, ou encore activité professionnelle pour les palefreniers, moniteurs et cavaliers d’écurie. Or chacune de ces situations ne mobilise pas le même responsable ni le même fondement juridique — et c’est précisément là que se joue votre indemnisation.
Cette diversité de situations explique pourquoi tant de victimes renoncent ou acceptent trop vite une offre : elles ignorent quel régime s’applique à leur cas. Pourtant, qu’il s’agisse d’un enfant tombé au poney-club ou d’un cavalier expérimenté victime d’un cheval mal préparé, des leviers juridiques solides existent presque toujours — à condition de les actionner à temps.
|
Bon à savoir Ne minimisez jamais un choc à la tête, même avec une bombe ou un casque. Certaines séquelles d’un traumatisme crânien (troubles de la mémoire, de l’humeur, fatigue) n’apparaissent que plusieurs semaines après l’accident. Un examen médical immédiat, même en l’absence de douleur, protège votre santé — et votre futur dossier. |
Qui est responsable ? La responsabilité du fait de l’animal
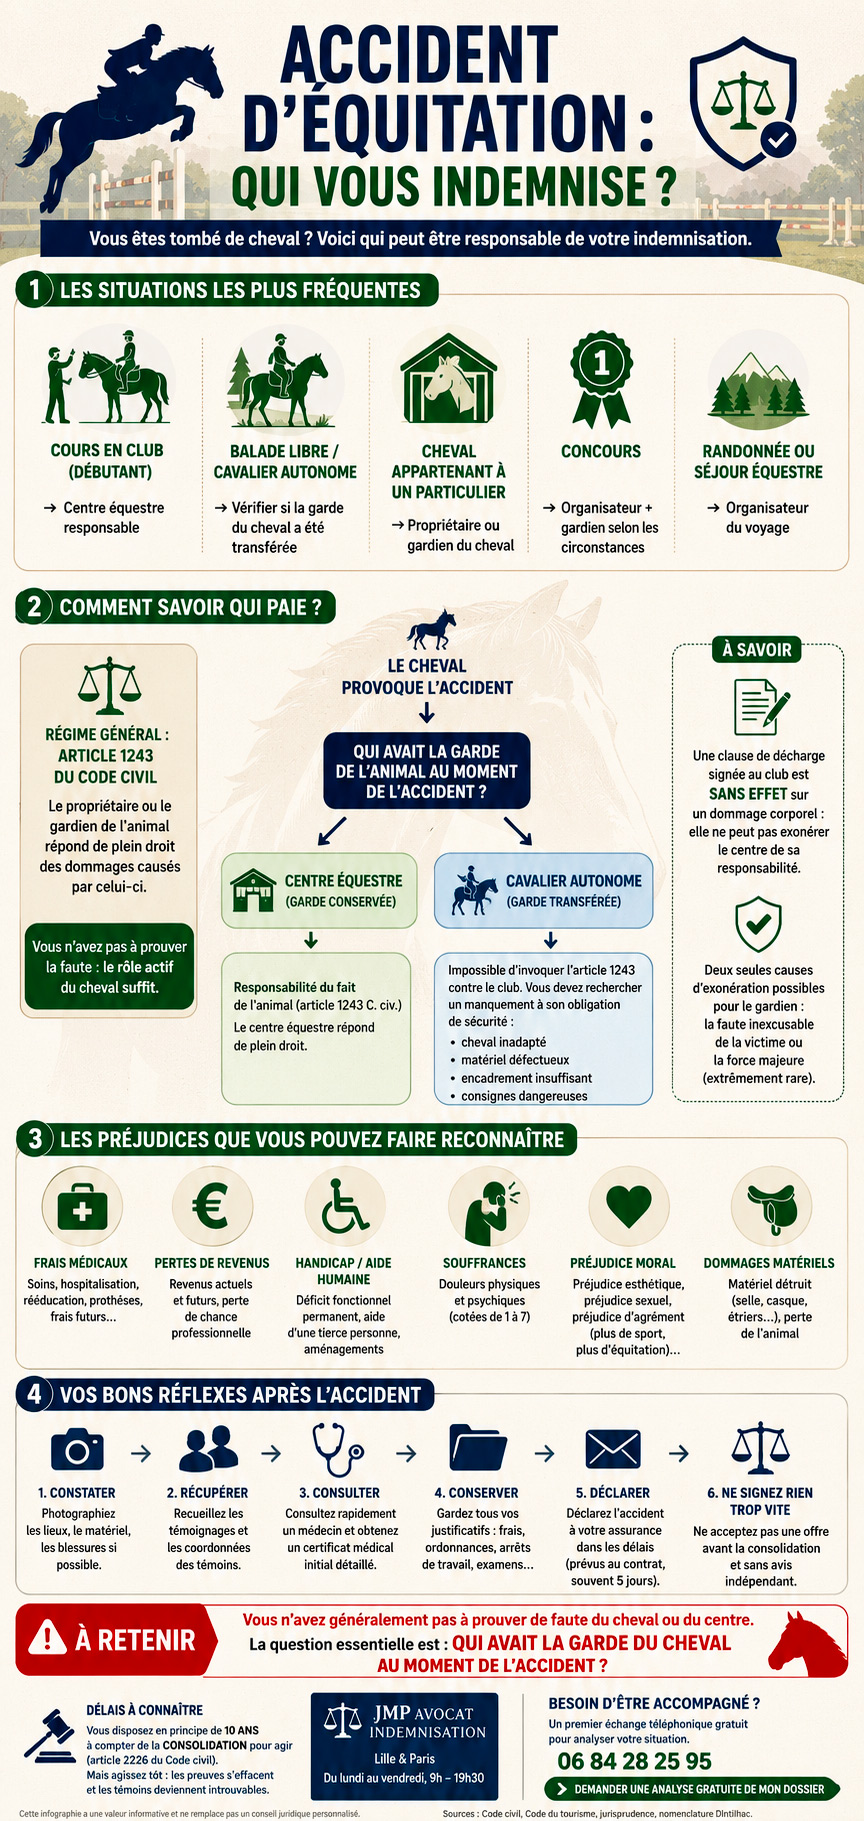
Le cœur du dispositif tient en un article : l’article 1243 du Code civil (l’ancien article 1385, renuméroté depuis l’ordonnance du 10 février 2016). Il pose que le propriétaire d’un animal, ou celui qui s’en sert, répond de plein droit des dommages que l’animal cause. Autrement dit, vous n’avez aucune faute à prouver : il suffit d’établir que l’animal a joué un rôle actif dans l’accident. Le gardien ne peut s’exonérer qu’en démontrant une faute de la victime ou un cas de force majeure, deux causes rarement retenues par les juges. C’est l’un des régimes les plus favorables du droit de la responsabilité civile — le même, d'ailleurs, que celui qui s'applique en cas de morsure de chien.
Concrètement, mobiliser l’article 1243 suppose de démontrer que le cheval a joué un rôle actif : un contact direct (coup de sabot, morsure, bousculade) le fait présumer, tandis qu’un emballement ou un écart brutal s’établit par les témoignages et les circonstances. Face à cela, les deux seules échappatoires du gardien sont étroites : la force majeure exige un événement à la fois imprévisible et irrésistible, totalement extérieur à l’animal ; la faute de la victime, elle, doit être prouvée et avoir contribué au dommage : elle réduit alors l'indemnisation à proportion de son rôle, et ne l'exclut totalement que si elle présente elle-même les caractères de la force majeure. Une imprudence supposée ne suffit pas, et le simple fait de pratiquer un sport à risque n'est pas une faute. Autant dire que, dans la grande majorité des accidents équestres, la responsabilité du gardien est acquise dès lors que la garde est correctement identifiée.
La notion de garde : le piège à connaître
Tout repose sur la garde de l’animal, c’est-à-dire le pouvoir d’usage, de direction et de contrôle au moment de l’accident. Tant que vous êtes débutant et que vous suivez les consignes strictes du moniteur, la garde reste au centre équestre : c’est lui qui répond. Mais lorsque vous montez en cavalier autonome (cavalier confirmé, promenade en liberté, maîtrise seule de la monture), les juges peuvent considérer que la garde vous a été transférée — et la victime qui avait elle-même la garde ne peut plus invoquer l’article 1243 contre le club. Ce transfert ne se présume pas : le propriétaire est présumé gardien, et c'est à lui de prouver que vous disposiez réellement de l'usage, de la direction et du contrôle de l'animal. À l'inverse, celui qui se borne à donner des instructions ne devient pas gardien pour autant : la Cour de cassation l'a jugé pour un manadier qui encadrait une manifestation taurine, le propriétaire qui montait son propre cheval en restant le gardien (Cass. 2e civ., 16 juillet 2020, n° 19-14.678).
Lorsque le transfert de garde vous prive du fondement de l’article 1243, tout n’est pas perdu pour autant : le centre équestre reste tenu d’une obligation contractuelle de sécurité. Vous pouvez alors engager sa responsabilité en démontrant un manquement : cheval inadapté à votre niveau, matériel défectueux, encadrement insuffisant, consignes dangereuses. C’est souvent sur ce terrain que se joue la défense des dossiers les plus disputés.
En pratique, ce manquement prend des formes très concrètes : une sangle qui lâche, des étriers inadaptés, un cheval connu pour son caractère difficile confié à un cavalier trop peu expérimenté, un terrain dégradé, ou encore un effectif trop nombreux pour un seul encadrant. Réunir les témoignages — et, le cas échéant, l’historique de l’animal — devient alors décisif pour caractériser la faute du club.
Mener le cheval en main n'est pas en avoir la garde : l'arrêt du 7 mai 2026
L'affaire est banale, et c'est ce qui la rend utile. Un cavalier expérimenté doit monter une jument en concours le lendemain. Pour la détendre, il la conduit à la longe de son box jusqu'au paddock tout proche, dans les écuries de la propriétaire, qui exploite le centre équestre. La jument le blesse à la mâchoire. Il assigne la propriétaire et son assureur, et la cour d'appel de Caen la déclare entièrement responsable.
La propriétaire soutenait que la garde avait été transférée : le cavalier était aguerri, il connaissait la jument, il avait agi de sa propre initiative et dans son intérêt, en vue du concours. La Cour de cassation rejette son pourvoi (Cass. 2e civ., 7 mai 2026, n° 24-19.922). Présumée gardienne, la propriétaire ne démontrait pas que la victime avait été en mesure d'exercer sur l'animal les pouvoirs de direction, de contrôle et d'usage qui caractérisent la garde — et cela même s'il s'agissait d'un cavalier expérimenté qui connaissait la jument, et même sans preuve qu'on lui avait demandé de la déplacer. Sa responsabilité était donc engagée sur le fondement de l'article 1243.
Trois enseignements valent bien au-delà de cette espèce. D'abord, la charge de la preuve pèse sur le propriétaire : c'est à lui d'établir le transfert, pas à vous de démontrer que vous n'étiez pas gardien. Ensuite, le contact physique ne fait pas la garde : tenir la longe sur quelques mètres, chez le propriétaire, sans monter ni entraîner l'animal, relève de soins ponctuels qui laissent la garde là où elle était. Enfin, l'expérience du cavalier n'est pas un argument décisif : la compétence ne transfère pas la garde, seule une autonomie réelle sur l'animal peut le faire.
Une blessure au visage comme celle-ci appelle d'ailleurs un chiffrage spécifique, souvent sous-estimé : voyez l'indemnisation des séquelles dentaires et maxillo-faciales.
Les situations les plus fréquentes se répartissent ainsi :
|
Situation au moment de l'accident |
La garde est-elle transférée ? |
Ce qui compte |
|
Cours ou reprise sous les consignes du moniteur |
Non, en principe |
Le club conserve la direction et le contrôle de la séance. |
|
Cavalier expérimenté qui mène le cheval à la longe, sur une courte distance, chez le propriétaire |
Non |
Expérience et connaissance de l'animal ne suffisent pas (Cass. 2e civ., 7 mai 2026). |
|
Encadrant ou organisateur qui donne seulement des instructions à un cavalier propriétaire |
Non |
Le propriétaire qui monte son cheval en garde l'usage et le contrôle (Cass. 2e civ., 16 juillet 2020). |
|
Cheval confié pour un usage autonome : prêt, location pour une balade libre, cavalier qui monte seul |
Possible |
Il faut une maîtrise réelle de l'animal, et c'est au propriétaire de la prouver. |
|
Enfant au poney-club |
Non, en principe |
Un enfant encadré n'a ni la direction ni le contrôle de l'animal. |
En pratique, lorsque l'assureur du propriétaire ou du club vous oppose que « vous aviez la garde », trois questions orientent la réponse : qui vous a confié le cheval et pour quoi faire ; combien de temps et où vous l'aviez en main ; dans l'intérêt de qui. Les témoignages d'écurie, les échanges de messages et le planning du club pèsent souvent plus lourd qu'un long débat de principe.
Le responsable varie selon la situation
En centre équestre, l’établissement est en principe gardien du cheval qu’il vous confie. Pour un cheval en pension ou prêté entre particuliers, la garde reste le plus souvent au propriétaire. Si l’accident survient lors d’un concours ou d’une manifestation organisée, l’organisateur engage en outre sa propre obligation de sécurité. Et si votre stage ou votre randonnée équestre a été vendu dans un forfait touristique, c’est le vendeur du séjour qui répond de plein droit, sans que vous ayez à prouver de faute. Enfin, les cavaliers et personnels d’écurie blessés dans le cadre de leur travail relèvent en principe du régime des accidents du travail agricoles (MSA), et les professionnels indépendants doivent veiller à la valorisation de leurs préjudices spécifiques.
|
À retenir
|
Tableau : qui répond de votre accident selon le contexte
Ce tableau synthétise les principales configurations. Il donne un premier repère, mais chaque dossier mérite une analyse précise des circonstances.
|
Situation |
Qui répond du dommage |
Fondement |
Ce que vous devez établir |
|
Cours ou reprise en club, cavalier débutant sous consignes du moniteur |
Le centre équestre (gardien du cheval) |
Art. 1243 C. civ. — responsabilité de plein droit |
Le rôle actif de l’animal |
|
Cavalier autonome / promenade libre / monture maîtrisée seul |
Le cavalier si le propriétaire prouve le transfert de garde ; à défaut, le club ou le propriétaire |
Art. 1243 + obligation de sécurité du centre |
Un manquement du club (cheval, matériel, encadrement) — ou contester le transfert de garde |
|
Cheval confié en pension |
Le propriétaire (la garde lui reste en principe) |
Art. 1243 C. civ. |
La qualité de gardien et le rôle de l’animal |
|
Cheval prêté entre particuliers |
Le propriétaire prêteur, le plus souvent |
Art. 1243 C. civ. |
Le rôle actif de l’animal |
|
Concours, compétition ou manifestation organisée |
L’organisateur et/ou le gardien du cheval |
Obligation de sécurité + art. 1243 |
Le manquement à la sécurité ou le rôle de l’animal |
|
Balade ou stage vendu dans un forfait touristique |
Le vendeur du forfait (responsabilité de plein droit) |
Art. L. 211-16 C. tourisme |
L’existence du forfait et le dommage |
|
Vous n'étiez pas cavalier — attaqué par un cheval en pâture ou croisé sur un chemin |
Le gardien du cheval (propriétaire, centre équestre, éleveur) |
Art. 1243 C. civ. — responsabilité de plein droit |
Le rôle actif de l'animal — voir qui indemnise si vous êtes attaqué par un animal en randonnée |
|
Salarié d'écurie, palefrenier, moniteur blessé au travail |
L'employeur, via le régime AT/MP ; recours de droit commun possible en cas de faute inexcusable |
Régime AT/MP + art. 1243 contre un tiers gardien |
|
|
Professionnel indépendant (cavalier, coach, maréchal-ferrant) |
Le gardien du cheval ; mais vos pertes se chiffrent autrement que pour un salarié |
Art. 1243 C. civ. |
|
|
Enfant mineur blessé au poney-club |
Le centre équestre, gardien de l'animal — la garde reste en principe au club, un enfant encadré n'ayant ni la direction ni le contrôle de l'animal |
Art. 1243 C. civ. + obligation de sécurité renforcée |
Les préjudices que vous pouvez faire reconnaître
Une fois la responsabilité établie, l’enjeu devient le chiffrage. Trop de cavaliers limitent leur demande aux frais médicaux, alors que la nomenclature Dintilhac recense de nombreux postes de préjudice, au service d’un principe directeur : la réparation intégrale.
Sur le plan économique, vous pouvez réclamer les frais médicaux actuels et futurs (soins, prothèses, rééducation), vos pertes de revenus actuelles et futures, l’aide humaine nécessaire à votre quotidien, l’aménagement du logement ou du véhicule, et vos frais de déplacement médicaux.
Sur le plan personnel, l’indemnisation couvre les souffrances endurées (cotées de 1 à 7), le préjudice esthétique, le préjudice sexuel et le déficit fonctionnel permanent. Le préjudice d’agrément mérite une attention particulière chez le cavalier : ne plus pouvoir monter, alors que l’équitation rythmait votre vie, est un préjudice à part entière, qu’il faut documenter (licence, classements, photos, témoignages). N’oubliez pas non plus les séquelles psychiques — stress post-traumatique, peur de remonter — souvent invisibles mais bien réelles. Et personne ne peut vous reprocher d'avoir refusé une opération ou de ne pas avoir repris l'équitation : la victime n'est pas tenue de limiter son préjudice.
Le cavalier a enfin des préjudices spécifiques : la perte de l’animal s’il était votre propriété et qu’il a dû être abattu, le matériel détruit (selle, casque, étriers), ou l’impossibilité de poursuivre une carrière équestre professionnelle.
Une vigilance particulière s’impose pour les pertes à long terme. Chez un cavalier jeune, une incapacité permanente même modérée se projette sur des décennies de vie active : incidence professionnelle, renoncement à une orientation, pénibilité accrue, perte de chance de promotion. Ces postes, parmi les plus lourds financièrement, sont aussi ceux que l’assureur minore le plus volontiers, faute d’être documentés et chiffrés avec rigueur.
|
Bon à savoir Les indemnités réparant un préjudice corporel ne sont pas imposables sur le revenu. Quant au cumul avec votre propre contrat, tout dépend de sa nature : un capital forfaitaire, comme celui d'une individuelle accident, s'ajoute à l'indemnisation du responsable, alors qu'une garantie indemnitaire, ce qu'est souvent la garantie accidents de la vie, peut permettre à votre assureur de se retourner contre le responsable. Voyez peut-on être indemnisé deux fois pour le même dommage. |
Vos démarches concrètes après l’accident
La qualité de votre indemnisation se joue dès les premières heures. Le premier réflexe est médical : faites établir un certificat médical initial décrivant précisément toutes vos lésions, même celles qui semblent bénignes, puis conservez l’intégralité de vos documents (comptes rendus, ordonnances, arrêts de travail). En parallèle, rassemblez les preuves des circonstances : photos des lieux et du matériel, coordonnées des témoins, copie du registre ou du constat établi par le club. Ces éléments, impossibles à reconstituer plus tard, sont le socle d’un dossier solide.
Vient ensuite la déclaration aux assurances, à effectuer dans le délai prévu par votre contrat — souvent cinq jours ouvrés. Le dossier se construit ensuite autour de la consolidation, ce moment où votre état se stabilise et où les séquelles peuvent être évaluées. C'est l'expertise médicale qui détermine alors l'essentiel de votre indemnité : c'est elle qui fixe la date de consolidation, le taux de déficit fonctionnel et la cotation des souffrances. Ne vous y présentez pas seul — un médecin de victimes, indépendant de l'assureur, rend l'examen contradictoire et fait acter au rapport ce que l'expert n'aurait pas relevé. Et une expertise défavorable peut toujours être contestée.
|
Bon à savoir L’assureur peut vous proposer une indemnité rapide, avant même la consolidation. Ne signez rien dans la précipitation : une fois la transaction signée, vous ne pourrez plus revenir dessus, même si vos séquelles s’aggravent. Avant toute signature, faites relire l’offre par un avis indépendant. |
|
Victime d'un accident de cheval ? JMP Avocat Indemnisation — Lille et Paris : 06 84 28 25 95 |
Quelle assurance intervient et comment négocier
En première ligne, l’assurance de responsabilité civile du responsable (centre équestre, propriétaire) prend en charge votre réparation. Mais d’autres garanties peuvent jouer en parallèle : votre garantie accidents de la vie, une assurance individuelle accident, votre mutuelle pour les frais non remboursés, ou encore votre protection juridique. Les licenciés FFE bénéficient d’une RC et parfois d’une garantie individuelle : vérifiez toujours l’étendue réelle de votre contrat. Et si le responsable n’est pas assuré, le Fonds de garantie (FGAO) peut, dans certains cas, prendre le relais.
La première offre de l’assureur est presque toujours inférieure à la réparation réellement due. Les ressorts sont connus : proposition avant consolidation, sous-évaluation des pertes de revenus futurs, oubli du préjudice d’agrément, recours à des barèmes internes moins favorables que les références judiciaires. La parade consiste à exiger le détail du calcul poste par poste, à le comparer aux indemnisations individualisées obtenues en justice, et à ne pas céder à la stratégie d’épuisement sur laquelle misent certains assureurs. Vous disposez d’un délai pour refuser une offre insuffisante, et des provisions peuvent être obtenues sans attendre l’issue de la procédure si vous êtes en difficulté financière.
Gardez enfin à l’esprit que la véritable bataille se joue souvent sur le terrain médical : c’est le rapport d’expertise qui fixe la date de consolidation, le taux d’atteinte à l’intégrité et l’ampleur de vos séquelles. Une cotation revue d’un seul point peut représenter plusieurs milliers d’euros d’indemnisation. D’où l’importance d’aborder l’expertise préparé, assisté, et de ne jamais la subir passivement.
Cas particuliers : enfants et accidents graves
Les jeunes cavaliers sont particulièrement exposés, et leurs droits sont renforcés : préjudices propres à l’enfance (scolarité, développement), expertise adaptée, délai de prescription prolongé et autorisation du juge pour toute transaction. Un traumatisme crânien chez l’enfant appelle une vigilance toute particulière, car ses conséquences se révèlent parfois au fil des années.
Pour les accidents les plus graves — tétraplégie, paraplégie, lésions cérébrales — l’indemnisation doit refléter un bouleversement à vie : rente pour la perte de revenus, capital pour l’aide humaine permanente, équipements spécialisés. Et lorsque l’accident est mortel, les proches disposent de droits propres au titre du décès d’un parent accidenté.
Pourquoi vous faire accompagner par un avocat
Face à des compagnies outillées, le déséquilibre est réel. L'assureur connaît la valeur de chaque poste, la vôtre se découvre au fil du dossier — et c'est lui qui rédige la première offre. Un avocat en dommage corporel discute sur les référentiels que retiennent les juridictions, là où l'assureur applique ses grilles internes ; il vérifie que les postes lourds du dossier équestre (préjudice d'agrément, incidence professionnelle chez un cavalier jeune) sont bien chiffrés et non simplement mentionnés.
Au-delà de la technique, l'accompagnement est aussi humain : décrypter les courriers, expliquer chaque étape, et ne pas céder à la stratégie d'épuisement que pratiquent certains assureurs. Si vous hésitez encore sur l'opportunité de cette démarche, notre analyse avocat ou pas après un accident corporel pose la question sans détour.
Les délais à connaître absolument
En matière de dommage corporel, vous disposez en principe de dix ans à compter de la consolidation de votre état de santé pour agir (article 2226 du Code civil). Mais ce délai généreux ne doit pas vous endormir : les délais de déclaration à votre propre assureur sont bien plus courts (souvent cinq jours), les preuves s’effacent et les témoins deviennent introuvables. Plus vous agissez tôt, plus votre dossier est solide.
Derrière chaque dossier, il y a une vie bouleversée, un quotidien à reconstruire et, souvent, la crainte de ne jamais remonter à cheval. Obtenir une réparation juste ne ramène pas la sérénité d’avant, mais elle vous redonne les moyens d’avancer. C’est un droit, non une faveur — et il se défend.
|
Les preuves d'un accident équestre s'effacent vite : témoins dispersés, registre du club, état du matériel. JMP Avocat Indemnisation — Lille et Paris — du lundi au vendredi, 9h–19h30. 06 84 28 25 95 |
Questions fréquentes
J’ai signé une décharge au centre équestre : puis-je quand même être indemnisé ?
Oui. Les clauses de décharge sont sans effet sur la réparation d’un dommage corporel. Un club ne peut pas s’exonérer de sa responsabilité par un simple document signé à l’inscription.
L’assureur peut-il invoquer ma faute pour réduire mon indemnisation ?
Oui, mais seulement s’il la prouve et si elle a contribué au dommage. La faute de la victime réduit alors l’indemnisation à proportion de son rôle ; elle ne l’exclut totalement que si elle présente les caractères de la force majeure. Le simple fait d’avoir pratiqué un sport à risque n’est pas une faute.
Et si c’est moi qui avais la garde du cheval au moment de l’accident ?
Ne le concédez pas trop vite : le propriétaire est présumé gardien, et c’est à lui de prouver le transfert. Le 7 mai 2026, la Cour de cassation a refusé de voir un gardien dans un cavalier expérimenté qui menait la jument à la longe sur quelques mètres. Si la garde vous avait réellement été transférée, vous ne pouvez pas invoquer l’article 1243 contre le club, mais vous pouvez rechercher un manquement à son obligation de sécurité (cheval inadapté, matériel, encadrement).
J’ai été blessé en menant le cheval au pré ou en m’en occupant au box : suis-je couvert ?
Oui. L’article 1243 ne joue pas seulement à cheval : l’animal qui rue, mord ou bouscule pendant qu’on le mène en main ou qu’on s’en occupe engage son gardien, et des soins ponctuels ne font pas de vous le gardien à sa place (Cass. 2e civ., 7 mai 2026). Si vous étiez salarié de l’écurie, c’est en revanche le régime des accidents du travail qui s’applique en premier lieu.
Mon accident remonte à plusieurs années : est-il trop tard ?
Probablement pas si vous êtes dans les dix ans suivant la consolidation. Faites vérifier rapidement la prescription applicable à votre cas précis.
Que se passe-t-il si le responsable n’est pas assuré ?
Le Fonds de garantie des assurances obligatoires (FGAO) peut intervenir dans certaines situations. Un avocat vous aidera à vérifier vos droits et à activer cette protection.
L’indemnisation d’un accident d’équitation est-elle imposable ?
Non. Les indemnités qui réparent un préjudice corporel ne sont pas soumises à l’impôt sur le revenu.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer l'expertise médicale. C'est là que se fixent vos séquelles, et donc la valeur de votre dossier.
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur poste par poste, avant de lire l'offre de l'assureur.
- Agir — Financer son avocat sans avancer d'argent. Faire valoir vos droits contre le gardien du cheval sans trésorerie.
Références juridiques
- Article 1243 du Code civil (ancien article 1385) — responsabilité de plein droit du fait des animaux.
- Cass. 2e civ., 16 juillet 2020, n° 19-14.678, publié au Bulletin — le seul pouvoir d’instruction d’un manadier ne transfère pas la garde du cheval monté par son propriétaire, qui en conserve l’usage et le contrôle.
- Cass. 2e civ., 7 mai 2026, n° 24-19.922 — la propriétaire, présumée gardienne, ne démontre pas le transfert de garde au cavalier expérimenté qui menait la jument à la longe du box au paddock ; responsabilité engagée sur le fondement de l’article 1243.
- Article L. 211-16 du Code du tourisme — responsabilité de plein droit du vendeur d’un forfait touristique.
- Article 2226 du Code civil — prescription décennale de l’action en réparation d’un dommage corporel.
- Nomenclature Dintilhac (2005) — classification des postes de préjudice corporel.
Rédigé par Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel — Lille & Paris.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.