



Si cette proposition vous donne l'impression de toucher au but, sachez qu'elle est souvent le point de départ d'une négociation : l'offre initiale de l'assureur est fréquemment sous-évaluée.
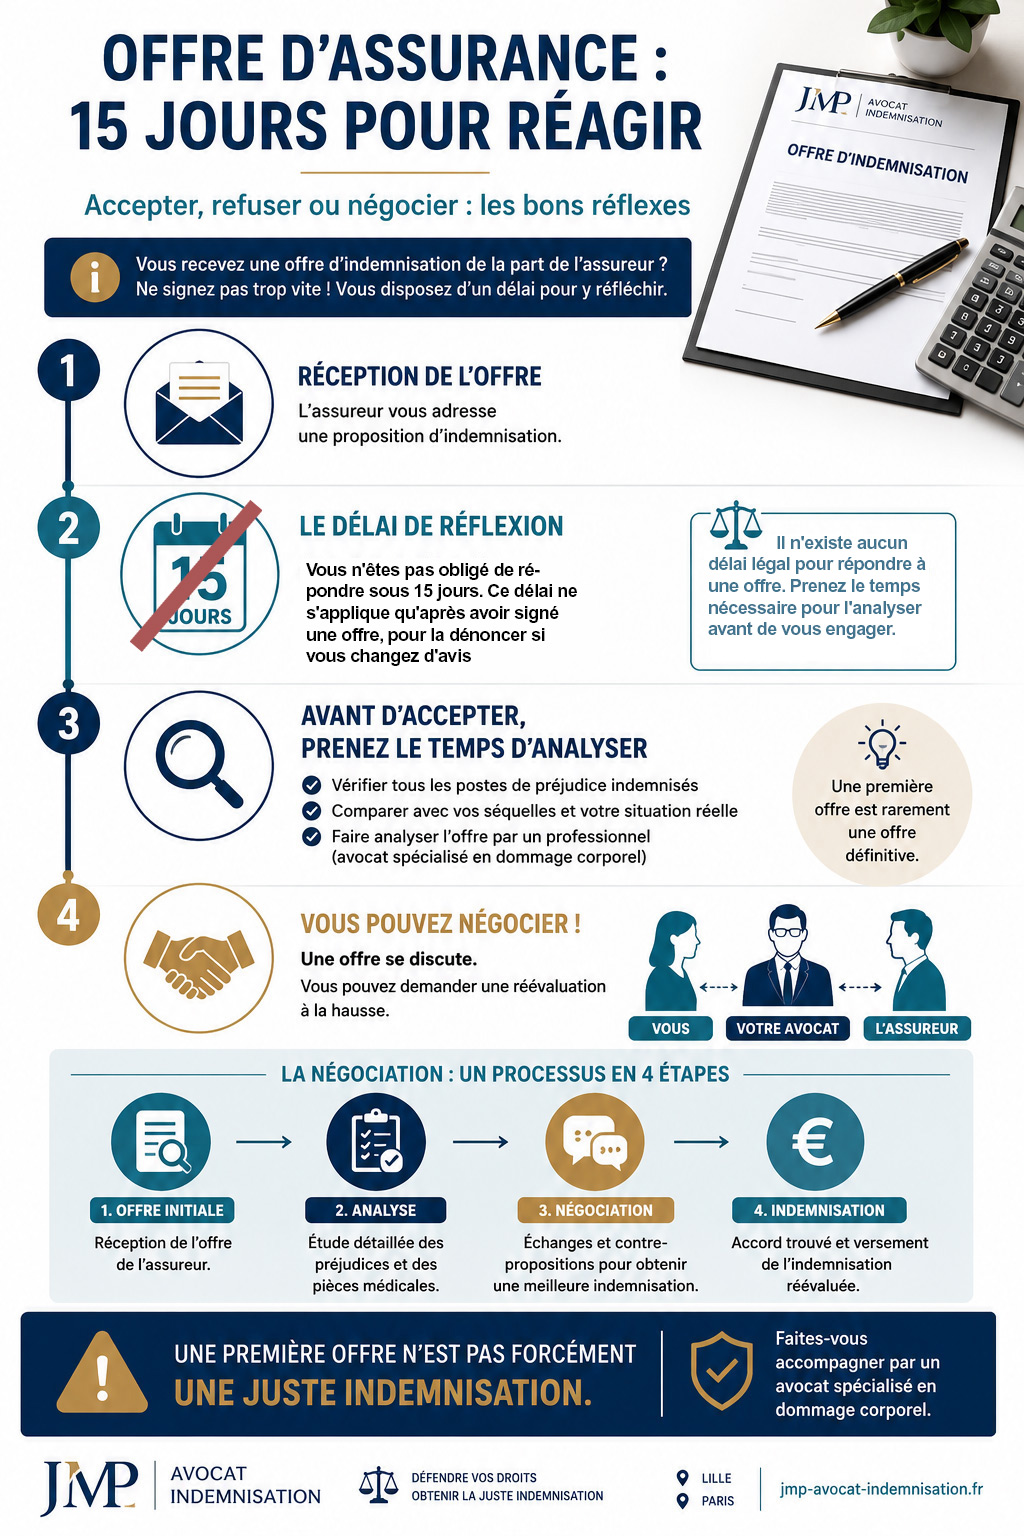
Contrairement à ce que la pression de l'assureur laisse croire, aucun délai ne vous oblige à répondre. Le seul délai de quinze jours prévu par la loi ne s'ouvre qu'après votre signature, et il joue en votre faveur. Le délai qui court contre vous est ailleurs, et l'offre ne l'arrête pas. Voici ce que vous devez savoir pour ne pas transformer une offre encore négociable en dossier clos.
📌 En bref
Non, vous n'avez pas quinze jours pour refuser une offre d'indemnisation : aucun délai ne vous oblige à répondre, et votre silence ne vaut jamais acceptation. Les quinze jours de l'article L. 211-16 du code des assurances ne courent qu'après la signature de la transaction, pour la dénoncer par lettre recommandée. Une offre provisionnelle est une avance, qui s'accepte sans engager le montant final ; c'est l'offre définitive, signée, qui clôt le dossier passé ces quinze jours. Le délai qui court contre vous est ailleurs : votre action se prescrit par dix ans à compter de la consolidation, et ni l'offre ni votre refus n'interrompent ce délai. Les autres échéances pèsent sur l'assureur : offre dans les huit mois de l'accident, offre définitive dans les cinq mois après avoir été informé de la consolidation, intérêts au double du taux légal s'il tarde. Faites vérifier l'offre poste par poste avant de signer. Le tableau distingue les deux offres et ce qui vous engage.
⏳ Le délai légal : combien de jours avez-vous réellement ?
La bonne nouvelle, c'est que vous n'êtes contraint ni d'accepter, ni même de répondre dans un délai imposé. La mauvaise, c'est qu'une signature, elle, vous engage presque immédiatement.
Les quinze jours ne sont pas ce que vous croyez (accidents de la route)
Pour les victimes d'un accident de la circulation, régi par la loi Badinter, l'assureur du véhicule impliqué est tenu de vous présenter une offre. Contrairement à une idée très répandue, aucun délai légal ne vous impose de l'accepter ou de la refuser : tant que vous n'avez pas signé, vous pouvez la refuser autant de fois qu'il le faut et formuler des contre-propositions motivées. Le fameux délai de quinze jours existe bel et bien, mais il ne court qu'à compter de la signature de la transaction, et il vous permet de la dénoncer (article L. 211-16 du Code des assurances).
« Attention : les quinze jours ne sont pas un compte à rebours pour vous décider. C'est le droit de revenir sur une transaction déjà signée, par lettre recommandée avec demande d'avis de réception. Une fois ces quinze jours écoulés, la transaction est définitive : seule une aggravation de votre état, ou une cause de nullité, permet d'y revenir. D'où la seule règle qui compte : ne signez pas avant d'avoir fait vérifier l'offre. »
Offre provisionnelle ou offre définitive : ce qui vous engage
L'assureur peut vous faire deux types d'offres, à deux moments différents de la procédure, avec des conséquences très différentes si vous signez :
|
|
Offre provisionnelle |
Offre définitive |
|
Quand elle intervient |
Dans les huit mois de l'accident, lorsque l'assureur ignore encore la consolidation |
Dans les cinq mois après que l'assureur a été informé de la consolidation, expertise médicale faite |
|
À quoi elle sert |
Couvrir vos dépenses urgentes en attendant l'évaluation complète |
Chiffrer l'intégralité de vos préjudices, poste par poste |
|
Si vous l'acceptez |
Aucun engagement sur le montant final : ce n'est qu'une avance |
Vous signez une transaction, qui ouvre quinze jours pour la dénoncer |
|
Le risque à connaître |
Faible : l'avance s'impute sur l'indemnisation finale, à condition de ne rien signer qui vaille règlement définitif |
Passé les quinze jours de dénonciation, les montants sont figés |
Accepter une provision n'est pas accepter l'offre finale. C'est une avance, déduite du règlement définitif, à condition de ne rien signer qui vaille solde de tout compte : voyez comment fonctionne l'offre provisionnelle et provision acceptée : est-il trop tard pour réclamer plus ? L'offre définitive, elle, intervient une fois votre état de santé consolidé : vous pouvez prendre le temps de l'examiner, rien ne vous oblige à répondre sous quinze jours. Mais si vous la signez, les quinze jours de dénonciation démarrent, et c'est là que l'erreur est la plus fréquente.
Pourquoi l'assurance fait-elle une offre si rapidement ?
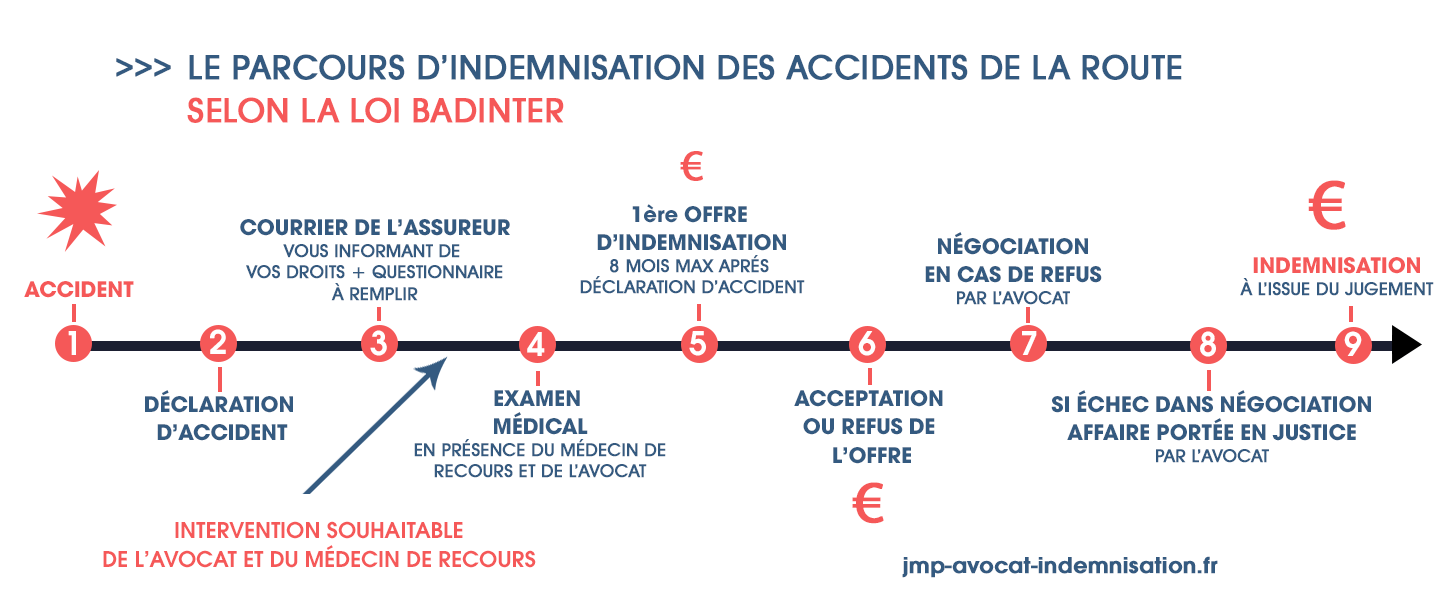
Parce que la loi l'y oblige, dans des délais précis (article L. 211-9 du Code des assurances). Lorsque la responsabilité n'est pas contestée et que le dommage est entièrement quantifié, l'assureur doit présenter une offre motivée dans les trois mois de votre demande d'indemnisation. Dans tous les cas, une offre doit vous parvenir au plus tard huit mois après l'accident. Si l'assureur n'a pas été informé de votre consolidation dans les trois mois de l'accident, cette offre peut n'être que provisionnelle, et l'offre définitive doit alors suivre dans les cinq mois de la date à laquelle il en est informé. Cette période entre la consolidation et l'offre définitive a ses propres pièges, que détaille notre article sur ce que la loi impose à l'assureur après la consolidation.
💡 Bon à savoir — la sanction que la plupart des victimes ignorent
Si l'assureur ne respecte pas ces délais, la loi le sanctionne de plein droit : le montant de l'indemnité, qu'il s'agisse de l'offre tardive ou du montant fixé par le juge, produit intérêt au double du taux légal, à compter de l'expiration du délai et jusqu'au jour de l'offre ou du jugement devenu définitif (article L. 211-13 du Code des assurances). Vous n'avez pas à démontrer un préjudice distinct ; le juge ne peut réduire cette pénalité qu'en raison de circonstances non imputables à l'assureur. Sur un dossier important, son poids financier devient vite significatif : un assureur qui traîne n'a donc pas toujours intérêt à le faire.
Ces échéances ne sont que des jalons d'un calendrier plus long, qui va de la déclaration de l'accident au versement effectif des fonds : notre guide de la procédure d'indemnisation de la loi Badinter en détaille chaque étape. Pour aller plus loin sur ce levier de pression méconnu, notre article sur ce que l'assureur vous doit vraiment en cas de retard détaille le mécanisme et son calcul concret.
Le calendrier légal complet, du dépôt du dossier au versement
Ce calendrier n'est pas qu'une contrainte pour l'assureur : c'est aussi un outil de négociation pour la victime qui le connaît. Chaque échéance dépassée fragilise la position de l'assurance, puisqu'elle fait courir de plein droit une sanction financière, sans que la victime ait à justifier d'un préjudice particulier. Un avocat suit ces délais avec précision, notamment pour dater exactement le point de départ de chaque échéance : la date de la demande ou de l'accident pour l'offre initiale, la date à laquelle l'assureur a été informé de la consolidation pour l'offre définitive. Ce point de départ, souvent contesté par les compagnies, fait à lui seul l'objet d'un contentieux abondant. La dernière ligne du tableau, elle, ne concerne pas l'assureur : c'est le délai qui court contre vous.
|
Étape |
Délai légal |
Texte applicable |
|
Offre motivée, si la responsabilité n'est pas contestée et le dommage entièrement quantifié |
3 mois à compter de la demande d'indemnisation |
Article L. 211-9 |
|
Offre, provisionnelle si l'assureur ignore encore la consolidation trois mois après l'accident |
8 mois au plus après l'accident |
Article L. 211-9 |
|
Offre définitive |
5 mois après que l'assureur est informé de la consolidation |
Article L. 211-9 |
|
Dénonciation possible après signature |
15 jours à compter de la signature |
Article L. 211-16 |
|
Paiement des sommes convenues |
1 mois après l'expiration du délai de dénonciation |
Article L. 211-17 |
|
Sanction si l'assureur est en retard |
Intérêts au double du taux légal sur la période de retard |
Article L. 211-13 |
|
Votre action en justice contre le responsable et son assureur |
10 ans à compter de la consolidation, que l'offre n'interrompt pas |
Article 2226 du Code civil |
Refuser l'offre : ce que cela protège, et ce que cela ne protège pas
Refuser une offre insuffisante est votre droit, et c'est souvent le bon réflexe. Encore faut-il savoir exactement ce que ce refus vous apporte. Il protège le montant : tant que vous n'avez rien signé, rien n'est figé, et l'assureur reste tenu de vous présenter une offre couvrant tous les éléments indemnisables de votre préjudice. Il ne protège pas le temps : votre action en indemnisation se prescrit par dix ans à compter de la consolidation de votre dommage (article 2226 du Code civil), et ce délai continue de courir pendant toute la négociation.
Beaucoup de victimes pensent qu'un dossier « en cours » chez l'assureur est un dossier à l'abri. C'est une erreur. Dans un arrêt du 17 septembre 2026, la Cour de cassation a jugé que l'offre de l'assureur, provisionnelle ou définitive, ne vaut pas reconnaissance de votre droit et n'interrompt donc pas la prescription ; dans l'affaire jugée, la victime avait refusé deux offres et assigné trop tard. Nous analysons cette décision et ses conséquences dans notre article expliquant pourquoi l'offre de l'assureur n'arrête pas le délai de dix ans. Le point de départ du délai, ses exceptions et les actes qui l'interrompent sont exposés dans notre page sur le délai de prescription après un accident corporel.
Voici ce que produit chacune de vos réactions possibles, sur l'offre d'une part, sur votre délai pour agir d'autre part :
|
Votre réaction à l'offre |
Ce que cela produit sur l'offre |
Ce que cela produit sur votre délai de dix ans |
|
Ne pas répondre |
Rien n'est accepté : le silence ne vaut pas acceptation |
Aucun effet : le délai continue de courir |
|
Refuser ou faire une contre-proposition |
Le dossier reste ouvert à la négociation : vous pouvez refuser autant de fois que nécessaire |
Aucun effet : ni l'offre ni le refus ne l'interrompent |
|
Accepter une offre provisionnelle |
Une avance, sans engagement sur le montant final |
Ne comptez pas sur elle pour l'arrêter |
|
Signer l'offre définitive |
Une transaction : quinze jours pour la dénoncer, puis dossier clos, sauf aggravation ou nullité |
La question ne se pose plus : la transaction ferme l'action en justice sur le même objet (article 2052 du Code civil) |
|
Saisir le juge |
Le juge fixe l'indemnisation, au besoin après expertise judiciaire |
Interruption : un nouveau délai court après la fin de l'instance (articles 2241 et 2242 du Code civil) |
La conséquence pratique est simple : négocier n'est jamais une raison de laisser filer le calendrier. Dix ans laissent le temps de discuter, mais un dossier qui s'enlise d'offre en contre-offre peut atteindre l'échéance sans que personne ait saisi le juge. Si l'échéance approche, une assignation, au besoin en référé, protège vos droits, et rien n'empêche de poursuivre la négociation en parallèle. Si l'offre vient de votre propre assureur, au titre d'une garantie du conducteur ou des accidents de la vie, le délai est plus court : deux ans, selon les règles propres au contrat d'assurance (article L. 114-1 du Code des assurances).
L'erreur qui coûte le plus cher : signer trop vite
En tant qu'avocate en droit du dommage corporel, je constate une erreur récurrente chez les victimes : la volonté de « tourner la page » rapidement.
Ne vous arrêtez pas aux postes les plus visibles
L'offre de l'assurance valorise souvent a minima les postes de préjudice les plus évidents, comme les souffrances endurées ou le déficit fonctionnel temporaire. Mais elle néglige ou sous-évalue souvent les conséquences à long terme :
- L'incidence professionnelle : la perte de chance d'évolution, le besoin de reclassement, la fatigue au travail, etc.
- Les frais de tierce personne future : l'aide humaine dont vous aurez besoin toute votre vie (ménage, courses, aide à la toilette). Dans les dossiers les plus graves, c'est souvent le poste le plus important de l'indemnisation.
- Le préjudice d'agrément : la difficulté ou l'impossibilité de pratiquer vos loisirs habituels (sport, voyages, jardinage).
Prenons une situation reconstituée. Un artisan de 42 ans, victime d'un accident de la route, reçoit une offre couvrant ses souffrances endurées, son déficit fonctionnel et ses frais médicaux — des postes visibles, faciles à chiffrer sur la base du rapport d'expertise. Ce que l'offre initiale omet le plus souvent : l'incidence sur sa carrière (il ne pourra plus porter de charges lourdes, ce qui limite son activité pour les vingt prochaines années), et le besoin d'aide humaine qu'il n'a pas encore anticipé. Une fois ces deux postes chiffrés et documentés, ils peuvent représenter une part importante de l'indemnisation finale — sur des chefs de préjudice que l'assureur n'avait pas mentionnés, alors même que son offre doit indiquer l'évaluation de chaque chef de préjudice (article R. 211-40 du code des assurances).
💡 Bon à savoir — le silence ne vous engage jamais
Ne pas répondre à une offre n'équivaut jamais à l'accepter. Le silence de la victime ne vaut acceptation sous aucune forme : seule une signature déclenche la procédure et fige potentiellement les montants. Vous pouvez donc prendre le temps nécessaire pour faire vérifier l'offre. Deux risques, en revanche, sont bien réels : signer sans vérification, et laisser la négociation s'éterniser jusqu'au terme de votre délai pour agir, que l'offre n'arrête pas.
En signant l'offre définitive, vous clôturez votre dossier : passé les quinze jours de dénonciation, vous ne pourrez plus revenir sur les montants. Seule une aggravation ultérieure de votre état permettra de rouvrir le dossier d'indemnisation, en dehors des cas étroits où la transaction elle-même peut être annulée. C'est pourquoi le vrai signal d'action n'est pas la réception de l'offre, mais le moment où vous vous apprêtez à signer.
Que faire, concrètement, quand l'offre arrive ?
L'assureur peut vous laisser croire que le temps presse pour répondre ; ce n'est pas le cas. Utilisez ce temps pour faire vérifier l'offre, sans perdre de vue la date à laquelle votre action se prescrit.
Étape 1 : ne signez rien, et repérez votre date de consolidation
Si vous n'avez pas encore été accompagné, le meilleur réflexe est de :
- Soit ne pas répondre dans l'immédiat : votre silence ne vaut jamais acceptation, et aucun délai ne vous impose de vous prononcer sur l'offre.
- Soit adresser un courrier de refus motivé, en indiquant que le montant proposé ne correspond pas à la réparation intégrale de vos préjudices. Vous pouvez refuser autant de fois que nécessaire ; notre article sur l'offre d'indemnisation trop basse montre comment repérer et argumenter les postes sous-évalués.
Dans les deux cas, notez la date de consolidation retenue par l'expertise médicale : c'est elle qui fait partir votre délai de dix ans pour agir, et ni l'offre ni votre réponse ne la déplacent.
Étape 2 : faire vérifier l'offre par un avocat
Dès que l'offre arrive, c'est le moment idéal pour solliciter un avis juridique extérieur et indépendant.
Votre avocat en dommage corporel ne va pas se contenter de comparer les chiffres. Il va :
-
Analyser le rapport d'expertise médicale pour vérifier si le déficit fonctionnel permanent (DFP), les souffrances endurées et l'état de consolidation ont été correctement évalués.
-
Utiliser la jurisprudence pour obtenir une valorisation conforme aux montants habituellement accordés par les tribunaux.
-
Bâtir un dossier solide sur les postes les moins visibles (incidence professionnelle, tierce personne), souvent ignorés par les assureurs.
-
Saisir le juge en cas de désaccord persistant : si la négociation amiable n'aboutit pas, une expertise judiciaire contradictoire permet de faire réévaluer le dossier, sous le contrôle d'un expert indépendant de l'assureur. L'assignation interrompt en outre le délai de prescription.
💡 Le saviez-vous ? Une offre se discute poste par poste. Un avocat sait quels postes manquent, comment les chiffrer et quelles pièces produire pour les faire reconnaître : voyez comment vérifier une offre avant de l'accepter.
FAQ : l'offre d'indemnisation et ses délais
Que se passe-t-il si j'accepte l'offre puis que je change d'avis ?
Vous disposez de quinze jours à compter de la signature de la transaction pour la dénoncer, par lettre recommandée avec demande d'avis de réception (article L. 211-16 du Code des assurances). Il n'existe qu'un seul délai de quinze jours, et il suit la signature. Toute clause par laquelle vous renonceriez à ce droit est nulle, et la mention doit figurer en caractères très apparents dans l'offre comme dans la transaction, à peine de nullité relative de cette dernière. Passé ces quinze jours, la transaction devient définitive : elle ne peut plus être remise en cause que dans des cas étroits, notamment si l'assureur a manqué à son obligation d'information de la victime. Les voies ouvertes sont détaillées dans notre article : transaction signée, peut-on encore l'annuler ?
Si je refuse l'offre, mon délai pour agir est-il suspendu ?
Non. Refuser l'offre, faire une contre-proposition ou laisser la négociation se prolonger ne suspend ni n'interrompt la prescription de votre action, qui est de dix ans à compter de la consolidation de votre dommage (article 2226 du Code civil). La Cour de cassation l'a confirmé le 17 septembre 2026 : l'offre de l'assureur, même refusée, ne vaut pas reconnaissance de votre droit. Seuls certains actes arrêtent ce délai, au premier rang desquels la saisine du juge. Si la négociation dure depuis des années, faites le point sur la date d'échéance avec votre avocat.
Et si l'assurance ne me fait aucune offre ?
Si l'assureur ne respecte pas les délais légaux pour vous faire une offre (huit mois après l'accident, ou cinq mois après avoir été informé de la consolidation pour l'offre définitive), vous pouvez le mettre en demeure d'agir. Surtout, son retard fait courir des intérêts au double du taux légal sur le montant de l'indemnité, à compter de l'expiration du délai et jusqu'au jour de l'offre ou du jugement devenu définitif (article L. 211-13 du Code des assurances). Cette pénalité s'applique de plein droit, sans que vous ayez à prouver un préjudice distinct ; le juge ne peut la réduire qu'en raison de circonstances non imputables à l'assureur. Attention : l'inertie de l'assureur ne suspend pas votre propre délai pour agir, et la saisine du juge, au besoin en référé, permet à la fois de l'interrompre et de demander une provision.
Le délai de 15 jours s'applique-t-il à tous les accidents ?
Non. Ce droit de dénonciation de quinze jours est propre aux transactions conclues après un accident de la circulation, dans le cadre de la loi Badinter. Pour les autres situations, comme les accidents de la vie ou les agressions, il n'existe pas de dispositif équivalent, et la portée de votre signature s'apprécie selon le droit commun de la transaction : raison de plus pour ne rien signer sans avis indépendant.
Puis-je accepter l'offre provisionnelle sans risque pour la suite ?
Oui, pour le montant. L'offre provisionnelle n'est qu'une avance sur l'indemnisation finale : l'accepter ne vous engage sur aucun montant définitif et ne fait courir aucun délai de dénonciation. Deux précautions toutefois : vérifiez que le document signé ne vaut pas règlement définitif, et ne voyez pas dans cette avance un acte qui arrête votre délai pour agir. C'est la signature de l'offre définitive qui déclenche les quinze jours et fige le dossier.
Une fois le délai de dénonciation passé, le paiement intervient quand ?
La loi impose à l'assureur de vous verser les sommes convenues dans le mois qui suit l'expiration du délai de dénonciation de quinze jours (article L. 211-17 du Code des assurances). En cas de retard, les sommes non versées produisent de plein droit intérêt au taux légal majoré de moitié pendant deux mois, puis au double du taux légal au-delà : un nouveau levier de pression si le versement tarde.
En résumé : les trois réflexes à retenir
Face à une offre d'indemnisation, trois principes suffisent à éviter l'essentiel des erreurs :
- Aucun délai ne vous oblige à répondre à l'offre. Le seul délai de quinze jours court après la signature, pour vous permettre de dénoncer la transaction, pas avant.
- Une offre provisionnelle s'accepte sans engager le montant final ; une offre définitive se vérifie avant signature. C'est la signature qui engage, jamais la simple réception.
- Les délais légaux jouent contre l'assureur, la prescription contre vous. S'il tarde à faire son offre ou à vous payer, la loi prévoit des intérêts au double du taux légal ; mais votre action se prescrit par dix ans à compter de la consolidation, et l'offre n'arrête pas ce délai.
Ce qu'il faut retenir avant tout, c'est que quelques semaines prises pour faire vérifier l'offre ne coûtent rien : une victime qui consulte un avocat avant de répondre ne perd aucun droit, et le dossier reste entièrement ouvert à la négociation tant qu'elle n'a pas signé. C'est la précipitation qui coûte cher, puisqu'elle transforme un dossier encore négociable en dossier définitivement clos. Le danger inverse existe aussi, sur un tout autre horizon : des années de négociation sans saisir le juge peuvent conduire au-delà des dix ans, et une offre refusée n'aura rien protégé.
Si vous avez reçu une offre, votre dossier est prêt pour l'ultime bataille : la valorisation financière.
Ne laissez pas l'assureur transformer son offre en compte à rebours. Contactez-nous pour une étude gratuite de votre offre et mesurez l'écart entre le montant proposé et ce à quoi vous avez réellement droit.
Demander une analyse gratuite de mon offre d'indemnisation.
Et maintenant ? Vos 3 prochaines étapes
- Vérifier — Décrypter le langage de l'assureur. Ce que cachent « offre définitive » et « à prendre ou à laisser ».
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur poste par poste, avant de comparer.
- Agir — Financer son avocat sans avancer d'argent. Faire vérifier l'offre sans trésorerie.
⚖️ Références légales clés
- Offre motivée dans les trois mois de la demande, offre dans les huit mois de l'accident, offre définitive dans les cinq mois suivant l'information de la consolidation : Article L. 211-9 du Code des assurances.
- Information de la victime dès la première correspondance, à peine de nullité relative de la transaction : Article L. 211-10 du Code des assurances.
- Dénonciation de la transaction dans les quinze jours de sa conclusion : Article L. 211-16 du Code des assurances.
- Paiement des sommes convenues dans le mois suivant l'expiration du délai de dénonciation : Article L. 211-17 du Code des assurances.
- Sanction en cas d'offre tardive ou absente, intérêts au double du taux légal : Article L. 211-13 du Code des assurances.
- Évaluation de chaque chef de préjudice dans l'offre : Article R. 211-40 du Code des assurances.
- Prescription de dix ans à compter de la consolidation du dommage : Article 2226 du Code civil.
- Interruption par la reconnaissance du droit ou par la demande en justice : Articles 2240 à 2242 du Code civil.
- Effet de la transaction sur l'action en justice : Article 2052 du Code civil.
- L'offre de l'assureur ne vaut pas reconnaissance et n'interrompt pas la prescription : Cass. 2e civ., 17 septembre 2026, n° 24-21.177.
- Prescription de deux ans contre son propre assureur : Article L. 114-1 du Code des assurances.
Mis à jour le 15 octobre 2026.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.