



Barèmes et référentiels d’indemnisation du préjudice corporel : ce qu’ils valent vraiment
Page mise à jour le 6 octobre 2026
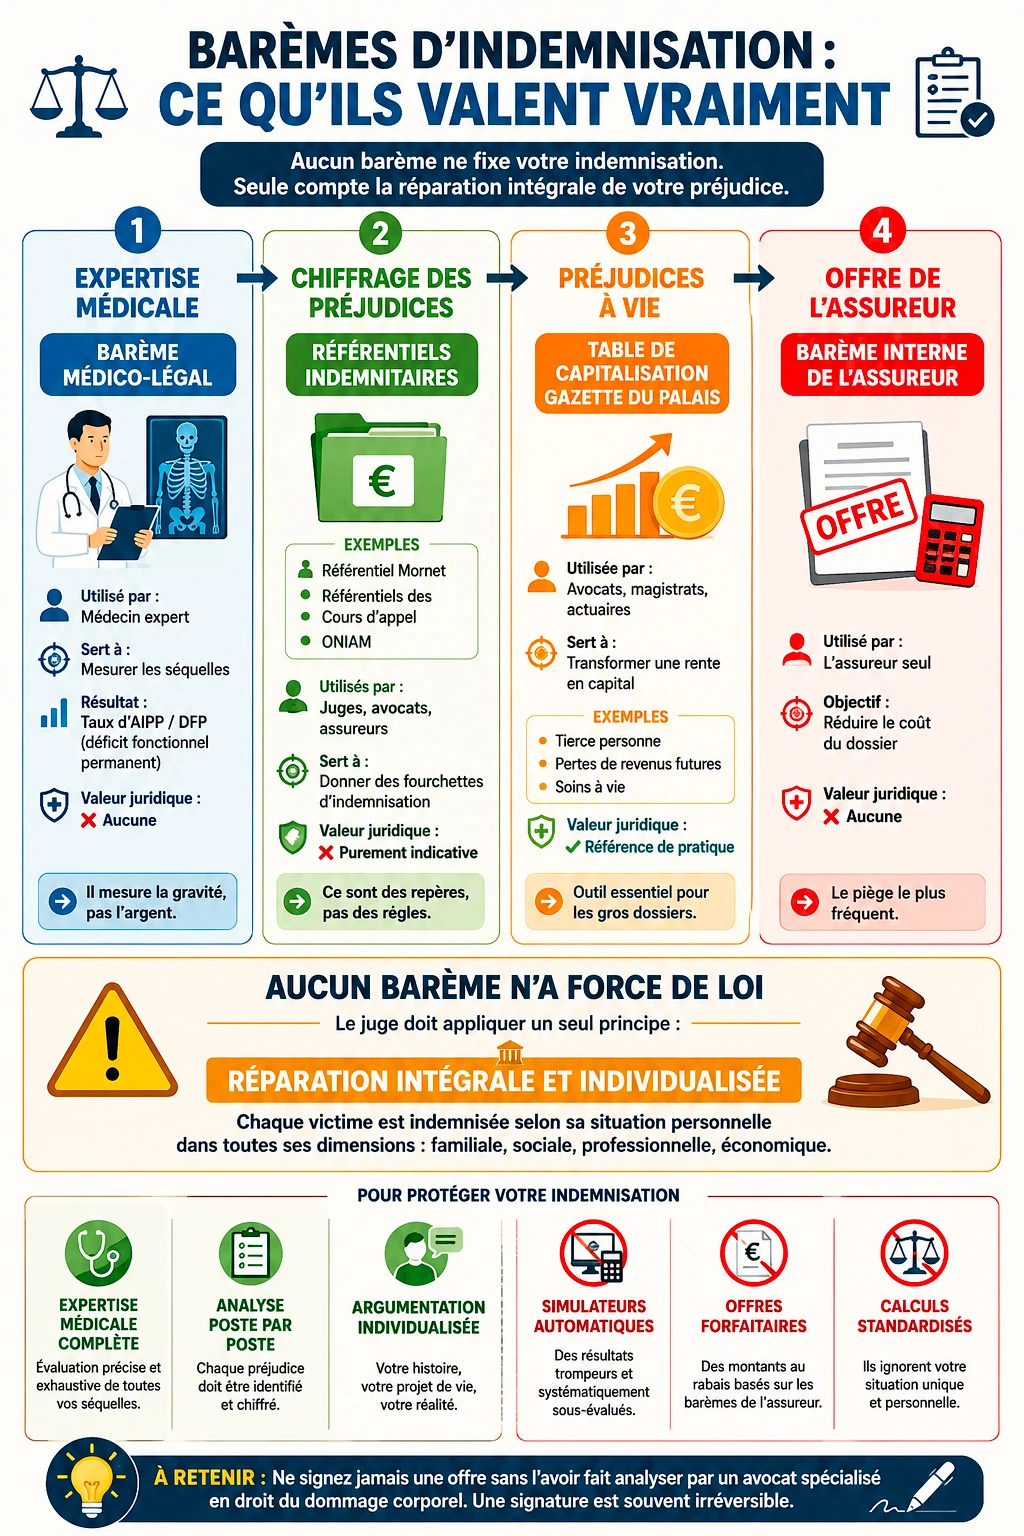
📌 En bref. Il n'existe aucun barème officiel d'indemnisation du préjudice corporel : la règle est la réparation intégrale et individualisée — tout le préjudice, rien que le préjudice. Ce qu'on appelle « barème » recouvre trois familles d'outils, qui interviennent à trois moments différents : le barème médico-légal, qui mesure la gravité des séquelles en un taux d'AIPP ; le référentiel indemnitaire — Mornet, cours d'appel, ONIAM —, qui propose des fourchettes en euros poste par poste ; et la table de capitalisation de la Gazette du Palais, qui convertit une rente à vie en capital. Aucun ne lie le juge ni la victime : la Cour de cassation laisse au juge le choix du barème de capitalisation le plus adapté. À part se tient le barème interne de l'assureur, sans valeur légale. Le tableau des trois familles résume qui les utilise et ce qu'ils valent.
Petite histoire des barèmes d’indemnisation
Pour comprendre la place — et la fragilité — des barèmes, il faut remonter le fil. Jusqu’au début des années 2000, l’indemnisation du dommage corporel restait profondément hétérogène : chaque juridiction, chaque assureur, chaque médecin-conseil raisonnait avec ses propres habitudes, sans terminologie commune ni grille partagée. Une même blessure pouvait donner lieu à des montants radicalement différents d’une ville à l’autre.
Un premier jalon est posé en juin 2003 avec le rapport Lambert-Faivre, remis par un groupe de travail du Conseil national de l’aide aux victimes (CNAV) présidé par la professeure Yvonne Lambert-Faivre. Ce rapport pose la distinction fondatrice entre le dommage (le fait) et le préjudice (sa traduction juridique), et appelle à harmoniser les pratiques.
La véritable bascule intervient en juillet 2005 avec le rapport Dintilhac, du nom de Jean-Pierre Dintilhac, alors président de la deuxième chambre civile de la Cour de cassation. Il établit une nomenclature des chefs de préjudice corporel — patrimoniaux / extrapatrimoniaux, temporaires / permanents — devenue depuis la grille de lecture incontournable, bien qu’elle n’ait, elle non plus, aucune valeur normative officielle.
Deux outils chiffrés complètent ensuite le tableau : le référentiel Mornet, issu des cours d’appel, qui propose depuis 2013 des fourchettes en euros poste par poste ; et la table de capitalisation de la Gazette du Palais, publiée depuis 2004 et élaborée depuis 2013 par des actuaires pour chiffrer les préjudices à vie. Tous deux sont réactualisés régulièrement — la Gazette du Palais en 2016, 2018, 2020, 2022 puis 2025.
Les années récentes voient enfin se multiplier les tentatives de « barémisation » : calculettes en ligne, simulateurs automatisés, outils dopés à l’intelligence artificielle. Présentés comme un progrès, ils prolongent en réalité une vieille tentation — réduire un drame humain à une formule — que le droit de la réparation intégrale continue de repousser.
📌 À retenir — les barèmes ne sont pas le droit : ce sont des outils nés d’un effort d’harmonisation (Lambert-Faivre 2003, Dintilhac 2005, Mornet et Gazette du Palais). Ils structurent la pratique mais ne s’imposent jamais à la victime ni au juge.
Barème, référentiel, table de capitalisation : trois familles à ne pas confondre
La première confusion à lever est simple : il n’existe pas un barème, mais plusieurs outils de natures différentes, qui interviennent à trois étapes successives du dossier de la victime.
1. Le barème médico-légal : mesurer les séquelles
Lors de l’expertise médicale, le médecin expert évalue l’atteinte à l’intégrité physique et psychique de la victime. Il s’appuie pour cela sur un barème médico-légal d’évaluation des incapacités (le plus connu étant le « barème indicatif d’évaluation des taux d’incapacité en droit commun », dit barème du Concours médical). Il en tire un taux d’AIPP — atteinte à l’intégrité physique et psychique, définie comme la réduction définitive du potentiel physique, psycho-sensoriel ou intellectuel médicalement constatable — qui deviendra le déficit fonctionnel permanent. Ce barème ne chiffre rien en euros : il mesure une gravité. C’est pourtant l’étape qui commande tout le reste — d’où l’importance de savoir contester un taux d’AIPP ou de DFP sous-évalué et de connaître l’ensemble des postes de la nomenclature Dintilhac.
2. Le référentiel indemnitaire : traduire les séquelles en euros
Une fois l’évaluation médicale posée, avocats, régleurs et juges traduisent chaque poste de la nomenclature Dintilhac en montant, à l’aide de référentiels indicatifs :
- le référentiel Mornet (référentiel indicatif d’indemnisation du préjudice corporel des cours d’appel), du nom du magistrat Benoît Mornet, conseiller à la Cour de cassation. Créé en 2013 et actualisé régulièrement, il propose des fourchettes par poste, sans aucune valeur contraignante ;
- les référentiels propres à certaines cours d’appel, qui reflètent la jurisprudence locale et expliquent les écarts d’une région à l’autre. Dans les Hauts-de-France, par exemple, c’est le référentiel de la cour d’appel de Douai qui irrigue les décisions du tribunal de Lille ;
- le référentiel de l’ONIAM (accidents médicaux), édition 2025, régulièrement critiqué parce que ses montants sont inférieurs à ce que les victimes obtiennent devant les juridictions.
Pour visualiser concrètement cette mécanique poste par poste, voir notre tableau d’indemnisation des accidents corporels, cité plus bas.
3. La table de capitalisation : chiffrer les préjudices « à vie »
Quand un besoin dure toute la vie — assistance par une tierce personne, soins récurrents, perte de gains professionnels futurs — il faut convertir une rente annuelle en capital. C’est le rôle de la table de capitalisation de la Gazette du Palais, à laquelle nous consacrons la section suivante, tant son poids est déterminant : ces postes frais futurs et indemnisation à vie représentent souvent l’essentiel de l’indemnisation dans les dossiers graves.
| Famille d’outil | Établi / utilisé par | Fonction | Valeur juridique |
|---|---|---|---|
| Barème médico-légal (ex. Concours médical) | Médecin expert | Mesurer la gravité des séquelles (taux d’AIPP) | Aucune valeur contraignante |
| Référentiel indemnitaire (Mornet, cours d’appel, ONIAM) | Avocats, juges, assureurs | Proposer des fourchettes en euros, poste par poste | Purement indicatif |
| Table de capitalisation (Gazette du Palais) | Avocats, juges, actuaires | Convertir une rente à vie en capital | Outil de référence, non obligatoire |
| Barème interne de l’assureur | Compagnie d’assurances seule | Calibrer des offres forfaitaires basses | Aucune — illégal s’il est imposé |
La Gazette du Palais : la source de référence de la capitalisation
Parmi tous les outils évoqués, le barème de capitalisation de la Gazette du Palais occupe une place à part. Ce n’est pas un barème d’indemnisation poste par poste, mais une table actuarielle : elle donne, pour chaque âge et chaque sexe, le « prix de l’euro de rente », c’est-à-dire le capital qu’il faut constituer aujourd’hui pour servir un euro de rente chaque année jusqu’à la fin de la vie de la victime. On multiplie ce coefficient par la rente annuelle (par exemple le coût annuel d’une tierce personne) pour obtenir le capital dû.
Une méthodologie actuarielle transparente
Le barème repose sur trois paramètres : les tables de mortalité les plus récentes de l’INSEE (édition 2025 : tables 2020-2022, avec une variante prospective), le taux d’inflation prévisible et le taux d’intérêt. La différence entre intérêt et inflation donne le taux d’actualisation : plus il est élevé, plus le capital nécessaire est faible — d’où son importance décisive. L’édition 2025, élaborée par le cabinet d’actuaires Prim’Act, retient un taux unique de 0,5 %, calculé à partir du rendement des placements accessibles à la victime et de l’inflation attendue, la méthode étant détaillée dans une note jointe au barème.
Pourquoi il fait autorité devant les juridictions
Au fil des éditions (2016, 2018, 2020, 2022, 2025), la table de la Gazette du Palais s’est imposée comme l’outil de référence de l’ensemble des acteurs de l’indemnisation : magistrats, avocats et associations de victimes l’utilisent au quotidien, et les juridictions en valident régulièrement l’application. Les compagnies d’assurance, elles, tentent souvent de lui substituer un barème moins favorable à la victime (le BCRIV, barème de capitalisation de référence pour l’indemnisation des victimes), aux coefficients plus bas. Les juges écartent fréquemment cette tentative. Cette bataille des tables, et la façon d’y répondre, est détaillée dans notre dossier sur le barème de capitalisation, cité juste après.
Mais attention : savoir quelle table opposer à l’assureur, et surtout s’il faut demander une rente ou un capital, relève d’une véritable stratégie indemnitaire qui dépend de l’âge, de la situation fiscale et des besoins de chaque victime. Nous la développons en détail dans notre dossier dédié au choix de la rente ou du capital et au barème de capitalisation, ainsi que pour les dossiers lourds de tierce personne servie en capital ou en rente.
📌 À retenir — la table de la Gazette du Palais (édition 2025, taux 0,5 %) est la référence pour capitaliser les préjudices à vie. Un point de taux d’actualisation en plus ou en moins change fortement le capital sur un poste viager : c’est l’un des terrains où le choix de la table se discute pied à pied.
L’intérêt des barèmes : harmoniser et donner un point de départ
Il serait injuste de ne voir dans les barèmes que des pièges. Bien employés, ils rendent de réels services à la victime.
- Ils réduisent les inégalités flagrantes d’indemnisation entre régions et entre victimes, en donnant une base commune à des acteurs qui, sinon, raisonneraient chacun dans leur coin ;
- ils apportent une prévisibilité utile : la victime et son conseil peuvent estimer un ordre de grandeur et détecter immédiatement une offre manifestement sous-évaluée ;
- ils constituent une base de négociation amiable, ce qui peut accélérer un règlement et éviter une procédure longue et éprouvante ;
- ils offrent enfin un point de départ pédagogique : un référentiel comme le Mornet aide la victime à comprendre quels postes existent et ce qu’ils recouvrent.
📌 À retenir — un barème est un bon serviteur et un mauvais maître. Comme repère de négociation et signal d’alerte sur une offre trop basse, il est précieux. Comme plafond imposé, il est inacceptable.
Les limites des barèmes : ce qu’aucune grille ne capte
L’envers du décor est tout aussi réel, et c’est là que se jouent les pertes d’indemnisation les plus lourdes.
- Par construction, un barème gomme l’individualisation : il raisonne sur une victime moyenne, alors que la loi impose de réparer la situation concrète de cette victime-ci — d’où le risque de perte d’indemnisation lorsqu’on s’en remet aux barèmes ;
- les fourchettes retardent souvent sur la jurisprudence : une avancée récente d’une cour peut n’être intégrée qu’à l’édition suivante du référentiel ;
- ils peinent à saisir les séquelles peu visibles — douleurs chroniques, troubles psychiques, fatigabilité — qui sont pourtant majeures pour la vie quotidienne : voir nos explications sur les séquelles invisibles et leur indemnisation ;
- enfin, ils sont détournés : les assureurs s’en servent pour forfaitiser des offres au rabais, ce qui est précisément ce que la loi prohibe.
📌 À retenir — aucun barème ne mesure la douleur, le retentissement professionnel ou le projet de vie brisé d’une victime. Là où s’arrête la grille commence le travail d’individualisation — et c’est là que se gagne ou se perd l’essentiel de l’indemnisation.
Aucun barème ne s’impose au juge ni à la victime
Contrairement à une idée répandue, aucun barème d’indemnisation n’a force de loi. La raison tient à un principe cardinal : la réparation intégrale et individualisée. Le préjudice s’apprécie in concreto, dans toutes ses dimensions — familiale, sociale, professionnelle, économique. Le juge n’est lié par aucun barème : c’est dans l’exercice de son pouvoir souverain qu’il retient la table de capitalisation qui lui paraît la plus adaptée (Cass. 2e civ., 10 décembre 2015, n° 14-27.243). La Cour de cassation censure d’ailleurs les évaluations forfaitaires, par exemple de l’incidence professionnelle (Cass. 2e civ., 20 mai 2020, n° 19-13.222).
Maître Joëlle Marteau-Péretié, avocate à Lille, le rappelle :
« Les barèmes que l’on trouve sur Internet sont des outils grossiers, surtout utilisés par les assureurs pour justifier des offres forfaitaires au rabais. Ni l’avocat ni le juge ne sont liés par un quelconque barème : c’est la situation réelle de la victime qui commande l’indemnisation. »
Le barème « maison » de l’assureur : le piège le plus coûteux
Les compagnies ne se sentent nullement liées par les référentiels des cours d’appel : elles appliquent leurs propres barèmes internes, largement inférieurs. Une offre fondée sur ce barème n’a aucune valeur légale — c’est ce que nous détaillons dans notre article sur le barème interne de l’assureur, sans valeur légale. L’écart se creuse surtout sur les postes les plus lourds. Sur le déficit fonctionnel permanent, par exemple, mieux vaut savoir comment répondre aux arguments de l’assureur qui minore le DFP, et plus encore sur les dossiers d’enfants victimes, où une part majeure de l’indemnisation peut être passée sous silence.
La règle d’or est simple : ne jamais signer sans analyse. Avant d’accepter, prenez le temps de vérifier l’offre d’indemnisation poste par poste, et appuyez-vous sur nos conseils pour améliorer son indemnisation après un accident.
📌 À retenir — une offre d’assureur fondée sur son barème interne est un point de départ, jamais un plafond. Une fois la transaction signée, revenir en arrière est très difficile : faites auditer chaque poste avant de signer.
Simulateurs, calculettes et IA : la fausse promesse du chiffrage automatique
De plus en plus d’outils en ligne promettent un chiffrage immédiat. Comme les barèmes, ils contreviennent au principe d’individualisation. Un formulaire traité par un algorithme ne peut saisir ni la douleur, ni le retentissement professionnel, ni le projet de vie brisé. Nous expliquons pourquoi les simulateurs d’indemnisation trompent les victimes, et l’arrivée de l’intelligence artificielle dans l’indemnisation n’y change rien sur le fond : ces outils servent surtout à collecter des contacts ou à ancrer un montant bas dans l’esprit de l’accidenté.
Le F.I.V. de l’AGIRA : un miroir déformant
Le Fichier des victimes indemnisées (FIV), produit par l’association AGIRA, recense des dommages et intérêts déjà versés aux accidentés de la route. Ces données n’ont qu’une valeur strictement indicative et ne préjugent en rien de ce qu’une victime peut obtenir au regard de sa situation. On peut du reste douter de la transparence d’un fichier tenu par des acteurs au service des assureurs : il est peu probable qu’y figurent les indemnisations réellement optimisées, qui pourraient servir d’étalon à d’autres victimes.
Route : rente indexée, délais d’offre et conversion en capital
Le cadre de la loi Badinter ajoute ses propres logiques (rente indexée, délais d’offre, conversion en capital). Pour le détail des barèmes appliqués spécifiquement à la circulation, voir notre page dédiée au barème d’indemnisation des accidents de la route. La présente page, elle, reste transversale : elle vaut pour tous les types d’accidents corporels.
En résumé : des outils, jamais des plafonds
Barèmes, référentiels, tables de capitalisation, calculettes, fichiers : ce ne sont que des outils de première approche. Utiles pour donner un cap et détecter une offre indigente, ils n’ont aucune valeur légale et ne s’imposent ni au juge ni à la victime. Aucun ne remplace une expertise médicale exhaustive ni l’argumentation individualisée qui fait tout l’enjeu du droit du dommage corporel. C’est précisément sur ce terrain que se joue le travail de l’avocat de la victime.
Questions fréquentes (FAQ)
Un barème officiel fixe-t-il le montant de mon indemnisation ?
Non. Aucun barème n’a force de loi. Les référentiels (Mornet, cours d’appel, ONIAM) et les tables de capitalisation sont des outils indicatifs ; le juge évalue le préjudice in concreto, victime par victime.
Le juge est-il obligé de suivre le référentiel Mornet ?
Non. Le référentiel Mornet est purement indicatif. L’avocat peut démontrer que la situation concrète de la victime justifie une indemnisation supérieure aux fourchettes proposées.
Qu’est-ce que le barème de la Gazette du Palais ?
C’est une table de capitalisation — et non un barème d’évaluation des séquelles. Elle convertit une rente à vie en capital, à partir des tables de mortalité INSEE et d’un taux d’actualisation (0,5 % dans l’édition 2025). C’est l’outil le plus utilisé par les juridictions, qui restent libres de leur choix.
Quelle différence entre le référentiel Mornet et la Gazette du Palais ?
Le Mornet propose des fourchettes en euros poste par poste (souffrances endurées, DFP, etc.). La Gazette du Palais sert uniquement à capitaliser les préjudices à vie. Ce sont deux étapes distinctes du chiffrage.
Le barème de capitalisation a-t-il beaucoup d’impact sur le montant final ?
Énormément. Les préjudices à vie (tierce personne, pertes professionnelles futures, soins) représentent souvent l’essentiel de l’indemnisation dans un dossier grave, et un écart d’un point sur le taux d’actualisation y pèse lourdement.
Dois-je accepter l’offre calculée par l’assureur avec son barème interne ?
Non, pas sans analyse. Le barème interne de l’assureur n’a aucune valeur légale et sous-évalue généralement les postes les plus lourds. Toute offre mérite un audit avant signature.
Un simulateur ou une calculette en ligne peut-il chiffrer mon indemnisation ?
Non de façon fiable. Un algorithme ignore la singularité de votre préjudice et tend à produire un montant trompeusement bas, souvent à des fins commerciales.
Les barèmes ont-ils tout de même une utilité pour la victime ?
Oui. Ils donnent un repère, réduisent les inégalités entre régions et fournissent une base de négociation. Le danger n’est pas l’outil en lui-même, mais son usage comme plafond imposé.
Faut-il choisir une rente ou un capital pour les préjudices à vie ?
Cela dépend de l’âge, de la fiscalité et des besoins de la victime. C’est une vraie décision stratégique, traitée en détail dans notre dossier sur le choix de la rente ou du capital.
Le barème change-t-il selon le type d’accident (route, travail, médical) ?
Les principes restent les mêmes, mais le cadre juridique diffère (loi Badinter pour la route, faute inexcusable pour le travail, ONIAM pour le médical). Chaque régime a ses spécificités, qu’un avocat saura mobiliser.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — AIPP : définition, taux et valeur du point. Comment le taux médical devient un montant.
- Chiffrer — Âge, espérance de vie et capitalisation. Ce que la table change selon votre âge.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Bibliographie et sources
- Rapport sur l’indemnisation du dommage corporel, dit « rapport Lambert-Faivre », groupe de travail du Conseil national de l’aide aux victimes présidé par Yvonne Lambert-Faivre, juin 2003.
- Rapport du groupe de travail chargé d’élaborer une nomenclature des préjudices corporels, dit « rapport Dintilhac », présidé par Jean-Pierre Dintilhac, juillet 2005.
- Référentiel indicatif d’indemnisation du préjudice corporel des cours d’appel, dit « référentiel Mornet », sous la direction de Benoît Mornet.
- Référentiel indicatif d’indemnisation par l’ONIAM des dommages imputables à un accident médical, édition 2025.
- Barème de capitalisation de la Gazette du Palais, édition 2025 (cabinet d’actuaires Prim’Act ; tables de mortalité INSEE 2020-2022 et tables prospectives ; taux d’actualisation 0,5 %).
- Cass. 2e civ., 10 décembre 2015, n° 14-27.243 — choix souverain du barème de capitalisation par le juge du fond.
- Cass. 2e civ., 20 mai 2020, n° 19-13.222 — l’évaluation forfaitaire d’un poste de préjudice viole le principe de réparation intégrale.
- Barème indicatif d’évaluation des taux d’incapacité en droit commun, dit « barème du Concours médical ».
- Loi n° 85-677 du 5 juillet 1985, dite loi Badinter.
- Principe de la réparation intégrale et individualisée du préjudice corporel : jurisprudence constante de la Cour de cassation.
 Je vous rappelle gratuitement
 Me contacter