



📌 En bref. La responsabilité civile est l'obligation de réparer le dommage que l'on cause à autrui. Elle repose sur trois fondements, dont deux n'exigent pas de prouver une faute : l'article 1240 du code civil pour la faute, l'article 1242 pour le fait des choses — le gardien répond du dommage causé par la chose, à condition, pour une chose inerte comme un sol ou une marche, de prouver sa position anormale ou son mauvais état — et l'article 1243 pour le fait des animaux. Point le plus mal compris : ce n'est pas votre propre assurance responsabilité civile qui vous indemnise quand vous êtes victime, mais celle du responsable. L'irresponsabilité pénale d'un auteur atteint d'un trouble mental n'efface pas son obligation de réparer (article 414-3), et l'absence d'assurance du responsable ne ferme pas le dossier. Le tableau des responsables indique qui répond, et quelle assurance paie.
Une chute sur un sol glissant, un coup reçu pendant un match, une morsure : derrière chaque accident du quotidien se pose la même question, qui doit réparer, et quelle assurance paie. La réponse passe par la responsabilité civile, un mécanisme fondamental mais mal connu, au point que des victimes renoncent à une indemnisation à laquelle elles avaient droit.
À Lille, à Paris et partout en France, Me Joëlle Marteau-Péretié accompagne les victimes pour faire jouer la responsabilité civile du responsable et obtenir la réparation intégrale de leurs préjudices.
Qu'est-ce que la responsabilité civile ? Le principe qui protège toutes les victimes
La règle d'or : celui qui cause un dommage doit le réparer
La responsabilité civile repose sur un principe simple et juste : toute personne qui cause un dommage à autrui doit réparer ce dommage. Ce principe, inscrit dans le Code civil depuis 1804, constitue le socle de la protection des victimes en France.
Contrairement à la responsabilité pénale qui sanctionne les infractions, la responsabilité civile vise uniquement à réparer : « remettre la victime dans la situation où elle se trouvait avant l'accident », ou aussi proche que possible quand la réparation "en nature" est impossible.
Concrètement, cela signifie :
- Si vous êtes blessé par la faute d'un tiers, ce tiers (ou son assurance responsabilité civile) doit vous indemniser
- L'indemnisation couvre TOUS vos préjudices : frais médicaux, perte de revenus, souffrances physiques et morales, séquelles permanentes
- Vous n'avez pas besoin de prouver une intention de nuire, simplement une faute, une négligence ou un défaut de surveillance.
À lire : la responsabilité civile de l'employeur peut être engagée même quand c'est un collègue qui a causé le dommage — les fondements juridiques expliqués
Responsabilité civile vs responsabilité pénale : deux logiques différentes
La responsabilité civile vise avant tout à réparer le dommage subi par la victime. Elle a une finalité indemnitaire : déterminer qui doit compenser les préjudices corporels, matériels ou économiques causés par un accident. À l’inverse, la responsabilité pénale a pour objectif de sanctionner une infraction (délit, contravention, crime) commise par l’auteur, qu’il y ait ou non un dommage à indemniser. En pratique, un même accident peut entraîner deux procédures distinctes : l’une pour punir l’auteur (pénale) et l’autre pour indemniser intégralement la victime (civile), chacune répondant à des règles et objectifs différents.
Assurance responsabilité civile vs Garantie Accidents de la Vie : deux protections opposées
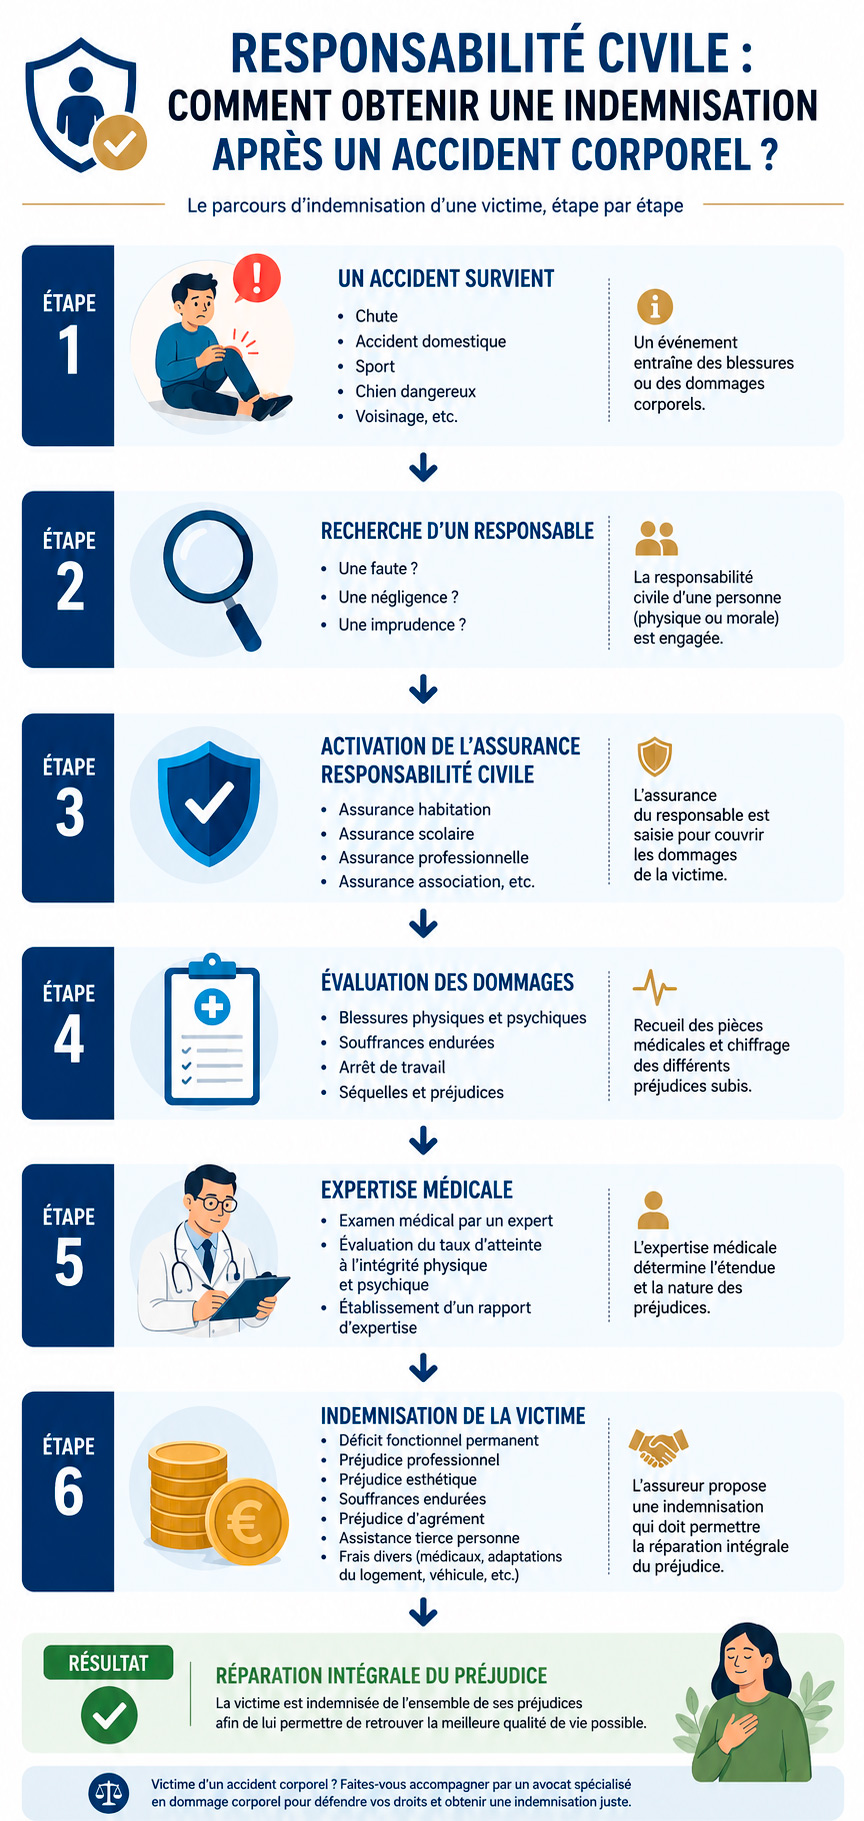
L’assurance responsabilité civile intervient uniquement lorsque vous causez un dommage à quelqu’un d’autre : elle indemnise la victime à votre place. À l’inverse, la Garantie Accidents de la Vie (GAV) protège vous-même et vos proches en cas d’accident de la vie (ou accident domestique) dont personne n’est responsable (chute domestique, brûlure, accident de loisirs, etc.) ou lorsque l’auteur n’est pas identifié. La responsabilité civile indemnise autrui ; la GAV vous indemnise vous, dans les limites prévues au contrat. Les deux couvertures sont donc complémentaires, mais souvent mal comprises par les victimes.
À lire : Garantie accidents de la vie : pièges, plafonds et seuils d'AIPP
À lire : Accident en magasin : qui paye l'indemnisation ?
Les trois fondements de la responsabilité civile
La responsabilité civile repose sur trois piliers juridiques qui couvrent la quasi-totalité des accidents de la vie courante :
1. La responsabilité pour faute (Article 1240 du Code civil)
C'est le cas le plus évident : une personne commet une erreur, une négligence, une imprudence qui vous cause un dommage. Elle est alors responsable civilement et doit vous indemniser.
Exemples concrets :
- Un commerçant qui ne signale pas un sol mouillé dans son magasin
- Un organisateur d'événement sportif qui ne sécurise pas les installations
- Un propriétaire qui ne répare pas un trottoir dangereux devant son immeuble
- Un joueur qui commet une faute caractérisée lors d'un match, dépassant les règles du jeu
2. La responsabilité du fait des choses (Article 1242 du Code civil)
Ici, pas besoin de prouver une faute. Si vous êtes blessé par une « chose » (objet, équipement, infrastructure) qu'une personne avait sous sa garde, cette personne en répond. Lorsque la chose était inerte — un sol, une marche, une vitre —, il faut toutefois établir qu'elle était en position anormale ou en mauvais état : c'est ce qui en fait l'instrument du dommage.
Exemples concrets :
- Vous glissez sur une marche défectueuse dans un immeuble
- Vous êtes blessé par un équipement sportif mal entretenu
- Un poteau électrique mal fixé tombe sur votre véhicule
- Un objet tombe d'un échafaudage de chantier
Le gardien ne s'exonère totalement qu'en prouvant un événement imprévisible et irrésistible (force majeure) ; une faute de la victime peut, elle, réduire l'indemnisation.
À lire : Blessé par la chute d'un objet depuis un immeuble ou un balcon : qui est responsable ?
3. La responsabilité du fait des animaux (Article 1243 du Code civil)
Le propriétaire d'un animal, ou celui qui s'en sert au moment des faits, répond de plein droit des dommages que l'animal cause, sans que la victime ait à prouver une faute.
Exemples concrets :
- Morsure de chien, même si le chien n'avait jamais mordu auparavant
- Coup de sabot d'un cheval lors d'une balade équestre
- Chute causée par un chien qui vous bouscule en liberté
Il ne s'exonère qu'en prouvant la force majeure ou une faute de la victime — par exemple une provocation —, qui peut réduire ou, plus rarement, exclure son obligation.
Ce même article 1243 joue aussi lorsqu'un animal en tue un autre : si votre animal de compagnie est tué par un chien, par exemple, c'est le propriétaire de l'animal agresseur qui doit réparer votre préjudice. Nous détaillons cette situation dans notre article sur la perte d'un animal de compagnie lors d'un accident.
L'assurance responsabilité civile : qui paie vraiment votre indemnisation ?
Important à comprendre : dans la majorité des cas, ce n'est pas la personne responsable qui paie de sa poche, mais son assurance responsabilité civile.
La garantie responsabilité civile se trouve dans plusieurs contrats :
- L'assurance habitation inclut le plus souvent la responsabilité civile vie privée (dommages causés à autrui)
- L'assurance auto comporte obligatoirement la responsabilité civile automobile
- L'assurance professionnelle couvre la responsabilité civile dans le cadre professionnel
- Les clubs sportifs ont une assurance responsabilité civile pour leurs activités
Conséquence pratique : vous ne "ruinez" personne en demandant réparation. L'assureur du responsable prend en charge l'indemnisation, c'est précisément son rôle. Ne vous laissez pas culpabiliser par des phrases comme "ne créez pas de problèmes" ou "ça va faire augmenter mes cotisations".
>>> Indemnisation des accidents de la route : Qui paye ?
Comment fonctionne la responsabilité civile dans les accidents du quotidien ?
Les chutes : quand la responsabilité civile du propriétaire est engagée
Vous chutez et vous vous blessez. Pour que la responsabilité civile d'un tiers soit engagée, il faut démontrer trois éléments :
1. Une faute ou un défaut d'entretien
- Sol glissant non signalé dans un commerce
- Trottoir défectueux devant un bâtiment
- Éclairage défaillant dans un parking
- Marche cassée dans un escalier collectif
- Absence de rampe dans une zone à risque
2. Un dommage
- Fracture, entorse, traumatisme crânien
- Coupures, contusions
- Séquelles définitives (douleurs chroniques, limitation de mobilité)
- Séquelles invisibles
3. Un lien de causalité
- C'est bien le sol glissant (et non votre distraction) qui a causé la chute
- C'est bien le trottoir défoncé (et non vos chaussures) qui a provoqué l'accident
Qui est le responsable civil, et quelle assurance paie ?
|
Lieu de la chute |
Responsable civil |
Son assurance |
|---|---|---|
|
Commerce, restaurant |
Propriétaire/exploitant |
Assurance responsabilité civile professionnelle |
|
Commune, ou le riverain tenu par un arrêté de déneigement |
Assurance des collectivités, ou la RC vie privée du riverain |
|
|
Parties communes d'immeuble |
Copropriété/syndic |
Assurance copropriété |
|
Entreprise, pour un visiteur |
Exploitant de l'entreprise (pour un salarié : régime des accidents du travail) |
Assurance responsabilité civile professionnelle |
|
Gestionnaire du parking |
Assurance exploitation |
|
|
Établissement public |
État ou collectivité |
Responsabilité administrative |
Attention à la ligne « trottoir » : elle n'est vraie qu'en l'absence d'arrêté municipal. Dans de nombreuses communes, un arrêté impose au propriétaire, au locataire, au syndic ou au commerçant de déneiger et saler la portion située devant sa façade. Le responsable n'est alors plus la collectivité mais le riverain, et l'affaire relève du juge judiciaire, pas du tribunal administratif.
Piège classique de l'assureur responsabilité civile : « Vous auriez dû faire attention, c'était visible ». Votre inattention peut réduire l'indemnisation par un partage de responsabilité, mais elle ne l'exclut que si elle présente les caractères de la force majeure. Dans un magasin en accès libre, c'est la responsabilité du fait des choses qui s'applique, et non une obligation générale de sécurité : tout se joue sur la preuve de l'anomalie du sol ou de l'installation (Cass. 1re civ., 9 septembre 2020, n° 19-11.882). Le détail, lieu par lieu, figure dans notre article chute avec blessure : qui paie selon le lieu.
Remarque : Les EHPAD et établissements médico-sociaux entrent pleinement dans cette logique : tenus d'une obligation de surveillance adaptée à l'état du résident, ils engagent leur responsabilité civile lorsqu'une chute résulte d'un défaut d'organisation ou de surveillance. La responsabilité de l'EHPAD en cas de chute d'un résident.
Les accidents sportifs : responsabilité civile et risque accepté
Le sport pose une question spécifique : en pratiquant, vous acceptez certains risques inhérents à l'activité. Mais tous les coups ne sont pas permis, et la responsabilité civile intervient dès qu'un comportement dépasse le cadre normal.
Quand la responsabilité civile d'un autre sportif est-elle engagée ?
La responsabilité civile du pratiquant adverse s'applique en cas de :
- Faute caractérisée : geste intentionnellement dangereux, coup volontaire
- Violation grave des règles : tacle par derrière au football, plaquage hors des règles au rugby
- Violence disproportionnée : coup de poing, coup de tête, geste antisportif manifeste
Exemple : lors d'un match de football amateur, un adversaire vous casse le nez d'un coup de coude délibéré. Sa responsabilité civile personnelle est engagée, et l'assurance responsabilité civile de son club (qui le couvre pendant les activités officielles) doit vous indemniser.
>>> Responsabilité de l'organisateur d'un événement sportif
Quand la responsabilité civile de l'organisateur est-elle engagée ?
Les clubs, associations sportives et organisateurs ont également une responsabilité civile propre :
- Installations dangereuses : but de football mal fixé, filet de protection absent, terrain en très mauvais état
- Matériel défectueux : équipement de grimpe usagé, vélo de location mal entretenu
- Défaut d'encadrement : moniteur non diplômé, absence de surveillance pour des mineurs
- Non-respect des normes de sécurité : pas de trousse de secours, règles de sécurité non appliquées
L'assurance responsabilité civile du club couvre ces situations : les groupements sportifs sont tenus de la souscrire (article L. 321-1 du code du sport). Depuis un arrêt du 29 mai 2026, l'organisateur professionnel qui n'a pas donné les consignes de sécurité nécessaires ne peut plus opposer l'imprudence de la victime pour réduire son indemnisation : voir la faute de la victime après l'arrêt du 29 mai 2026.
Remarque : Ces structures s'appuient aussi largement sur des bénévoles, dont les droits à réparation en cas de blessure relèvent d'un régime particulier : nous détaillons les recours du bénévole victime d'un accident dans un article dédié.
La preuve du dépassement du risque accepté
Pour faire jouer la responsabilité civile dans un accident sportif, vous devez prouver que l'accident dépasse le risque normal :
- Témoignages de joueurs présents
- Rapport de l'arbitre ou de l'organisateur
- Vidéo du match (fréquent aujourd'hui)
- Sanction sportive (carton rouge, suspension) qui atteste de la gravité de la faute
L'enjeu, dans ces dossiers, est d'identifier les éléments qui font basculer l'analyse de "risque accepté" vers "responsabilité civile engagée".
Les morsures d'animaux : la responsabilité civile automatique du propriétaire
Les morsures de chien (et plus largement, tous dommages causés par des animaux) bénéficient du régime de responsabilité civile le plus protecteur pour les victimes : la responsabilité automatique.
Morsure : le propriétaire répond sans faute à prouver
Peu importe :
- Que le chien soit gentil habituellement ou ait déjà mordu
- Que le chien soit tenu en laisse ou en liberté
- Que le propriétaire ait pris des précautions (muselière, panneau "chien méchant")
La responsabilité est de plein droit : dès qu'un animal cause un dommage, son propriétaire — ou celui qui en avait la garde à ce moment, par exemple le voisin qui le promenait — doit réparer, sans que vous ayez à démontrer une faute de surveillance.
Les exceptions sont étroites : la force majeure, ou une faute de la victime, comme une provocation, que le responsable doit prouver. Caresser un chien ou passer à proximité ne constitue pas une provocation.
Comment fonctionne l'assurance responsabilité civile pour les morsures ?
Le propriétaire du chien est couvert par :
- Son assurance habitation (garantie responsabilité civile vie privée), qui indemnise automatiquement les victimes de morsures
- Parfois une assurance spécifique pour chiens de catégorie 1 ou 2 (obligatoire pour certaines races)
Ce que l'assurance responsabilité civile doit réparer
L'indemnisation d'une morsure dépend des séquelles et de la situation de la victime, non d'un forfait : aucun montant type ne peut être annoncé sans examen du dossier.
JMP Avocat Indemnisation fait valoir tous vos préjudices auprès de l'assurance responsabilité civile : frais médicaux, souffrances, cicatrices permanentes, phobie des chiens (préjudice psychologique), impossibilité de pratiquer certaines activités (préjudice d'agrément).
Remarque : Cette logique de responsabilité de plein droit, qui dispense la victime de prouver une faute, se retrouve dans des situations plus récentes : la personne blessée au sol par un drone bénéficie elle aussi d'un régime sans faute à prouver, exposé dans notre article sur l'indemnisation de la victime d'un accident de drone.
Responsabilité civile : ce que l'assureur ne vous dit pas
Les stratégies des assurances responsabilité civile pour minimiser les indemnisations
Lorsque la responsabilité civile de leur assuré est engagée, les compagnies d'assurance déploient des techniques rodées pour payer le moins possible :
1. La contestation de la responsabilité civile
"Notre assuré n'est pas responsable, c'est vous qui n'avez pas fait attention." L'assureur conteste souvent l'engagement de la responsabilité civile, même quand les faits paraissent clairs. Objectif : vous décourager ou vous faire douter de vos droits.
Parade : un avocat en droit du dommage corporel rassemble les preuves objectives (photos, témoignages, rapports) qui établissent la responsabilité civile du tiers.
2. La minimisation des préjudices
"Vos blessures sont mineures, voici 2 000 € et on n'en parle plus." L'assurance responsabilité civile fait une offre rapide et dérisoire, en espérant que vous acceptiez par méconnaissance de vos droits réels.
Parade : expertise médicale indépendante qui objective l'ensemble de vos préjudices, incluant ceux que vous n'aviez pas identifiés (préjudice d'agrément, esthétique, professionnel futur).
3. La division des responsabilités
"Vous êtes responsable à 50%, donc on ne paie que la moitié." L'assurance responsabilité civile invoque une faute de votre part pour réduire l'indemnisation, même sans élément probant.
Parade : argumentation juridique solide démontrant l'absence de faute de la victime ou sa part négligeable dans la survenance de l'accident.
4. Le retardement de la procédure
"On attend le rapport complémentaire, le retour de notre expert, l'avis de notre direction..." L'assurance responsabilité civile fait traîner les dossiers pendant des mois, espérant votre épuisement ou votre acceptation d'une offre basse par besoin d'argent. Les assurances font tout pour vous décourager.
Parade : mise en demeure formelle, demande de provisions immédiates, puis saisine du tribunal si blocage persiste.
5. L'exploitation de votre méconnaissance
"Les barèmes de responsabilité civile prévoient 5 000 € maximum pour ce type de blessure."
FAUX. Aucun barème ne plafonne les indemnisations. L'assureur invente des limitations pour vous manipuler.
Parade : un chiffrage poste par poste selon la nomenclature Dintilhac, valorisé à l'aide des référentiels des cours d'appel, comme le référentiel Mornet.
Pourquoi l'accompagnement d'un avocat en responsabilité civile change tout
Face aux stratégies des assurances responsabilité civile, Me Joëlle Marteau-Péretié, avocate en droit du dommage corporel, apporte une expertise décisive :
- Les trois régimes de responsabilité civile : pour faute, du fait des choses, du fait des animaux, appliqués selon l'activité et le lieu.
- Connaissance approfondie de la jurisprudence : des centaines d'arrêts précisent l'application de la responsabilité civile dans des situations variées. L'avocate diplômée en droit du dommage corporel s'appuie sur ces décisions pour argumenter votre dossier.
- Identification de TOUS les responsables civils : parfois, plusieurs responsabilités civiles se cumulent (le commerçant ET le propriétaire des murs, le joueur fautif ET le club organisateur). Chaque responsable doit contribuer à votre indemnisation.
- Évaluation complète des préjudices : l'avocate diplômée en droit du dommage corporel connaît tous les postes d'indemnisation possibles et sait les valoriser selon les référentiels actuels.
- Négociation à armes égales : face à un avocat qui connaît les trois régimes de responsabilité civile, la discussion se déplace sur le terrain du droit. Le rapport de force s'équilibre.
- Un chiffrage poste par poste : chaque préjudice est évalué et justifié séparément, là où l'offre de l'assureur est le plus souvent globale et forfaitaire.
Et si l'auteur est un « déséquilibré » déclaré pénalement irresponsable ?
C'est une crainte fréquente : « la personne qui m'a blessé a été jugée irresponsable, je ne toucherai donc rien ». C'est faux. En droit français, l'irresponsabilité pénale d'un auteur atteint d'un trouble mental ne supprime pas son obligation de réparer le dommage causé.
Irresponsable pénalement ne signifie pas dispensé d'indemniser
Deux logiques distinctes coexistent. Sur le plan pénal, l'article 122-1 du Code pénal prévoit que la personne dont le discernement était aboli au moment des faits n'est pas pénalement responsable : il n'y aura pas de condamnation. Mais sur le plan civil, l'article 414-3 du Code civil est sans ambiguïté : « Celui qui a causé un dommage à autrui alors qu'il était sous l'empire d'un trouble mental n'en est pas moins obligé à réparation. »
Autrement dit, l'obligation d'indemniser survit à l'irresponsabilité pénale. Que la blessure résulte d'un geste irrationnel involontaire ou d'un accident, votre droit à réparation demeure intact.
Par quelle voie êtes-vous concrètement indemnisé ?
La voie dépend du contexte de l'accident, mais dans chacune l'état mental de l'auteur reste indifférent :
| Situation | Régime applicable | Qui vous indemnise |
|---|---|---|
| Geste involontaire de la vie courante (bousculade, chute provoquée…) | Responsabilité civile (art. 414-3 C. civ.) | L'assurance responsabilité civile de l'auteur (RC vie privée / multirisque habitation) |
| Personne en crise au volant | Loi Badinter du 5 juillet 1985 | L'assureur du véhicule ; le FGAO si l'auteur n'est pas assuré |
| Blessures qualifiables d'infraction (blessures involontaires) | Recours devant la CIVI | Le FGTI |
💡 Bon à savoir. Depuis la loi du 25 février 2008, lorsqu'une juridiction déclare une personne pénalement irresponsable pour cause de trouble mental, elle peut, si vous vous êtes constitué partie civile, se prononcer dans la même décision sur sa responsabilité civile (sur le fondement de l'article 414-3) et vous allouer des dommages-intérêts. Vous n'avez donc pas à reprendre toute la procédure ailleurs.
La vraie question n'est pas la responsabilité, mais la solvabilité
Le principe étant acquis, le seul vrai enjeu devient pratique : l'auteur est-il assuré ou solvable ? C'est précisément le rôle des mécanismes de garantie — assurance RC, FGAO pour la route, CIVI/FGTI pour les infractions — de garantir votre indemnisation même lorsque l'auteur ne peut pas payer. Un avocat en dommage corporel identifie la voie la plus protectrice dans votre situation et la mobilise. Le même raisonnement s'applique lorsque l'auteur du dommage est un enfant trop jeune pour avoir conscience de ses actes : son absence de discernement ne prive en rien la victime de son indemnisation, car ses parents en répondent de plein droit (art. 1242 al. 4 du Code civil), via leur assurance responsabilité civile familiale. À lire : Accident causé par un mineur non responsable : qui indemnise la victime ?
Questions fréquentes sur la responsabilité civile
Quelle différence entre responsabilité civile et responsabilité pénale ?
Responsabilité pénale : sanctionne une infraction (amende, emprisonnement). Elle peut naître d'une faute intentionnelle, mais aussi d'une simple imprudence ou négligence, comme dans les blessures involontaires.
Responsabilité civile : répare un préjudice causé à autrui, même sans intention de nuire, même sans infraction pénale. Elle vise uniquement l'indemnisation de la victime.
Peuvent coexister : un même accident peut engager les deux responsabilités. Exemple : un coup volontaire engage la responsabilité pénale (violence) ET la responsabilité civile (indemnisation de la victime).
Pour votre indemnisation, c'est la responsabilité civile qui compte, qu'il y ait ou non des poursuites pénales parallèles.
Ai-je besoin d'une plainte pénale pour obtenir une indemnisation via la responsabilité civile ?
Non. L'action civile est indépendante de l'action pénale :
- Vous pouvez obtenir une indemnisation complète sans jamais porter plainte
- La procédure civile (via l'assurance responsabilité civile) est généralement plus rapide que la procédure pénale
- L'indemnisation par responsabilité civile ne dépend pas d'une condamnation pénale préalable
Exception : si vous portez plainte ET vous constituez partie civile dans la procédure pénale, vous pouvez demander votre indemnisation devant le tribunal pénal. Ce n'est pas obligatoire, et le choix entre les deux voies dépend du dossier.
Mon assurance responsabilité civile personnelle intervient-elle quand je suis victime ?
Non. Confusion fréquente à clarifier :
- Votre assurance responsabilité civile couvre les dommages que VOUS causez à autrui
- Quand VOUS êtes victime, c'est l'assurance responsabilité civile du responsable qui vous indemnise
Votre propre assurance peut cependant intervenir via :
- La garantie "individuelle accident" si vous en avez souscrit une (complément d'indemnisation)
- La garantie "protection juridique" qui finance votre avocat pour réclamer auprès de l'assurance responsabilité civile adverse
Vérifiez vos contrats avec Me Marteau-Péretié qui identifie toutes les sources d'indemnisation possibles, y compris vos propres garanties.
Combien me verse l'assurance responsabilité civile pour mes préjudices ?
Il n'existe aucun barème automatique. L'indemnisation via la responsabilité civile dépend de :
- La gravité de vos blessures
- Vos séquelles définitives
- Votre âge et situation professionnelle
- L'impact sur votre vie quotidienne et vos loisirs
- Vos souffrances physiques et psychologiques
Le montant se construit poste par poste, selon la nomenclature Dintilhac, puis se valorise à l'aide des référentiels des cours d'appel : le tableau des cotations poste par poste et le référentiel Mornet, dont la dernière édition date de septembre 2025.
| Ce qui fait varier le montant | Pourquoi |
|---|---|
| Le taux de déficit fonctionnel permanent | Il se multiplie par la valeur du point, qui dépend de l'âge et du niveau du taux : voir la valeur du point d'AIPP |
| L'âge à la consolidation | Plus la victime est jeune, plus le préjudice se projette dans la durée |
| Le retentissement professionnel | Pertes de gains et incidence professionnelle se chiffrent sur le parcours réel |
| Les besoins futurs | Aide humaine, frais de santé, aménagements se capitalisent sur la durée de vie |
| Une faute de la victime | Elle peut réduire l'indemnisation par un partage de responsabilité |
Ces postes se cumulent : c'est leur addition, et non un forfait, qui fait la valeur du dossier.
Puis-je négocier directement avec l'assurance responsabilité civile adverse ?
Vous pouvez, mais c'est fortement déconseillé. Les assurances responsabilité civile sont des professionnels rompus à la négociation, avec des techniques élaborées :
- Vocabulaire technique intimidant
- Questions pièges pour vous faire dire que "ça va mieux"
- Offres présentées comme "généreuses" alors qu'elles sont dérisoires
- Pressions psychologiques pour accepter rapidement
Le déséquilibre est structurel : en face de vous, un professionnel qui traite des centaines de dossiers par an et connaît les référentiels mieux que vous. La discussion ne porte pas sur votre bonne foi, mais sur des postes techniques que vous découvrez et qu'il pratique quotidiennement.
Un premier échange avec Me Marteau-Péretié permet de confronter l'offre reçue à ce que votre dossier justifie, poste par poste.
Combien de temps l'assurance responsabilité civile a-t-elle pour me faire une offre ?
Délai légal variable selon le type d'accident :
Accidents de la route (loi Badinter) : l'assureur doit présenter une offre, au moins provisionnelle, dans les 8 mois de l'accident, puis une offre définitive dans les 5 mois suivant la date à laquelle il est informé de la consolidation (article L. 211-9 du code des assurances).
Autres accidents (chutes, sport, morsures) : aucun délai légal strict, mais un retard manifestement excessif peut être sanctionné comme une faute de l'assureur, ouvrant droit à des dommages-intérêts distincts : le juge apprécie au cas par cas, sans seuil préétabli.
Dans tous les cas, l'action en réparation d'un dommage corporel se prescrit par dix ans à compter de la consolidation (article 2226 du code civil) : un dossier qui traîne se relance par une mise en demeure, puis, au besoin, par une demande de provision devant le juge.
Que se passe-t-il si le responsable n'a pas d'assurance responsabilité civile ?
Situation rare mais existante. Solutions selon les cas :
1. Saisie sur le patrimoine personnel
Si le responsable civil a des biens (immobilier, véhicule, compte bancaire), vous pouvez obtenir un jugement puis faire saisir ces biens pour vous payer.
2. Fonds de garantie
Pour certains types d'accidents, des fonds publics interviennent en l'absence d'assurance responsabilité civile :
- Fonds de Garantie des Assurances Obligatoires (FGAO) pour accidents de la route
- Commission d'Indemnisation des Victimes d'Infractions (CIVI) si l'accident constitue une infraction pénale
3. Votre propre assurance
Si vous avez souscrit une garantie "individuelle accident" ou "dommages corporels", elle peut compenser l'absence d'assurance responsabilité civile adverse.
Pour les accidents de la route, des mécanismes spécifiques garantissent l'indemnisation même quand l'auteur est insolvable : l'assureur du véhicule, ou à défaut le FGAO. C'est notamment le cas lorsque le responsable conduisait une voiture volée — voir comment la victime est indemnisée après un accident causé par un véhicule volé.
Me Marteau-Péretié examine toutes les voies d'indemnisation pour ne pas vous laisser sans recours.
La responsabilité civile est-elle différente dans les lieux publics vs privés ?
Oui, avec des nuances importantes :
Lieux privés ouverts au public (commerces, restaurants, parkings privés) : responsabilité civile "classique" via le Code civil. L'assurance responsabilité civile professionnelle du gestionnaire indemnise.
Lieux publics (voirie, parcs, bâtiments publics) : responsabilité administrative. Vous réclamez auprès de la collectivité (mairie, département, région) qui a une assurance spécifique.
Différence pratique :
- Responsabilité civile privée : procédure devant les tribunaux judiciaires
- Responsabilité administrative : procédure devant les tribunaux administratifs (délais souvent plus longs)
Une exception à connaître : l'accident d'un élève d'une école publique engage la responsabilité de l'État, mais devant le juge judiciaire, en vertu de la loi du 5 avril 1937.
Faire valoir la responsabilité civile du responsable
Vous avez été victime d'un accident causé par un tiers ? N'attendez pas. La responsabilité civile du responsable doit être engagée pour obtenir votre indemnisation. C'est un droit, pas une faveur.
Plus tôt les preuves sont rassemblées — photos, témoignages, certificats —, plus solide est le dossier face à l'assurance du responsable.
Me Joëlle Marteau-Péretié et JMP Avocat Indemnisation interviennent quotidiennement sur ces dossiers de responsabilité civile en matière de dommage corporel, de la constitution du dossier à la discussion de l'offre.
Contactez JMP Avocat Indemnisation dès maintenant
Téléphone : 06 84 28 25 95
Du lundi au vendredi, 9h-19h30
Site internet : https://jmp-avocat-indemnisation.fr/
Formulaire de contact sécurisé
Email : via le formulaire du site web
Cabinet basé à Lille et Paris, interventions dans toute la France
Consultations possibles en visio pour les personnes éloignées
Pourquoi choisir JMP Avocat Indemnisation pour votre dossier de responsabilité civile ?
✅ Examen de votre dossier : engagement de la responsabilité civile et postes de préjudice mobilisables
✅ Les trois régimes de responsabilité civile : faute, fait des choses, fait des animaux
✅ Connaissance approfondie de la jurisprudence : argumentation juridique solide face aux assurances responsabilité civile
✅ Chiffrage poste par poste : chaque préjudice évalué et justifié séparément, pièces à l'appui
✅ Provisions : demande d'avances sur indemnisation dès que le dossier le permet
✅ Accompagnement humain : soutien et transparence tout au long de la procédure
Premier échange gratuit • Sans engagement • Honoraires fixés par convention écrite
JMP AVOCAT INDEMNISATION
Maître Joëlle MARTEAU-PÉRETIÉ
Avocate diplômée en droit du dommage corporel
Lille & Paris
06 84 28 25 95
Et maintenant ? Vos 3 prochaines étapes
- Prouver — Accident sans témoin : qui doit prouver quoi. Réunir dès les premiers jours ce qui établit la responsabilité.
- Vérifier — Vérifier une offre d'indemnisation, poste par poste. Avant d'accepter la proposition de l'assureur du responsable.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Bibliographie : responsabilité civile et indemnisation
Textes fondamentaux sur la responsabilité civile
Code civil — la responsabilité extracontractuelle (articles 1240 et suivants)
- Article 1240 (ancien article 1382) : "Tout fait quelconque de l'homme, qui cause à autrui un dommage, oblige celui par la faute duquel il est arrivé à le réparer" - Principe général de la responsabilité civile pour faute
- Article 1241 (ancien article 1383) : Responsabilité civile pour négligence ou imprudence
- Article 1242 (ancien article 1384) : "On est responsable non seulement du dommage que l'on cause par son propre fait, mais encore de celui qui est causé par le fait des personnes dont on doit répondre, ou des choses que l'on a sous sa garde" - Responsabilité civile du fait des choses
- Article 1243 (ancien article 1385) : "Le propriétaire d'un animal, ou celui qui s'en sert, pendant qu'il est à son usage, est responsable du dommage que l'animal a causé" - Responsabilité civile du fait des animaux
- Article 1242, alinéa 4 : responsabilité des parents du fait de leurs enfants mineurs
- Article 414-3 : obligation de réparer de celui qui a causé un dommage sous l'empire d'un trouble mental
- Article 2226 : prescription de dix ans à compter de la consolidation pour l'action en réparation d'un dommage corporel
- Code du sport, article L. 321-1 : obligation d'assurance de responsabilité civile des groupements sportifs
- Cass. 1re civ., 9 septembre 2020, n° 19-11.882 : chute dans un magasin en accès libre, responsabilité du fait des choses et anomalie de la chose inerte
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.