



Article mis à jour le 9 novembre 2026.
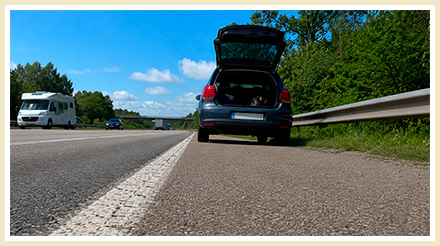
📌 En bref. Percuté à l'arrêt sur la bande d'arrêt d'urgence, votre indemnisation dépend d'abord de votre statut au moment du choc. Si vous aviez quitté les commandes du véhicule avant l'accident — sorti, derrière la glissière, assis à l'arrière en attendant la dépanneuse —, vous n'êtes plus conducteur : l'article 3 de la loi Badinter vous protège presque sans limite, et c'est au gardien du véhicule impliqué de prouver le contraire. Votre véhicule immobilisé est bien impliqué, quoi qu'en dise l'assureur. Seule une faute inexcusable, cause exclusive de l'accident, peut vous priver de réparation : rester près d'un véhicule en panne, sur la BAU ou derrière la glissière, n'en est pas une, et la Cour de cassation n'a validé l'exclusion qu'au vu de quatre circonstances réunies. Si l'auteur a fui ou n'était pas assuré, le FGAO intervient. Le tableau des statuts résume votre protection selon votre situation.
La bande d’arrêt d’urgence : un espace à très hauts risques
La BAU n’est pas une voie de circulation ni une aire de stationnement : c’est un espace réservé aux arrêts d’urgence (panne, malaise, contrainte de sécurité). S’y arrêter sans motif impérieux est interdit et sanctionné. Mais même un arrêt parfaitement légitime y est dangereux : les véhicules défilent à proximité immédiate à 110 ou 130 km/h, et une simple inattention, un endormissement ou un déport suffit à transformer un arrêt de fortune en drame.
En cas d'arrêt forcé, les règles de sécurité imposent des réflexes de survie : allumer les feux de détresse, revêtir le gilet de haute visibilité avant de sortir et surtout évacuer tous les occupants derrière la glissière de sécurité, jamais devant ni dans le véhicule. Le triangle de présignalisation ne se pose que si l'opération ne vous met pas en danger : sur la bande d'arrêt d'urgence d'une autoroute, l'obligation de l'installer cède devant ce risque. Rester assis dans l'habitacle ou debout contre la voiture, côté circulation, est précisément la configuration qui coûte le plus de vies. Une fois à l'abri, le dépannage passe obligatoirement par une borne d'appel d'urgence, l'application SOS Autoroute ou le 112, qui vous localisent et déclenchent le balisage de la zone ; la page des numéros d'urgence après un accident les récapitule.
Remarque : Ce guide traite du cas de l'automobiliste contraint de s'arrêter ; si vous êtes dépanneur, patrouilleur ou agent d'entretien blessé alors que vous travailliez sur la chaussée ou ses abords, consultez plutôt les droits des ouvriers et professionnels accidentés en intervention sur autoroute.
🔎 Le saviez-vous ? Sur la BAU, le danger vient rarement de la victime : il vient de l'usager somnolent, distrait ou sous l'effet de l'alcool qui dévie de sa voie et percute un véhicule à l'arrêt régulièrement signalé. Autrement dit : vous pouvez avoir fait tout ce qu'il fallait et être malgré tout percuté. C'est aussi pour cela que la loi vous protège. Si celui qui vous a percuté s'était endormi, son assureur vous doit réparation comme pour toute autre faute de conduite : la page sur l'endormissement au volant détaille qui est indemnisé, et comment.

Sur la BAU, quitter les commandes fait de vous un non-conducteur
Sous la loi Badinter, votre niveau de protection dépend d’une distinction fondamentale. Le non-conducteur (piéton, passager, cycliste) est protégé de façon quasi absolue par l’article 3 : sa propre faute ne lui est, en principe, pas opposable. Le conducteur, lui, relève de l’article 4 : sa faute de conduite peut réduire, voire supprimer, son indemnisation. Entre les deux, l’écart peut se chiffrer en centaines de milliers d’euros.
Or, sur la BAU, votre statut n’est pas figé. La Cour de cassation juge que l’occupant qui a quitté les commandes de son véhicule immobilisé n’en est plus le conducteur. Dans un arrêt éclairant (Cass. crim., 31 mai 2016, n° 15-83.625), un automobiliste tombé en panne s’était rangé sur la BAU, feux de détresse allumés, et attendait la dépanneuse installé à l’arrière de son véhicule lorsqu’il fut percuté. Les juges ont retenu que « la victime, qui avait quitté les commandes de son véhicule, dont elle n’a donc pas gardé la maîtrise, n’en était pas le conducteur » — et l’ont donc traitée comme un non-conducteur, bénéficiaire de la protection renforcée de l’article 3.
Ce même arrêt pose une règle de preuve que les assureurs passent volontiers sous silence : la victime d'un accident de la circulation doit seulement prouver l'implication du véhicule ; c'est au gardien du véhicule impliqué d'établir qu'elle avait, elle, la qualité de conducteur. Le doute ne joue donc pas contre vous.
✅ À retenir. Dès lors que vous êtes sorti du véhicule ou que vous en avez quitté les commandes (debout sur la BAU, derrière la glissière, à l’arrière en attendant les secours), vous n’êtes plus juridiquement « conducteur ». Vous basculez sous l’article 3 de la loi Badinter, bien plus protecteur : votre éventuelle imprudence ne vous prive pas de réparation, sauf faute inexcusable.
Attention toutefois à la nuance inverse. Lorsque les collisions se succèdent dans un enchaînement continu et dans un même laps de temps — un carambolage, typiquement — l'ensemble constitue un accident unique, et la qualité de conducteur persiste pendant toutes ses phases. La chambre criminelle l'a jugé pour un chauffeur de poids lourd descendu de sa cabine pour porter secours, fauché quelques secondes plus tard par un autre véhicule : il est resté conducteur, car « la qualité de conducteur perdure lors des différentes phases d'un accident complexe » (Cass. crim., 3 mai 2017, n° 16-84.485). Le point de bascule n'est donc pas le simple fait de se trouver à l'extérieur du véhicule, mais celui d'en avoir quitté les commandes avant que l'accident ne commence, comme l'automobiliste en panne qui attend la dépanneuse. Cette frontière, subtile, est au cœur des discussions de qualification.
Véhicule immobilisé sur la BAU : l'assureur ne peut pas se dérober
Un réflexe d’assureur consiste à prétendre qu’un véhicule à l’arrêt ne serait pas « impliqué » dans l’accident. C’est faux. La notion d’implication est très large : un véhicule immobilisé sur la BAU, heurté ou ayant joué un rôle dans le choc, est impliqué au sens de la loi — comme l’est un véhicule en stationnement percuté. L’implication ne suppose même pas toujours un contact : un véhicule qui contraint un autre usager à une manœuvre d’évitement peut être impliqué (voir notre analyse de l’accident sans contact). L’assureur du ou des véhicules impliqués doit donc intervenir.
Les accidents de BAU dégénèrent souvent en accidents complexes (ou carambolages) mettant en scène plusieurs véhicules. La loi en tire une conséquence favorable : lorsque plusieurs véhicules sont impliqués, chacun est tenu d’indemniser, et la victime peut réclamer réparation à l’assureur de n’importe lequel d’entre eux — à charge pour les assureurs de se répartir ensuite la dette entre eux. Vous n’avez pas à identifier « le » responsable ni à attendre que les compagnies s’accordent : c’est un atout considérable pour être indemnisé vite.
💡 Bon à savoir : indéterminé n’est pas perdu. Si le procès-verbal ne parvient pas à établir précisément les circonstances, cela ne vous condamne pas : en présence de plusieurs véhicules impliqués, la victime non conductrice conserve son droit à réparation intégrale. La discussion se déplace alors entre assureurs, pas à vos dépens. D’où l’importance de bien documenter la scène (voir plus bas).
Concrètement, si trois véhicules finissent impliqués dans le choc qui vous a atteint, vous n'avez pas à démêler les responsabilités : vous vous adressez à l'assureur de votre choix parmi les impliqués, et la répartition finale se règle ensuite entre compagnies, selon le mécanisme du carambolage évoqué plus haut. Exiger que vous attendiez « que les torts soient établis » n'a pas de fondement.
Faute inexcusable sur la BAU : l'exclusion se joue sur quatre circonstances
Si vous êtes non-conducteur, une seule chose peut vous priver d’indemnisation : la faute inexcusable, à condition qu’elle ait été la cause exclusive de l’accident. La Cour de cassation la définit strictement comme « une faute volontaire d’une exceptionnelle gravité exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience » (Cass. ass. plén., 10 novembre 1995, n° 94-13.912). Une simple imprudence n’est jamais inexcusable. Nous détaillons cette notion dans notre article dédié à la faute inexcusable du piéton et du cycliste.
C’est ici que la notion de « raison valable » — le motif légitime — devient décisive sur la BAU. Rester à proximité de son véhicule tombé en panne est une raison parfaitement valable : ce n’est pas une faute inexcusable. La jurisprudence ne retient l’exclusion que lorsque la victime, sans motif, s’expose à un danger radical. Les décisions qui retiennent l'exclusion visent des comportements sans commune mesure : la Cour de cassation l'a par exemple admise contre une victime qui s'était volontairement allongée sur une voie de circulation fréquentée, de nuit, en état d'ivresse et sans éclairage public (Cass. 2e civ., 28 mars 2013, n° 12-14.522). Rien de comparable avec le fait de se tenir sur la bande d'arrêt d'urgence après une panne.
L'arrêt de référence, et pourquoi chacun de ses motifs se renverse
Une décision domine ce contentieux, et il vaut la peine d'en lire les motifs plutôt que la conclusion. La Cour de cassation y a approuvé les juges du fond d'avoir retenu la faute inexcusable d'un automobiliste dont le véhicule était tombé en panne, mais au vu de quatre circonstances réunies : l'intéressé se trouvait sur la voie de circulation la plus rapide d'une autoroute, totalement interdite aux piétons ; il y était de nuit, en l'absence de tout éclairage public ; il n'était équipé d'aucun dispositif permettant de le distinguer ; et des bornes d'appel se trouvaient à peu de distance de l'endroit où son véhicule était immobilisé sur la bande d'arrêt d'urgence (Cass. 2e civ., 27 mai 1999, n° 97-21.309, publié au bulletin, rejetant le pourvoi formé contre un arrêt de la cour d'appel de Douai).
Lue ainsi, la décision cesse d'être une menace pour devenir une grille. Ce n'est pas le fait d'être descendu de sa voiture qui a emporté l'exclusion — c'est l'accumulation. Et chacun de ces éléments se combat par une preuve matérielle.
|
Ce que la Cour a retenu contre la victime |
Ce qui renverse l'élément, et comment l'établir |
|---|---|
|
Présence sur la voie de circulation la plus rapide |
Être resté sur la bande d'arrêt d'urgence, derrière la glissière ou sur un refuge — position visible sur les photographies, le procès-verbal, les relevés de la patrouille |
|
Absence de dispositif rendant la personne visible |
Gilet de haute visibilité porté, triangle posé si cela pouvait se faire sans danger : faites-le mentionner dans le procès-verbal et photographiez la scène avant l'enlèvement du véhicule |
|
Bornes d'appel situées à proximité, non utilisées |
Appel passé aux secours, à la société d'autoroute ou au 112 : l'horodatage de l'appel fait foi et prouve la diligence |
|
Absence de raison valable de se trouver là |
La panne elle-même, le dépannage en cours, la mise en sécurité d'un passager ou d'un enfant : autant de motifs légitimes documentés par le constat ou la facture de dépannage |
Un dernier point, souvent décisif dans la discussion : la faute inexcusable doit avoir été la cause exclusive de l'accident. Si le conducteur qui vous a percuté roulait trop vite, était distrait ou a dévié sans raison sur la bande d'arrêt d'urgence, l'exclusivité tombe — et avec elle l'exclusion, même si votre propre comportement prêtait à discussion. Dans l'affaire de 1999, précisément, les juges avaient relevé que le conducteur n'avait pu éviter un piéton surgi dans ses phares : c'est ce qui rendait la faute exclusive.
⚠️ Point de vigilance : la ligne de partage. Se tenir sur la BAU ou derrière la glissière après une panne : raison valable, pas de faute inexcusable. S’engager à pied sur les voies de circulation, traverser l’autoroute, franchir des glissières sans nécessité : là, le risque d’exclusion devient réel. En cas de doute, chaque circonstance (éclairage, visibilité, signalisation, motif) se discute — et se plaide.
Enfin, l'article 3 alinéa 2 de la loi met certaines victimes hors d'atteinte de cette exclusion : celles de moins de seize ans ou de plus de soixante-dix ans, et celles titulaires, au moment de l'accident, d'un titre leur reconnaissant un taux d'incapacité permanente ou d'invalidité au moins égal à 80 %. Aucune faute inexcusable ne peut leur être opposée.
Chauffard en fuite ou sans assurance : quand le FGAO paie à sa place
Sur autoroute, l'auteur d'un choc contre un véhicule à l'arrêt prend parfois la fuite, ou n'est pas assuré. Vous n'êtes pas pour autant sans recours : le Fonds de garantie des assurances obligatoires (FGAO) indemnise les victimes lorsque le responsable est inconnu, en fuite ou non assuré, avant de se retourner contre lui. Lorsque l'auteur reste inconnu, le Fonds doit être saisi dans les trois ans de l'accident (article R. 421-12 du code des assurances), et c'est la plainte déposée sans tarder qui ouvre ce droit. La marche à suivre et le recours en cas de refus sont détaillés dans les pages indiquées au tableau d'orientation, en fin d'article.
Si vous étiez vous-même au volant et sans tiers identifié, votre propre garantie du conducteur peut jouer, selon votre contrat. Et si l'auteur a fui, tout élément de preuve — témoins, vidéosurveillance, débris, attestations de proches — devient décisif pour établir la réalité du choc.
Sortie de route en rejoignant la BAU, sans autre véhicule
Autre configuration fréquente : le conducteur qui, seul, perd le contrôle et heurte un obstacle ou la glissière en tentant de rejoindre la BAU. Ici, aucun autre véhicule n’est impliqué : la loi Badinter, qui suppose un tiers véhicule à moteur, ne joue pas. Votre indemnisation dépend alors de vos garanties personnelles — garantie du conducteur, garantie individuelle accident, garantie des accidents de la vie — dont les plafonds et exclusions varient fortement d’un contrat à l’autre. C’est le scénario le plus défavorable, et celui où l’analyse fine du contrat, poste par poste, fait la plus grande différence. Ne renoncez pas sans avoir fait vérifier l’étendue réelle de vos couvertures : les recours du conducteur seul en cause sont réunis dans la page sur l'accident sans tiers.
Attention toutefois : si l'obstacle heurté est un objet perdu ou tombé d'un autre véhicule (chargement, pièce mécanique, pneu), vous n'êtes juridiquement plus dans un accident seul. Notre article sur l'indemnisation après un accident causé par un objet sur la chaussée ou l'autoroute explique comment la loi Badinter ou le FGAO peuvent alors s'appliquer.
🔎 Le saviez-vous ? Plus de quarante ans après son adoption, la loi Badinter doit l'essentiel de sa portée à l'interprétation de la Cour de cassation. Ce sont ses arrêts — sur la qualité de conducteur, l'implication ou la faute inexcusable — qui dessinent, au cas par cas, l'étendue exacte de vos droits sur la bande d'arrêt d'urgence. Deux dossiers en apparence identiques peuvent connaître des issues opposées : tout se joue sur les circonstances et sur la façon dont elles sont établies.
Blessures à grande vitesse : les postes à ne pas laisser filer
À la vitesse de l’autoroute, les chocs sur la BAU provoquent des blessures d’une gravité extrême : traumatismes crâniens, polytraumatismes, lésions médullaires avec paraplégie ou tétraplégie, amputations, décès. L’indemnisation doit couvrir l’intégralité des postes de la nomenclature Dintilhac, patrimoniaux comme extra-patrimoniaux.
|
Poste de préjudice |
Ce qu'il couvre |
Pour approfondir |
|---|---|---|
|
Tierce personne |
L’aide humaine, temporaire puis viagère, souvent le poste le plus lourd. |
|
|
Pertes de gains professionnels |
Revenus perdus pendant l’arrêt puis, en cas de séquelles, sur toute la carrière. |
|
|
Dépenses de santé futures |
Soins, rééducation, suivi et appareillage à vie. |
|
|
Aménagement logement / véhicule |
Accessibilité, domotique, véhicule adapté. |
|
|
Frais d’appareillage |
Prothèses, fauteuil roulant, matériel médical renouvelable. |
|
|
Souffrances endurées / DFP |
Douleurs, déficit fonctionnel temporaire puis permanent (AIPP). |
|
|
Préjudices d’agrément, esthétique, sexuel |
Retentissement personnel, intime et social durable. |
✅ À retenir. Sur la BAU, les blessures sont souvent majeures et évolutives. Ne laissez jamais fixer votre indemnisation avant consolidation, et faites-vous assister à l’expertise médicale : un taux d’AIPP sous-estimé de quelques points, sur des préjudices viagers comme la tierce personne ou les pertes de gains, représente des dizaines de milliers d’euros perdus définitivement.
Que faire après un accident sur la bande d’arrêt d’urgence ?
Vos réflexes, dès les premières heures, pèsent lourd sur l’issue du dossier. Ceux qui valent pour tout accident de la route sont détaillés dans la page sur ce qu'il faut faire dans les 48 heures ; ceux qui suivent sont propres à la bande d'arrêt d'urgence :
-
Faites intervenir les secours et les forces de l’ordre ; exigez qu’un procès-verbal précis soit établi (position des véhicules, signalisation en place, éclairage, météo). Vous en obtiendrez copie par l'assureur, selon la méthode décrite dans la page sur le procès-verbal d'accident et TransPV.
-
Faites établir un certificat médical initial décrivant toutes les lésions, et conservez l’ensemble du dossier médical.
-
Documentez la scène : photos, débris, témoignages, images de vidéosurveillance ou de caméra embarquée si elles existent. Faute de témoin, la preuve se répartit selon des règles exposées dans la page sur l'accident sans témoin.
-
Notez tout ce qui établit le motif légitime de votre arrêt (panne, malaise) et le respect des consignes (gilet, triangle, feux) : c’est décisif face à l’argument de la faute inexcusable.
-
Ne reconnaissez pas de « faute » et ne signez aucune offre avant consolidation ni sans avis indépendant ; méfiez-vous des pièges des assurances. Pour faire courir les délais de l'assureur et réclamer ses pénalités, appuyez-vous sur les 4 lettres à envoyer à l'assureur, avec leurs modèles.
-
Faites-vous assister par un avocat en dommage corporel avant l’expertise médicale, étape où se joue l’essentiel de la réparation. Le premier rendez-vous avec un avocat se prépare : la page indique les pièces à apporter.
💡 Conseils pratiques : verrouiller votre statut et vos droits. À faire : établir clairement que vous aviez quitté les commandes du véhicule (statut de non-conducteur) ; conserver la preuve de la panne et de la signalisation ; demander une provision pour vos frais urgents ; vous entourer d’un médecin de recours à l’expertise.
À éviter : accepter un statut de « conducteur fautif » sans discussion ; laisser filer le délai de prescription ; affronter seul l’assureur, qui saura orienter le dossier à son avantage.

En résumé : votre statut détermine votre protection
|
Votre situation au moment du choc |
Votre statut |
Votre protection |
|---|---|---|
|
Sorti du véhicule / commandes quittées (panne) |
Non-conducteur (art. 3) |
Réparation intégrale, sauf faute inexcusable (rare) |
|
Debout sur les voies de circulation sans motif |
Non-conducteur mais à risque |
Faute inexcusable possible → exclusion |
|
Encore au volant lors du choc |
Conducteur (art. 4) |
Réduction possible si faute de conduite causale |
|
Sorti du véhicule entre deux collisions d'un même carambolage |
Reste conducteur (accident unique) |
Analyse au titre de l’article 4 |
|
Passager du véhicule immobilisé |
Non-conducteur (art. 3) |
Réparation intégrale quasi inconditionnelle |
Un passager est toujours une victime protégée. Et quel que soit votre cas, la présence d’un facteur aggravant chez l’autre conducteur (alcool ou stupéfiants, téléphone au volant, manœuvre fautive) renforce votre position.
Un exemple concret
Prenons le cas de Karim, 46 ans, immobilisé de nuit sur la BAU après une crevaison. Il enfile son gilet, place son triangle et se réfugie derrière la glissière avec sa passagère en attendant la dépanneuse. Un automobiliste assoupi mord la BAU et percute la voiture arrêtée, dont un débris projeté blesse gravement Karim à la jambe. L’assureur adverse tente d’opposer « une présence fautive sur l’autoroute » pour réduire l’indemnisation de moitié. En réalité, Karim et sa passagère avaient quitté les commandes du véhicule et se trouvaient à l’abri, pour un motif parfaitement légitime : ils relèvent de l'article 3 en qualité de non-conducteurs, et leur comportement — gilet, triangle, mise à l'abri — correspond exactement au motif légitime que la jurisprudence exige. Sur ce terrain, la réduction demandée par l'assureur se discute point par point ; encore faut-il que le statut de non-conducteur soit établi et documenté dès les premiers jours, ce qui ne se rattrape pas après coup.
Questions fréquentes
J'étais descendu de ma voiture en panne : l'assureur peut-il me reprocher une faute inexcusable ?
Rarement, et seulement dans des circonstances précises. En quittant votre véhicule, vous cessez d'être conducteur et redevenez piéton : votre simple imprudence ne vous est plus opposable. La Cour de cassation n'a validé l'exclusion, dans ce cas de figure, qu'au vu de quatre éléments réunis — présence sur la voie de circulation la plus rapide, de nuit, sans aucun dispositif rendant la personne visible, alors que des bornes d'appel se trouvaient à proximité (Cass. 2e civ., 27 mai 1999, n° 97-21.309). Un gilet porté, un triangle posé, une position derrière la glissière ou un appel aux secours horodaté suffisent à renverser l'un ou l'autre de ces éléments. Et la faute doit en outre avoir été la cause exclusive de l'accident : une faute du conducteur qui vous a percuté, ayant contribué au choc, fait tomber l'exclusion.
J’étais garé sur la BAU pour une panne et j’ai été percuté : suis-je indemnisé ?
Oui. Si vous aviez quitté les commandes du véhicule, vous êtes traité comme un non-conducteur protégé par l’article 3 de la loi Badinter. Rester près d’un véhicule en panne est une raison valable : ce n’est pas une faute inexcusable.
L'assureur conteste que ma voiture en panne ait joué un rôle dans l'accident : a-t-il raison ?
Non. Un véhicule immobilisé, heurté ou ayant joué un rôle dans le choc, est bien impliqué au sens de la loi. L’assureur du ou des véhicules impliqués doit intervenir.
Percuté sur la BAU par un automobiliste qui a fui : vers qui me tourner ?
Le Fonds de garantie (FGAO) indemnise les victimes d'un auteur inconnu, en fuite ou non assuré, puis se retourne contre le responsable. Lorsque l'auteur reste inconnu, il doit être saisi dans les trois ans de l'accident. Le tableau d'orientation ci-dessous indique la page à ouvrir selon votre cas.
Peut-on m’opposer que je me trouvais sur la bande d’arrêt d’urgence ?
Le seul fait d’y être après une panne n’est pas fautif. L’exclusion pour faute inexcusable ne joue que si vous vous êtes exposé, sans raison valable, à un danger radical (par exemple en marchant sur les voies de circulation).
J’étais encore au volant lors du choc : ai-je droit à une indemnisation ?
Oui, mais en tant que conducteur votre éventuelle faute de conduite peut réduire la réparation. Encore faut-il qu’elle ait joué un rôle causal — ce qui se discute. Un accompagnement est ici déterminant.
Je ne suis pas encore consolidé : le délai pour agir a-t-il commencé à courir ?
Non. L'action se prescrit par dix ans à compter de la consolidation de votre état, en application de l'article 2226 du code civil, et non à compter de l'accident. N'attendez pas pour autant : une provision peut être obtenue bien avant, et les preuves du quotidien se perdent vite. Nous détaillons le calcul dans notre article sur les délais de prescription en dommage corporel.
Je n'ai pas posé le triangle pour ne pas m'exposer : peut-on me le reprocher ?
Pas au titre de la faute inexcusable. Sur la bande d'arrêt d'urgence d'une autoroute, poser le triangle n'est requis que si l'opération ne vous met pas en danger, et y renoncer pour rester à l'abri relève de la prudence, non de la faute. Ce qui compte, dans la grille de l'arrêt de 1999, c'est d'avoir été visible et à l'abri : gilet porté, position derrière la glissière, appel aux secours horodaté.
L’autre conducteur était alcoolisé ou au téléphone : cela change-t-il quelque chose ?
Cela renforce nettement votre dossier. Une faute de l’autre conducteur (alcool, stupéfiants ou téléphone au volant) écarte d’autant l’idée que votre présence aurait été la cause exclusive de l’accident.
Où aller selon votre situation
Cet article traite du choc subi à l'arrêt sur la bande d'arrêt d'urgence. Le tableau ci-dessous renvoie vers la page correspondant à votre propre configuration.
|
Votre situation |
La page à ouvrir |
|---|---|
|
Vous cherchez le cadre général de l'indemnisation routière |
|
|
Vous avez été renversé à pied, hors autoroute |
|
|
Vous étiez arrêté, ou descendu de votre véhicule, sur le périphérique parisien ou l'A86 |
|
|
Votre accident a eu lieu sur l'A1, l'A25 ou la rocade de Lille |
Accident sur l'A1, l'A25 ou la rocade de Lille : que faire ? |
|
Vous étiez au volant et l'assureur invoque votre faute |
|
|
L'auteur a pris la fuite |
|
|
Le FGAO a refusé votre demande |
|
|
Vous hésitez entre FGAO et FGTI |
|
|
L'autre conducteur avait bu ou consommé des stupéfiants |
|
|
L'autre conducteur téléphonait au volant |
|
|
Le choc vient d'un changement de voie ou d'un refus de priorité |
|
|
Un véhicule prioritaire est en cause (police, pompiers, SAMU) |
|
|
Vous étiez passager d'un conducteur sans permis ou sans assurance |
|
|
Vous étiez au volant et l'assureur invoque l'état de votre véhicule (pneus, éclairage, contrôle technique) |
|
|
Plusieurs membres de votre famille ont été blessés dans le même choc |
|
|
Le conducteur qui vous a percuté est poursuivi devant le tribunal |
|
|
La CPAM vous adresse un questionnaire « accident causé par un tiers » |
Percuté sur la bande d’arrêt d’urgence ? La qualification de votre statut — conducteur ou piéton — peut faire varier votre indemnisation de plusieurs centaines de milliers d’euros. Le cabinet Joëlle Marteau-Péretié (dommage corporel, Lille et Paris) intervient pour les victimes, jamais pour les assureurs : établir votre statut et faire valoir chaque poste de préjudice est l'objet même de son intervention.
☎ 06 84 28 25 95 — Contacter le cabinet
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Victime d'accident : catégories, droits et faute opposable. Conducteur, piéton, passager : ce que chaque qualité vous ouvre.
- Préparer — Expertise médicale : bien la préparer pour être indemnisé. Arriver à l'expertise avec un dossier complet et un médecin à vos côtés.
- Agir — Vérifier une offre d'indemnisation, poste par poste. Ne rien accepter avant d'avoir tout chiffré.
Sources
- Loi n° 85-677 du 5 juillet 1985 tendant à l'amélioration de la situation des victimes d'accidents de la circulation (loi Badinter), articles 1er, 3 et 4
- Cass. crim., 31 mai 2016, n° 15-83.625 : l'occupant qui a quitté les commandes de son véhicule immobilisé n'en est plus le conducteur
- Cass. crim., 3 mai 2017, n° 16-84.485 : la qualité de conducteur perdure pendant les phases d'un accident complexe
- Cass. ass. plén., 10 novembre 1995, n° 94-13.912 : définition de la faute inexcusable
- Cass. 2e civ., 27 mai 1999, n° 97-21.309, publié au bulletin : faute inexcusable retenue au vu de quatre circonstances réunies
- Cass. 2e civ., 28 mars 2013, n° 12-14.522 : victime allongée de nuit sur une voie fréquentée
- Code des assurances : articles L. 421-1 et R. 421-12 (Fonds de garantie des assurances obligatoires et délai de saisine)
- Code civil : article 2226 (prescription de dix ans de l'action en réparation du dommage corporel)
Cet article a une vocation informative et ne se substitue pas à une consultation juridique personnalisée.
Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinet à Lille et à Paris — 06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.