



Article mis à jour le 14 octobre 2026
📌 En bref
Un refus du Fonds de garantie se conteste, mais deux données commandent tout le reste. La première est un calendrier : l'article R. 421-12 du code des assurances enferme la demande dans des délais impartis à peine de forclusion, et la deuxième chambre civile a jugé le 30 novembre 2023 qu'une offre adressée par le Fonds ne vaut pas renonciation à s'en prévaloir — recevoir une proposition ne rouvre donc rien. La seconde tient au doublement de l'intérêt légal, présenté partout comme un levier : il ne joue pas dans toutes les configurations, et la Cour de cassation a écarté la condamnation du Fonds lorsque le responsable est connu. Savoir laquelle de ces deux règles s'applique à votre dossier précède toute discussion sur le montant. Voir les motifs de refus et ce qui se plaide contre chacun.
Une lettre du Fonds de garantie qui refuse la garantie, ou qui propose une somme sans rapport avec ce que l'on a vécu, produit toujours le même effet : on la lit deux fois, et on ne sait pas si elle est discutable. Elle l'est presque toujours. Mais elle l'est dans des conditions précises, et certaines fenêtres se referment sans prévenir.
Cette page expose les motifs de refus les plus fréquents et ce qui se plaide contre chacun, le calendrier de forclusion qui prime sur tout le reste, la mécanique par laquelle une offre se construit à la baisse, et les trois voies de recours avec le moment où chacune s'impose. Le fonctionnement général du Fonds, ses conditions d'intervention et sa saisine relèvent d'une autre page, renvoyée en fin d'article.
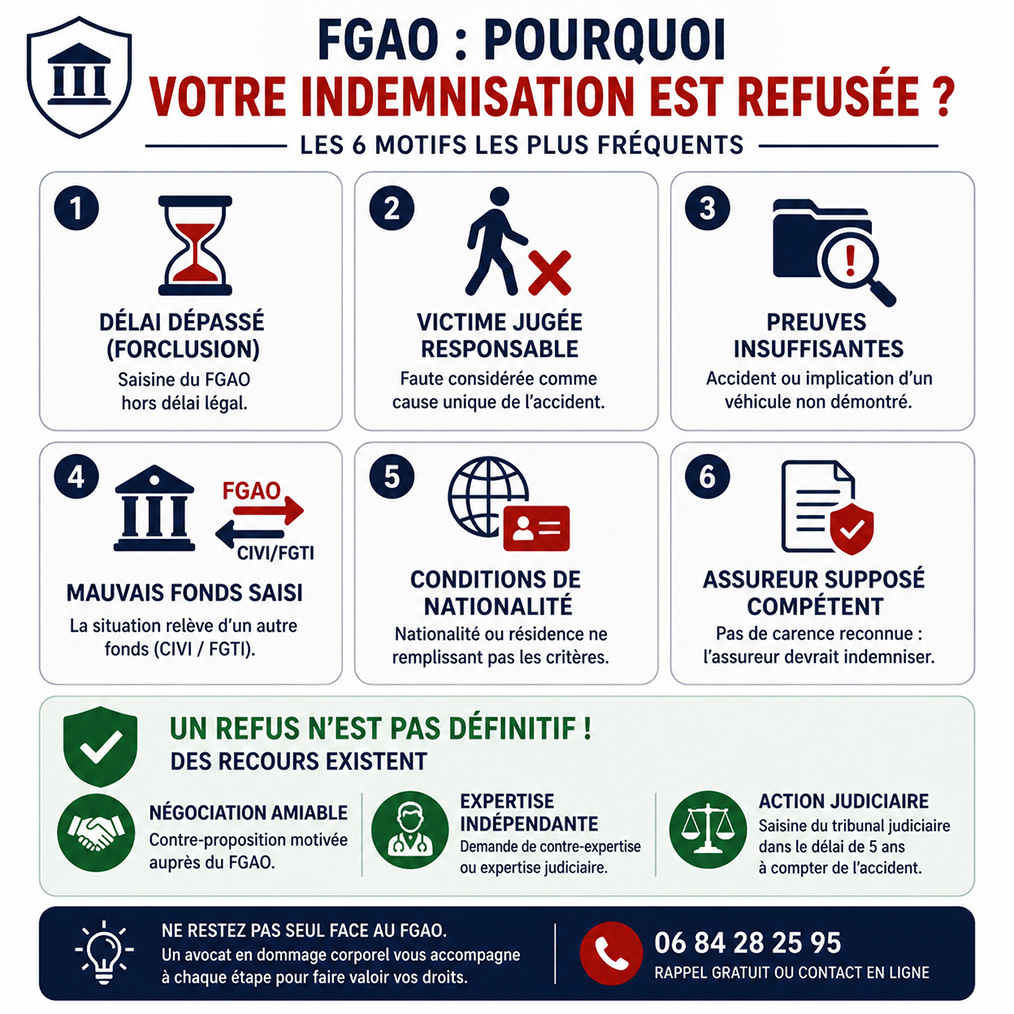
1. Les six motifs de refus, et ce qui se plaide contre chacun
Un refus n'est pas une appréciation générale : il repose sur un motif identifié, qui figure dans la lettre. Le lire précisément est la première chose à faire, car la réponse diffère entièrement selon le motif.
|
Le motif opposé |
Ce sur quoi il repose |
Ce qui se plaide contre |
|
La forclusion |
Le dépassement des délais de l'article R. 421-12, impartis à peine de forclusion |
Le point de départ réel, l'ignorance du dommage, ou l'impossibilité d'agir antérieurement |
|
La victime serait seule responsable |
Une faute qui exclurait totalement le droit à réparation |
Le régime de la loi du 5 juillet 1985, très protecteur, et l'exigence d'une faute d'une gravité particulière |
|
L'absence de preuve de l'accident |
Un dossier reposant sur les seules déclarations de la victime |
Témoignages, constatations, imagerie, certificat initial compatible avec le mécanisme décrit |
|
L'implication d'un véhicule ne serait pas établie |
L'absence de contact matériel entre le véhicule et la victime |
L'implication n'exige pas le contact : la manœuvre qui provoque l'évitement suffit |
|
La situation ne relèverait pas du Fonds |
Un autre régime ou un autre fonds serait compétent, ou il ne s'agirait pas d'un accident relevant de la circulation |
La vérification de l'articulation entre les dispositifs, le cas échéant la saisine du bon organisme, et la notion de personne circulant sur le sol, plus large qu'on ne le croit |
|
Un assureur aurait dû garantir |
Le caractère subsidiaire de l'intervention du Fonds, prévu à l'article L. 421-1 |
L'établissement de la carence réelle : contrat résilié, nul, suspendu, ou garantie refusée |
La quatrième ligne est celle qui se retourne le plus souvent. Un cycliste ou un piéton qui chute en évitant un véhicule n'a subi aucun choc, et le Fonds en tire parfois qu'aucun véhicule n'est impliqué. La notion d'implication est pourtant beaucoup plus large que le contact, et ce contentieux est développé sur la page relative à l'accident sans contact. Le cadre général de la loi du 5 juillet 1985 figure sur la page consacrée à la loi Badinter.
La deuxième appelle une remarque de méthode. Opposer la faute de la victime est fréquent, mais le régime des accidents de la circulation ne la retient que dans des conditions étroites, et jamais de la même manière selon que la victime était conductrice ou non. Ce que la faute réduit réellement est exposé sur la page traitant de la faute de la victime et de ses effets.
La cinquième se retourne elle aussi plus souvent qu'on ne le croit. Le Fonds ne couvre pas que les véhicules : l'article L. 421-1, II, du code des assurances lui confie aussi les atteintes à la personne causées, dans un lieu ouvert à la circulation publique, par une personne circulant sur le sol qui reste inconnue ou n'est pas assurée. Une cyclomotoriste avait chuté après que sa roue avant eut été heurtée par un ballon venu d'un jardin d'enfants voisin, sans que l'auteur du tir soit identifié. Le Fonds refusait sa garantie, un jeu dans un espace clos n'étant pas, selon lui, une circulation sur la voie publique. La Cour de cassation a censuré la cour d'appel qui l'avait suivi : la victime se trouvait sur la chaussée, lieu ouvert à la circulation publique, et le ballon avait été lancé par des personnes circulant sur le sol (Cass. 2e civ., 28 mai 2026, n° 24-21.506). Un jeu, un ballon, une personne inconnue : la garantie du Fonds ne suppose ni véhicule ni contact direct avec l'auteur. Le même raisonnement couvre la collision avec un skieur qui a pris la fuite.
2. La forclusion : ce qu'une offre reçue ne rouvre pas
C'est le point qui prime sur tous les autres, et celui que l'on découvre le plus souvent trop tard. La demande adressée au Fonds obéit à des délais que l'article R. 421-12 du code des assurances impartit à peine de forclusion. Une forclusion n'est pas une prescription : elle éteint l'action elle-même, et elle ne s'interrompt pas dans les mêmes conditions.
|
La situation |
Le délai |
Son point de départ |
|
Le responsable est inconnu, ou a pris la fuite |
Trois ans |
La date de l'accident |
|
Une transaction a été conclue, ou une décision de justice rendue |
Un an |
La date de la transaction, ou celle de la décision passée en force de chose jugée |
|
Dans tous les cas, pour transiger avec le Fonds ou l'assigner |
Cinq ans |
La date de l'accident |
|
La victime ignorait l'existence du dommage |
Les mêmes délais |
Le jour où elle en a eu connaissance |
|
La victime était dans l'impossibilité d'agir |
Relèvement possible |
Sous réserve d'établir cette impossibilité |
Et voici le piège, posé par un arrêt récent. Beaucoup de victimes raisonnent ainsi : le Fonds m'a écrit, il a instruit mon dossier, il m'a même fait une proposition — donc mes droits sont ouverts. La deuxième chambre civile a jugé le 30 novembre 2023 qu'il n'en est rien. Une offre présentée par le Fonds ne vaut pas renonciation à se prévaloir de la forclusion, les délais de forclusion n'étant pas soumis aux règles de la prescription à défaut de disposition expresse. Dans l'affaire jugée, une offre avait été faite dans la fenêtre puis refusée, et l'action engagée ensuite a été déclarée irrecevable.
La conséquence pratique est simple et vaut d'être retenue telle quelle : une négociation en cours n'arrête pas le compteur. Tant que l'accord n'est pas conclu ou l'assignation délivrée, le délai continue de courir, quelle que soit la qualité des échanges. Si la date de l'accident approche d'une échéance, la seule réponse sûre est l'assignation, quitte à poursuivre la discussion ensuite.
Ces délais ne se confondent pas avec la prescription décennale de l'action en responsabilité, qui obéit à une logique différente et court de la consolidation. La distinction est développée sur la page consacrée aux délais de prescription en matière d'indemnisation.
3. Comment une offre se construit à la baisse
Lorsque la garantie n'est pas refusée mais que le montant paraît sans rapport avec la situation, l'écart ne vient presque jamais d'un calcul erroné. Il vient de quatre décisions prises en amont, dont aucune n'est visible dans la lettre reçue.
|
Le levier |
Ce qu'il produit |
Ce qui le neutralise |
|
L'orientation de l'expertise médicale |
Des séquelles décrites a minima, des postes non explorés, un retentissement psychique absent du rapport |
L'assistance d'un médecin choisi par la victime, et des dires écrits versés avant clôture |
|
L'application d'un barème interne |
Des valeurs de point inférieures à celles retenues par les juridictions |
La comparaison avec les référentiels publiés et la jurisprudence des cours d'appel |
|
L'omission de postes entiers |
Incidence professionnelle, préjudice d'agrément, aide humaine ou frais futurs simplement absents |
La confrontation ligne à ligne avec la nomenclature de référence |
|
L'offre globale non ventilée |
Une somme unique « en réparation de l'ensemble des préjudices », impossible à vérifier |
La demande écrite d'une ventilation poste par poste, préalable à toute discussion |
La dernière ligne mérite d'être traitée en premier, avant même le fond. Tant qu'une offre n'est pas ventilée, elle ne se discute pas : on ignore ce qui a été réparé et ce qui a été oublié. Demander la ventilation n'est pas une formalité, c'est ce qui rend la suite possible. La méthode de relecture d'une proposition est détaillée sur la page expliquant comment vérifier une offre avant de l'accepter.
Sur le deuxième levier, une précision s'impose : aucun barème n'est obligatoire. Les référentiels sont des outils de comparaison, pas des tarifs, et la réparation se détermine au regard de la situation réelle. Les deux référentiels les plus invoqués sont présentés sur les pages consacrées au référentiel Mornet et au barème de la Gazette du Palais, et les ordres de grandeur par poste sur le tableau des cotations.
Quant au troisième, il se prévient avant l'expertise plutôt qu'il ne se corrige après. Les postes que l'on oublie le plus souvent sont recensés sur la page traitant des préjudices corporels ignorés, et la préparation du rendez-vous sur celle consacrée à l'attitude à adopter face à l'expert.
4. Les trois voies ouvertes, et le moment où chacune s'impose
Elles ne se choisissent pas selon le tempérament, mais selon l'état du dossier. Engager la bonne au bon moment évite de perdre des mois — et, on l'a vu, le temps se paie ici en forclusion.
|
La voie |
Quand elle s'impose |
Ce qu'elle suppose de produire |
|
La contestation amiable motivée |
L'offre est ventilée, le rapport d'expertise est exploitable, l'écart porte sur l'évaluation |
Une contre-proposition poste par poste, chiffrée et documentée, et non une lettre de désaccord |
|
La contre-expertise ou l'expertise judiciaire |
Le rapport est incomplet, un poste a été ignoré, ou l'état a évolué depuis l'examen |
Des dires écrits, un avis médical contradictoire, et le cas échéant une demande en référé |
|
L'action devant le tribunal judiciaire |
La garantie est refusée, la discussion est bloquée, ou une échéance de forclusion approche |
Une assignation, qui seule interrompt le délai et saisit le juge de l'évaluation |
Un mot sur l'enchaînement, car il est mal compris. Ces voies ne sont pas hiérarchisées : rien n'oblige à épuiser l'amiable avant d'assigner, et la discussion peut se poursuivre après l'assignation. Ce qui change, c'est que le délai cesse de courir. Lorsqu'un dossier approche de l'échéance des cinq ans, cette considération l'emporte sur toutes les autres.
Un dossier resté sans réponse pendant des mois n'est pas pour autant perdu : la manière de le relancer et de reconstituer ce qui manque est exposée sur la page consacrée au dossier à l'arrêt.
5. Le doublement de l'intérêt légal : une règle à vérifier avant de l'invoquer
On lit souvent que le Fonds encourt, comme un assureur, la pénalité de l'article L. 211-13 du code des assurances en cas d'offre tardive. C'est exact dans son principe : l'article L. 211-22 rend applicables au Fonds les dispositions relatives à l'obligation d'offre. Mais la règle ne joue pas dans toutes les configurations, et la confusion coûte cher en procédure.
La deuxième chambre civile a jugé le 6 février 2020 que le Fonds ne peut être condamné au doublement de l'intérêt légal lorsque le responsable est connu. La raison tient à l'architecture du dispositif : lorsque l'auteur est identifié mais non assuré, c'est lui qui est assigné, et l'intervention du Fonds ne peut motiver une condamnation conjointe. La pénalité ne se réclame utilement que dans la configuration où le Fonds peut être directement assigné, c'est-à-dire lorsque l'auteur est demeuré inconnu.
|
La configuration |
Qui est assigné |
La pénalité de retard |
|
L'auteur est inconnu ou a pris la fuite |
Le Fonds, directement |
Réclamable au Fonds |
|
L'auteur est connu mais non assuré |
L'auteur ; le Fonds intervient à l'instance sans pouvoir être condamné avec lui |
Non réclamable au Fonds selon l'arrêt du 6 février 2020 |
|
L'auteur est connu et assuré |
L'assureur du responsable |
Réclamable à l'assureur, selon le régime de droit commun de l'offre |
Conséquence pratique : avant de chiffrer une demande d'intérêts, il faut identifier dans laquelle de ces trois lignes se situe le dossier. Réclamer au Fonds une pénalité qu'il n'encourt pas affaiblit l'ensemble des demandes. Le régime des délais d'offre et de leurs sanctions, face à un assureur cette fois, est détaillé sur la page relative aux délais légaux opposables à l'assureur.
6. Ce que la contestation déplace réellement
Contester ne consiste pas à demander davantage : c'est déplacer la discussion d'un terrain sur un autre. Trois déplacements produisent l'essentiel de l'écart, et aucun ne tient à la négociation.
Du rapport unilatéral au rapport contradictoire. Un examen mené sans que la victime soit assistée produit une description, pas une évaluation discutée. Faire réexaminer ce qui n'a pas été exploré — le retentissement psychique, la fatigabilité, les gestes devenus impossibles — change la base de tout le calcul, avant même qu'un montant soit évoqué. Le rôle du médecin qui assiste la victime est exposé sur la page relative à l'expertise médicale et au médecin de victime.
Du forfait à la ventilation. Une somme globale ne se conteste pas, faute de savoir ce qu'elle recouvre. Une fois ventilée, chaque poste redevient une question distincte, avec ses propres références. C'est le passage de l'impression au raisonnement.
Du présent à l'avenir. Les postes les plus lourds ne se voient pas au jour de l'offre : incidence professionnelle, aide humaine, frais futurs, aménagements. Ils se démontrent par projection, et c'est le travail que la phase amiable ne fait presque jamais. Les difficultés propres à ce poste figurent sur la page consacrée à l'incidence professionnelle, et le vocabulaire employé pour minorer ces demandes sur celle qui recense les éléments de langage des assureurs.
7. Selon la configuration de votre dossier, la page qui prend le relais
Le contentieux du Fonds se ramifie selon la manière dont l'accident est survenu et selon les postes en jeu. Voici où chaque question est traitée.
|
Votre situation |
Où elle est traitée |
|
Comprendre le fonctionnement et les conditions d'intervention du Fonds |
|
|
Savoir quel fonds est compétent : garantie automobile ou victimes d'infractions |
|
|
Le conducteur a pris la fuite |
|
|
Le conducteur était sans permis ou sans assurance |
|
|
Vous étiez passager du véhicule non assuré |
|
|
Un objet tombé sur la chaussée est en cause |
|
|
Un cycliste ou un piéton vous a heurté puis a disparu |
|
|
L'accident résulte d'une infraction, non d'un véhicule |
|
|
Le cadre de la loi du 5 juillet 1985 |
La loi Badinter et l'indemnisation des accidents de la route |
|
La liste des postes indemnisables |
|
|
Le taux d'atteinte permanente et sa contestation |
|
|
La cotation des souffrances endurées |
|
|
La valeur probante des écrits de vos proches |
|
|
Le cadre général de la réparation du dommage corporel |
|
|
Faut-il être assisté, et à partir de quand |
Questions fréquentes
Le Fonds m'a fait une offre. Mes droits sont-ils sécurisés pour autant ?
Non, et c'est le point le plus dangereux du dossier. La deuxième chambre civile a jugé le 30 novembre 2023 qu'une offre du Fonds ne vaut pas renonciation à se prévaloir de la forclusion : les délais de forclusion ne suivent pas les règles de la prescription. Une négociation en cours n'interrompt donc rien. Seules une transaction conclue ou une assignation délivrée arrêtent le compteur.
Quels sont exactement les délais pour agir contre le Fonds ?
L'article R. 421-12 du code des assurances prévoit trois ans à compter de l'accident lorsque le responsable est inconnu, un an à compter de la transaction ou de la décision passée en force de chose jugée, et, dans tous les cas, cinq ans à compter de l'accident pour transiger avec le Fonds ou l'assigner. Ces délais sont impartis à peine de forclusion.
Le Fonds refuse sa garantie. Peut-il revenir sur cette position ?
Oui, et cela arrive régulièrement lorsque le dossier probatoire est complété. Un refus fondé sur l'absence de preuve n'est pas définitif : il vise l'état du dossier au jour où il est examiné. Témoignages recueillis ensuite, constatations, éléments médicaux compatibles avec le mécanisme décrit peuvent conduire à une réouverture. En revanche, un refus fondé sur la forclusion ne se lève pas par la production de pièces.
Je suis tombé en évitant une voiture, sans aucun contact. Le Fonds peut-il refuser ?
Il le fait parfois, en soutenant que l'implication d'un véhicule n'est pas établie. L'argument est discutable : l'implication au sens de la loi du 5 juillet 1985 n'exige pas un contact matériel, et la manœuvre qui provoque l'évitement suffit à caractériser l'implication. Tout se joue alors sur la preuve de la présence et du comportement du véhicule.
Blessé par un piéton, un enfant ou un objet lancé par un inconnu : le Fonds peut-il intervenir ?
Oui, lorsque l'accident survient dans un lieu ouvert à la circulation publique et que son auteur, une personne circulant sur le sol, est inconnu ou non assuré (article L. 421-1, II, du code des assurances). La Cour de cassation l'a admis pour une cyclomotoriste heurtée par un ballon lancé depuis un jardin d'enfants voisin, le jeu des enfants ne faisant pas obstacle à la garantie (Cass. 2e civ., 28 mai 2026, n° 24-21.506). Le Fonds n'indemnise alors que les atteintes à la personne.
Puis-je réclamer au Fonds le doublement de l'intérêt légal pour offre tardive ?
Cela dépend de la configuration. L'article L. 211-22 du code des assurances rend applicables au Fonds les règles de l'obligation d'offre, mais la Cour de cassation a jugé le 6 février 2020 que le Fonds ne peut être condamné à cette pénalité lorsque le responsable est connu : c'est alors l'auteur qui est assigné, et l'intervention du Fonds ne peut motiver une condamnation conjointe. La demande se réserve donc aux dossiers où l'auteur est demeuré inconnu.
Une contestation écrite de ma main a-t-elle un effet ?
Rien ne l'interdit, et une contestation écrite conserve toujours sa date. Ce qui change, c'est la nature de ce que l'on oppose : une lettre de désaccord n'a pas d'effet, une contre-proposition ventilée poste par poste, appuyée sur le rapport et sur des références, en a un. La difficulté n'est pas d'écrire, elle est de savoir ce qui manque au rapport.
J'ai déjà accepté une proposition. Reste-t-il quelque chose à faire ?
Cela dépend de ce qui a été signé et de la date. Une transaction conclue dans le cadre d'un accident de la circulation peut être dénoncée dans les quinze jours de sa conclusion par lettre recommandée, et une aggravation survenue ensuite constitue un préjudice distinct, réparable malgré l'accord. Il faut relire le document signé avant toute conclusion.
Une action en justice contre le Fonds prend-elle des années ?
Il n'existe pas de durée type : elle dépend de la juridiction saisie, de la nécessité d'une expertise judiciaire et de la date de consolidation, puisque la liquidation définitive la suppose acquise. Ce délai n'est pas du temps perdu lorsqu'une provision est sollicitée en parallèle pour faire face aux dépenses immédiates.
Faire relire une décision du Fonds avant que le délai ne coure
Trois points décident de la suite : la date de l'accident au regard des délais de forclusion, le motif exact du refus tel qu'il est rédigé, et la ventilation de l'offre lorsqu'il y en a une. Le cabinet de Maître Joëlle Marteau-Péretié intervient sur ces dossiers à Lille et à Paris — 06 84 28 25 95. Le cadre de son intervention est présenté sur la page avocat en dommage corporel. Les modalités de rémunération font l'objet d'une convention d'honoraires écrite, prévoyant un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971.
Et maintenant ? Vos 3 prochaines étapes
- Prouver — Constituer son dossier d'indemnisation. Témoignages, constatations et pièces médicales qui lèvent un refus fondé sur l'absence de preuve.
- Tenir — Obtenir une provision sur indemnisation. Faire face aux dépenses pendant que la contestation suit son cours.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources et références
- Code des assurances, article L. 421-1 : le Fonds de garantie des assurances obligatoires de dommages indemnise les victimes d'accidents de la circulation lorsque le responsable est inconnu ou non assuré, ainsi que les atteintes à la personne causées, dans un lieu ouvert à la circulation publique, par une personne circulant sur le sol ; son intervention présente un caractère subsidiaire.
- Cass. 2e civ., 28 mai 2026, pourvoi n° 24-21.506 : la cyclomotoriste heurtée sur la chaussée par un ballon lancé depuis un jardin d'enfants voisin, l'auteur restant inconnu, relève de la garantie du Fonds ; l'accident est survenu dans un lieu ouvert à la circulation publique et le ballon a été lancé par des personnes circulant sur le sol, au sens de l'article L. 421-1, II, du code des assurances.
- Code des assurances, article R. 421-12 : la demande doit être adressée au Fonds dans le délai de trois ans à compter de l'accident lorsque le responsable est inconnu, ou d'un an à compter de la transaction ou de la décision de justice passée en force de chose jugée ; les victimes disposent en tout état de cause d'un délai de cinq ans à compter de l'accident pour conclure une transaction avec le Fonds ou l'assigner. Ces délais ne courent, en cas d'ignorance du dommage, que du jour où les intéressés en ont eu connaissance, et sont impartis à peine de forclusion, sauf impossibilité d'agir antérieurement.
- Cass. 2e civ., 30 novembre 2023, pourvoi n° 22-10.088, FS-B : une offre d'indemnisation présentée par le Fonds de garantie ne vaut pas renonciation à se prévaloir de la forclusion prévue par l'article R. 421-12, les délais de forclusion n'étant pas soumis aux règles de la prescription à défaut de disposition expresse contraire.
- Code des assurances, article L. 211-22 : les dispositions relatives à l'obligation d'offre, notamment les articles L. 211-9 et L. 211-13, sont applicables au Fonds de garantie.
- Cass. 2e civ., 6 février 2020, pourvoi n° 18-19.518 : le Fonds de garantie ne peut être condamné à la pénalité de doublement de l'intérêt légal lorsque le responsable de l'accident est connu ; l'auteur est alors seul assigné et l'intervention du Fonds ne peut motiver une condamnation conjointe.
- Code des assurances, articles R. 421-14 et R. 421-15 : régime procédural selon que l'auteur de l'accident est demeuré inconnu ou qu'il est identifié mais non assuré.
- Loi n° 85-677 du 5 juillet 1985 : régime d'indemnisation des victimes d'accidents de la circulation ; l'implication d'un véhicule terrestre à moteur n'exige pas de contact matériel avec la victime.
- Nomenclature Dintilhac : classification des postes de préjudice servant de référence à l'évaluation poste par poste ; les référentiels d'indemnisation publiés sont des outils de comparaison et non des tarifs opposables.
- Principe de la réparation intégrale, sans perte ni profit pour la victime.
Article rédigé par Maître Joëlle Marteau-Péretié, avocate au barreau de Lille, en réparation du dommage corporel et en droit des assurances.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.