



FGAO : comment se faire indemniser quand l'auteur de l'accident est inconnu, en fuite ou non assuré ?
📌 En bref. Le FGAO (Fonds de garantie des assurances obligatoires de dommages) indemnise les victimes d'accident lorsqu'aucun assureur n'est tenu de le faire : auteur en fuite ou jamais identifié, conducteur sans assurance, assureur en liquidation, animal sans propriétaire, mais aussi piéton, cycliste ou skieur inconnu ou non assuré. Il n'a pas à intervenir quand l'assureur du responsable invoque une nullité pour fausse déclaration ou, pour les accidents survenus depuis le 23 décembre 2023, une suspension pour non-paiement de prime : ces exceptions ne sont plus opposables à la victime, et c'est l'assureur qui paie. Les délais sont des délais de forclusion : si l'auteur est inconnu, trois ans à compter de l'accident pour saisir le fonds, et cinq ans pour transiger avec lui ou l'assigner ; s'il est identifié, cinq ans pour agir contre l'auteur, puis un an pour saisir le fonds. Le fonds instruit comme un assureur, avec son propre médecin. Le tableau des délais résume ces échéances.
Vous avez été blessé dans un accident de la circulation et l'auteur a pris la fuite ? Il est identifié, mais son véhicule n'était pas assuré ? Vous n'êtes pas privé d'indemnisation. La loi a prévu un mécanisme de solidarité : le Fonds de garantie des assurances obligatoires de dommages, qui se substitue à l'assureur absent et indemnise vos préjudices corporels, parfois aussi vos dommages matériels. La procédure est technique et les délais courts : voici comment elle se déroule, et où se situent les pièges.
À lire : L'aide aux victimes d'accident, le panorama des fonds et des aides.
Qu'est-ce que le FGAO ?
Le Fonds de garantie des assurances obligatoires de dommages est un organisme de droit privé chargé d'une mission d'intérêt général : indemniser les victimes lorsqu'aucun assureur n'est en mesure ou dans l'obligation de le faire. Sa base légale figure à l'article L. 421-1 du Code des assurances.
Son périmètre dépasse les seuls accidents de la route : il intervient aussi pour certains accidents de chasse, les accidents causés par un animal sans propriétaire identifié, ceux causés par un piéton, un cycliste ou un skieur inconnu ou non assuré, et plus largement lorsque l'assureur tenu de garantir le dommage est défaillant. Il est financé pour l'essentiel par une contribution prélevée sur les contrats d'assurance : ce sont les automobilistes assurés qui paient pour les dommages causés par ceux qui ne le sont pas.
💡 Bon à savoir — le FGAO agit en pratique comme un assureur : il instruit votre dossier, mandate son médecin, formule une offre et défend ses fonds. Ce n'est pas un organisme d'aide sociale, et son offre se vérifie poste par poste, comme celle d'une compagnie.
Dans quelles situations le FGAO intervient-il ?
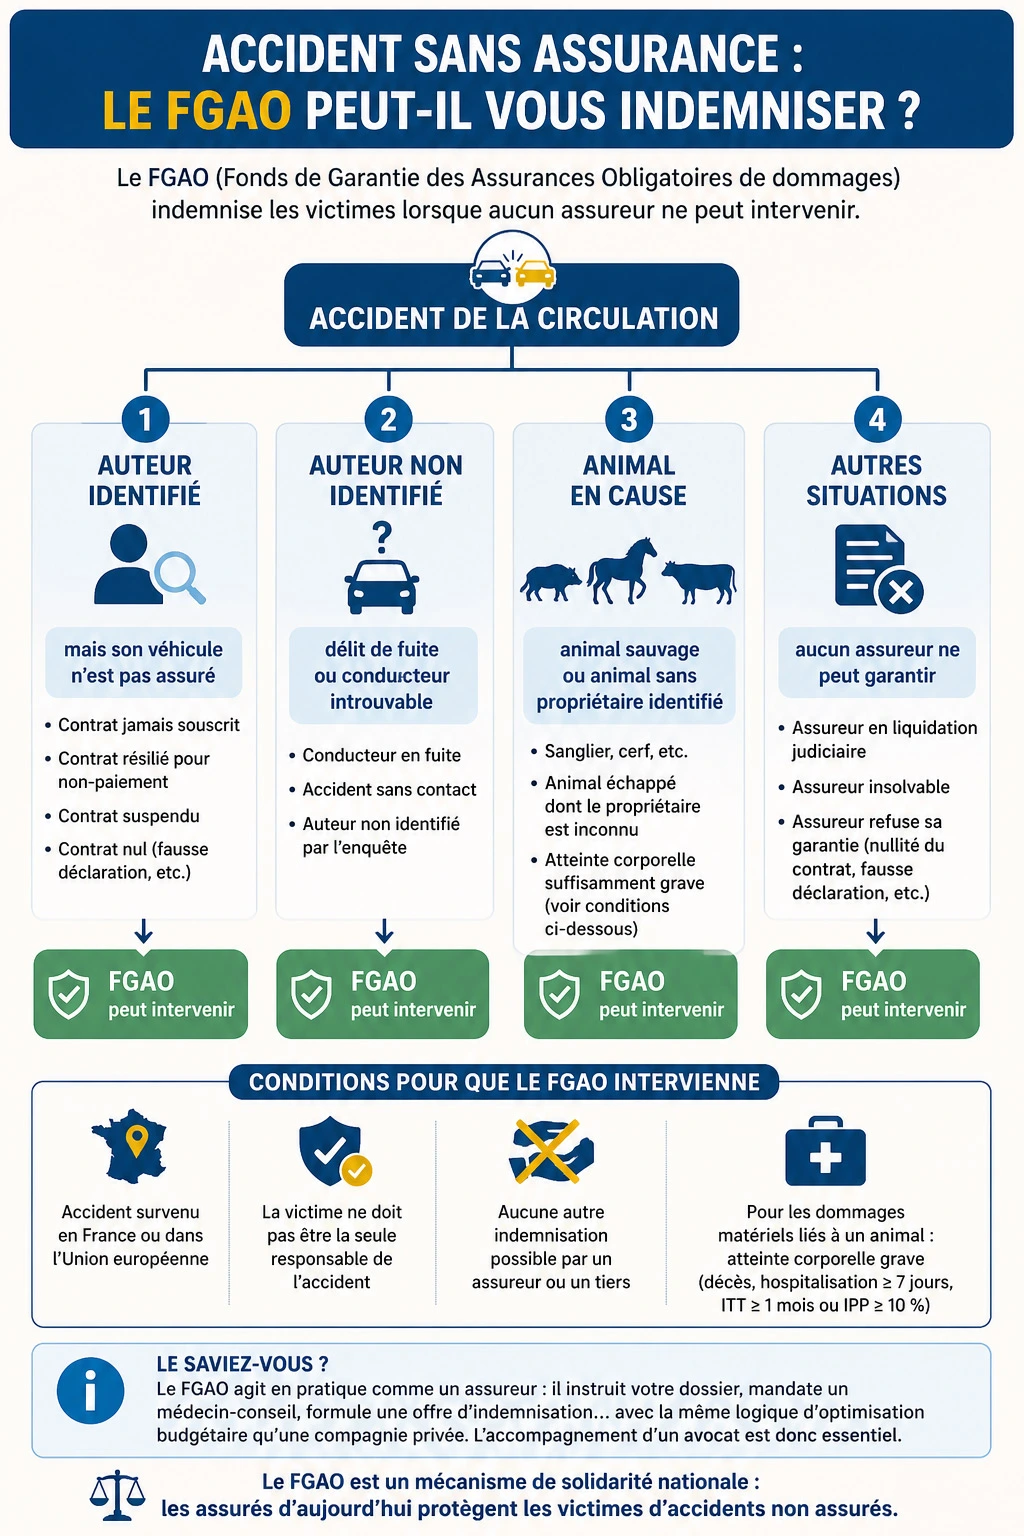
L'intervention du FGAO suppose qu'aucun assureur ne puisse être appelé en garantie. Cinq situations ouvrent droit à sa saisine.
Auteur identifié mais non assuré
C'est le conducteur qui n'a jamais souscrit d'assurance, ou dont le contrat a été résilié avant l'accident. Le FGAO indemnise la victime, puis se retourne contre l'auteur. La saisine suppose d'avoir d'abord conclu une transaction avec l'auteur ou engagé une action contre lui : lorsqu'il est poursuivi pénalement, l'avis à victime vous permet de vous constituer partie civile. Les particularités de ce cas sont détaillées sur notre page consacrée à la victime d'un conducteur sans permis ou sans assurance.
Auteur non identifié : délit de fuite et accident sans contact
Lorsque le responsable a pris la fuite ou n'a jamais été identifié par l'enquête, le FGAO peut être saisi. Le dépôt de plainte est ici indispensable : il date l'accident et matérialise l'impossibilité d'identifier l'auteur. La procédure et l'enquête sont détaillées dans notre guide sur l'indemnisation en cas de délit de fuite. Ce cas couvre aussi les accidents sans contact, comme le cycliste qui chute pour éviter un véhicule qui ne s'est pas arrêté : l'implication d'un véhicule n'exige pas de choc.
L'assureur se dit dégagé : nullité, suspension, résiliation
Nullité du contrat, suspension, cotisation initiale impayée, résiliation : lorsque l'assureur du responsable invoque une exception, la plupart ne sont pas opposables à la victime. C'est alors l'assureur qui paie, quitte à se retourner contre son assuré, et non le fonds. Le FGAO ne prend le relais que si aucun assureur n'est tenu : après une résiliation antérieure à l'accident, par exemple, ou en cas de suspension de garantie pour un accident survenu avant le 23 décembre 2023. Encore faut-il que l'assureur ait déclaré l'exception au fonds et à la victime, par lettre recommandée, pièces justificatives jointes (art. R. 421-5 du Code des assurances).
Le détail de chaque exception, avec la jurisprudence la plus récente, figure sur la page consacrée à l'auteur sans permis ou sans assurance, citée plus haut : c'est elle qu'il faut consulter avant de répondre à un refus de l'assureur.
Si l'assureur est en liquidation, c'est un autre cas de substitution : le fonds prend en charge les sinistres qu'il ne peut plus régler.
Accident causé par un animal sans propriétaire ou un animal sauvage
Sanglier traversant la route, cheval échappé d'un pré dont le propriétaire est introuvable, chevreuil heurté de nuit : le FGAO intervient aussi pour les accidents impliquant un animal sauvage ou sans propriétaire identifié. Les atteintes corporelles sont indemnisées ; les dommages matériels ne le sont qu'à des conditions plus restrictives. Le fonds conteste souvent l'absence de propriétaire : attestations de voisinage et constatations sur place font la différence.
Accident causé par un piéton, un cycliste ou un skieur sans assurance
La loi Badinter ne concerne que les véhicules terrestres à moteur. Mais lorsqu'un piéton, un cycliste ou un skieur cause accidentellement des blessures dans un lieu ouvert à la circulation publique et n'est pas assuré, ou reste inconnu, le FGAO peut indemniser les atteintes à la personne (art. L. 421-1).
Sur la route ou sur une piste cyclable, le cas typique est celui du cycliste qui en percute un autre puis repart sans laisser son nom. La plainte pour délit de fuite, qui vise aussi les cyclistes (art. 434-10 du Code pénal), les témoignages et les images de vidéoprotection établissent la collision ; le fonds prend ensuite le relais de l'assureur absent. Nous détaillons ce cas, et ce qu'il faut prouver, dans notre article sur le cycliste en fuite après une collision entre vélos.
La piste de ski entre dans ce cadre. La Cour de cassation a jugé que la victime d'une collision avec un skieur relevait du FGAO, et non de la CIVI, le dommage ayant été causé par une personne circulant sur le sol dans un lieu ouvert à la circulation publique, « peu important la vocation subsidiaire de ce Fonds » (Cass. 2e civ., 16 juin 2011, n° 10-23.488, publié au Bulletin). Lorsque le skieur est reparti sans laisser son nom, tout repose sur la preuve de la collision : elle est détaillée dans notre article sur l'accident de ski causé par un skieur en fuite.
Le fonds n'a en revanche pas vocation à indemniser les dommages causés par un aéronef : la victime d'un drone dont le télépilote est inconnu ne peut pas compter sur lui, comme l'explique notre article sur l'accident de drone.
À noter : un accident causé par une voiture volée ne relève pas automatiquement du FGAO. Si le véhicule volé était assuré, c'est en principe l'assureur du propriétaire qui indemnise la victime ; le fonds n'intervient qu'à titre subsidiaire. Chaque configuration est détaillée dans notre article accident causé par une voiture volée : qui indemnise ?
FGAO, CIVI, SARVI : le bon interlocuteur selon les faits
Saisir le mauvais fonds fait perdre un temps précieux face aux délais de forclusion. Le critère est le fait générateur : un accident relève du FGAO, une infraction volontaire de la CIVI. Les cas limites — conducteur ivre, rodéo, agression sans véhicule — sont détaillés dans notre article FGAO ou FGTI : quel fonds selon votre cas.
Dispositif |
Pour quels faits |
Délai pour agir |
La page qui le détaille |
|---|---|---|---|
| FGAO | Accident de la circulation, de chasse, animal sans propriétaire, collision avec un piéton, un cycliste ou un skieur ; auteur inconnu, non assuré ou assureur défaillant | Auteur inconnu : 3 ans après l’accident pour saisir le fonds, 5 ans pour transiger avec lui ou l’assigner ; auteur identifié : 1 an après la transaction ou la décision définitive | Cette page |
| CIVI (indemnisation par le FGTI) | Infractions volontaires : agression, viol, véhicule utilisé comme arme | 3 ans après l’infraction ; 1 an après la décision définitive en cas de poursuites (art. 706-5 C. proc. pén.) | Saisir la CIVI |
| SARVI | Dommages-intérêts alloués par le juge pénal et non payés, hors champ de la CIVI | À partir de 2 mois après la décision définitive, et au plus tard 1 an après celle-ci | Le SARVI |
| Vos propres contrats (GAV, garantie du conducteur, carte bancaire) | Selon les garanties souscrites ; ils complètent ou suppléent les fonds | Délai du contrat pour déclarer, au moins cinq jours ouvrés | Vos assurances après un accident |
Pour les violences volontaires, et notamment les rodéos urbains avec un véhicule utilisé comme arme, c'est la CIVI qu'il faut saisir : l'acte volontaire n'est plus un accident au sens du droit des assurances.
Les victimes d'un acte de terrorisme ne passent ni par le FGAO ni par la CIVI : elles s'adressent directement au FGTI, qui les indemnise sans décision préalable d'une commission (art. L. 126-1 et L. 422-1 du Code des assurances). Le parcours est décrit dans notre article sur l'indemnisation des victimes d'attentat par le FGTI.
Les conditions d'intervention du FGAO
Le FGAO oppose régulièrement des refus. Anticiper ses conditions d'intervention (art. L. 421-1 et R. 421-1 et suivants du Code des assurances) évite la plupart d'entre eux :
- Aucun assureur tenu : le fonds est subsidiaire. Tant qu'un assureur peut être appelé en garantie — y compris malgré une nullité ou une suspension désormais inopposables —, c'est lui qui paie.
- Le lieu de l'accident et le véhicule : un accident survenu à l'étranger, ou causé en France par un véhicule immatriculé à l'étranger, relève souvent d'autres mécanismes, comme le Bureau central français.
- La situation de la victime : sa nationalité ou sa résidence peuvent être examinées ; voyez notre guide sur la victime étrangère blessée en France.
- L'absence d'autre indemnisation : les sommes versées par les organismes sociaux ou d'autres payeurs pour le même préjudice sont déduites. Le fonds complète, il ne double pas.
- Un tiers responsable : le conducteur seul en cause n'a personne à qui réclamer. En cas de faute partagée, une indemnisation partielle reste possible : voyez notre dossier sur la victime fautive.
- Un accident : lorsqu'un véhicule est utilisé comme arme, le fait relève de la CIVI.
Comment saisir le FGAO ? La procédure pas à pas
La saisine se déroule en cinq étapes. Une erreur à l'une d'elles peut compromettre l'indemnisation.
Étape 1 — Constituer le dossier de fait. Dépôt de plainte (indispensable si l'auteur est inconnu), procès-verbal des forces de l'ordre, certificat médical initial, comptes rendus d'hospitalisation, photos, témoignages. Plus la matière est solide en amont, plus l'instruction est rapide.
Étape 2 — Saisir le fonds. La demande se fait par lettre recommandée avec accusé de réception ou par le formulaire en ligne du site fondsdegarantie.fr. Elle précise les circonstances, la nature des blessures et l'absence d'assureur tenu, avec la plainte et les certificats médicaux.
Étape 3 — L'instruction. Le fonds mandate son médecin pour vous examiner. C'est l'étape où se fixent les taux et les postes de préjudice : présentez-vous-y assisté d'un médecin-conseil de victimes, indépendant des assureurs.
Étape 4 — L'offre. La procédure d'offre de la loi Badinter s'applique au fonds, avec une différence importante : les délais de huit mois et de cinq mois ne courent contre lui qu'à compter du jour où il a reçu les éléments justifiant son intervention (art. L. 211-22 du Code des assurances). Une offre tardive produit des intérêts au double du taux légal.
Étape 5 — Accepter, transiger ou contester. Si l'offre vous convient, elle est formalisée par une transaction. Sinon, vous pouvez la refuser et saisir le tribunal ; le juge n'est pas lié par l'évaluation du fonds. Toute action engagée contre l'auteur non assuré doit être portée à la connaissance du FGAO (art. R. 421-15).
Délais FGAO : trois ans, un an, cinq ans
Les délais du FGAO sont des délais de forclusion : une fois expirés, le droit d'agir contre le fonds est perdu, quelles que soient vos raisons.
Situation |
Délai |
Point de départ |
Référence |
|---|---|---|---|
| Demande au FGAO — auteur inconnu | 3 ans | La date de l’accident | Art. R. 421-12 |
| Transaction avec le FGAO, ou action en justice contre lui — auteur inconnu | 5 ans | La date de l’accident | Art. R. 421-12 ; Cass. 2e civ., 30 nov. 2023, n° 22-10.088 |
| Transaction avec l’auteur identifié non assuré, ou action en justice contre lui | 5 ans | La date de l’accident | Art. R. 421-12 |
| Demande au FGAO — auteur identifié non assuré | 1 an | La transaction ou la décision de justice définitive | Art. R. 421-12 |
| Action en réparation du dommage corporel contre le responsable | 10 ans | La consolidation | Art. 2226 C. civ. |
Le même article prévoit deux tempéraments. Si vous prouvez avoir ignoré le dommage, les délais ne courent qu'à compter du jour où vous en avez eu connaissance ; et la forclusion n'est pas encourue si vous prouvez avoir été dans l'impossibilité d'agir avant leur expiration. À l'inverse, le fonds ne peut pas renoncer au délai de cinq ans : une offre qu'il formule après son expiration ne le rouvre pas (Cass. 2e civ., 30 novembre 2023, n° 22-10.088, publié au Bulletin).
⚠️ Vigilance. N'attendez pas l'issue de l'enquête ou un classement sans suite pour agir : ces délais courent sans vous attendre. Tous les délais du dommage corporel sont récapitulés dans notre article sur la prescription en dommage corporel.
Un dossier FGAO en cours ?
Délais, exception de garantie, offre du fonds : faites le point avant d'agir.
06 84 28 25 95
Me Joëlle Marteau-Péretié, avocate en dommage corporel — Lille et Paris
FGAO refuse ou sous-évalue : quels sont vos recours ?
Refus pour défaut de conditions. Le fonds doit motiver son refus. Une réponse argumentée sur la condition contestée — identification de l'auteur, existence d'un assureur tenu, lieu de l'accident, lien de causalité — suffit souvent à rouvrir le dossier. Les motifs de refus les plus fréquents, et la manière de répondre à chacun, sont détaillés dans notre article sur le refus d'indemnisation du FGAO.
Offre insuffisante. Vous pouvez la refuser et saisir le tribunal. Le juge n'est pas tenu par l'évaluation du fonds, et une expertise judiciaire peut être ordonnée. Les formules qui accompagnent une offre basse sont décryptées dans notre article sur les éléments de langage des assureurs.
Assureur qui se défausse sur le fonds. Avant d'accepter l'intervention du FGAO, vérifiez l'exception invoquée : nullité et suspension récente ne vous sont plus opposables, et une résiliation ne l'est que si l'assureur l'a déclarée dans les formes de l'article R. 421-5. À défaut, l'assureur reste tenu, et vous évitez les délais du fonds.
Le rôle de l'avocate dans un dossier FGAO
Beaucoup de victimes pensent que le fonds, organisme de solidarité, sera plus généreux qu'un assureur privé. Il fonctionne pourtant comme un payeur : il analyse, conteste et négocie. L'avocate intervient sur cinq terrains :
- la porte d'entrée : vérifier qu'aucun assureur n'est tenu avant de saisir le fonds, et contester une exception de garantie inopposable ;
- les délais : trois ans, cinq ans, un an — sécuriser la chronologie dès la plainte, y compris le délai de cinq ans pour transiger avec le fonds ou l'assigner lorsque l'auteur reste inconnu ;
- l'examen médical : mandater un médecin-conseil de victimes qui discute chaque poste face au médecin du fonds ;
- l'offre : la confronter poste par poste à la nomenclature Dintilhac, et faire jouer les intérêts de retard lorsque les délais de l'article L. 211-22 sont dépassés ;
- l'articulation avec vos propres contrats et les organismes sociaux, pour que rien ne soit oublié ni compté deux fois.
Le cabinet de Maître Joëlle Marteau-Péretié, avocate en dommage corporel, est installé à Lille (8, rue de Thionville, 59800 — voir notre page avocat à Lille) et à Paris (23, rue Henri Barbusse, 75005 — voir avocat à Paris). Il travaille en totale indépendance des compagnies d'assurance, avec des médecins-conseils de victimes. Pour un premier échange : 06 84 28 25 95, ou le formulaire de contact. En savoir plus sur Maître Joëlle Marteau-Péretié.
Foire aux questions sur le FGAO
Le FGAO indemnise-t-il en cas de délit de fuite ?
Oui, dès lors que la victime a déposé plainte et que l’enquête n’a pas permis d’identifier l’auteur. La demande doit être adressée au fonds dans les trois ans à compter de l’accident (art. R. 421-12). Le délit de fuite ne change pas la nature des faits : l’accident reste un accident de la circulation, qui relève du FGAO et non de la CIVI.
Comment prouver que le responsable n’est pas assuré ?
L’absence d’assurance est généralement établie par les forces de l’ordre, qui consultent le fichier des véhicules assurés. À défaut, la lettre de l’assureur invoquant une exception de garantie la matérialise ; encore faut-il vérifier que cette exception vous est opposable.
Faut-il un avocat pour saisir le FGAO ?
Non : la saisine peut se faire seul, par lettre recommandée ou en ligne. L’avocat devient utile pour vérifier qu’aucun assureur n’est tenu, sécuriser les délais de forclusion, préparer l’examen médical et discuter l’offre poste par poste.
Que se passe-t-il si je suis moi-même partiellement responsable ?
Une faute partielle ne ferme pas la porte au FGAO : elle peut réduire l’indemnisation dans les mêmes conditions que face à un assureur. Seul le conducteur seul en cause, sans tiers responsable, n’a personne à qui réclamer.
Le FGAO doit-il respecter un délai pour faire son offre ?
Oui. La procédure d’offre de la loi Badinter s’applique au fonds, mais ses délais ne courent qu’à compter du jour où il a reçu les éléments justifiant son intervention (art. L. 211-22 du Code des assurances). Passé ce délai, l’indemnité produit des intérêts au double du taux légal.
Le FGAO peut-il se retourner contre l’auteur de l’accident ?
Oui. Le fonds dispose d’un recours subrogatoire contre l’auteur identifié non assuré (art. L. 421-3 du Code des assurances) : il indemnise la victime, puis récupère les sommes versées auprès du responsable, y compris par voie d’exécution forcée.
Que faire si l’assureur invoque la nullité du contrat ?
Ne pas l’accepter. La nullité pour fausse déclaration intentionnelle n’est pas opposable à la victime d’un accident de la circulation (CJUE, 20 juillet 2017, Fidelidade ; art. L. 211-7-1 du Code des assurances) : l’assureur doit vous indemniser, puis se retourner contre son assuré. Le FGAO n’a pas à intervenir.
Le FGAO indemnise-t-il une collision entre skieurs ?
Oui, lorsque le skieur responsable est inconnu ou n’est pas assuré. La Cour de cassation a jugé qu’une collision sur une piste relève du FGAO, et non de la CIVI, la piste étant un lieu ouvert à la circulation publique (Cass. 2e civ., 16 juin 2011, n° 10-23.488). Il faut prouver la collision, par le rapport des pisteurs et les témoignages, puis saisir le fonds dans les trois ans de l’accident.
Accident ou agression : FGAO ou CIVI ?
Le FGAO indemnise les accidents, notamment de la circulation. La CIVI, dont les décisions sont payées par le FGTI, indemnise les victimes d’infractions volontaires : agressions, viols, véhicule utilisé comme arme. Les victimes d’un acte de terrorisme s’adressent, elles, directement au FGTI, sans passer par la CIVI. Saisir le mauvais dispositif peut faire perdre un délai.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Après un délit de fuite : les erreurs qui ruinent le dossier. Les réflexes des premières semaines.
- Chiffrer — Le tableau d’indemnisation des préjudices corporels. Les repères par poste, avant l’examen médical.
- Agir — Financer son avocat sans avancer d’argent. Protection juridique et aide juridictionnelle.
Bibliographie et références juridiques
Code des assurances
- Articles L. 421-1 (missions du FGAO) et L. 421-3 (recours subrogatoire du fonds).
- Article L. 211-22 — procédure d’offre applicable au fonds et point de départ de ses délais.
- Articles L. 211-7-1 et R. 211-13 (décret n° 2023-1225 du 21 décembre 2023) — exceptions inopposables aux victimes.
- Article R. 421-5 — déclaration de l’exception de garantie au fonds et à la victime.
- Article R. 421-12 — délais de saisine du fonds (trois ans, un an), délai de cinq ans pour transiger ou agir, ignorance du dommage et impossibilité d’agir.
- Article R. 421-15 — information du fonds des actions engagées contre l’auteur non assuré.
- Articles L. 126-1 et L. 422-1 — indemnisation des victimes d’actes de terrorisme par le FGTI.
Autres textes
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter).
- Code civil, article 2226 — prescription de l’action en réparation du dommage corporel.
- Code de procédure pénale, articles 706-3, 706-5 (CIVI) et 706-15-1 (SARVI).
- Code pénal, article 434-10 — délit de fuite, applicable à tout conducteur d’un véhicule terrestre, cycliste compris.
Jurisprudence
- CJUE, 20 juillet 2017, Fidelidade-Companhia de Seguros, C-287/16 — nullité du contrat inopposable aux victimes.
- Cass. 2e civ., 16 juin 2011, n° 10-23.488, publié au Bulletin — collision sur une piste de ski : compétence du FGAO, et non de la CIVI.
- Cass. 2e civ., 30 novembre 2023, n° 22-10.088, publié au Bulletin — le fonds ne peut renoncer au délai de cinq ans de l’article R. 421-12.
Site institutionnel : fondsdegarantie.fr — formulaires de saisine et coordonnées.
 Je vous rappelle gratuitement
 Me contacter