



📌 En bref — Un conducteur ivre ou drogué vous a percuté, vous ou un proche ? Son état ne réduit en rien vos droits : la loi Badinter protège la victime non conductrice indépendamment de la faute du conducteur, et l'assureur du véhicule ne peut vous opposer ni exclusion ni déchéance liée à l'alcool ou aux stupéfiants (art. R. 211-13 du code des assurances). Il ne peut pas davantage les opposer à son propre assuré au titre de la responsabilité civile : la clause de déchéance pour alcool ou stupéfiants y est réputée non écrite (art. L. 211-6). Si le conducteur n'était pas assuré ou a pris la fuite, le FGAO prend le relais. Sur le plan pénal, l'alcool et les stupéfiants sont des circonstances aggravantes des délits d'homicide routier et de blessures routières créés par la loi du 9 juillet 2025. Le tableau des situations indique qui vous indemnise.
Premier réflexe à corriger : la faute du chauffard ne conditionne pas votre indemnisation
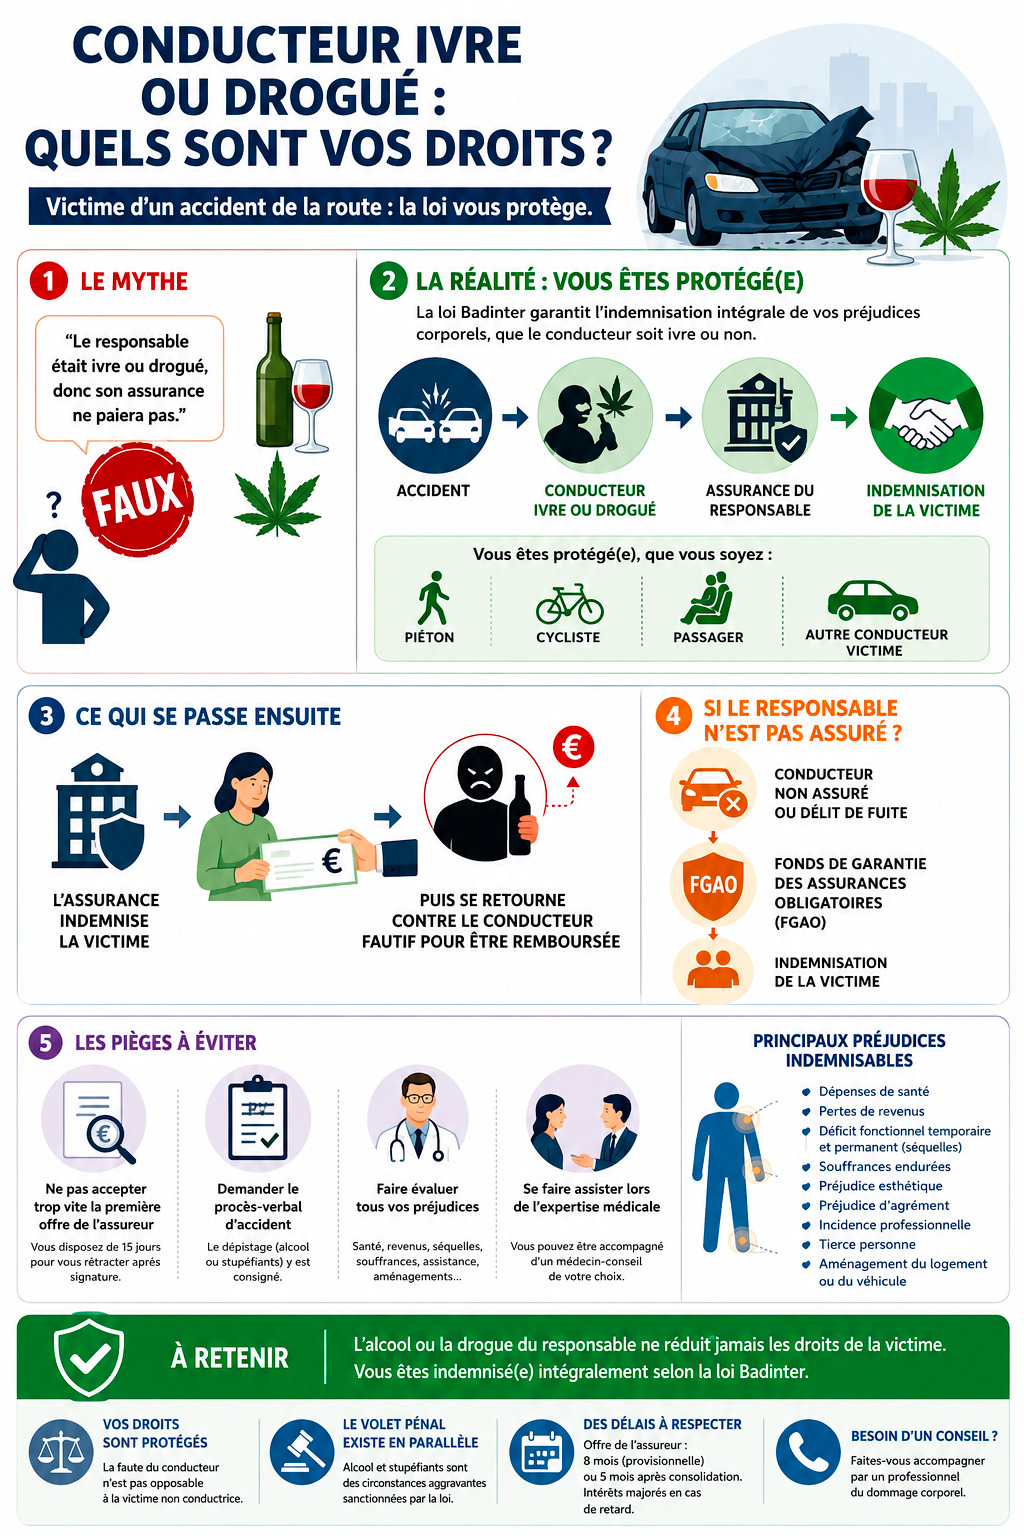
La loi du 5 juillet 1985, dite loi Badinter, organise l'indemnisation des victimes d'accidents de la circulation. Son principe est protecteur : si vous êtes une victime non conductrice — piéton, cycliste, passager —, vous êtes indemnisé de l'intégralité de vos préjudices corporels, et votre propre comportement ne peut vous être opposé sauf faute inexcusable, cause exclusive de l'accident (article 3). Ce statut protecteur de non-conducteur peut même se gagner en cours de route : l'automobiliste qui descend de son véhicule immobilisé y accède, y compris lorsqu'il est percuté sur la bande d'arrêt d'urgence par un conducteur sous emprise.
Que le conducteur responsable ait été ivre ou non n'y change rien sur le principe : votre droit à réparation n'est pas suspendu à la démonstration de sa faute, ni à l'issue d'une éventuelle procédure pénale contre lui. Pour le cadre général, voir notre page sur la loi Badinter et l'indemnisation des accidents de la route.
Pourquoi insister sur ce point, en apparence évident ? Parce que la confusion est fréquente, et qu'elle coûte cher aux victimes qui, mal informées, hésitent à faire valoir leurs droits ou acceptent une offre insuffisante par crainte de ne rien obtenir. L'alcool ou les stupéfiants du conducteur jouent en réalité sur deux autres terrains, le volet pénal et la preuve, mais jamais pour réduire vos droits. C'est l'exact inverse du réflexe de culpabilité ou de résignation que beaucoup de victimes ressentent, souvent à tort, face à un dossier qui leur semble compliqué d'emblée. La région Hauts-de-France est particulièrement concernée : voir l'alcool dans les accidents corporels du Nord-Pas-de-Calais.
Idée reçue n°1 : « il était drogué, donc plus assuré » — c'est faux
C'est l'argument que certains assureurs, ou parfois le conducteur responsable lui-même, laissent planer pour décourager une victime de faire valoir ses droits. Il est pourtant juridiquement inexact, et le rappeler dès le premier échange évite bien des hésitations inutiles. L'article R. 211-13 du code des assurances pose une règle d'ordre public : les déchéances et exclusions de garantie, y compris celles qui seraient liées à la conduite en état alcoolique ou après usage de stupéfiants, ne sont pas opposables aux victimes ni à leurs ayants droit. Concrètement, l'assureur du responsable vous indemnise, quelle que soit l'alcoolémie de son assuré.
Il y a mieux : pour la garantie de responsabilité civile, l'assureur ne peut même pas faire payer l'addition à son client. Le code n'autorise que les exclusions qu'il énumère, comme le défaut de permis valable, l'âge du conducteur, les compétitions ou les matières dangereuses (articles R. 211-10 et R. 211-11), et il répute non écrite la clause de déchéance fondée sur une condamnation pour conduite en état d'ivresse ou après usage de stupéfiants (article L. 211-6). L'alcool ne fonde donc, à lui seul, aucun recours de l'assureur contre son assuré ; seules les garanties facultatives de ce dernier, comme la garantie du conducteur ou les dommages à son véhicule, peuvent l'exclure (Cass. 2e civ., 7 avril 2011, n° 10-10.868). Pour vous, rien ne change : vous êtes indemnisé, sans avoir à vous soucier de ce qui se joue entre l'assureur et son client.
|
Situation du conducteur responsable |
Qui vous indemnise |
À savoir |
|---|---|---|
|
Ivre ou drogué, véhicule assuré |
L'assureur du véhicule |
Il ne peut vous opposer ni l'alcool ni les stupéfiants (art. R. 211-13) |
|
Ivre ou drogué, et sans permis valable |
L'assureur du véhicule |
L'exclusion pour défaut de permis vous est inopposable ; l'assureur se retourne ensuite contre son assuré (art. R. 211-10 et R. 211-13) |
|
Véhicule non assuré |
Le FGAO |
Le fonds indemnise vos préjudices corporels, puis se retourne contre le responsable |
|
En fuite, non identifié |
Le FGAO |
Déposez plainte sans tarder et conservez toute trace de l'accident |
|
Décédé dans l'accident |
Son assureur, comme s'il avait survécu |
Action directe contre l'assureur (art. L. 124-3) : voir si c'est le responsable qui est mort |
Et si le conducteur n'était pas assuré, ou a pris la fuite dans l'affolement ou pour échapper à ses responsabilités ? Vous n'êtes pas pour autant sans recours : le Fonds de garantie (FGAO) prend le relais dans ces situations, précisément conçues pour ne jamais laisser une victime sans indemnisation faute de responsable solvable ou identifié, même si les démarches sont un peu différentes. Selon votre situation, voyez quel fonds saisir, qui paie en cas de délit de fuite, et comment réagir à un refus du FGAO.
|
📌 À retenir L'ivresse du responsable ne réduit pas vos droits : son assureur vous indemnise et ne peut vous opposer ni l'alcool ni les stupéfiants. Ce qui se règle ensuite entre l'assureur et son client ne vous concerne pas et ne retarde pas votre indemnisation. |
Le volet pénal : alcool et stupéfiants, des circonstances aggravantes
Si l'indemnisation civile ne dépend pas de la faute du conducteur, le volet pénal, lui, en tient pleinement compte, et il se déroule en parallèle. Depuis la loi n° 2025-622 du 9 juillet 2025, causer la mort ou des blessures en conduisant sous l'emprise de l'alcool ou de stupéfiants relève de délits autonomes, l'« homicide routier » et les « blessures routières » (art. 221-18 à 221-20 du code pénal). En l'absence de telles circonstances, les qualifications d'homicide et de blessures involontaires par conducteur demeurent (art. 221-6-1, 222-19-1 et 222-20-1).
En tant que victime, vous pouvez vous constituer partie civile dans la procédure pénale, ce qui vous permet notamment d'accéder au dossier pénal et de faire valoir vos observations, en complément de votre action civile en indemnisation. Le courrier qui vous annonce la date du procès est un avis à victime : notre guide explique que faire quand vous recevez un avis à victime, et pourquoi il ne faut pas chiffrer vos préjudices dès l'audience. Attention toutefois à ne pas confondre les deux plans : votre réparation civile obéit au principe de réparation intégrale, que le conducteur soit poursuivi ou non. La condamnation pénale ne « gonfle » pas mécaniquement vos indemnités ; en revanche, la gravité du contexte nourrit certains postes (souffrances endurées, préjudice moral) et, dans les drames, met parfois en cause d'autres responsabilités, par exemple celle d'un débit de boissons ayant servi un client manifestement ivre.
|
Atteinte causée par le conducteur |
Sous alcool ou stupéfiants (1 circonstance) |
Avec au moins 2 circonstances aggravantes |
|---|---|---|
|
Blessures (ITT ≤ 3 mois) |
Jusqu'à 3 ans et 45 000 € |
5 ans et 75 000 € |
|
Blessures (ITT > 3 mois) |
Jusqu'à 5 ans et 75 000 € |
7 ans et 100 000 € |
|
Homicide routier |
7 ans et 100 000 € |
10 ans et 150 000 € |
Peines encourues — art. 221-18, 221-19 et 221-20 du code pénal.
Ce que la loi RIPOST a ajouté. La loi n° 2026-798 du 18 août 2026 a créé un délit de conduite après consommation manifeste de substances psychoactives (article L. 237-1 du code de la route), puni de trois ans d'emprisonnement et de 9 000 € d'amende. Il ne vise que les substances inscrites sur une liste fixée par décret, qui n'était pas encore parue en septembre 2026 ; la même liste conditionne la circonstance aggravante d'homicide routier liée à ces substances. Le protoxyde d'azote, qui n'est pas un stupéfiant, n'est donc pas encore visé à ce titre : voir ce que change pour l'assurance un accident sous protoxyde d'azote. Pour vous, victime, ces textes ne modifient rien : votre indemnisation reste due, quelle que soit la qualification retenue contre le conducteur.
Idée reçue n°2 : « il est en tort à 100 %, l'offre de l'assureur sera donc juste »
Que le responsable soit ivre ne garantit pas une offre correcte. L'assureur reste tenu de délais stricts : il doit vous présenter une offre dans les 8 mois de l'accident (offre provisionnelle si votre état n'est pas consolidé) et dans les 5 mois suivant la consolidation (art. L. 211-9 du code des assurances). À défaut, l'indemnité produit des intérêts au double du taux légal jusqu'à l'offre ou le jugement (art. L. 211-13), et une offre manifestement insuffisante est assimilée à une absence d'offre.
Le piège classique est la proposition amiable rapide, présentée comme généreuse « puisque la responsabilité est claire », mais qui sous-évalue les postes durables (séquelles, incidence professionnelle, tierce personne). Sachez que, même après signature, vous disposez d'un délai de rétractation de 15 jours (art. L. 211-16). Avant d'accepter, faites évaluer chaque poste, mesurez les pièges d'une indemnisation conventionnelle, gardez les bons réflexes des premières heures et surveillez les délais de prescription.
|
💡 L'essentiel Une offre rapide n'est pas une offre juste. La clarté de la responsabilité ne dit rien du montant : c'est l'évaluation médico-légale de vos préjudices qui le détermine, pas la vitesse à laquelle l'assureur souhaite clore le dossier. |
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
Ce qu'il faut faire dans les premiers jours
- Consultez un médecin sans délai, même si les blessures paraissent légères sur le moment : le certificat médical initial est la pierre angulaire de tout le dossier, et certaines lésions ne se révèlent pleinement que dans les jours suivants.
- Demandez une copie du procès-verbal dès que possible, ou faites-en la demande par l'intermédiaire de votre avocat s'il tarde à vous être communiqué par les services concernés.
- Ne répondez à aucune sollicitation de l'assureur adverse sans avis préalable, ni sur les circonstances de l'accident, ni sur un premier chiffrage, même informel.
- Conservez tous les justificatifs liés à l'accident : frais médicaux, arrêts de travail, correspondances écrites, et tout élément permettant de documenter précisément l'impact de l'accident sur votre quotidien.
- Renseignez-vous sur votre propre contrat (assurance auto, protection juridique, garantie accidents de la vie) : certaines garanties personnelles peuvent compléter l'indemnisation due par l'assureur du responsable, sans lien avec la faute de ce dernier.
Prouver l'état du conducteur : dépistage, procès-verbal, expertise
En cas d'accident corporel, un dépistage d'alcoolémie et de stupéfiants est en principe réalisé sur les conducteurs impliqués, y compris lorsque leur responsabilité paraît d'emblée évidente. Les résultats figurent dans le procès-verbal des forces de l'ordre, pièce maîtresse de votre dossier. Vous pouvez en obtenir communication : voir comment récupérer le procès-verbal d'accident. Lorsque les circonstances sont discutées par l'assureur adverse (heure, trajectoire, absence de témoin direct), d'autres éléments consolident votre version : comment prouver les faits, même sans témoin.
Retenez surtout que, pour vous, victime non conductrice, la preuve de l'ivresse n'est pas une condition de l'indemnisation. Elle compte pour le procès pénal et peut éclairer certains postes, mais l'assureur vous doit réparation même si le dépistage n'a rien révélé, ou s'il n'a pas pu être réalisé.
Quels préjudices pouvez-vous faire indemniser ?
La réparation est intégrale : tous les retentissements de l'accident, corporels comme patrimoniaux, doivent être pris en compte selon la nomenclature Dintilhac. Parmi les postes les plus fréquents :
- les dépenses de santé et frais médicaux, présents et futurs ;
- les pertes de revenus pendant l'arrêt, puis la perte ou la diminution des gains professionnels futurs ;
- le déficit fonctionnel, temporaire puis permanent (les séquelles) ;
- les souffrances endurées et le préjudice esthétique ;
- le préjudice d'agrément (activité ou loisir devenu impossible) et l'incidence professionnelle ;
- le besoin d'assistance par une tierce personne et l'aménagement du logement ou du véhicule.
Chacun se chiffre, et c'est souvent sur les postes durables (incidence professionnelle, préjudice d'agrément, tierce personne) que l'offre de l'assureur est la plus basse, car ce sont les postes les plus difficiles à évaluer sans un accompagnement dédié. D'où l'intérêt d'une expertise médicale contradictoire, au cours de laquelle vous pouvez être assisté de votre propre médecin-conseil, indépendant de celui mandaté par l'assureur. Cette expertise se déroule généralement après la consolidation de votre état de santé, c'est-à-dire lorsque vos séquelles sont stabilisées et peuvent être évaluées définitivement.
Et si la victime aussi avait bu ? La nuance à connaître
La réponse dépend de votre qualité, et c'est un point que beaucoup de victimes ignorent, à leur détriment lorsqu'elles renoncent à agir par crainte injustifiée. Victime non conductrice (piéton, passager, cycliste), votre propre alcoolisation ne vous prive pas de réparation : seule une faute inexcusable, cause exclusive de l'accident, pourrait la limiter, hypothèse très restrictive, rarement retenue par les tribunaux en pratique.
Si vous étiez vous-même conducteur, en revanche, l'article 4 de la loi Badinter s'applique : votre faute de conduite peut réduire votre indemnisation, à condition qu'elle ait contribué à votre préjudice. La Cour de cassation juge que le seul fait d'avoir conduit sous l'empire d'un état alcoolique ne suffit pas si cet état n'a joué aucun rôle dans votre dommage (Cass. ass. plén., 6 avril 2007, n° 05-81.350) : voyez ce que la faute de la victime réduit vraiment. Le raisonnement est le même que pour un conducteur distrait par son téléphone. Pensez alors à votre garantie conducteur, qui peut vous indemniser indépendamment des responsabilités, si vous en aviez souscrit une au moment des faits et sous réserve de ses exclusions.
Combien de temps pour agir ?
Deux délais bien distincts encadrent votre dossier. Côté assureur, la loi impose un calendrier serré : une offre d'indemnisation doit vous être adressée dans les huit mois suivant l'accident (art. L. 211-9 du code des assurances), ou dans les cinq mois suivant votre demande si celle-ci intervient plus de trois mois après l'accident. Une offre manifestement insuffisante équivaut, en pratique, à une absence d'offre, et expose l'assureur à des pénalités.
Côté prescription de votre action, vous disposez, en tant que victime d'un dommage corporel, d'un délai de dix ans à compter de la consolidation de votre état de santé (article 2226 du code civil) pour agir en justice si nécessaire. En pratique, mieux vaut ne pas attendre ce terme : plus le dossier est engagé tôt, plus les preuves (dépistage, témoignages, constatations médicales initiales) restent fraîches, précises et solides.
Dans l'intervalle, si votre situation financière est fragilisée par l'accident (arrêt de travail, frais médicaux), vous pouvez solliciter une provision auprès de l'assureur ou, en cas de refus, du juge des référés, sans attendre l'indemnisation définitive.
En cas de décès : les proches face au chauffard
Lorsque l'accident est mortel, les proches deviennent victimes par ricochet et sont indemnisés de leur préjudice d'affection et de leurs préjudices économiques, calculés notamment sur la perte de revenus que le défunt apportait au foyer. La période précédant le décès ouvre des postes spécifiques : l'accompagnement de fin de vie ou, pour les parents, la perte d'un enfant. Le contexte d'alcool ou de stupéfiants, lourdement sanctionné au pénal, accompagne souvent ces dossiers parmi les plus douloureux, et rend l'accompagnement par un avocat particulièrement précieux dans ces moments où la famille doit à la fois affronter le deuil et défendre des droits qu'elle ne connaît pas toujours.
Conclusion
Face à un conducteur ivre ou drogué, la victime n'est pas en position de faiblesse, même si l'émotion et l'incompréhension du moment peuvent le laisser croire. La loi Badinter et le code des assurances la protègent, l'état du responsable ne réduit pas ses droits, et le volet pénal renforce la reconnaissance du préjudice. Les vrais risques sont ailleurs : la résignation, l'idée fausse d'un défaut d'assurance, et l'acceptation trop rapide d'une offre qui paraît généreuse au premier abord mais ne couvre pas la réalité des préjudices durables. À chacun de ces écueils correspond une parade, et un accompagnement adapté, dès les premières démarches plutôt qu'au moment où le dossier semble déjà bloqué.
|
Besoin d'un conseil ? Le cabinet de Maître Joëlle Marteau-Péretié, avocate en dommage corporel à Lille et Paris, accompagne les victimes d'accidents de la route. Contact : 06 84 28 25 95. |
FAQ — Victime d'un conducteur ivre ou drogué
Le conducteur qui m'a percuté était ivre et non assuré : qui m'indemnise ?
Le Fonds de garantie (FGAO) prend le relais lorsque le responsable n'est pas assuré ou a pris la fuite. Vous restez indemnisé de vos préjudices corporels, et c'est le fonds qui se retourne ensuite contre le responsable.
Son assurance peut-elle refuser de payer parce qu'il avait bu ?
Non. Les exclusions et déchéances de garantie ne vous sont pas opposables (art. R. 211-13 du code des assurances) : l'assureur du véhicule vous indemnise intégralement, quelle que soit l'alcoolémie de son assuré.
L'assureur va-t-il ensuite se retourner contre le conducteur ivre ?
Pas pour l'alcool seul. En responsabilité civile, le code n'autorise que les exclusions qu'il énumère et répute non écrite la clause de déchéance pour conduite en état d'ivresse ou après usage de stupéfiants (art. L. 211-6). Le recours reste possible pour d'autres causes, comme un défaut de permis valable. Dans tous les cas, cela ne change rien à votre indemnisation.
Le conducteur ivre n'avait pas de permis valable : cela change-t-il quelque chose pour moi ?
Non. L'assureur du véhicule vous indemnise malgré l'exclusion prévue pour le défaut de permis, qui vous est inopposable ; c'est lui qui se retournera ensuite contre son assuré.
Le conducteur ivre est mort dans l'accident : qui m'indemnise ?
Son assureur, comme s'il avait survécu : vous agissez directement contre lui (art. L. 124-3 du code des assurances). Le décès du responsable éteint en revanche l'action pénale : il n'y aura pas de procès.
La condamnation pénale du conducteur augmente-t-elle mon indemnisation ?
Pas mécaniquement : votre réparation civile est intégrale dans tous les cas. Le pénal sanctionne le conducteur et peut nourrir certains postes (souffrances, préjudice moral), mais les deux plans restent distincts.
Dois-je accepter la première offre de l'assureur ?
Pas sans évaluation. L'assureur doit faire une offre dans les délais légaux (8 mois) ; une offre insuffisante équivaut à une absence d'offre, et vous disposez de 15 jours pour vous rétracter après signature, un délai à ne pas laisser filer si vous avez un doute sur le montant proposé.
J'avais moi aussi bu, mais j'étais passager : suis-je indemnisé ?
Oui. Comme victime non conductrice, votre alcoolisation ne vous est pas opposée, sauf faute inexcusable cause exclusive de l'accident, une hypothèse très rare.
Comment prouver que le conducteur était sous l'emprise de l'alcool ou de la drogue ?
Par le dépistage réalisé après l'accident et consigné au procès-verbal, dont vous pouvez obtenir communication auprès des services compétents. D'autres éléments (témoignages, vidéo) peuvent compléter le dossier. Pour votre indemnisation, cette preuve n'est pas indispensable : elle compte surtout pour le procès pénal.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Piéton renversé : vos droits et votre indemnisation. Le régime de la victime non conductrice, poste par poste.
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur avant toute offre.
- Agir — Financer son avocat sans avancer d'argent. Être accompagné sans trésorerie.
Bibliographie et sources
- Loi n° 85-677 du 5 juillet 1985, articles 3 et 4 ; Cass. ass. plén., 6 avril 2007, n° 05-81.350.
- Code des assurances, articles L. 124-3, L. 211-6, L. 211-9, L. 211-13, L. 211-16, R. 211-10, R. 211-11 et R. 211-13 ; Cass. 2e civ., 7 avril 2011, n° 10-10.868.
- Loi n° 2025-622 du 9 juillet 2025 ; code pénal, articles 221-6-1, 221-18 à 221-20, 222-19-1 et 222-20-1.
- Loi n° 2026-798 du 18 août 2026 (RIPOST) ; code de la route, article L. 237-1.
- Code civil, article 2226 (prescription décennale à compter de la consolidation).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.