

Carambolage : un seul accident, tous les véhicules impliqués
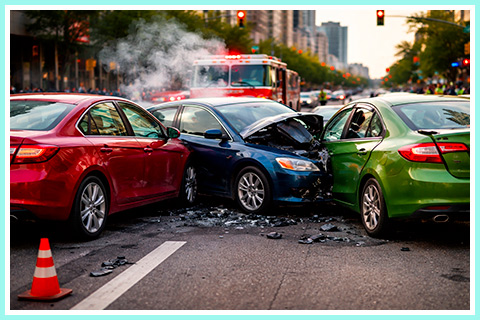
Dans une collision en chaîne, la victime se heurte presque toujours au même discours : « on attend de savoir qui est responsable », « le partage n'est pas arrêté », « votre dossier dépend du rapport d'expertise des autres compagnies ». Des mois passent. Or cette attente n'a aucun fondement juridique lorsqu'il s'agit de réparer un dommage corporel.
La règle est inverse de ce que l'on vous laisse croire : dans un carambolage, la Cour de cassation considère qu'il y a un seul accident, dans lequel tous les véhicules de la chaîne sont impliqués — y compris ceux qui ne vous ont jamais touché, y compris ceux qui étaient à l'arrêt. Vous pouvez donc réclamer l'intégralité de votre indemnisation à l'assureur de n'importe lequel d'entre eux, sans attendre que les compagnies s'entendent entre elles. Cette page explique comment cette mécanique fonctionne, et comment on vous en écarte.
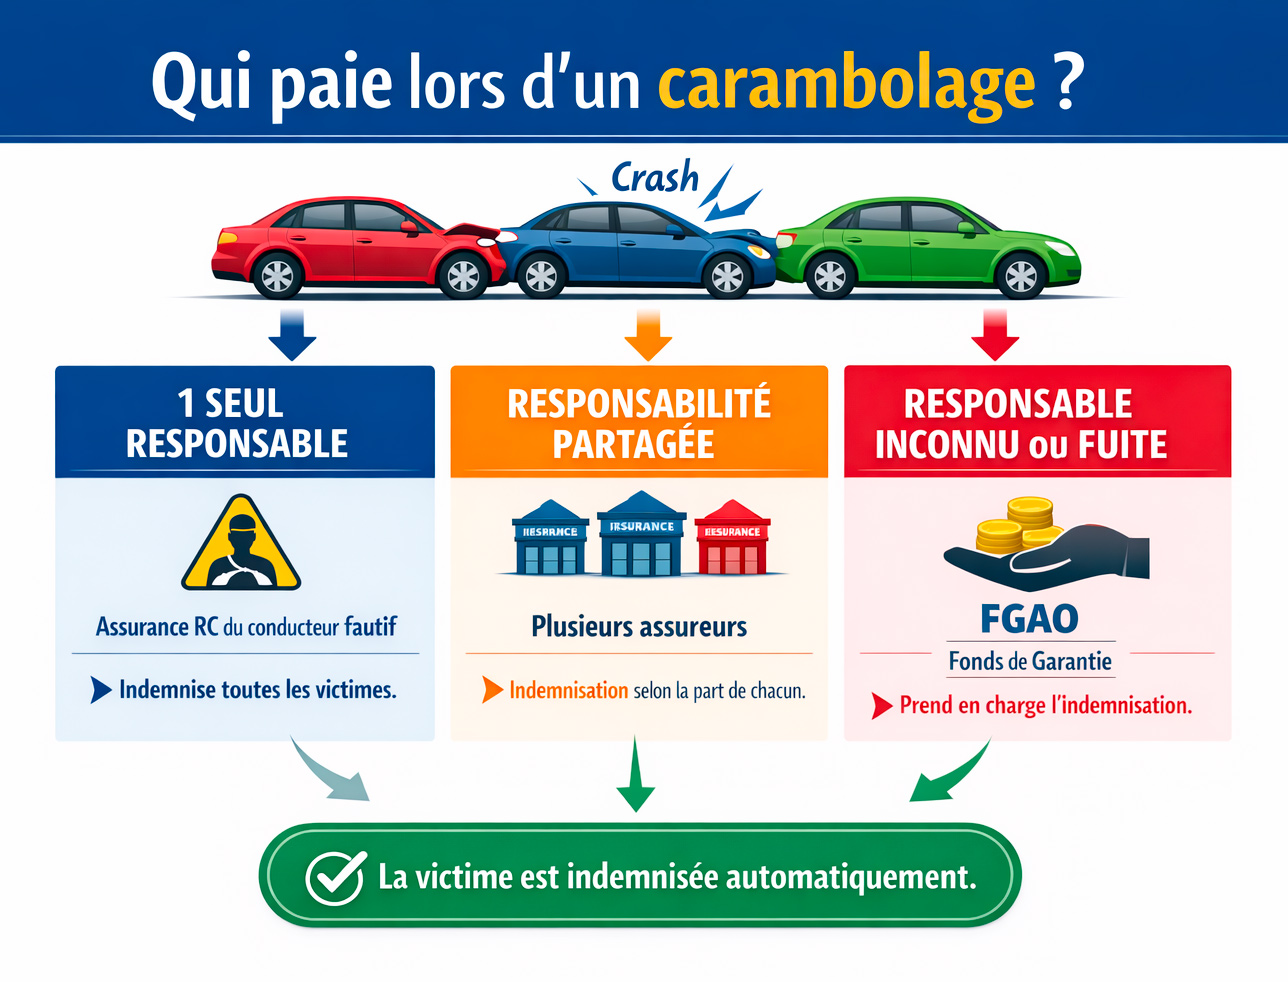
📌 En bref — Le carambolage est traité par la jurisprudence comme un accident complexe : les chocs successifs ne sont pas examinés un par un, mais globalement. Conséquence : tout véhicule qui a joué un rôle quelconque dans l'enchaînement est impliqué au sens de la loi Badinter, et son assureur doit à la victime la réparation intégrale, à charge pour lui de se retourner ensuite contre les autres. Ni la force majeure ni le fait d'un tiers ne vous sont opposables. Le barème de responsabilité que l'assureur vous présente vient d'une convention privée entre compagnies : il règle leurs comptes entre elles, il ne fixe pas vos droits. Et l'assureur dispose de huit mois à compter de l'accident, non de votre déclaration, pour vous présenter une offre. Le tableau ci-dessous indique à qui vous adresser selon votre place dans la chaîne.
Une chaîne de chocs, un seul accident
Le réflexe naturel — celui des assureurs aussi — consiste à découper un carambolage en une suite de collisions bilatérales : A a percuté B, puis B a percuté C, puis D est venu s'encastrer. Chacun serait alors responsable de son seul choc, et la victime devrait identifier le véhicule qui l'a blessée.
La Cour de cassation raisonne autrement. Lorsque des collisions se succèdent dans une même unité de temps et de lieu, formant un enchaînement continu, elles constituent un accident unique, qui doit être apprécié globalement et non choc par choc. C'est ce que la jurisprudence appelle l'accident complexe.
La conséquence est directe : un véhicule est impliqué dès lors qu'il a joué un rôle quelconque dans la réalisation de l'accident. Il n'est pas nécessaire qu'il vous ait heurté, ni même qu'il ait été en mouvement. La deuxième chambre civile l'a jugé à propos d'un conducteur de scooter qui avait heurté un véhicule, avait été projeté sur un deuxième, tandis que son scooter finissait sa course contre un troisième, en stationnement à une vingtaine de mètres : les collisions s'étant succédé dans un même laps de temps et un enchaînement continu, elles formaient un accident complexe, dans lequel le véhicule stationné était impliqué, et la victime pouvait s'adresser à l'assureur de l'un quelconque des véhicules, même sans contact avec lui (15 décembre 2022, pourvoi n° 21-11.423, publié au Bulletin).
Autrement dit : dans un carambolage à huit véhicules, vous n'avez pas huit dossiers à instruire ni un coupable à désigner. Vous avez huit débiteurs possibles d'une même dette.
Ce que la loi Badinter protège, et la notion d'implication en général, sont détaillés sur la page qui lui est consacrée.
Ce que « tous impliqués » change pour vous
Trois règles découlent de cette qualification, et ce sont celles qu'on oublie de vous exposer.
Un seul assureur suffit. Les assureurs des véhicules impliqués sont tenus in solidum : chacun doit à la victime la totalité de la réparation, et non une fraction correspondant à la part de faute de son assuré. Vous choisissez celui que vous saisissez — en pratique, celui qui est identifié, solvable et joignable. Le partage entre compagnies est un second temps, qui ne vous concerne pas et qui ne conditionne pas votre paiement.
Ni la force majeure ni le fait d'un tiers ne vous sont opposables. L'article 2 de la loi du 5 juillet 1985 l'interdit expressément. « C'est le camion derrière qui m'a poussé sur vous », « la chaussée était verglacée », « un troisième véhicule a déboîté sans prévenir » : ces arguments peuvent nourrir un recours entre assureurs, ils ne réduisent pas votre créance.
L'absence de contact ne vous exclut pas. Si vous avez été blessé sans être percuté — un coup de volant d'évitement, une projection, un freinage d'urgence provoqué par la chaîne —, les véhicules de l'enchaînement restent impliqués. L'implication ne suppose pas le choc.
|
Votre situation dans la chaîne |
Qui vous doit la réparation intégrale |
Ce que l'on vous opposera à tort |
|---|---|---|
|
Passager de l'un des véhicules |
L'assureur de n'importe quel véhicule impliqué |
« Attendez de savoir qui est responsable » : votre droit ne dépend d'aucun partage |
|
Conducteur percuté sans faute de votre part |
L'assureur de n'importe quel véhicule impliqué |
« Vous êtes dans la chaîne, donc pour partie responsable » : être impliqué n'est pas être fautif |
|
Piéton ou cycliste pris dans le carambolage |
L'assureur de n'importe quel véhicule impliqué |
« On ne sait pas quel véhicule vous a touché » : sans objet dans un accident complexe |
|
Occupant d'un véhicule à l'arrêt ou en stationnement percuté |
L'assureur de n'importe quel véhicule impliqué |
« Votre véhicule ne circulait pas » : un véhicule à l'arrêt est impliqué |
|
Conducteur à qui l'assureur impute une faute |
L'assureur de n'importe quel véhicule impliqué, sous réserve de l'article 4 |
Un pourcentage de responsabilité annoncé sans preuve : la faute doit être établie, pas supposée |
|
Aucun responsable identifié ou assuré dans la chaîne |
Le Fonds de garantie, selon ses propres conditions |
« Il n'y a rien à faire » : un dispositif subsidiaire existe |
Le régime du passager victime, celui du conducteur au regard de l'article 4 et les conditions d'intervention du Fonds de garantie font chacun l'objet d'une page dédiée.
La convention entre compagnies ne fixe pas vos droits
Quelques semaines après un carambolage, un courrier arrive : « après application du barème conventionnel, votre part de responsabilité est fixée à 50 % ». Le ton est administratif, la chose paraît acquise. Elle ne l'est pas.
Ce barème provient des conventions passées entre sociétés d'assurance — l'IRSA pour les dommages matériels des accidents entre véhicules, l'IRCA pour la gestion des atteintes corporelles, l'IRSI pour les dégâts des eaux et incendies d'immeubles. Ce sont des accords privés, conçus pour accélérer le règlement entre compagnies et éviter des procédures croisées. Ils organisent la répartition de la charge finale entre assureurs. Ils ne créent aucun droit et n'en suppriment aucun : ils ne sont, en principe, pas opposables à l'assuré ni à la victime, et ne peuvent servir à réduire une garantie contractuelle ou une indemnisation légalement due.
Le détail vaut d'être connu, parce qu'il éclaire des courriers autrement incompréhensibles. Le barème conventionnel des collisions en chaîne traite les véhicules selon leur rang : le premier de la file est intégralement pris en charge par l'assureur du suivant ; les véhicules intermédiaires sont indemnisés pour moitié des dommages avant et arrière ; le dernier de la chaîne ne l'est que s'il a souscrit une garantie dommages. La convention distingue d'ailleurs le carambolage proprement dit — véhicules ne circulant pas nécessairement sur la même file — de la collision en chaîne sur une même file.
|
Ce que l'assureur applique |
Sa nature juridique |
Sa portée sur votre dommage corporel |
|---|---|---|
|
Barème conventionnel de partage (IRSA) |
Accord privé entre compagnies |
Aucune : il règle la charge finale entre assureurs, pas votre créance |
|
Règle du « premier, intermédiaire, dernier » de la chaîne |
Grille de gestion des dommages matériels |
Aucune : le dommage corporel relève de la loi Badinter, pas de la grille |
|
Pourcentage de responsabilité annoncé par courrier |
Position de l'assureur, pas une décision |
Contestable : seule une faute prouvée du conducteur peut réduire son indemnisation |
|
Loi n° 85-677 du 5 juillet 1985 |
Loi d'ordre public |
Détermine vos droits : implication, réparation intégrale, exonérations limitées |
Retenez la ligne de partage : la tôle se règle par convention, le corps se règle par la loi. Un partage de responsabilité accepté pour vos dommages matériels n'emporte aucune reconnaissance quant à vos préjudices corporels — et un assureur qui les traite ensemble mélange deux régimes qui n'obéissent pas aux mêmes règles.
Comment vérifier une offre avant de l'accepter et pourquoi ne jamais signer sans avis indépendant valent d'être lus avant tout courrier de réponse.
La distance de sécurité : une contravention, pas un verdict
Dans un carambolage, l'argument revient systématiquement contre le conducteur blessé : « vous suiviez de trop près ». Il faut savoir exactement ce qu'il vaut.
L'article R. 412-12 du code de la route impose au conducteur de maintenir un intervalle de sécurité suffisant pour éviter une collision en cas de ralentissement brusque ; cet intervalle correspond à la distance parcourue pendant un délai d'au moins deux secondes. Hors agglomération, les véhicules dont le poids total en charge dépasse 3,5 tonnes doivent respecter au minimum 50 mètres. Le non-respect est une contravention de quatrième classe : 135 euros d'amende forfaitaire et le retrait de trois points, avec une suspension de permis possible jusqu'à trois ans.
C'est une règle de police de la circulation. Elle n'établit pas, à elle seule, une faute de nature à réduire votre indemnisation corporelle. Sous la loi Badinter, seule la faute du conducteur victime, caractérisée et prouvée, peut limiter ou exclure la réparation de ses propres préjudices — et c'est à celui qui l'invoque de l'établir. Le passage par l'article R. 412-12 sert souvent à donner à une affirmation l'apparence d'une démonstration.
Trois éléments renversent fréquemment ce raisonnement dans un carambolage : le choc arrière subi avant le choc avant (vous avez été projeté, non pas vous êtes rentré dedans), l'obstacle brutal et imprévisible qui rend la distance réglementaire insuffisante pour quiconque, et la configuration de la chaîne, qui montre que l'intervalle observé n'a joué aucun rôle causal. Leur démonstration repose sur des pièces matérielles, pas sur des déclarations.
Les formules par lesquelles les assureurs présentent une position comme une évidence méritent d'être identifiées pour ce qu'elles sont.
Quand la chaîne n'est pas un seul accident
La qualification d'accident complexe suppose un enchaînement continu de collisions survenues dans une même unité de temps et de lieu. Lorsque ces conditions manquent, on se retrouve devant des accidents successifs distincts, et la mécanique protectrice décrite plus haut cesse de jouer : il faut alors déterminer, pour chaque victime, quels véhicules sont impliqués dans son accident.
Les situations frontière sont plus fréquentes qu'on ne le croit sur autoroute. Un premier choc immobilise deux véhicules ; la circulation s'arrête ; plusieurs minutes plus tard, un poids lourd arrivant sur la file percute la file arrêtée. S'agit-il du même accident ? L'écart de temps, le rétablissement d'une circulation normale entre les deux séquences, l'éloignement des points de choc et le caractère nouveau de la cause sont les éléments que les juges examinent.
L'enjeu est considérable pour la victime blessée dans la seconde séquence : selon la qualification retenue, elle pourra ou non se tourner vers les assureurs des véhicules de la première. C'est pourquoi la chronologie exacte — à la minute — doit figurer dans le dossier dès la première déclaration, et non être reconstituée deux ans plus tard.
Les carambolages de très grande ampleur, traités comme des accidents collectifs, obéissent en outre à des mécanismes propres : enquêtes parallèles, accord-cadre d'indemnisation, cellule d'information des familles.
Reconstituer la chaîne : les pièces qui la prouvent
Un dossier de carambolage se gagne sur la reconstitution matérielle. La difficulté tient à ce que les éléments décisifs appartiennent à d'autres : aux forces de l'ordre, aux autres conducteurs, au gestionnaire de la voie. Il faut donc les demander, tôt et par écrit.
- Le procès-verbal d'enquête — il contient le croquis, la position finale des véhicules, les mesures de traces et les auditions. La victime d'un accident corporel de la circulation peut en obtenir communication ; c'est la pièce maîtresse de la chronologie.
- Les photographies de la scène avant dégagement — prises par les secours, par les autres usagers, parfois par le gestionnaire de l'autoroute. Une fois les véhicules évacués, la chaîne n'est plus lisible.
- Les données embarquées — les véhicules récents enregistrent les paramètres des instants précédant le choc ; les poids lourds disposent d'un chronotachygraphe. Ces supports doivent être préservés avant la destruction ou la cession de l'épave.
- Les images de vidéosurveillance de la voie — celles des gestionnaires d'infrastructure ne sont conservées que peu de temps ; une demande écrite immédiate est indispensable.
- Les constats amiables croisés — ceux que les autres conducteurs ont établis entre eux mentionnent des heures et des positions qui recoupent ou contredisent la version de l'assureur.
- Le certificat médical initial — il date l'atteinte et décrit chaque lésion ; dans un carambolage, la distinction entre les lésions du choc arrière et celles du choc avant peut devenir un enjeu de discussion.
Le calendrier des quarante-huit premières heures après un accident de la route détaille l'ordre dans lequel ces démarches doivent être faites, et l'utilité réelle d'un dépôt de plainte y est discutée.
Les délais qui vous concernent, et ceux qui concernent l'assureur
Deux séries d'échéances coexistent, et la confusion entre elles coûte cher. Les vôtres conditionnent la recevabilité de votre demande ; celles de l'assureur sont des obligations sanctionnées, dont vous pouvez vous prévaloir.
|
Échéance |
Délai |
Point de départ |
Sanction ou conséquence |
|---|---|---|---|
|
Déclaration du sinistre à votre assureur |
Le délai fixé au contrat, qui ne peut être inférieur à cinq jours ouvrés |
La connaissance du sinistre |
Déchéance de garantie possible si le retard cause un préjudice à l'assureur |
|
Offre d'indemnisation de l'assureur |
8 mois |
L'accident, et non votre déclaration |
Offre tardive, incomplète ou insuffisante : intérêts au double du taux légal |
|
Offre définitive après consolidation |
5 mois |
La date à laquelle l'assureur est informé de la consolidation |
Même sanction ; le délai le plus favorable à la victime s'applique |
|
Dénonciation d'une transaction signée |
15 jours |
La conclusion de la transaction |
Lettre recommandée avec accusé de réception |
|
Action en réparation du dommage corporel |
10 ans |
La consolidation |
Prescription de l'action |
|
Aggravation postérieure à la transaction |
10 ans |
La consolidation de l'état aggravé |
Demande nouvelle : la transaction initiale ne l'interdit pas |
Le point de départ des huit mois mérite qu'on s'y arrête, parce qu'il est très souvent présenté à l'envers. L'article L. 211-9 du code des assurances fait courir ce délai à compter de l'accident. Un assureur qui compterait à partir de votre déclaration s'octroierait des semaines supplémentaires, et repousserait d'autant le point de départ de la pénalité de l'article L. 211-13.
💡 Bon à savoir.
Le procès-verbal d'enquête n'est pas réservé aux assureurs : la victime d'un accident corporel de la circulation peut en obtenir copie, et c'est lui qui fixe l'ordre des chocs, la position finale des véhicules et l'heure de chaque séquence — les trois points sur lesquels se joue la qualification d'accident complexe. Comment obtenir le procès-verbal, et ce qu'il contient, est expliqué sur sa propre page ; demandez-le avant que les épaves ne soient détruites.
La dernière ligne du tableau désamorce une idée reçue tenace : une transaction signée ne referme pas définitivement le dossier. Elle solde l'état de santé tel qu'il était connu au jour de la consolidation. Si votre état s'aggrave ensuite, l'aggravation constitue une demande nouvelle, qui appelle une nouvelle expertise et une nouvelle offre.
L'aggravation fonctionnelle ou situationnelle de l'état de santé, les cas dans lesquels une transaction peut être annulée, les délais légaux imposés à l'assureur et les pénalités encourues et la possibilité de réclamer davantage après avoir accepté une provision prolongent chacun de ces points.
Les configurations qui changent l'analyse
Certaines circonstances déplacent l'interlocuteur ou ajoutent un régime. Elles ne modifient pas le principe de l'implication, mais elles déterminent vers qui se tourner.
|
Configuration |
Ce qu'elle change |
Où approfondir |
|---|---|---|
|
Un véhicule de la chaîne a pris la fuite |
Le Fonds de garantie intervient à titre subsidiaire ; les autres véhicules impliqués restent tenus |
Les erreurs à éviter en cas de délit de fuite et la cartographie des fonds et aides |
|
Un véhicule immatriculé à l'étranger est impliqué |
L'interlocuteur passe par le Bureau central français ; la loi applicable doit être vérifiée |
|
|
Le carambolage a été déclenché par un obstacle sur la chaussée |
L'origine de l'objet détermine le régime : véhicule, fonds de garantie ou gestionnaire de la voie |
|
|
Plusieurs victimes gravement blessées |
Chaque victime doit être défendue pour son propre compte : les intérêts ne se confondent pas |
|
|
Le dossier part en justice |
Expertise judiciaire, désignation d'experts, mise en cause de tous les assureurs impliqués |
|
|
Vous avez déjà un avocat et souhaitez changer |
Le changement est possible en cours de dossier sans perte de droits |
Après la chaîne : chiffrer et défendre vos préjudices
Une fois l'interlocuteur identifié, le dossier rejoint le droit commun du dommage corporel : expertise médicale, consolidation, évaluation poste par poste selon la nomenclature Dintilhac, discussion de l'offre. Ces étapes sont communes à tous les accidents et traitées par les pages qui leur sont consacrées.
|
Ce qui vous occupe |
Où aller |
|---|---|
|
Comprendre les postes de préjudice |
|
|
Situer des ordres de grandeur |
Les montants après un accident non responsable et le tableau des cotations |
|
Préparer l'expertise médicale |
L'assistance d'un médecin de victime et le rôle du médecin de recours |
|
Obtenir des fonds avant l'offre définitive |
|
|
Savoir ce qui est imposable |
|
|
Suivre les évolutions du droit |
L'intervention du cabinet dans un dossier de collision en chaîne
Un carambolage met la victime face à plusieurs compagnies dont l'intérêt commun, pendant les premiers mois, est que le dossier n'avance pas : chacune attend que le partage se dessine, et l'attente se répercute sur celui qui est blessé. Le premier travail consiste donc à couper court à cette logique en saisissant un assureur déterminé, en lui opposant l'implication de son assuré et en réclamant les provisions nécessaires.
Dans une collision en chaîne, le cabinet de Maître Joëlle Marteau-Péretié, à Lille et à Paris, concentre son action sur trois points : obtenir le procès-verbal et reconstituer la chronologie avant que les véhicules ne soient détruits, écarter le barème conventionnel que l'assureur présente comme un acquis, et faire évaluer contradictoirement chaque poste de préjudice à l'expertise.
Les honoraires font l'objet d'une convention écrite remise avant toute intervention : un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971. Une assurance de protection juridique, souvent incluse dans un contrat habitation ou automobile, en prend fréquemment tout ou partie en charge.
Vous pouvez demander à être rappelé ou consulter la présentation de l'activité en dommage corporel.
Questions fréquentes sur le carambolage
Dois-je attendre que les assureurs se mettent d'accord sur les responsabilités ?
Non. Dans un accident complexe, tous les véhicules de la chaîne sont impliqués au sens de la loi du 5 juillet 1985, et leurs assureurs sont tenus in solidum : chacun vous doit la réparation intégrale. Vous saisissez celui de votre choix, sans attendre le partage. Le recours entre compagnies est une opération qui leur est propre et qui n'a pas à retarder votre paiement, ni vos provisions.
Un véhicule qui ne m'a pas touché peut-il être tenu de m'indemniser ?
Oui. L'implication n'exige pas le contact. Est impliqué tout véhicule qui a joué un rôle quelconque dans la réalisation de l'accident. La deuxième chambre civile l'a jugé pour un véhicule en stationnement, heurté au terme d'un enchaînement continu de collisions : dans un accident complexe, la victime peut demander réparation à l'assureur de l'un quelconque des véhicules impliqués, même sans contact avec lui (15 décembre 2022, pourvoi n° 21-11.423). Vous pouvez donc agir contre l'assureur d'un véhicule que vous n'avez jamais percuté.
Pourquoi me répartit-on une part de responsabilité entre tous les véhicules de la chaîne ?
Parce que les compagnies appliquent entre elles une grille de partage, et vous en transmettent le résultat comme s'il s'imposait à vous. Ce barème est issu de conventions conclues entre sociétés d'assurance — IRSA, IRCA, IRSI — destinées à répartir la charge finale entre elles. Elles ne sont en principe pas opposables à l'assuré ni à la victime, et ne peuvent réduire une garantie contractuelle ou une indemnisation légalement due. Pour vos préjudices corporels, seule une faute de conduite caractérisée et prouvée peut limiter votre réparation, sur le fondement de l'article 4 de la loi Badinter.
On me reproche de n'avoir pas respecté la distance de sécurité. Est-ce que cela me prive d'indemnisation ?
Pas automatiquement. L'article R. 412-12 du code de la route impose un intervalle correspondant à au moins deux secondes de trajet, porté à cinquante mètres hors agglomération pour les véhicules de plus de 3,5 tonnes ; son non-respect est une contravention de quatrième classe punie de 135 euros d'amende et de trois points. C'est une infraction routière : elle ne vaut pas, à elle seule, faute réduisant l'indemnisation corporelle. Dans une chaîne, l'ordre des chocs — arrière avant l'avant — renverse fréquemment le raisonnement.
Je n'ai pas été percuté, j'ai fait une embardée pour éviter le carambolage. Suis-je couvert ?
Oui, dès lors que les véhicules de l'enchaînement sont impliqués dans l'accident. L'implication ne suppose pas de choc : une manœuvre d'évitement, une projection ou un freinage d'urgence provoqués par la chaîne suffisent à rattacher votre dommage à l'accident. La difficulté est probatoire et se traite par le procès-verbal, les témoignages et la position finale des véhicules.
Les huit mois courent-ils depuis l'accident ou depuis ma déclaration ?
Huit mois à compter de l'accident — et non à compter de votre déclaration, contrairement à ce qui est souvent avancé. Si l'assureur n'a pas été informé de la consolidation dans les trois mois de l'accident, il présente une offre provisionnelle dans ce délai de huit mois, puis une offre définitive dans les cinq mois suivant le jour où il a connaissance de la consolidation. Une offre tardive, incomplète ou manifestement insuffisante expose l'assureur au doublement du taux de l'intérêt légal, le délai le plus favorable à la victime s'appliquant.
J'ai soldé les dégâts matériels avec l'assureur : mon dossier corporel est-il clos aussi ?
Non. Le règlement des dommages matériels, opéré selon le barème conventionnel, n'emporte aucune renonciation sur vos préjudices corporels, qui relèvent de la loi Badinter. Si vous avez en revanche signé une transaction portant sur le corporel, deux voies subsistent. Dans les quinze jours de sa conclusion, vous pouvez dénoncer la transaction par lettre recommandée avec accusé de réception. Passé ce délai, la transaction reste soldée pour l'état de santé connu au jour de la consolidation, mais une aggravation ultérieure constitue une demande nouvelle : elle donne lieu à une nouvelle expertise et à une nouvelle offre, dans un délai de dix ans à compter de la consolidation de l'état aggravé.
Le carambolage s'est produit en deux temps, à plusieurs minutes d'intervalle. Est-ce le même accident ?
Pas nécessairement. L'accident complexe suppose un enchaînement continu de collisions survenues dans une même unité de temps et de lieu. Lorsque la circulation s'est rétablie entre les deux séquences, que les points de choc sont éloignés et que la seconde procède d'une cause nouvelle, les juges peuvent retenir deux accidents distincts. La conséquence est lourde : une victime de la seconde séquence ne pourrait alors plus se tourner vers les assureurs des véhicules de la première. D'où l'importance de faire figurer la chronologie précise dès la première déclaration.
Et maintenant ? Vos 3 prochaines étapes
- Constituer — Constituer son dossier d'indemnisation. Les pièces de la chronologie avant qu'elles ne disparaissent.
- Relancer — L'assurance ne répond plus ou fait traîner : comment débloquer. Quand les compagnies attendent le partage pour avancer.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources sur le carambolage et l'implication
- Loi n° 85-677 du 5 juillet 1985, art. 1er à 6 — accidents de la circulation ; art. 2 (inopposabilité de la force majeure et du fait d'un tiers), art. 3 (victimes non conductrices), art. 4 (faute du conducteur).
- Cass. 2e civ., 15 décembre 2022, pourvoi n° 21-11.423, publié au Bulletin — collisions successives dans un même laps de temps et un enchaînement continu : accident complexe ; un véhicule en stationnement heurté en fin de chaîne est impliqué ; la victime peut agir contre l'assureur de l'un quelconque des véhicules impliqués, même sans contact.
- Code des assurances, art. L. 211-9 — offre dans les huit mois de l'accident, offre définitive dans les cinq mois de l'information de la consolidation.
- Code des assurances, art. L. 211-13 — doublement du taux de l'intérêt légal en cas d'offre tardive, incomplète ou insuffisante.
- Code des assurances, art. L. 211-16 — faculté de dénonciation de la transaction dans les quinze jours de sa conclusion.
- Code des assurances, art. L. 113-2 — déclaration du sinistre dans le délai fixé au contrat, qui ne peut être inférieur à cinq jours ouvrés.
- Code des assurances, art. L. 421-1 et s. — Fonds de garantie des assurances obligatoires de dommages.
- Code civil, art. 2226 — prescription décennale de l'action en réparation du dommage corporel, à compter de la consolidation.
- Code de la route, art. R. 412-12 — intervalle de sécurité : deux secondes, cinquante mètres hors agglomération au-delà de 3,5 tonnes ; contravention de quatrième classe.
- Conventions IRSA, IRCA et IRSI — accords entre sociétés d'assurance relatifs au règlement des sinistres, en principe inopposables à l'assuré et à la victime.
- Directive 2009/103/CE du 16 septembre 2009 — assurance de la responsabilité civile résultant de la circulation de véhicules automoteurs.
- Rapport Dintilhac (2005) — nomenclature des chefs de préjudice corporel.
 Je vous rappelle gratuitement
 Me contacter