



Article mis à jour le 22 septembre 2026
📌 En bref — Refus de priorité, changement de voie mal négocié : les assureurs utilisent depuis 1968 un barème interne (IRSA pour le matériel, IRCA pour le corporel) qui répartit rapidement les responsabilités entre compagnies. Le problème : ce barème est parfois invoqué, à tort, pour limiter votre indemnisation corporelle — alors qu’il ne vous est pas opposable (art. 1199 du Code civil, effet relatif des contrats). Vous n’avez pas signé cette convention (voir le tableau comparatif ci-dessous). Votre indemnisation reste régie par la loi Badinter : comme conducteur, seule une faute ayant réellement contribué à VOTRE dommage compte (Cass. ch. mixte, 28 mars 1997) — le juge ne compare pas les torts comme le fait le barème des assureurs. Comme passager, piéton ou cycliste, la faute du conducteur ne change quasiment rien à votre droit à réparation intégrale.
Refus de priorité et changement de voie : deux cas-types classiques du barème des assureurs
Lorsque deux véhicules sont impliqués dans un accident de la circulation, les compagnies d'assurance françaises utilisent depuis 1968 un système de répartition des responsabilités fondé sur des cas-types numérotés — parmi lesquels figurent précisément le refus de priorité (stop, cédez-le-passage, priorité à droite non respectée) et le changement de voie ou d'insertion (conducteur qui change de file sans avoir vérifié qu'il pouvait le faire sans danger). Sur la base du constat amiable — cases cochées, croquis, position des véhicules — l'assureur attribue un pourcentage de responsabilité à chaque conducteur, sans intervention d'un juge.
Ce système répond à un objectif purement pratique et économique pour les assureurs eux-mêmes : accélérer et simplifier la gestion administrative de millions de sinistres entre compagnies chaque année, en réduisant les frais de traitement de chaque dossier. Il n'a jamais eu vocation à trancher un litige devant les tribunaux.
Attention ! À ne pas confondre, toutefois, avec une priorité d'une tout autre nature : celle que l'on doit aux véhicules d'intérêt général — police, gendarmerie, pompiers, SAMU. Là, ce n'est plus un barème d'assureurs qui s'applique, mais un régime propre, que nous détaillons dans notre dossier sur l'accident causé par un véhicule prioritaire.
|
💡 Bon à savoir IRSA et IRCA, deux conventions à ne pas confondre. La convention IRSA (Indemnisation directe de l'assuré et Recours entre Sociétés d'Assurance automobile, née en 1968 sous le nom IDA) ne couvre que les dommages matériels. Pour les dommages corporels, c'est une convention distincte, l'IRCA (Indemnisation et Recours Corporel Automobile), qui organise entre assureurs une logique de gestion et de recours similaire. Les deux reposent sur le même principe : un accord interne aux assureurs, inopposable à la victime. |
Les cas-types concernés, concrètement
Le barème classe méthodiquement les scénarios par numéro, dans un souci de standardisation qui, en soi, n'a rien de critiquable pour la seule gestion matérielle entre assureurs. Pour un changement de voie, on retrouve typiquement le cas où deux véhicules circulant sur des files différentes changent simultanément de file, ou celui où l'un des deux change de file et percute l'autre qui circulait régulièrement — l'assureur du conducteur qui a changé de file étant alors désigné responsable, sauf circonstance particulière (vitesse excessive de l'autre véhicule, empiètement sur la ligne). Pour un refus de priorité, le barème vise le conducteur qui ne respecte pas une priorité à droite, un stop ou un cédez-le-passage — avec, là aussi, des variantes selon que l'autre véhicule empiète ou non sur l'axe médian.
Ces cas-types numérotés sont utiles pour fixer très rapidement qui rembourse qui entre les deux compagnies d'assurance directement concernées, sur la seule base des dommages matériels constatés. Ils ne sont en revanche jamais conçus pour trancher, seuls, l'étendue du droit à réparation corporelle d'une victime — c'est précisément ce que la jurisprudence rappelle constamment.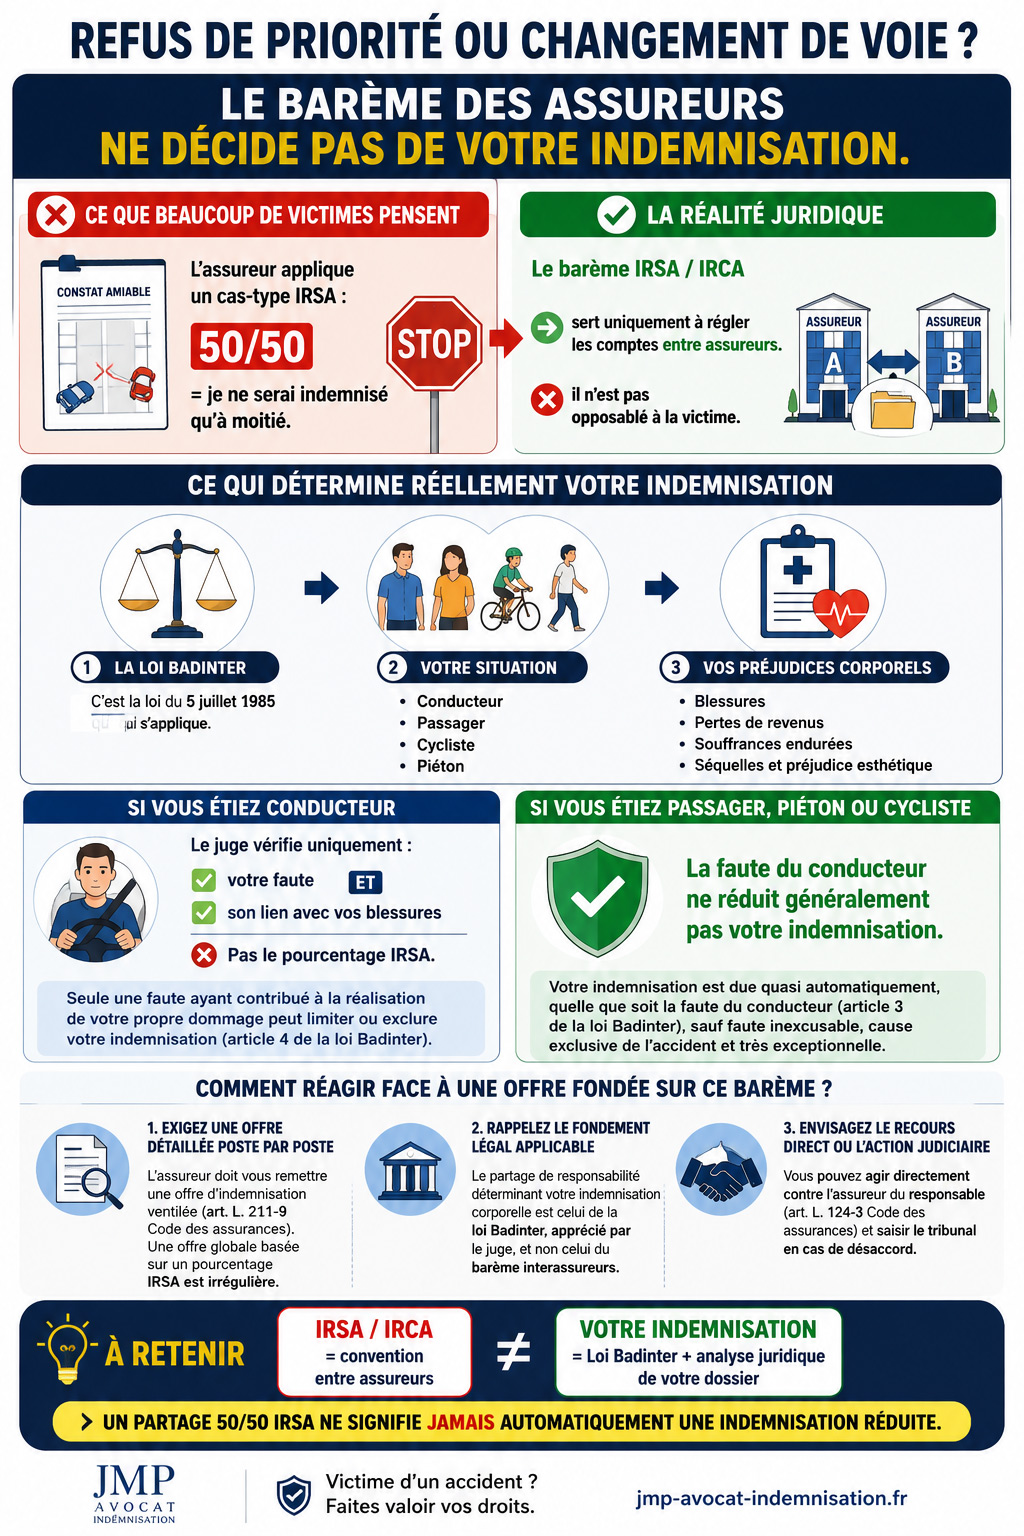
Pourquoi ce barème ne s'impose pas à vous
Qu'il s'agisse d'IRSA ou d'IRCA, la raison juridique précise de leur inopposabilité à la victime est exactement la même dans les deux cas : ce sont des contrats conclus entre assureurs, auxquels vous n'êtes pas partie. Le principe de l'effet relatif des contrats (article 1199 du Code civil) est clair sur ce point : « le contrat ne crée d'obligations qu'entre les parties. Les tiers ne peuvent ni demander l'exécution du contrat ni se voir contraints de l'exécuter. » Vous n'avez pas signé la convention IRCA — votre assureur, si.
En pratique, cela signifie qu'un assureur ne peut pas vous opposer une répartition de responsabilité issue du barème de la convention pour réduire ou retarder votre indemnisation corporelle. Votre droit à réparation reste régi par le droit commun et, pour les accidents de la circulation, par la loi n° 85-677 du 5 juillet 1985 (loi Badinter). Aucun barème conventionnel interne ne peut s'y substituer.
Concrètement, très concrètement même, si votre assureur vous annonce un partage de responsabilité 50/50 « parce que c'est le cas-type prévu pour un changement de voie », vous êtes parfaitement en droit de refuser cette application à votre dossier corporel et d'exiger une évaluation de votre dossier selon les règles de la loi Badinter — y compris, si nécessaire, devant un tribunal. Sur ce terrain précis, la position à adopter rejoint tout à fait celle déjà développée dans notre article Victime fautive : comment maximiser votre indemnisation ?, consacré aux leviers juridiques disponibles pour toute victime partiellement responsable.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
Ce qui détermine réellement votre indemnisation
La loi Badinter distingue deux régimes bien distincts selon votre qualité précise au moment de l'accident — conducteur ou non-conducteur — et cette distinction compte davantage que le cas-type retenu par le barème des assureurs.
Vous étiez conducteur
L'article 4 de la loi du 5 juillet 1985 prévoit que la faute que vous avez commise en tant que conducteur peut limiter ou exclure votre indemnisation — mais à une condition stricte : cette faute doit avoir joué un rôle causal dans la réalisation de votre propre préjudice.
La Cour de cassation a fixé cette règle dans un arrêt de chambre mixte du 28 mars 1997 (n° 93-11.078) : lorsque plusieurs véhicules sont impliqués, chaque conducteur a droit à l'indemnisation des dommages qu'il a subis, sauf s'il a commis une faute ayant contribué à la réalisation de son préjudice. Le juge apprécie souverainement cette faute en faisant abstraction du comportement de l'autre conducteur — sans comparer les torts respectifs, contrairement à ce que fait le barème des assureurs, qui raisonne précisément par comparaison de comportements pour fixer un pourcentage.
C'est précisément là que se joue toute la différence, et c'est le point le plus souvent mal compris par les victimes elles-mêmes : le barème interne compare mécaniquement deux comportements pour répartir un coût financier entre deux compagnies d'assurance. Le juge, lui, apprécie votre seule faute, et seulement si elle a concrètement contribué à votre dommage. Un refus de priorité imputé par le barème ne signifie donc pas automatiquement une réduction de votre indemnisation corporelle — encore faut-il démontrer le lien de causalité avec vos blessures. Pour aller plus loin sur le régime spécifique des conducteurs victimes, voir notre article Article 4 loi Badinter : conducteurs victimes d'accident.
Vous n'étiez pas conducteur
Passager, piéton ou cycliste au moment des faits : votre situation juridique est alors très différente de celle du conducteur, et nettement plus protectrice pour vous. C'est l'objet de la section suivante.
Comparatif synthétique : barème des assureurs et droit à indemnisation
|
|
IRSA |
IRCA |
Loi Badinter (droit commun) |
|
Dommages couverts |
Matériels uniquement |
Corporels |
Corporels et matériels |
|
Nature |
Convention interassureurs |
Convention interassureurs |
Loi du 5 juillet 1985 |
|
Opposable à la victime ? |
Non |
Non |
Oui — c'est le régime applicable |
|
Fondement |
Art. 1199 C. civ. (effet relatif des contrats) |
Art. 1199 C. civ. (effet relatif des contrats) |
Loi n° 85-677 du 5 juillet 1985 |
Passager, piéton, cycliste : la faute du conducteur ne change rien
Si le refus de priorité ou le changement de voie fautif est le fait du conducteur du véhicule dans lequel vous étiez vous-même transporté au moment des faits, votre situation de victime non conductrice reste très largement protégée par l'article 3 de la loi Badinter : votre indemnisation est due quasi automatiquement, quelle que soit la faute — même grave — commise par le conducteur. Seule une faute inexcusable, cause exclusive de l'accident et de nature très exceptionnelle, pourrait y faire obstacle — une situation rarissime.
C'est exactement le même principe protecteur qui s'applique, par exemple, au passager d'un motard circulant en inter-file en infraction au Code de la route : la faute du conducteur ne prive jamais le passager transporté de son droit à réparation intégrale.
|
💡 Bon à savoir Le barème IRSA/IRCA sert uniquement à régler les comptes entre assureurs. Il ne peut jamais réduire l'indemnisation d'un passager, d'un piéton ou d'un cycliste victime — cette protection découle directement de la loi et ne dépend d'aucune convention privée. |
Une sanction concrète pour l'assureur qui se cache derrière le barème
Ce principe d'inopposabilité n'est pas qu'une position théorique : la Cour de cassation lui a donné des conséquences financières concrètes. Dans un arrêt du 20 juin 2024 (Cass. 2e civ., n° 22-22.491), elle a rappelé que seul l'assureur qui garantit la responsabilité civile du véhicule impliqué est tenu de présenter à la victime une offre d'indemnité dans les délais légaux — et qu'il ne peut invoquer ni l'intervention d'un autre assureur dans le cadre de la convention interassureurs, ni son propre défaut d'information, pour échapper à cette obligation.
La sanction concrète d'une offre tardive ou incomplète reste bien celle déjà prévue par le Code des assurances : le doublement des intérêts légaux sur les sommes dues, à compter de l'expiration du délai légal jusqu'au jour de l'offre. Un assureur qui traîne volontairement en invoquant une répartition IRSA/IRCA encore en cours de discussion avec son homologue ne se soustrait absolument pas à cette sanction pour autant — bien au contraire, cette organisation purement interne ne vous concerne à aucun titre.
Comment réagir face à une offre fondée sur ce barème
Trois réflexes simples, mais souvent négligés au moment où l'on reçoit une première proposition, permettent d'éviter qu'un outil de gestion interne aux assureurs ne pèse indûment sur votre indemnisation corporelle personnelle :
- Exigez une offre détaillée poste par poste. L'article L. 211-9 du Code des assurances impose à l'assureur une offre
d'indemnisation ventilée. Une offre globale, justifiée par un simple pourcentage issu du barème, est irrégulière et peut être contestée. - Rappelez le fondement légal applicable. Le partage de responsabilité qui compte pour votre dossier corporel n'est pas celui du barème interassureurs, mais celui résultant de l'appréciation de votre faute causale au sens de l'article 4 de la loi Badinter — une appréciation qui, en cas de désaccord, revient au juge, pas à l'assureur.
- Envisagez le recours direct ou l'action judiciaire. L'article L. 124-3 du Code des assurances ouvre à la victime un droit d'action directe contre l'assureur du responsable. En cas de blocage, le passage devant le tribunal permet une évaluation en droit commun, indépendante du barème conventionnel.
|
💡 Bon à savoir Une offre d'indemnisation corporelle qui n'est pas détaillée poste par poste (souffrances endurées, DFP, pertes de revenus...) est irrégulière et peut être contestée formellement — le même principe est développé dans notre article sur le calcul du préjudice moral et des souffrances endurées. |
Enfin, dernier cas de figure fréquent, si le conducteur responsable n'était finalement pas identifié ou n'était pas assuré au moment des faits, un partage de responsabilité seulement partiel n'empêche nullement la prise en charge par le Fonds de Garantie des Assurances Obligatoires (FGAO) : seule l'hypothèse d'une faute exclusive du conducteur, seul auteur de son propre dommage, exclut sa prise en charge.
Pourquoi ce barème existe : comprendre pour mieux le contester
Comprendre l'origine de ces conventions aide à saisir pourquoi elles n'ont, et n'auront jamais, vocation à décider de votre indemnisation. Avant 1968, chaque accident matériel entre deux assurés donnait lieu à une expertise contradictoire et à un recours potentiellement long entre les deux compagnies concernées, pour des sommes souvent modestes. Les assureurs ont alors mis en place la convention IDA, devenue IRSA, pour éviter ces frais de gestion disproportionnés par rapport aux montants en jeu : un barème de cas-types, fondé sur les déclarations du constat amiable, permet de trancher en quelques minutes qui rembourse qui, sans expertise ni négociation.
La convention IRCA, plus tardive (2002), a ensuite étendu cette même logique au corporel léger, exactement pour les mêmes raisons de simplification administrative et de réduction des coûts de gestion. Mais la nature profonde de l'accord n'a, elle, jamais réellement changé depuis son origine : c'est un outil de gestion de flux entre professionnels de l'assurance, pensé pour des dizaines de milliers de sinistres standardisés, pas un instrument d'évaluation individualisée d'un préjudice corporel. Vouloir l'appliquer telle quelle à votre dossier personnel, c'est donc utiliser un outil manifestement hors de son objet initial.
Questions fréquentes
Le barème IRSA peut-il m'être imposé si je refuse ?
Non, jamais. La convention IRSA — comme l'IRCA pour le corporel — n'est pas opposable à l'assuré ni à la victime (art. 1199 C. civ.). Vous pouvez toujours la refuser et demander une évaluation en droit commun, y compris devant les tribunaux si nécessaire.
Un refus de priorité qui m'est imputé signifie-t-il que mon indemnisation sera réduite ?
Pas automatiquement, non. Si vous étiez conducteur au moment de l'accident, seule une faute ayant réellement et concrètement contribué à la réalisation de votre propre dommage peut limiter ou exclure votre droit à réparation (art. 4 loi Badinter, Cass. ch. mixte, 28 mars 1997, n° 93-11.078). Le barème des assureurs, lui, ne fait qu'attribuer un pourcentage entre compagnies.
Je suis passager d'un véhicule ayant grillé une priorité : suis-je indemnisé ?
Oui, en quasi-totalité des cas et pratiquement sans condition, en tant que victime non conductrice au sens précis de l'article 3 de la loi Badinter — quelle que soit la faute du conducteur qui vous transportait.
Que faire si mon assureur refuse de sortir du cadre du barème ?
Exigez systématiquement une offre détaillée poste par poste (art. L. 211-9 C. assur.), rappelez par écrit précis le fondement légal réellement applicable (loi Badinter, et non la convention interassureurs), et envisagez sans tarder un recours direct ou une action judiciaire si le désaccord persiste malgré vos démarches.
Si je suis reconnu responsable, puis-je quand même être indemnisé de mes propres blessures ?
Cela dépend entièrement de votre propre contrat d'assurance. La loi Badinter limite ou exclut l'indemnisation du conducteur reconnu fautif, mais uniquement au titre de la responsabilité de l'autre partie impliquée. Seule une garantie facultative souscrite à votre propre contrat — distincte du régime légal — peut alors intervenir pour vos propres dommages corporels. Le principe reste le même : ce n'est jamais le pourcentage du barème interassureurs qui détermine ce droit, mais l'appréciation de votre faute causale et l'étendue de vos garanties contractuelles.
L'assureur peut-il invoquer un délai supplémentaire parce qu'il attend la réponse de l'autre compagnie dans le cadre d'IRSA ou IRCA ?
Non, absolument pas. Les délais légaux d'offre (art. L. 211-9 du Code des assurances) courent de manière totalement indépendante des échanges internes entre les deux compagnies d'assurance concernées. La Cour de cassation a jugé que l'assureur du véhicule impliqué reste seul tenu de l'offre dans les délais, sans pouvoir se retrancher derrière l'intervention d'un autre assureur dans le cadre de la convention (Cass. 2e civ., 20 juin 2024, n° 22-22.491).
Le barème IRSA/IRCA peut-il quand même m'aider à comprendre mon dossier ?
Il peut donner une indication utile de la manière dont les deux assureurs raisonnent entre eux sur le plan matériel, mais il ne doit absolument jamais remplacer votre propre analyse individuelle du dossier corporel. Le pourcentage retenu par le barème pour la répartition matérielle entre compagnies n'a aucune valeur probante pour discuter de votre préjudice corporel personnel.
À lire : Votre avocat en accident de la route
Chaque situation de refus de priorité ou de changement de voie appelle une analyse véritablement individuelle du dossier, du constat amiable, des circonstances précises de l'accident et de l'expertise médicale. Pour toute question sur votre droit à indemnisation après un accident corporel, le cabinet JMP Avocat vous accompagne dans la contestation d'une répartition de responsabilité imposée à tort.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.