



Article mis à jour le 15 octobre 2026
La bonne nouvelle : vous disposez d'une série de recours gradués, du plus simple au plus contraignant. Bien enchaînés, ils rééquilibrent le rapport de force. Voici la méthode, étape par étape — et d'abord la distinction décisive que presque personne ne fait : tous les recours ne s'appliquent pas au même assureur.
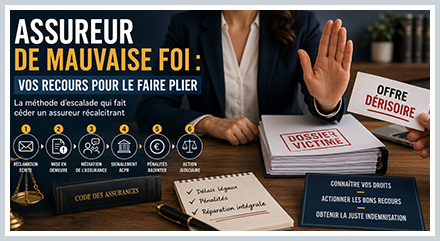
📌 En bref. Face à un assureur qui traîne, refuse ou sous-évalue, les recours s'enchaînent dans un ordre précis, et le premier réflexe est d'identifier l'assureur en face : votre propre assureur (garantie du conducteur, garantie des accidents de la vie, protection juridique) est lié à vous par un contrat, l'assureur du responsable ne l'est pas. Dans les deux cas, tout commence par une réclamation écrite : l'assureur doit en accuser réception sous dix jours ouvrables et y répondre sous deux mois. Contre votre propre assureur, la Médiation de l'Assurance, gratuite, s'ouvre ensuite et suspend la prescription de deux ans. Contre l'assureur du responsable d'un accident de la route, le levier est légal : une offre tardive, manifestement insuffisante ou incomplète fait courir des intérêts au double du taux légal. Le signalement à l'ACPR pèse sur les pratiques, pas sur votre dossier ; le juge tranche en dernier ressort. L'échelle des recours les classe dans l'ordre.
D'abord, identifiez à quel assureur vous avez affaire
Avant toute démarche, posez-vous une question simple : êtes-vous lié par un contrat à l'assureur qui vous bloque ? La réponse commande toute votre stratégie.
- Vous agissez contre votre propre assureur — au titre de votre garantie du conducteur, d'une garantie des accidents de la vie (GAV), de votre protection juridique ou de votre mutuelle : vous êtes dans une relation contractuelle. La réclamation puis la Médiation de l'Assurance vous sont ouvertes.
- Vous réclamez à l'assureur du responsable — le cas le plus fréquent après un accident de la route, sous l'empire de la loi Badinter : vous n'avez aucun contrat avec lui. La médiation de la consommation lui est donc étrangère ; vos leviers sont les délais et pénalités du Code des assurances, puis le juge.
|
Votre situation |
Nature du lien |
Recours amiables ouverts |
Levier décisif |
|
Garantie conducteur / GAV / protection juridique / mutuelle |
Contractuel |
Réclamation → Médiation de l'Assurance |
Médiation + juge |
|
Assureur du tiers responsable (loi Badinter) |
Aucun contrat |
Réclamation directe (sans médiation) |
Pénalités L. 211-13 + juge |
💡 Bon à savoir — Un même dossier peut concerner les deux à la fois : l'assureur adverse pour la réparation Badinter, et votre garantie du conducteur en complément. Chaque relation suit alors sa propre voie de recours. Selon que la garantie est indemnitaire ou forfaitaire, les deux sommes se cumulent ou se déduisent : voir si l'on peut être indemnisé deux fois pour le même dommage.

Étape 1 — La réclamation écrite, socle de tout recours
La première marche est incontournable : adressez une réclamation écrite au service réclamations de la compagnie (ses coordonnées figurent obligatoirement dans vos conditions générales). Privilégiez la lettre recommandée avec accusé de réception et conservez tout. Selon la recommandation de l'Autorité de contrôle prudentiel et de résolution sur le traitement des réclamations (ACPR, 2024-R-02 du 2 juillet 2024), l'assureur doit accuser réception par écrit dans les dix jours ouvrables suivant l'envoi de votre réclamation, sauf s'il vous répond dans ce délai, puis vous apporter une réponse au plus tard deux mois après cet envoi. Ces délais ne sont pas fixés par la loi, mais leur non-respect est un manquement que vous pouvez signaler à l'ACPR (étape 4). Sans cette réclamation préalable, aucune médiation ne sera recevable.
Votre courrier doit exposer, factuellement : l'objet précis du désaccord, vos demandes chiffrées, et joindre les pièces utiles (contrat, devis, rapport d'expertise, échanges antérieurs). Si le désaccord porte sur le montant proposé, appuyez-vous sur une lecture poste par poste : vérifier chaque poste de l'offre avant de répondre est le préalable de toute contestation sérieuse.
Étape 2 — La mise en demeure, le ton qui change tout
Si la réponse n'arrive pas ou ne vous satisfait pas, passez à la mise en demeure, là encore en recommandé avec accusé de réception. Ce courrier formel signale sans ambiguïté votre intention de faire valoir vos droits, au besoin en justice. Daté et conservé, il marque le point de départ d'un contentieux éventuel — et suffit parfois à débloquer un dossier en sommeil. L'inertie est l'une des armes de la stratégie d'usure des assureurs : la mise en demeure y met fin. Rappelez-y, le cas échéant, l'obligation d'exécuter le contrat de bonne foi (article 1104 du Code civil). Une limite à connaître, toutefois, face à l'assureur du responsable : la mise en demeure, pas plus que l'offre qu'elle obtiendra, n'arrête le délai de dix ans dont vous disposez pour agir en justice, qui court depuis la consolidation. Seule une assignation l'interrompt sûrement ; la Cour de cassation a d'ailleurs jugé le 17 septembre 2026 que l'offre de l'assureur n'interrompt pas la prescription.
Étape 3 — La Médiation de l'Assurance (litige contractuel uniquement)
Réservée aux litiges avec votre assureur ou intermédiaire — sa charte la limite aux conflits portant sur la souscription, l'application ou l'interprétation d'un contrat d'assurance —, la Médiation de l'Assurance est un dispositif gratuit, écrit et confidentiel. Vous pouvez la saisir une fois la réclamation épuisée : soit après un refus écrit, soit deux mois après votre première réclamation écrite (que l'assureur ait répondu ou non), et dans un délai d'un an à compter de cette réclamation, à condition qu'aucune action judiciaire ne soit déjà engagée.
Le médiateur vous informe de la recevabilité de votre demande dans les trois semaines, puis rend une proposition de solution dans un délai de 90 jours, prorogeable pour les litiges complexes (article R. 612-5 du Code de la consommation). Vous pouvez vous faire représenter par un avocat à tous les stades. La proposition n'est pas contraignante : en cas de désaccord persistant, la voie judiciaire reste ouverte. Saisine : www.mediation-assurance.org ou par courrier (La Médiation de l'Assurance — TSA 50110, 75441 Paris Cedex 09).
💡 Bon à savoir — La saisine du médiateur suspend la prescription biennale de deux ans propre à l'assurance (article 2238 du Code civil). Vous ne perdez donc pas de temps utile pour agir ensuite en justice si la proposition ne vous convient pas.
Étape 4 — Le signalement à l'ACPR : la pression réglementaire
L'ACPR (Autorité de contrôle prudentiel et de résolution), adossée à la Banque de France, supervise les assureurs. Point essentiel : elle n'intervient pas dans les litiges individuels et ne vous indemnisera pas. En revanche, si vous estimez que la compagnie n'a pas respecté la réglementation — par exemple les délais de traitement des réclamations de l'étape 1 —, vous pouvez lui signaler ce manquement via le portail de la Banque de France : l'ACPR exploite ces signalements pour orienter ses contrôles et peut mettre en garde, mettre en demeure, voire sanctionner un assureur. La Banque de France vous adresse sous quinze jours une réponse qui vous oriente sur les démarches à accomplir ; l'ACPR, tenue au secret professionnel, ne vous informera pas des suites données. C'est un levier de pression, particulièrement utile face à des pratiques répétées ou manifestement abusives — un argument supplémentaire dans votre dossier, pas une voie d'indemnisation.
Étape 5 — Le levier massue de l'accidenté de la route : les pénalités Badinter
Si votre adversaire est l'assureur du responsable d'un accident de la circulation (régime de la loi Badinter), le Code des assurances vous arme. Dès sa première correspondance, l'assureur doit vous informer de vos droits, à peine de nullité relative de la transaction (article L. 211-10) : c'est l'objet de la notice qu'il doit joindre à sa première lettre. L'article L. 211-9 lui impose ensuite de présenter une offre d'indemnisation dans un délai de trois mois à compter de votre demande lorsque la responsabilité n'est pas contestée et le dommage entièrement quantifié, et en tout état de cause dans les huit mois à compter de l'accident, l'offre définitive intervenant dans les cinq mois suivant la date à laquelle il a été informé de la consolidation. À défaut, l'article L. 211-13 sanctionne le retard : l'indemnité produit alors intérêt au double du taux de l'intérêt légal, depuis l'expiration du délai jusqu'à l'offre ou au jugement définitif. Nous détaillons ce mécanisme dans notre article sur les délais légaux de l'assureur et leurs pénalités.
Une offre insuffisante n'est pas une offre
C'est le point que les assureurs préfèrent taire. Une offre manifestement insuffisante est assimilée par la Cour de cassation à une absence d'offre : la pénalité continue donc de courir malgré la proposition reçue (Cass. 2e civ., 4 mai 2000, n° 98-20.179, Bull. II n° 72 ; confirmé notamment par Cass. 2e civ., 9 décembre 2010, n° 09-72.393). Il en va de même de l'offre incomplète, qui omet certains postes de préjudice.
Deux précisions décisives en pratique. D'abord, le juge apprécie le caractère insuffisant de l'offre au regard des éléments dont l'assureur disposait au moment où il l'a formulée (Cass. 2e civ., 17 mars 2011, n° 10-16.103) : d'où l'importance de lui avoir transmis, par écrit et de façon traçable, l'intégralité de vos pièces. Ensuite, l'assureur qui estime manquer d'éléments pour chiffrer un poste ne peut pas s'en prévaloir passivement : il lui appartient de les réclamer à la victime. Le silence ne le protège pas.
Enfin, l'article L. 211-14 permet au juge de condamner d'office l'assureur à verser au Fonds de garantie jusqu'à 15 % de l'indemnité allouée lorsque l'offre était manifestement insuffisante. Cette somme va au Fonds, pas à vous : c'est un levier de pression, qui s'ajoute aux dommages et intérêts que la victime peut obtenir si elle justifie d'un préjudice propre. Pour identifier une offre sous-évaluée avant même d'en arriver là, voyez nos sept signaux d'alarme d'une offre trop basse.
Étape 6 — Quand l'assureur est de mauvaise foi caractérisée
Retard, silence, offre dérisoire : jusqu'ici, la loi sanctionne le manquement objectif, sans avoir à démontrer d'intention. Mais il arrive que le comportement de la compagnie dépasse la simple lenteur — contestation de principe manifestement infondée, revirements successifs, multiplication de demandes de pièces déjà fournies, pression sur une victime en situation de détresse. Encore faut-il distinguer ce qui est seulement adverse de ce que la loi sanctionne : c'est tout l'objet de notre article sur les pratiques des assureurs, licites ou sanctionnées.
Dans ces situations, deux terrains s'ouvrent en plus des pénalités automatiques. La mauvaise foi du débiteur d'abord : lorsque l'assureur en retard a causé, par sa mauvaise foi, un préjudice indépendant de ce retard, la victime peut obtenir des dommages et intérêts distincts de l'intérêt moratoire (article 1231-6, alinéa 3, du Code civil). L'obligation d'exécution de bonne foi ensuite, posée par l'article 1104 du Code civil, qui s'applique pleinement à la relation contractuelle avec votre propre assureur.
Ces demandes ne s'improvisent pas : elles supposent de documenter la chronologie, de conserver chaque courrier et de chiffrer le préjudice propre causé par le blocage — frais engagés, endettement, aggravation de la situation faute de moyens. C'est précisément le travail que votre conseil mène en parallèle de la demande principale.
Votre échelle de recours, en un coup d'œil
|
Recours |
Quand l'actionner |
Effet recherché |
|
1. Réclamation écrite |
Au premier désaccord |
Accusé de réception sous 10 jours ouvrables, réponse motivée sous 2 mois |
|
2. Mise en demeure |
Réponse absente ou insatisfaisante |
Dernier avertissement avant contentieux |
|
3. Médiation de l'Assurance |
Litige avec VOTRE assureur, après réclamation |
Proposition gratuite sous 90 jours, prescription suspendue |
|
4. Signalement ACPR |
Pratique non conforme ou répétée |
Pression réglementaire, contrôle, sanction |
|
5. Pénalités Badinter (L. 211-13) |
Assureur adverse hors délai / offre insuffisante |
Doublement des intérêts légaux |
|
6. Mauvaise foi du débiteur |
Blocage sans fondement, préjudice propre |
Dommages et intérêts distincts |
|
7. Action judiciaire |
Blocage persistant |
Provision, expertise, condamnation |
Étape 7 — La voie judiciaire, quand la pression ne suffit plus
Lorsque l'amiable est épuisé, le juge prend le relais. Le référé permet d'obtenir rapidement une expertise médicale (article 145 du Code de procédure civile) et une provision sur votre indemnisation (article 835), sans attendre le procès au fond. L'assignation interrompt au passage le délai de prescription, ce que ne fait aucun échange amiable. L'action au fond tranche définitivement le montant. Dans les deux cas, c'est le tribunal judiciaire qui est compétent lorsque le litige est lié à un accident. Un avocat en dommage corporel mandate un médecin-conseil de victimes, chiffre chaque poste, conteste une expertise bâclée et réclame les pénalités de retard que l'assureur se garde bien d'évoquer.
Litige de 5 000 € ou moins : un préalable obligatoire. Lorsque la demande porte sur une somme n'excédant pas 5 000 euros, l'article 750-1 du code de procédure civile impose, à peine d'irrecevabilité que le juge peut relever d'office, de faire précéder l'action d'une tentative de conciliation par un conciliateur de justice, d'une tentative de médiation ou d'une procédure participative, sauf exceptions prévues par le texte. Les demandes d'indemnisation d'un dommage corporel dépassent le plus souvent ce seuil ; un litige sur une garantie contractuelle — le forfait d'une garantie accidents de la vie, le plafond d'une assurance de carte bancaire, des frais non remboursés — peut en revanche rester en dessous. La tentative amiable doit alors avoir lieu avant l'assignation, et sa preuve doit être conservée.
Si la décision rendue vous paraît elle-même insuffisante, une dernière voie subsiste : faire appel dans le mois suivant sa signification. Et depuis 2020, le jugement de première instance est en principe immédiatement exécutoire : l'appel de l'assureur ne gèle plus votre indemnisation.
La règle d'or : ne jamais négocier seul, ni signer trop vite
La première offre omet souvent des postes indemnisables : faites-la analyser avant toute signature. Si vous avez signé une transaction Badinter, vous disposez encore d'un délai de dénonciation de quinze jours (article L. 211-16 du Code des assurances). Au-delà, des recours subsistent, notamment si votre état s'aggrave, en rouvrant le dossier d'indemnisation — encore faut-il alors prouver l'aggravation et son lien avec l'accident. Et si le protocole lui-même est vicié, son annulation reste envisageable.
Sur tout cela, lisez pourquoi ne jamais signer sans avis indépendant et nos techniques de négociation face à l'assureur. Si votre assureur ne répond tout simplement plus, voyez aussi comment débloquer un dossier au point mort.
Questions fréquentes
L'assureur ne répond pas à ma réclamation : au bout de combien de temps puis-je passer à l'étape suivante ?
Deux mois après l'envoi de votre réclamation écrite. C'est le délai maximal que les recommandations de l'ACPR fixent pour y répondre, après un accusé de réception sous dix jours ouvrables. Passé ce délai, que l'assureur ait répondu ou non, vous pouvez adresser une mise en demeure et, s'il s'agit de votre propre assureur, saisir la Médiation de l'Assurance.
Puis-je saisir le médiateur contre l'assureur du responsable de mon accident ?
Non. La Médiation de l'Assurance traite les litiges nés d'un contrat d'assurance. Face à l'assureur du tiers responsable, avec lequel vous n'avez aucun lien contractuel, vos leviers sont différents : les délais et pénalités des articles L. 211-9 et L. 211-13 du Code des assurances, puis le juge. C'est la première distinction à faire avant toute démarche.
L'assureur m'a fait une offre : la pénalité de retard s'arrête-t-elle automatiquement ?
Pas nécessairement. Une offre manifestement insuffisante ou incomplète est assimilée à une absence d'offre : les intérêts au double du taux légal continuent alors de courir. Le juge apprécie ce caractère insuffisant au regard des éléments dont l'assureur disposait lorsqu'il a formulé sa proposition.
Le signalement à l'ACPR va-t-il débloquer mon indemnisation ?
Non, et il faut le savoir avant de s'y engager : l'ACPR ne tranche pas les litiges individuels et ne verse aucune indemnité. Son intérêt est ailleurs — c'est un levier de pression réglementaire, utile face à des pratiques répétées, et un élément supplémentaire au dossier. Il ne remplace ni la réclamation, ni le juge.
Mon litige porte sur moins de 5 000 € : puis-je saisir directement le juge ?
Non, en principe. Pour une demande n'excédant pas 5 000 euros, l'article 750-1 du code de procédure civile impose une tentative préalable de conciliation, de médiation ou de procédure participative, à peine d'irrecevabilité, sauf exceptions prévues par le texte. Elle doit être menée avant l'assignation. Les demandes d'indemnisation d'un dommage corporel dépassent le plus souvent ce seuil, mais un litige sur une garantie contractuelle peut rester en dessous.
Deux ans ou dix ans : quel délai pour agir contre un assureur ?
Deux ans pour agir contre votre propre assureur sur le fondement du contrat : c'est la prescription biennale de l'article L. 114-1 du Code des assurances. Attention à ne pas la confondre avec le délai de dix ans applicable à l'action en réparation d'un dommage corporel contre le responsable (article 2226 du Code civil). La saisine du médiateur suspend la prescription biennale, ce qui vous laisse le temps d'agir ensuite en justice. Contre l'assureur du responsable, ni une offre ni une mise en demeure n'interrompent le délai de dix ans : seule une assignation, une constitution de partie civile ou une reconnaissance écrite et non équivoque de votre droit le remettent à zéro.
En résumé
Face à un assureur de mauvaise foi, la passivité coûte cher et le silence vous dessert. Identifiez le bon interlocuteur, écrivez, mettez en demeure, actionnez la médiation ou les pénalités Badinter selon votre situation, et n'hésitez pas à porter le fer devant le juge. Chaque marche gravie augmente la pression sur l'assureur.
Un assureur qui bloque votre dossier ?
Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et à Paris, reprend la main sur votre dossier : réclamation, mise en demeure, contestation des offres et défense de chaque poste de préjudice jusqu'à la réparation intégrale. Appelez le 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Décoder — Ce que signifient vraiment les courriers de l'assureur. Pour savoir ce qui engage la compagnie, et ce qui ne l'engage pas.
- Prouver — Les justificatifs à réunir pour chaque poste de préjudice. La réclamation et la mise en demeure ne valent que ce que valent leurs pièces.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources et références
- Code des assurances, articles L. 211-9 (délais d'offre), L. 211-10 (information de la victime), L. 211-13 et L. 211-14 (sanctions du retard et de l'offre insuffisante), L. 211-16 (dénonciation), L. 114-1 (prescription biennale).
- Code de la consommation, articles L. 612-1 à L. 612-5 et R. 612-5 (médiation de la consommation).
- Code civil, articles 1104 (exécution de bonne foi), 1231-6 alinéa 3 (dommages et intérêts distincts en cas de mauvaise foi du débiteur), 2238 (suspension de la prescription), 2240 et 2241 (interruption par la reconnaissance du débiteur et par la demande en justice).
- Code de procédure civile, articles 145 et 835 (référé et provision), 750-1 (tentative préalable de résolution amiable pour les demandes n'excédant pas 5 000 euros).
- ACPR, recommandation 2024-R-02 du 2 juillet 2024 sur le traitement des réclamations (accusé de réception sous dix jours ouvrables, réponse sous deux mois).
- Cass. 2e civ., 4 mai 2000, n° 98-20.179 (Bull. II n° 72) — l'offre manifestement insuffisante est assimilée à une absence d'offre.
- Cass. 2e civ., 9 décembre 2010, n° 09-72.393 — confirmation, offre manifestement insuffisante ou incomplète.
- Cass. 2e civ., 17 mars 2011, n° 10-16.103 — le caractère insuffisant de l'offre s'apprécie au regard des éléments dont l'assureur disposait à la date de l'offre.
- Cass. 2e civ., 17 septembre 2026, n° 24-21.177, publié au Bulletin — l'offre présentée en application de l'article L. 211-9 ne vaut pas reconnaissance du droit à indemnisation et n'interrompt pas la prescription.
- La Médiation de l'Assurance — charte du médiateur, procédure, recevabilité et coordonnées (mediation-assurance.org).
- ACPR / Banque de France — « Formuler une réclamation » et signalement d'un manquement (acpr.banque-france.fr).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.