



Mis à jour le 28 septembre 2026
📌 En bref. La garantie conducteur est la seule garantie d’un contrat auto qui répare le corps du conducteur. Elle joue même lorsqu’il est responsable ou seul en cause, parce que la responsabilité civile de son contrat ne couvre que les autres, et que l’article 4 de la loi Badinter du 5 juillet 1985 permet de réduire ou d’exclure l’indemnisation du conducteur fautif. Une formule « tous risques » répare la tôle, pas les blessures. Trois clauses peuvent vider cette garantie de sa substance : le seuil d’intervention exprimé en taux d’AIPP, souvent 5 % ou 10 %, le plafond et la franchise (voir le tableau des trois clauses). Les exclusions (alcool, stupéfiants, médicaments, défaut de permis) ne jouent que si elles sont formelles, limitées et prouvées par l’assureur. L’accident se déclare dans le délai du contrat, jamais inférieur à cinq jours ouvrés, et l’action contre votre assureur se prescrit en principe par deux ans.
Définition et champ d’application de la garantie conducteur
La garantie conducteur, parfois appelée « garantie du conducteur » ou « sécurité du conducteur », est proposée par la plupart des assureurs automobiles, tantôt incluse dans la formule, tantôt en option. Elle couvre les dommages corporels du conducteur, qu’il soit responsable ou non de l’accident, et même s’il est le seul blessé. Elle s’applique également en cas d’accident sans tiers identifié : sortie de route, choc contre un obstacle, accident dans un parking ou sur une voie privée.
Concrètement, elle permet d’être indemnisé sans avoir à prouver la faute d’un tiers. Selon les contrats, elle prend en charge les frais médicaux restés à charge, les pertes de revenus, les souffrances endurées, le préjudice esthétique, le déficit fonctionnel et les séquelles permanentes. Elle existe parce que le conducteur est la seule victime de la route à qui sa propre faute peut être opposée : l’article 4 de la loi Badinter permet de réduire ou d’exclure son indemnisation, comme l’explique notre page sur les droits du conducteur victime. Et lorsqu’aucun autre véhicule n’est en cause, il n’a personne contre qui agir.
Il existe aussi quelques situations où la loi Badinter ne s’applique pas du tout : véhicule utilisé comme outil et non pour se déplacer, engin qui n’est pas un véhicule terrestre à moteur, train ou tramway circulant sur une voie qui lui est propre, compétition sur circuit fermé. Le caractère privé du lieu, en revanche, n’en fait pas partie : un parking, même à accès contrôlé, reste dans le champ de la loi. Nous détaillons ces cas dans notre page sur les accidents qui échappent à la loi Badinter.
Ne pas confondre garantie conducteur et assurance tous risques
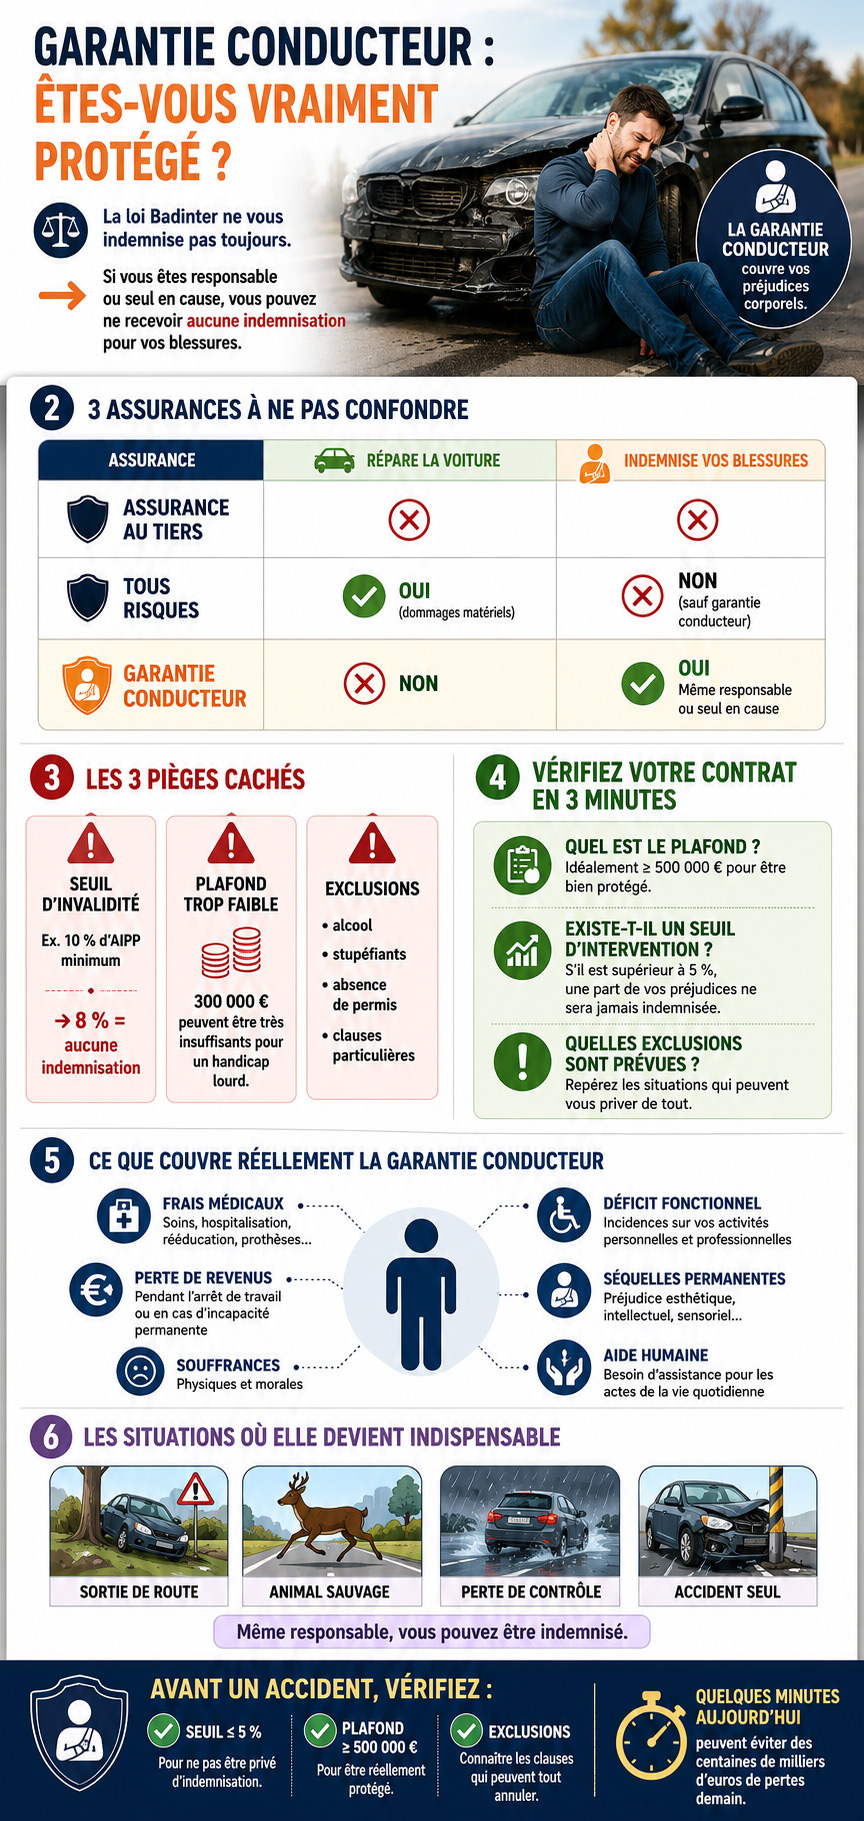
Beaucoup de conducteurs croient qu’être assuré « tous risques » suffit à les protéger. C’est la confusion la plus fréquente, et la plus coûteuse. La formule tous risques couvre votre véhicule (la tôle, les dégâts matériels) mais pas votre corps. En cas de blessures, c’est la garantie conducteur, et elle seule dans votre contrat, qui répare vos préjudices corporels.
Trois situations font régulièrement tomber dans le piège :
-
vous êtes seul en cause (sortie de route, animal sur la chaussée) : le tous risques répare la voiture, mais ni votre arrêt de travail, ni vos souffrances, ni vos séquelles ;
-
votre responsabilité est partagée : l’assureur de l’autre véhicule ne vous indemnise que pour la part que votre faute ne lui permet pas de retenir. Apprenez à refuser un 50/50 injustifié ;
-
vous avez signé une transaction trop vite, en vous croyant « couvert pour tout », avant de mesurer le décalage avec vos besoins réels.
💡 Le point clé — Même avec une assurance « tous risques », si elle n’inclut pas de garantie conducteur, ou si celle-ci comporte un plafond bas ou un seuil d’invalidité élevé (souvent 5 % ou 10 %), vous n’êtes pas bien couvert pour vos propres blessures en cas d’accident responsable.
|
Type de garantie |
Ce qui est couvert |
Vos blessures de conducteur ? |
|
Responsabilité civile |
Dommages causés aux tiers (passagers, piétons, autres véhicules) |
Non |
|
Tous risques |
Dommages matériels de votre véhicule + responsabilité civile |
Non (sauf garantie conducteur incluse) |
|
Garantie conducteur |
Vos préjudices corporels, même responsable ou seul |
Oui |
Voir également notre analyse dédiée à l’élève conducteur blessé au volant en auto-école, un cas d’activation typique de cette garantie.
Garantie conducteur et loi Badinter : qui paie quoi selon l’accident
La garantie conducteur ne remplace pas la loi Badinter : elle la complète. Dès qu’un autre véhicule est impliqué, vous disposez d’abord d’un recours contre l’assureur de ce véhicule, qui vous indemnise selon les règles de la loi de 1985, sans plafond ni seuil, en fonction de vos préjudices réels. Votre garantie conducteur intervient pour ce que cet assureur ne paie pas, ou en attendant qu’il paie, selon les termes de votre contrat.
|
Votre situation |
L’assureur de l’autre véhicule (loi Badinter) |
Votre garantie conducteur |
|
Accident seul, sans autre véhicule |
Aucun : il n’y a personne contre qui agir. |
Votre seule voie d’indemnisation, dans les limites du contrat. |
|
Autre véhicule impliqué, aucune faute de votre part |
Vous indemnise intégralement. |
Peut verser une avance, selon le contrat ; son rôle est alors secondaire. |
|
Faute de votre part ayant contribué à votre préjudice |
Réduit votre indemnisation dans la proportion fixée par le juge ou négociée. |
Couvre tout ou partie de la part non indemnisée, selon ses plafonds et exclusions. |
|
Faute d’une gravité telle qu’elle exclut votre indemnisation |
Ne vous doit rien. |
Redevient votre principale voie, sous réserve de ses exclusions. |
|
Responsable en fuite ou non assuré |
Le FGAO intervient à sa place, en tenant compte de ce que d’autres vous ont versé. |
Joue selon le contrat, souvent en premier. |
La faute que l’assureur adverse peut vous opposer doit avoir contribué à votre préjudice : un téléphone en main, un phare grillé ou des pneus usés, une ceinture non bouclée ne réduisent rien s’ils n’ont joué aucun rôle. Reste une question fréquente : peut-on toucher les deux ? Tout dépend de la nature de votre garantie. Beaucoup de garanties conducteur sont rédigées sur un mode indemnitaire : elles calculent vos préjudices selon le droit commun, déduisent ce que d’autres ont déjà payé, et l’assureur qui a payé peut ensuite se retourner contre le responsable (article L. 131-2 du code des assurances). D’autres versent un capital forfaitaire fixé par un barème, qui s’ajoute à l’indemnisation due par le responsable. C’est le contrat qui le dit, et notre page sur le cumul des indemnisations détaille la règle.
Les avantages de la garantie conducteur
Son premier atout est la simplicité : vous n’avez pas besoin de prouver la faute d’un tiers pour être indemnisé. C’est décisif lorsque votre propre faute réduit votre indemnisation au titre de la loi Badinter : même si vous étiez au téléphone au volant, votre garantie conducteur peut, elle, continuer à vous indemniser, sauf exclusion expresse du contrat.
Il faut déclarer l’accident à votre assureur dans les délais et fournir les justificatifs médicaux. Beaucoup de contrats prévoient le versement d’une provision, utile pour les frais urgents (soins, rééducation, adaptation provisoire du domicile), sans attendre la fin d’une procédure contre le responsable qui peut durer des années. La garantie couvre aussi, selon les contrats, les préjudices permanents : séquelles, perte de qualité de vie, incapacités résiduelles. C’est une protection essentielle pour les victimes d’accidents graves.
💡 Bon à savoir — Être responsable de l’accident, ou seul en cause, ne vous prive pas d’indemnisation : c’est précisément la raison d’être de la garantie conducteur. Un assureur qui vous oppose votre seule responsabilité pour tout refuser doit être contesté.
Cas pratiques : ce que votre garantie conducteur change vraiment
Les situations suivantes sont reconstituées à partir de cas courants et données à titre d’illustration ; les montants sont des ordres de grandeur et varient selon chaque dossier.
Cas n° 1 — L’accident seul, sans garantie conducteur
Vous vous endormez au volant et quittez la route. Vous êtes assuré « tous risques » : votre véhicule est réparé. Mais sans garantie conducteur, votre arrêt de travail de six mois, vos souffrances et l’impact durable sur votre métier restent entièrement à votre charge, au-delà de ce que prend en charge la Sécurité sociale. Salaire amputé, factures qui s’accumulent : c’est la mauvaise surprise la plus fréquente d’un accident sans tiers.
Faute d'autre véhicule impliqué, la loi Badinter ne vous ouvre ici aucun recours, et l'assureur discutera souvent l'endormissement lui-même, comme l'explique notre article sur l'endormissement au volant.
Cas n° 2 — Le seuil d’invalidité qui annule tout
Votre contrat inclut une garantie conducteur, mais avec un seuil d’intervention à 10 % d’AIPP. Après consolidation, l’expert retient 8 %. Résultat : malgré des séquelles bien réelles, l’assureur ne verse rien au titre de cette garantie. Ce seuil transforme une protection apparente en coquille vide pour les préjudices modérés. Deux points de taux séparent ici l’indemnisation de zéro : c’est dire si le taux retenu par l’expert doit être discuté, et au besoin contesté.
Cas n° 3 — Le plafond insuffisant sur un accident grave
Une garantie conducteur plafonnée à 300 000 € peut sembler confortable. Mais pour une tétraplégie nécessitant une aide humaine permanente, un logement et un véhicule adaptés, le préjudice réel dépasse souvent 1 million d’euros. Le plafond laisse alors un écart considérable non couvert, d’où l’importance, pour les accidents les plus graves, de vérifier ce chiffre avant le sinistre.
Cas n° 4 — Responsable, mais indemnisé quand même
Vous dépassez en franchissant une ligne continue et heurtez un véhicule arrivant en face. Votre faute est la cause de l’accident : l’article 4 de la loi Badinter permet à l’assureur adverse de réduire ou d’exclure votre indemnisation, et la responsabilité civile de votre propre contrat ne joue que pour l’autre conducteur. Seule votre garantie conducteur prend alors le relais pour vos blessures : être en tort ne signifie pas être sans recours.
Cas n° 5 — Le traitement médicamenteux opposé par l’assureur
Vous suivez un traitement anxiolytique prescrit par votre médecin. Après une sortie de route, votre assureur refuse sa garantie en invoquant la clause « médicaments ». Or la clause vise les médicaments « non prescrits médicalement » : elle ne décrit pas votre situation, et c’est à l’assureur de prouver que ses conditions sont réunies. Les formulations varient d’un contrat à l’autre, et chacune appelle une lecture précise : voir le tableau des exclusions plus bas.
⚖️ Le conseil de Maître Marteau-Péretié — Avant tout sinistre, réclamez vos conditions particulières et repérez trois lignes : le seuil d’invalidité, le plafond et la franchise. Si le seuil dépasse 5 % ou si le plafond est inférieur à 500 000 €, faites renforcer votre contrat : c’est le moment où cela coûte le moins cher.
Ce réflexe est encore plus vital de l’autre côté de la frontière : en Belgique, le conducteur ne bénéficie d’aucun régime protecteur équivalent à la loi Badinter, si bien que la garantie conducteur devient souvent sa seule protection. Nous l’expliquons dans notre guide sur la victime française d’un accident de la route en Belgique.
Les limites et exclusions de la garantie conducteur
Elle ne couvre que le conducteur. Les passagers, eux, sont des victimes non conductrices : la loi Badinter les indemnise par la responsabilité civile du véhicule, sans qu’on puisse leur opposer la faute du conducteur. Elle ne couvre pas non plus les dommages matériels : elle est exclusivement destinée aux préjudices corporels. Enfin, il existe des exclusions classiques, comme la conduite sous l’emprise de l’alcool ou de stupéfiants, la conduite sans permis ou la prise de médicaments non prescrits ou à dose excessive, selon les conditions du contrat.
Vérifiez surtout le montant de la garantie souscrite : certains contrats proposent des garanties minimales, vite insuffisantes en cas d’accident grave. Des situations particulières appellent aussi une analyse dédiée, comme un accident en covoiturage ou lorsqu’un passager est à l’origine de l’accident.
Trois clauses méritent une lecture attentive, car ce sont elles qui vident parfois la garantie de sa substance :
|
La clause |
Ce qu’elle produit |
Le réflexe à avoir |
|
Le seuil d’invalidité |
En dessous d’un certain taux d’AIPP, souvent 5 % ou 10 %, l’assureur ne verse rien. Les préjudices modérés sont exclus de fait. |
Discuter le taux à l’expertise : un ou deux points font basculer le dossier de zéro à l’indemnisation. |
|
Le plafond |
Il limite l’indemnisation totale, parfois très en deçà du coût réel d’un handicap lourd (aide humaine, logement et véhicule adaptés). |
Le comparer au coût réel d’un dossier grave, pas au montant qui « paraît » élevé. |
|
La franchise |
Une part de l’indemnisation reste définitivement à votre charge. |
La chiffrer avant d’accepter toute offre : elle se déduit du total, pas des seuls frais. |
Une garantie conducteur peut donc exister sur le papier et se révéler très insuffisante dans les faits, d’où l’intérêt d’en faire vérifier les montants.
Quant aux exclusions, elles obéissent à des règles précises. Pour vous être opposée, une exclusion doit être formelle et limitée (article L. 113-1 du code des assurances) et figurer en caractères très apparents (article L. 112-4). C’est à l’assureur qui l’invoque de prouver que ses conditions sont réunies, et une clause ambiguë s’interprète en faveur de l’assuré. Les tribunaux lisent ces clauses à la lettre : notre analyse d’une clause d’exclusion alcool jugée inapplicable hors circulation en donne un exemple.
|
Exclusion fréquente |
Ce que l’assureur doit établir |
Où se situe la discussion |
|
Alcool |
Un taux atteignant le seuil visé par le contrat, établi par un contrôle régulier. |
La régularité du contrôle, et l’exigence ou non, par la clause, d’un lien avec l’accident. |
|
Stupéfiants |
Un usage révélé par une analyse sanguine ou salivaire. |
La fiabilité de l’analyse et la rédaction exacte de la clause. |
|
Médicaments |
La condition précise de la clause : absence de prescription, dose excessive, contre-indication. |
Une ordonnance à votre nom écarte souvent la clause ; une trace dans le sang ne prouve ni une dose ni un effet. |
|
Défaut de permis |
L’absence de permis valable pour la catégorie du véhicule au jour de l’accident. |
Le statut exact du permis (suspension notifiée ou non, catégorie). |
|
Véhicule modifié ou débridé |
La modification et son entrée dans les termes de la clause. |
Voir notre page sur le scooter ou la moto débridés. |
Si le refus repose sur une clause dont vous ne retrouvez pas la trace dans vos conditions générales ou particulières, ou qui est rédigée en termes si larges qu’on ne sait plus ce qui reste couvert, il se discute.
La procédure d’indemnisation
Déclarez l’accident à votre assureur dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés (article L. 113-2 du code des assurances), puis fournissez les justificatifs : certificats médicaux, comptes rendus d’hospitalisation, factures de soins, attestations de perte de revenus. L’assureur étudie le dossier et propose une indemnisation, souvent précédée d’une provision. Une fois la consolidation médicale atteinte, il établit l’indemnisation définitive en tenant compte de tous les préjudices couverts par le contrat.
|
Démarche |
Délai |
À savoir |
|
Déclarer l’accident à votre assureur |
Délai du contrat, jamais moins de cinq jours ouvrés |
Un retard ne vous fait perdre la garantie que si le contrat le prévoit et si l’assureur prouve qu’il lui a causé un préjudice. |
|
Agir contre votre propre assureur |
Deux ans (article L. 114-1 du code des assurances) |
Opposable seulement si le contrat a rappelé les règles de prescription et leurs causes d’interruption (article R. 112-1). |
|
Agir contre l’assureur de l’autre véhicule |
Dix ans à compter de la consolidation (article 2226 du code civil) |
Le délai court de la consolidation, pas de l’accident. |
💡 Bon à savoir — Contre votre propre assureur, le délai n’est donc pas celui de l’action contre le responsable : c’est la prescription biennale de l’article L. 114-1 du code des assurances, qui frappe toutes les actions dérivant du contrat. Elle n’est toutefois opposable que si la police a rappelé ces règles et les causes d’interruption (article R. 112-1) : à défaut, l’assureur ne peut pas s’en prévaloir. Les délais de prescription varient selon l’adversaire et le fondement : ne pariez jamais dessus, les preuves se perdent vite.
⚖️ Le conseil de Maître Marteau-Péretié — Ne vous présentez jamais seul à l’expertise médicale organisée par l’assureur. C’est elle qui fixe vos taux et vos postes de préjudice, donc le montant final, et c’est elle qui décide si le seuil d’intervention est atteint. Faites-vous assister d’un médecin de victime : un point d’AIPP ou un poste oublié à ce stade se répercute sur toute l’indemnisation.
Les pièges à éviter
Ne déclarez pas trop tard : même si un retard ne suffit pas, à lui seul, à vous faire perdre la garantie, il complique la preuve et retarde les provisions. Vérifiez les conditions du contrat (montant, seuil, exclusions). Conservez tous les justificatifs. Surtout, ne signez jamais une transaction sans avis indépendant : une offre trop basse se conteste.
💡 Bon à savoir — Une provision déjà versée n’est qu’une avance, jamais un solde de tout compte. L’accepter ne vous interdit pas de réclamer le complément une fois votre préjudice définitivement chiffré après consolidation.
La garantie conducteur et les autres assurances
Elle peut se cumuler avec d’autres garanties, garantie des accidents de la vie (GAV), prévoyance ou garantie individuelle accident, sous réserve des conditions de cumul et des plafonds. La Sécurité sociale prend en charge une partie des frais médicaux ; la garantie conducteur couvre alors, selon le contrat, le reste et les préjudices non indemnisés par ailleurs. Cas particulier : si le véhicule adverse responsable était volé, votre indemnisation principale relève de l’assureur de ce véhicule ou du FGAO, votre garantie conducteur ne jouant qu’en complément.
⚖️ Le conseil de Maître Marteau-Péretié — Faites l’inventaire de tous vos contrats après un accident grave : assurance auto (garantie conducteur), GAV, prévoyance, mutuelle, garantie de la carte bancaire ayant servi à payer le voyage, contrat de l’employeur… Plusieurs garanties se cumulent souvent à l’insu de la victime. Un seul oubli, et c’est une indemnisation perdue.
La garantie conducteur et les accidents sans tiers
Elle est particulièrement utile quand aucun tiers n’est identifiable : accident seul, délit de fuite, malaise au volant. Dans ces cas, la responsabilité civile ne peut jouer faute de responsable à actionner, et la garantie conducteur permet d’obtenir une indemnisation sans attendre une hypothétique procédure.
Voiture prêtée, louée ou d’entreprise
La garantie conducteur est attachée au contrat du véhicule, pas à la personne. Si vous conduisez la voiture d’un proche, c’est son contrat qui s’applique, avec ses propres conditions sur le conducteur occasionnel. En location ou en autopartage, la garantie du conducteur est souvent limitée à un plafond bas. Notre page sur le prêt de voiture et l’assurance détaille ces cas.
En cas d’accident au volant d’un véhicule de société, la garantie conducteur peut jouer en complément des dispositifs propres à l’entreprise. Si l’accident survient pendant une mission, il peut aussi relever du régime de l’accident de mission, avec ses règles spécifiques de cumul.
La garantie conducteur en moto et en cyclomoteur
La garantie conducteur s’applique également aux accidents de moto et de scooter. Les deux-roues motorisés sont particulièrement exposés aux accidents graves : la garantie conducteur y joue un rôle essentiel, qu’il s’agisse d’une moto ou d’un cyclomoteur, dès lors que le contrat la prévoit. Attention toutefois : sur ces véhicules, certains assureurs appliquent des seuils et plafonds spécifiques, parfois moins favorables que pour une voiture. Là encore, la lecture des conditions particulières est déterminante avant de prendre la route, et plus encore avant d’accepter une offre après un accident. Un deux-roues débridé appelle une vigilance particulière : l’assureur peut opposer une exclusion, comme le montre le tableau des exclusions ci-dessus.
Vérifier votre garantie conducteur en trois minutes
Sortez vos conditions particulières et répondez à ces quatre questions :
- Y a-t-il un seuil d’invalidité ? S’il est supérieur à 5 %, une part de vos préjudices ne sera jamais indemnisée.
- Quel est le plafond ? En dessous de 500 000 €, un accident grave (handicap lourd, aide humaine à vie) sera mal couvert.
- La garantie est-elle indemnitaire ou forfaitaire ? Cela décide si elle s’ajoute ou non à l’indemnisation due par un responsable.
- Quelles sont les exclusions ? Alcool, stupéfiants, médicaments, défaut de permis, malaise : repérez les clauses qui peuvent vous priver de tout, et leur rédaction exacte.
Lire son contrat ne suffit pas toujours : plafonds, seuils d’invalidité et exclusions se nichent dans les clauses. Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel à Lille et à Paris, vérifie l’étendue réelle de votre couverture et défend vos préjudices corporels : 06 84 28 25 95, ou faites analyser votre contrat. Nos honoraires vous sont indiqués en toute transparence.
Questions fréquentes
Que se passe-t-il si je n’ai aucune garantie conducteur ?
Votre propre assureur auto ne vous versera rien pour vos blessures. Si un autre véhicule est impliqué, vous gardez votre recours contre son assureur au titre de la loi Badinter, dans la mesure où votre faute ne le réduit pas. Si vous êtes seul en cause, seules la Sécurité sociale et, le cas échéant, vos autres contrats (GAV, prévoyance) pourront intervenir.
Mon assureur dit que je suis responsable à 100 %, donc pas d’indemnisation. Est-ce vrai ?
Non. La garantie conducteur existe justement pour couvrir le conducteur responsable ou l’accident sans tiers. Votre responsabilité n’empêche pas son jeu, sauf clause d’exclusion formelle et limitée qui viserait précisément votre situation.
Combien de temps ai-je pour agir contre mon assureur ?
Deux ans. L’article L. 114-1 du code des assurances prescrit par deux ans toutes les actions dérivant d’un contrat d’assurance, à compter de l’événement qui y donne naissance. Ce délai très court n’est cependant opposable que si le contrat a rappelé les règles de prescription et leurs causes d’interruption, comme l’impose l’article R. 112-1 : à défaut, l’assureur ne peut pas vous l’opposer. Il faut donc toujours vérifier ce que dit la police avant de conclure qu’un recours est perdu.
Puis-je être indemnisé après un malaise au volant ?
Cela dépend de votre contrat : certains excluent les accidents consécutifs à un malaise, d’autres non. La cause exacte du malaise et la rédaction du contrat sont déterminantes, un point à faire analyser.
Mon assureur m’oppose un traitement médicamenteux. Ma garantie est-elle perdue ?
Pas nécessairement. Tout dépend des mots exacts de la clause : si elle vise les médicaments non prescrits et que vous aviez une ordonnance, elle ne s’applique pas ; si elle vise une dose excessive, l’assureur doit la prouver, et une simple trace dans le sang ne suffit pas. C’est toujours à l’assureur d’établir que les conditions de l’exclusion sont réunies.
Puis-je cumuler ma garantie conducteur et l’indemnisation versée par l’assureur de l’autre véhicule ?
Cela dépend de la nature de votre garantie. Si elle est indemnitaire, elle tient compte de ce que vous avez déjà perçu et l’assureur peut se retourner contre le responsable : il n’y a pas de double indemnisation. Si elle verse un capital forfaitaire, celui-ci s’ajoute. Vos conditions générales le précisent.
Mon assureur fait traîner le dossier depuis des mois. Que faire ?
Relancez par courrier recommandé en fixant un délai. Si rien ne bouge, une méthode d’escalade permet d’accélérer les choses, jusqu’à la saisine du juge.
La garantie conducteur fonctionne-t-elle à l’étranger ?
Cela dépend de votre contrat : certains limitent la couverture à l’Union européenne ou à la zone couverte par la carte internationale d’assurance. Vérifiez vos conditions générales avant un déplacement, et conservez tous les justificatifs si l’accident survient hors de France.
Mon assureur refuse de prendre en charge mes frais d’avocat. Est-ce normal ?
En principe oui, sauf si vous disposez d’une garantie protection juridique. Le juge peut toutefois condamner la partie adverse à une participation au titre de l’article 700 du code de procédure civile. Le coût d’un avocat en dommage corporel vous est, lui, présenté en toute clarté dès le premier rendez-vous.
Références
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), article 4 : la faute du conducteur limite ou exclut l’indemnisation de son propre dommage.
- Article L. 112-4 du code des assurances : les clauses d’exclusion ne sont valables que si elles sont mentionnées en caractères très apparents.
- Article L. 113-1 du code des assurances : une exclusion doit être formelle et limitée.
- Article L. 113-2 du code des assurances : obligation de déclarer le sinistre dans le délai fixé au contrat, qui ne peut être inférieur à cinq jours ouvrés ; la déchéance pour déclaration tardive suppose un préjudice pour l’assureur.
- Articles L. 114-1 et L. 114-2 du code des assurances : prescription par deux ans des actions dérivant du contrat d’assurance, points de départ et causes d’interruption.
- Article R. 112-1 du code des assurances : obligation de rappeler dans la police les règles de prescription ; à défaut, selon une jurisprudence constante, la prescription biennale est inopposable à l’assuré.
- Article L. 131-2 du code des assurances : subrogation de l’assureur, dans les contrats garantissant les atteintes à la personne, pour les seules prestations à caractère indemnitaire.
- Article 2226 du code civil : prescription de dix ans à compter de la consolidation pour l’action en réparation du dommage corporel.
- Article 700 du code de procédure civile : participation aux frais non compris dans les dépens.
- Conditions générales et particulières du contrat d’assurance automobile (étendue de la garantie conducteur, seuil d’intervention, plafonds, franchises et exclusions).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.