



Article mis à jour le 22 Avril 2026
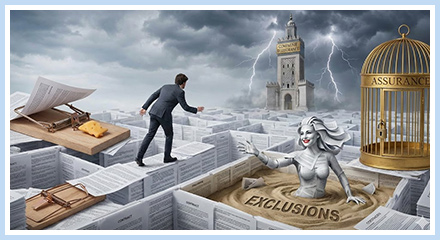
Cette page dévoile les pièges les plus fréquents, ceux que les victimes découvrent trop tard. Elle explique comment les assureurs construisent leurs refus, comment ils exploitent l’état antérieur, comment ils utilisent la notion de fausse déclaration, et comment l’expertise médicale peut devenir un terrain miné.
L’objectif n’est pas de créer de la méfiance, mais de rétablir l’équilibre. Une victime informée est une victime protégée.
Remarque : L'argument de l'état antérieur est particulièrement instrumentalisé dans les dossiers de mal de dos. Voir notre guide spécifique sur les lombalgies post-traumatiques sans hernie.
Article mis à jour le 1er Septembre 2026
En bref. Les arguments qu'un assureur oppose à une victime sont peu nombreux et toujours les mêmes : refus de principe, état antérieur, fausse déclaration, expertise orientée, offre volontairement basse, partage de responsabilité imposé. À quoi s'ajoutent des pièges plus discrets — la provision présentée comme un solde, la créance de la caisse mal calculée, le « vous n'avez pas besoin d'avocat », le démarchage dès la chambre d'hôpital. Aucun de ces arguments n'est une fatalité : tous reposent sur un rapport de force et sur votre méconnaissance du dossier. Les connaître à l'avance, savoir les nommer et y répondre par écrit, c'est déjà les désamorcer — voici le catalogue complet, piège par piège, avec pour chacun le signal qui doit alerter et la parade concrète à lui opposer.
Le refus d’indemnisation : un outil de pression, pas une fatalité
Le refus d’indemnisation est souvent présenté comme une conclusion définitive. Il n’en est rien.
Dans la majorité des cas, il s’agit d’un premier mouvement stratégique : tester la résistance de la victime, la décourager, ou l’amener à accepter une version des faits qui lui est défavorable.
Les motifs invoqués sont parfois techniques, parfois flous, parfois même contradictoires. Une “incohérence”, une “déclaration incomplète”, une “exclusion de garantie” interprétée de manière extensive… tout peut servir de prétexte.
Pourtant, un refus n’est jamais une fin. Il peut être contesté, renversé, déconstruit. Et lorsque l’assurance laisse volontairement traîner le dossier, il existe des recours spécifiques, détaillés dans notre analyse consacrée à Que faire si l’assurance ne répond plus.

L’état antérieur : l’argument le plus rentable pour les assureurs
Dès qu’une lésion apparaît, l’assureur cherche à déterminer ce qui relève réellement de l’accident.
C’est là que surgit l’argument de l’état antérieur. Une douleur ancienne, une fragilité, une pathologie passée… tout peut être utilisé pour réduire l’imputabilité et, par ricochet, l’indemnisation.
À lire : L'assurance peut-elle envoyer un détective ?
Cet argument est redoutable car il repose sur un discours médical que la victime ne maîtrise pas. Pourtant, il n’a rien d’automatique.
L’état antérieur doit être démontré, objectivé, et surtout analysé dans un cadre contradictoire. C’est précisément ce que nous détaillons dans notre page dédiée à comprendre l’état antérieur en détail.
Ici, retenons une chose : l’état antérieur est un outil de réduction, pas une vérité scientifique intangible.
À savoir : L'état antérieur est systématiquement invoqué pour réduire le taux — c'est le premier des 5 arguments de l'assureur sur le DFP que nous décortiquons.
La fausse déclaration : un reproche souvent infondé, toujours intimidant
Le terme “fausse déclaration” fait peur. Il évoque la fraude, la faute, la sanction.
Pourtant, dans la majorité des dossiers, ce reproche repose sur des imprécisions, des maladresses ou des formulations techniques que la victime ne maîtrise pas.
Un constat rempli dans l’urgence, un questionnaire médical incomplet, une date approximative… autant d’éléments que l’assureur peut exploiter pour bloquer ou retarder l’indemnisation.
La victime n’est ni juriste, ni médecin, ni expert en assurance. Une déclaration imparfaite n’est pas une fraude.
Et lorsque l’assureur tente d’utiliser cet argument pour faire pression, une analyse juridique indépendante permet généralement de rétablir la réalité des faits.
À lire : La prévoyance et l'indemnisation de l'accident corporel
L’expertise médicale biaisée : le moment où tout peut basculer
L'expertise médicale est censée être un acte neutre. Dans les faits, elle constitue souvent le cœur du rapport de force entre la victime et l'assureur. Lorsque l'expert est missionné par l'assurance, la tentation est grande de minimiser les séquelles, de relativiser les douleurs, ou de conclure à une consolidation prématurée.
À lire : Médecin conseil d'assurance : l'imposture de l'indépendance ?
À lire : Comprendre pourquoi l'expertise médicale est l'étape décisive de votre indemnisation
En savoir plus : Médecin conseil d'assurance : l'imposture de l'indépendance ?
La victime, seule face à un médecin rompu à l’exercice, se retrouve désarmée.
Elle ne sait pas comment répondre, quoi dire, quoi taire, comment décrire ses douleurs, comment réagir aux formulations techniques.
C’est précisément dans ces moments que l’assureur gagne du terrain.
Pour comprendre comment éviter ces déséquilibres, nous renvoyons vers notre analyse dédiée à éviter une expertise déséquilibrée, ainsi qu’à notre page sur pourquoi être assisté lors de l’expertise.
À lire : IA et Indemnisation : Êtes-Vous Sûr d'Obtenir ce que Vous Méritez Vraiment ?
L’offre d’indemnisation trop basse : le piège le plus fréquent
Lorsque l’assurance ne peut plus refuser, elle propose.
Et c’est souvent là que le piège se referme.
L’offre initiale est presque toujours inférieure à ce que la victime pourrait obtenir. Elle est présentée comme “raisonnable”, “rapide”, “conforme au barème”.
En réalité, elle repose sur une lecture restrictive des préjudices et sur une expertise souvent incomplète.
Accepter trop vite, c’est renoncer à des droits importants.
Nous détaillons ce mécanisme dans notre analyse dédiée à offre d’indemnisation insuffisante.
À lire : Les cartes bancaires : une protection méconnue en cas d'accident corporel
À lire :Transaction signée avec l'assurance : Est-il trop tard pour l'annuler et obtenir plus ?
Le partage de responsabilité imposé : une réduction déguisée de l’indemnisation
Lorsqu’un accident implique plusieurs acteurs, l’assureur peut tenter d’imposer un partage de responsabilité, même lorsque les faits ne le justifient pas.
Ce partage, parfois présenté comme “inévitable”, a un impact direct sur l’indemnisation.
Il s’agit d’un outil classique pour réduire les montants dus.
Pour comprendre comment contester efficacement ces décisions, nous renvoyons vers notre analyse dédiée à contester un partage de responsabilité
Quatre pièges moins connus, tout aussi coûteux
Les six arguments précédents sont frontaux : on les voit venir. Les suivants agissent en creux, souvent sans qu'aucun refus ne soit jamais formulé.
La provision présentée comme un solde. Un versement arrive, la victime croit son dossier réglé et cesse ses démarches. Or une provision est une avance à valoir sur l'indemnisation définitive : l'encaisser n'éteint aucun droit. Nous détaillons ce mécanisme — et le fait qu'une provision perçue n'a pas à être remboursée par la victime — dans notre article sur les provisions et la demande de remboursement.
La créance de la caisse mal calculée. L'organisme social récupère ses débours sur votre indemnisation, mais poste par poste : sa créance ne peut s'imputer que sur les postes qu'elle a effectivement pris en charge, et vous conservez un droit de préférence. Une assiette de recours trop large ampute silencieusement votre part — c'est l'une des erreurs les plus fréquentes, et l'une des moins contestées.
« Vous n'avez pas besoin d'avocat, c'est amiable. » La phrase est rassurante et parfaitement intéressée : en phase amiable, l'assureur évalue seul, avec son médecin, sur ses propres bases. La procédure amiable n'a rien d'anormal — elle est même la voie majoritaire — mais elle n'est équilibrée que si la victime y est assistée.
Le démarchage précoce. Un appel, parfois une visite, dans les jours qui suivent l'accident, quand la victime est encore hospitalisée et sous traitement : déclarations recueillies à chaud, formulaires signés sans être lus, consentement donné à la communication du dossier médical. Rien de ce qui est dit ou signé à ce stade n'est neutre. La règle est simple : ne rien signer, ne rien détailler par téléphone, et renvoyer vers un interlocuteur qui vous représente.
Le catalogue des pièges en un coup d'œil
|
Le piège |
Le signal qui doit alerter |
La parade |
|---|---|---|
|
Refus de principe |
Un courrier bref, sans motivation détaillée |
Exiger par écrit le fondement précis du refus |
|
État antérieur |
« Vous aviez déjà des douleurs » |
Faire produire les pièces : l'état antérieur se prouve, il ne s'affirme pas |
|
Fausse déclaration |
Une question du questionnaire réinterprétée après le sinistre |
Vérifier la mauvaise foi exigée par les textes et la portée réelle de la question posée |
|
Expertise orientée |
Un examen expédié, des doléances non consignées |
Venir accompagné d'un médecin-conseil de victime, adresser des dires |
|
Offre trop basse |
Une somme globale, sans ventilation par poste |
Exiger le détail poste par poste avant toute réponse |
|
Partage de responsabilité |
Un pourcentage annoncé sans démonstration |
Contester : seule une faute causale prouvée peut réduire l'indemnisation |
|
Provision prise pour un solde |
Un versement suivi d'un silence |
Rappeler par écrit que le dossier reste ouvert jusqu'à consolidation |
|
Créance sociale surévaluée |
Une imputation globale sur l'ensemble de l'indemnité |
Contrôler l'assiette poste par poste et invoquer le droit de préférence |
Ce qui protège vraiment : cinq réflexes
Face à ces pratiques, la défense ne tient pas à un argument juridique décisif, mais à une méthode appliquée dès les premiers jours.
- Tout faire par écrit. Un appel téléphonique ne laisse aucune trace — sauf chez votre interlocuteur, qui le consigne dans son dossier. Reprenez systématiquement par courriel ou courrier recommandé ce qui vous a été dit oralement : cette habitude, à elle seule, change le rapport de force.
- Ne jamais transmettre l'intégralité de son dossier médical. L'assureur a droit aux éléments en lien avec l'accident, pas à votre histoire médicale complète. Une communication globale, souvent obtenue par un formulaire signé à la hâte, alimente directement l'argument de l'état antérieur.
- Consulter, et faire écrire. Chaque douleur, chaque trouble, chaque renoncement doit figurer dans un compte rendu médical mentionnant l'accident. Ce qui n'est pas écrit à l'époque des faits ne se reconstitue pas trois ans plus tard.
- Ne pas se laisser imposer un calendrier. Ni la consolidation prématurée, ni l'offre « valable jusqu'à la fin du mois » : aucune de ces échéances ne s'impose juridiquement à vous. Le temps joue en faveur d'une évaluation complète, pas contre elle.
- Faire relire avant de signer. Une transaction éteint définitivement vos droits sur les postes qu'elle vise. C'est le seul acte réellement irréversible de tout le parcours : ne signez jamais sans avis indépendant.
Les pièges au-delà de l'assureur adverse
Un dernier angle, rarement évoqué : tous les acteurs qui gravitent autour d'un dossier ne défendent pas vos intérêts, même quand ils s'en réclament.
Votre propre assureur, au titre de la protection juridique, peut vous orienter vers un professionnel de son réseau — alors que le libre choix de l'avocat est un droit garanti par le code des assurances. Ce point est développé dans notre article sur la protection juridique et le conflit d'intérêts.
Les sociétés de recours proposent d'agir à votre place contre un pourcentage, sans être soumises aux obligations déontologiques d'un avocat ni pouvoir vous représenter en justice. Les estimateurs et simulateurs en ligne, enfin, produisent des chiffres qui n'engagent personne et servent surtout à faire accepter des ordres de grandeur. Aucun de ces intermédiaires ne remplace une évaluation contradictoire poste par poste.
Ce que dit le droit, et que l'assureur ne rappellera pas
Face à ces pratiques, quelques principes jouent en votre faveur — encore faut-il savoir qu'ils existent, car aucun assureur ne vous les rappellera spontanément.
La réparation est intégrale. C'est le principe cardinal : tout le dommage, rien que le dommage. Aucun barème, aucune grille interne, aucun plafond contractuel de la compagnie adverse ne s'impose au juge — ni à vous dans la négociation.
L'état antérieur ne réduit pas la réparation du dommage que l'accident a révélé ou aggravé. Une prédisposition n'est pas une faute, et une pathologie muette avant l'accident ne devient pas la cause du préjudice parce qu'elle figure dans un dossier médical.
La charge de la preuve pèse sur celui qui invoque l'exception. C'est à l'assureur de démontrer la fausse déclaration, la faute de la victime ou l'antériorité qu'il allègue — pas à vous de prouver leur absence. Ce renversement, souvent opéré de fait dans les courriers, n'a aucun fondement.
Le délai vous protège plus qu'il ne vous menace. L'action en réparation d'un dommage corporel se prescrit par dix ans à compter de la consolidation, et non de l'accident : rien n'oblige à conclure vite. Les échéances brandies par un courrier n'ont, le plus souvent, aucune portée juridique.
Conclusion : ne jamais affronter seul les pièges des assurances
Les assureurs disposent d’une expertise, d’un vocabulaire technique et d’une stratégie.
La victime, elle, n’a que son bon sens et sa bonne foi.
Pour rétablir l’équilibre, il est indispensable d’être accompagné dès les premières difficultés : refus, silence, expertise, offre insuffisante, contestation des faits.
À lire : Ne signez jamais une transaction d’assurance sans avis indépendant
À lire : Assurance trop lente ? Ce qu'elle vous doit vraiment — et comment lui faire payer ses retards
Chaque piège peut être déjoué, à condition de ne pas rester seul face à l’assureur.
Pour obtenir une analyse personnalisée de votre situation ou faire examiner votre dossier, vous pouvez solliciter un accompagnement via notre page dédiée : être accompagné face à l’assurance.
Note finale : Ces pièges procéduraux se traduisent presque toujours par la contestation d'un poste de préjudice précis : DFP, souffrances endurées, incidence professionnelle, tierce personne… Pour la riposte adaptée à chacun, consultez notre guide sur les préjudices contestés par les assureurs : comment répondre.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
FAQ
L’assurance peut elle refuser d’indemniser une victime d’accident ?
Oui, mais ce refus doit être motivé et peut être contesté. Dans de nombreux dossiers, le refus repose sur une interprétation discutable des faits ou des garanties.
L’état antérieur permet il vraiment de réduire l’indemnisation ?
Seulement si l’assureur démontre que les séquelles ne sont pas imputables à l’accident. Ce point doit être analysé lors d’une expertise contradictoire.
Que faire si l’assurance m’accuse de fausse déclaration ?
Il faut vérifier précisément les éléments contestés. Une déclaration imprécise n’est pas une fraude et peut être rectifiée.
Comment reconnaître une expertise médicale biaisée ?
Lorsque les douleurs sont minimisées, les séquelles relativisées ou la consolidation fixée trop tôt. L’assistance d’un médecin de victimes permet d’équilibrer le rapport.
Dois je accepter la première offre d’indemnisation ?
Dans la majorité des cas, non. L’offre initiale est souvent inférieure à ce que la victime peut obtenir après analyse complète du dossier.
Article rédigé par Me Joëlle Marteau-Péretié, avocat en droit du dommage corporel à Lille et Paris
L'assureur peut-il exiger tout mon dossier médical ?
Non. Il a droit aux éléments en lien avec l'accident et ses conséquences, pas à votre histoire médicale complète. Une autorisation générale signée à la hâte lui ouvre pourtant cet accès — et alimente l'argument de l'état antérieur. Limitez la communication aux pièces utiles, au besoin par l'intermédiaire de votre médecin-conseil.
Une offre « valable jusqu'à la fin du mois », est-ce légal ?
Une offre peut être assortie d'un délai commercial, mais celui-ci ne vous prive d'aucun droit : votre créance d'indemnisation ne s'éteint pas parce qu'une échéance passe. La pression du calendrier est un levier de négociation, pas une règle de droit.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.