



Vous preniez un anxiolytique, un antalgique, un antihistaminique ou un somnifère, et vous avez été blessé dans un accident de la route. L'assureur adverse, ou le vôtre, a appris l'existence du traitement, et la réponse tombe : « vous êtes responsable ». Deux questions se posent alors : le médicament vous prive-t-il de votre indemnisation ? et votre propre contrat vous couvre-t-il encore ? La réponse dépend de votre place dans l'accident, de l'effet réel du traitement sur votre conduite et des mots exacts de votre contrat. Cette page traite du conducteur blessé qui suivait un traitement. Si vous êtes victime d'un conducteur qui, lui, était sous médicaments, la section consacrée aux passagers, piétons et autres conducteurs vous concerne directement, tout comme notre page sur le malaise au volant. Les situations voisines ont leurs propres pages : alcool ou stupéfiants, téléphone au volant, phare grillé ou pneus usés.
📌 En bref. Prendre un médicament, même porteur d'un pictogramme, n'est pas une faute en soi et ne vous prive jamais automatiquement de votre indemnisation. Si vous étiez passager, piéton, cycliste ou dans l'autre véhicule, le traitement du conducteur ne change rien à vos droits. Si vous conduisiez, l'article 4 de la loi du 5 juillet 1985 permet de réduire ou d'exclure votre indemnisation, mais l'assureur doit établir que le médicament a réellement altéré votre conduite, que cette altération constitue une faute, et qu'elle a contribué à votre préjudice. La Cour de cassation exige ce lien même pour un conducteur dont l'alcoolémie dépassait le taux légal. Le niveau du pictogramme pèse dans l'analyse sans rien trancher à lui seul (voir le tableau niveau par niveau). Votre garantie conducteur, elle, dépend des termes exacts de votre contrat.
« Sous traitement, donc responsable » : trois questions que l'assureur mélange
La formule « responsable à 100 % » circule largement sur les sites d'assurance et de comparaison dès qu'il est question de médicaments au volant. Elle confond trois questions qui obéissent à des règles différentes. Les séparer est le premier pas pour ne pas céder trop vite.
Première question : aviez-vous le droit de prendre ce médicament et de conduire ? En règle générale, oui. Aucun texte n'interdit de conduire sous traitement, sauf lorsque le médicament contient une substance classée comme stupéfiant, cas particulier traité plus bas. Le pictogramme apposé sur la boîte est une mise en garde sanitaire, pas une interdiction pénale.
Deuxième question : étiez-vous en état de conduire ? Le code de la route impose à tout conducteur de se tenir constamment en état et en position d'exécuter commodément et sans délai toutes les manœuvres qui lui incombent (article R. 412-6). Un conducteur qui prend le volant alors qu'il se sent somnolent, ou juste après un médicament qui lui déconseille formellement de conduire, peut manquer à cette obligation. Mais c'est l'état du conducteur qui compte, et il se prouve : la simple présence d'une molécule dans le sang ne démontre pas une vigilance altérée.
Troisième question : cette éventuelle faute a-t-elle joué dans vos blessures ? C'est la seule qui commande votre indemnisation corporelle. Si un autre véhicule vous a percuté à l'arrêt, votre traitement n'a joué aucun rôle, quel qu'il soit. Le « tort » retenu sur le constat pour les dégâts matériels, réglé entre assureurs selon leurs conventions, ne tranche pas non plus cette question.
Les trois pictogrammes : ce qu'ils disent, et ce qu'ils ne disent pas
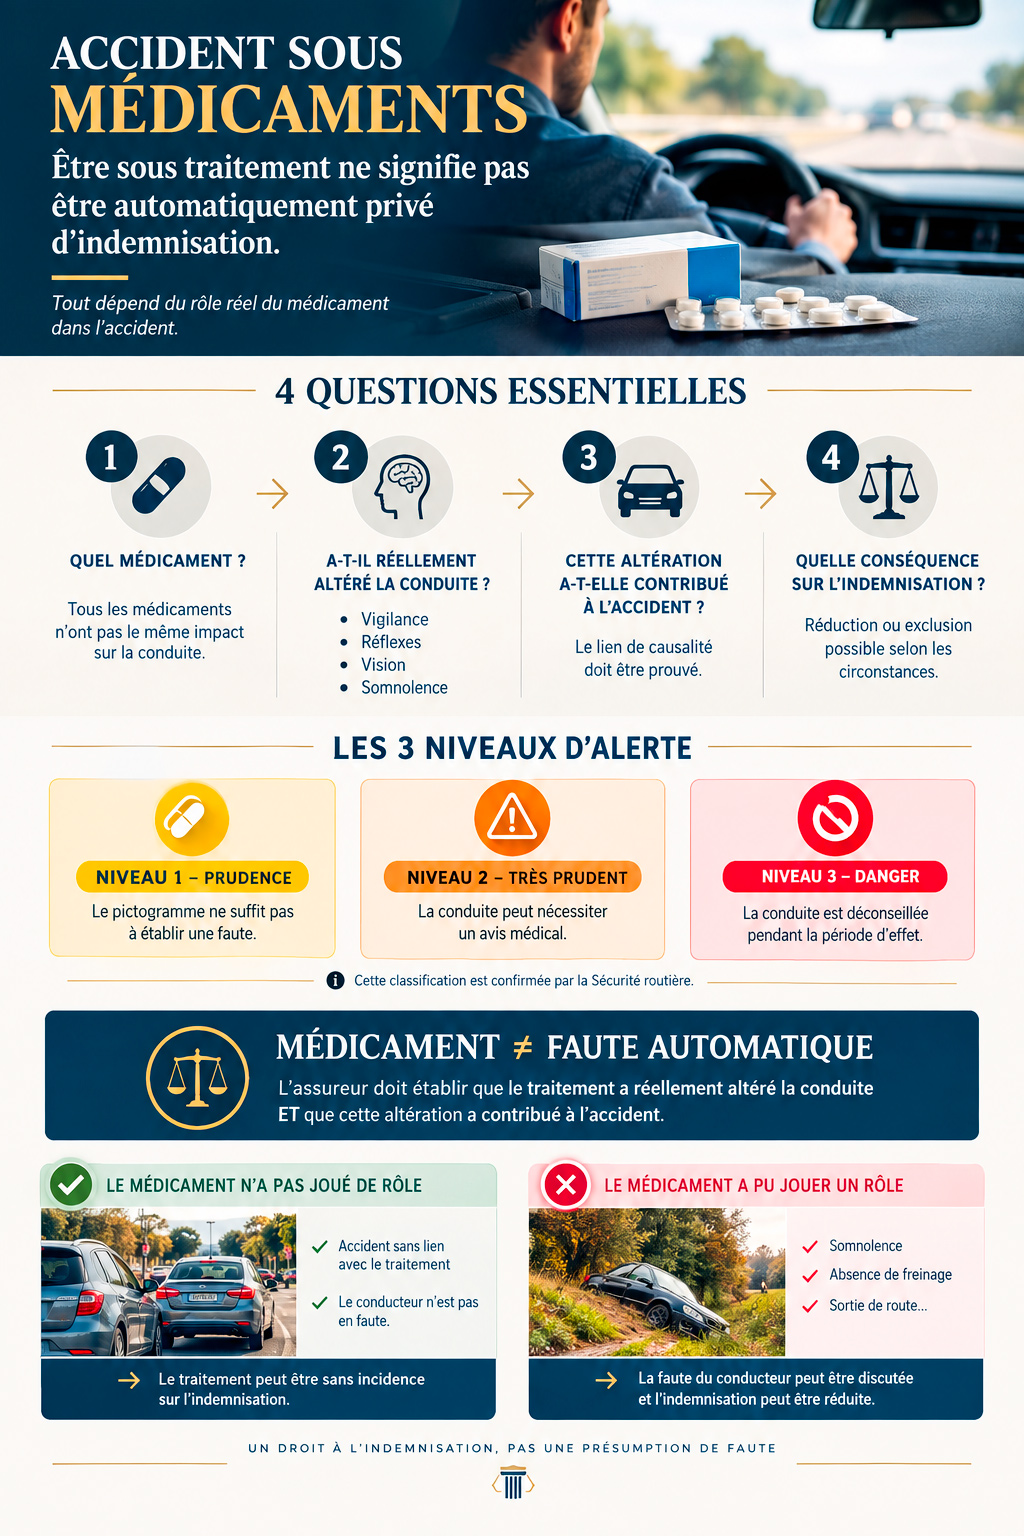
Depuis l'arrêté du 8 août 2008, pris pour l'application de l'article R. 5121-139 du code de la santé publique, certains médicaments portent sur leur boîte un pictogramme en forme de triangle, décliné en trois niveaux selon le risque pour la conduite. La liste des substances concernées a été étendue depuis, notamment par un arrêté du 13 mars 2017. Le niveau figure sur la boîte et la notice le détaille : ce sont les premières pièces à conserver après l'accident.
| Niveau | Couleur et consigne | Ce que prévoit l'arrêté | Ce que l'assureur peut en tirer | Ce qu'il doit encore prouver |
|---|---|---|---|---|
| Niveau 1 | Jaune. « Soyez prudent. Ne pas conduire sans avoir lu la notice. » | Le médicament ne remet pas en cause la conduite, mais le patient doit être informé. | Presque rien. Un niveau 1 pris selon l'ordonnance ne caractérise pas une faute à lui seul. | Un effet réel et anormal chez vous, au moment de l'accident, et son rôle dans le choc. |
| Niveau 2 | Orange. « Soyez très prudent. Ne pas conduire sans l'avis d'un professionnel de santé. » | Le médicament peut remettre en cause l'aptitude à conduire et nécessite l'avis d'un professionnel de santé. | La question de l'avis : votre médecin ou votre pharmacien vous avait-il autorisé à conduire ? | Que vous avez conduit contre cet avis ou sans le demander, que le traitement a altéré votre conduite, et que cette altération a contribué à votre préjudice. |
| Niveau 3 | Rouge. « Attention, danger : ne pas conduire. » | Le médicament déconseille la conduite pendant la durée d'effet ; la reprise suppose l'avis d'un médecin. | L'argument le plus sérieux : conduire pendant la période d'effet est une imprudence caractérisée. | Le moment de la prise, la durée d'effet réelle, et surtout le rôle de l'imprudence dans l'accident. Un choc subi à l'arrêt reste sans lien. |
| Aucun pictogramme | — | La substance n'est pas répertoriée comme présentant un risque pour la conduite. | Rien, sauf mélange avec l'alcool, surdosage ou effet inhabituel documenté. | Tout : l'altération, la faute et le lien causal. |
Deux enseignements se dégagent de ce tableau. D'abord, le pictogramme ne vous rend jamais « automatiquement » fautif : il indique un risque, pas ce qui s'est passé ce jour-là, sur cette route, avec vous au volant. Ensuite, le contexte compte autant que le niveau. Un niveau 1 associé à de l'alcool, une dose supérieure à la prescription ou deux traitements pris ensemble changent l'analyse, et un niveau 3 pris la veille au soir n'a pas le même poids qu'un niveau 3 avalé une demi-heure avant de partir.
Votre indemnisation de conducteur : la faute doit avoir joué un rôle
Le conducteur blessé est le seul accidenté de la route à qui sa propre faute peut être opposée. L'article 4 de la loi du 5 juillet 1985 prévoit que la faute du conducteur a pour effet de limiter ou d'exclure l'indemnisation des dommages qu'il a subis. Mais la jurisprudence a posé deux garde-fous qui s'appliquent pleinement au traitement médicamenteux. Nos pages sur les droits du conducteur victime et sur la victime fautive détaillent le mécanisme général.
Le premier garde-fou est le lien causal. Par deux arrêts d'assemblée plénière du 6 avril 2007, la Cour de cassation a jugé que l'état d'alcoolémie d'un conducteur victime, s'il constitue bien une faute, ne peut limiter ou exclure son droit à réparation que s'il est démontré qu'il a joué un rôle causal dans la survenance de l'accident. Le raisonnement vaut a fortiori pour un médicament, dont la prise est licite. La deuxième chambre civile l'a encore rappelé le 19 juin 2025 dans un arrêt publié au Bulletin : la gravité de la faute ne suffit pas, il faut qu'elle ait contribué au préjudice.
Le second garde-fou est l'appréciation autonome de la faute. La faute du conducteur victime s'apprécie en elle-même, indépendamment du comportement de l'autre conducteur. L'assureur ne peut donc pas raisonner ainsi : « l'autre n'a rien à se reprocher, donc c'est votre médicament ». Il doit montrer ce que vous avez fait de fautif, et en quoi cela a joué dans vos blessures.
Quand l'argument de l'assureur ne tient pas
Le traitement devient hors sujet chaque fois que l'accident s'explique sans lui. C'est le cas lorsque vous étiez arrêté à un feu ou dans une file et qu'un véhicule vous a percuté par l'arrière ; lorsqu'un conducteur vous a refusé la priorité à une distance qui ne laissait à personne le temps de réagir ; lorsqu'un véhicule a franchi la ligne médiane pour vous heurter de face ; ou encore lorsque le médicament en cause n'a aucun effet connu sur la vigilance. Dans ces hypothèses, même un pictogramme de niveau 3 ne change rien : un réflexe plus rapide ne vous aurait pas évité le choc.
Quand la faute peut être retenue
L'argument devient sérieux lorsque l'accident porte la trace d'une vigilance diminuée : une sortie de route en ligne droite sans cause extérieure, un franchissement de ligne progressif, un freinage absent face à un obstacle visible de loin, un endormissement rapporté par un témoin ou par vous-même. Il l'est plus encore en cas de mélange avec l'alcool, de dose supérieure à la prescription, de médicament pris sans ordonnance ou de conduite juste après un niveau 3. Même alors, l'assureur doit prouver ces éléments, et pas seulement les supposer. Attention aussi à un cas particulier : si aucun autre véhicule n'est impliqué, il n'y a personne contre qui agir au titre de la loi de 1985, et c'est votre propre contrat qui décide, comme l'explique notre page sur l'accident seul.
Une réduction, pas forcément une exclusion
Lorsque la faute est établie et qu'elle a joué, le juge dispose d'une large marge : il peut réduire l'indemnisation d'une fraction, de moitié ou davantage, et ne l'exclut totalement que si la faute a une gravité et un rôle qui le justifient. L'assureur, lui, part souvent du chiffre le plus défavorable. Un conducteur somnolent qui a mal apprécié une situation créée par un autre ne se trouve pas dans la même position que celui qui s'est endormi seul en ligne droite. C'est exactement la même logique que pour le téléphone au volant ou pour un défaut du véhicule : la faute et son rôle se discutent, point par point, et le pourcentage se négocie.
Médicament ou stupéfiant : la frontière qui change tout
La grande majorité des anxiolytiques, somnifères, antidépresseurs, antihistaminiques ou relaxants musculaires ne sont pas classés comme stupéfiants. Leur prise ne constitue donc aucune infraction en elle-même. Certains médicaments, en revanche, contiennent une substance classée comme stupéfiant : c'est le cas de plusieurs antalgiques puissants de la famille de la morphine et de certains traitements de substitution.
Pour ces produits, un autre texte entre en jeu. L'article L. 235-1 du code de la route réprime le fait de conduire alors qu'une analyse sanguine ou salivaire révèle l'usage d'une substance classée comme stupéfiant. Le texte ne prévoit pas d'exception pour la prescription médicale, et l'infraction ne suppose pas de démontrer que le conducteur était sous l'influence du produit. La portée d'une ordonnance comme moyen de défense relève du droit pénal routier et se discute au cas par cas : ce n'est pas l'objet de cette page.
Ce qui nous intéresse ici, c'est votre indemnisation. Et même une analyse positive ne vous prive pas automatiquement de vos droits. Les arrêts de 2007 visent expressément la conduite sous l'empire d'un état alcoolique ou de stupéfiants, et la règle est la même : l'assureur doit encore établir que cet état a joué un rôle dans l'accident. Une analyse positive rend en revanche le dossier plus lourd, et votre propre garantie conducteur contient très souvent une exclusion visant les stupéfiants. Notre page sur les accidents sous protoxyde d'azote, autre substance détournée de son usage, applique le même raisonnement.
Votre garantie conducteur et la clause « médicaments »
La loi de 1985 joue contre l'assureur du véhicule adverse. Pour la part que celui-ci ne paie pas, ou lorsque aucun autre véhicule n'est impliqué, c'est votre garantie conducteur qui prend le relais, selon ses propres termes, avec ses plafonds et ses franchises. Et c'est là que les clauses d'exclusion liées aux médicaments apparaissent.
Ces clauses sont licites, mais encadrées. Pour vous être opposée, une exclusion doit être formelle et limitée (article L. 113-1 du code des assurances) et figurer en caractères très apparents (article L. 112-4). C'est à l'assureur qui l'invoque de prouver que ses conditions sont réunies, et une clause ambiguë s'interprète dans le sens le plus favorable à l'assuré consommateur (article L. 211-1 du code de la consommation). Tout se joue donc sur les mots exacts du contrat.
| Formulation rencontrée | Ce que l'assureur doit démontrer | Marge de contestation |
|---|---|---|
| « Médicaments non prescrits médicalement » | Que le médicament en cause n'avait pas été prescrit. | Forte si vous avez une ordonnance à votre nom, en cours de validité, pour ce médicament. La clause ne vise alors pas votre situation. |
| « À dose non prescrite par une autorité médicale » | Que la dose prise dépassait la prescription. | Réelle : une analyse sanguine donne une concentration, pas une posologie. Il faut rapprocher le résultat de l'ordonnance, des horaires de prise et de la durée d'élimination du produit. |
| « Médicaments contre-indiqués à la conduite » ou « porteurs d'un pictogramme » | Que le médicament entre dans la catégorie visée et que la condition du contrat est remplie. | À discuter : une formule très large, qui viserait tout médicament porteur d'un pictogramme quel qu'en soit le niveau, peut être contestée au regard de l'exigence d'une exclusion limitée. |
| « Accident causé par l'absorption de… » | En plus de la prise, un lien de causalité avec l'accident. | Forte : la clause exige elle-même le lien, et l'assureur doit le prouver. |
| « Accident survenu alors que le conducteur était sous l'effet de… » | La prise et l'effet au moment de l'accident, sans lien causal exigé par le texte. | Plus étroite : la discussion porte sur l'« effet », qu'une simple trace dans le sang ne suffit pas à établir. |
Demandez toujours la clause exacte, dans la version du contrat en vigueur au jour de l'accident, avec les conditions particulières que vous avez signées. Une exclusion enfouie dans un paragraphe en petits caractères, ou rédigée en termes si généraux qu'on ne sait plus ce qui reste couvert, ne vous est pas opposable. Si votre contrat est discutable, notre page sur la nullité du contrat et la protection des victimes explique aussi ce que l'assureur ne peut pas vous reprocher après coup.
Passager, piéton, autre conducteur : votre indemnisation n'est pas en cause
Si c'est le conducteur qui était sous traitement, et vous qui avez été blessé, la question du médicament ne vous concerne pas. Passager, piéton, cycliste ou occupant de l'autre véhicule, vous êtes une victime non conductrice au sens de l'article 3 de la loi de 1985 : vous êtes indemnisé de vos dommages corporels, et seule une faute inexcusable de votre part, cause exclusive de l'accident, pourrait vous être opposée, ce qui n'a rien à voir avec le traitement du conducteur. Le fait d'être monté à bord en sachant qu'il prenait un médicament n'est pas une telle faute.
L'assureur du conducteur ne peut pas non plus vous opposer une clause d'exclusion de son contrat : les exceptions que l'assureur peut invoquer contre son propre assuré sont inopposables aux victimes (article R. 211-13 du code des assurances). S'il a payé alors que le contrat lui permettait de refuser sa garantie, il peut ensuite se retourner contre son assuré ; c'est une affaire entre eux, qui ne retarde pas votre indemnisation. Nos pages sur le malaise au volant et sur le conducteur ivre ou drogué détaillent ce parcours, y compris la manière de prouver l'état du conducteur, dont le dossier médical est couvert par le secret.
Le volet pénal, en quelques lignes
La loi n° 2025-622 du 9 juillet 2025 a créé les délits d'homicide routier et de blessures routières, qui supposent l'une des circonstances énumérées à l'article 221-18 du code pénal : alcool, stupéfiants, grand excès de vitesse, téléphone tenu en main, défaut de permis, entre autres. La prise d'un médicament, conforme à la prescription, n'y figure pas.
La loi vise bien, au 4° de cet article, le conducteur qui a volontairement consommé, de façon détournée ou manifestement excessive, des substances psychoactives figurant sur une liste que doit fixer un décret en Conseil d'État. Cette circonstance est pensée pour le détournement et l'abus, pas pour le traitement pris selon l'ordonnance. Et son décret d'application n'était toujours pas publié au dernier état du suivi parlementaire que nous avons consulté ; tant que la liste n'existe pas, elle ne peut pas être retenue. Méfiez-vous des sites qui affirment qu'un accident « sous médicaments » est désormais un homicide routier.
La même loi a ajouté au code de la route un article L. 232-4 : en cas d'homicide ou de blessures routiers, lorsque les circonstances laissent présumer un état incompatible avec le maintien du permis, le conducteur doit se soumettre à un examen médical. Enfin, une éventuelle condamnation pénale établit une faute ; elle ne dit pas, à elle seule, dans quelle proportion votre propre indemnisation de conducteur blessé doit être réduite. Cette question relève de l'article 4 et du juge civil.
Accident de trajet ou de mission sous traitement
Si l'accident est survenu sur le trajet entre votre domicile et votre travail, ou pendant un déplacement professionnel, il relève d'abord de la législation des accidents du travail. Le traitement médicamenteux ne fait pas obstacle à la reconnaissance : seule la faute intentionnelle de la victime prive de toute prestation, et la faute inexcusable du salarié permet seulement de diminuer la rente (article L. 453-1 du code de la sécurité sociale). Un traitement prescrit et pris normalement se prête mal à cette qualification, qui suppose une faute d'une gravité exceptionnelle.
Si un tiers est impliqué, vous conservez en parallèle votre recours contre son assureur au titre de la loi de 1985, pour les préjudices que la Sécurité sociale ne couvre pas, avec la même question du rôle causal de votre éventuelle faute. Et si c'est votre employeur qui vous a fait prendre le volant en sachant que votre traitement le déconseillait, la question de sa propre faute peut se poser. Voir nos pages sur l'accident de trajet et l'accident de mission.
Comment l'assureur prouve, et comment vous défendre
L'information sur votre traitement arrive par plusieurs canaux. En cas d'accident corporel, le conducteur fait l'objet d'un dépistage des stupéfiants, et parfois d'une analyse sanguine plus large ; le procès-verbal mentionne vos déclarations sur place ; le dossier médical des urgences contient souvent vos traitements en cours ; et l'expertise médicale vous demandera, au titre de vos antécédents, les médicaments que vous preniez. Aucune de ces pièces ne prouve à elle seule une faute : elles établissent au mieux une prise, rarement un effet, presque jamais un rôle dans l'accident.
| L'argument de l'assureur | La réponse |
|---|---|
| « Vous étiez sous médicaments, vous êtes responsable. » | Prendre un médicament est licite. L'assureur doit établir une faute et son rôle dans votre préjudice : c'est l'exigence posée par l'assemblée plénière en 2007, même pour l'alcool. |
| « La boîte portait un pictogramme de niveau 2. » | Le niveau 2 impose un avis, pas une interdiction. Aviez-vous l'accord de votre médecin ou de votre pharmacien ? Le traitement était-il ancien et bien toléré ? Quel rôle aurait-il joué dans ce choc précis ? |
| « L'analyse sanguine révèle la molécule. » | Présence n'est pas altération. Une concentration compatible avec une dose thérapeutique, prise plusieurs heures avant, ne démontre rien sur votre vigilance. Faites analyser le résultat par un médecin de recours, le cas échéant avec un sapiteur toxicologue. |
| « Votre garantie conducteur exclut les médicaments. » | Demandez la clause exacte : vise-t-elle les médicaments non prescrits, une dose excessive, un lien causal ? Est-elle formelle, limitée et très apparente ? C'est à l'assureur d'en prouver les conditions. |
| « Vous auriez dû déclarer votre traitement. » | Vous deviez répondre exactement aux questions posées à la souscription, puis déclarer les circonstances nouvelles qui rendent ces réponses inexactes. Si le questionnaire ne portait pas sur vos traitements, l'argument tombe. |
| « L'autre conducteur n'a commis aucune faute. » | Votre faute s'apprécie en elle-même, indépendamment du comportement de l'autre. L'absence de faute adverse ne prouve pas la vôtre. |
Quelques réflexes font la différence :
- Conservez la boîte, la notice et l'ordonnance. Elles établissent le niveau du pictogramme, la dose prescrite et le fait que le traitement était médicalement suivi.
- Notez l'heure de la dernière prise et depuis combien de temps vous suiviez ce traitement. Un traitement ancien et stable ne produit pas les mêmes effets qu'un début de traitement.
- Demandez une attestation à votre médecin sur la compatibilité du traitement avec la conduite, s'il vous en avait parlé.
- Ne minimisez pas, ne mentez pas à l'expertise. Vos traitements seront de toute façon connus. Veillez en revanche à ce que le rapport distingue clairement votre état antérieur, qui relève de l'évaluation médicale, et la question de la faute, qui n'est pas celle de l'expert.
- Ne signez rien sur la base d'un partage imposé. Le pourcentage de réduction s'applique à l'ensemble de vos préjudices : chaque point concédé se paie sur tous les postes. Voir notre page sur la contestation d'un partage de responsabilité.
Blessé au volant, et l'assureur vous oppose votre traitement ? Tout se joue sur les pièces et sur la chronologie, qu'il faut réunir tôt : 06 84 28 25 95, du lundi au vendredi de 9h à 19h30. Le cabinet de Maître Joëlle Marteau-Péretié intervient à Lille, à Paris et dans toute la France.
Questions fréquentes
Dois-je déclarer mon traitement à mon assureur auto ?
Vous devez répondre exactement aux questions posées lors de la souscription, puis déclarer en cours de contrat les circonstances nouvelles qui rendent ces réponses inexactes (article L. 113-2 du code des assurances). Si le questionnaire ne portait pas sur votre santé ou vos traitements, vous n'aviez rien à déclarer à ce titre. Et même en cas de déclaration inexacte, les sanctions ne visent que vous : les victimes de l'accident restent indemnisées.
Un médicament de niveau 3 m'interdit-il légalement de conduire ?
Il n'existe pas d'infraction autonome de conduite sous un médicament de niveau 3, sauf si la substance est classée comme stupéfiant. Mais le pictogramme rouge vous déconseille formellement de conduire pendant la durée d'effet, et le code de la route vous impose d'être constamment en état d'exécuter toutes les manœuvres. En cas d'accident, conduire pendant cette période sera l'argument le plus sérieux de l'assureur, à condition qu'il démontre son rôle dans l'accident.
Mon médecin ne m'avait pas prévenu des effets sur la conduite : cela change-t-il quelque chose ?
Le pictogramme figure sur la boîte et la notice précise les effets : l'assureur soutiendra que vous pouviez les connaître. Un défaut d'information peut toutefois peser dans l'appréciation de votre faute, notamment pour un niveau 2 qui suppose précisément un avis professionnel. Une attestation de votre médecin sur ce qu'il vous avait dit, ou pas, est une pièce utile.
Un somnifère pris la veille au soir peut-il m'être reproché ?
Il peut l'être si ses effets persistaient au moment de l'accident : certains somnifères ont des effets résiduels le lendemain matin, et la notice l'indique. Mais l'assureur doit alors établir cet effet résiduel chez vous, puis son rôle dans l'accident. Un choc subi à l'arrêt ou un refus de priorité de l'autre conducteur reste sans lien avec votre nuit.
Un antalgique contenant de la morphine peut-il être assimilé à un stupéfiant ?
Oui, si la substance qu'il contient est classée comme stupéfiant : une analyse positive peut alors fonder des poursuites pour conduite après usage de stupéfiants, le texte ne prévoyant pas d'exception pour la prescription. Pour votre indemnisation de conducteur blessé, la règle reste la même : l'assureur adverse doit démontrer que cet état a joué un rôle dans l'accident. Votre garantie conducteur, en revanche, contient souvent une exclusion visant les stupéfiants, dont il faut lire les termes exacts.
J'étais passager d'un conducteur sous anxiolytiques. Suis-je indemnisé ?
Oui. Le passager est une victime non conductrice : il est indemnisé de ses dommages corporels, et le traitement du conducteur ne peut pas lui être opposé. Le fait d'être monté à bord en connaissant ce traitement ne constitue pas une faute inexcusable. L'assureur du véhicule vous indemnise, quitte à se retourner ensuite contre son assuré si son contrat le lui permet.
Combien de temps ai-je pour agir ?
En dommage corporel, l'action se prescrit en principe par dix ans à compter de la consolidation de vos blessures. Mais les pièces utiles, l'ordonnance, la boîte, les analyses, le témoignage de votre médecin, se réunissent bien plus tôt, et c'est dans les premières semaines que se construit la réponse à l'argument du traitement. Voir notre page sur le délai de prescription.
Sources et références
- Loi n° 85-677 du 5 juillet 1985, art. 3 (victimes non conductrices) et art. 4 (faute du conducteur victime).
- Cass. ass. plén., 6 avril 2007, n° 05-81.350, publié au Bulletin : l'état d'alcoolémie du conducteur victime, s'il constitue une faute, ne limite ou n'exclut son droit à réparation que s'il est démontré qu'il a joué un rôle causal dans la survenance de l'accident.
- Cass. ass. plén., 6 avril 2007, n° 05-15.950 : la faute du conducteur victime s'apprécie indépendamment du comportement de l'autre conducteur.
- Cass. 2e civ., 19 juin 2025, n° 23-22.911, publié au Bulletin : la seule gravité de la faute ne suffit pas, il faut qu'elle ait contribué au préjudice.
- Code de la santé publique, art. R. 5121-139 ; arrêté du 8 août 2008 relatif à l'apposition d'un pictogramme sur le conditionnement extérieur de certains médicaments, modifié notamment par l'arrêté du 13 mars 2017.
- Code de la route, art. R. 412-6 (obligation d'être en état d'exécuter toutes les manœuvres), L. 235-1 et L. 235-2 (conduite après usage de stupéfiants et dépistage), L. 232-4 (examen médical, issu de la loi du 9 juillet 2025).
- Loi n° 2025-622 du 9 juillet 2025 créant l'homicide routier ; code pénal, art. 221-18, 4° (substances psychoactives consommées de façon détournée ou manifestement excessive, liste à fixer par décret en Conseil d'État).
- Code des assurances, art. L. 112-4 (clauses d'exclusion en caractères très apparents), L. 113-1 (exclusion formelle et limitée), L. 113-2 (déclaration du risque), L. 211-6 (clauses de déchéance réputées non écrites), R. 211-13 (inopposabilité des exceptions aux victimes).
- Code de la consommation, art. L. 211-1 (interprétation des clauses en faveur du consommateur).
- Code de la sécurité sociale, art. L. 411-1, L. 411-2 (accident du travail et de trajet) et L. 453-1 (faute intentionnelle et faute inexcusable de la victime).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.