



La réponse tient en deux questions. Étiez-vous vraiment seul ? Et, si c'est le cas, que prévoit votre propre contrat ? La première est la plus souvent oubliée, alors qu'elle décide de tout : face à un tiers responsable ou au Fonds de garantie, vos préjudices sont réparés intégralement ; face à votre seul contrat, ils le sont dans les limites qu'il fixe.
Attention à ne pas confondre deux situations très différentes. Si votre accident implique bien un autre conducteur ou un tiers responsable, mais qu'il s'est produit sans aucun témoin, votre problématique est différente : il ne s'agit pas de la garantie conducteur mais de la preuve de la responsabilité de l'autre partie. Nous lui avons consacré un guide spécifique : accident sans témoin — comment prouver votre version et être indemnisé.
📌 En bref. Sorti de la route sans autre véhicule, vous êtes le seul usager que la loi Badinter laisse de côté : votre assurance couvre les blessures de vos passagers, pas les vôtres. Mais « seul » est souvent une conclusion trop rapide. Un véhicule qui vous a forcé à l'écart sans vous toucher, un sanglier, une chaussée dégradée, un objet tombé d'un camion, un frein défaillant : dans chacun de ces cas, un tiers ou le Fonds de garantie doit répondre de vos préjudices, cette fois sans plafond. Le tableau « seul en apparence » indique qui viser et quoi prouver. Si personne d'autre n'est en cause, il reste votre garantie conducteur, plafonnée, dont les exclusions ne valent que si elles sont « formelles et limitées », et vos autres contrats. Contre votre propre assureur, vous n'avez que deux ans pour agir.
Pourquoi la loi Badinter ne vous protège PAS dans un accident seul
Soyons clairs : la loi Badinter du 5 juillet 1985, qui protège si bien les victimes d'accidents de la circulation, ne s'applique PAS à votre situation.
Pourquoi ? Parce que cette loi oblige l'assureur du véhicule impliqué à indemniser les victimes autres que son propre conducteur. S'il n'y a que vous et votre véhicule dans l'accident, le seul véhicule impliqué est le vôtre, et son assurance obligatoire ne couvre pas vos blessures. Vos passagers, eux, restent indemnisés par votre assureur au titre de la loi Badinter : la règle ne vise que vous.
Résultat brutal : votre assurance au tiers ne vous versera pas un centime pour vos blessures.
Remarque : l'exclusion du conducteur seul n'est pas la seule limite de la loi Badinter. D'autres situations — parking à accès contrôlé, engin hors voie publique, voie ferrée — en sortent également. Les 5 cas où la loi Badinter ne s'applique pas et quel régime prend le relais.
Avant de vous tourner vers votre propre contrat, une vérification s'impose pourtant : étiez-vous vraiment seul ?
Seul en apparence : quand un tiers répond quand même
Un accident « sans tiers » est d'abord un accident où personne d'autre n'a été heurté. Ce n'est pas la même chose qu'un accident dont personne d'autre ne répond. Dans plusieurs situations courantes, un tiers ou le Fonds de garantie des assurances obligatoires (FGAO) doit vous indemniser. L'enjeu est considérable : face à eux, c'est la réparation intégrale de vos préjudices, sans plafond, sans seuil d'AIPP et sans franchise.
|
Ce qui s'est passé |
Qui peut répondre |
Ce qu'il faut établir |
Le guide |
|---|---|---|---|
|
Vous avez fait un écart pour éviter un véhicule, sans le toucher |
L'assureur de ce véhicule, impliqué au sens de la loi Badinter même sans contact ; le FGAO s'il a disparu |
Son rôle dans l'accident : témoins, vidéo, procès-verbal |
|
|
Collision avec un sanglier, un chevreuil, un cerf |
Le FGAO pour vos blessures, à défaut ou en complément de votre garantie conducteur, à saisir dans les trois ans |
La présence de l'animal : constat des secours, traces, photos |
|
|
Animal domestique ou d'élevage sur la chaussée (chien, cheval, vache) |
Son propriétaire ou son gardien, responsable de plein droit (article 1243 du code civil), et son assurance ; le FGAO si le propriétaire reste inconnu |
L'animal en cause et son propriétaire |
|
|
Nid-de-poule, gravillons, chaussée défoncée, signalisation absente |
Le gestionnaire de la voie (commune, département, État, société d'autoroute), devant le tribunal administratif |
Le défaut anormal et son lien avec l'accident ; le gestionnaire doit ensuite prouver l'entretien normal |
|
|
Objet sur la chaussée : pneu, palette, chargement |
L'assureur du véhicule d'où il est tombé ; le FGAO s'il est introuvable ; à défaut, le gestionnaire de la voie |
L'origine de l'objet |
|
|
Défaillance du véhicule : freins, direction, pneu neuf qui éclate |
Le fabricant (produit défectueux, articles 1245 et suivants du code civil), le vendeur (vice caché) ou le garagiste qui a mal réparé |
Le défaut : conservez le véhicule et faites-le expertiser avant toute réparation |
Le bon réflexe est le même dans tous ces cas : figer les preuves avant qu'elles ne disparaissent. Photographiez la chaussée, l'animal ou l'objet, relevez le nom des témoins et des secours, demandez le procès-verbal et gardez le véhicule en l'état s'il peut être en cause. Dans votre déclaration à l'assureur, décrivez les faits, rien que les faits : une phrase qui conclut à votre seule responsabilité est ensuite difficile à rattraper.
Personne d'autre en cause : ce que votre propre contrat peut payer
Si aucun tiers ne peut être mis en cause, il reste votre contrat. La garantie conducteur est la seule garantie d'un contrat auto qui répare le corps du conducteur. Facultative et non standardisée, elle indemnise dans la limite d'un plafond, au-delà d'un éventuel seuil d'AIPP et sous déduction d'une franchise, sous réserve de ses exclusions. Ces trois chiffres décident de ce que vous toucherez : une même sortie de route peut être correctement indemnisée ou presque pas, selon le contrat. Le détail, clause par clause, figure sur notre page consacrée à la garantie conducteur : c'est elle qu'il faut lire, conditions particulières en main, avant de répondre à l'assureur.
Deux autres sources sont souvent oubliées. Si vous alliez au travail ou en reveniez, l'accident est un accident de trajet : même sans tiers, la Sécurité sociale vous verse alors les prestations des accidents du travail, plus favorables que celles de la maladie, et une rente en cas de séquelles. Et vos contrats personnels peuvent se cumuler avec la garantie conducteur : une garantie accidents de la vie qui couvre la circulation, une prévoyance, l'assurance emprunteur de votre crédit. Vérifiez les pièges classiques des contrats GAV : seuils d'AIPP, franchises et plafonds y ressemblent beaucoup à ceux de la garantie conducteur.
Un délai, enfin, doit être surveillé dès le premier jour : contre votre propre assureur, vous n'avez que deux ans pour agir (article L. 114-1 du code des assurances). Selon une jurisprudence constante, ce délai ne vous est opposable que si le contrat en rappelle les règles et les causes d'interruption (article R. 112-1). Une lettre recommandée ou la désignation d'un expert l'interrompt.
Votre assureur refuse : faire tomber une exclusion
Un refus d'indemnisation fondé sur une exclusion n'est jamais définitif par nature. L'article L. 113-1 du Code des assurances impose que toute clause d'exclusion soit formelle (rédigée en termes précis, sans ambiguïté) et limitée (elle ne doit pas vider la garantie de sa substance). La Cour de cassation en tire une conséquence radicale depuis 2001 : une clause qui a besoin d'être interprétée pour savoir si elle s'applique n'est ni formelle ni limitée, et l'assureur ne peut pas s'en prévaloir (Cass. 1re civ., 22 mai 2001, n° 99-10.849).
Concrètement, tout se joue sur la rédaction. Une clause qui exclut « l'état alcoolique » sans fixer de seuil, ou qui renvoie à « l'éthylisme » sans autre précision, a été jugée inopposable. Une clause qui renvoie au taux fixé par le code de la route est en revanche généralement admise : au volant, cette référence est cohérente. C'est hors conduite, après une chute ou un accident domestique, qu'elle devient contestable, comme l'explique notre article sur la clause alcool des garanties accidents de la vie.
|
L'assureur vous oppose… |
Ce qu'il faut lui répondre |
|---|---|
|
« Vous étiez alcoolisé, la garantie est exclue » |
Exigez le texte exact de la clause : sans seuil chiffré ou avec une notion floue (« ivresse », « imprégnation »), elle n'est pas formelle et limitée |
|
« Vous avez commis une infraction grave » |
Une exclusion générale « pour infraction » est trop large pour être limitée ; seules les infractions énumérées peuvent jouer |
|
« Votre taux d'AIPP est sous le seuil » |
Le taux fixé par le médecin de l'assureur se conteste en expertise contradictoire, avec votre propre médecin-conseil |
|
« Vous avez eu un malaise, c'est exclu » |
Tout dépend de la cause du malaise et des termes du contrat — l'indemnisation après un malaise au volant est souvent possible |
|
« Le plafond est atteint » |
Vérifiez si le plafond joue par poste ou en global, et si votre GAV peut prendre le relais |
|
« Vous vous êtes endormi, ce n'est pas un accident » |
Cet argument vise les contrats qui définissent l'accident par une « cause extérieure », et il a déjà été admis : tout dépend des termes exacts de votre garantie, comme l'explique notre article sur l'endormissement au volant |
Ce qu'apporte l'avocat après un accident seul
Décrypter votre contrat : une expertise indispensable
Votre contrat d'assurance n'est pas écrit en français, mais en "juridico-assuranciel", une langue obscure conçue pour protéger l'assureur, pas vous.
Un avocat en droit du dommage corporel et en droit des assurances va :
- Rechercher un tiers responsable : véhicule impliqué sans contact, gestionnaire de la voie, fabricant, Fonds de garantie
- Éplucher chaque clause de votre garantie conducteur pour identifier vos droits réels
- Détecter les clauses abusives qui pourraient être contestées devant les tribunaux
- Analyser les exclusions invoquées par l'assureur et vérifier leur validité juridique
- Comparer votre contrat avec la jurisprudence pour appuyer vos demandes
Faire valoir TOUS vos préjudices
L'assureur vous proposera une indemnisation "forfaitaire" ou basée sur des barèmes internes. Elle est souvent inférieure à vos préjudices réels.
Vos préjudices réels incluent :
- Les souffrances physiques et psychologiques endurées
- Le déficit fonctionnel temporaire (période d'incapacité)
- Les pertes de revenus passées et futures
- Le préjudice d'agrément (impossibilité de pratiquer vos loisirs)
- Le préjudice esthétique (cicatrices, séquelles visibles)
- Le préjudice sexuel (impact sur votre vie intime)
- Le préjudice scolaire et universitaire
- Les frais divers (aménagement du domicile, assistance par une tierce personne, etc.)
- Et bien d'autres postes selon votre situation — la nomenclature Dintilhac en recense une vingtaine
Sans avocat, vous accepterez probablement une offre calculée sur un barème, très en dessous de vos préjudices réels.
Négocier ou saisir le juge
Face à un refus ou une offre dérisoire de l'assureur, un avocat en droit du dommage corporel saura :
- Négocier fermement en brandissant la menace d'une action judiciaire
- Saisir le tribunal compétent si nécessaire
- Mobiliser des experts médicaux indépendants pour contrer les expertises de l'assureur
- Invoquer la jurisprudence favorable pour appuyer votre dossier
Questions fréquentes sur l'accident sans tiers
Les questions propres au fonctionnement de la garantie elle-même, comme l'absence de garantie, la responsabilité à 100 %, le malaise au volant, le délai pour agir contre l'assureur, les frais d'avocat, la couverture à l'étranger ou l'assureur qui fait traîner le dossier, sont traitées sur la page consacrée à la garantie conducteur, citée plus haut.
J'avais bu au moment de ma sortie de route : l'assureur peut-il tout refuser ?
Cela dépend de votre contrat. Certaines garanties excluent effectivement toute indemnisation en cas d'alcoolémie. D'autres prévoient une simple réduction. Un avocat analysera la clause et pourra contester son application si elle n'est pas formelle et limitée.
Je n'ai souscrit qu'une assurance au tiers. Je n'ai vraiment aucun recours ?
Pas forcément. Vérifiez d'abord que vous étiez réellement seul : un véhicule impliqué sans contact, un animal, un défaut de la route ou du véhicule ouvrent un recours contre un tiers ou contre le Fonds de garantie, dans les conditions du tableau ci-dessus. Si personne d'autre n'est en cause, votre assurance auto ne réparera pas vos préjudices personnels : l'Assurance maladie prend en charge vos soins, et une GAV, une prévoyance ou une assurance liée à une carte bancaire peut jouer. Les recours possibles sans garantie dédiée sont plus nombreux qu'on ne le croit.
Mon assureur me propose 50 000 €. Comment savoir si c'est une bonne offre ?
Impossible de le savoir sans une évaluation complète de vos préjudices par un professionnel. Une même somme peut être correcte pour une entorse et dérisoire pour un handicap durable. Ne signez rien avant de l'avoir fait analyser.
Qui paie l'avocat quand c'est mon propre assureur qui refuse ?
Une convention d'honoraires écrite fixe la rémunération avant toute intervention : un honoraire correspondant aux diligences accomplies, éventuellement complété par un honoraire de résultat, jamais une rémunération fondée sur le seul résultat, que l'article 10 de la loi du 31 décembre 1971 interdit. Vérifiez d'abord votre protection juridique : elle prend souvent en charge tout ou partie des frais, y compris dans un litige contre votre propre assureur. Le détail : les règles d'honoraires en dommage corporel et notre convention.
Combien de temps pour être indemnisé après un accident seul ?
Cela varie énormément : de quelques mois en cas d'accord amiable rapide à plusieurs années si une procédure est nécessaire, en particulier contre un gestionnaire de voirie devant le tribunal administratif. La consolidation médicale, moment où votre état de santé est stabilisé, est un préalable obligatoire avant toute indemnisation définitive.
L'assureur me demande de signer une transaction. Que faire ?
Ne signez rien sans avoir fait évaluer tous vos préjudices. Une transaction règle définitivement les préjudices qu'elle vise : si vous signez une indemnisation sous-évaluée, vous ne pourrez pas revenir en arrière, seule une aggravation ultérieure de votre état pouvant rouvrir le dossier — pourquoi il ne faut jamais signer sans avis indépendant.
Mon assureur veut me faire examiner par son médecin. Dois-je accepter ?
Oui, l'expertise médicale contradictoire est une étape classique. Vous avez le droit d'être accompagné par votre propre médecin-conseil. Nous recommandons vivement de ne jamais vous présenter seul à une expertise d'assurance, et de la préparer avec soin.
Ma voiture sortait du garage quand j'ai eu l'accident : le garagiste doit-il m'indemniser ?
Peut-être, et la preuve est plus facile qu'on ne le croit. Le garagiste ne répond que de sa faute, mais lorsque des désordres surviennent ou persistent après son intervention, sa faute et le lien entre cette faute et les désordres sont présumés, et c'est à lui de prouver qu'il n'a pas commis de faute (Cass. 1re civ., 11 mai 2022, n° 20-18.867, publié au Bulletin, et n° 20-19.732). Il vous reste à établir que la défaillance, des freins mal réparés par exemple, a causé l'accident : faites expertiser le véhicule avant toute nouvelle intervention, et conservez l'ordre de réparation et la facture. Si ce lien est établi, le garagiste, et en pratique son assureur de responsabilité civile professionnelle, répond de vos dommages corporels. L'état du véhicule joue aussi dans l'autre sens : un pneu usé ou un contrôle technique dépassé ne vous prive pas, à lui seul, de vos garanties.
Ce que le Cabinet Marteau-Péretié fait pour vous
Une première analyse de votre situation
Lors de votre premier rendez-vous, nous :
- Étudions votre contrat d'assurance en détail
- Évaluons vos préjudices de manière préliminaire
- Vous expliquons clairement vos droits et vos chances
- Vous proposons une stratégie adaptée
Un accompagnement complet jusqu'à l'indemnisation
Nous prenons en charge :
- Toutes les démarches auprès de l'assureur
- La constitution de votre dossier médical et administratif
- La coordination avec les experts médicaux
- Les négociations avec la compagnie d'assurance
- La procédure judiciaire si nécessaire
Une expertise reconnue en droit du dommage corporel
Avec des années d'expérience en indemnisation des victimes d'accidents, le Cabinet Marteau-Péretié connaît les pratiques des assureurs et les ressorts juridiques qui permettent de défendre pleinement vos droits.
Nous suivons votre dossier jusqu'à son terme.
Ne restez pas seul face aux assurances. Reprenez le contrôle.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte !
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
N'attendez plus : votre indemnisation est en jeu
Chaque jour qui passe sans réaction de votre part est une victoire pour votre assureur. Les délais de prescription existent, les preuves s'effacent, les témoignages s'oublient.
Vous avez été blessé dans un accident sans tiers ? Vous avez droit à une évaluation complète de vos préjudices.
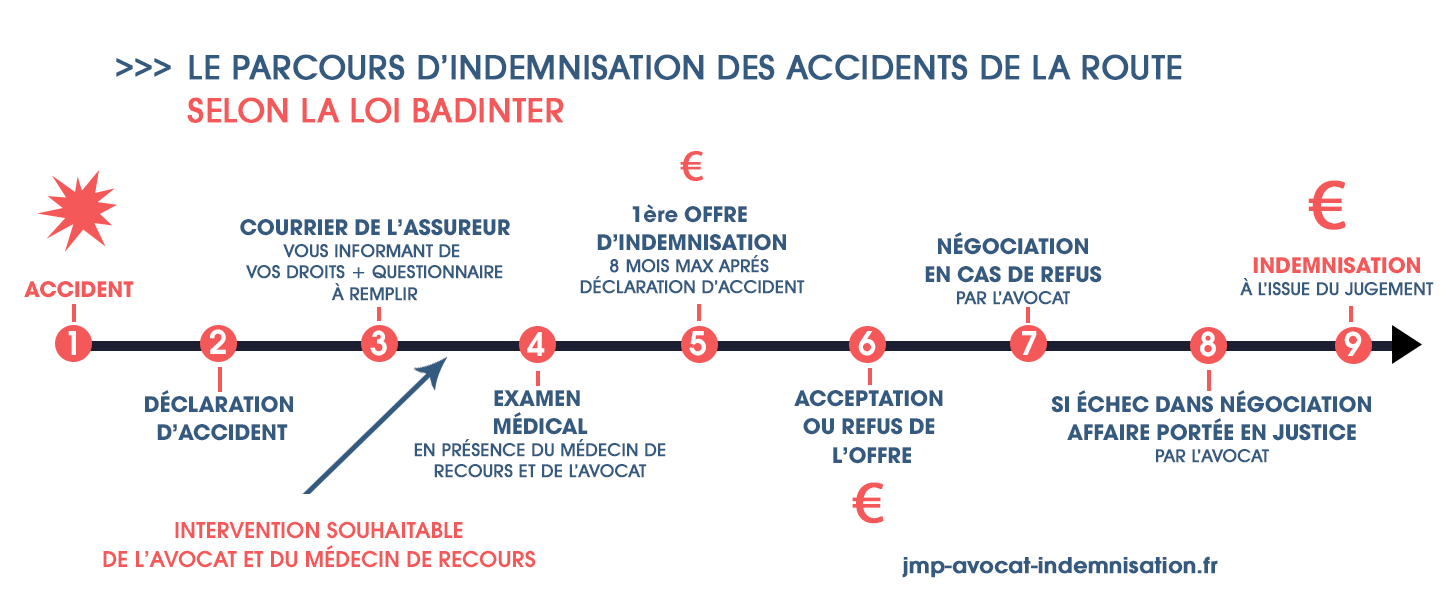
Et maintenant ? Vos 3 prochaines étapes
- Préparer — La lettre de doléances. Décrire vos séquelles avant l'examen par le médecin de l'assureur.
- Prouver — Les attestations de vos proches. Témoigner du quotidien depuis l'accident.
- Agir — Financer son avocat sans avancer d'argent. Faire lire le contrat avant toute réponse à l'assureur.
Sources sur l'accident seul sans tiers
Textes de loi
- Loi n°85-677 du 5 juillet 1985 (dite "loi Badinter") relative à l'indemnisation des victimes d'accidents de la circulation - Ne couvre pas le conducteur seul en cause ; couvre ses passagers
- Code des assurances, article L. 113-1 (exclusions formelles et limitées), article L. 114-1 (prescription biennale), article R. 112-1 (mentions obligatoires du contrat), article L. 421-1 (Fonds de garantie des assurances obligatoires)
- Code civil, articles 1240 et suivants (responsabilité civile), article 1243 (fait des animaux), articles 1245 et suivants (produits défectueux), articles 1641 et suivants (garantie des vices cachés)
- Code de la consommation, articles L.212-1 et suivants - Clauses abusives
Jurisprudence de référence
- Cass. 1re civ., 22 mai 2001, n° 99-10.849 - Une clause d'exclusion qui doit être interprétée n'est pas formelle et limitée
- Cass. 1re civ., 11 mai 2022, n° 20-18.867 (publié au Bulletin) et n° 20-19.732 - Si des désordres surviennent ou persistent après l'intervention du garagiste, sa faute et le lien de causalité entre cette faute et les désordres sont présumés
- Jurisprudence constante : la prescription biennale est inopposable à l'assuré lorsque le contrat ne rappelle pas les règles de prescription et leurs causes d'interruption (article R. 112-1 du code des assurances)
Doctrine et ouvrages de référence
- Lambert-Faivre Y. et Porchy-Simon S., Droit du dommage corporel : Systèmes d'indemnisation, Dalloz
- Nomenclature Dintilhac - Référentiel pour l'évaluation des préjudices corporels
Sites de référence
- Legifrance.gouv.fr - Accès aux textes de loi et à la jurisprudence
- Service-public.fr - Informations pratiques sur l'assurance auto
- Fédération Française de l'Assurance (FFA) - Documentation sur les garanties d'assurance
Me Joëlle Marteau-Péretié, avocate en droit du dommage corporel
⚠️ ATTENTION : Cet article a une vocation informative et ne remplace pas une consultation juridique personnalisée. Chaque situation est unique et nécessite une analyse approfondie de votre contrat d'assurance et de votre dossier médical.
Ne laissez pas votre assureur décider seul de votre avenir. Contactez le Cabinet Marteau-Péretié dès aujourd'hui.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.