



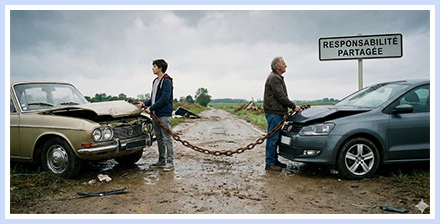
📌 En bref. Un partage de responsabilité, souvent 50/50, annoncé par votre assureur n'est pas un jugement : c'est une évaluation interne, que vous pouvez contester tant que vous n'avez rien signé. Pour réduire l'indemnisation corporelle d'un conducteur, la loi Badinter exige une faute prouvée de sa part et la démonstration de son rôle causal dans le dommage (article 4) ; la faute de l'autre conducteur ne vous en crée aucune. Piétons, cyclistes et passagers ne se voient opposer que la faute inexcusable cause exclusive de l'accident. Deux leviers pèsent souvent : un procès-verbal rédigé par des agents absents lors de l'accident ne fait pas foi jusqu'à preuve contraire, et la convention IRSA, qui règle les dommages matériels entre assureurs, ne s'impose pas pour le corporel. Enfin, une garantie du conducteur peut couvrir la part non indemnisée. Le tableau des fautes résume l'effet de chacune sur votre indemnisation.
Un accident, deux versions, et un courrier qui tombe : votre assureur vous annonce un partage de responsabilité, souvent 50/50. Ce chiffre n'a rien d'automatique — c'est une évaluation interne à la compagnie, pas un jugement. Ce chiffre se discute souvent, et il peut être injustifié. Cet article vous explique pourquoi l'assureur agit ainsi, comment contester efficacement un partage de responsabilité, et quels arguments juridiques faire valoir pour obtenir la réparation intégrale à laquelle vous avez droit.
1. Que veut dire « torts partagés » ?
Le partage de responsabilité, ou « torts partagés », signifie que l'assureur considère que chaque conducteur est partiellement responsable de l'accident. En pratique, il attribue à chacun un pourcentage de faute — souvent 50 % chacun — pour répartir la charge financière.
Mais attention : cette évaluation n'a pas valeur de jugement. Il s'agit d'une décision interne à la compagnie d'assurance, reposant sur une lecture partielle des faits. Vous avez le droit de la contester si elle ne correspond pas à la réalité.
Remarque : La répartition des responsabilités s'appuie avant tout sur le procès-verbal d'enquête, que l'assureur reçoit automatiquement via le dispositif TransPV. Si vous n'avez pas encore obtenu le vôtre, vous contestez à l'aveugle.
💡 Bon à savoir — un PV n'a pas valeur de preuve absolue
La Cour de cassation l'a rappelé dans un arrêt publié : lorsque les policiers ou gendarmes n'ont pas assisté personnellement à l'accident, leur procès-verbal ne fait pas foi jusqu'à preuve contraire des circonstances qu'il relate (article 537 du code de procédure pénale ; Cass. 2e civ., 19 juin 2025, n° 23-22.911). Un PV établi après coup, sur la seule base des déclarations des conducteurs, n'a donc pas plus de force qu'un témoignage — et peut être combattu par d'autres éléments : constat amiable, photographies, témoignages, expertise technique du véhicule.
2. Pourquoi les assureurs appliquent-ils si souvent un 50/50 ?
Le 50/50 est rarement le fruit d'une analyse juridique poussée. C'est souvent la solution la plus rapide et la moins coûteuse à mettre en œuvre pour l'assureur — surtout lorsque les circonstances exactes de l'accident ne sont pas limpides.
|
Situation typique |
Pourquoi elle mène à un 50/50 |
|
Aucune preuve ni témoin |
Rien ne permet de départager les deux versions des conducteurs |
|
Constat amiable ambigu ou mal rempli |
Mauvaise case cochée, croquis approximatif, cases contradictoires |
|
Application automatique des conventions IRSA |
Barème appliqué mécaniquement, notamment pour un refus de priorité ou un changement de voie, sans analyse juridique personnalisée |
|
Incompréhension des règles de circulation |
Notamment aux intersections ou aux ronds-points, où les priorités sont souvent mal interprétées |
Résultat : la victime est injustement considérée comme « partiellement fautive » et voit son indemnisation diminuée de moitié. À lire : Accident de la route : que faire dans les 48h pour ne pas ruiner son futur dossier ?
💡 Bon à savoir — la convention IRSA ne concerne pas votre préjudice corporel
C'est un point que la plupart des victimes ignorent, et que certains assureurs se gardent bien de préciser. La convention IRSA (Indemnisation et Recours entre Sociétés d'Assurance) est un accord entre assureurs qui organise le règlement des dommages matériels — la carrosserie, pas votre corps. Elle prévoit des barèmes de responsabilité qui accélèrent le règlement du véhicule endommagé. Mais rien, juridiquement, n'oblige à appliquer ce même pourcentage à l'indemnisation de vos préjudices corporels. Ceux-ci relèvent de l'article 4 de la loi Badinter, qui exige une faute prouvée et une contribution causale au dommage — pas un barème forfaitaire entre assureurs. Un assureur qui vous oppose « le partage IRSA » pour réduire votre indemnisation corporelle applique un texte hors de son champ.
3. Quelles conséquences pour la victime en cas de 50/50 ?
En droit du dommage corporel, le partage de responsabilité impacte directement le montant des indemnités perçues. Si l'assureur estime que votre responsabilité s'élève à 50 %, il ne vous versera que 50 % de l'indemnisation totale. Cela concerne tous les postes indemnisables :
- Souffrances endurées (préjudice moral et physique)
- Déficit fonctionnel temporaire ou déficit fonctionnel permanent
- Préjudice esthétique et préjudice d'agrément
- Pertes de revenus ou incapacité professionnelle
- Besoin d'assistance par une tierce personne
Chaque pourcentage de responsabilité retenu constitue une perte financière importante pour la victime. D'où la nécessité d'une vigilance extrême dès la première offre de l'assurance, qu'il ne faut pas accepter sans analyse préalable. Pour situer chacun de ces postes dans l'architecture de la réparation, voir la nomenclature Dintilhac.
4. Le 50/50 n'est pas une fatalité : vous pouvez le contester
Étapes pour contester la décision de l'assureur
-
Demander le procès-verbal complet.
Via TransPV ou directement auprès des forces de l'ordre, pour connaître exactement les éléments retenus contre vous. -
Rassembler tous les éléments de preuve disponibles.
Constat amiable, photographies, témoignages, expertise technique du véhicule peuvent apporter la preuve décisive. -
Contacter un avocat en dommage corporel.
Ce professionnel n'est pas juge et partie, contrairement à l'assureur qui a un intérêt financier direct à minimiser votre indemnisation. Il analyse objectivement le dossier et bâtit l'argumentaire de contestation. -
Adresser une contestation motivée à l'assureur, avec l'ensemble des pièces justifiant cette décision.
-
Saisir le juge en cas de blocage persistant, qui appréciera souverainement les circonstances de l'accident et la réalité du rôle causal de chaque faute alléguée.
5. Les arguments juridiques pour écarter un tort partagé
Les juridictions sont claires : la responsabilité ne se partage pas « par défaut ». Pour retenir une faute contre vous, l'assureur — ou en dernier ressort le juge — doit établir une violation prouvée d'une règle de conduite, et démontrer que cette faute a effectivement contribué à la réalisation de l'accident.
💡 À retenir — le test en deux temps que l'assureur doit satisfaire
Un arrêt publié de juin 2025 rappelle que la Cour de cassation exige une double démonstration avant de réduire ou d'exclure l'indemnisation d'un conducteur (Cass. 2e civ., 19 juin 2025, n° 23-22.911) :
- l'existence d'une faute précisément caractérisée — et non déduite automatiquement d'un procès-verbal établi après coup ;
- le rôle causal de cette faute dans la survenance de l'accident et l'étendue du préjudice — la seule gravité de la faute ne suffit plus, il faut prouver qu'elle a concrètement contribué au dommage.
Un assureur qui applique un 50/50 sans satisfaire ce test à deux étapes prend une position juridiquement fragile.
| Situation | Ce que l'assureur doit encore prouver contre vous |
| Vous circuliez sur une voie prioritaire, l'autre conducteur a coupé la priorité | Sa faute ne crée aucune faute à votre charge : il doit établir une faute de votre part — vitesse excessive, défaut de maîtrise, inattention — et son rôle causal |
| Le conducteur adverse a franchi un feu rouge ou une ligne continue | Même raisonnement : sa faute, si grave soit-elle, ne réduit pas votre droit ; seule une faute prouvée et causale de votre part le peut |
| Vous étiez déjà engagé dans un giratoire, un véhicule s'y est inséré sans céder le passage | Vous étiez prioritaire : aucune faute ne peut vous être reprochée sans élément précis, établi indépendamment du comportement de l'autre |
La règle est constante : la faute du conducteur victime s'apprécie en faisant abstraction du comportement de l'autre conducteur. L'application mécanique du 50/50 contredit donc le principe de la responsabilité fondée sur la faute prouvée. Un avocat saura démontrer cette absence de faute pour obtenir une réparation intégrale, comme pour tout accident de la route non responsable.
À lire : Aller en justice contre l'assurance : une vraie bonne idée après l'échec de l'amiable ?
Dommage corporel dans un sport ou un loisir : l'imprudence de la victime peut ne plus rien réduire
Il existe une situation où la faute de la victime cesse purement et simplement de jouer. Par un arrêt de principe du 29 mai 2026, l'Assemblée plénière de la Cour de cassation a jugé que l'organisateur professionnel d'une activité sportive ou de loisir, tenu de délivrer les consignes de sécurité nécessaires et adaptées au public concerné, ne peut pas obtenir de partage de responsabilité en invoquant l'imprudence de la victime lorsqu'il n'a pas donné ces consignes, dès lors que le dommage est corporel (Cass. ass. plén., 29 mai 2026, n° 23-20.005).
L'affaire est parlante : lors d'une colonie de vacances, un adolescent de quinze ans plonge dans une eau d'à peine cinquante centimètres et devient tétraplégique. Les juges du fond avaient réduit son indemnisation de 60 % pour imprudence. La Cour de cassation casse cette réduction : faute d'avoir mis en garde les jeunes contre le danger de plonger en eau peu profonde, l'organisateur ne pouvait pas se retrancher derrière le geste de la victime. Autrement dit, le manquement du professionnel à son obligation de sécurité neutralise l'imprudence du participant.
La portée est large : centres de loisirs et colonies, clubs sportifs, bases nautiques, exploitants de parcs et de piscines, moniteurs. Si vous avez été blessé au cours d'une activité encadrée et que l'assureur vous oppose votre « imprudence » pour réduire l'offre, la première question n'est plus de savoir si vous avez été prudent, mais si le professionnel vous avait réellement informé des risques. C'est souvent là que se gagne le dossier — un angle que nous développons aussi à propos de la décharge de responsabilité signée avant une activité sportive.
💡 À retenir
La règle vaut pour le dommage corporel et suppose un organisateur professionnel débiteur d'une obligation d'information et de mise en garde. Elle ne transforme pas toute imprudence en non-événement dans les autres contextes (accident de la route, faute sans lien avec un défaut d'information) : elle vise précisément le cas où le professionnel a manqué à sa propre obligation de sécurité.
Ce que dit précisément la loi
Le fondement de tout ce mécanisme tient en une phrase, l'article 4 de la loi n° 85-677 du 5 juillet 1985 : « La faute commise par le conducteur du véhicule terrestre à moteur a pour effet de limiter ou d'exclure l'indemnisation des dommages qu'il a subis. »
Ce texte ne s'applique qu'au conducteur. Les autres victimes — piétons, cyclistes, passagers — bénéficient d'une protection bien supérieure : l'article 3 de la même loi précise que seule leur faute inexcusable, cause exclusive de l'accident, peut leur être opposée — et, pour les moins de 16 ans, les plus de 70 ans et les personnes invalides à 80 % au moins, seule la recherche volontaire du dommage. C'est pourquoi un partage de responsabilité entre deux conducteurs relève d'une appréciation beaucoup plus stricte qu'on ne le croit généralement.
|
Type de faute retenue |
Conséquence sur votre indemnisation |
|
Faute contributive (a participé à la réalisation du dommage) |
Indemnisation réduite, dans une proportion appréciée souverainement par le juge |
|
Faute exclusive (cause exclusive du dommage) |
Indemnisation potentiellement exclue |
|
Absence de faute causale prouvée |
Droit à indemnisation intégrale, quelle que soit la gravité apparente d'un comportement |
Le rôle causal se discute faute par faute. Un pneu lisse, un phare grillé, un traitement médicamenteux ou une somnolence ne réduisent l'indemnisation que s'ils ont contribué à l'accident ou à l'étendue du dommage : voir l'état du véhicule du conducteur blessé, la conduite sous médicaments et l'endormissement au volant.
💡 Bon à savoir — la garantie du conducteur peut compléter une indemnisation réduite
Si votre part de responsabilité est retenue à juste titre, tout n'est pas nécessairement perdu. Sauf stipulation contraire du contrat, la Cour de cassation admet le cumul entre l'indemnisation légale réduite au titre de la loi Badinter et les prestations d'une éventuelle garantie du conducteur souscrite dans votre contrat d'assurance, pour la partie de votre préjudice non prise en charge par la première (Cass. 2e civ., 16 juillet 2020, n° 18-24.013 et n° 19-16.696). Vérifiez systématiquement si vous disposez de cette garantie avant d'accepter une offre réduite. Pour l'ensemble de vos droits en tant que conducteur, voir aussi loi Badinter et conducteurs victimes d'accidents corporels.
6. Ce que l'avocat change face à un partage imposé
Face à un assureur qui dispose de tous les leviers — accès au dossier complet, connaissance des barèmes internes, expérience de la négociation — la victime est en position de faiblesse : elle ne maîtrise ni les conventions internes ni les subtilités juridiques.
L'avocat, lui, agit comme contre-pouvoir. Il fait intervenir un médecin-conseil indépendant pour contester une expertise biaisée, sollicite le procès-verbal complet, reconstitue les circonstances de l'accident par tout moyen de preuve, et engage si nécessaire une procédure judiciaire pour faire trancher le partage de responsabilité par un juge plutôt que par l'assureur lui-même.
7. Comment réagir dès la proposition d'un 50/50 ?
Ne signez rien et n'acceptez aucune offre avant d'avoir fait analyser votre dossier. Une fois la transaction signée, il devient très difficile de revenir en arrière. Sollicitez sans attendre une provision pour couvrir vos besoins immédiats — cette demande n'implique aucune acceptation du partage de responsabilité proposé.
8. Délai et importance d'agir rapidement
La contestation d'une décision d'assureur doit intervenir avant la signature d'une transaction ou l'acceptation d'une offre d'indemnisation. Une fois la convention signée, il devient très difficile de revenir en arrière.
De plus, un avocat peut intervenir précocement : dès la première offre, il veille à conserver vos droits intacts, prépare la contre-analyse et, si besoin, engage les démarches judiciaires dans les délais légaux.
Pour aller plus loin : la contre-expertise judiciaire | les délais légaux en matière de réparation des préjudices corporels
En pratique, un partage de responsabilité contesté à froid — plusieurs mois ou années après l'accident, sans avoir jamais rien signé — reste possible tant que votre action n'est pas prescrite. Mais chaque mois qui passe rend la reconstitution des circonstances plus difficile : les souvenirs des éventuels témoins s'estompent, les traces matérielles disparaissent. Mieux vaut donc engager la contestation dès la réception de la décision de l'assureur, même si le délai légal pour agir en justice reste, lui, bien plus long.
9. Questions fréquentes sur le partage de responsabilité
Sans témoin, peut-on encore contester le partage ?
L'absence de témoin ne condamne pas votre dossier. La Cour de cassation a rappelé qu'un procès-verbal rédigé par des policiers non présents sur les lieux ne fait pas foi jusqu'à preuve contraire : il peut être combattu par d'autres éléments — traces de freinage, position finale des véhicules, dégâts matériels révélateurs de la trajectoire, expertise technique, ou même une reconstitution des circonstances par votre avocat. Voir notre guide complet sur l'accident sans témoin.
Mon constat amiable est mal rempli, est-ce perdu ?
Non. Un constat mal rempli affaiblit votre dossier mais ne le condamne pas. Il peut être complété par d'autres preuves : témoignages recueillis après coup, expertise du véhicule, procès-verbal de police, ou reconstitution technique des circonstances. Un avocat sait exploiter les éléments disponibles au-delà du seul constat.
Jusqu'à quand peut-on remettre en cause un 50/50 ?
Il n'existe pas de délai spécifique pour contester une décision de partage tant qu'aucune transaction n'a été signée. En revanche, votre action en justice contre l'assureur reste soumise au délai de prescription applicable à l'indemnisation de votre préjudice corporel. Mieux vaut agir dès la réception de la décision, avant que le dossier ne se fige.
Le juge suit-il automatiquement l'avis de l'assureur ?
Non. Le partage retenu par l'assureur n'a aucune valeur contraignante pour le juge. Celui-ci apprécie souverainement les circonstances de l'accident, exige la preuve d'une faute précisément caractérisée, et vérifie que cette faute a réellement contribué au dommage — pas seulement qu'elle est grave en apparence.
La convention IRSA s'impose-t-elle au juge pour mon indemnisation corporelle ?
Non. La convention IRSA est un accord technique entre assureurs qui organise le règlement des dommages matériels entre eux. Elle ne lie ni le juge, ni le régime d'indemnisation de votre préjudice corporel, qui relève exclusivement de l'article 4 de la loi Badinter et de son exigence de faute causale prouvée.
Si ma part de responsabilité est confirmée, ai-je vraiment tout perdu sur cette part ?
Pas nécessairement. Si vous avez souscrit une garantie du conducteur dans votre contrat d'assurance, celle-ci peut compléter, dans ses limites, la part de votre préjudice non couverte par le régime légal réduit. La Cour de cassation autorise ce cumul, sauf stipulation contraire du contrat.
Pourquoi un avocat en dommage corporel et non un simple avocat généraliste ?
Le droit du dommage corporel est une matière technique qui croise droit civil, expertise médicale, et pratiques propres aux compagnies d'assurance. Un avocat qui traite ces dossiers au quotidien connaît les barèmes utilisés, les arguments récurrents des assureurs, et la jurisprudence la plus récente — des éléments décisifs pour faire basculer un partage de responsabilité injustifié.
Et maintenant ? Vos 3 prochaines étapes
- Prouver — L'avis à victime et la constitution de partie civile. Le procès pénal donne accès au dossier qui fixe les circonstances.
- Vérifier — Vérifier une offre d'indemnisation, poste par poste. Avant de signer, contrôler le partage et chaque poste.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Références juridiques sur le partage de responsabilité
- Cass. ass. plén., 29 mai 2026, n° 23-20.005, publié au Bulletin et au Rapport — l'organisateur professionnel d'une activité sportive ou de loisir qui n'a pas dispensé les consignes de sécurité nécessaires ne peut, en cas de dommage corporel subi par un participant, obtenir un partage de responsabilité en invoquant l'imprudence de la victime.
- Loi n° 85-677 du 5 juillet 1985 tendant à l'amélioration de la situation des victimes d'accidents de la circulation, dite « loi Badinter », articles 3 et 4.
- Cass. 2e civ., 19 juin 2025, n° 23-22.911, publié au Bulletin — au visa de l'article 537 du code de procédure pénale, un procès-verbal établi par des agents non présents sur les lieux ne fait pas foi jusqu'à preuve contraire ; la faute du conducteur victime doit être précisément caractérisée et avoir contribué causalement au dommage, sa seule gravité ne suffisant pas.
- Cass., ass. plén., 6 avril 2007, n° 05-81.350 — la faute du conducteur victime s'apprécie en faisant abstraction du comportement de l'autre conducteur, et seule une faute ayant contribué au dommage peut limiter ou exclure son indemnisation.
- Cass. 2e civ., 16 juillet 2020, n° 18-24.013 et n° 19-16.696 — sauf stipulation contraire, cumul possible entre l'indemnisation légale réduite (loi Badinter) et la garantie contractuelle du conducteur, pour la part de préjudice non couverte par la première.
- Convention IRSA (Indemnisation et Recours entre Sociétés d'Assurance) — accord interprofessionnel organisant le règlement des dommages matériels entre assureurs automobiles, sans portée sur l'indemnisation du préjudice corporel.
10. En résumé : refusez le partage injustifié de responsabilité
Un partage de responsabilité n'est jamais une fatalité : c'est une évaluation interne de l'assureur, pas une décision de justice. Avant d'accepter un 50/50, vérifiez que la faute qui vous est opposée est réellement prouvée et qu'elle a effectivement contribué à l'accident — c'est ce qu'exige désormais fermement la Cour de cassation. En cas de doute, faites-vous accompagner avant de signer quoi que ce soit.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.