

📌 En bref. Par un arrêt du 17 septembre 2026 (2e civ., n° 24-21.177, publié au Bulletin), la Cour de cassation juge que l'offre d'indemnisation adressée par l'assureur du véhicule après un accident de la circulation ne vaut pas reconnaissance de votre droit : elle procède d'une obligation légale, et n'interrompt donc pas le délai de dix ans qui court depuis votre consolidation. Deux offres refusées, treize années d'échanges, et une victime déclarée prescrite. Second enseignement, favorable cette fois : si l'assureur organise une expertise après l'expiration du délai, le juge doit rechercher s'il n'a pas renoncé à se prévaloir de la prescription. Entre ce qui arrête le compteur, ce qui le suspend et ce qui ne lui fait rien, le tableau de cette page fait le tri. Une seule certitude : tant qu'aucun acte interruptif n'est posé, le temps joue pour l'assureur.
Publié le 15 octobre 2026.
Un cyclomotoriste renversé en 2008. Une consolidation fixée en 2010. Deux offres d'indemnisation, en 2011 puis en 2014, que la victime juge insuffisantes et refuse. Puis des années d'échanges avec l'assureur, jusqu'à une assignation en novembre 2021.
Trop tard, répond la cour d'appel d'Aix-en-Provence : le délai de dix ans courait depuis la consolidation, et les offres n'y ont rien changé. La Cour de cassation vient de lui donner raison sur ce point, tout en lui reprochant de ne pas avoir regardé ce que l'assureur avait fait après l'expiration du délai.
Cet arrêt touche des milliers de dossiers en cours. Il contredit une idée répandue, y compris dans des guides sérieux : non, une offre de l'assureur ne « sécurise » pas vos droits.
Les faits : treize ans de dossier, deux offres refusées, une assignation trop tardive
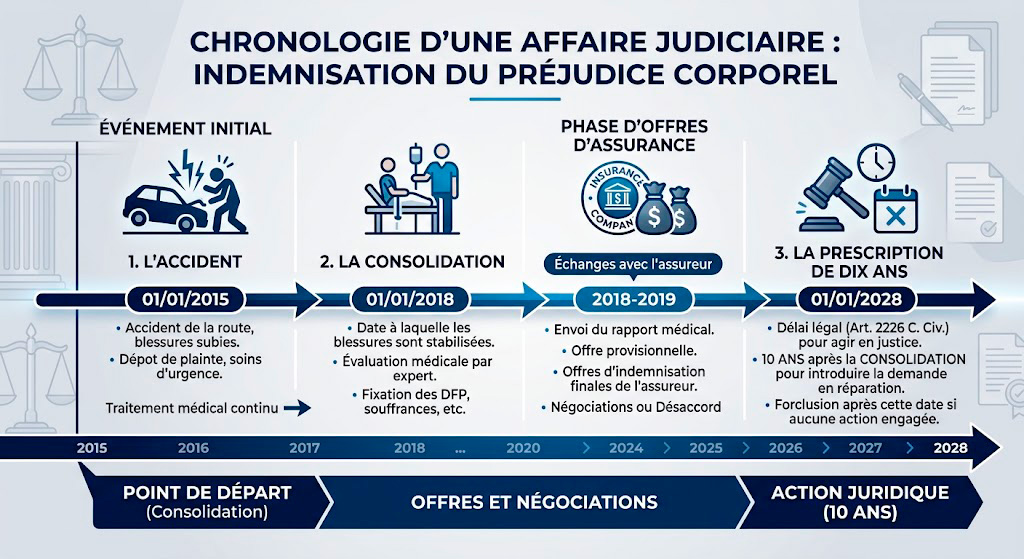
L'accident survient le 23 juillet 2008. Un cyclomoteur est impliqué avec un véhicule assuré. Une expertise médicale amiable est organisée et le rapport, déposé le 13 août 2010, fixe la consolidation au 18 janvier 2010.
L'assureur présente une première offre le 15 décembre 2011, puis une seconde le 11 mars 2014. La victime les refuse toutes les deux. Le dossier reste ouvert, sans accord ni procédure.
Le 18 janvier 2020, dix ans après la consolidation, le délai de l'article 2226 du code civil est acquis. Dans les mois qui suivent, de la fin janvier à juin 2020, l'assureur fait pourtant organiser une nouvelle expertise médicale, portant sur les préjudices et leur imputabilité à l'accident.
La victime assigne l'assureur en novembre 2021. Par un arrêt du 22 février 2024, la cour d'appel d'Aix-en-Provence déclare ses demandes irrecevables comme prescrites.
Ce que la Cour de cassation a jugé le 17 septembre 2026
Deux questions étaient posées. La Cour y répond en sens opposé, et c'est ce double mouvement qui fait l'intérêt de l'arrêt.
1. L'offre de l'assureur n'est pas une reconnaissance de votre droit
La victime soutenait que des offres présentées sans la moindre réserve, sans mention d'une limitation ou d'une exclusion de garantie, traduisaient une reconnaissance « univoque » de son droit à indemnisation, et qu'elles avaient donc interrompu la prescription sur le fondement de l'article 2240 du code civil.
La Cour écarte l'argument. L'article L. 211-9 du code des assurances impose à l'assureur de présenter une offre dans les huit mois de l'accident, puis une offre définitive dans les cinq mois de la consolidation. Cette obligation ne lui laisse aucune marge d'appréciation sur le principe même de l'offre. Présenter une offre, c'est se conformer à la loi ; ce n'est pas prendre position sur le droit de la victime. L'offre ne vaut ni reconnaissance expresse ni reconnaissance tacite, et le silence de l'assureur sur d'éventuelles limitations, pourtant exigées par l'article R. 211-40, n'y change rien.
2. Une expertise organisée après l'expiration peut valoir renonciation
Sur le second point, l'arrêt d'appel est cassé. L'article 2251 du code civil prévoit que la renonciation à une prescription acquise peut être tacite, lorsqu'elle « résulte de circonstances établissant sans équivoque la volonté de ne pas se prévaloir de la prescription ».
Or l'assureur avait organisé une expertise médicale complète après le 18 janvier 2020, c'est-à-dire alors que la prescription lui était déjà acquise. Les juges du fond devaient rechercher si ce comportement manifestait, sans équivoque, la volonté de ne pas opposer la prescription. Ils ne l'ont pas fait : leur décision manque de base légale. L'affaire est renvoyée devant la cour d'appel d'Aix-en-Provence, autrement composée.
Pour cette victime, rien n'est donc définitivement perdu. Mais le chemin qui lui reste est étroit, et il aurait été évité par une simple assignation avant janvier 2020.
Pourquoi une offre ne vaut pas reconnaissance : le raisonnement expliqué
L'interruption de la prescription par reconnaissance, prévue à l'article 2240 du code civil, suppose un acte volontaire du débiteur, par lequel il admet devoir quelque chose. C'est cette volonté qui justifie que le compteur reparte de zéro.
L'offre de la loi Badinter n'a pas cette nature. L'assureur la présente parce que la loi l'y contraint, sous peine de sanctions : à défaut d'offre dans les délais, l'indemnité produit des intérêts au double du taux légal. Un acte accompli sous la contrainte d'un texte ne révèle rien de la position de celui qui l'accomplit. L'assureur peut d'ailleurs, dans la même offre, contester l'imputabilité d'une séquelle ou opposer une faute de la victime.
La victime invoquait l'article R. 211-40 du code des assurances, qui impose à l'offre de préciser « le cas échéant, les limitations ou exclusions d'indemnisation retenues par l'assureur, ainsi que leurs motifs ». Aucune limitation n'ayant été mentionnée, l'offre valait, selon elle, acceptation du principe. La Cour ne la suit pas : l'absence de réserve n'est pas une reconnaissance. Elle signifie seulement que l'assureur, à ce stade, n'en formulait pas.
Concrètement, une reconnaissance interruptive suppose un écrit qui admet le droit lui-même, de façon non équivoque. Une lettre de prise en charge, un accusé de réception, un courrier de gestionnaire ou une offre, même chiffrée poste par poste, n'en sont pas. Notre article sur les formules employées par les assureurs décrit ce que valent, juridiquement, ces courriers.
Ce qui interrompt le délai, ce qui le suspend, ce qui ne lui fait rien
La confusion vient de ce que trois mécanismes différents sont souvent mêlés. L'interruption efface le délai écoulé et en fait courir un nouveau, de même durée. La suspension arrête le compteur sans l'effacer : il reprend là où il s'était arrêté. Et un grand nombre d'actes de gestion ne produisent aucun effet.
|
L'acte |
Son effet sur le délai de dix ans |
Fondement |
|
Assignation devant le tribunal, y compris en référé |
Interruption : un nouveau délai de dix ans court à compter de la fin de l'instance |
Articles 2241 et 2242 du code civil |
|
Constitution de partie civile devant le juge pénal |
Interruption, qui dure tant que la procédure pénale est en cours |
Articles 2241 et 2242 du code civil |
|
Écrit par lequel l'assureur admet, sans équivoque, votre droit à indemnisation |
Interruption |
Article 2240 du code civil |
|
Expertise médicale ordonnée par un juge |
Suspension jusqu'au jour où la mesure est exécutée |
Article 2239 du code civil |
|
Médiation ou conciliation engagée par écrit avec l'assureur |
Suspension pendant la durée de la médiation |
Article 2238 du code civil |
|
Offre d'indemnisation, provisionnelle ou définitive, acceptée ou refusée |
Aucun effet |
Cass. 2e civ., 17 septembre 2026, n° 24-21.177 |
|
Expertise amiable organisée par l'assureur avant l'expiration du délai |
Aucun effet |
Même arrêt, a contrario ; l'article 2239 ne vise que les mesures ordonnées par un juge |
|
Courriers de « prise en charge », demandes de pièces, pourparlers, relances |
Aucun effet |
Articles 2240 et 2241, a contrario |
|
Expertise, offre ou paiement par l'assureur après l'expiration du délai |
Renonciation possible à la prescription acquise, à faire constater par le juge |
Article 2251 du code civil ; arrêt du 17 septembre 2026 |
Deux lignes de ce tableau méritent une lecture attentive. L'expertise ordonnée par un juge suspend le délai ; l'expertise amiable, même contradictoire, même organisée à la demande de l'assureur, ne le suspend pas. Et la médiation ne produit son effet que si elle est engagée dans les formes : un échange de courriers avec un gestionnaire n'est pas une médiation.
Le second enseignement : quand l'assureur agit après le délai, il peut avoir renoncé
La prescription n'est pas d'ordre public. Celui qui en bénéficie peut y renoncer, mais seulement une fois qu'elle est acquise, et sa renonciation peut être tacite. Toute la question est alors de savoir quel comportement vaut renonciation.
La Cour de cassation exige des circonstances « établissant sans équivoque » la volonté de ne pas s'en prévaloir. Dans l'affaire jugée, l'assureur n'avait pas seulement répondu à un courrier : il avait pris l'initiative d'une expertise médicale complète, dans les mois suivant l'expiration du délai, pour évaluer des préjudices qu'il aurait pu refuser de discuter. Un assureur qui mobilise un médecin, convoque la victime et fait établir un rapport sur l'imputabilité des séquelles se comporte comme s'il entendait indemniser.
La portée de ce second enseignement doit être mesurée avec prudence :
- la renonciation ne se présume pas ; c'est à la victime de démontrer les circonstances qui l'établissent, et le juge apprécie souverainement ;
- seuls comptent les actes postérieurs à l'acquisition de la prescription : une expertise organisée pendant le délai ne vaut ni interruption ni renonciation ;
- un acte ambigu ne suffit pas : une simple réponse à une relance, ou une demande de pièces, peut être lue comme un acte de gestion sans portée.
Autrement dit, cet enseignement est un filet de sécurité, pas une stratégie. On ne laisse pas sciemment passer un délai en comptant sur la maladresse de l'assureur.
D'où part le délai de dix ans, et comment le compter
L'action en réparation d'un dommage corporel se prescrit par dix ans à compter de la date de la consolidation du dommage initial ou aggravé (article 2226 du code civil). Ce n'est donc ni la date de l'accident, ni celle de l'offre, ni celle du dernier courrier qui compte, mais la date à laquelle votre état a été considéré comme stabilisé.
Cette date est fixée par l'expertise médicale. Dans le dossier jugé, elle résultait d'un rapport amiable déposé sept mois après la date de consolidation retenue : la victime savait donc, dès l'été 2010, que son délai expirerait en janvier 2020. Si vous contestez la date retenue, c'est au moment de l'expertise qu'il faut le faire : notre article sur la consolidation et son calendrier détaille les leviers.
Trois précisions commandent le calcul :
- en cas d'aggravation après la consolidation, un nouveau délai de dix ans court à compter de la consolidation de l'aggravation, pour les préjudices qui en résultent ;
- pour une victime mineure au moment de l'accident, le délai ne court qu'à partir de sa majorité (article 2235 du code civil) ;
- tant que la consolidation n'a pas été fixée, le point de départ du délai n'est pas acquis ; mais un assureur peut la faire fixer sans vous, par son propre médecin, et c'est alors cette date qu'il vous opposera.
L'ensemble des délais, régime par régime, est présenté dans notre guide de la prescription en dommage corporel.
Ce que cet arrêt change pour vous : quatre situations
|
Votre situation |
Ce que l'arrêt implique |
Ce qu'il faut faire |
|
Vous avez refusé une offre et le dossier traîne ; la consolidation remonte à plus de sept ans |
Le refus n'a rien interrompu ; le délai court toujours |
Faire dater précisément la consolidation et poser un acte interruptif avant l'échéance |
|
L'assureur vous écrit régulièrement, demande des pièces, parle de « dossier en cours » |
Aucun de ces courriers n'est une reconnaissance de votre droit |
Ne pas confondre activité du dossier et sécurité du délai |
|
Les dix ans sont dépassés, mais l'assureur a organisé une expertise ou fait une offre depuis |
Une renonciation tacite à la prescription peut être soutenue |
Réunir la chronologie exacte des actes de l'assureur postérieurs à l'échéance, puis agir |
|
Les dix ans sont dépassés et l'assureur est resté silencieux |
La prescription lui est acquise |
Vérifier une éventuelle aggravation, qui ouvre un nouveau délai pour ses conséquences |
Le cas le plus fréquent est le premier. Il concerne des victimes qui ont eu raison de refuser une offre trop basse, et qui ont ensuite laissé la négociation s'enliser. Refuser une offre est souvent la bonne décision ; c'est l'attente qui suit qui est dangereuse. Notre article explique comment vérifier une offre avant de l'accepter ; celui-ci explique ce que le refus n'empêche pas.
Les pièges concrets révélés par cette affaire
Le dossier jugé le 17 septembre 2026 est un catalogue des erreurs qu'un assureur n'a pas besoin de provoquer : la victime les commet seule, en toute bonne foi.
- Croire que le refus d'une offre « gèle » le dossier. Il ne gèle rien. L'assureur a rempli son obligation ; il peut attendre.
- Prendre l'offre provisionnelle pour un engagement. L'offre provisionnelle, due dans les huit mois de l'accident, est elle aussi une obligation légale. Elle n'engage l'assureur sur rien d'autre que son montant.
- Compter sur les délais de l'assureur pour se protéger. Les cinq mois dont il dispose après la consolidation pour présenter une offre définitive sont une obligation qui pèse sur lui, assortie de pénalités. Ils ne prolongent pas votre propre délai d'un jour.
- Négocier sans jamais saisir le juge. Les pourparlers, même nourris, même avec un avocat, ne suspendent pas la prescription. Seule une médiation engagée dans les formes de l'article 2238 le fait.
- Attendre la fin des soins pour agir. Beaucoup de victimes repoussent l'action tant que leur état évolue. Mais une fois la consolidation fixée, le compteur tourne, que les soins continuent ou non.
Ce que l'assureur fait réellement pendant les mois qui suivent la consolidation, et ce qu'il n'est pas tenu de faire, est décrit dans notre article après la consolidation, avant l'indemnisation.
Comment sécuriser votre délai sans renoncer à négocier
Sécuriser un délai n'oblige pas à rompre le dialogue avec l'assureur. Trois outils permettent de continuer à négocier tout en arrêtant le compteur.
L'assignation en référé-expertise. Elle interrompt la prescription dès sa délivrance (article 2241), et l'expertise ordonnée par le juge suspend ensuite le délai jusqu'au dépôt du rapport (article 2239). Elle permet au passage d'obtenir une provision et une expertise contradictoire, souvent plus favorable que l'expertise organisée par l'assureur.
L'assignation au fond. Lorsque l'expertise est déjà faite et que seul le chiffrage est en discussion, saisir le tribunal interrompt le délai et ne ferme pas la porte à une transaction : la plupart des dossiers assignés se concluent par un accord avant le jugement.
La reconnaissance écrite de l'assureur. Elle est rare, parce qu'aucun texte ne l'impose. Mais elle peut être demandée, et un assureur qui veut éviter une procédure accepte parfois de l'écrire. Elle doit être explicite et porter sur le droit lui-même, pas sur un montant.
À l'approche de l'échéance, la question n'est plus de savoir si l'offre est bonne, mais si vous avez encore une action. Un avocat en dommage corporel commence par cette vérification. Le cabinet de Maître Joëlle Marteau-Péretié, à Lille et à Paris, fait ce point dès le premier échange : 06 84 28 25 95, ou par le formulaire de contact.
Attention : la règle est différente avec votre propre assureur
L'arrêt du 17 septembre 2026 concerne l'action contre l'assureur du responsable, qui relève du droit commun de la prescription. L'action contre votre propre assureur, au titre d'une garantie du conducteur, d'une garantie des accidents de la vie ou d'un contrat de prévoyance, obéit à d'autres règles, et elles sont plus courtes.
|
|
Contre l'assureur du responsable |
Contre votre propre assureur |
|
Délai |
Dix ans à compter de la consolidation |
Deux ans à compter de l'événement qui fait naître l'action |
|
Texte |
Article 2226 du code civil |
Article L. 114-1 du code des assurances |
|
L'expertise interrompt-elle le délai ? |
Non, sauf expertise ordonnée par un juge, qui le suspend |
Oui : la désignation d'un expert à la suite du sinistre interrompt le délai |
|
Une lettre recommandée interrompt-elle le délai ? |
Non |
Oui, si elle est adressée par l'assuré à l'assureur pour le règlement de l'indemnité |
|
Fondement de l'interruption |
Articles 2240 à 2242 du code civil |
Article L. 114-2 du code des assurances |
Le paradoxe mérite d'être souligné : contre votre propre assureur, une simple lettre recommandée suffit à interrompre un délai de deux ans ; contre l'assureur du responsable, ni une lettre, ni une expertise amiable, ni une offre n'interrompent un délai de dix ans. Les deux actions coexistent souvent dans un même dossier, et chacune a son calendrier. Les délais propres à la garantie du conducteur et à la garantie des accidents de la vie sont traités dans leurs articles respectifs.
Ce que cet arrêt ne dit pas
Comme tout arrêt de principe, celui-ci sera cité au-delà de ce qu'il juge. Trois limites doivent être gardées à l'esprit.
Il ne se prononce pas sur le versement d'une provision. L'affaire portait sur des offres refusées. Une provision effectivement payée pourrait être discutée comme une reconnaissance tacite, mais aucune décision citée ici ne le dit, et la logique de l'arrêt, fondée sur le caractère légalement obligatoire de l'offre, ne joue pas nécessairement en faveur de la victime : l'offre provisionnelle est, elle aussi, imposée par l'article L. 211-9. Ne bâtissez pas un calendrier sur ce point. Notre article sur les provisions versées par l'assureur traite de leur sort une fois le dossier clos.
Il ne concerne que le délai de droit commun. Après un accident du travail avec faute inexcusable, l'action se prescrit par deux ans selon des règles propres au code de la sécurité sociale. Devant la CIVI, les délais sont de trois ans à compter de l'infraction, ou d'un an après la décision pénale. Le mécanisme de l'offre obligatoire, et donc le raisonnement de l'arrêt, ne s'y transposent pas tels quels.
Il ne fixe pas la liste des comportements valant renonciation. La Cour dit ce que le juge doit rechercher, pas ce qu'il doit conclure. La cour de renvoi pourra parfaitement estimer que l'expertise de 2020 était un acte de gestion sans portée. Chaque dossier sera jugé sur sa chronologie.
Et maintenant ? Vos 3 prochaines étapes
- Dater — les pièces à réunir, poste par poste. Retrouvez le rapport qui a fixé votre consolidation : c'est de lui que part le délai.
- Relire — ce que vaut une offre et ce que permet son refus. Refuser est souvent juste ; attendre ensuite est le risque.
- Agir — financer un avocat sans avancer d'argent. Une assignation coûte moins qu'une action perdue.
FAQ
L'assureur m'a fait une offre il y a plusieurs années et je ne l'ai pas acceptée : mon délai court-il toujours ?
Oui. Depuis l'arrêt du 17 septembre 2026, il est acquis qu'une offre d'indemnisation, qu'elle ait été refusée ou laissée sans réponse, n'interrompt pas le délai de dix ans qui court depuis votre consolidation. Si cette consolidation remonte à plus de huit ans, faites vérifier votre situation sans attendre.
Mon dossier est « en cours » chez l'assureur, qui m'écrit régulièrement. Suis-je protégé ?
Non. Les courriers de gestion, les demandes de pièces et les relances ne sont pas une reconnaissance de votre droit à indemnisation. Seul un écrit par lequel l'assureur admet ce droit sans équivoque interrompt le délai, et il est rare. L'activité du dossier ne dit rien de la sécurité de votre action.
J'ai touché une provision. Cela interrompt-il la prescription ?
L'arrêt du 17 septembre 2026 ne tranche pas cette question, qui portait sur des offres refusées. Un paiement peut être discuté comme une reconnaissance tacite, mais l'offre provisionnelle est, elle aussi, une obligation légale. Ne comptez pas sur une provision pour vous dispenser d'un acte interruptif.
Les dix ans sont dépassés, mais l'assureur a organisé une expertise depuis. Puis-je encore agir ?
Peut-être. La Cour de cassation juge que le juge doit rechercher si un tel comportement, postérieur à l'acquisition de la prescription, établit sans équivoque la volonté de l'assureur de ne pas s'en prévaloir. C'est à vous de démontrer cette chronologie, et le juge apprécie librement. Il s'agit d'un recours de dernier ressort, pas d'une sécurité.
D'où part exactement le délai de dix ans ?
De la date de consolidation de votre dommage, fixée par l'expertise médicale, et non de la date de l'accident ni de celle de la dernière offre. En cas d'aggravation, un nouveau délai court à compter de la consolidation de l'aggravation, pour ses conséquences. Pour un mineur, le délai ne court qu'à partir de la majorité.
Une négociation ou une médiation suspend-elle le délai ?
La médiation ou la conciliation engagée par écrit suspend le délai pendant sa durée, en application de l'article 2238 du code civil. De simples pourparlers, même longs et même conduits par un avocat, ne le suspendent pas.
La règle est-elle la même pour ma garantie du conducteur ou ma garantie des accidents de la vie ?
Non. L'action contre votre propre assureur se prescrit par deux ans, en application de l'article L. 114-1 du code des assurances, mais ce délai est interrompu par la désignation d'un expert à la suite du sinistre et par une lettre recommandée que vous adressez à l'assureur pour le règlement de l'indemnité. Ces causes d'interruption n'existent pas contre l'assureur du responsable.
Je suis à quelques mois de l'échéance. Que faire ?
Poser un acte qui interrompt le délai, c'est-à-dire une assignation, en référé-expertise ou au fond, avant la date anniversaire de la consolidation. Cela n'empêche pas de continuer à négocier : la plupart des dossiers assignés se règlent par un accord. Ce qui compte, c'est que l'acte soit délivré avant l'échéance.
Références juridiques
- Cass. 2e civ., 17 septembre 2026, n° 24-21.177, publié au Bulletin — l'offre d'indemnité présentée en application de l'article L. 211-9 du code des assurances ne vaut pas reconnaissance du droit à indemnisation ; la renonciation tacite à la prescription acquise doit être recherchée au regard du comportement de l'assureur postérieur à l'expiration du délai. Cassation partielle de CA Aix-en-Provence, 22 février 2024.
- Code civil, article 2226 (prescription de dix ans à compter de la consolidation), 2235 (mineurs), 2238 (médiation et conciliation), 2239 (mesure d'instruction ordonnée par le juge), 2240 (reconnaissance), 2241 et 2242 (demande en justice), 2251 (renonciation à la prescription acquise).
- Code des assurances, articles L. 211-9 (délais de l'offre), L. 211-13 (intérêts au double du taux légal), R. 211-40 (contenu de l'offre, mention des limitations ou exclusions), L. 114-1 et L. 114-2 (prescription biennale et ses causes d'interruption).
- Code de la sécurité sociale, article L. 431-2 (prescription de deux ans en matière d'accident du travail).
- Code de procédure pénale, articles 706-5 et suivants (délais de saisine de la CIVI).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.