



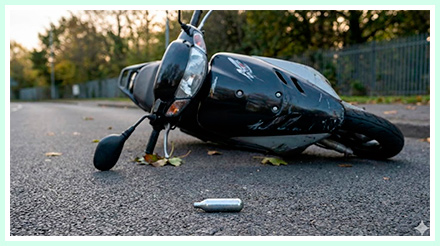
Article mis à jour le 4 octobre 2026
📌 En bref
Un accident causé par un conducteur sous protoxyde d’azote ne prive jamais ses victimes d’indemnisation : piétons, cyclistes, passagers et autres conducteurs sont indemnisés par l’assureur du véhicule, qui ne peut leur opposer aucune exclusion ni déchéance de garantie (article R. 211-13 du Code des assurances). Le risque pèse sur le conducteur. Blessé, il peut voir son indemnisation réduite ou exclue si sa consommation a contribué à son dommage ; seul en cause, il ne peut compter que sur sa garantie du conducteur. L’assureur qui a indemnisé les victimes peut ensuite se retourner contre lui, mais seulement si une clause de son contrat vise bien cette situation : le N₂O n’étant pas un stupéfiant, une clause limitée aux « stupéfiants » ne le couvre pas. Le tableau des situations résume qui paie quoi.
Au-delà du drame humain se pose une question juridique essentielle : quelle couverture d’assurance pour ces accidents ? Entre les protections de la loi Badinter et les clauses des contrats, la réponse n’est pas la même pour la victime et pour le conducteur. Pour les victimes, elle est rassurante. Pour le conducteur, elle peut faire basculer de l’indemnisation vers une dette lourde, si son contrat le permet. Cet article analyse l’indemnisation d’un accident de la circulation impliquant du protoxyde d’azote, la portée réelle des clauses d’exclusion et l’action récursoire de l’assureur.
À lire : Protoxyde d’azote au volant à Lille : preuve et indemnisation
Protoxyde d’azote et assurance : le point de départ
Tout part d’une qualification : le protoxyde d’azote n’est pas un stupéfiant au sens juridique, car il ne figure pas sur la liste officielle des substances classées comme telles (arrêté du 22 février 1990). Or les contrats d’assurance automobile ont longtemps été rédigés autour de l’alcool et des stupéfiants. Une clause qui ne vise que les « stupéfiants » ne couvre donc pas, par elle-même, un accident sous protoxyde d’azote : nous y revenons plus bas, car c’est souvent là que se joue le sort du conducteur.
Le volet pénal, avec la loi RIPOST du 18 août 2026 et le décret qu’elle attend encore, et la preuve de la consommation sont traités dans l’article lillois signalé plus haut. Retenez seulement que, lorsque l’assureur veut appliquer une clause d’exclusion, c’est à lui d’en prouver les conditions, consommation comprise.
Victimes, passagers, conducteur : qui est indemnisé ?
La loi Badinter du 5 juillet 1985 organise l’indemnisation des victimes d’accidents de la circulation. Elle ne traite pas de la même manière les victimes non conductrices et le conducteur, et la situation de ce dernier dépend aussi de la présence ou non d’un autre véhicule.
|
Situation |
Qui indemnise |
Ce qui peut limiter l’indemnisation |
|
Piéton, cycliste ou autre conducteur blessé |
L’assureur du véhicule conduit sous N₂O |
Rien du côté de cet assureur : exclusions et déchéances sont inopposables aux victimes (article R. 211-13). L’autre conducteur répond seulement de sa propre faute éventuelle (article 4). |
|
Passager du conducteur sous N₂O |
L’assureur du véhicule |
Seule une faute inexcusable, cause exclusive de l’accident, pourrait lui être opposée ; avoir accepté de monter avec ce conducteur n’est, en principe, pas retenu comme telle. |
|
Conducteur sous N₂O, un autre véhicule impliqué |
L’assureur de l’autre véhicule |
Sa faute peut réduire ou exclure son indemnisation, si elle a contribué à son dommage (article 4). |
|
Conducteur sous N₂O, seul en cause |
Personne au titre de la loi Badinter : seulement sa garantie du conducteur |
Les clauses d’exclusion de son contrat, si elles visent le N₂O en termes formels. |
Pour les victimes non conductrices (piétons, cyclistes, passagers), l’indemnisation est acquise, sauf faute inexcusable cause exclusive de l’accident. L’assureur du véhicule doit les indemniser même si le contrat lui permettait de refuser sa garantie à son assuré : il paie pour le compte du responsable, puis se retourne contre lui.
Pour le conducteur, l’article 4 de la loi permet de réduire ou d’exclure son indemnisation en raison de sa propre faute. Conduire après avoir inhalé du protoxyde d’azote est une faute ; mais la jurisprudence exige qu’elle ait contribué à la réalisation de son dommage, et le juge apprécie la réduction au cas par cas. L’exclusion totale n’est donc pas automatique : un conducteur sous N₂O percuté à l’arrêt par un autre véhicule conserve, en principe, son droit à indemnisation.
À lire : l’accident de la route avec alcool ou drogue, dont le raisonnement est le même.
S’il est seul en cause, par exemple après une perte de contrôle sans autre véhicule, la loi Badinter ne lui offre rien : il ne peut compter que sur sa garantie du conducteur, souscrite à titre facultatif, et sur ses termes exacts. Voyez aussi notre article sur l’accident seul en cause.
L’exclusion de garantie : ce que les clauses valent vraiment
Chaque contrat d’assurance automobile définit les risques couverts et ceux qui sont exclus. C’est dans ce dédale contractuel que se joue le sort financier du conducteur.
Une clause « stupéfiants » ne vise pas le protoxyde d’azote
De nombreux contrats excluent ou sanctionnent la conduite sous l’emprise de stupéfiants ou en état alcoolique. Or une clause d’exclusion n’est valable que si elle est formelle et limitée (article L. 113-1 du Code des assurances) et rédigée en caractères très apparents (article L. 112-4). Elle s’interprète strictement et, en cas de doute, dans le sens le plus favorable à l’assuré. Le protoxyde d’azote n’étant pas un stupéfiant, une clause qui ne vise que les « stupéfiants » ne peut pas, en principe, lui être étendue.
Beaucoup de contrats récents emploient des formules plus larges : « substances psychoactives », « produits altérant la vigilance », ou renvoi aux infractions du Code de la route. Tout dépend alors des mots exacts. Une formule vague, comme un « comportement dangereux » non défini, se heurte à l’exigence d’une clause formelle et limitée ; une formule précise visant les substances psychoactives a davantage de chances de s’appliquer. Et lorsque le décret d’application de la loi RIPOST aura dressé la liste des substances, les clauses qui renvoient aux infractions de conduite sous l’emprise de substances pourront viser plus facilement le protoxyde d’azote.
Dans tous les cas, c’est à l’assureur qui invoque la clause de prouver que ses conditions sont réunies, consommation comprise.
Ce qu’il faut vérifier dans votre contrat
Avant de tenir une exclusion pour acquise, cinq points se contrôlent sur le contrat lui-même, conditions générales et particulières comprises.
|
Point à vérifier |
Pourquoi il compte |
|
Le mot employé |
« Stupéfiants » ne vise pas le protoxyde d’azote ; « substances psychoactives » ou « produits altérant la vigilance » peuvent le viser. |
|
La présentation |
Une exclusion doit figurer en caractères très apparents (article L. 112-4) ; noyée dans le texte, elle est inopposable. |
|
La garantie concernée |
Responsabilité civile, garantie du conducteur, dommages, protection juridique : chacune a ses propres clauses. |
|
La condition posée |
Certaines clauses exigent une consommation constatée, d’autres un lien avec l’accident : leurs termes fixent ce que l’assureur doit établir. |
|
La preuve |
C’est à l’assureur de démontrer que les conditions de la clause sont réunies, et non à vous de prouver le contraire. |
Les victimes : aucune exclusion ne leur est opposable
L’assurance de responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Les exclusions et déchéances que l’assureur pourrait opposer à son assuré sont inopposables aux victimes (article R. 211-13 du Code des assurances) : il les indemnise intégralement, pour le compte du responsable, puis peut lui réclamer le remboursement de ce qu’il a payé. Les garanties facultatives du conducteur obéissent, elles, à leurs propres clauses.
|
Garantie |
Accident sous N₂O |
Ce qui décide |
|
Responsabilité civile (obligatoire) |
Les victimes sont indemnisées, toujours |
Le recours contre le conducteur suppose une clause valable, applicable au N₂O |
|
Garantie du conducteur |
Peut être refusée |
Les termes de la clause : « stupéfiants » seuls, ou « substances psychoactives » |
|
Dommages au véhicule |
Peut être refusée |
Les mêmes exigences : clause formelle, limitée, en caractères très apparents |
|
Protection juridique |
Selon le contrat |
Les exclusions propres à cette garantie, à vérifier une à une : voyez la protection juridique |
L’action récursoire : une dette réelle, mais pas automatique
Le mécanisme
Lorsqu’il a indemnisé les victimes alors que le contrat lui permettait de refuser sa garantie, l’assureur peut exercer contre son assuré une action en remboursement de toutes les sommes payées à sa place (article R. 211-13 du Code des assurances). C’est l’action récursoire. Elle suppose donc une clause valable, applicable au protoxyde d’azote, et dont l’assureur prouve les conditions. Sans elle, l’assureur supporte seul la charge de l’indemnisation.
Lorsque la clause s’applique, l’enjeu peut être considérable : l’indemnisation des victimes atteint des sommes très élevées dès qu’un blessé garde un handicap lourd et a besoin d’une aide humaine à vie. Après avoir obtenu un jugement, l’assureur dispose d’un titre exécutoire lui permettant de saisir les revenus et le patrimoine du débiteur.
Comment la dette se recouvre
La saisie sur salaire suit un barème progressif fixé par le Code du travail, qui laisse toujours au débiteur une part insaisissable (articles L. 3252-2 et R. 3252-2). Le juge peut accorder des délais de grâce, dans la limite de deux ans (article 1343-5 du Code civil), et rien n’interdit de négocier avec l’assureur un échéancier adapté aux capacités réelles de remboursement.
La perspective reste lourde : une dette de cette ampleur pèse sur l’accès au crédit et sur des années de revenus. C’est pourquoi la contestation de la clause, quand elle est possible, est le premier terrain à examiner.
Le rôle de l’avocat face à l’assureur
Face à la complexité juridique et aux enjeux financiers d’un accident sous protoxyde d’azote, l’assistance d’un avocat en droit du dommage corporel et en droit des assurances est précieuse.
L’avocat intervient d’abord sur la clause elle-même. Chaque dossier présente ses particularités. L’avocat analysera les termes exacts du contrat, vérifiera que la clause est formelle, limitée et portée à la connaissance de l’assuré en caractères très apparents, contrôlera que l’assureur prouve bien la consommation, et recherchera d’éventuels vices dans la mise en œuvre de l’exclusion.
L’argument selon lequel le N₂O n’est pas juridiquement un stupéfiant reste sérieux lorsque le contrat ne vise que les « stupéfiants », sans mentionner les substances psychoactives. Même lorsqu’il ne suffit pas à écarter la clause, il pèse dans une négociation avec l’assureur.
L’avocat évalue aussi les postes de préjudice selon la nomenclature Dintilhac, qui distingue les préjudices patrimoniaux (dépenses de santé, pertes de revenus, frais d’assistance) et extrapatrimoniaux (souffrances, préjudice esthétique, d’agrément, sexuel). Chaque poste doit être documenté et chiffré, pour obtenir une juste indemnisation lorsque la garantie joue, ou pour contrôler les sommes réclamées dans le cadre d’une action récursoire.
Enfin, même lorsque l’exclusion est confirmée, l’avocat peut négocier des modalités de remboursement soutenables : échelonnement de la dette ou transaction globale tenant compte des capacités réelles du débiteur.
FAQ — Accident sous protoxyde d’azote : assurance et indemnisation
Le protoxyde d’azote n’est pas un stupéfiant. Mon assurance peut-elle quand même refuser de me couvrir ?
Cela dépend des mots exacts de votre contrat. Une clause d’exclusion doit être formelle et limitée et s’interprète strictement : si elle ne vise que les « stupéfiants », elle ne couvre pas, en principe, le protoxyde d’azote, qui n’en est pas un. Si elle vise les « substances psychoactives » ou les produits altérant la vigilance, l’assureur a davantage d’arguments, à condition de prouver la consommation.
Si je suis responsable de l’accident, les victimes seront-elles quand même indemnisées ?
Oui. L’assureur du véhicule doit indemniser les victimes tierces, passagers, piétons, cyclistes, quelles que soient les circonstances : les exclusions et déchéances de garantie leur sont inopposables (article R. 211-13 du Code des assurances). Il peut ensuite se retourner contre le conducteur, si son contrat le lui permet : c’est l’action récursoire.
Qu’est-ce que l’action récursoire et pourquoi est-elle redoutable ?
C’est le droit de l’assureur de réclamer à son assuré le remboursement de ce qu’il a versé aux victimes, lorsque le contrat lui permettait de refuser sa garantie. En cas de blessures graves, la somme peut être considérable et se recouvrer par saisies sur salaire et sur comptes. Elle n’est pas automatique : elle suppose une clause valable, applicable au protoxyde d’azote.
Je conduisais sous protoxyde d’azote et j’ai été blessé : puis-je être indemnisé ?
Peut-être. Si un autre véhicule est impliqué, son assureur vous doit réparation, mais votre faute peut réduire ou exclure votre indemnisation si elle a contribué à votre dommage (article 4 de la loi Badinter). Si vous étiez seul en cause, seule votre garantie du conducteur peut jouer, selon ses exclusions.
Le protoxyde d’azote disparaît très vite du sang. Comment prouve-t-on la consommation ?
Par un faisceau d’indices : cartouches ou ballons dans l’habitacle, témoignages, déclarations du conducteur, constatations des secours et des enquêteurs. Une analyse sanguine positive n’est pas indispensable. Côté assurance, c’est à l’assureur qui invoque une clause d’exclusion d’en prouver les conditions.
J’étais passager et j’avais consommé avec le conducteur : suis-je indemnisé ?
Oui, en principe. En tant que passager, seule une faute inexcusable, cause exclusive de l’accident, pourrait vous être opposée ; or c’est la conduite du conducteur, et non votre propre consommation, qui est à l’origine de l’accident. L’assureur du véhicule vous indemnise, même s’il refuse ensuite sa garantie à son assuré.
Je suis victime d’un conducteur sous protoxyde d’azote. Quels sont mes droits ?
Vos droits à indemnisation sont intégralement préservés, même si l’assureur oppose une exclusion à son assuré. Vous pouvez prétendre à la réparation de l’ensemble de vos préjudices selon la nomenclature Dintilhac : dépenses de santé, pertes de revenus, souffrances endurées, déficit fonctionnel, incidence professionnelle et autres postes. Un accompagnement par un avocat en dommage corporel aide à n’en oublier aucun.
En résumé : des victimes protégées, un conducteur exposé
Le protoxyde d’azote, ce « gaz hilarant » à l’apparence ludique, se révèle être un véritable piège juridique pour le conducteur qui en consomme avant de prendre le volant. La loi Badinter garantit l’indemnisation des victimes tierces, quelle que soit la faute du responsable.
Pour le conducteur, le risque est double : une indemnisation réduite ou exclue si sa consommation a contribué à son dommage, et une action récursoire de son assureur si son contrat contient une clause applicable au protoxyde d’azote. Ni l’un ni l’autre n’est automatique : tout dépend des faits et des mots du contrat.
Cette perspective devrait inciter chacun à la plus extrême prudence. Aucune sensation éphémère, aussi grisante soit-elle, ne justifie de prendre un risque aux conséquences potentiellement définitives.
Sur le plan pratique, vérifiez attentivement les clauses de votre contrat d’assurance automobile, en particulier celles de la protection juridique et de la garantie du conducteur, et mesurez l’étendue réelle de votre couverture. Dans le doute, abstenez-vous de conduire après avoir consommé une substance susceptible d’altérer vos capacités.
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
Rédigé par Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel. Lille & Paris — 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Accident sous médicaments : le conducteur blessé est-il indemnisé ? Les mêmes règles de clauses et d’article 4, appliquées aux traitements.
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur poste par poste.
- Agir — Financer son avocat sans avancer d’argent. Être accompagné sans trésorerie.
Bibliographie et sources
- Loi n° 85-677 du 5 juillet 1985, articles 3 et 4 — victimes non conductrices et faute du conducteur victime.
- Code des assurances, article R. 211-13 — exceptions de garantie inopposables aux victimes ; paiement pour le compte du responsable et action en remboursement.
- Code des assurances, articles L. 113-1 et L. 112-4 — exclusions formelles et limitées, en caractères très apparents.
- Arrêté du 22 février 1990 fixant la liste des substances classées comme stupéfiants.
- Code du travail, articles L. 3252-2 et R. 3252-2 — saisie des rémunérations et barème.
- Code civil, article 1343-5 — délais de grâce.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.