



Vous rouliez avec un feu arrière grillé depuis quelques jours, des pneus que vous comptiez changer le mois suivant ou un contrôle technique dépassé, et un autre véhicule vous a percuté. Aujourd'hui vous êtes blessé, et l'assureur adverse a repéré le défaut. Deux questions se posent alors : suis-je « responsable » ? et surtout mes blessures seront-elles encore indemnisées ? La réponse dépend de votre place dans le véhicule, du rôle réel que le défaut a joué dans vos blessures et, pour une part, de votre propre contrat. Cette page traite du défaut matériel du véhicule. Les fautes de comportement ont leurs propres pages : téléphone au volant, casque ou ceinture non portés, alcool ou stupéfiants.
📌 En bref. Un phare grillé, des pneus usés ou un contrôle technique dépassé ne vous privent jamais automatiquement de votre indemnisation. Si vous étiez passager, piéton ou cycliste, l'état du véhicule ne peut pas vous être opposé. Si vous étiez conducteur, l'article 4 de la loi du 5 juillet 1985 permet à l'assureur de réduire ou d'exclure votre indemnisation, mais à deux conditions : il doit prouver le défaut, puis démontrer qu'il a contribué à votre propre préjudice. La Cour de cassation l'a rappelé en 2025 : la gravité de la faute ne suffit pas. Un feu arrière éteint de nuit dans un choc par l'arrière pèse ; un phare avant grillé en plein jour, presque jamais ; un contrôle technique simplement expiré, sans défaut mécanique, ne prouve rien (voir le tableau défaut par défaut). Votre propre garantie conducteur, elle, obéit à votre contrat.
Trois questions qu'on confond après l'accident
« Avec mon phare grillé, suis-je responsable ? » La question mélange trois sujets qui obéissent à des règles différentes. Les séparer est le premier pas pour ne pas céder trop vite.
| La question | Qui la tranche | Le défaut du véhicule compte-t-il ? |
|---|---|---|
| Qui paie la tôle ? (dégâts matériels, malus) | Les assureurs entre eux, selon leurs conventions, sur la base du constat | Parfois, selon les circonstances. Ce n'est pas l'objet de cette page. |
| Vos blessures seront-elles indemnisées ? | La loi du 5 juillet 1985 (loi Badinter), puis le juge en cas de désaccord | Jamais pour un passager, un piéton ou un cycliste. Pour un conducteur, seulement si le défaut a contribué à son préjudice. |
| Votre propre assureur vous couvre-t-il ? | Votre contrat (garantie conducteur, dommages tous accidents) | Seulement si une clause d'exclusion formelle et limitée le prévoit. |
La deuxième ligne est celle qui compte le plus en dommage corporel : c'est elle qui détermine si vos souffrances, votre perte de revenus, votre déficit fonctionnel et vos besoins d'aide humaine seront réparés, et à quelle hauteur. Un « tort » retenu sur le constat pour les dégâts matériels ne tranche pas cette question.
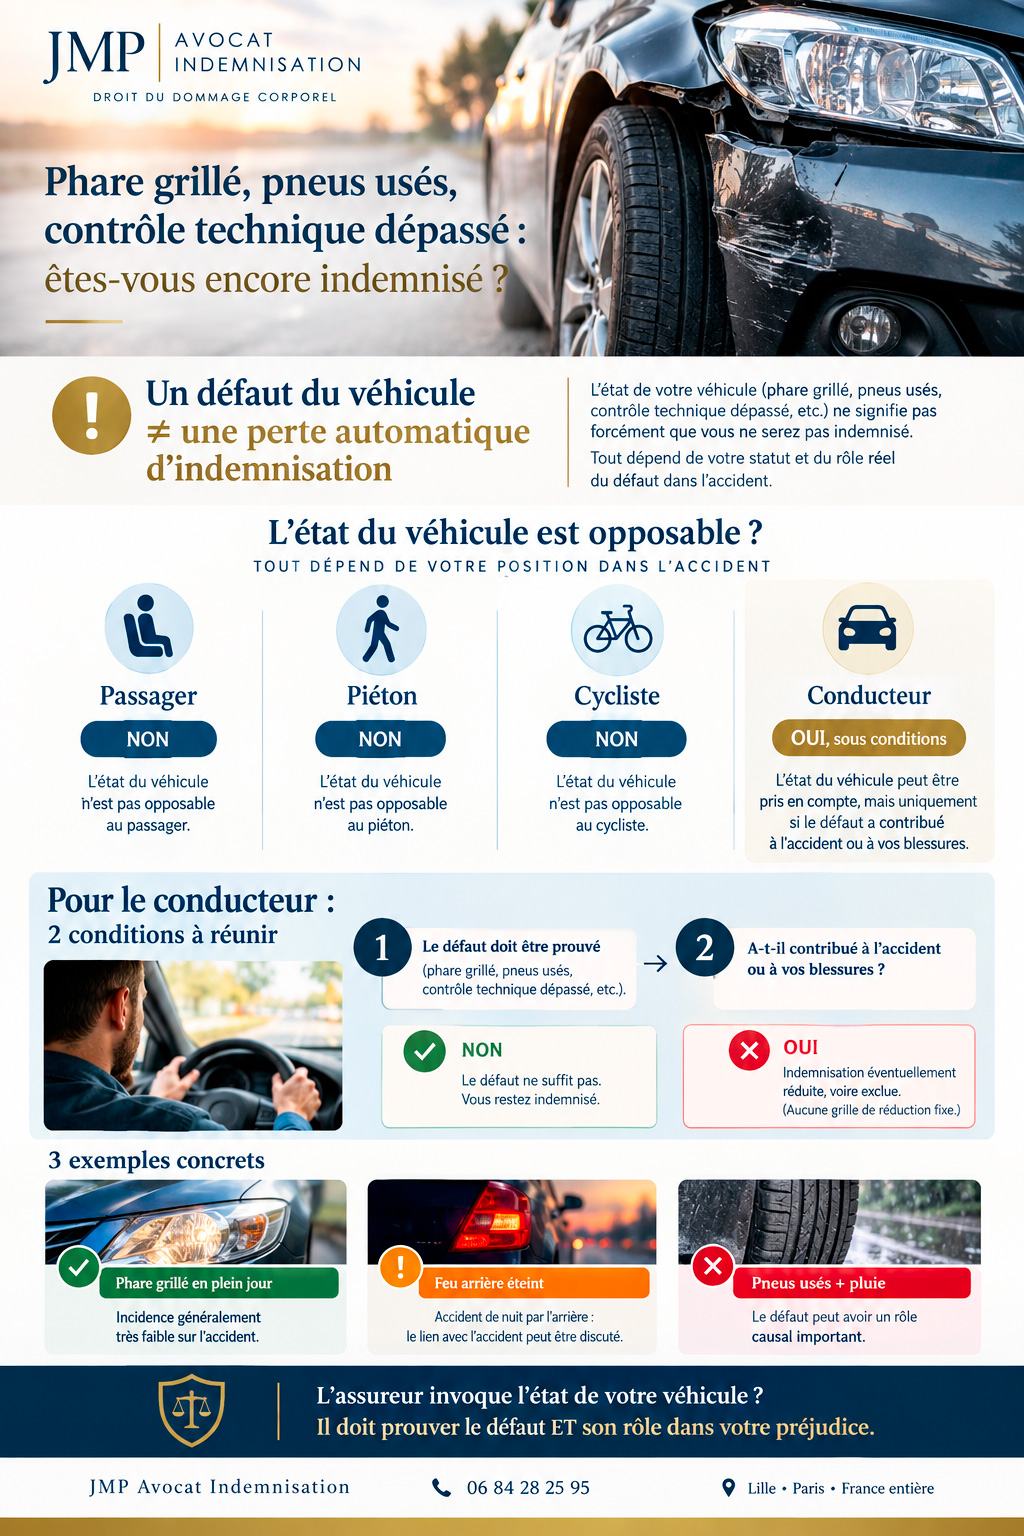
Passager, piéton, cycliste : l'état de la voiture ne vous est pas opposable
Si vous n'étiez pas au volant, vous pouvez vous arrêter presque ici. L'article 3 de la loi du 5 juillet 1985 indemnise les victimes non conductrices de leurs dommages corporels sans que leur propre faute puisse leur être opposée, sauf faute inexcusable cause exclusive de l'accident, une hypothèse que les tribunaux retiennent très rarement (voir notre page sur la faute inexcusable du piéton et du cycliste).
Le passager, lui, n'a aucune prise sur l'état du véhicule dans lequel il monte. Que le conducteur ait roulé avec des pneus lisses ou un phare grillé ne change rien à son droit : il est indemnisé intégralement, par l'assureur du véhicule dans lequel il se trouvait ou par celui de l'autre véhicule impliqué. Le défaut peut en revanche peser dans les comptes entre les conducteurs et leurs assureurs ; ce n'est pas votre problème.
Le cycliste qui roulait de nuit sans éclairage se trouve dans une situation voisine, traitée en détail sur notre page accident de vélo sans éclairage : n'étant pas conducteur d'un véhicule terrestre à moteur, il relève lui aussi de l'article 3.
Conducteur blessé : l'article 4 et ses deux verrous
La situation change si vous conduisiez. L'article 4 de la loi de 1985 dispose que la faute commise par le conducteur d'un véhicule terrestre à moteur a pour effet de limiter ou d'exclure l'indemnisation des dommages qu'il a subis. Rouler avec un feu défaillant, des pneus usés au-delà de la limite réglementaire ou des freins que l'on sait fatigués constitue une faute au sens de ce texte. Mais l'assureur qui veut vous l'opposer doit franchir deux verrous. Le détail du régime général du conducteur victime figure sur notre page conducteur victime et article 4 de la loi Badinter.
Premier verrou : la faute doit être prouvée, puis avoir contribué à votre préjudice
C'est à l'assureur de démontrer le défaut. Il ne suffit pas qu'il l'allègue dans un courrier ou qu'il le déduise de l'âge du véhicule. Il doit ensuite établir que ce défaut a contribué à la réalisation de votre propre préjudice.
La Cour de cassation l'a rappelé avec netteté dans un arrêt publié au Bulletin (Cass. 2e civ., 19 juin 2025, n° 23-22.911) : lorsque plusieurs véhicules sont impliqués, chaque conducteur a droit à l'indemnisation de ses dommages, sauf s'il a commis une faute ayant contribué à la réalisation de son préjudice. La cour d'appel avait privé un motard de toute indemnisation en raison de la « particulière gravité » de sa faute ; sa décision est cassée, faute d'avoir caractérisé en quoi cette faute avait contribué au dommage. La gravité d'une faute ne remplace pas le lien de causalité.
Appliqué à un défaut du véhicule, le raisonnement est simple : un phare grillé est une faute, mais il ne vous est opposable que s'il a joué un rôle dans la collision ou dans l'ampleur de vos blessures.
Second verrou : votre faute se juge sans regarder celle de l'autre
Depuis l'arrêt d'Assemblée plénière du 6 avril 2007 (n° 05-15.950), la faute du conducteur victime s'apprécie indépendamment du comportement de l'autre conducteur. Cette règle joue dans les deux sens. Elle empêche la victime de se retrancher derrière la faute de l'autre ; elle empêche aussi le juge de la priver de tout au motif que l'autre n'aurait rien fait.
Un arrêt porte précisément sur un défaut d'éclairage (Cass. 2e civ., 12 mai 2011, n° 10-16.631). Un motard circulant de nuit avait été heurté et tué par une voiture qui dépassait en sens inverse. La cour d'appel avait exclu toute indemnisation de ses proches : la moto n'était pas éclairée, ce qui empêchait les automobilistes venant en face de la voir, et aucune faute de l'automobiliste n'était établie. L'arrêt est cassé au visa de l'article 4. On ne peut pas exclure l'indemnisation d'un conducteur en raisonnant sur l'absence de faute de l'autre : il faut apprécier la faute de la victime pour elle-même, et mesurer ce qu'elle a réellement causé.
Défaut par défaut : quand il pèse, quand il ne pèse pas
Il n'existe pas de barème. Tout dépend de la question que le juge doit se poser : sans ce défaut, l'accident aurait-il été évité, ou mes blessures auraient-elles été moindres ? Le tableau ci-dessous donne les situations les plus fréquentes et la manière dont elles se discutent.
| Défaut | Situation | Rôle causal | Votre argument |
|---|---|---|---|
| Feu arrière ou feu stop éteint | De nuit, choc par l'arrière | Plausible : le véhicule suiveur a pu ne pas vous voir | Éclairage public, feux de l'autre véhicule, distance de visibilité, vitesse du suiveur (qui doit pouvoir s'arrêter devant un obstacle prévisible) |
| Feu arrière éteint | De jour, choc par l'arrière | Très faible, sauf feu stop et freinage | En plein jour, le véhicule se voit sans ses feux |
| Phare avant grillé | De nuit, collision avec un véhicule arrivant en face ou sortant d'une intersection | Discutable : un seul phare reste visible | Un phare sur deux signale le véhicule ; témoignage de l'autre conducteur sur ce qu'il a vu |
| Phare avant grillé | De jour, voiture | Quasi nul | Défaut sans incidence sur la visibilité dans ces conditions |
| Feu de croisement d'une moto éteint | De jour comme de nuit | Discuté, la visibilité étant l'enjeu propre du deux-roues | Ce que l'autre conducteur a effectivement vu, configuration des lieux, manœuvre de l'autre |
| Clignotant hors service | Changement de direction ou de file | Plausible si l'autre a été surpris par la manœuvre | La manœuvre était prévisible ou visible autrement (position sur la chaussée, ralentissement) |
| Pneus usés | Chaussée mouillée, perte de contrôle, freinage d'urgence | Plausible, surtout cumulé avec une vitesse inadaptée | Expertise de l'adhérence réelle, présence d'aides à la conduite, autre cause de la perte de contrôle |
| Pneus usés | Sol sec, choc latéral ou arrière subi à l'arrêt ou à faible allure | Nul | L'adhérence n'a joué aucun rôle dans le choc |
| Contrôle technique dépassé | Tout accident | Nul en lui-même | C'est une irrégularité administrative : seul un défaut mécanique réel et causal peut compter |
| Freins défaillants connus | Collision au freinage | Fort | L'origine de la défaillance : usure connue, ou rupture brutale imprévisible |
L'éclairage : tout se joue sur ce que l'autre a vu
Le défaut d'éclairage est une faute ; ce qui se discute, c'est sa portée. Lorsqu'un conducteur circule tous feux éteints sur la voie publique, les juges retiennent volontiers une réduction importante : la cour d'appel de Lyon a ainsi limité de moitié le droit à indemnisation d'un conducteur victime qui circulait sans éclairage (CA Lyon, 29 mai 2002, n° 2000/07174). Mais un seul feu défaillant sur un véhicule par ailleurs éclairé, un choc de jour, une portion de route éclairée, ou un autre conducteur qui reconnaît vous avoir vu, et l'argument perd l'essentiel de sa force.
Deux réflexes : vérifier dans le procès-verbal ce que l'autre conducteur a déclaré sur le moment, et ce que les enquêteurs ont réellement constaté sur les ampoules. Une ampoule grillée peut aussi l'avoir été par le choc ; seule une expertise du filament ou du bloc optique permet de trancher.
Les pneus : rarement seuls en cause
Les pneus usés sont surtout invoqués après une perte de contrôle, et presque toujours en cumul avec une vitesse inadaptée. Dans une affaire jugée par la cour d'appel de Grenoble, un conducteur avait perdu le contrôle de sa voiture sur autoroute par temps de pluie, fait plusieurs tonneaux, puis été percuté par un autre véhicule ; les juges ont retenu contre lui une vitesse excessive pour les conditions et des pneus usés, et exclu toute indemnisation. Le pourvoi a été rejeté (Cass. 2e civ., 12 mai 2011, n° 10-20.186, inédit). Ce que cette décision enseigne, c'est l'addition des fautes dans un accident où l'adhérence était au cœur du mécanisme. Elle ne dit pas que des pneus usés privent de tout droit dans un accident où ils n'ont joué aucun rôle.
Le contrôle technique dépassé : une irrégularité, pas une preuve
C'est l'argument le plus fréquent et le plus faible. Un contrôle technique expiré signifie que le véhicule n'a pas été vérifié, pas qu'il était défectueux. Pour en tirer une réduction de votre indemnisation, l'assureur doit démontrer un défaut mécanique précis, présent au moment de l'accident, et son rôle dans votre préjudice. Sans cela, l'échéance dépassée n'a aucune incidence sur votre droit à indemnisation corporelle au titre de la loi de 1985. Elle expose à une amende et peut compter dans le cadre de votre propre contrat (voir plus bas), mais c'est une autre question.
Moto et deux-roues motorisés : l'éclairage au cœur du débat
Pour un motard, la visibilité est l'enjeu central de la plupart des collisions : refus de priorité, tourne-à-gauche, changement de file. Le Code de la route impose d'ailleurs aux motocyclettes de circuler feux de croisement allumés, de jour comme de nuit. Un feu éteint est donc un argument que l'assureur de l'automobiliste avancera presque systématiquement, souvent pour transformer un refus de priorité en partage.
La réponse est la même que pour tout conducteur, mais elle se prépare avec plus de soin. Il faut établir ce que l'automobiliste a réellement vu : ses déclarations à chaud (« je ne l'ai pas vu » ne veut pas dire « il n'était pas éclairé »), la configuration du carrefour, le soleil rasant, un véhicule masquant. L'arrêt du 12 mai 2011 rendu à propos d'une moto non éclairée rappelle que même dans ce cas, l'exclusion totale ne peut pas reposer sur le simple fait que l'autre n'aurait commis aucune faute. Sur les autres enjeux du deux-roues (garantie du pilote, séquelles fréquentes), voir notre page accident de moto ou de scooter.
Réduction ou exclusion : comment se fixe le pourcentage
Lorsque la faute est prouvée et causale, le juge décide souverainement si elle limite l'indemnisation (d'un quart, d'un tiers, de moitié) ou l'exclut. Il n'existe aucune grille. L'exclusion totale reste l'exception ; elle suppose en pratique que la faute du conducteur victime soit la raison déterminante de ses blessures, souvent parce que plusieurs fautes se cumulent.
| Décision | Faute du conducteur victime | Effet retenu |
|---|---|---|
| CA Lyon, 29 mai 2002 | Circulation sans éclairage sur la voie publique | Indemnisation réduite de moitié |
| CA Caen, 9 février 2016 (pourvoi rejeté sur ce point, Cass. 2e civ., 13 déc. 2018, n° 17-26.564) | Vitesse de 120 à 130 km/h de nuit en feux de croisement, face à un poids lourd couché en travers de l'autoroute tous feux éteints | Indemnisation limitée à 75 % |
| CA Grenoble, 17 novembre 2009 (pourvoi rejeté, Cass. 2e civ., 12 mai 2011, n° 10-20.186) | Vitesse inadaptée à la pluie et pneus usés, perte de contrôle | Exclusion totale |
| CA saisie dans l'affaire du motard (cassée, Cass. 2e civ., 12 mai 2011, n° 10-16.631) | Moto non éclairée de nuit | L'exclusion totale fondée sur l'absence de faute de l'autre conducteur est censurée |
Et si c'est l'autre véhicule qui n'était pas éclairé ?
La règle joue aussi à l'envers, et c'est souvent une surprise pour les victimes. Dans l'affaire jugée à Caen, un ensemble routier s'était couché en travers des deux voies de l'autoroute, de nuit, tous feux éteints, sans triangle ni feux de détresse. Le conducteur qui l'avait percuté roulait en feux de croisement, à une vitesse proche du maximum autorisé. La cour d'appel a jugé qu'il aurait dû réduire son allure, comme l'impose l'article R. 413-17 du Code de la route lorsque la visibilité est insuffisante ou que l'on circule en feux de croisement, et a limité son indemnisation à 75 %. Le défaut d'éclairage flagrant de l'autre véhicule n'a pas effacé sa propre faute : chaque faute s'apprécie pour elle-même. La Cour de cassation n'a pas statué au fond sur ce point, qu'elle a écarté sans motivation spéciale ; il s'agit d'une solution de cour d'appel maintenue, pas d'un principe.
La preuve : c'est à l'assureur de démontrer l'état du véhicule
L'assureur qui invoque votre phare ou vos pneus doit le prouver. Trois sources sont habituellement mobilisées, et chacune se discute.
- Le procès-verbal des forces de l'ordre. Il pèse lourd, mais pas au-delà de ce que les agents ont eux-mêmes constaté. Dans l'arrêt du 19 juin 2025, la Cour de cassation a jugé qu'un procès-verbal dressé par des agents qui n'avaient pas assisté à l'accident ne faisait pas foi jusqu'à preuve contraire des circonstances de celui-ci (article 537 du Code de procédure pénale). Une mention « feu arrière gauche non fonctionnel » relevée après le choc ne dit pas si le feu fonctionnait avant.
- L'expertise du véhicule. L'expert automobile mandaté par l'assureur décrit l'état du véhicule, mais son rapport est une pièce de partie. Il peut être contredit par votre propre expert, et le juge ne peut pas fonder sa décision sur cette seule pièce unilatérale.
- Les déclarations. Les vôtres, celles de l'autre conducteur et celles des témoins. Ce que vous écrivez au dos du constat ou déclarez à votre assureur dans les jours qui suivent peut être repris contre vous.
Ne laissez pas partir l'épave sans l'avoir documentée
Le réflexe le plus coûteux consiste à laisser le véhicule partir à la destruction avant que son état n'ait été établi contradictoirement. Une fois l'épave détruite, plus personne ne peut vérifier si l'ampoule a grillé avant ou pendant le choc, ni mesurer la profondeur réelle des sculptures. Si la question de l'état du véhicule est soulevée, même par une simple phrase dans un courrier :
- photographiez les feux, les pneus (avec une pièce de monnaie ou une jauge dans les rainures) et le tableau de bord ;
- conservez les factures d'entretien, de pneumatiques et le dernier procès-verbal de contrôle technique ;
- demandez par écrit que l'expertise du véhicule soit contradictoire, et que l'épave ne soit pas cédée sans votre accord ;
- relevez les coordonnées des témoins qui ont vu votre véhicule éclairé avant l'accident.
Votre propre contrat : la garantie conducteur, l'autre terrain
Tout ce qui précède concerne votre droit à indemnisation contre l'assureur de l'autre véhicule. Mais si votre faute réduit ou exclut ce droit, ou si vous étiez seul en cause, vous vous tournez vers votre propre contrat, et les règles changent.
Pour les tiers : une liste fermée d'exclusions
L'assurance de responsabilité civile automobile, obligatoire, protège les victimes que vous pourriez blesser. Les exclusions qu'elle peut comporter sont limitativement énumérées : l'article R. 211-10 du Code des assurances vise le conducteur qui n'a pas l'âge requis ou ne possède pas les certificats exigés, et le transport de passagers dans des conditions de sécurité insuffisantes ; l'article R. 211-11 vise notamment certains transports de matières dangereuses. Le défaut d'entretien, les pneus usés ou le contrôle technique expiré n'y figurent pas. Et l'article R. 211-13 rend inopposables aux victimes la franchise, les déchéances, la réduction proportionnelle et même les exclusions légalement admises : l'assureur paie, puis se retourne éventuellement contre son assuré.
Pour vos propres blessures : lisez la clause
La garantie conducteur, qui couvre vos propres dommages corporels, est une garantie contractuelle. Elle n'est pas encadrée par la liste fermée des articles R. 211-10 et R. 211-11. Votre assureur peut donc y prévoir des exclusions propres, à deux conditions posées par le Code des assurances : la clause doit être formelle et limitée (article L. 113-1), et figurer en caractères très apparents (article L. 112-4). Une clause vague du type « défaut d'entretien du véhicule » est souvent contestable ; une clause précise exigera encore, selon sa rédaction, un lien entre le défaut et le sinistre.
| Garantie | Ce qu'elle couvre | Le défaut du véhicule peut-il vous être opposé ? |
|---|---|---|
| Loi Badinter, contre l'assureur adverse | Vos dommages corporels, poste par poste | Oui, mais seulement s'il est prouvé et a contribué à votre préjudice (article 4) |
| Responsabilité civile de votre contrat | Les victimes que vous avez blessées | Non aux victimes (R. 211-13) ; recours éventuel de l'assureur contre vous dans les cas légalement prévus |
| Garantie conducteur de votre contrat | Vos propres blessures, dans les limites et plafonds du contrat | Seulement si une clause d'exclusion formelle, limitée et très apparente le prévoit |
| Dommages tous accidents | Votre véhicule | Selon le contrat ; hors sujet corporel |
L'assureur invoque votre phare ou vos pneus : la marche à suivre
- Demandez la preuve par écrit. Quel défaut précis, constaté par qui, quand, et en quoi il aurait contribué à vos blessures. Une affirmation générale ne suffit pas.
- Ne signez rien dans la précipitation. Une offre qui intègre un abattement pour « défaut du véhicule » entérine la réduction. Une fois la transaction signée, la revenir en arrière est difficile : voir pourquoi ne pas signer sans avis indépendant.
- Distinguez les deux terrains. La réduction opposée par l'assureur adverse (article 4) et le refus de votre propre garantie conducteur (clause du contrat) se contestent avec des arguments différents.
- Contestez le pourcentage autant que le principe. Même si une faute est retenue, un abattement de 50 % pour une ampoule n'a rien d'automatique. Notre page sur la contestation d'un partage de responsabilité détaille les arguments.
- Préparez l'expertise médicale. Le pourcentage s'applique à l'ensemble de vos préjudices : chaque poste sous-évalué l'est deux fois.
Blessé au volant, et l'assureur vous oppose l'état de votre véhicule ? La réponse dépend des pièces, et elle se prépare avant que l'épave ne disparaisse : 06 84 28 25 95, du lundi au vendredi de 9h à 19h30. Le cabinet de Maître Joëlle Marteau-Péretié intervient à Lille, à Paris et dans toute la France.
Questions fréquentes
Avec un phare grillé, suis-je automatiquement responsable de l'accident ?
Non. Un phare grillé est une infraction, mais la « responsabilité » dont parle l'assureur pour les dégâts matériels et votre droit à indemnisation corporelle sont deux questions distinctes. Pour vos blessures, le défaut ne vous est opposable que si vous conduisiez et s'il a contribué à votre propre préjudice. Un phare grillé en plein jour, par exemple, n'a en principe aucun rôle dans la collision.
J'étais passager d'une voiture aux pneus lisses. Mon indemnisation peut-elle être réduite ?
Non. Le passager est une victime non conductrice : sa propre faute ne peut en principe pas lui être opposée, et l'état du véhicule dans lequel il se trouvait encore moins. Il est indemnisé intégralement de ses dommages corporels.
Mon contrôle technique était périmé. Suis-je encore assuré ?
Oui. Le contrat n'est pas suspendu, et le défaut de contrôle technique ne figure pas parmi les exclusions autorisées pour l'assurance de responsabilité civile obligatoire. Pour vos propres blessures, tout dépend de votre garantie conducteur : seule une clause d'exclusion formelle, limitée et très apparente pourrait jouer. Face à l'assureur de l'autre véhicule, le contrôle expiré ne compte pas en lui-même ; il faudrait prouver un défaut mécanique réel ayant contribué à votre préjudice.
L'assureur m'oppose un feu arrière éteint de nuit. Que puis-je répondre ?
Qu'il doit prouver que le feu était éteint avant le choc, et qu'il a contribué à votre préjudice. Vérifiez l'éclairage public, la distance à laquelle vous étiez visible, la vitesse du véhicule suiveur, qui doit pouvoir s'arrêter devant un obstacle, et ce qu'il a déclaré sur le moment. Même si la faute est retenue, le juge fixe librement le pourcentage de réduction.
À moto, mon feu de croisement ne fonctionnait pas. Suis-je privé d'indemnisation ?
Pas nécessairement. La Cour de cassation a censuré une cour d'appel qui avait exclu toute indemnisation d'un motard non éclairé au seul motif que l'automobiliste n'avait commis aucune faute (Cass. 2e civ., 12 mai 2011, n° 10-16.631). Votre faute doit être appréciée pour elle-même, et il faut établir ce que l'automobiliste a réellement vu.
Des pneus usés suffisent-ils à exclure mon indemnisation ?
Rarement à eux seuls. Les décisions d'exclusion totale concernent des pertes de contrôle où les pneus usés s'ajoutaient à une vitesse inadaptée à une chaussée mouillée. Sur sol sec, ou dans un choc que vous avez subi sans perte de contrôle, l'usure des pneus n'a en principe aucun rôle.
L'expert n'a pas examiné mes feux ou mes pneus, et l'épave va être détruite. Que faire ?
Photographiez immédiatement les éléments en cause, conservez vos factures d'entretien, et demandez par écrit que l'épave ne soit pas cédée tant qu'une expertise contradictoire n'a pas eu lieu. Si l'assureur invoque ensuite un défaut que plus personne ne peut vérifier, l'absence de constatation contradictoire affaiblit sa preuve.
Sources et références
- Loi n° 85-677 du 5 juillet 1985, art. 3 (victimes non conductrices) et art. 4 (faute du conducteur victime).
- Cass. ass. plén., 6 avril 2007, n° 05-15.950 : la faute du conducteur victime s'apprécie indépendamment du comportement de l'autre conducteur.
- Cass. 2e civ., 19 juin 2025, n° 23-22.911, publié au Bulletin : l'exclusion suppose une faute ayant contribué au préjudice, la seule gravité ne suffit pas ; force probante du procès-verbal dressé par des agents absents lors de l'accident (art. 537 C. proc. pén.).
- Cass. 2e civ., 12 mai 2011, n° 10-16.631 : motocyclette non éclairée de nuit ; cassation de l'arrêt qui excluait toute indemnisation en raison de l'absence de faute de l'autre conducteur.
- Cass. 2e civ., 12 mai 2011, n° 10-20.186 : perte de contrôle sur autoroute par temps de pluie ; rejet du pourvoi contre l'arrêt de la cour d'appel de Grenoble du 17 novembre 2009.
- Cass. 2e civ., 13 décembre 2018, n° 17-26.564 : poids lourd couché en travers de l'autoroute tous feux éteints ; indemnisation du conducteur victime limitée à 75 % par la cour d'appel de Caen, moyen rejeté sans motivation spéciale.
- CA Lyon, 29 mai 2002, n° 2000/07174 : circulation sans éclairage, droit à indemnisation du conducteur réduit de moitié.
- Code des assurances, art. L. 112-4 (clauses d'exclusion en caractères très apparents), L. 113-1 (exclusion formelle et limitée), R. 211-10 et R. 211-11 (exclusions admises en assurance obligatoire), R. 211-13 (inopposabilité aux victimes).
- Code de la route, art. R. 413-17 (réduction de la vitesse en cas de visibilité insuffisante ou d'usage des feux de croisement).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.