

Un trottoir sans bateau, une voiture garée en travers, un chantier : la personne qui se déplace en fauteuil roulant descend souvent sur la chaussée parce qu'elle n'a pas le choix. Quand une voiture la renverse, l'assureur du conducteur a un réflexe que l'on retrouve dossier après dossier : traiter le fauteuil, surtout s'il est électrique, comme un petit véhicule à moteur, et son occupant comme un conducteur fautif dont l'indemnisation peut être réduite ou refusée. Ce raisonnement est faux depuis 2021. Cette page explique pourquoi, ce que votre statut de piéton change concrètement, comment sont réparés le fauteuil détruit et l'aggravation d'un handicap qui existait déjà, et ce que l'expertise médicale doit mesurer pour que rien ne soit mis sur le compte de votre état antérieur.
📌 En bref. Un fauteuil roulant, manuel ou électrique, n'est pas un véhicule terrestre à moteur : la Cour de cassation l'a jugé le 6 mai 2021, et le code de la route assimile son occupant à un piéton. Renversée par une voiture, une moto ou un bus, la personne en fauteuil est donc une victime non conductrice au sens de la loi Badinter : sa faute ne lui est opposable que si elle est inexcusable et cause exclusive de l'accident, et si elle est titulaire d'un taux d'incapacité d'au moins 80 %, elle est indemnisée dans tous les cas. Le fauteuil détruit, délivré sur prescription médicale, est réparé comme une blessure, sans réduction pour faute. L'aggravation d'un handicap existant s'indemnise intégralement, à condition de documenter précisément l'autonomie antérieure. Circuler sur la chaussée n'est pas une faute : le code de la route l'autorise expressément. → Voir le tableau des situations et des responsables
Un fauteuil roulant n'est pas un véhicule à moteur : vous êtes un piéton
Le code de la route règle la question depuis longtemps pour la circulation : son article R. 412-34 assimile aux piétons « les infirmes qui se déplacent dans une chaise roulante mue par eux-mêmes ou circulant à l'allure du pas ». L'article R. 412-35 va plus loin et prévoit que les personnes en fauteuil « peuvent dans tous les cas circuler sur la chaussée », là où les autres piétons doivent rester sur le trottoir lorsqu'il en existe un. Rouler sur la route en fauteuil n'est donc pas une infraction, et ne peut pas être présenté comme une faute en soi.
Restait la question de l'indemnisation. La loi du 5 juillet 1985 protège les victimes non conductrices bien mieux que les conducteurs, et les assureurs ont longtemps soutenu qu'un fauteuil électrique, doté d'un moteur, d'une direction, d'un accélérateur et d'un frein, était un véhicule terrestre à moteur comme un autre, ce qui faisait de son occupant un conducteur. Une cour d'appel l'avait admis : une femme hémiplégique, renversée par une voiture alors qu'elle circulait en fauteuil électrique, s'était vu reconnaître une faute de conduite et retirer la moitié de son indemnisation.
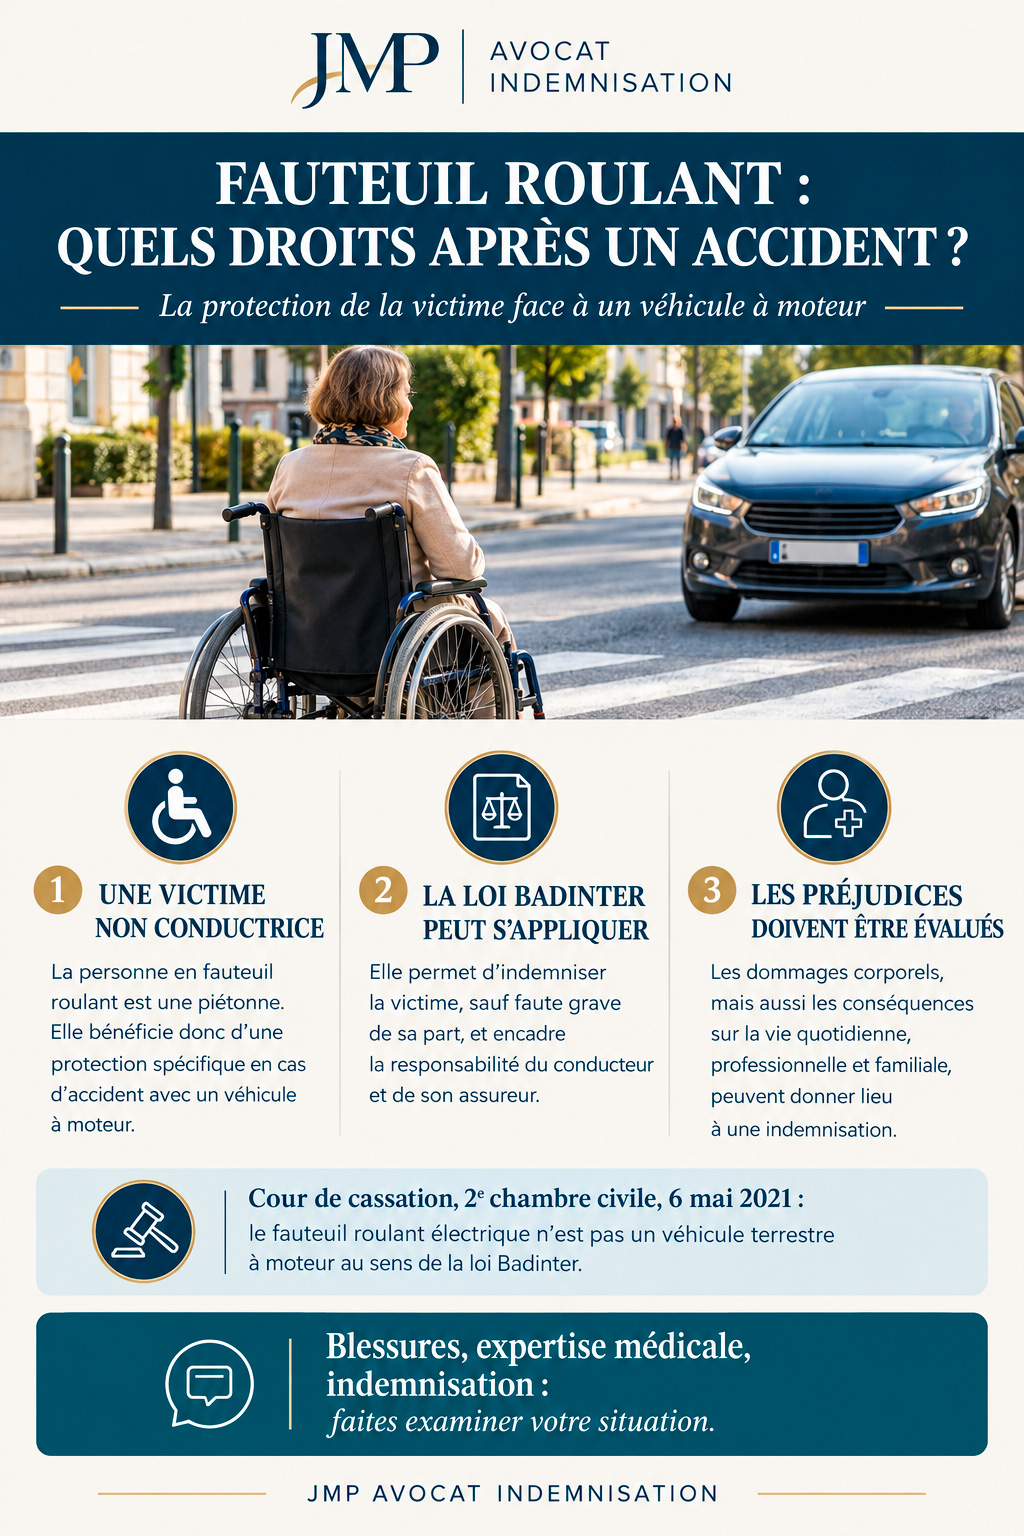
La Cour de cassation a cassé cet arrêt le 6 mai 2021 (2e civ., n° 20-14.551, publié), dans une formule sans détour : « un fauteuil roulant électrique, dispositif médical destiné au déplacement d'une personne en situation de handicap, n'est pas un véhicule terrestre à moteur au sens de la loi du 5 juillet 1985 ». Elle s'appuie sur la finalité de cette loi, qui réserve une protection particulière à certaines catégories d'usagers, et la lit à la lumière de la Convention de l'ONU relative aux droits des personnes handicapées. La personne en fauteuil est une victime non conductrice, et l'assureur du véhicule qui l'a heurtée ne peut pas lui opposer une faute de conduite.
Deux conséquences pratiques en découlent. Le fauteuil n'a pas à être assuré comme une voiture : l'obligation d'assurance automobile ne vise que les véhicules terrestres à moteur. Et l'indemnisation est due par l'assureur du véhicule impliqué, dans les délais et selon la procédure d'offre que la loi impose, comme pour tout piéton renversé.
💡 Bon à savoir. La solution vaut évidemment pour le fauteuil manuel, et elle vaut pour le fauteuil électrique quelle que soit sa vitesse : l'arrêt de 2021 ne distingue pas selon que l'engin dépasse ou non l'allure du pas. Pour le scooter de mobilité à trois ou quatre roues, dispositif médical lui aussi inscrit sur la liste des produits remboursables, le même raisonnement se défend, mais la Cour de cassation ne l'a pas encore tranché.
Ce que le statut de piéton change face à l'assureur
Pour une victime non conductrice, l'article 3 de la loi Badinter pose une règle simple : elle est indemnisée de ses atteintes à la personne sans que sa propre faute puisse lui être opposée, à une seule exception près, la faute inexcusable qui serait la cause exclusive de l'accident. La Cour de cassation la définit comme une faute volontaire d'une exceptionnelle gravité, exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience. Traverser hors des clous, rouler sur la chaussée faute de trottoir praticable, être mal visible à la tombée du jour : aucune de ces situations n'atteint ce seuil.
La protection est encore renforcée pour trois catégories de victimes, qui sont indemnisées « dans tous les cas », sauf si elles ont volontairement recherché le dommage : les moins de 16 ans, les plus de 70 ans et, quel que soit leur âge, les personnes titulaires au moment de l'accident d'un titre leur reconnaissant un taux d'incapacité permanente ou d'invalidité d'au moins 80 %. C'est le cas d'une grande partie des personnes qui se déplacent en fauteuil : une décision de la MDPH fixant un taux d'au moins 80 %, une carte mobilité inclusion portant la mention « invalidité », une pension d'invalidité de deuxième ou troisième catégorie sont autant de titres qui ferment la discussion sur la faute. Conservez-les et produisez-les dès la déclaration du sinistre.
|
Votre situation |
Ce que l'assureur peut vous opposer |
Qui indemnise |
|---|---|---|
| En fauteuil, taux d'incapacité inférieur à 80 % | Seulement une faute inexcusable, cause exclusive de l'accident | L'assureur du véhicule impliqué |
| En fauteuil, titre reconnaissant un taux d'au moins 80 % | Rien, hors recherche volontaire du dommage | L'assureur du véhicule impliqué |
| Conducteur en fuite ou non assuré | Les mêmes règles | Le Fonds de garantie des assurances obligatoires |
| Heurté par un cycliste ou un autre piéton | Un partage de responsabilité, en droit commun | L'assurance responsabilité civile de l'auteur |
| Accident sur le trajet entre le domicile et le travail | Les mêmes règles, en plus de la prise en charge par la caisse | L'assureur du véhicule, après déduction de ce que verse la caisse |
Lorsque le conducteur a pris la fuite ou n'était pas assuré, la protection ne disparaît pas : c'est le Fonds de garantie qui prend le relais, selon les règles exposées dans notre page sur l'accident avec délit de fuite. Et si l'accident survient sur le chemin du travail, il est aussi un accident de trajet : la caisse prend en charge les soins et les indemnités journalières, l'assureur du véhicule complète jusqu'à la réparation intégrale.
⚠️ Ne laissez pas l'assureur requalifier l'accident. Le premier courrier de l'assureur du conducteur parle souvent de « collision entre deux véhicules » et propose un partage de responsabilité, parfois sur la foi d'un constat amiable que l'on vous a fait signer sur le bord de la route. Le constat n'est pas adapté à un piéton, et le partage n'a aucune base légale. Exigez le procès-verbal de police ou de gendarmerie, qui décrit l'engin et la position de chacun, et répondez par écrit que vous êtes une victime non conductrice au sens de l'article 3 de la loi du 5 juillet 1985.
Trottoir, bus, trottinette : les autres accidents du fauteuil et leurs responsables
La collision avec une voiture n'est pas le seul accident que subissent les personnes en fauteuil. Une roue qui se bloque dans un trottoir défoncé, une rampe de bus qui se dérobe, une trottinette en libre-service couchée en travers du passage : chacun de ces accidents a son régime et son responsable, et c'est souvent l'identification du bon interlocuteur qui prend le plus de temps.
|
Ce qui s'est passé |
Régime applicable |
Contre qui agir |
|---|---|---|
| Renversé par une voiture, une moto, un camion ou un bus | Loi Badinter, victime non conductrice | L'assureur du véhicule, ou le Fonds de garantie si le conducteur est inconnu ou non assuré |
| Heurté par une trottinette électrique, en circulation ou garée sur le passage | Loi Badinter : la trottinette est un véhicule à moteur, impliqué même à l'arrêt dès lors qu'il a été heurté | L'assureur de l'utilisateur, ou celui de l'opérateur pour un engin en libre-service |
| Heurté par un cycliste, un coureur ou un autre piéton | Droit commun de la responsabilité civile | L'assurance responsabilité civile de l'auteur, le Fonds de garantie s'il est inconnu ou non assuré |
| Chute à cause d'un trottoir défoncé, d'un bateau absent ou d'une plaque mal posée | Défaut d'entretien normal de la voie publique | La commune ou le gestionnaire de la voie, devant le tribunal administratif |
| Chute sur un trottoir enneigé ou verglacé non traité | Responsabilité du riverain tenu de déneiger, ou de la commune | Le riverain, le syndic ou la commune selon l'arrêté municipal |
| Chute dans un bus : freinage, rampe, absence d'arrimage | Loi Badinter, le bus est un véhicule à moteur | L'assureur de l'exploitant du réseau |
| Chute dans un tramway ou un métro, sur le quai ou à bord | Contrat de transport et obligation de sécurité de l'exploitant | L'exploitant du réseau |
| Blessé comme passager d'un taxi ou d'un transport adapté, fauteuil mal arrimé | Loi Badinter, passager non conducteur | L'assureur du véhicule, quelle que soit la cause de l'accident |
Trois précisions. Le vélo n'est pas un véhicule à moteur : la collision entre un cycliste et un piéton relève du droit commun, où la faute de chacun compte. La trottinette électrique, elle, en est un, et son utilisateur est traité en conducteur ; notre page sur le statut des engins électriques détaille cette ligne de partage. Enfin, l'état de la voirie est un terrain difficile mais loin d'être perdu : le défaut d'entretien normal de la voie publique se prouve par des photographies datées, des signalements antérieurs et des témoignages, et la commune ne peut pas opposer à une personne en fauteuil la « faute d'inattention » qu'elle reproche aux piétons valides.
Pour les transports en commun, tout dépend de l'engin : le bus est un véhicule à moteur, et la chute d'un passager en fauteuil lors d'un freinage ou sur la rampe d'accès relève de la loi Badinter ; le tramway et le métro circulant sur leurs voies propres en sont exclus, et c'est l'obligation de sécurité de l'exploitant qui s'applique. Les règles propres au réseau lillois sont détaillées dans notre page sur les accidents de bus, de métro et de tramway. L'hiver, la chute sur un trottoir non déneigé obéit à ses propres règles, qui désignent tantôt le riverain, tantôt la commune.
Le fauteuil détruit ou endommagé : un dommage réparé comme une blessure
En principe, la loi Badinter traite les dommages aux biens moins bien que les blessures : l'article 5 permet d'opposer à la victime sa faute pour réduire ou exclure l'indemnisation de ses biens, même lorsqu'elle est piétonne. Mais le même article prévoit une exception taillée pour votre situation : « les fournitures et appareils délivrés sur prescription médicale donnent lieu à indemnisation selon les règles applicables à la réparation des atteintes à la personne ». Votre fauteuil, prescrit, est indemnisé comme votre corps, sans réduction pour faute, et le même raisonnement couvre le coussin anti-escarres, l'orthèse ou l'appareil auditif cassés dans la chute.
Depuis le 1er décembre 2025, l'Assurance maladie rembourse à 100 % les fauteuils roulants prescrits, ce qui change la façon dont ce poste se règle, sans en réduire l'enjeu. Ce que la caisse paie pour remplacer le fauteuil, elle le récupère auprès de l'assureur du responsable par son recours de tiers payeur. Ce qu'elle ne paie pas vous revient directement : un remplacement anticipé refusé parce que le fauteuil précédent avait moins de cinq ans, des options ou une configuration hors liste, la location d'un fauteuil de remplacement pendant les semaines, parfois les mois, qui séparent l'accident de la livraison du nouveau, l'adaptation du véhicule ou du domicile au modèle de remplacement. Les règles de prise en charge et ce qu'elles laissent de côté sont détaillées dans notre page sur l'indemnisation de l'appareillage et du fauteuil roulant.
Le fauteuil hors d'usage a aussi des conséquences qui ne sont pas matérielles : une personne privée de son fauteuil ne sort plus, ne travaille plus, dépend davantage de ses proches. Ces semaines d'immobilisation forcée s'indemnisent au titre du déficit fonctionnel temporaire et de l'aide humaine supplémentaire, et doivent être décrites comme telles à l'expertise.
💡 Bon à savoir. Ne faites pas réparer ni détruire le fauteuil avant qu'il ait été examiné. Photographiez-le sous tous les angles, conservez la facture d'origine, la prescription et le devis de remplacement, et demandez à votre revendeur un constat écrit des dégâts : c'est sur ces pièces que l'assureur sera tenu de chiffrer.
L'aggravation d'un handicap existant : ce que l'expertise doit mesurer
C'est le point où se jouent les dossiers des personnes déjà en fauteuil, et celui où les assureurs font le plus de dégâts. Le principe est pourtant acquis : le responsable doit réparer tout ce que l'accident a ajouté à l'état antérieur, et le fait que la victime ait déjà été lourdement handicapée ne réduit en rien l'indemnisation de cette aggravation. Les règles générales sont exposées dans notre page sur l'état antérieur et l'indemnisation ; ce qui suit concerne les pièges propres à votre situation.
Le premier piège est l'imputation en bloc : le médecin de l'assureur constate une personne en fauteuil, dépendante pour certains gestes, et attribue l'essentiel de la situation à la pathologie d'origine. Le second est l'arithmétique : il raisonne en taux de déficit, constate que la victime était déjà « à 85 % » et conclut qu'il ne reste presque rien à ajouter. Les deux raisonnements se combattent de la même manière : par une description précise de l'autonomie antérieure, puis de ce qui a été perdu.
L'autonomie antérieure se prouve mieux que pour n'importe quelle autre victime, parce qu'elle a été évaluée avant l'accident : le plan personnalisé de compensation de la MDPH, le nombre d'heures d'aide humaine financées par la PCH, les bilans d'ergothérapie, les comptes rendus de rééducation, les attestations de l'employeur, du service d'aide à domicile et des proches décrivent ce que vous faisiez seul. Face à ces pièces, ce qui a été perdu se mesure poste par poste : les transferts du lit au fauteuil, la propulsion, l'usage du bras valide, la conduite d'un véhicule adapté, la continence, la tolérance à la position assise, la douleur, le sommeil. Pour une personne qui n'avait plus qu'une autonomie partielle, chaque fonction perdue peut faire basculer tout le mode de vie : l'hémiplégique qui se fracture l'épaule du côté valide ne fait plus ses transferts seule, et c'est alors le maintien à domicile qui est en jeu.
Les postes à faire évaluer découlent de cette description :
- le déficit fonctionnel permanent supplémentaire, apprécié par rapport aux capacités qui vous restaient et non par simple addition de taux ;
- les heures d'assistance par tierce personne qui s'ajoutent à celles dont vous disposiez déjà, de jour comme de nuit ;
- les aménagements du logement à refaire ou à compléter, et l'adaptation du véhicule si le mode de transfert a changé ;
- le préjudice d'agrément, dont le handisport et les activités adaptées que vous pratiquiez ;
- les souffrances endurées, le préjudice esthétique et le préjudice sexuel, que l'expert d'assurance a tendance à considérer comme déjà acquis à l'état antérieur ;
- l'incidence professionnelle, si vous travailliez, et le risque de devoir quitter le domicile pour un établissement, dont le surcoût s'indemnise.
Une précision sur les aides existantes : la PCH que vous perceviez avant l'accident, ou celle qui sera révisée après, ne se déduit pas de l'indemnité due par l'assureur du responsable, comme l'explique notre guide sur la PCH, l'AAH et l'AEEH après un accident. L'assureur ne peut donc pas soutenir que l'aide humaine supplémentaire est « déjà financée ».
Tout cela suppose une expertise préparée. Faites-vous assister d'un médecin-conseil indépendant de l'assureur, qui connaisse votre pathologie d'origine, et demandez que l'expertise se tienne à votre domicile, ou qu'un ergothérapeute y réalise un bilan : c'est là, et non dans un cabinet, que se constate ce qu'un transfert devenu impossible change à une journée.
Si c'est vous qui blessez quelqu'un avec votre fauteuil
La question inverse se pose parfois, dans un magasin ou sur un trottoir encombré : un piéton chute après avoir été heurté par votre fauteuil. Comme le fauteuil n'est pas un véhicule à moteur, la loi Badinter ne s'applique pas et c'est le droit commun de la responsabilité civile qui règle la situation, en particulier la responsabilité du fait des choses dont vous avez la garde. Ce risque est en principe couvert par la garantie responsabilité civile vie privée de votre assurance habitation : vérifiez qu'elle vise bien les dommages causés avec un fauteuil électrique, certains contrats excluant les engins motorisés sans distinguer. Si vous n'étiez pas assuré, la personne blessée peut se tourner vers le Fonds de garantie, qui couvre les dommages causés par une personne circulant sur le sol, puis se retourner contre vous ; notre page sur le Fonds de garantie et ses refus en expose les conditions.
Vous avez été renversé ou blessé alors que vous vous déplaciez en fauteuil, et l'assureur parle de partage de responsabilité ou d'état antérieur ? Le cabinet peut reprendre le dossier avant toute signature : 06 84 28 25 95, du lundi au vendredi de 9h à 19h30. Le cabinet de Maître Joëlle Marteau-Péretié intervient à Lille, à Paris et dans toute la France.
Questions fréquentes
Je roulais sur la chaussée parce que le trottoir était impraticable : l'assureur dit que c'est ma faute.
Non. L'article R. 412-35 du code de la route autorise expressément les personnes en fauteuil roulant à circuler sur la chaussée, dans tous les cas. Et quand bien même vous auriez commis une imprudence, elle ne vous serait opposable que si elle était inexcusable et cause exclusive de l'accident, ce qu'un déplacement sur la route faute de trottoir praticable n'est jamais. Si vous êtes titulaire d'un taux d'incapacité d'au moins 80 %, la question ne se pose même pas.
Mon fauteuil électrique dépasse l'allure du pas : suis-je un conducteur ?
Non. La Cour de cassation a jugé le 6 mai 2021 qu'un fauteuil roulant électrique, dispositif médical destiné au déplacement d'une personne handicapée, n'est pas un véhicule terrestre à moteur, sans distinguer selon sa vitesse, sa direction ou son système de freinage. Vous êtes une victime non conductrice, et l'assureur du véhicule qui vous a heurté ne peut pas vous opposer une faute de conduite.
Ma carte mobilité inclusion porte la mention « invalidité » : qu'est-ce que cela change ?
Beaucoup. Cette mention suppose un taux d'incapacité d'au moins 80 %, ou le classement en troisième catégorie d'invalidité. La loi Badinter indemnise « dans tous les cas » les victimes non conductrices titulaires, au moment de l'accident, d'un titre reconnaissant un taux d'au moins 80 % : seule la recherche volontaire du dommage pourrait vous être opposée. Joignez la carte ou la décision de la MDPH à votre déclaration.
Le conducteur a pris la fuite et personne ne l'a identifié.
Déposez plainte sans attendre et faites constater vos blessures le jour même. Le Fonds de garantie des assurances obligatoires indemnise les victimes d'un conducteur inconnu ou non assuré, selon les mêmes règles que l'assureur : votre statut de piéton protégé lui est opposable comme à n'importe quel assureur. Les délais pour le saisir sont stricts, d'où l'intérêt d'agir vite.
L'expert de l'assureur impute mes séquelles à ma maladie d'origine. Que faire ?
Produisez tout ce qui décrit votre autonomie avant l'accident : plan de compensation de la MDPH, heures de PCH, bilans d'ergothérapie, attestations de l'aide à domicile et des proches. Demandez une expertise à votre domicile, avec un médecin-conseil qui connaît votre pathologie, et faites décrire fonction par fonction ce qui a été perdu. L'état antérieur n'est jamais une raison de refuser l'indemnisation de ce que l'accident a ajouté, et si le rapport l'ignore, il se conteste.
Qui paie le fauteuil de remplacement ?
L'Assurance maladie, à 100 % s'il est prescrit dans les conditions en vigueur depuis le 1er décembre 2025, puis elle se fait rembourser par l'assureur du responsable. Ce qu'elle ne couvre pas, un remplacement anticipé refusé, des options hors liste, la location d'un fauteuil en attendant la livraison, vous est dû directement, sans réduction pour une éventuelle faute, parce que la loi Badinter assimile les appareils prescrits aux atteintes à la personne.
J'ai chuté dans le bus, sur la rampe d'accès : qui est responsable ?
Le bus est un véhicule à moteur, impliqué dans votre chute dès lors que son freinage, son plancher ou sa rampe y a joué un rôle : la loi Badinter s'applique, et l'assureur de l'exploitant doit vous indemniser comme un passager non conducteur, sans pouvoir vous opposer une faute ordinaire. Faites établir un rapport d'incident par le conducteur, relevez le numéro du véhicule et l'heure, et demandez les images de vidéoprotection avant qu'elles soient effacées.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer l'expertise médicale. C'est là que se mesure ce que l'accident a ajouté à votre handicap.
- Prouver — Les justificatifs exacts pour chaque poste de préjudice. De l'autonomie antérieure au fauteuil détruit.
- Agir — Vérifier une offre d'indemnisation avant de l'accepter. Un partage de responsabilité proposé à un piéton en fauteuil n'a aucune base légale.
Sources et références
- Loi n° 85-677 du 5 juillet 1985, articles 1er (champ d'application : véhicules terrestres à moteur), 3 (victimes non conductrices, faute inexcusable, victimes titulaires d'un taux d'incapacité d'au moins 80 %) et 5 (dommages aux biens ; fournitures et appareils délivrés sur prescription médicale indemnisés comme les atteintes à la personne).
- Code de la route, articles R. 412-34 (personnes en fauteuil roulant assimilées aux piétons) et R. 412-35 (droit de circuler sur la chaussée dans tous les cas).
- Cass. 2e civ., 6 mai 2021, n° 20-14.551, publié : un fauteuil roulant électrique, dispositif médical destiné au déplacement d'une personne en situation de handicap, n'est pas un véhicule terrestre à moteur au sens de la loi du 5 juillet 1985.
- Convention relative aux droits des personnes handicapées du 30 mars 2007, articles 1er, 3 et 4, visés par l'arrêt du 6 mai 2021.
- Code des assurances, articles L. 211-1 (obligation d'assurance des véhicules terrestres à moteur) et L. 421-1 (Fonds de garantie des assurances obligatoires de dommages, y compris les dommages causés par une personne circulant sur le sol).
- Code de l'action sociale et des familles, articles L. 245-1 et suivants (prestation de compensation du handicap).
- Arrêté du 6 février 2025 et arrêtés modificatifs de 2025 : prise en charge intégrale des véhicules pour personnes handicapées par l'Assurance maladie à compter du 1er décembre 2025.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.