



📌 En bref
Les forums regorgent de chiffres : « 800 € le point », « 2 000 à 4 000 € pour une entorse », « la contre-expertise ne coûte rien ». Certains sont datés, d'autres faux, quelques-uns à moitié vrais. Un montant lu en ligne ne dit ni l'âge de la victime, ni les postes retenus, ni la date du dossier, ni le régime d'indemnisation : il ne se transpose donc pas au vôtre. Nous avons relevé douze affirmations qui reviennent sur des forums publics et les avons confrontées à la règle. Trois idées en ressortent. Aucun barème légal ne fixe votre indemnisation : elle se construit poste par poste, à partir de l'expertise. Les délais de l'assureur, les droits du piéton et la valeur du point reposent sur des textes et des référentiels que chacun peut vérifier. Et les décisions qui pèsent le plus se prennent avant la consolidation, pas après. Voir les douze affirmations, ce qui est exact et où le vérifier.
« Exemple d'indemnisation accident de la route forum », « montant indemnisation faute inexcusable forum », « montant indemnisation accident piéton forum » : beaucoup de victimes cherchent un ordre de grandeur auprès de celles qui sont passées par là avant elles. Le réflexe se comprend. Une offre arrive, elle paraît basse, ou correcte, et personne n'a dit à quoi la comparer. Un forum donne des chiffres, vite et sans rendez-vous.
Le problème ne tient pas aux participants, souvent sincères et parfois bien informés. Il tient à ce que leurs chiffres laissent de côté. Cette page ne donne aucun barème : elle reprend les affirmations qui reviennent le plus, dit ce qui est exact et renvoie vers la page qui chiffre ou qui explique la règle. Aucun message n'est cité, aucun auteur ni aucun forum n'est nommé : les formulations ci-dessous sont des paraphrases, relevées en novembre 2026 sur des forums juridiques, des forums d'assurés et des forums généralistes.
Pourquoi un montant lu sur un forum ne se transpose pas à votre dossier
Un chiffre publié en ligne est presque toujours un total. Or un total d'indemnisation additionne des postes très différents : la gêne vécue pendant la convalescence, les souffrances, le préjudice esthétique, les séquelles définitives, les frais restés à charge, les revenus perdus, l'aide humaine. Deux personnes qui ont la même fracture n'obtiennent pas la même somme si l'une a été arrêtée trois semaines et l'autre six mois, si l'une a dû être aidée chaque jour et l'autre non, si l'une a 25 ans et l'autre 60.
Quatre informations manquent presque toujours au chiffre d'un forum :
- La date du dossier. Un fil de 2012 détaille par exemple une offre d'environ 6 200 € après un accident de moto : gêne temporaire, souffrances cotées 3,5 sur 7, préjudice esthétique 0,5 sur 7, et 2 % d'atteinte permanente payés 800 € le point. Ce chiffre circule encore. Les références d'aujourd'hui ne sont plus les mêmes.
- Le régime d'indemnisation. Un accident de la route, un accident du travail avec faute inexcusable de l'employeur, une chute chez un commerçant ou une garantie des accidents de la vie ne suivent pas les mêmes règles. Un capital contractuel ne se compare pas à une indemnisation de droit commun.
- Les postes retenus. Un total peut être bas parce qu'un poste a été oublié, pas parce que la blessure était légère.
- L'expertise. Le taux d'atteinte permanente et les cotations sont fixés à l'examen médical. Le message ne dit presque jamais si la victime y était assistée, ni si le taux a été discuté.
C'est pourquoi la bonne question n'est pas « combien a touché quelqu'un d'autre ? », mais « quels postes mon dossier contient-il, et comment chacun est-il évalué ? ».
Le tableau : douze affirmations lues sur les forums
Chaque ligne reprend une affirmation telle qu'elle revient, en substance, sur les forums publics. La deuxième colonne dit ce qui est exact. La troisième renvoie vers la page du site qui chiffre ou qui détaille la règle.
|
Ce qu'on lit |
Ce qui est exact |
Où vérifier |
|---|---|---|
|
« Une entorse avec deux semaines d'arrêt, c'est 2 000 à 4 000 € ; sans séquelles, comptez 2 000 à 3 000 € » |
Aucun montant n'est attaché à une blessure. Le total dépend des postes retenus à l'expertise : durée de la gêne, souffrances, aide humaine, frais, revenus perdus. |
|
|
« Le point d'AIPP se paie autour de 800 € » |
Au référentiel Mornet, pour un taux de 1 à 5 %, le point vaut 1 960 € entre 21 et 30 ans et 1 580 € entre 41 et 50 ans. Il vaut davantage pour les taux plus élevés. |
|
|
« Plus on est âgé, moins on touche » |
Vrai pour le point d'atteinte permanente, qui baisse avec l'âge à la consolidation. Faux pour les postes temporaires et les revenus déjà perdus. |
|
|
« Un simulateur en ligne m'a donné mon montant » |
Un simulateur donne un ordre de grandeur, souvent à partir d'un taux supposé. Il ignore les postes que l'expertise retiendra, ou oubliera. |
|
|
« La contre-expertise ne coûte rien, et le taux ne peut que monter » |
Le médecin-conseil de victimes se paie, souvent par la protection juridique, et ses honoraires se réclament ensuite en frais divers. Une nouvelle expertise n'est pas tenue par le premier taux. |
|
|
« Contester l'avis du médecin de l'assurance est presque impossible » |
Ce médecin est mandaté par l'assureur. Son rapport se discute : observations écrites, expertise amiable contradictoire, puis expertise judiciaire. |
|
|
« Le piéton n'avait pas fait attention, l'assureur peut baisser l'offre » |
En accident de la circulation, la faute d'un piéton ne lui est opposable que si elle est inexcusable et la cause exclusive de l'accident (article 3 de la loi du 5 juillet 1985). |
|
|
« L'assureur n'a pas de délai, il prend son temps » |
En accident de la circulation, il doit répondre dans les trois mois de la demande, faire une offre au plus tard huit mois après l'accident, puis une offre définitive dans les cinq mois suivant l'information de la consolidation. Sinon, intérêts au double du taux légal. |
|
|
« Votre propre responsabilité civile paiera vos souffrances » |
La responsabilité civile couvre les dommages que vous causez aux autres. Vos blessures relèvent de l'assureur du responsable, ou de vos contrats personnels. |
|
|
« La faute inexcusable, c'est la rente majorée » |
La faute inexcusable majore la rente et ouvre droit, en plus, à la réparation des préjudices que la rente ne couvre pas : souffrances, préjudice esthétique, agrément, aide humaine avant consolidation. |
|
|
« Inutile de voir un avocat avant la consolidation » |
La date de consolidation, l'expertise et les provisions se jouent avant. Une consolidation fixée trop tôt ampute plusieurs postes. |
|
|
« Un avocat, c'est trop cher pour un petit dossier » |
La rémunération est fixée par une convention écrite. La protection juridique en prend souvent une part, et l'honoraire de résultat ne peut pas être le seul. |
Sur douze affirmations, deux sont en partie justes : l'âge pèse bien sur un poste, et un avocat change parfois peu de chose dans un très petit dossier. Les dix autres sont fausses, datées ou incomplètes. Les sections suivantes les reprennent par thème.
Les montants lus sur les forums : ce qui leur manque
« Tant pour une entorse » : un total sans ses postes
La fourchette « 2 000 à 4 000 € pour une entorse et deux semaines d'arrêt » revient souvent, parfois avec la précision « selon la région et l'assureur ». Ni la blessure ni l'assureur ne fixent le montant : ce sont les postes retenus et leur évaluation. Une entorse sans séquelle peut se limiter à quelques semaines de gêne partielle, des souffrances légères et quelques frais. La même entorse chez un artisan arrêté deux mois, ou chez une personne qui a eu besoin d'aide pour les courses et le ménage, ouvre des postes supplémentaires que le chiffre du forum ignore.
La région, elle, joue un rôle réel mais différent de celui qu'on lui prête. Ce n'est pas l'assureur qui varie selon les départements : ce sont les références que les juges utilisent. Plusieurs cours d'appel ont leurs propres grilles indicatives, comme le montre notre page sur les repères de la cour d'appel de Douai. Elles servent à la discussion, elles ne s'imposent pas.
Même raisonnement pour « sans séquelles, comptez 2 000 à 3 000 € ». L'absence d'atteinte permanente supprime un poste, pas les autres : la gêne temporaire, les souffrances endurées, l'aide humaine pendant la convalescence et les revenus perdus restent dus.
« 800 € le point » : un chiffre daté
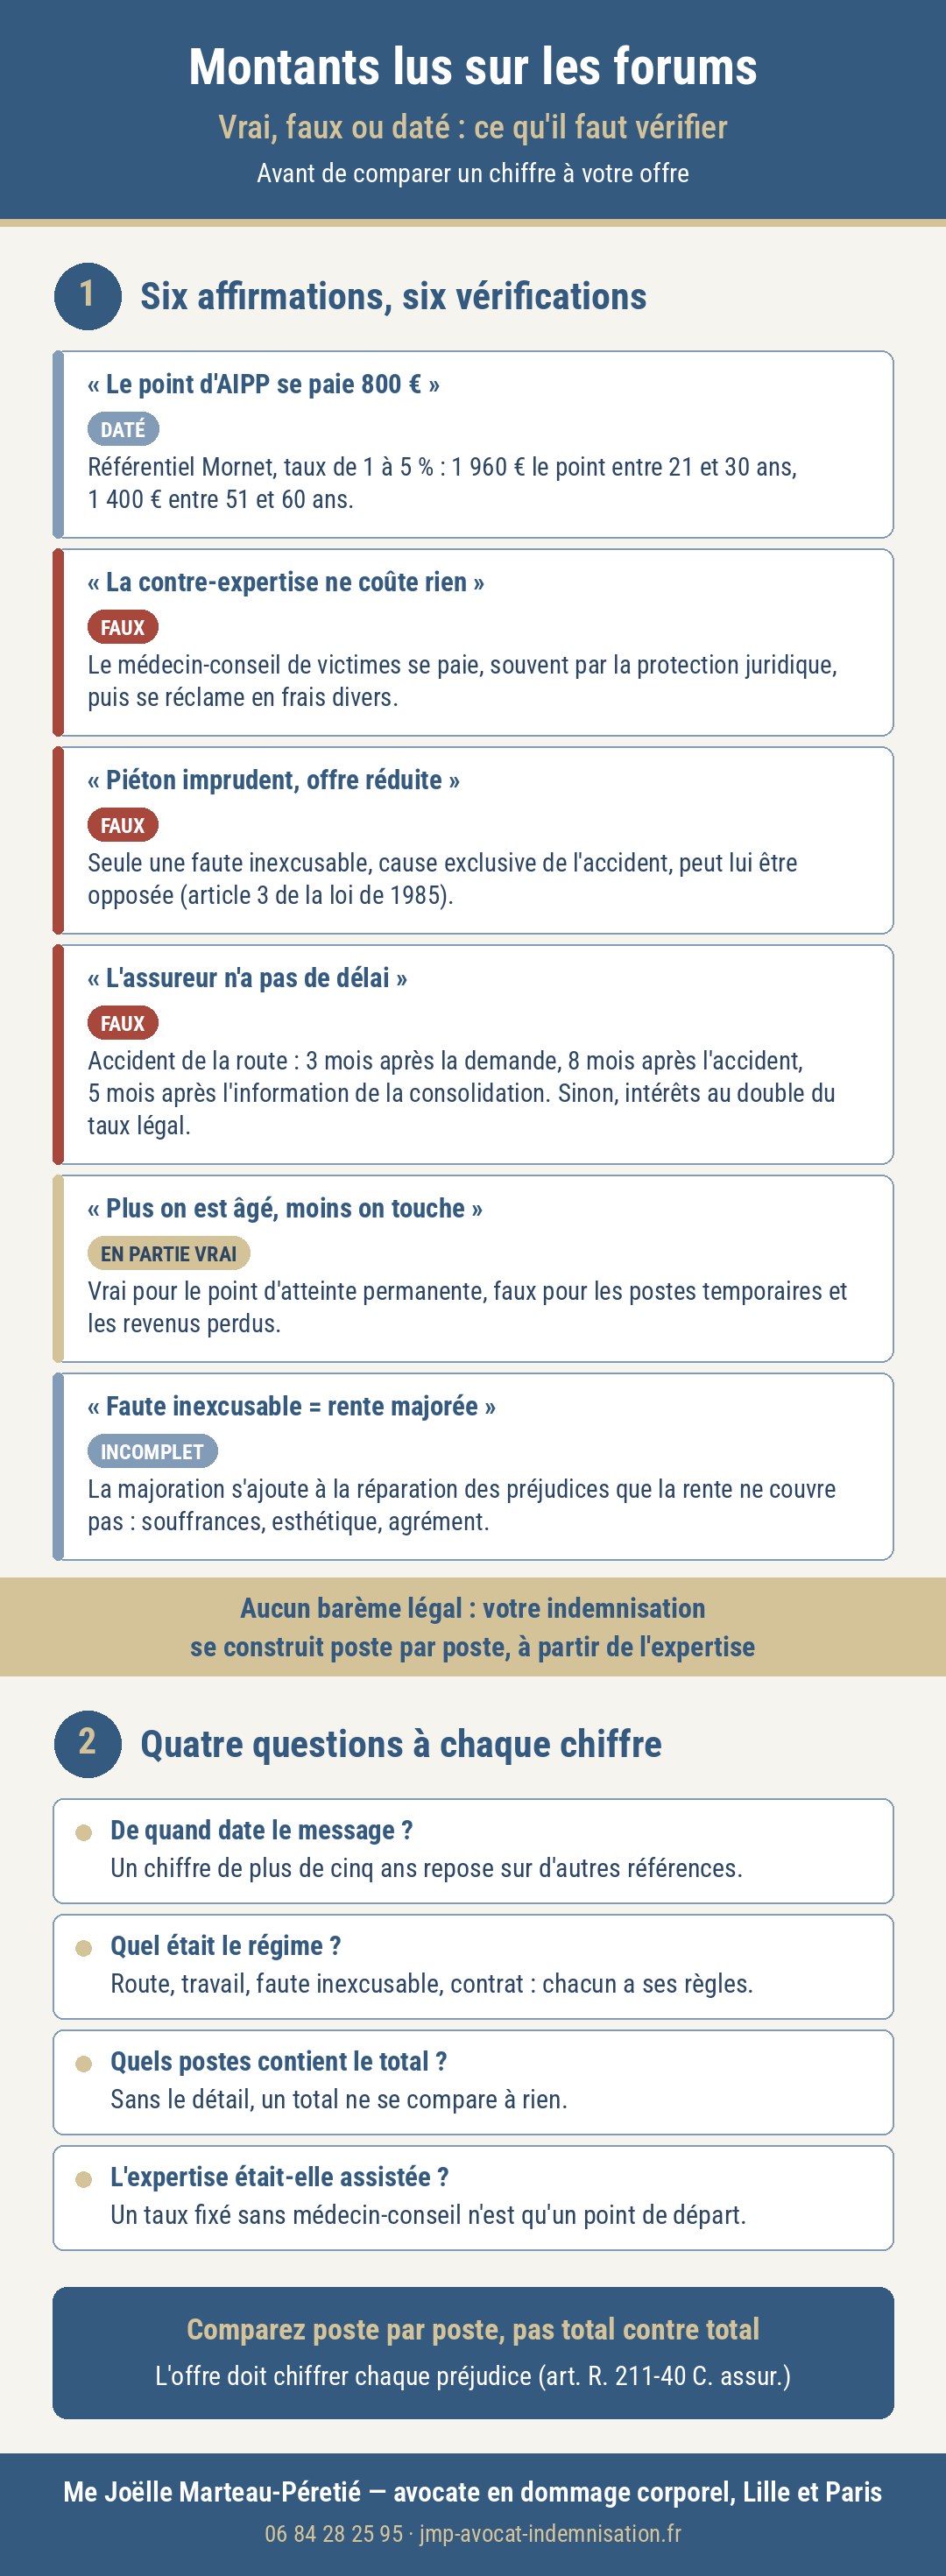
Le chiffre de 800 € par point d'atteinte permanente vient de messages anciens, qui citent des offres d'il y a plus de dix ans. Le référentiel Mornet, le plus cité devant les juridictions, retient aujourd'hui des valeurs environ deux fois plus élevées pour les petits taux. Pour un taux de 1 à 5 %, le point vaut 1 960 € entre 21 et 30 ans, 1 770 € entre 31 et 40 ans, 1 580 € entre 41 et 50 ans et 1 400 € entre 51 et 60 ans. Au-delà de 5 %, chaque tranche de taux donne une valeur supérieure.
Ce référentiel n'a pas force obligatoire, et l'assureur peut proposer moins. Mais une offre construite sur 800 € le point pour une victime de 40 ans se situe à moins de la moitié de la référence : c'est un écart qui se discute, chiffres à l'appui.
« Plus on est âgé, moins on touche » : vrai pour un seul poste
L'affirmation est juste pour le déficit fonctionnel permanent : la valeur du point baisse d'une tranche d'âge à l'autre, puisque la victime vivra moins longtemps avec ses séquelles. Elle est fausse pour le reste. Les jours de gêne temporaire, les souffrances endurées, l'aide humaine et les revenus perdus avant la consolidation ne dépendent pas de l'âge. L'âge n'est pas non plus une faute de conduite, et il ne justifie pas un taux plus bas : notre page sur la victime âgée détaille ce qui change réellement.
« Le simulateur m'a dit » : un ordre de grandeur, pas une offre
Plusieurs participants citent un montant obtenu sur un simulateur, parfois proposé par un site d'aide aux victimes. Ces outils partent d'un taux supposé et d'une liste de postes standard. Ils ne connaissent ni le rapport d'expertise, ni la situation professionnelle, ni l'aide reçue. Le risque n'est pas qu'ils se trompent un peu : c'est qu'un chiffre affiché fasse paraître raisonnable une offre qui oublie un poste.
L'expertise : deux affirmations de forum à corriger
« La contre-expertise est gratuite, et le taux ne peut que monter »
Les deux moitiés de la phrase sont inexactes. L'assistance d'un médecin-conseil de victimes a un coût : selon notre page sur la contestation du taux, ses honoraires se situent le plus souvent entre 800 et 2 500 € pour une contre-expertise amiable. Une garantie de protection juridique les prend fréquemment en charge, et ce qui reste à votre charge se réclame ensuite en frais divers. L'expertise judiciaire, elle, suppose une consignation des honoraires de l'expert, récupérable si vous obtenez gain de cause.
Quant au taux, aucune règle ne le protège à la baisse. Une expertise judiciaire est confiée à un expert indépendant des deux parties, qui n'est pas tenu par le premier rapport : il peut relever le taux, le maintenir, ou retenir moins. C'est pourquoi une contestation se prépare sur pièces, avec un médecin-conseil indépendant de l'assureur, plutôt que sur l'idée qu'elle ne peut rien coûter.
« Le médecin de l'assurance a tranché, c'est fini »
Un participant rapportait que son assureur lui avait déconseillé de contester, au motif qu'on ne remet pas en cause l'avis d'un expert. Le médecin qui vous examine à la demande de l'assureur est mandaté par lui : son rapport est une pièce, pas une décision. En accident de la circulation, l'assureur doit vous convoquer au moins quinze jours avant l'examen, et le médecin doit vous adresser une copie de son rapport dans les vingt jours (articles R. 211-43 et R. 211-44 du code des assurances). Le rapport se discute ensuite par des observations écrites, par une expertise amiable où vous êtes assisté, puis, si besoin, devant le juge. Signer le procès-verbal d'expertise n'engage à rien ; signer une transaction, si.
Vos droits : trois affirmations que la loi contredit
« Le piéton n'a pas fait attention, l'offre sera réduite »
Dans un fil consacré aux piétons renversés, un message raconte une offre ramenée de 2 500 € à 1 800 € parce que la victime n'aurait « pas été assez prudente ». En accident de la circulation, la loi du 5 juillet 1985 interdit d'opposer au piéton, au cycliste ou au passager sa propre faute, sauf faute inexcusable ayant été la cause exclusive de l'accident. Les juges réservent cette qualification à des comportements d'une gravité exceptionnelle. Une inattention, une traversée hors du passage protégé ou un manque de prudence n'y suffisent pas. Pour les victimes de moins de seize ans, de plus de soixante-dix ans, ou atteintes d'une incapacité d'au moins 80 %, seule la recherche volontaire du dommage peut être opposée.
« L'assureur prend le temps qu'il veut »
Plusieurs messages décrivent des mois d'attente comme une fatalité. En accident de la circulation, les délais sont fixés par la loi (article L. 211-9 du code des assurances) et sanctionnés de plein droit : l'indemnité produit intérêts au double du taux légal tant que l'offre due n'est pas faite (article L. 211-13). Une offre manifestement insuffisante expose en outre l'assureur à une pénalité au profit du fonds de garantie (article L. 211-14). Ces règles sont propres aux accidents de la circulation : une chute dans un magasin ou un accident médical obéissent à d'autres calendriers.
« Votre assurance habitation paiera vos souffrances »
Le conseil part d'une bonne intention, mais il confond deux garanties. La responsabilité civile, souvent incluse dans l'assurance habitation, indemnise les personnes que vous blessez, pas vos propres blessures. Vos préjudices sont réparés par l'assureur de celui qui en répond, ou à défaut par vos contrats personnels : garantie des accidents de la vie, prévoyance, et pour le conducteur, sa garantie du conducteur, dont notre tableau par assureur compare les plafonds et les seuils.
Faute inexcusable : ce que les forums résument mal
Les requêtes « montant indemnisation faute inexcusable forum » montrent l'attente : un chiffre. Sur les forums d'assurés, la réponse se résume le plus souvent à « la rente est majorée ». C'est exact, mais c'est la moitié de l'histoire.
La reconnaissance de la faute inexcusable de l'employeur produit deux effets. La rente d'accident du travail est majorée. Et la victime peut demander la réparation des préjudices que la rente ne couvre pas : souffrances endurées, préjudice esthétique, préjudice d'agrément, perte de possibilités de promotion professionnelle (article L. 452-3 du code de la sécurité sociale), ainsi que, depuis la décision du Conseil constitutionnel du 18 juin 2010, d'autres postes comme l'aide humaine avant consolidation ou l'aménagement du logement. Dans un dossier lourd, l'essentiel de la valeur se trouve souvent dans ces postes, pas dans la majoration.
Un point a changé récemment, et les messages anciens ne peuvent pas le refléter. Pour le déficit fonctionnel permanent, tout dépend désormais de la date de consolidation : la réforme entrée en vigueur le 1er novembre 2026 modifie sa réparation pour les victimes consolidées à compter de cette date. Notre page sur la réforme 2026 du déficit fonctionnel permanent explique ce qui change et pour qui.
L'avocat : quand le consulter, et à quel prix
« Un avocat ne sert à rien tant que rien n'est fixé »
Le conseil d'attendre la consolidation pour « voir ce que propose l'assureur » repose sur une idée simple : tant que les séquelles ne sont pas fixées, il n'y a rien à chiffrer. Or plusieurs décisions qui commandent le montant final se prennent avant. La date de consolidation elle-même, d'abord : fixée trop tôt, elle réduit les postes temporaires et fige un taux sous-évalué. L'expertise ensuite, où se fixent le taux et les cotations. Les provisions enfin, ces avances sur l'indemnisation qui se demandent pendant la convalescence. Consulter tôt ne veut pas dire engager une procédure : un premier échange suffit souvent à savoir ce qui doit être préparé.
« Trop cher pour un petit dossier »
Un participant le disait avec franchise : pour une entorse sans suite, un avocat ne changera pas grand-chose. C'est parfois vrai, et un cabinet sérieux le dit. Mais le coût, lui, est rarement ce que l'on imagine. La rémunération est fixée par une convention d'honoraires écrite, signée avant toute intervention ; elle peut combiner un honoraire lié au travail accompli et un honoraire de résultat, jamais un honoraire fondé sur le seul résultat (article 10 de la loi du 31 décembre 1971). Une garantie de protection juridique, présente dans de nombreux contrats auto ou habitation, prend souvent une partie des frais en charge. Le détail figure sur notre page consacrée au coût d'un avocat en dommage corporel.
Lire un forum sans se tromper : quatre questions à poser à chaque chiffre
Un forum n'est pas inutile. Il rassure, il signale des pièges, il donne parfois la bonne piste. Pour en tirer quelque chose, posez quatre questions à chaque montant lu :
- De quand date le message ? Un chiffre de plus de cinq ans repose sur des références qui ont changé.
- Quel était le régime ? Accident de la route, accident du travail, faute inexcusable, chute chez un tiers, contrat d'assurance : chaque régime a ses règles et ses montants.
- Quels postes le total contient-il ? Sans le détail, un total ne se compare à rien.
- L'expertise était-elle assistée ? Un taux fixé sans médecin-conseil de victimes n'est pas un repère, c'est un point de départ.
Si vous cherchez des parcours réels plutôt que des chiffres isolés, la page des témoignages de victimes accompagnées par le cabinet rassemble des récits dont nous connaissons le dossier.
💡 Bon à savoir. Comparer un total à un total ne sert à rien. En accident de la circulation, l'offre de l'assureur doit indiquer l'évaluation de chaque chef de préjudice, les créances de chaque tiers payeur et les sommes qui vous reviennent (article R. 211-40 du code des assurances). C'est cette décomposition, ligne par ligne, qu'il faut confronter aux repères : un poste absent ou sous-évalué se repère beaucoup plus facilement qu'un écart sur le montant final.
Questions fréquentes sur les montants lus sur les forums
Peut-on se fier aux montants d'indemnisation donnés sur un forum ?
Comme ordre de grandeur très général, parfois ; comme repère pour votre dossier, non. Un montant de forum est un total, souvent ancien, dont on ignore les postes, le régime et les conditions de l'expertise. Il ne dit rien de votre âge, de votre arrêt de travail ni de l'aide dont vous avez eu besoin.
Le point d'AIPP à 800 €, lu sur les forums, est-il encore juste ?
Non. Il n'existe pas de tarif légal, et ce chiffre vient d'offres anciennes. Au référentiel Mornet, le plus cité, le point d'un taux de 1 à 5 % vaut 1 960 € entre 21 et 30 ans, 1 770 € entre 31 et 40 ans, 1 580 € entre 41 et 50 ans et 1 400 € entre 51 et 60 ans. La valeur augmente avec le taux et baisse avec l'âge à la consolidation.
Une contre-expertise peut-elle faire baisser mon taux ?
Une contre-expertise amiable, où vous êtes assisté de votre médecin-conseil, vise à corriger le premier rapport. Une expertise judiciaire, elle, est confiée à un expert indépendant qui n'est pas tenu par le premier taux : il peut le relever, le maintenir ou retenir moins. D'où l'intérêt de préparer la contestation sur pièces.
On m'oppose mon imprudence de piéton : l'offre peut-elle être réduite ?
Pas en accident de la circulation, sauf faute inexcusable ayant été la cause exclusive de l'accident, une qualification que les juges retiennent très rarement. Pour les victimes de moins de seize ans, de plus de soixante-dix ans ou atteintes d'une incapacité d'au moins 80 %, seule la recherche volontaire du dommage peut leur être opposée.
L'assureur peut-il faire attendre son offre sans limite ?
Non, en accident de la circulation : trois mois après votre demande si la responsabilité n'est pas contestée et le dommage entièrement quantifié, huit mois au plus tard après l'accident, et cinq mois après avoir été informé de votre consolidation pour l'offre définitive. À défaut, l'indemnité produit intérêts au double du taux légal.
Avant la consolidation, consulter un avocat sert-il à quelque chose ?
Oui. La date de consolidation, l'expertise médicale et les demandes de provision se jouent avant. Un premier échange tôt dans le dossier permet de savoir quelles pièces réunir et quand se faire assister, sans engager de procédure.

Me Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, accompagne à Lille et à Paris les victimes d'accidents dans la lecture de leur offre, poste par poste, et dans la préparation de leur expertise. Pour un premier échange : 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Face à votre assureur : qui décide vraiment de votre indemnisation. Les leviers que l'assureur tient, et ceux que la loi vous donne.
- Chiffrer — Accident non responsable : onze situations chiffrées. Des exemples détaillés poste par poste, du plus léger au plus grave.
- Agir — Préparer votre premier rendez-vous avec un avocat. Les pièces à apporter pour discuter de votre offre.
Sources et références
- Loi n° 85-677 du 5 juillet 1985, article 3 : la faute de la victime non conductrice ne lui est opposable que si elle est inexcusable et la cause exclusive de l'accident ; protection renforcée des victimes de moins de seize ans, de plus de soixante-dix ans ou atteintes d'une incapacité d'au moins 80 %.
- Code des assurances, articles L. 211-9 (délais de l'offre), L. 211-13 (intérêts au double du taux légal), L. 211-14 (offre manifestement insuffisante), R. 211-40 (contenu de l'offre), R. 211-43 et R. 211-44 (convocation à l'examen médical et communication du rapport).
- Code de la sécurité sociale, article L. 452-3 ; Conseil constitutionnel, décision n° 2010-8 QPC du 18 juin 2010 (réparation des préjudices non couverts par le livre IV en cas de faute inexcusable).
- Décrets n° 2026-354 et n° 2026-355 du 7 mai 2026 (réforme de la rente d'accident du travail, applicable aux consolidations à compter du 1er novembre 2026).
- Loi n° 71-1130 du 31 décembre 1971, article 10 (convention d'honoraires, interdiction de l'honoraire fondé sur le seul résultat).
- Référentiel indicatif de l'indemnisation du préjudice corporel des cours d'appel, dit référentiel Mornet, édition de septembre 2025 (valeurs du point de déficit fonctionnel permanent).
- Relevé d'affirmations sur des forums publics (forums juridiques, forums d'assurés, forums généralistes), novembre 2026 : paraphrases, sans citation d'auteur ni de forum.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.