



📌 En bref
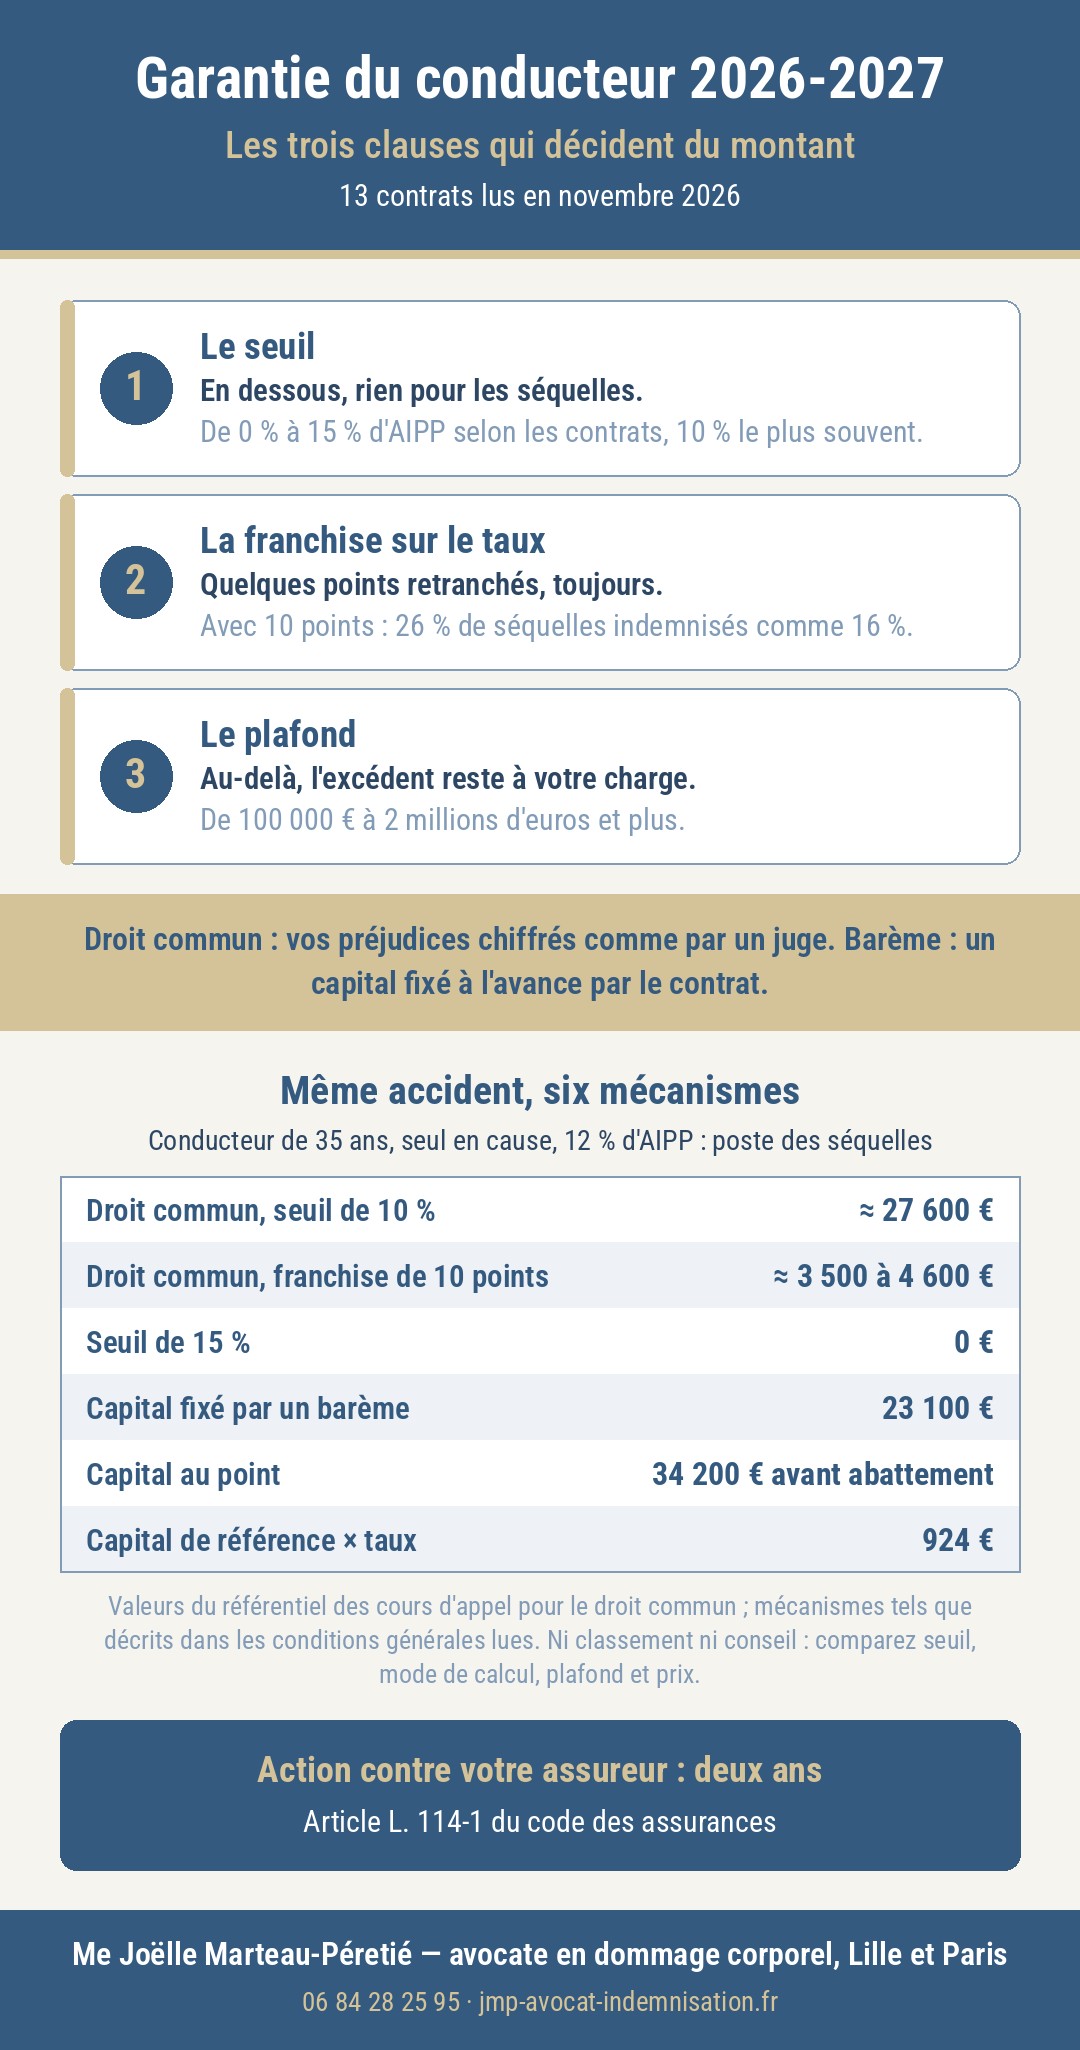
Quand vous êtes responsable de l'accident ou seul en cause, la garantie du conducteur est souvent la seule assurance qui indemnise vos propres blessures. D'un assureur à l'autre, elle n'a presque rien de commun. Nous avons lu les documents publics de treize contrats en novembre 2026. Les plafonds vont de 100 000 € à 2 millions d'euros et plus. Le seuil va de zéro à 15 % d'atteinte permanente. Certains contrats déduisent en plus une franchise de 10 points du taux retenu. Surtout, le mode de calcul change tout. Certains contrats chiffrent vos préjudices comme un juge, en droit commun. D'autres versent un capital fixé par un barème. Pour un même conducteur de 35 ans gardant 12 % de séquelles, le seul poste des séquelles va ainsi de 0 € à près de 30 000 € selon le mécanisme du contrat. Voir le tableau, assureur par assureur.
Un conducteur blessé dans un accident dont il est responsable, ou seul en cause, ne peut rien réclamer à un autre assureur. Et s'il a commis une faute, l'article 4 de la loi Badinter permet de réduire ou d'exclure son indemnisation même lorsqu'un autre véhicule est impliqué. Reste alors sa propre garantie du conducteur, dont le contenu dépend entièrement du contrat signé. Son principe, ses avantages et ses pièges sont expliqués dans notre page sur la garantie du conducteur et l'indemnisation des préjudices corporels. Cette page fait autre chose : elle met côte à côte ce que prévoient réellement les principaux contrats du marché, tels que les lit le cabinet de Me Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, à Lille et à Paris, lorsqu'un conducteur lui soumet l'offre de son assureur.
Le tableau : la garantie du conducteur chez treize assureurs
Les données ci-dessous viennent des documents publics des assureurs : conditions générales, documents d'information sur le produit ou pages produit, lus le 14 novembre 2026. La colonne de droite indique le document et sa date. Elles varient selon la formule et les options souscrites, et elles évoluent : seules vos conditions générales et particulières font foi. Un assureur dont nous n'avons pas trouvé de document public à jour sur ce point ne figure pas au tableau.
|
Assureur et contrat |
Plafond |
Seuil ou franchise sur le taux d'AIPP |
Mode de calcul |
Document lu |
|---|---|---|---|---|
| AXA, Mon Auto | 250 000 € ; 500 000 €, 1 M€ ou 2 M€ en option | Séquelles (DFP) indemnisées au-delà de 10 %, après une franchise fixée aux conditions particulières (10 points dans l'exemple des conditions générales) ; pas de seuil pour les autres postes | Droit commun | Fiche produit et conditions générales, septembre 2026 |
| Allianz, L'assurance auto | 500 000 € dès la formule au Tiers ; 1 M€ en option | Séquelles permanentes indemnisées au-delà de 15 % ; en dessous, dépenses de santé, aide à domicile et souffrances endurées restent indemnisables | Non précisé | Page produit |
| Crédit Agricole (Pacifica), Protection corporelle du conducteur | Jusqu'à 2 M€, dans toutes les formules | Aucun seuil d'intervention ; franchise de 15 jours sur les pertes de revenus professionnels | Non précisé | Page produit |
| Crédit Mutuel, Assurance auto | 2 M€, dans les quatre formules | Non précisé | Non précisé | Page produit, octobre 2026 |
| Direct Assurance, Auto et Auto connectée | 400 000 € ; 800 000 € ou 1,5 M€ en extension | « Franchise AIPP de 10 % » | Non précisé | Document d'information 04/2022, plafonds recoupés en septembre 2026 |
| Generali, Generali Auto | 300 000 €, 600 000 € ou 1 M€ selon l'option | 10 % (300 000 €), 5 % (600 000 €), aucune franchise d'AIPP (1 M€) | Non précisé | Fiche produit, juin 2026 |
| GMF, Auto Pass | Montant fixé aux conditions particulières | Postes permanents au-delà de 10 % ; pertes de revenus et dépenses de santé sans seuil | Droit commun | Conditions générales, juin 2026 |
| Groupama, assurance auto | Trois niveaux au choix, jusqu'à 1,2 M€ ; toutes formules | Non précisé | Indemnitaire | Page conseil, novembre 2025 |
| L'olivier, Auto | 100 000 € par sinistre ; 1 M€ en option | Au-delà de 10 % ; indemnité réduite de 25 % si la ceinture n'était pas bouclée | Non précisé | Document d'information tous risques, non daté |
| MAAF, Auto | Capital de 1 M€ à 100 % d'AIPP | Rien jusqu'à 10 % ; 20 100 € à 11 %, 23 100 € à 12 % | Capital fixé par un barème contractuel | Conditions générales, version accessible HandiCaPZéro |
| MAIF, Vam | Capital de référence multiplié par le taux | Rien sous 10 % ; à 30 %, 3 900 € | Forfait ; contrat complémentaire PACS dès 1 %, sans plafond global | Conditions générales (montants au 1er janvier 2022) et page produit |
| Macif | Pas de garantie du conducteur dans le contrat auto | Contrat séparé « Macif Protection Accidents » : intervention dès 5 % ou 10 % selon la formule | Selon la formule | Conditions générales auto, juin 2022, et page produit |
| Matmut, Auto 4D | Garantie incluse dans toutes les formules ; plafonds par poste | Dès 10 % ; option « renforcée » : forfait de 1 500 € à 3 000 € entre 1 % et 9 % | Capital au point : 2 850 € le point de 10 % à 39 %, avec abattement selon l'âge | Conditions générales Auto 4D et page produit |
Trois lectures s'imposent. Les écarts de plafond sont considérables, de 100 000 € à 2 millions d'euros, et ils ne jouent que pour les accidents graves. Les seuils, eux, jouent sur les accidents courants, ceux qui laissent entre 5 % et 15 % de séquelles. Enfin, la colonne du mode de calcul est celle qui pèse le plus, et c'est aussi celle que les documents commerciaux renseignent le moins : six contrats sur treize ne le précisent pas dans le document lu, et c'est dans les conditions générales qu'il faut aller le chercher.
Seuil, franchise, plafond : les trois clauses qui décident du montant
Le seuil : tout ou rien
Le seuil d'intervention est le taux d'atteinte permanente (AIPP) en dessous duquel les séquelles ne sont pas indemnisées. Il ne réduit pas l'indemnité, il la supprime. Dans les documents lus, il va de zéro, chez Crédit Agricole, à 15 %, chez Allianz, la plupart des contrats le fixant à 10 %. Chez Generali, il dépend de l'option : 10 % pour la garantie à 300 000 €, 5 % pour celle à 600 000 €, aucun pour celle à 1 million.
Deux nuances comptent. D'abord, le seuil ne vise souvent que les séquelles et les autres postes permanents : chez GMF, les pertes de revenus et les dépenses de santé sont prises en charge sans seuil, et chez Allianz les souffrances endurées et l'aide à domicile restent indemnisables en dessous de 15 %. Ensuite, le taux qui décide de tout est fixé par le médecin que mandate votre assureur. Un point de taux peut donc séparer zéro d'une indemnisation complète, et c'est sur lui que porte, en pratique, la discussion : notre guide pour contester un taux d'AIPP trop bas détaille les recours.
La franchise sur le taux : quelques points en moins, toujours
La franchise d'AIPP fonctionne autrement : le taux franchit le seuil, mais une partie en est retranchée avant le calcul. Les conditions générales d'AXA donnent l'exemple d'une franchise de 10 points : à 26 % de séquelles, l'indemnité porte sur 16 %, et à 8 %, rien n'est dû au titre du déficit fonctionnel permanent. Direct Assurance annonce elle aussi une « franchise AIPP de 10 % » sur sa garantie, sans que le document d'information précise s'il s'agit d'un seuil ou d'une déduction : c'est la première question à poser, conditions générales en main. Le même mécanisme existe dans les garanties accidents de la vie, comme l'explique notre page sur le seuil, les plafonds et les franchises de la GAV.
Le plafond : la clause des accidents graves
Pour un conducteur qui garde quelques pourcents de séquelles, un plafond de 100 000 € ne sera jamais atteint. Pour un conducteur devenu paraplégique, il le sera dès la première année de tierce personne. Les accidents graves se chiffrent en centaines de milliers, voire en millions d'euros, comme le montrent nos exemples d'indemnisation d'accidents non responsables, où une paraplégie à 27 ans dépasse 2 millions. Au-delà du plafond, l'excédent reste à votre charge. Les plafonds globaux les plus élevés relevés atteignent 2 millions d'euros (AXA en option, Crédit Agricole, Crédit Mutuel) ; Matmut, qui plafonne poste par poste, annonce jusqu'à 3 millions pour un conducteur gravement blessé, sous conditions de revenus.
Droit commun ou barème : deux familles de contrats
Derrière le même nom de « garantie du conducteur », deux logiques coexistent, et la différence ne se voit pas dans les documents commerciaux.
Les contrats en droit commun s'engagent à évaluer vos préjudices comme le ferait un juge : poste par poste, selon la nomenclature Dintilhac, avec une valeur du point de déficit fonctionnel permanent tirée des référentiels des cours d'appel, dans la limite du plafond et après déduction des prestations des organismes sociaux. C'est ce que prévoient les conditions générales de GMF (« selon les règles du droit commun français ») et d'AXA, Groupama indiquant de son côté « privilégier une approche indemnitaire à un barème figé ». L'évaluation se discute alors comme dans un dossier judiciaire : cotation des souffrances, taux, pertes de revenus, tierce personne.
Les contrats au barème versent un capital fixé à l'avance par le contrat. MAAF applique un barème taux par taux (20 100 € à 11 %, 23 100 € à 12 %, jusqu'à un million à 100 %, majoré de 25 % en cas de tierce personne permanente). Matmut multiplie le taux par une valeur du point contractuelle, 2 850 € de 10 % à 39 %, puis applique un abattement selon l'âge, et forfaitise les souffrances et le préjudice esthétique à partir d'une cotation de 4 sur 7. La garantie de base de la MAIF multiplie un capital de référence par le taux : 7 700 € de 10 % à 19 %, 13 000 € de 20 % à 34 %. Le montant est prévisible, mais il n'a pas de rapport direct avec votre préjudice réel, ni avec votre âge, vos revenus ou votre métier.
Aucune de ces deux familles n'est meilleure en soi : un barème peut verser davantage qu'un calcul en droit commun sur un petit taux, et beaucoup moins sur un accident grave. Ce qui compte, c'est de savoir lequel vous avez signé avant de lire l'offre. La valeur du point en droit commun, taux par taux et selon l'âge, figure dans notre tableau de la valeur du point d'AIPP.
Le même accident, six mécanismes : un exemple chiffré
Le dossier. Un conducteur de 35 ans perd le contrôle de sa voiture sur une route mouillée et percute un arbre. Aucun autre véhicule n'est impliqué. Fracture du plateau tibial, opération, rééducation. À la consolidation, l'expert retient 12 % d'AIPP : raideur du genou, douleurs à la marche prolongée. Le calcul ci-dessous ne porte que sur le poste des séquelles, le déficit fonctionnel permanent, en appliquant à la lettre le mécanisme décrit par chaque contrat. Ce n'est pas un classement des assureurs : les autres postes, les options souscrites et le prix du contrat comptent aussi.
|
Mécanisme du contrat |
Contrat qui l'applique |
Ce que vaut le poste des séquelles à 12 % |
|---|---|---|
| Droit commun, seuil de 10 % | GMF Auto Pass | Environ 27 600 € (12 points à 2 300 €, valeur du référentiel des cours d'appel à 35 ans), les autres postes garantis s'y ajoutant |
| Droit commun, franchise de 10 points | AXA Mon Auto, selon l'exemple de ses conditions générales | Indemnisation sur 2 points seulement : de l'ordre de 3 500 à 4 600 € selon la valeur du point retenue |
| Seuil de 15 % | Allianz | Rien au titre des séquelles permanentes ; dépenses de santé, aide à domicile et souffrances endurées restent indemnisables |
| Capital fixé par un barème | MAAF | 23 100 €, sous déduction des prestations d'invalidité de la Sécurité sociale |
| Capital au point | Matmut Auto 4D | 12 × 2 850 € = 34 200 €, avant l'abattement selon l'âge prévu au contrat |
| Capital de référence multiplié par le taux | MAIF Vam, garantie de base | 7 700 € × 12 % = 924 € ; le contrat complémentaire PACS indemnise dès 1 % |
Le même taux produit donc, sur ce seul poste, des montants qui vont de zéro à 27 600 € en droit commun, et à 34 200 € avant abattement pour l'un des barèmes. L'écart ne tient ni à la gravité de l'accident ni à la qualité de l'expertise, mais au mécanisme du contrat. Il se renverse sur un accident grave : à 60 % de séquelles, un contrat en droit commun avec un plafond élevé distancera nettement la plupart des barèmes.
Si l'accident avait impliqué un autre véhicule, le calcul aurait été différent : la loi Badinter ouvre alors une indemnisation par l'assureur de l'autre conducteur, que seule une faute du conducteur victime peut réduire ou exclure. Cette articulation est détaillée dans notre page sur la loi Badinter et les conducteurs victimes. Le cas du conducteur seul en cause, sans aucun tiers, est traité dans notre article sur l'accident sans tiers responsable.
Exclusions et réductions : alcool, stupéfiants, ceinture
Les contrats ne traitent pas tous de la même façon la conduite sous l'emprise de l'alcool ou de stupéfiants, ni le défaut de ceinture. Les documents lus montrent trois approches :
- L'exclusion pure et simple : AXA exclut le conducteur dont l'alcoolémie constitue au moins une contravention de la 4e classe, celui qui refuse le dépistage et celui dont l'usage de stupéfiants est établi par une analyse sanguine ; Allianz et Direct Assurance mentionnent une exclusion générale de la conduite en état d'ivresse ou sous stupéfiants.
- La réduction : chez GMF, lorsque l'état alcoolique ou l'usage de stupéfiants a participé à l'accident, l'indemnité est réduite de moitié, sans pouvoir excéder la moitié du plafond, et cette réduction ne s'applique pas en cas de décès. L'olivier réduit l'indemnité de 25 % si les blessures sont causées ou aggravées par le défaut de ceinture.
- Le silence : plusieurs documents commerciaux ne disent rien de la garantie du conducteur en cas d'alcool, ce qui renvoie aux conditions générales.
Une exclusion n'est opposable que si elle est formelle et limitée (article L. 113-1 du code des assurances), et c'est à l'assureur d'en prouver les conditions. Une exclusion qui exige un lien entre l'alcool et l'accident ne joue pas sans ce lien. Les situations voisines sont développées dans nos articles sur l'accident d'un conducteur ivre ou drogué et sur la conduite sous médicaments.
Faire réviser l'offre de la garantie du conducteur
Face à la garantie du conducteur, votre interlocuteur est votre propre assureur : c'est lui qui mandate le médecin, fixe le taux et formule l'offre. Trois réflexes rééquilibrent la discussion.
- Se faire assister à l'expertise par un médecin-conseil de victimes, que la plupart des contrats autorisent expressément, et, en cas de désaccord, demander la tierce expertise ou l'arbitrage médical prévus au contrat.
- Exiger le détail de l'offre : taux retenu, mécanisme appliqué (droit commun, barème, capital), postes indemnisés et postes écartés, prestations sociales déduites. Une offre globale ne se vérifie pas.
- Surveiller le délai : l'action contre votre assureur se prescrit par deux ans (article L. 114-1 du code des assurances), un délai bien plus court que celui du droit commun. Les voies de recours, de la réclamation écrite au Médiateur de l'assurance puis au tribunal, sont décrites dans notre page pour se défendre face à sa compagnie d'assurance.
|
💡 Bon à savoir — votre garantie se compare, et se change. Trois lignes de vos conditions particulières suffisent à situer votre contrat dans le tableau : le plafond, le seuil ou la franchise d'AIPP, et la référence des conditions générales qui donnent le mode de calcul. Si la garantie vous paraît insuffisante, la plupart des contrats proposent un niveau supérieur en option. Vous pouvez aussi changer d'assureur auto à tout moment après la première année de contrat, sans frais ni pénalité (article L. 113-15-2 du code des assurances) : le nouvel assureur se charge de la résiliation. Mieux vaut le faire avant un accident : après, c'est le contrat en vigueur au jour du sinistre qui s'applique. |
Questions fréquentes sur la garantie du conducteur, assureur par assureur
Quel assureur propose la meilleure garantie du conducteur ?
Aucun classement n'a de sens dans l'absolu. Un contrat au barème peut verser davantage sur un petit taux et beaucoup moins sur un accident grave ; un plafond élevé ne sert à rien si le seuil exclut les séquelles que vous risquez le plus. Comparez trois éléments pour votre propre situation : le seuil ou la franchise d'AIPP, le mode de calcul et le plafond, puis le prix de l'option qui les améliore.
La garantie du conducteur est-elle obligatoire ?
Non. Seule la responsabilité civile est obligatoire (article L. 211-1 du code des assurances) : elle indemnise les victimes que vous blessez, pas vos propres blessures. Plusieurs assureurs incluent pourtant une garantie du conducteur dans toutes leurs formules, parfois avec un niveau de base modeste et un niveau supérieur en option. Chez certains, comme la Macif, la protection du conducteur passe par un contrat distinct.
Quelle différence entre un seuil et une franchise d'AIPP ?
Le seuil fonctionne en tout ou rien : en dessous, aucune indemnité pour les séquelles ; au-dessus, le taux est indemnisé en entier. La franchise retranche quelques points du taux, même au-dessus du seuil : avec une franchise de 10 points, 26 % de séquelles sont indemnisés comme 16 %. Les documents commerciaux emploient parfois un mot pour l'autre ; seules les conditions générales tranchent.
Je suis passager : la garantie du conducteur me concerne-t-elle ?
Non. Le passager blessé est indemnisé par l'assurance de responsabilité civile du véhicule dans lequel il se trouvait, selon la loi Badinter, sans seuil ni plafond, quelle que soit la faute du conducteur. Seule sa faute inexcusable, cause exclusive de l'accident, peut lui être opposée. La garantie du conducteur ne protège que celui qui tenait le volant.
L'autre conducteur est en partie responsable : ma garantie du conducteur joue-t-elle ?
Oui, en complément. L'assureur de l'autre véhicule vous doit l'indemnisation prévue par la loi Badinter, éventuellement réduite si vous avez commis une faute. Votre garantie du conducteur peut alors vous faire une avance, ou couvrir la part laissée à votre charge, selon les règles de votre contrat, puis se retourner contre l'assureur adverse. Les deux indemnisations ne se cumulent pas pour le même préjudice.
Mon contrat prévoit un capital fixé par barème : puis-je réclamer davantage ?
Pas sur le fondement du contrat : le barème est la règle convenue. La discussion porte alors sur le taux retenu, qui détermine la ligne du barème, et sur les postes que le contrat prévoit à côté du capital. En revanche, si un tiers est responsable, même en partie, l'indemnisation de droit commun due par son assureur n'est pas limitée par votre barème.

Me Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, accompagne à Lille et à Paris les conducteurs blessés face à leur propre assureur : lecture du contrat, expertise avec un médecin-conseil de victimes, discussion de l'offre et recours. Pour un premier échange : 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Victime en partie fautive : ce que change votre faute. Ce que la loi Badinter laisse au conducteur quand un autre véhicule est impliqué.
- Chiffrer — Le tableau des cotations et des montants. Les repères du droit commun, poste par poste, pour lire l'offre de votre assureur.
- Agir — Vérifier une offre d'indemnisation, poste par poste. La méthode avant de signer.
Sources et références
- AXA, « Mon Auto » : document d'information sur le produit (réf. 972782 K, septembre 2026) et conditions générales (réf. 972115 K, septembre 2026), garantie « Sécurité du conducteur ».
- Allianz, page produit « L'assurance auto », lue le 14 novembre 2026.
- Crédit Agricole, page produit « Protection corporelle du conducteur », lue le 14 novembre 2026.
- Crédit Mutuel, page produit « Assurance auto », octobre 2026.
- Direct Assurance, document d'information « Assurance Auto et Auto connectée » (04/2022).
- Generali, fiche produit « Generali Auto » (juin 2026).
- GMF, conditions générales « Auto Pass » (juin 2026), article 2.4 « La Garantie du Conducteur ».
- Groupama, page « À quoi sert la garantie du conducteur » (mise à jour le 4 novembre 2025).
- L'olivier, document d'information « Tous risques » (non daté).
- MAAF, conditions générales Auto, chapitre 6 « Les garanties dommages corporels du conducteur » et tableau des formules, version accessible HandiCaPZéro, lus le 14 novembre 2026.
- MAIF, conditions générales « Vam » (réf. M2202VAMA, montants au 1er janvier 2022) et page « Assurance conducteur ».
- Macif, conditions générales « Macif Auto » (version juin 2022) et page « Assurance conducteur ».
- Matmut, conditions générales « Auto 4D », article 27 « Garantie du conducteur », et page produit.
- Code des assurances, articles L. 113-1 (exclusions formelles et limitées), L. 113-15-2 (résiliation après un an), L. 114-1 (prescription biennale) et L. 211-1 (obligation d'assurance de responsabilité civile).
- Loi n° 85-677 du 5 juillet 1985, dite loi Badinter, articles 3 et 4.
- B. Mornet, L'indemnisation des préjudices en cas de blessures ou de décès, septembre 2025 : valeur du point de déficit fonctionnel permanent (31 à 40 ans, taux de 11 à 15 % : 2 300 €).
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.