



« Consolidation avec séquelles » : trois mots cochés par votre médecin sur le certificat médical final, ou lus dans un courrier de la caisse, qui donnent souvent l'impression que le dossier se referme alors que vous avez encore mal. C'est l'inverse qui se produit. La consolidation ne dit pas que vous êtes guéri : elle constate que votre état s'est stabilisé en laissant des séquelles permanentes. Ce jour-là, certaines choses s'arrêtent, à commencer par les indemnités journalières ; d'autres commencent : l'évaluation de votre incapacité permanente, le capital ou la rente, la visite de reprise, et des délais qui se mettent à courir.
Cet article suit l'ordre dans lequel ces étapes arrivent après un accident du travail ou une maladie professionnelle, où la formule figure sur un certificat officiel, puis indique ce qui change après un accident de la route, une agression ou un accident de la vie. Si vous cherchez d'abord des montants, notre tableau d'indemnisation par poste et par cotation les donne. Si c'est la date elle-même que vous jugez prématurée, voyez notre article sur la date de consolidation et sa contestation.
📌 En bref. « Consolidation avec séquelles » signifie que votre état ne s'améliorera plus de façon notable, mais qu'une atteinte permanente demeure : ce n'est ni une guérison, ni une déclaration d'aptitude à votre poste. Après un accident du travail, la caisse fixe la date sur avis de son médecin-conseil, au vu du certificat médical final ; sans ce certificat, la date qu'elle notifie devient définitive au bout de dix jours. Ce jour-là, les indemnités journalières s'arrêtent, puis le médecin-conseil évalue votre taux d'incapacité permanente : un capital sous 10 %, une rente au-delà, avec un calcul en deux parts pour une consolidation à compter du 1er novembre 2026. Après un arrêt d'au moins trente jours, seule la visite de reprise met fin à la suspension de votre contrat. Deux délais démarrent : deux mois pour contester la date ou le taux, deux ans pour agir en faute inexcusable. → Voir le tableau : ce que la consolidation déclenche selon votre situation
« Consolidation avec séquelles » : ce que disent ces trois mots
Le certificat médical final clôt l'arrêt de travail ou les soins qui ont suivi un accident du travail. Le formulaire ne laisse au médecin que trois conclusions possibles : il doit en cocher une seule, avec une date.
|
Ce que le médecin coche |
Ce que cela signifie |
Ce qui suit |
|---|---|---|
| Guérison avec retour à l'état antérieur | Les lésions ont disparu, sans séquelle | Fin des indemnités journalières ; aucune incapacité permanente à évaluer |
| Guérison apparente avec possibilité de rechute ultérieure | Les lésions semblent avoir disparu, mais le médecin réserve l'avenir | Fin des indemnités journalières ; une rechute pourra être déclarée si les troubles reviennent |
| Consolidation avec séquelles | L'état est stabilisé, mais une atteinte permanente demeure | Fin des indemnités journalières ; examen par le médecin-conseil et fixation d'un taux d'incapacité permanente |
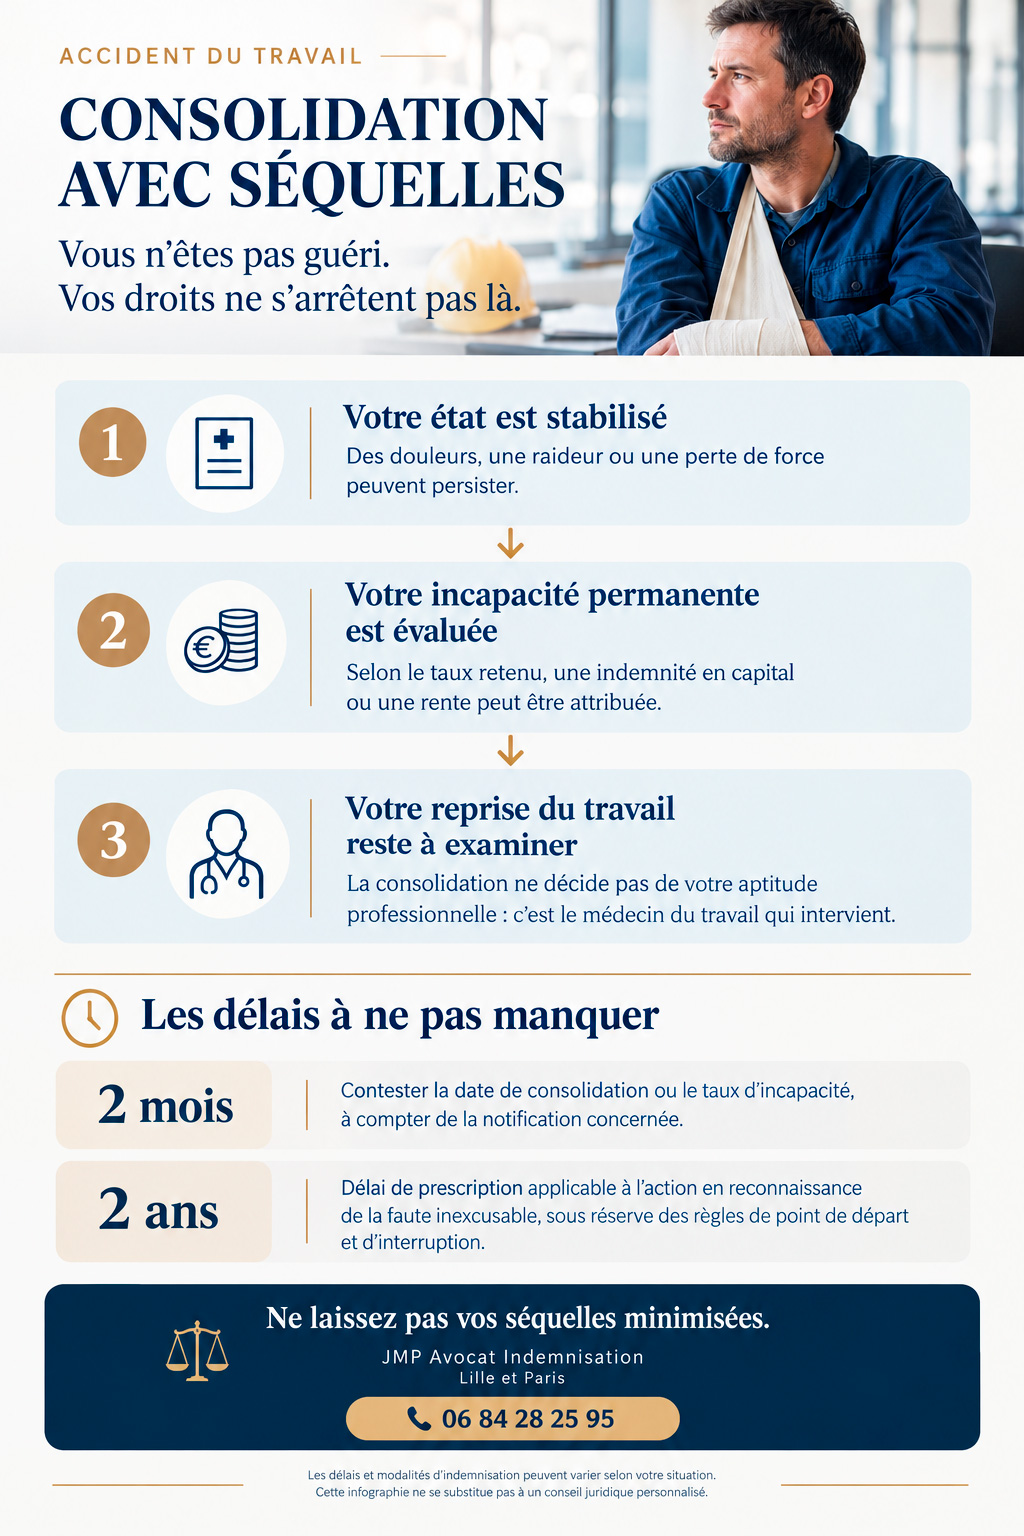
La consolidation n'est donc pas une guérison, et elle ne vous déclare pas apte à reprendre votre poste. Elle marque un passage : jusqu'à elle, on indemnise une incapacité temporaire ; après elle, on évalue une incapacité permanente. Le médecin qui signe le certificat final constate un état de santé. L'aptitude au travail, elle, relève du médecin du travail.
Les « séquelles » désignent tout ce qui demeure : une raideur, une douleur persistante, une perte de force, une cicatrice, des troubles de la mémoire ou de la concentration, une anxiété qui ne cède pas. Toutes ne pèsent pas du même poids dans l'indemnisation, et c'est l'enjeu de la suite : leur traduction en taux d'incapacité.
Ce que la consolidation déclenche, selon votre situation
La même formule ne produit pas les mêmes effets selon l'origine de l'accident. Le tableau ci-dessous indique, pour chaque situation, qui fixe la date, ce qui s'arrête, ce qui s'ouvre et le délai à surveiller.
|
Votre situation |
Qui fixe la date |
Ce qui s'arrête |
Ce qui s'ouvre |
Le délai à surveiller |
|---|---|---|---|---|
| Accident du travail ou maladie professionnelle | La caisse primaire, après avis de son médecin-conseil, au vu du certificat médical final | Les indemnités journalières | Le taux d'incapacité permanente, puis un capital ou une rente ; la visite de reprise | Deux mois pour contester la date ou le taux ; deux ans pour agir en faute inexcusable contre l'employeur |
| Accident de trajet | La caisse primaire, comme pour l'accident du travail | Les indemnités journalières | Les mêmes prestations, et la réparation intégrale par le tiers responsable s'il y en a un | Deux mois devant la caisse ; dix ans contre le responsable |
| Accident de la route hors travail (loi Badinter) | Le médecin expert, amiable ou judiciaire | Le déficit fonctionnel temporaire et les pertes de revenus temporaires | Les postes permanents, puis l'offre définitive de l'assureur | Cinq mois pour l'offre, une fois l'assureur informé de la consolidation ; dix ans pour agir |
| Agression ou autre infraction (CIVI) | L'expert désigné dans la procédure, devant le fonds de garantie ou la commission | La période des provisions | Les postes permanents, payés par le fonds de garantie | Trois ans après l'infraction, ou un an après la décision pénale définitive |
| Accident de la vie sans responsable (garantie accidents de la vie) | Le médecin expert de votre assureur | Selon votre contrat | L'indemnisation prévue au contrat, si votre taux atteint son seuil d'intervention | Deux ans pour agir contre votre assureur |
La suite de l'article détaille d'abord le cas de l'accident du travail, où le parcours est le plus encadré, puis celui des accidents relevant du droit commun.
Le certificat médical final, pièce par pièce
Qui l'établit, et ce qu'il doit contenir
Le certificat final est établi par le médecin qui vous suit, le plus souvent votre médecin traitant, en deux exemplaires : l'un est adressé à la caisse, l'autre vous est remis avec les pièces qui ont servi à le rédiger (article L. 441-6 du code de la sécurité sociale). C'est la première description officielle de vos séquelles, et tout ce qu'il omet devra être reconstitué plus tard, devant le médecin-conseil ou devant un expert.
Demandez-lui de décrire précisément ce qui demeure, séquelles fonctionnelles comprises : amplitudes articulaires, perte de force, douleurs, troubles du sommeil ou de la concentration, retentissement psychologique. Le formulaire lui permet aussi de signaler les soins qui doivent se poursuivre après la consolidation, une kinésithérapie d'entretien ou un traitement de la douleur par exemple ; leur prise en charge reste subordonnée à l'accord du médecin-conseil. Le rôle de votre médecin tout au long du dossier est détaillé dans notre article sur ce que peut faire votre médecin traitant après un accident.
Quand le certificat ne correspond pas à votre état
Le certificat final est l'œuvre de votre médecin, pas une décision de la caisse : vous ne pouvez pas le contester au sens juridique, mais vous pouvez en parler avec lui avant qu'il ne parte. Si des soins actifs sont en cours, une rééducation qui progresse encore ou une intervention programmée, votre état n'est peut-être pas stabilisé, et c'est le moment de le dire. S'il envisage de cocher « guérison » alors que des troubles persistent, la guérison apparente avec possibilité de rechute, ou la consolidation avec séquelles, correspond peut-être mieux à votre situation. Ce qui se conteste, c'est la décision que la caisse prendra ensuite.
La date retenue est celle de la caisse
Le certificat propose une date ; c'est la caisse primaire qui la fixe, après avis de son médecin-conseil, et qui vous la notifie par lettre recommandée avec avis de réception (article R. 433-17 du code de la sécurité sociale). Le plus souvent, les deux dates coïncident. Si le médecin-conseil estime que votre état était stabilisé plus tôt, c'est sa date qui s'impose, et vos indemnités journalières s'arrêtent d'autant.
Cette décision se conteste dans les deux mois de sa notification, devant la commission médicale de recours amiable, puisque la question est d'ordre médical, puis devant le pôle social du tribunal judiciaire. Passé ce délai, la date devient définitive pour vos prestations.
Sans certificat final, une date définitive en dix jours
Il arrive que le certificat final ne soit jamais établi : un arrêt qui prend fin sans dernière consultation, une reprise du travail sans passage chez le médecin, un simple oubli. La caisse ne reste pas sans réponse. Après avis du médecin-conseil, elle vous notifie la date de guérison ou de consolidation qu'elle entend retenir et en informe votre médecin. Si le certificat ne lui parvient pas dans les dix jours, la date notifiée devient définitive (même article R. 433-17). Si vous recevez ce courrier, consultez sans attendre pour faire établir le certificat, et conservez la preuve de son envoi.
Ce qui s'arrête le jour de la consolidation
Les indemnités journalières d'accident du travail cessent : la loi les verse jusqu'à la guérison complète, la consolidation de la blessure ou le décès (article L. 433-1 du code de la sécurité sociale). Les compléments adossés à l'arrêt s'arrêtent souvent avec elles : le complément de salaire de l'employeur, dû pendant l'arrêt, et les indemnités de prévoyance lorsque le contrat les lie à l'incapacité temporaire. Relisez votre contrat de prévoyance : beaucoup prévoient un relais en cas d'invalidité ou d'incapacité permanente, qu'il faut demander.
Un nouvel arrêt de travail pour les mêmes lésions n'est plus indemnisé au titre de l'accident du travail, sauf si la caisse le reconnaît comme une rechute : une aggravation ou une lésion nouvelle liée à l'accident, qui rouvre les soins et les indemnités journalières, comme l'explique notre article sur la rechute d'accident du travail. Faute de cette reconnaissance, l'arrêt relève de l'assurance maladie ordinaire, avec ses propres règles. Si vous ne vous sentez pas en état de reprendre le jour où l'arrêt prend fin, parlez-en à votre médecin avant que le certificat final ne parte : la consolidation n'est peut-être pas acquise.
Ce qui s'ouvre : l'évaluation de votre incapacité permanente
L'examen par le médecin-conseil
Après la consolidation, le médecin-conseil de la caisse examine vos séquelles et propose un taux d'incapacité permanente, en s'appuyant sur un barème indicatif, mais aussi sur votre âge, vos aptitudes et votre qualification professionnelle. La caisse vous notifie ensuite sa décision, avec les voies et délais de recours, et vous pouvez demander le rapport médical sur lequel elle repose. Préparez cet examen comme une expertise : comptes rendus, imagerie, attestations de vos proches sur ce que vous ne pouvez plus faire. La fixation du taux et sa contestation sont détaillées dans notre article sur le taux d'incapacité permanente.
Pour une consolidation fixée au plus tard le 31 octobre 2026, un seul taux est retenu : sous 10 %, vous recevez une indemnité en capital, versée en une fois ; à partir de 10 %, une rente viagère, calculée sur votre salaire annuel de référence. Les montants, le calcul et les recours contre une rente jugée trop faible figurent dans notre article sur la rente d'accident du travail.
Pour une consolidation fixée à compter du 1er novembre 2026, le calcul change. La réforme issue de la loi de financement de la sécurité sociale pour 2025 remplace le taux unique par deux taux : un taux professionnel, qui mesure le retentissement sur le travail et garde le seuil de 10 % entre capital et rente, et un taux fonctionnel, qui mesure les séquelles dans la vie courante et donne une part calculée en points selon votre âge. C'est la date de consolidation qui décide du régime, non la date de l'accident : un accident de 2025 consolidé en décembre 2026 relève du nouveau calcul, détaillé sur notre page consacrée au nouveau calcul de la rente au 1er novembre 2026.
Des séquelles, mais un taux de 0 %
Le certificat final peut décrire des séquelles sans que le médecin-conseil leur reconnaisse un taux. Il estime alors qu'elles ne réduisent pas votre capacité de façon indemnisable, et aucun capital ni aucune rente n'est versé : c'est ce que l'on désigne couramment comme une consolidation avec séquelles non indemnisables. La décision se conteste dans les deux mois, comme un taux. Elle ne ferme pas les autres voies : contre un employeur fautif ou un tiers responsable, les souffrances endurées, le préjudice esthétique ou le préjudice d'agrément se réparent selon d'autres règles.
Au travail : la consolidation ne vaut pas reprise
La consolidation ne dit rien de votre aptitude à votre poste. C'est le médecin du travail qui en décide, lors de la visite de reprise, obligatoire après une absence d'au moins trente jours pour accident du travail : l'employeur doit l'organiser le jour de la reprise ou, au plus tard, dans les huit jours qui suivent (article R. 4624-31 du code du travail). Si l'arrêt a été long, une visite de préreprise permet de préparer le retour avant même la consolidation ; temps partiel thérapeutique, télétravail et aménagements sont présentés dans notre article sur la reprise du travail après un accident.
Jusqu'à cette visite, votre contrat reste suspendu, même si vous êtes consolidé et même si vous avez repris le travail. La chambre sociale de la Cour de cassation le juge de façon constante : c'est la visite de reprise, et non la fin de l'arrêt ou la consolidation, qui met fin à la suspension. Pendant ce temps, l'employeur ne peut vous licencier que pour faute grave, ou pour un motif étranger à l'accident qui rend impossible le maintien du contrat (article L. 1226-9 du code du travail).
Si le médecin du travail vous déclare inapte, la caisse vous verse une indemnité temporaire d'inaptitude, égale à vos indemnités journalières, à compter du lendemain de l'avis et jusqu'au reclassement ou au licenciement, pendant un mois au plus (articles D. 433-2 à D. 433-5 du code de la sécurité sociale). Elle se demande sans délai, avec le formulaire sur lequel le médecin du travail indique le lien possible entre l'inaptitude et l'accident. Le reclassement, la reprise du salaire au bout d'un mois et les indemnités de licenciement sont traités dans notre page sur les droits du salarié accidenté face au licenciement, qui rappelle aussi que ces protections renforcées ne jouent pas après un accident de trajet. Ce que l'indemnisation peut ensuite financer, de la perte de revenus à la reconversion, est développé dans notre article sur l'inaptitude après un accident.
Les délais qui démarrent ce jour-là
La consolidation fait partir des délais qu'il est facile de manquer, parce qu'ils commencent au moment où l'on croit le dossier terminé.
Deux mois pour contester la date ou le taux, à compter de chaque notification de la caisse, devant la commission médicale de recours amiable. Notez la date de réception de chaque courrier : c'est elle qui compte.
Deux ans pour agir en faute inexcusable de l'employeur (article L. 431-2 du code de la sécurité sociale). Le délai part du jour de l'accident ou de la cessation du paiement des indemnités journalières : si vous avez été indemnisé jusqu'à votre consolidation, c'est ce jour-là que le compte à rebours commence. Il est interrompu par une action pénale portant sur les mêmes faits ou par l'action en reconnaissance du caractère professionnel de l'accident. Deux ans passent vite quand on reprend le travail : c'est souvent à la consolidation qu'il faut ouvrir ce dossier, tant que les témoins, le document unique d'évaluation des risques et les registres sont accessibles. Ce que la faute inexcusable permet d'obtenir est détaillé dans notre article sur la faute inexcusable de l'employeur. Depuis un arrêt de la Cour de cassation du 3 septembre 2026, le juge saisi n'est plus tenu par la date de consolidation ni par le taux retenus par la caisse pour les préjudices que la sécurité sociale ne répare pas ; la décision de la caisse continue en revanche de régir vos prestations.
Dix ans contre un tiers responsable, à compter de la consolidation (article 2226 du code civil) : un automobiliste sur le trajet, une entreprise extérieure sur un chantier, le fabricant d'une machine. L'action vise la réparation intégrale, déduction faite des prestations de la caisse, et l'expert désigné dans ce cadre peut retenir une date de consolidation différente de celle de la caisse. Les points de départ et les causes d'interruption sont réunis dans notre article sur les délais de prescription en dommage corporel.
Hors accident du travail : l'expertise fixe la consolidation
Après un accident de la route, une agression ou un accident de la vie causé par un tiers, la consolidation n'est pas fixée par une caisse mais par un médecin expert, désigné par l'assureur, le fonds de garantie ou le juge. Le certificat de votre médecin n'en est qu'un élément. C'est l'expertise qui fixe la date et décrit les séquelles sur lesquelles tout sera chiffré : elle se prépare, comme l'explique notre guide pour bien préparer l'expertise médicale.
La consolidation avec séquelles ouvre alors des postes que la sécurité sociale ne connaît pas : le déficit fonctionnel permanent, qui répare l'atteinte à la vie quotidienne, le préjudice esthétique permanent, le préjudice d'agrément, les pertes de gains futures et l'incidence professionnelle, l'aide d'une tierce personne lorsqu'elle reste nécessaire. Tous figurent dans la nomenclature Dintilhac, qui sert de grille à l'évaluation. Ici, aucun seuil ne prive une séquelle légère de sa réparation : un déficit fonctionnel de quelques points s'indemnise.
Après un accident de la route, l'assureur doit présenter son offre définitive dans les cinq mois qui suivent le jour où il a été informé de la consolidation (article L. 211-9 du code des assurances) ; ce qui se joue pendant ces mois est décrit dans notre article sur la période entre la consolidation et l'offre. Une garantie accidents de la vie, à l'inverse, n'intervient que si votre taux atteint le seuil prévu au contrat. Et si vos séquelles s'aggravent ensuite, même après une transaction, l'aggravation s'indemnise à part.
Cinq réflexes au moment de la consolidation
- Obtenir un certificat final détaillé, qui décrit toutes vos séquelles, et en garder votre exemplaire.
- Noter la date de réception de chaque notification de la caisse : les deux mois de recours courent à partir d'elle.
- Préparer l'examen du médecin-conseil avec vos pièces médicales et des attestations de vos proches.
- Demander la visite de reprise si votre employeur ne l'organise pas, et ne rien signer avant l'avis du médecin du travail.
- Faire examiner sans attendre la faute de l'employeur ou la responsabilité d'un tiers : le délai de deux ans court déjà.
Ce que cette page ne traite pas
- Le licenciement pour inaptitude et la répartition des sommes entre l'employeur, la caisse et le responsable : voir notre article licenciement pour inaptitude après un accident : qui paie quoi.
- La pension d'invalidité, qui obéit à une autre logique que la rente : voir la pension d'invalidité après un accident.
- Le fonctionnaire victime d'un accident de service, dont le régime est propre : voir l'accident de service du fonctionnaire.
- La contestation d'un taux de déficit fonctionnel retenu par un expert en droit commun : voir contester son taux d'AIPP ou de DFP.
📞 Consolidé avec des séquelles, ou sur le point de l'être ? Décrivez votre situation au 06 84 28 25 95 ou par le formulaire en ligne : vous saurez quels délais courent déjà, et ce qui peut encore être obtenu au-delà de la caisse.
Questions fréquentes
Que veut dire « consolidation avec séquelles » sur mon certificat final ?
Que votre état est stabilisé, sans amélioration notable à attendre des soins, mais qu'il vous reste une atteinte permanente. Ce n'est pas une guérison, et cela ne vous déclare pas apte à reprendre votre poste : l'aptitude relève du médecin du travail. La consolidation met fin aux indemnités journalières et ouvre l'évaluation de votre taux d'incapacité permanente.
Mon médecin veut cocher « guérison » alors que j'ai encore mal. Que faire ?
Parlez-lui avant l'envoi du certificat. Si des troubles peuvent revenir, la mention « guérison apparente avec possibilité de rechute ultérieure » est prévue pour cela ; s'ils demeurent de façon durable, c'est une consolidation avec séquelles. Une fois la décision de la caisse notifiée, vous disposez de deux mois pour la contester devant la commission médicale de recours amiable, et si les troubles réapparaissent plus tard, une rechute pourra être déclarée.
Je n'ai jamais eu de certificat médical final. Que se passe-t-il ?
La caisse peut fixer seule la date. Après avis de son médecin-conseil, elle vous notifie par lettre recommandée la date qu'elle entend retenir et en informe votre médecin ; si le certificat ne lui parvient pas dans les dix jours, cette date devient définitive. Consultez sans attendre pour le faire établir, et gardez la preuve de son envoi.
Le médecin-conseil a retenu un taux de 0 % malgré mes séquelles. Est-ce possible ?
Oui. Il peut estimer que les séquelles décrites ne réduisent pas votre capacité de façon indemnisable, et aucun capital ni aucune rente n'est alors versé. La décision se conteste dans les deux mois devant la commission médicale de recours amiable, pièces médicales à l'appui. Elle n'empêche pas d'agir contre un employeur fautif ou un tiers responsable pour les préjudices que la sécurité sociale ne répare pas.
Puis-je être de nouveau en arrêt de travail après la consolidation ?
Oui, mais un arrêt pour les mêmes lésions n'est indemnisé au titre de l'accident du travail que si la caisse le reconnaît comme une rechute, c'est-à-dire une aggravation ou une lésion nouvelle liée à l'accident. À défaut, l'arrêt relève de l'assurance maladie ordinaire, avec ses propres règles et sans les avantages du régime des accidents du travail.
Mon accident n'est pas un accident du travail : mes séquelles seront-elles indemnisées ?
Oui, si un responsable ou un fonds de garantie doit vous indemniser : la consolidation, fixée par un médecin expert, ouvre alors la réparation de tous les postes permanents, du déficit fonctionnel aux pertes de revenus futures, sans seuil minimal. Sans responsable, seule une assurance personnelle, comme la garantie accidents de la vie, peut intervenir, et seulement si votre taux atteint le seuil fixé par le contrat.
Et maintenant ? Vos 3 prochaines étapes
- Prouver — Les justificatifs exacts pour chaque poste de préjudice. Pour que chaque séquelle décrite à la consolidation trouve sa traduction en euros.
- Préparer — Choisir un médecin de recours indépendant. Avant l'examen du médecin-conseil ou l'expertise, pour ne pas y aller seul.
- Agir — Financer un avocat sans avancer d'argent. Pour engager la faute inexcusable ou le recours contre le responsable pendant que les délais courent.
Sources et références
- Code de la sécurité sociale, articles L. 431-2 (prescription de deux ans et action en faute inexcusable), L. 433-1 (indemnités journalières jusqu'à la guérison ou la consolidation), L. 441-6 (certificat initial et certificat final), L. 443-2 (rechute), R. 142-1-A (délai de deux mois des recours préalables), R. 433-17 (fixation de la date de guérison ou de consolidation par la caisse, date définitive à défaut de certificat), D. 433-2 à D. 433-5 (indemnité temporaire d'inaptitude).
- Code du travail, articles L. 1226-9 (protection pendant la suspension du contrat), L. 1226-11 (reprise du salaire un mois après l'examen de reprise, à défaut de reclassement ou de licenciement), R. 4624-29 (visite de préreprise) et R. 4624-31 (visite de reprise après trente jours d'absence pour accident du travail).
- Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, article 90 ; décrets n° 2026-354 et n° 2026-355 du 7 mai 2026 et arrêtés du même jour (rente en deux parts pour les consolidations à compter du 1er novembre 2026).
- Code civil, article 2226 (prescription de dix ans à compter de la consolidation) ; code des assurances, article L. 211-9 (offre définitive dans les cinq mois de l'information sur la consolidation).
- Formulaire de certificat médical accident du travail, de trajet ou maladie professionnelle, rubrique du certificat final (guérison avec retour à l'état antérieur, guérison apparente avec possibilité de rechute ultérieure, consolidation avec séquelles, soins après consolidation soumis à l'accord du praticien-conseil).
- Cass. 2e civ., 3 septembre 2026, n° 23-22.988, publié (le juge de la faute inexcusable n'est lié ni par la date de consolidation ni par le taux retenus par la caisse) ; jurisprudence constante de la chambre sociale selon laquelle seule la visite de reprise met fin à la suspension du contrat de travail.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.