

L'indemnisation ne s'arrête pas à la consolidation médicale. Quand l'accident a provoqué une inaptitude professionnelle, les conséquences économiques qui en découlent — perte d'emploi, reconversion, formation, période sans revenus — sont des préjudices indemnisables à part entière. Encore faut-il savoir les nommer, les documenter et les défendre au bon moment.
📌 En bref
Déclaré inapte après un accident, vous relevez de deux régimes qui ne se remplacent pas. L'employeur doit les indemnités liées à la rupture du contrat, majorées si l'inaptitude est d'origine professionnelle. Le responsable de l'accident, lui, doit la réparation intégrale des conséquences professionnelles des séquelles : incidence professionnelle, pertes de gains futurs, coût de la reconversion restée à votre charge. Les indemnités de licenciement et les allocations chômage ne se déduisent pas de cette indemnisation, faute de recours subrogatoire. Les pensions d'invalidité, elles, s'imputent sur les pertes de gains puis l'incidence professionnelle, jamais sur les postes personnels. Le moment décisif est la signature : une transaction conclue avant l'avis d'inaptitude oblige ensuite à démontrer une aggravation, bien plus difficile à établir. Le tableau des deux flux distingue ce que doit chacun.
L'inaptitude professionnelle après un accident : ce que ça signifie concrètement
La visite de reprise et l'avis d'inaptitude
Après un arrêt de travail d'au moins trente jours consécutifs, l'employeur est tenu d'organiser une visite de reprise auprès du médecin du travail dans les huit jours qui suivent le retour du salarié. C'est lors de cette visite — le cas échéant après un second examen dans les quinze jours — que le médecin du travail peut prononcer un avis d'inaptitude.
Remarque : L'inaptitude a également des conséquences souvent ignorées sur les droits à la retraite : salaire de référence dégradé, trimestres partiellement cotisés, points AGIRC-ARRCO manquants. Ces pertes sont indemnisables dans le cadre de l'incidence professionnelle. Lire notre article sur la perte de droits à la retraite après un accident.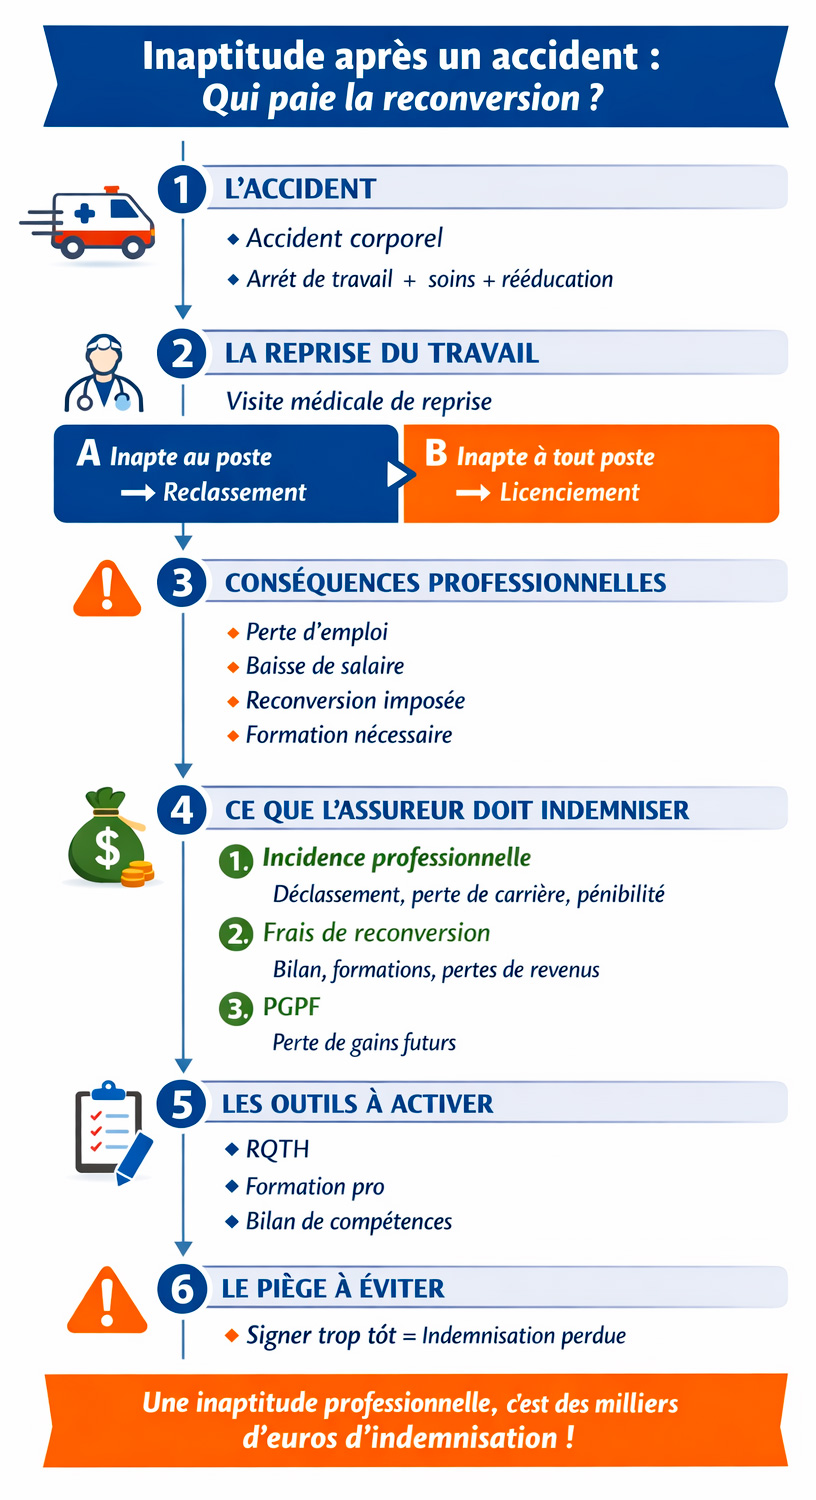
Deux formulations existent, et elles n'ont pas les mêmes conséquences :
"Inapte au poste" signifie que le salarié ne peut plus occuper son poste habituel, mais qu'il reste capable d'exercer d'autres fonctions dans l'entreprise. L'employeur est alors tenu de rechercher un poste de reclassement.
Les mentions qui dispensent de reclassement sont plus précises qu'on ne le croit : seul un avis indiquant expressément que tout maintien dans un emploi serait gravement préjudiciable à la santé du salarié, ou que son état fait obstacle à tout reclassement dans un emploi, libère l'employeur de sa recherche. Il peut alors engager directement la procédure de licenciement pour inaptitude.
La distinction est fondamentale pour l'indemnisation civile : dans le premier cas, le préjudice est souvent partiel (déclassement, perte de rémunération) ; dans le second, il est total et durable, et les postes d'indemnisation à mobiliser sont plus importants.
Les obligations de l'employeur — et ce qu'elles révèlent sur votre préjudice
Dès que l'inaptitude est prononcée, l'employeur doit rechercher un reclassement compatible avec les préconisations du médecin du travail. S'il n'a ni reclassé ni licencié le salarié un mois après l'avis, il doit reprendre le versement du salaire. Sur ce que recouvre concrètement un poste adapté et sur les aides mobilisables, voir l'aménagement de poste et le maintien dans l'emploi.
L'origine de l'inaptitude — professionnelle (accident du travail ou maladie professionnelle) ou non professionnelle — détermine le niveau des indemnités légales de licenciement :
- Origine professionnelle : indemnité spéciale égale au double de l'indemnité légale, indemnité compensatrice égale au préavis, et, pendant le mois qui suit l'avis, une indemnité temporaire d'inaptitude versée par la caisse
- Origine non professionnelle : indemnité légale, sans préavis payé lorsqu'il ne peut être exécuté
Ce que cette distinction révèle pour l'indemnisation civile : si l'accident est d'origine non professionnelle (accident de la route, agression, chute dans un lieu public), les indemnités de licenciement sont réduites — et c'est précisément pour cette raison que la réparation civile doit compenser l'écart. Ce que la loi sociale ne donne pas, le droit du dommage corporel peut le couvrir.
À noter : Les fonctionnaires titulaires ne relèvent pas du Code du travail : l'inaptitude au service suit des règles entièrement différentes — conseil médical (qui a remplacé la commission de réforme), reclassement statutaire, allocation temporaire d'invalidité ou rente viagère d'invalidité. Accident de service du fonctionnaire : droits spécifiques et recours expliqués.
La RQTH : un outil à activer sans attendre
La Reconnaissance de la Qualité de Travailleur Handicapé (RQTH) est accordée par la MDPH (Maison Départementale des Personnes Handicapées) aux personnes dont les séquelles réduisent durablement les capacités professionnelles. Elle ouvre plusieurs droits : accès à l'obligation d'emploi des travailleurs handicapés, aides de l'AGEFIPH, accompagnement renforcé par France Travail, et allongement de la durée des formations en reconversion.
Beaucoup de victimes d'accidents corporels graves y sont éligibles sans le savoir — ou activent la RQTH trop tard, alors que leur parcours de reconversion est déjà engagé.
Pourquoi c'est important pour l'indemnisation : la RQTH documente officiellement que vos séquelles ont un impact sur votre vie professionnelle. C'est une pièce qui renforce considérablement le dossier d'incidence professionnelle, notamment pour justifier la durée et le coût d'une reconversion auprès de l'assureur.
Ce que l'indemnisation civile couvre — et que personne ne vous dit
L'incidence professionnelle : bien plus que la perte de salaire
Le poste incidence professionnelle (IP) de la nomenclature Dintilhac couvre toutes les conséquences non chiffrables directement en euros de revenus perdus : la dévalorisation sur le marché du travail, la pénibilité accrue dans un nouveau poste, la perte de chance de promotion ou d'évolution de carrière, et l'impact psychologique d'une reconversion subie.
Concrètement : un charpentier de 38 ans déclaré inapte à tout travail en hauteur après un accident, qui doit se reclasser dans un poste administratif avec une perte de 400 € nets par mois, subit une incidence professionnelle qui va bien au-delà de ces 400 € mensuels. La pénibilité de devoir exercer un métier pour lequel il n'a pas été formé, la perte de sa qualification acquise sur vingt ans, le sentiment de déclassement — tout cela est indemnisable.
L'incidence professionnelle ne frappe pas que les métiers physiques. Une séquelle visible ou une élocution altérée — par exemple après une paralysie faciale post-traumatique — pèse tout aussi lourd dans les métiers de contact, d'accueil, d'enseignement ou les professions artistiques, où l'apparence et la parole font partie de l'outil de travail.
Ce poste est l'un des plus systématiquement sous-évalués par les assureurs, qui tendent à le confondre avec la seule perte de revenus. C'est l'une des raisons pour lesquelles une contre-expertise médicale et l'accompagnement d'un avocat en droit du dommage corporel sont indispensables sur ce poste.
Remarque : Le constat est identique pour les aides-soignants et infirmiers du secteur privé déclarés inaptes après des années de manutention de résidents sans matériel adapté : la perte d'un métier-vocation, la reconversion vers un poste administratif sous-qualifié, la culpabilité de ne plus pouvoir soigner — l'incidence professionnelle dépasse largement la seule perte de salaire. Et quand l'employeur n'a pas fourni le matériel réglementaire, la faute inexcusable peut ouvrir l'accès à la réparation intégrale : aide-soignant blessé au travail en EHPAD : droits et indemnisation.
À lire : Incidence professionnelle : définition et indemnisation
Le coût de la reconversion est un préjudice indemnisable
C'est le point que presque aucune victime ne connaît : les frais directs de reconversion peuvent être intégrés au dossier d'indemnisation civile.
Cela inclut :
- Les frais de bilan de compétences restés à votre charge
- Le coût d'une formation professionnelle longue, au-delà de ce que couvre le CPF
- Les frais d'inscription dans un nouvel organisme de formation ou une école
- La perte de revenus pendant la période de formation, si elle n'est pas intégralement compensée par France Travail ou le CPF
Le raisonnement juridique est simple : sans l'accident, vous n'auriez pas eu à engager ces frais. Ils sont donc directement causés par le fait dommageable, et le principe de réparation intégrale (art. 1240 du Code civil) impose qu'ils soient couverts.
La difficulté est documentaire : il faut anticiper ces frais, les faire évaluer, et les soumettre à l'assureur avant — ou pendant — la négociation du protocole transactionnel. Une fois la transaction signée, il est trop tard.
💡 Le saviez-vous ? Le CPF et France Travail ne financent pas la totalité d'une reconversion. Le plafond CPF est de 500 € par an (800 € pour les salariés peu qualifiés), et l'ARE (allocation chômage) ne couvre que partiellement une période de formation longue. Ce qui reste à la charge de la victime est un préjudice chiffrable et réclamable à l'assureur du responsable.
Pertes de gains futurs après une inaptitude : la pièce maîtresse
Quand l'inaptitude entraîne une perte durable ou définitive de capacité à travailler au même niveau qu'avant l'accident, le poste PGPF prend le relais de l'incidence professionnelle pour couvrir l'aspect purement économique. Comme tout poste, il se construit à partir des cotations retenues à l'expertise : voir les cotations et leur traduction en indemnisation.
La PGPF se calcule sur la différence de revenus entre ce que la victime aurait gagné sans l'accident et ce qu'elle gagne (ou gagnera) après reconversion, capitalisée sur le nombre d'années restant jusqu'à la retraite.
La Cour de cassation encadre étroitement ce calcul lorsqu'une reconversion est jugée possible : voir la jurisprudence sur la PGPF et la reconversion théorique.
Ce que la jurisprudence a clarifié : la victime n'est pas tenue de limiter son préjudice dans l'intérêt du responsable, et les allocations chômage ne se déduisent pas de son indemnisation, faute de recours subrogatoire (Cass. 2e civ., 26 mars 2015, n° 14-16.011, publié au Bulletin). L'assureur ne peut donc pas conditionner la PGPF à la preuve d'une recherche active d'emploi ni la réduire du montant de l'allocation de retour à l'emploi.
En parallèle de l'indemnisation civile, la CPAM peut vous attribuer une pension d'invalidité si votre capacité de travail est réduite d'au moins deux tiers. Cette pension coexiste avec la réparation civile, mais elle s'impute, dans le cadre du recours subrogatoire, sur les pertes de gains futurs puis, pour le reliquat, sur l'incidence professionnelle — jamais sur les postes personnels comme le déficit fonctionnel permanent. Comprendre cette articulation est essentiel pour ne pas laisser l'assureur déduire plus qu'il n'en a le droit : passage en invalidité après un accident : droits, cumuls et pièges à éviter.
À lire : Indemnisation de la perte de gains professionnels actuels et futurs
La chronologie compte : ne pas attendre la consolidation pour agir
L'erreur la plus fréquente — et la plus coûteuse — consiste à attendre que la reconversion soit terminée pour intégrer son coût au dossier d'indemnisation. À ce stade, la transaction est souvent déjà signée, ou l'assureur oppose une prescription.
La bonne démarche est inverse : dès que la visite de reprise approche, informer son avocat. Dès que le médecin du travail évoque la possibilité d'une inaptitude, anticiper les pièces à réunir. Dès que l'inaptitude est prononcée, bloquer toute signature de transaction et réouvrir le dossier d'indemnisation.
Le parcours d'inaptitude est long (visite de reprise → délai d'un mois → reclassement ou licenciement → préavis → indemnités) : c'est une fenêtre de plusieurs semaines pendant laquelle le dossier peut être structuré.
💡 Le saviez-vous ? L'inaptitude peut être prononcée longtemps après la consolidation médicale. Il arrive qu'une victime soit consolidée à 18 mois, reprenne le travail, et soit déclarée inapte à 24 ou 30 mois. Cette séquence est fréquente dans les accidents avec séquelles orthopédiques. Dans ce cas, le dossier d'indemnisation doit être complété si aucune transaction n'a été signée ; s'il l'a été, l'inaptitude ne peut être réclamée qu'au titre d'une aggravation, fonctionnelle ou situationnelle, ce qui suppose de démontrer un changement par rapport à la situation prise en compte dans l'accord.
Deux flux financiers distincts, qui ne se remplacent pas
C'est la confusion la plus coûteuse de ce type de dossier : croire que l'indemnité de licenciement pour inaptitude « solde » la question. Elle ne solde rien. Deux régimes juridiques différents produisent deux créances différentes, dues par deux débiteurs différents.
| Indemnités liées au licenciement | Indemnisation du dommage corporel | |
|---|---|---|
| Qui doit | L'employeur | L'assureur du responsable de l'accident |
| Sur quel fondement | Code du travail (art. L. 1226-2 et suivants, ou L. 1226-10 et suivants si l'origine est professionnelle) | Responsabilité civile et principe de réparation intégrale |
| Ce que cela couvre | La rupture du contrat : indemnité de licenciement, préavis le cas échéant, indemnité spéciale si l'inaptitude est d'origine professionnelle | Les préjudices causés par l'accident : incidence professionnelle, pertes de gains futures, coût de la reconversion |
| Ce qui le déclenche | L'avis d'inaptitude et l'impossibilité de reclassement | Les séquelles imputables à l'accident, constatées à l'expertise |
| Cumul | Les indemnités de licenciement ne sont pas une créance de tiers payeur : elles ne viennent donc pas, en principe, en déduction de l'indemnisation civile | |
Les pièges à éviter absolument
Signer une transaction avant que l'inaptitude soit prononcée
C'est le piège le plus grave. Une fois le protocole signé, il couvre les préjudices tels qu'ils étaient connus : si l'inaptitude survient six mois plus tard, il faudra démontrer une aggravation, ce qui est bien plus difficile que de l'intégrer d'emblée. Si une reprise du travail est prévue et que l'issue est incertaine, aucune transaction ne doit être conclue. À lire avant toute signature : ne jamais signer une transaction sans avis indépendant.
Confondre indemnités de licenciement pour inaptitude et indemnisation civile
Ce sont deux flux financiers distincts, issus de deux régimes juridiques différents. Les indemnités de licenciement sont versées par l'employeur en application du droit du travail. L'indemnisation civile est due par l'assureur du responsable en application du droit de la responsabilité civile. L'une ne se substitue pas à l'autre, et elles se cumulent dans la plupart des cas. Le détail de qui paie quoi après un licenciement pour inaptitude est traité dans licenciement pour inaptitude : qui paie ?.
Laisser l'assureur qualifier seul l'incidence professionnelle
Les médecins-conseils des assureurs ont tendance à minorer ce poste, voire à l'absorber dans le PGPF pour en réduire le montant global. Une contre-expertise amiable avec un médecin de victimes indépendant est souvent indispensable pour défendre ce poste correctement. Et si le taux retenu vous paraît minoré, il se discute : voir contester un taux d'AIPP ou de DFP après l'expertise.
Négliger la RQTH comme outil de preuve
Même si la RQTH n'est pas obligatoire pour obtenir une indemnisation, son absence peut affaiblir la démonstration de l'impact professionnel des séquelles. Demandez-la dès que possible.
💡 Le saviez-vous ? Les indemnités journalières versées par votre organisme de prévoyance pendant l'arrêt de travail ne sont pas nécessairement déductibles de votre indemnisation civile. Seules s'imputent les prestations qui ouvrent droit à un recours subrogatoire ; des prestations forfaitaires, fixées à l'avance sans référence au préjudice réel, se cumulent avec la réparation due par le responsable. Votre avocat doit vérifier ce point avant toute offre transactionnelle. Le mécanisme général des déductions est détaillé dans le recours subrogatoire de la CPAM et ce qui s'impute réellement.Le même raisonnement vaut pour votre assurance emprunteur. Si l'inaptitude vous empêche de rembourser votre prêt immobilier, la garantie invalidité de ce contrat peut prendre en charge vos mensualités. Comme il s'agit d'une assurance de personnes que vous financez, ses prestations se cumulent en principe avec l'indemnisation due par le responsable, sans déduction. À lire : Assurance emprunteur et accident : qui rembourse votre prêt ?
Questions fréquentes sur l'inaptitude après un accident
L'inaptitude doit-elle être prononcée avant la consolidation ou après ?
Elle survient presque toujours après la consolidation médicale, car c'est à la reprise du travail que le médecin du travail évalue la capacité réelle à exercer le poste. Il est toutefois possible que des restrictions anticipées soient mentionnées dans le certificat médical initial d'accident — ce qui peut alerter l'avocat très tôt.
Si je retrouve un emploi moins bien payé, suis-je indemnisé de la différence ?
Oui. La différence entre votre revenu antérieur et votre nouveau revenu, capitalisée sur la durée restante de votre carrière, constitue la PGPF. Elle est indemnisable dès lors qu'elle est directement causée par les séquelles de l'accident. Le fait que vous ayez retrouvé un emploi ne supprime pas le préjudice — il le délimite.
Mon employeur a refusé de me reclasser : est-ce que ça change mon indemnisation ?
Non, cela ne diminue pas votre droit à indemnisation vis-à-vis de l'assureur du responsable. Le refus ou l'impossibilité de reclassement est un élément factuel qui peut même renforcer la démonstration du préjudice, en montrant que l'inaptitude est réelle et que le marché du travail ne peut pas l'absorber sans coût.
Puis-je cumuler les indemnités de licenciement pour inaptitude et l'indemnisation civile ?
Dans la quasi-totalité des cas, oui. Les deux régimes sont distincts. Les indemnités de licenciement ne constituent pas une créance de tiers payeur au sens du droit du dommage corporel — elles ne viennent donc pas en déduction de l'indemnisation due par l'assureur du responsable. Votre avocat vérifiera ce point au cas par cas.
Déclaré inapte après un accident ? Le cabinet analyse votre dossier avant toute signature. Contactez Maître Marteau-Péretié — Lille & Paris — 06 84 28 25 95, du lundi au vendredi de 9h à 19h30.
Et maintenant ? Vos 3 prochaines étapes
- Vérifier — Vérifier une offre d'indemnisation, poste par poste. Incidence professionnelle et reconversion comprises.
- Constituer — Constituer son dossier d'indemnisation. Avis d'inaptitude, RQTH, devis de formation, bulletins de salaire.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources sur l'inaptitude et son indemnisation
Textes
- Code du travail, art. L. 1226-2 à L. 1226-12 — inaptitude d'origine non professionnelle et obligations de reclassement
- Code du travail, art. L. 1226-10 à L. 1226-22 — inaptitude d'origine professionnelle
- Code civil, art. 1240 — principe de réparation intégrale
- Loi n° 85-677 du 5 juillet 1985, art. 29 et 31 — liste limitative des prestations ouvrant droit à recours des tiers payeurs, et imputation poste par poste
- Nomenclature Dintilhac (2005) — postes IP, PGPF et pertes de gains professionnels
Jurisprudence vérifiée
- Cass. 2e civ., 26 mars 2015, n° 14-16.011 (publié) — seules s'imputent sur l'indemnisation les prestations ouvrant droit à un recours subrogatoire, limitativement énumérées par l'article 29 de la loi du 5 juillet 1985 ; l'allocation d'aide au retour à l'emploi n'en fait pas partie ; la victime n'est pas tenue de limiter son préjudice
Pages du site à consulter
- Cumuler incidence professionnelle et perte de gains : ce que permet la nomenclature
- Les difficultés liées à l'indemnisation de l'incidence professionnelle
- Contester un taux d'IPP après un accident du travail
- Reprendre le travail après un accident corporel
- Nomenclature Dintilhac : guide complet
Article rédigé par Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel (Diplôme Universitaire en Réparation juridique du Dommage Corporel, Université de Poitiers, 2015) — Cabinet JMP Avocat, Lille & Paris.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.