



Article mis à jour le 21 octobre 2026.
📌 En bref. Une offre d'indemnisation sous-évaluée se reconnaît à des signaux précis : elle arrive avant que votre état soit consolidé, ne chiffre que trois ou quatre postes là où la nomenclature Dintilhac en compte plus de vingt, avance des montants sans méthode, repose sur un taux d'AIPP qui ne reflète pas votre quotidien, ou laisse un solde amputé par des déductions mal ventilées. S'y ajoute un contrôle objectif, que vous pouvez faire seul pour un accident de la circulation : l'offre définitive doit chiffrer chaque poste, indiquer les créances des tiers payeurs avec leurs décomptes et rappeler en caractères très apparents votre faculté de dénonciation. Une offre incomplète ou manifestement insuffisante peut être assimilée à une absence d'offre. Le tableau récapitulatif associe chaque signal au réflexe correspondant. Tant que vous n'avez rien signé, refuser ne vous fait perdre aucun droit.
Une offre trop basse se prépare d'ailleurs bien avant d'être formulée. Pour comprendre ce qui se joue entre l'expertise et le courrier que vous recevez : ce que l'assureur fait pendant les cinq mois suivant votre consolidation.

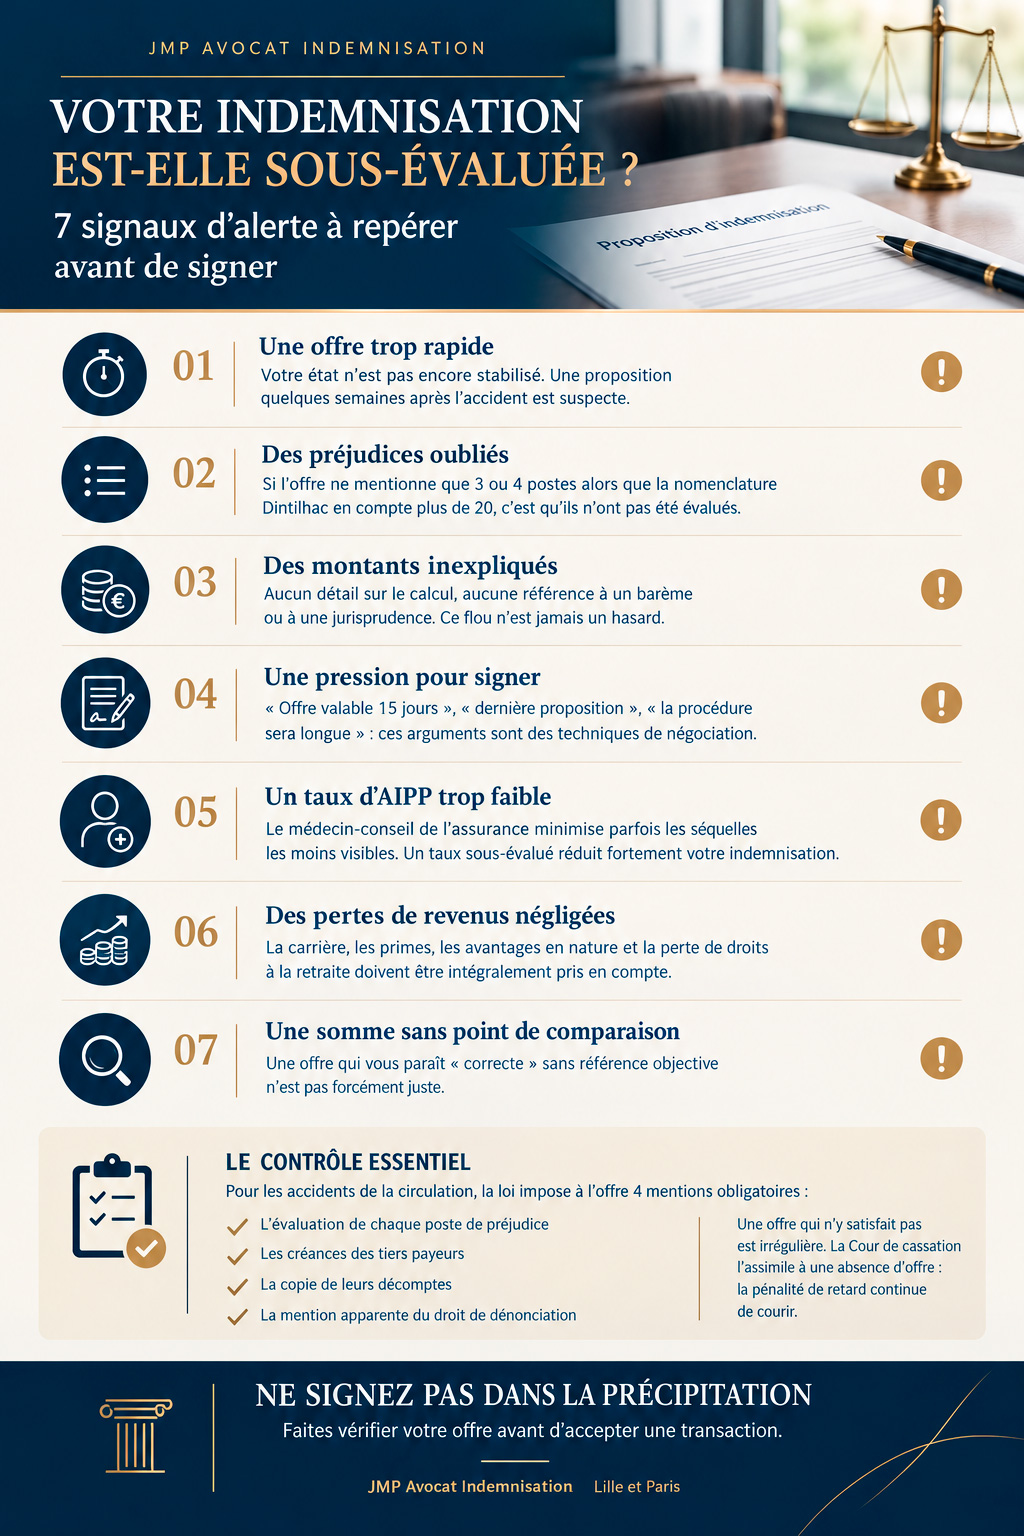
Les huit signaux qui trahissent une offre sous-évaluée
Aucun de ces signaux ne suffit, à lui seul, à prouver qu'une offre est trop basse. Mais chacun désigne un endroit précis où l'écart a pu se creuser, et deux ou trois signaux réunis justifient presque toujours un examen sérieux avant toute réponse.
1. L'offre arrive avant que votre état soit consolidé
Une proposition qui vous parvient quelques semaines après l'accident doit éveiller votre méfiance : il est matériellement impossible d'évaluer des préjudices définitifs tant que l'état de santé évolue. Vos séquelles ne sont pas encore stabilisées, vos soins ne sont pas terminés, et personne ne peut mesurer les répercussions à long terme sur votre vie professionnelle.
Pour les accidents de la circulation, la loi l'a prévu : tant que l'assureur ignore la consolidation, l'offre qu'il doit présenter peut n'être que provisionnelle (article L. 211-9 du code des assurances). Une proposition qui se présente comme définitive, ou qui vous demande de signer « pour solde de tout compte » alors que vos soins se poursuivent, fige l'évaluation sur un état qui n'est pas stabilisé. Si votre situation se dégrade ensuite, il faudra prouver l'aggravation après consolidation, ce qui est une bataille en soi.
2. Des postes de préjudice manquent à l'appel
L'indemnisation ne se limite pas aux frais médicaux : la nomenclature Dintilhac reconnaît plus d'une vingtaine de postes distincts. Si votre offre n'en mentionne que trois ou quatre, ce n'est pas que les autres ne vous concernent pas : c'est qu'ils n'ont pas été évalués.
Avez-vous été indemnisé pour vos souffrances endurées ? Pour le préjudice esthétique ? Pour l'assistance d'une tierce personne, y compris celle que vos proches vous ont apportée gratuitement ? Pour le préjudice d'agrément ? Un poste omis est une somme que personne ne vous proposera plus tard, et certains, comme la tierce personne ou les pertes de gains futures, se capitalisent sur toute une vie. Certains reviennent plus souvent que d'autres dans les offres incomplètes : nous en avons recensé douze dans les préjudices corporels que les victimes oublient de réclamer.
3. Les montants ne s'appuient sur aucune méthode
Vous recevez 5 000 € pour vos souffrances endurées : sur quelle base ? Aucune explication du calcul, aucune référence à un référentiel, aucune décision comparable. Un chiffre qui ne s'explique pas ne peut pas se vérifier, et ce flou est rarement un hasard.
Les montants proviennent le plus souvent d'une grille interne à la compagnie, qui n'a aucune valeur contraignante pour vous : voir le barème d'indemnisation de votre assureur. Pour situer un chiffre, il existe des repères publics, à commencer par la valeur du point d'AIPP, les référentiels publiés par certaines cours d'appel et le référentiel Mornet, dont les fourchettes, purement indicatives, sont tirées des décisions de justice et non des grilles d'assureurs. Mais même un repère public reste une moyenne : le juste montant dépend des données propres à votre dossier, comme votre métier, votre âge, les aides dont vous avez besoin et les activités que vous avez perdues. Voir ce qu'une grille ignore de votre situation.
Un cas particulier mérite d'être connu : l'offre qui vient de votre propre assureur après un accident entre véhicules. C'est souvent le signe que le dossier est géré dans le cadre de la convention IRCA, qui s'applique entre compagnies lorsque l'AIPP ne dépasse pas 5 %. Ses plafonds de remboursement entre assureurs créent une incitation à évaluer bas, mais la convention ne vous est pas opposable : c'est un accord entre compagnies, auquel vous n'êtes pas partie.
4. On vous presse de signer
« Cette offre n'est valable que 15 jours », « si vous refusez, la procédure prendra des années », « c'est notre dernière proposition ». Cette pression temporelle est une technique de négociation, pas une réalité juridique. Une offre solide supporte un délai de réflexion ; celle qui ne le supporte pas se trahit par cette urgence même.
Une confusion est d'ailleurs souvent entretenue autour du délai de quinze jours : il ne s'agit pas d'une date limite pour accepter, mais du délai pendant lequel vous pouvez dénoncer une transaction déjà signée (article L. 211-16 du code des assurances). Le compte à rebours ne joue donc pas contre vous comme on vous le laisse croire : nous l'expliquons dans 15 jours pour refuser ? C'est faux.
5. Le taux d'AIPP retenu ne correspond pas à votre quotidien
Le médecin-conseil de l'assurance retient 5 % alors que vos gênes quotidiennes sont importantes ? Ce taux commande directement le montant du déficit fonctionnel permanent et pèse sur la discussion de plusieurs autres postes : plus il est bas, plus l'écart se répercute sur toute l'offre, et il se capitalise sur toute votre vie.
Les examens mandatés par les compagnies ont tendance à minimiser les séquelles les moins visibles : douleurs persistantes, fatigabilité, troubles de la concentration. Une évaluation contradictoire, avec un médecin-conseil de victimes à vos côtés, révèle souvent des écarts significatifs, et un taux sous-évalué se conteste.
6. Vos pertes de revenus sont forfaitisées
Si vous avez cessé ou réduit votre activité, l'impact doit être intégralement compensé, pour le passé comme pour l'avenir. Méfiez-vous des calculs qui s'en tiennent au salaire de base et ignorent l'évolution de carrière que vous auriez connue sans l'accident, les primes, les heures supplémentaires régulières, les avantages en nature ou la perte de droits à la retraite : c'est tout l'enjeu de l'indemnisation des pertes de gains professionnelles. Pour les indépendants, artisans et professions libérales, l'évaluation est encore plus technique, et les montants proposés souvent plus éloignés de la réalité économique de l'entreprise.
7. Le solde qui vous revient fond après les déductions
Le total de l'offre n'est pas ce que vous toucherez : les organismes qui vous ont versé des prestations, à commencer par la CPAM, récupèrent leur créance sur l'indemnisation. Ce mécanisme est normal. Ce qui ne l'est pas, c'est la façon dont il est parfois appliqué : le recours des tiers payeurs s'exerce poste par poste, sur les seules indemnités qui réparent des préjudices qu'ils ont pris en charge, et non sur vos préjudices personnels (article 31 de la loi du 5 juillet 1985). Une créance déduite de vos souffrances endurées, de votre préjudice esthétique ou de votre préjudice d'agrément est un signal d'alerte.
Le déficit fonctionnel permanent appelle une vigilance particulière. Depuis 2023, la Cour de cassation juge que la rente d'accident du travail ne répare pas ce poste, qui échappe donc au recours de la caisse. La réforme applicable aux victimes consolidées à compter du 1er novembre 2026 nuance cette protection : la nouvelle part fonctionnelle de leur rente peut s'imputer sur le DFP, mais à hauteur de cette seule part. La méthode de lecture du décompte est détaillée dans le recours de la CPAM et les déductions sur votre indemnisation, et le piège propre au DFP dans la protection du DFP contre le recours de la CPAM.
8. L'offre vous semble « correcte » sans que vous puissiez l'expliquer
C'est le signal le plus subtil, et le plus fréquent. La somme vous paraît acceptable, mais vous n'avez aucun élément de comparaison. Cette impression subjective ne remplace pas une évaluation. Le montant vous paraît important parce que vous n'avez jamais eu à chiffrer un préjudice corporel : c'est précisément sur cette absence de repère que repose l'écart. Une somme à cinq chiffres peut être juste pour un dossier et très en deçà pour un autre, selon l'âge, le taux retenu et le retentissement professionnel. Le seul remède est la comparaison, poste par poste, avec ce que retiennent les juridictions ; pour vous en faire une première idée, voyez combien vous pouvez réellement percevoir après un accident.
Le contrôle de régularité : quatre mentions, quatre conséquences
Les huit signaux relèvent du faisceau d'indices. Il existe pourtant un contrôle purement objectif, que vous pouvez faire seul, courrier en main. Pour les accidents de la circulation, l'offre définitive doit indiquer l'évaluation de chaque chef de préjudice, les créances de chaque tiers payeur et les sommes qui reviennent à la victime, avec la copie des décomptes des tiers payeurs (article R. 211-40 du code des assurances), et reproduire en caractères très apparents votre faculté de dénonciation (article L. 211-16). Le chiffrage se discute ; le formalisme, lui, se constate. Et chaque mention absente n'emporte pas la même conséquence.
|
Ce que l'offre doit comporter |
Si la mention manque |
Votre réflexe |
|---|---|---|
|
L'évaluation de chaque poste de préjudice |
L'offre est incomplète. Une offre incomplète ou manifestement insuffisante peut être assimilée à une absence d'offre, ce qui fait courir les intérêts au double du taux légal (Cass. 2e civ., 9 décembre 2010, n° 09-72.393, publié au bulletin). |
Demander par écrit une offre complétée, poste par poste. Un montant global unique ne suffit pas. |
|
Les créances de chaque tiers payeur et le solde qui vous revient |
Vous ne pouvez savoir ni ce que vous toucherez réellement, ni si les déductions respectent les postes. |
Exiger le détail, organisme par organisme et poste par poste. |
|
La copie des décomptes des tiers payeurs |
Les déductions annoncées ne sont pas vérifiables. |
Réclamer les décomptes avant toute réponse sur le fond. |
|
La faculté de dénonciation, en caractères très apparents |
Si vous signez, la transaction encourt une nullité relative, que vous seul pouvez invoquer (article L. 211-16). |
Ne pas signer en l'état ; si c'est déjà fait, voir comment annuler une transaction d'assurance. |
Une précision évite un faux espoir : ce formalisme vise l'offre définitive, celle qui vous est soumise comme une transaction. La Cour de cassation a jugé qu'il ne s'applique pas à une offre provisionnelle (18 décembre 2025, n° 23-23.352). Une offre provisionnelle n'est donc pas irrégulière parce qu'elle est sommaire ; en contrepartie, l'accepter ne fige ni le montant final ni la discussion sur votre éventuelle faute.
Soulever une irrégularité ne demande ni avocat ni procédure. Un courrier recommandé suffit, en trois points : rappelez l'article applicable, indiquez précisément quelle mention manque, et demandez une offre régularisée. N'acceptez pas de réponse verbale et ne renvoyez aucun document signé tant que l'offre n'a pas été reprise. Ce simple écrit fait deux choses à la fois : il vous place en position de discussion technique plutôt que de demandeur, et il date votre contestation, ce qui comptera si la pénalité de retard doit être calculée plus tard. Le contrôle chiffré de chaque poste et le calcul des pénalités relèvent, eux, de guides distincts, signalés plus bas.
Récapitulatif : le signal, ce qu'il révèle, le réflexe
|
Signal |
Ce qu'il révèle |
Le réflexe |
|---|---|---|
|
Offre avant la consolidation |
Évaluation faite sur un état qui évolue encore |
Ne rien signer qui vaille solde de tout compte |
|
Peu de postes chiffrés |
Postes non évalués, pas inexistants |
Comparer à la nomenclature Dintilhac |
|
Montants sans méthode |
Application d'une grille interne |
Exiger la méthode de calcul par écrit |
|
Offre de votre propre assureur |
Gestion probable sous convention IRCA |
Rappeler que la convention ne vous est pas opposable |
|
Pression au délai |
Confusion entretenue sur les quinze jours |
Vérifier ce que dit réellement L. 211-16 |
|
Taux d'AIPP bas |
Séquelles minorées à l'expertise |
Évaluation contradictoire, contestation du taux |
|
Pertes de revenus forfaitisées |
Carrière et retraite non projetées |
Reconstituer la trajectoire professionnelle |
|
Solde amputé par les déductions |
Créances imputées sur des postes personnels |
Exiger les décomptes et l'imputation poste par poste |
|
Impression que « c'est correct » |
Absence de point de comparaison |
Confronter à des repères externes |
|
Mention légale absente |
Offre irrégulière au sens des textes |
Le signaler par écrit, en datant la contestation |
Pourquoi il est si difficile de repérer seul une offre basse
Les compagnies disposent d'équipes entières dédiées aux sinistres corporels, formées et expérimentées. Face à elles, vous êtes seul, souvent fragilisé, sans repère sur ce qui se pratique. Cette asymétrie d'information est leur principal atout : beaucoup de victimes acceptent la première proposition par lassitude, par méconnaissance, ou simplement parce qu'elles ont besoin d'argent.
S'y ajoute un ressort plus discret : la culpabilité. Cette idée tenace qu'on abuserait en réclamant son dû, qu'il faudrait s'estimer heureux d'être vivant, que d'autres ont vécu pire. Elle n'a aucun fondement juridique, car la réparation intégrale n'est pas une faveur, mais elle fait accepter chaque année des offres que personne n'aurait acceptées de sang-froid.
Enfin, tout se joue en amont, à l'expertise médicale. C'est le rapport du médecin-conseil qui fixe la matière chiffrable ; un examen expédié en une demi-heure oriente ensuite tout le dossier, et l'offre ne fait que traduire en euros ce que le rapport a retenu. Si le vôtre vous paraît bâclé, des recours existent.
Après le diagnostic : la page qui traite chaque suite
Cette page s'arrête au diagnostic : reconnaître qu'une offre est trop basse et savoir où regarder. Ce que vous en faites ensuite relève d'autres guides, chacun consacré à une étape. Ne signez rien en attendant, et répondez par écrit : conservez l'offre et son enveloppe, car la date de réception fait courir les délais et c'est à vous de pouvoir la prouver.
|
Votre situation après le diagnostic |
La page qui y répond |
|---|---|
|
L'offre est tardive, incomplète ou manifestement insuffisante, et vous voulez faire jouer les pénalités |
|
|
Vous préparez une contestation motivée et devez réunir vos pièces |
|
|
La discussion s'annonce longue et vous avez besoin d'une avance |
|
|
Vous laissez traîner l'offre en pensant que le temps est suspendu |
|
|
Vous avez signé, et votre état s'est aggravé depuis |
|
|
Le coût d'un avocat vous retient |
⏰ Une offre ne se discute pas seul. Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, au barreau de Lille, cabinet à Lille et à Paris, analyse votre proposition et vous dit si elle est conforme ou sous-évaluée. Cette analyse ne vous engage à rien. 06 84 28 25 95 — du lundi au vendredi, 9h-19h30, premier échange gratuit.
Questions fréquentes
À partir de quel écart peut-on dire qu'une offre est « trop basse » ?
Il n'existe pas de seuil chiffré, et méfiez-vous de qui vous en annoncerait un. Ce qui se mesure, en revanche, c'est le nombre de postes évalués par rapport à ceux que votre situation ouvre, la cohérence du taux d'AIPP retenu avec votre état réel, et la conformité de l'offre aux mentions légales obligatoires. Une offre qui échoue sur ces trois points est sous-évaluée, quel que soit son montant affiché.
L'offre reprend fidèlement le rapport d'expertise : peut-elle quand même être trop basse ?
Oui, et c'est même le cas le plus fréquent. L'offre traduit en euros ce que le rapport a retenu : si l'expertise a minoré un taux, oublié une gêne ou fixé une consolidation prématurée, l'offre hérite de ces erreurs tout en paraissant conforme. Le diagnostic porte alors sur le rapport lui-même, que l'on discute avant de discuter les montants.
Une connaissance a été mieux indemnisée pour des blessures comparables : mon offre est-elle trop basse ?
Pas nécessairement, et l'inverse n'est pas plus vrai. Deux blessures identiques ne donnent pas la même indemnisation : l'âge, les revenus, le métier, le taux retenu, la durée des soins et le retentissement sur la vie personnelle changent chaque poste. La comparaison utile se fait poste par poste, avec des repères tirés des décisions de justice, et non d'un dossier à l'autre.
L'assureur a relevé son offre après ma première réponse : est-elle devenue juste ?
Une hausse prouve seulement que la première offre n'était pas un plafond ; elle ne dit rien de l'écart qui subsiste. Reprenez les mêmes contrôles sur la nouvelle proposition : postes évalués, taux retenu, solde après déductions, mentions obligatoires. Une offre relevée sur un seul poste, quand les autres restent absents, garde le même défaut.
L'assureur menace de retirer son offre si je consulte un avocat. Est-ce possible ?
Cette menace ne repose sur rien. Vous avez le droit d'être conseillé à tout moment de la discussion. Pour un accident de la circulation, l'assureur reste tenu par la loi de présenter une offre dans les délais, sous peine de voir courir les intérêts au double du taux légal : retirer la sienne ne le libère pas de cette obligation.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Pourquoi ne jamais signer une transaction sans avis indépendant. Ce que la signature verrouille, et les rares portes qui restent ouvertes.
- Vérifier — Vérifier une offre d'indemnisation, poste par poste. Le contrôle chiffré, ligne à ligne, avant de répondre.
- Agir — La méthode d'escalade face à un assureur. Réclamation, mise en demeure, pénalités : faire céder sans aller au tribunal.
Références
- Code des assurances, articles L. 211-9 (délais et caractère provisionnel de l'offre), L. 211-13 (intérêts au double du taux légal), L. 211-14 (offre manifestement insuffisante), L. 211-16 (dénonciation de la transaction et mention en caractères très apparents) et R. 211-40 (contenu de l'offre).
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), article 31, dans sa rédaction issue de l'article 25 de la loi n° 2006-1640 du 21 décembre 2006 : recours des tiers payeurs poste par poste.
- Code civil, article 1199 : effet relatif des contrats (inopposabilité de la convention IRCA à la victime).
- Cass. 2e civ., 9 décembre 2010, n° 09-72.393, publié au bulletin : une offre incomplète ou manifestement insuffisante peut être assimilée à une absence d'offre.
- Cass. ass. plén., 20 janvier 2023, n° 20-23.673 et n° 21-23.947 : la rente d'accident du travail ne répare pas le déficit fonctionnel permanent.
- Cour de cassation, 18 décembre 2025, n° 23-23.352 : les articles L. 211-16 et R. 211-40 ne s'appliquent pas à l'offre provisionnelle.
- Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, article 90, et décret n° 2026-354 du 7 mai 2026 : part fonctionnelle de la rente pour les victimes consolidées à compter du 1er novembre 2026.
- Nomenclature Dintilhac (rapport du groupe de travail, 2005) : postes de préjudice patrimoniaux et extrapatrimoniaux.
- Benoît MORNET, L'indemnisation des préjudices en cas de blessures ou de décès, dernière édition septembre 2025.
- Y. Lambert-Faivre et S. Porchy-Simon, Droit du dommage corporel, Dalloz.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.