

Signer la transaction : lire le protocole avant de s'engager
Au bout de la négociation arrive un document de quatre ou cinq pages, souvent envoyé par courriel, avec une phrase d'accompagnement rassurante : « merci de nous retourner le protocole signé ». Beaucoup de victimes le signent le jour même. C'est pourtant le seul moment du dossier où l'on dispose encore d'un vrai pouvoir de négociation — et le dernier.
Ce protocole n'est pas un formulaire administratif : c'est un contrat qui met fin au litige. Il obéit à des règles de forme précises, dont certaines sont prescrites à peine de nullité, et il contient presque toujours des clauses dont la portée dépasse ce que l'on croit accepter. Cette page explique comment le lire, ligne par ligne, avant de porter sa signature.
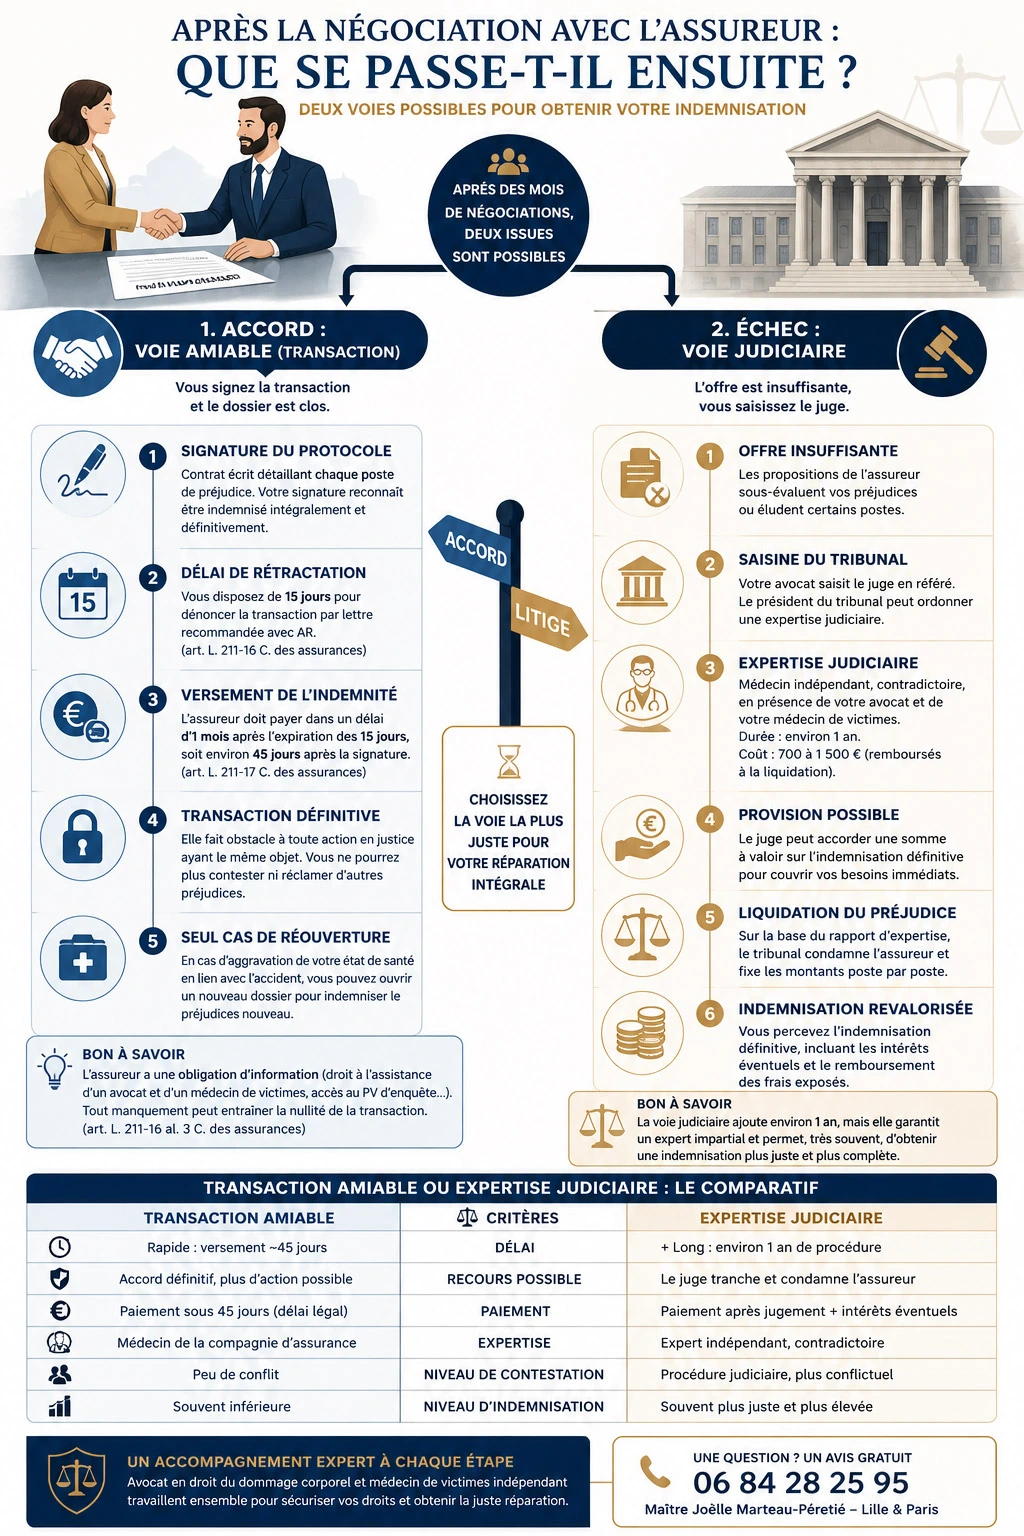
📌 En bref — La transaction est un contrat qui, une fois définitif, fait obstacle à toute action en justice ayant le même objet (article 2052 du code civil). Trois garde-fous subsistent. La forme : dès sa première correspondance, l'assureur doit vous informer de votre droit d'obtenir le procès-verbal d'enquête et de vous faire assister d'un avocat et d'un médecin — à peine de nullité relative de la transaction (article L. 211-10 du code des assurances). Le délai : quinze jours pour dénoncer, par lettre recommandée. Le contenu : le protocole doit ventiler poste par poste, mentionner la date de consolidation retenue, et la créance de la Sécurité sociale ne peut s'imputer que sur les postes qu'elle a réellement pris en charge, jamais sur vos préjudices personnels. Le tableau ci-dessous récapitule ce qui doit y figurer.
Ce que la signature referme — et ce qu'elle ne referme pas
L'article 2044 du code civil définit la transaction comme le contrat par lequel les parties, par des concessions réciproques, terminent une contestation née ou préviennent une contestation à naître. La loi du 18 novembre 2016 a inscrit dans le texte cette exigence de concessions réciproques, que la jurisprudence imposait déjà.
Cette même loi a modifié la portée de l'acte. Dans sa rédaction antérieure, l'article 2052 donnait à la transaction l'autorité de la chose jugée en dernier ressort. Il dispose désormais qu'elle « fait obstacle à l'introduction ou à la poursuite entre les parties d'une action en justice ayant le même objet ». Le changement de formule n'allège pas votre situation : en pratique, saisir le juge sur le même objet se heurtera à une fin de non-recevoir.
Trois portes restent néanmoins ouvertes, et il faut les avoir en tête avant de signer plutôt qu'après :
- La dénonciation — quinze jours à compter de la conclusion, sans avoir à se justifier.
- La nullité — pour vice du consentement, ou pour manquement de l'assureur à son obligation d'information.
- L'aggravation — qui n'est pas une réouverture, mais l'ouverture d'un dossier nouveau.
Tout le reste est soldé. C'est pourquoi la question utile n'est pas « puis-je revenir dessus ? » mais « qu'est-ce que je suis exactement en train de solder ? ».
Les mentions sans lesquelles le protocole est attaquable
Le droit des assurances impose à l'assureur un formalisme protecteur dont le manquement se sanctionne. Ces obligations ne figurent pas dans le protocole lui-même : elles portent sur la première correspondance adressée à la victime, bien en amont. Vérifier qu'elles ont été respectées suppose donc de reprendre le premier courrier reçu, souvent des mois plus tôt.
|
Exigence |
Texte |
Ce qu'elle impose |
Sanction |
|
Information sur le procès-verbal d'enquête |
Art. L. 211-10 C. assur. |
Vous informer, dès la première correspondance, que vous pouvez en obtenir copie sur simple demande |
Nullité relative de la transaction |
|
Information sur l'assistance d'un avocat et d'un médecin |
Art. L. 211-10 C. assur. |
Vous rappeler que vous pouvez, à votre libre choix, être assisté d'un avocat et, en cas d'examen médical, d'un médecin |
Nullité relative de la transaction |
|
Victime mineure ou majeure en tutelle |
Art. L. 211-15 C. assur. |
Soumettre tout projet de transaction au juge des tutelles ou au conseil de famille pour autorisation |
Transaction inopposable ; la clause de porte-fort est nulle |
|
Écrit et signature de toutes les parties |
Art. 2044 C. civ. |
La transaction se prouve par écrit ; un échange de courriels non signé ne vaut pas protocole |
Absence de transaction opposable |
|
Concessions réciproques |
Art. 2044 C. civ. |
Chaque partie renonce à quelque chose ; une renonciation unilatérale n'est pas une transaction |
Requalification possible de l'acte |
Un mot sur la nullité relative : elle n'existe que dans votre intérêt. Seule la victime peut l'invoquer, l'assureur ne le peut pas, et elle se prescrit. Elle constitue le principal levier pour remettre en cause un protocole signé au-delà du délai de quinze jours, à côté des vices du consentement classiques — erreur, dol, violence.
Les cinq leviers permettant de revenir sur une transaction déjà signée sont détaillés dans un article dédié, et les procédés par lesquels on obtient une signature rapide y sont décrits.
Lire le protocole ligne par ligne
Les protocoles transactionnels sont rédigés par les services de règlement, sur des modèles. Leurs formules reviennent d'un dossier à l'autre, et certaines emportent bien plus que ce que leur banalité laisse croire. Voici celles qu'il faut lire deux fois.
|
Ce que vous lisez |
Ce que cela signifie |
Ce qu'il faut demander |
|
« Indemnité transactionnelle, forfaitaire et définitive de X euros » |
Aucune ventilation : impossible de vérifier quel poste a été évalué, ni lequel a été oublié |
Le détail poste par poste, avec le montant retenu pour chacun |
|
« La victime se déclare intégralement remplie de ses droits » |
Formule de style, mais elle fige l'étendue de ce que vous reconnaissez avoir reçu |
Qu'elle soit précédée de la ventilation, seule preuve que les droits sont effectivement couverts |
|
« … y compris pour toute conséquence future de l'accident » |
Tentative d'englober l'aggravation, qui relève pourtant d'un dossier distinct |
La suppression de la mention, ou une réserve expresse d'aggravation |
|
« Sous déduction de la créance de l'organisme social » |
Une déduction globale, alors que l'imputation doit se faire poste par poste |
Le décompte définitif de la caisse et l'imputation poste par poste |
|
« Renonciation à toute action, présente ou à venir, de quelque nature que ce soit » |
Rédaction très large, qui peut viser d'autres responsables que l'assureur signataire |
La limitation de la renonciation au seul objet du litige transigé |
|
« Les parties s'engagent à la confidentialité du présent accord » |
Vous interdit d'évoquer les montants, y compris dans une procédure connexe |
Une réserve pour les besoins d'une procédure ou d'un recours |
|
Absence de date de consolidation |
Le périmètre temporel de ce que vous soldez n'est pas fixé |
La mention expresse de la date de consolidation retenue et du rapport qui la fonde |
La règle pratique tient en une phrase : un protocole qui ne ventile pas n'est pas vérifiable. Tant que vous ne pouvez pas rapprocher chaque ligne du rapport d'expertise et de votre propre évaluation, vous ne savez pas ce que vous signez. Exiger la ventilation n'est pas une manœuvre dilatoire : c'est la condition minimale d'un consentement éclairé.
La méthode de vérification d'une offre poste par poste, la valeur réelle du barème sur lequel l'assureur s'appuie et la façon de répondre aux postes contestés complètent ce travail de relecture.
La créance de la caisse : poste par poste, et pas autrement
C'est la ligne sur laquelle se perdent le plus d'euros, et presque personne ne la discute. Lorsque la Sécurité sociale, votre mutuelle ou votre employeur ont versé des prestations à la suite de l'accident, ils disposent d'un recours subrogatoire contre le responsable. Ce recours vient en déduction de ce que l'assureur vous verse. La question est donc : sur quoi peut-il se déduire ?
Jusqu'en 2006, le recours s'exerçait globalement, sur l'ensemble de l'indemnité. L'article 31 de la loi du 5 juillet 1985, modifié par la loi du 21 décembre 2006, et l'article L. 376-1 du code de la sécurité sociale ont renversé la logique : le recours s'exerce désormais poste par poste, et seulement sur les indemnités qui réparent des préjudices que le tiers payeur a effectivement pris en charge.
Deux conséquences suivent, et elles pèsent lourd :
- Les préjudices à caractère personnel échappent au recours. Les souffrances endurées, le préjudice d'agrément, le préjudice esthétique, le préjudice sexuel ne peuvent en principe pas servir d'assiette à la créance de la caisse — sauf si le tiers payeur établit avoir effectivement et préalablement versé une prestation qui les indemnise.
- La victime est préférée au tiers payeur. Lorsque l'indemnité ne suffit pas à réparer l'intégralité du préjudice — partage de responsabilité, plafond, insolvabilité —, la victime est désintéressée d'abord ; le tiers payeur ne se sert que sur le reliquat. La subrogation ne peut nuire à la victime.
En pratique, un protocole qui porte « sous déduction de la créance de l'organisme social : X euros » sans autre précision doit être renvoyé. Il faut obtenir le décompte définitif de la caisse, poste par poste, et vérifier que rien n'a été imputé sur un poste personnel. Les écarts constatés à ce stade se comptent régulièrement en milliers d'euros.
Dénoncer : le geste, la forme, et la date qui compte
L'article L. 211-16 du code des assurances ouvre à la victime — et à elle seule — la faculté de dénoncer la transaction dans les quinze jours de sa conclusion, par lettre recommandée avec demande d'avis de réception. Aucune motivation n'est exigée : il suffit de dénoncer.
Trois précisions décident de l'efficacité de ce droit.
C'est la date d'envoi qui compte, non celle de réception par l'assureur. Le cachet de la poste ou le récépissé de dépôt fixe donc votre position ; conservez-le.
Le délai court de la conclusion, c'est-à-dire du jour où l'accord est formé — pas du jour où vous recevez le chèque, ni de celui où l'assureur contresigne. Si vous avez signé le 3 et posté le protocole le 5, c'est le 3 qui sert de point de départ.
La dénonciation ne vous fait rien perdre. Elle remet les parties dans l'état antérieur : la négociation reprend, l'offre de l'assureur demeure, les délais légaux qui lui incombent continuent de courir. Dénoncer n'est pas renoncer à être indemnisé ; c'est refuser de l'être à ce prix-là.
Le courrier tient en quelques lignes : rappel des références du dossier, date du protocole, mention expresse de l'article L. 211-16 et de la volonté de dénoncer. Il est inutile — et souvent contre-productif — d'y développer ses griefs : ils appartiennent à la négociation qui reprend, pas à l'acte de dénonciation.
Les raisons pour lesquelles une signature ne devrait jamais précéder un avis indépendant sont exposées ailleurs ; ce délai de quinze jours en est le dernier filet.
Le paiement : un mois, puis des intérêts qui montent
Une fois le délai de dénonciation expiré sans que vous ayez dénoncé, la transaction devient définitive et l'assureur doit payer. L'article L. 211-17 du code des assurances lui laisse un mois après l'expiration du délai de dénonciation — soit environ quarante-cinq jours après la signature. Passé ce terme, les sommes non versées produisent de plein droit des intérêts : au taux légal majoré de moitié durant deux mois, puis, à l'expiration de ces deux mois, au double du taux légal.
|
Étape |
Délai |
Point de départ |
Base légale |
|
Signature du protocole |
Jour J |
— |
Art. 2044 C. civ. |
|
Faculté de dénonciation |
15 jours |
La conclusion de la transaction ; la date d'envoi du recommandé fait foi |
Art. L. 211-16 C. assur. |
|
Versement de l'indemnité |
1 mois après l'expiration des 15 jours, soit environ 45 jours |
L'expiration du délai de dénonciation |
Art. L. 211-17 C. assur. |
|
Premier palier de retard |
Taux légal majoré de moitié, pendant 2 mois |
L'expiration du délai de paiement |
Art. L. 211-17 C. assur. |
|
Second palier de retard |
Double du taux légal, sans limitation de durée |
L'expiration de ces deux mois |
Art. L. 211-17 C. assur. |
Un exemple fixe les idées. Protocole signé le 15 mars : le délai de dénonciation expire le 30 mars, le paiement est dû au plus tard le 30 avril. À compter du 1er mai, les sommes dues portent intérêt au taux légal majoré de moitié ; à compter du 1er juillet, au double du taux légal. Ces intérêts sont acquis de plein droit — ils n'ont pas à être demandés pour courir, mais ils doivent être réclamés pour être payés.
Ne confondez pas cette sanction avec celle qui frappe l'offre tardive. En amont de la transaction, l'assureur est tenu de présenter une offre dans les huit mois de l'accident lorsque la victime a subi une atteinte à sa personne, ou dans les trois mois de la demande d'indemnisation lorsque la responsabilité n'est pas contestée et le dommage entièrement quantifié ; le manquement expose alors au doublement du taux de l'intérêt légal sur l'indemnité. Deux mécanismes, deux points de départ, deux assiettes.
Le détail des délais imposés à l'assureur et des pénalités encourues est traité dans un article dédié.
Ne pas signer : ce que le refus déclenche vraiment
Refuser de signer n'est pas un saut dans l'inconnu, et surtout pas un renoncement. L'offre reste sur la table, les délais légaux continuent de courir contre l'assureur, et la victime dispose d'un outil que l'on présente souvent, à tort, comme réservé aux situations d'urgence.
L'article 145 du code de procédure civile permet, « s'il existe un motif légitime de conserver ou d'établir avant tout procès la preuve de faits dont pourrait dépendre la solution d'un litige », de faire ordonner les mesures d'instruction légalement admissibles, sur requête ou en référé. C'est le fondement de l'expertise médicale judiciaire lorsque le rapport amiable ne convient pas.
Deux idées reçues méritent d'être écartées. La première : il faudrait démontrer l'urgence. C'est faux. La Cour de cassation juge que l'urgence n'est pas une condition requise pour que des mesures d'instruction soient ordonnées sur le fondement de l'article 145 (2e chambre civile, 15 janvier 2009, pourvoi n° 08-10.771). Le texte est autonome : il exige un motif légitime, pas un péril imminent. La seconde : il faudrait que le litige soit déjà engagé. C'est l'inverse : la mesure doit être demandée avant tout procès au fond, l'absence d'instance en cours étant une condition de recevabilité appréciée au jour de la saisine du juge (2e chambre civile, 30 septembre 2021, pourvoi n° 19-26.018).
La conséquence pratique est importante : une victime dont la consolidation est acquise, dont le rapport amiable sous-évalue les séquelles, et qui hésite depuis des mois, n'a pas à justifier d'une urgence qu'elle n'a pas. Elle doit justifier d'un motif légitime — et un rapport d'expertise contesté en est un.
|
Ce que vous craignez |
Ce qui se passe réellement |
Où approfondir |
|
« Si je refuse, je perds l'offre » |
L'offre reste due ; les délais légaux continuent de courir contre l'assureur |
|
|
« Il faut prouver l'urgence pour obtenir une expertise » |
L'urgence n'est pas une condition de l'article 145 : un motif légitime suffit |
|
|
« Je vais tout payer de ma poche » |
La consignation d'expertise est avancée puis récupérée ; les honoraires sont souvent pris en charge |
|
|
« Je n'aurai plus rien avant des années » |
Une provision peut être obtenue en parallèle, sans attendre l'issue |
|
|
« Le rapport médical est définitif » |
Un rapport défavorable n'est pas une décision de justice : il se conteste |
|
|
« Aller en justice est toujours pire » |
Le choix se raisonne dossier par dossier, selon le rapport amiable et l'enjeu |
Lorsque le rapport judiciaire est déposé, la procédure se poursuit au fond : le tribunal liquide le préjudice, poste par poste, et condamne l'assureur. Si le jugement paraît encore insuffisant, l'appel reste ouvert tant que court le délai d'un mois suivant la signification de la décision.
Le déroulement d'une expertise judiciaire et sa préparation, la voie de l'appel contre un jugement de liquidation insuffisant et la nomenclature qui structure cette liquidation sont traités par ailleurs.
La date de consolidation, frontière de ce que vous soldez
La transaction solde l'état de santé tel qu'il était connu à la date de consolidation retenue. Cette date, souvent réduite à une ligne au milieu du protocole, en est pourtant la borne : tout ce qui est antérieur est soldé, tout ce qui suit relève d'une demande distincte. Un protocole muet sur ce point vous prive du repère qui permettra, le jour venu, de démontrer que l'état s'est dégradé après.
La façon dont une aggravation se fait reconnaître et indemniser, la preuve d'une aggravation survenue après la consolidation et la distinction entre aggravation fonctionnelle et situationnelle sont traitées par des pages dédiées. Retenez ici le seul point qui concerne la signature : l'aggravation ne rouvre pas l'ancien dossier, elle en ouvre un nouveau, et l'indemnisation déjà perçue reste acquise.
Inversement, méfiez-vous des rédactions qui étendent la renonciation « à toute conséquence future de l'accident ». Elles tentent d'absorber par avance ce qui relève d'un dossier distinct. La réserve expresse d'aggravation, qui se rédige en une ligne, ferme cette discussion avant qu'elle ne naisse.
💡 Le réflexe utile — Avant de signer, relisez le protocole avec deux documents ouverts à côté : le rapport d'expertise, pour vérifier que chaque séquelle retenue a bien son poste, et le décompte de la caisse, pour vérifier que rien n'est imputé sur un poste personnel. Si l'un des deux manque, la vérification est impossible — et c'est en soi une raison de ne pas signer ce jour-là.
Trois appuis à mobiliser autour de la signature
La relecture d'un protocole n'est pas un exercice solitaire. Trois ressources se mobilisent utilement au moment précis où l'on hésite à signer.
|
Appui |
Ce qu'il apporte au moment de signer |
Où le trouver |
|
Un médecin de victimes indépendant |
Il relit le rapport d'expertise et dit si les cotations retenues correspondent aux séquelles constatées : c'est la seule façon de savoir si la ventilation du protocole tient |
|
|
Le cadre légal de votre accident |
Le régime applicable détermine ce que l'assureur peut ou non vous opposer, et donc la marge de discussion sur le protocole |
|
|
Une lecture d'ensemble de votre dossier |
Rapprocher le protocole du rapport, du décompte de la caisse et de votre situation réelle avant la signature |
L'activité du cabinet en dommage corporel et les leviers d'évaluation souvent négligés |
L'intervention du cabinet au moment de signer
La relecture d'un protocole transactionnel est une intervention courte et décisive. Elle porte sur quatre points : la ventilation poste par poste et sa concordance avec le rapport d'expertise ; le décompte de la caisse et son imputation ; les clauses de renonciation et la réserve d'aggravation ; le respect, par l'assureur, de son obligation d'information dès la première correspondance.
Maître Joëlle Marteau-Péretié intervient à Lille et à Paris auprès des victimes d'accidents corporels. Lorsque le protocole est juste, il est sécurisé et signé ; lorsqu'il ne l'est pas, la négociation reprend sur les postes identifiés, et la voie judiciaire s'ouvre si elle n'aboutit pas.
Les honoraires font l'objet d'une convention écrite remise avant toute intervention : un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971. Une assurance de protection juridique, souvent incluse dans un contrat habitation ou automobile, en prend fréquemment tout ou partie en charge.
Questions fréquentes
Combien de temps ai-je pour revenir sur un protocole que je viens de signer ?
Quinze jours à compter de la conclusion de la transaction, par lettre recommandée avec demande d'avis de réception (article L. 211-16 du code des assurances). C'est la date d'envoi qui compte, non celle de réception par l'assureur : conservez le récépissé. Aucune motivation n'est exigée. La dénonciation remet simplement les parties dans l'état antérieur : l'offre reste due et la négociation reprend.
Le protocole ne détaille pas les postes, seulement un montant global. Est-ce normal ?
C'est fréquent, et c'est précisément ce qu'il faut refuser. Sans ventilation poste par poste, il est impossible de vérifier quel préjudice a été évalué, à quelle hauteur, et lequel a été omis : ni la concordance avec le rapport d'expertise, ni l'imputation de la créance de la caisse ne peuvent être contrôlées. Demandez le détail avant toute signature : c'est la condition minimale d'un consentement éclairé.
La caisse peut-elle se servir sur mes souffrances endurées ?
Pas globalement. Depuis la loi du 21 décembre 2006, qui a modifié l'article 31 de la loi du 5 juillet 1985 et l'article L. 376-1 du code de la sécurité sociale, le recours des tiers payeurs s'exerce poste par poste, sur les seules indemnités réparant des préjudices qu'ils ont effectivement pris en charge. Les préjudices personnels — souffrances endurées, préjudice d'agrément, esthétique, sexuel — en sont en principe exclus. Exigez le décompte définitif de la caisse et vérifiez l'imputation ligne à ligne.
Le premier courrier de l'assureur ne mentionnait ni le procès-verbal ni l'avocat. Et alors ?
Non, c'est au contraire l'un des leviers les plus solides. L'article L. 211-10 du code des assurances impose à l'assureur, dès sa première correspondance et à peine de nullité relative de la transaction, de vous informer que vous pouvez obtenir copie du procès-verbal d'enquête sur simple demande, et de vous rappeler que vous pouvez à votre libre choix être assisté d'un avocat et, en cas d'examen médical, d'un médecin. Cette nullité n'existe que dans votre intérêt : seule la victime peut l'invoquer.
Combien de temps s'écoule entre ma signature et le virement ?
Dans le mois qui suit l'expiration du délai de dénonciation de quinze jours, soit environ quarante-cinq jours après la signature (article L. 211-17 du code des assurances). À défaut, les sommes non versées produisent de plein droit intérêt au taux légal majoré de moitié pendant deux mois, puis au double du taux légal. Ces intérêts courent sans démarche de votre part, mais ils doivent être réclamés pour être payés.
Qui autorise le protocole lorsque la victime est mineure ou sous tutelle ?
Le juge des tutelles ou le conseil de famille. L'article L. 211-15 du code des assurances impose à l'assureur de soumettre tout projet de transaction concernant un mineur ou un majeur en tutelle au juge des tutelles ou au conseil de famille, compétents selon les cas pour l'autoriser. Et la clause par laquelle un représentant légal se porterait fort de la ratification de l'accord est nulle : elle ne peut pas suppléer l'autorisation.
L'article 145 exige-t-il que je prouve une urgence ?
Non, et c'est une confusion répandue. L'article 145 du code de procédure civile permet d'obtenir une mesure d'instruction avant tout procès dès lors qu'existe un motif légitime de conserver ou d'établir la preuve de faits dont pourrait dépendre la solution d'un litige. La Cour de cassation juge expressément que l'urgence n'est pas une condition de ce texte (2e civ., 15 janvier 2009, pourvoi n° 08-10.771). En revanche, la mesure doit être demandée avant toute instance au fond.
Le protocole vise « toute conséquence future de l'accident ». Dois-je l'accepter ?
Non, et c'est une clause à faire retirer ou assortir d'une réserve expresse d'aggravation. Une aggravation ultérieure ne rouvre pas l'ancien dossier : elle en ouvre un nouveau, qui donne lieu à une demande autonome, fondée sur de nouvelles constatations médicales et une nouvelle expertise, portant sur le seul préjudice supplémentaire. Ce que vous avez déjà perçu reste acquis. C'est pourquoi la date de consolidation mentionnée au protocole est essentielle : elle fixe la frontière entre ce qui est soldé et ce qui pourra revenir.
Bibliographie et références juridiques
- Code civil, art. 2044 — définition de la transaction ; concessions réciproques ; écrit.
- Code civil, art. 2052, dans sa rédaction issue de la loi n° 2016-1547 du 18 novembre 2016 — la transaction fait obstacle à l'introduction ou à la poursuite entre les parties d'une action en justice ayant le même objet.
- Code des assurances, art. L. 211-9 — offre dans les trois mois de la demande lorsque la responsabilité n'est pas contestée et le dommage entièrement quantifié ; huit mois à compter de l'accident en cas d'atteinte à la personne.
- Code des assurances, art. L. 211-10 — information de la victime sur le procès-verbal d'enquête et sur l'assistance d'un avocat et d'un médecin, à peine de nullité relative de la transaction.
- Code des assurances, art. L. 211-13 — doublement du taux de l'intérêt légal en cas d'offre tardive, incomplète ou insuffisante.
- Code des assurances, art. L. 211-15 — projet de transaction concernant un mineur ou un majeur en tutelle soumis au juge des tutelles ou au conseil de famille ; nullité de la clause de porte-fort.
- Code des assurances, art. L. 211-16 — dénonciation de la transaction dans les quinze jours de sa conclusion, par lettre recommandée avec avis de réception.
- Code des assurances, art. L. 211-17 — paiement dans le mois suivant l'expiration du délai de dénonciation ; intérêt au taux légal majoré de moitié pendant deux mois, puis au double du taux légal.
- Loi n° 85-677 du 5 juillet 1985, art. 31, modifié par la loi n° 2006-1640 du 21 décembre 2006 — recours des tiers payeurs poste par poste ; exclusion des préjudices à caractère personnel ; la subrogation ne peut nuire à la victime.
- Code de la sécurité sociale, art. L. 376-1 — recours subrogatoire des caisses, imputation poste par poste et droit de préférence de la victime.
- Code de procédure civile, art. 145 — mesures d'instruction avant tout procès ; motif légitime.
- Cass. 2e civ., 15 janvier 2009, pourvoi n° 08-10.771 — l'urgence n'est pas une condition de l'article 145.
- Cass. 2e civ., 30 septembre 2021, pourvoi n° 19-26.018 — l'absence d'instance au fond est une condition de recevabilité, appréciée à la date de la saisine.
- Cass. 2e civ., 3 mars 2011, pourvoi n° 10-30.175 — droit de préférence de la victime sur le recours du tiers payeur.
- Rapport Dintilhac (2005) — nomenclature des chefs de préjudice corporel.
 Je vous rappelle gratuitement
 Me contacter