

Article mis à jour le 1er Septembre 2026
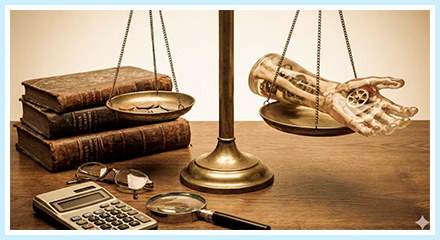
En bref. « Combien vaut un bras ? » — la question revient sans cesse, et la réponse juridique est claire : il n'existe aucun tarif. La loi impose la réparation intégrale et personnalisée : on n'indemnise pas un membre, on indemnise ce que sa perte change dans une vie. Les assureurs, eux, raisonnent en taux d'AIPP multiplié par une valeur du point — une mécanique qui capte les séquelles physiques et ignore tout le reste : incidence professionnelle, préjudice d'agrément, aide humaine, souffrances, retentissement intime. C'est là que se creuse l'écart entre une offre standard et une indemnisation complète. Ce guide explique la mécanique de ce calcul, ses angles morts poste par poste, et les cinq leviers concrets pour ne pas laisser un barème interne décider à votre place.
1. L’indécence des barèmes : Quand l’humain devient une marchandise
Imaginez : vous venez de subir un accident de la route ou une erreur médicale. Votre vie a basculé. Et pourtant, quelques mois plus tard, vous recevez un courrier froid. On vous propose une somme forfaitaire pour votre "AIPP" (Atteinte à l'Intégrité Physique et Psychique). Derrière ce sigle barbare se cache une réalité brutale : l'assureur a estimé la valeur de votre chair sur la base d'un tableau croisé.
C’est ce qu’on appelle l’Argus Humain.
Pour une compagnie d'assurance, un bras droit chez un comptable ne "vaut" pas la même chose qu'un bras droit chez un artisan. Jusqu'ici, la logique semble économique. Mais là où le système devient pervers, c'est lorsqu'il tente de minimiser chaque point de souffrance pour économiser sur des milliers de dossiers. Maître Marteau-Péretié, fondatrice du cabinet JMP Avocat Indemnisation, l'affirme chaque jour à ses clients : « Vous n'êtes pas un modèle de série. Votre préjudice est unique, votre indemnisation doit l'être aussi.»
Pourquoi aucun tarif n'est juridiquement possible
Ce n'est pas une question de bonne volonté : le droit français interdit le forfait. Le principe de réparation intégrale impose de replacer la victime, autant que possible, dans la situation qui aurait été la sienne sans l'accident — « tout le dommage, rien que le dommage ». Un tarif par membre y contreviendrait par construction, puisqu'une même lésion n'a pas les mêmes conséquences selon la vie qu'elle interrompt.
La nomenclature Dintilhac organise cette évaluation en postes distincts, et c'est précisément une liste de postes, pas une grille de montants — la confusion est fréquente, y compris chez des professionnels. Les référentiels indicatifs utilisés par les cours d'appel proposent des fourchettes, mais ils ne s'imposent ni au juge ni à vous : le juge statue in concreto, sur les pièces du dossier.
Conséquence pratique : quand un assureur vous oppose « le barème », la bonne question n'est pas « combien vaut mon bras ? » mais « qu'est-ce que la perte de ce bras change dans ma vie, et l'avez-vous chiffré ? » Un guitariste, un chirurgien et un employé de bureau ne subissent pas le même dommage à taux d'AIPP identique — et le droit le reconnaît.
2. L'offre "standard" de l'assurance : Pourquoi elle est presque toujours insultante
Pourquoi l'assurance se précipite-t-elle souvent pour vous faire une offre "amiable" ? Pour votre bien ? Pour vous éviter "les tracas d'une procédure" ?
C'est un leurre. L'offre amiable est l'outil principal de l'assureur pour clôturer un dossier au coût le plus bas possible. En droit du dommage corporel, on observe souvent un rapport de 1 à 3, voire de 1 à 5, entre l'offre initiale de l'assureur et l'indemnisation finale obtenue par un avocat en dommage corporel comme Me Marteau-Péretié.
L'assureur utilise des référentiels (comme le référentiel Mornet ou celui des Cours d'Appel), mais il choisit systématiquement la fourchette basse. Il "oublie" des postes de préjudice, minimise l'impact psychologique et ignore l'aide humaine future. Accepter leur premier chèque, c'est souvent signer l'arrêt de mort de votre autonomie financière future.
3. Le catalogue secret : Des exemples de prix pour un bras, une jambe ou un doigt
Même s'il n'existe pas de "prix officiel" (car la loi prévoit une réparation intégrale et personnalisée), les assureurs se basent sur des moyennes qui font froid dans le dos.
Le prix d'un bras (AIPP de 20% à 30%)
Pour une perte totale de l'usage d'un membre supérieur, l'AIPP retenue se situe généralement entre 20 et 30 %. Attention à une confusion très répandue : la valeur du point de déficit fonctionnel permanent se compte en milliers d'euros — elle croît avec le taux et décroît avec l'âge de la victime — tandis que l'indemnisation totale du poste, elle, résulte de la multiplication du taux par cette valeur. Les deux ne se comparent pas. Les fourchettes de référence figurent dans notre tableau des cotations, seule base chiffrée que nous publions. Les assureurs, eux, appliquent des grilles internes standardisées qui écrasent précisément ces variations individuelles.
- Le piège : L'assureur ne comptera que l'aspect physique.
- La réalité par JMP Avocat : Me Marteau-Péretié ira chercher l'incidence professionnelle (pouvez-vous encore travailler ?), le préjudice d'agrément (vous ne pouvez plus jouer de la guitare ou jardiner) et le besoin d'assistance d'une tierce personne, ce qui peut porter l'indemnisation à plusieurs centaines de milliers d'euros.
Le prix d'une phalange ou d'un doigt
La perte d'un pouce représente un taux d'AIPP significatif — c'est le doigt de la préhension, celui sans lequel la main perd l'essentiel de sa fonction. L'offre initiale d'un assureur se limite pourtant, presque toujours, à ce seul taux.
-
Le scandale : Pour un chirurgien ou un pianiste, c'est la fin de sa carrière. Pour l'assurance, c'est juste "un pouce".
La cicatrice (Le préjudice esthétique)
Évalué sur une échelle de 1 à 7. Une cicatrice visible est souvent sous-cotée par une évaluation purement clinique, qui mesure l'étendue de la lésion sans prendre la mesure de son retentissement social et psychologique — le regard des autres, l'évitement, la perte de confiance.
À lire : Comment savoir si l'offre d'indemnisation est sous-évaluée ? Les signaux d'alerte à ne jamais ignorer.
Ce que l'offre « standard » capte — et ce qu'elle laisse de côté
Une offre construite sur le seul taux d'AIPP n'est pas frauduleuse : elle est incomplète. Voici ce qu'elle contient presque toujours, et ce qu'elle oublie presque toujours.
|
Poste |
Dans l'offre standard ? |
Ce qui se réclame en plus |
|---|---|---|
|
Déficit fonctionnel permanent |
Oui — c'est le socle du calcul |
Le taux lui-même se discute, avec un médecin-conseil de victime |
|
Souffrances endurées |
Souvent, mais cotées bas |
La durée réelle du parcours de soins, les interventions, la rééducation |
|
Incidence professionnelle |
Rarement |
Pénibilité accrue, renoncement à une évolution, reconversion imposée |
|
Préjudice d'agrément |
Rarement |
Chaque activité abandonnée, documentée : licence, inscriptions, témoignages |
|
Assistance par tierce personne |
Presque jamais spontanément |
Les heures réelles, y compris l'aide apportée par les proches |
|
Frais futurs et appareillage |
Sous-évalués |
Le renouvellement à vie, l'entretien, l'adaptation du logement et du véhicule |
|
Préjudice esthétique, sexuel, d'établissement |
Presque jamais |
Ils se réclament poste par poste — ils ne sont jamais proposés d'office |
Le constat est toujours le même : l'écart entre une offre initiale et une indemnisation complète ne vient pas d'un taux contesté au décimal près, mais des postes entiers absents du calcul.
4. Le rôle du médecin conseil : Le bras armé de l'assureur
C’est le pivot du système. Le médecin conseil de l'assurance n'est pas là pour vous soigner. Il est payé par la compagnie pour évaluer (et donc limiter) vos séquelles.
Lors de l'expertise médicale, si vous y allez seul, vous êtes face à un professionnel de la négociation médicale. Il utilisera des termes techniques pour minimiser votre douleur, il dira que vos maux de dos étaient "préexistants" (la fameuse pathologie antérieure) pour ne pas payer.
En savoir plus : Médecin conseil d'assurance : l'imposture de l'indépendance ?
Le cabinet JMP Avocat impose systématiquement la présence d'un médecin conseil indépendant aux côtés de la victime. Ce "duo" Avocat-Médecin est la meilleure protection contre une évaluation à sens unique. Maître Marteau-Péretié prépare ses clients à chaque question piège, car chaque mot prononcé lors de l'expertise peut coûter des milliers d'euros.
5. Au-delà du physique : Le prix de la douleur et du projet de vie brisé
Réduire une victime à son "bras" ou sa "jambe" est une insulte à la Nomenclature Dintilhac (le catalogue officiel des préjudices). Une indemnisation juste doit couvrir :
- Le Pretium Doloris (Prix de la douleur) : La souffrance physique et morale endurée entre l'accident et la consolidation.
- Le Préjudice d'Établissement : La perte de chance de fonder une famille, de réaliser des projets de vie.
- Le Préjudice d'Agrément : L'impossibilité de pratiquer un sport ou un loisir.
- L'Incidence Professionnelle : La dévalorisation sur le marché du travail, la fatigabilité accrue, l'obligation de changer de métier.
L'assureur déteste ces postes de préjudice car ils sont subjectifs et difficiles à "mettre en boîte". C'est précisément là que l'expertise de Me Marteau-Péretié fait la différence. Elle transforme votre vécu en arguments juridiques imparables.
6. Le combat de JMP Avocat : Pourquoi l'indemnisation n'est pas un forfait
Choisir le cabinet JMP Avocat, c'est refuser de se laisser broyer par la machine. Maître Joëlle Marteau-Péretié a fait du droit du dommage corporel son cheval de bataille. Sa philosophie ? L'humain avant le barème.
Le cabinet intervient à plusieurs niveaux :
- L'audit de l'offre d'assurance : Ne signez rien sans avoir fait analyser l'offre. Le cabinet détecte immédiatement les manques.
- La contre-expertise : Mobilisation de médecins experts indépendants pour contester les taux d'AIPP trop bas.
- La négociation de haut vol : Les assureurs connaissent les avocats qui ne lâchent rien. La réputation de Me Marteau-Péretié est un levier de négociation en soi.
- L'indépendance totale : Contrairement à certains avocats de "protection juridique" payés par les assureurs, JMP Avocat ne travaille que pour les victimes. Aucun conflit d'intérêt n'est possible.
L'objectif n'est pas d'obtenir une "prime", mais de vous donner les moyens financiers de reconstruire une vie digne. Qu'il s'agisse d'aménager un logement, d'acheter un véhicule adapté ou de compenser une perte de revenus jusqu'à la retraite.
À lire : Pourquoi TOUS les simulateurs d'indemnisation mentent et vous font perdre une fortune
À lire : Sociétés de recours vs Avocat : Ne laissez pas des commerciaux brader votre vie
Cinq leviers pour sortir de la logique du barème
- Documenter la vie d'avant. Métier et gestes techniques, activités sportives et associatives, engagements, loisirs : c'est le seul moyen de démontrer ce que la lésion a réellement supprimé. Un dossier sans « avant » ne peut produire qu'une indemnisation au taux.
- Ne jamais aller seul à l'expertise. Face au médecin mandaté par la compagnie, la présence de votre propre médecin-conseil change la cotation des postes discutés, pas seulement le confort du rendez-vous.
- Exiger un rapport ventilé. Un taux global absorbe tout. Demandez que chaque poste soit examiné et coté séparément : ce qui n'apparaît pas au rapport ne figurera jamais dans l'offre.
- Attendre la consolidation. Une évaluation faite trop tôt fige des séquelles qui évoluent encore, particulièrement après une amputation ou une atteinte neurologique.
- Faire vérifier l'offre avant de signer. Une transaction signée est quasi irréversible : c'est le seul moment où l'écart entre un forfait et une réparation intégrale peut encore être comblé — voyez notre guide pour vérifier une offre d'indemnisation avant de l'accepter.
7. FAQ : Les questions que les assureurs n'aiment pas qu'on leur pose
Q : L'assurance me dit que je n'ai pas besoin d'avocat pour une procédure amiable. Est-ce vrai ?
R : C'est techniquement vrai, mais c'est un conseil empoisonné. C'est comme aller négocier la vente de sa maison sans connaître le prix du marché face à un acheteur professionnel. L'avocat est là pour rétablir l'équilibre des forces.
En savoir plus : Pourquoi l'avocat de votre assurance ne vous obtiendra jamais l'indemnisation maximale
Q : Combien de temps prend une procédure d'indemnisation ?
R : Cela dépend de votre état de santé. On ne peut pas fixer l'indemnisation finale avant la "consolidation" (quand votre état est stable). Cependant, JMP Avocat se bat pour obtenir des provisions (avances sur indemnisation) rapidement afin que vous ne soyez pas en difficulté financière.
Q : Qu'est-ce que la pathologie antérieure ?
R : C'est l'argument favori des assureurs. Si vous aviez déjà un peu de mal au dos avant un accident, ils essaieront de dire que 100% de votre handicap actuel vient de là. Me Marteau-Péretié démonte ces arguments en prouvant que c'est bien l'accident qui a révélé ou aggravé la situation.
Q : Est-ce que cela coûte cher de prendre un avocat en dommage corporel ?
R : Le cabinet JMP Avocat travaille avec un honoraire de résultat. Cela signifie que le cabinet gagne si vous gagnez. C'est un gage d'implication totale : l'intérêt de l'avocat est strictement aligné sur le vôtre.
Q : Puis-je contester une expertise médicale déjà réalisée ?
R : Oui, il est toujours possible de demander une expertise judiciaire ou une contre-expertise si le rapport du médecin conseil de l'assurance est manifestement partiel ou erroné.
Existe-t-il un barème officiel du prix d'un membre ?
Non. Le droit français impose la réparation intégrale et personnalisée : aucune grille ne fixe le prix d'un bras ou d'une jambe. Les référentiels utilisés par les juridictions proposent des fourchettes indicatives par poste, jamais un tarif par membre, et ils ne s'imposent pas au juge.
Deux victimes avec le même taux d'AIPP touchent-elles la même somme ?
Non, et c'est tout l'enjeu. À taux identique, l'indemnisation varie selon l'âge, le métier, les activités pratiquées avant, le besoin d'aide humaine et le retentissement sur la vie familiale et intime. Un même pourcentage peut recouvrir des situations sans commune mesure.
8. Bibliographie et Références
Pour aller plus loin et comprendre les bases légales de notre combat :
- La Nomenclature Dintilhac : Le rapport de référence qui liste tous les postes de préjudices indemnisables. C'est notre "Bible" pour ne rien oublier.
- Loi Badinter (1985) : La loi qui protège les victimes d'accidents de la route et impose aux assureurs de faire une offre.
- Le Référentiel Mornet : Utilisé par les magistrats, il donne des indications sur les sommes allouées, bien plus protecteur que les barèmes des assureurs.
- Code des Assurances (Article L211-9 et suivants) : Définit les obligations de délais et d'offres des compagnies.
Ne laissez pas un assureur décider du prix de votre vie
Votre corps n'est pas une pièce détachée de rechange. Chaque douleur compte, chaque projet de vie sacrifié mérite réparation. Le cabinet JMP Avocat et Me Joëlle Marteau-Péretié sont à vos côtés pour transformer cet "Argus Humain" en une véritable justice personnalisée.
Contactez-nous pour une analyse gratuite de votre situation :
https://jmp-avocat-indemnisation.fr/
⏰ AGISSEZ MAINTENANT : Chaque Jour Compte
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident. Un seul numéro :
06 84 28 25 95
Consultation Gratuite Immédiate
Du lundi au vendredi, 9h-19h30 | Réponse sous 2h en cas d'urgence
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.