



📌 En bref
Une garantie accidents de la vie n'a pas de grille « blessure = montant » : l'indemnité dépend du taux d'AIPP fixé à l'expertise, des postes que le contrat garantit et de son seuil. Nos quatre cas fictifs, chiffrés avec le référentiel indicatif des cours d'appel, le montrent. Un poignet fracturé à 46 ans passe de 7 240 € à 13 900 € quand l'expertise intègre la perte de force et les douleurs ; un genou opéré à 39 ans, de 9 580 € à 24 245 € ; des brûlures du bras à 52 ans, de 19 980 € à 42 760 €. Le quatrième dossier ne bouge pas : l'offre était juste. L'écart vient de ce que l'expertise avait manqué, jamais d'un coefficient. Et sous un contrat à seuil de 5 ou 10 %, les mêmes taux décident si la garantie verse quoi que ce soit. Voir le tableau : les quatre exemples chiffrés.
« Combien verse une garantie accidents de la vie ? » Aucun assureur ne publie de grille, et un montant isolé ne dit rien tant qu'on ignore le taux retenu, les postes chiffrés et le contrat. Plutôt qu'une moyenne, nous avons donc construit quatre dossiers, chiffrés poste par poste, en montrant chaque fois l'offre de départ, l'évaluation révisée et ce qui les sépare. C'est la méthode que suit le cabinet de Me Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, à Lille et à Paris, lorsqu'une victime lui soumet l'offre de sa GAV : on ne discute pas un total, on reprend chaque poste.
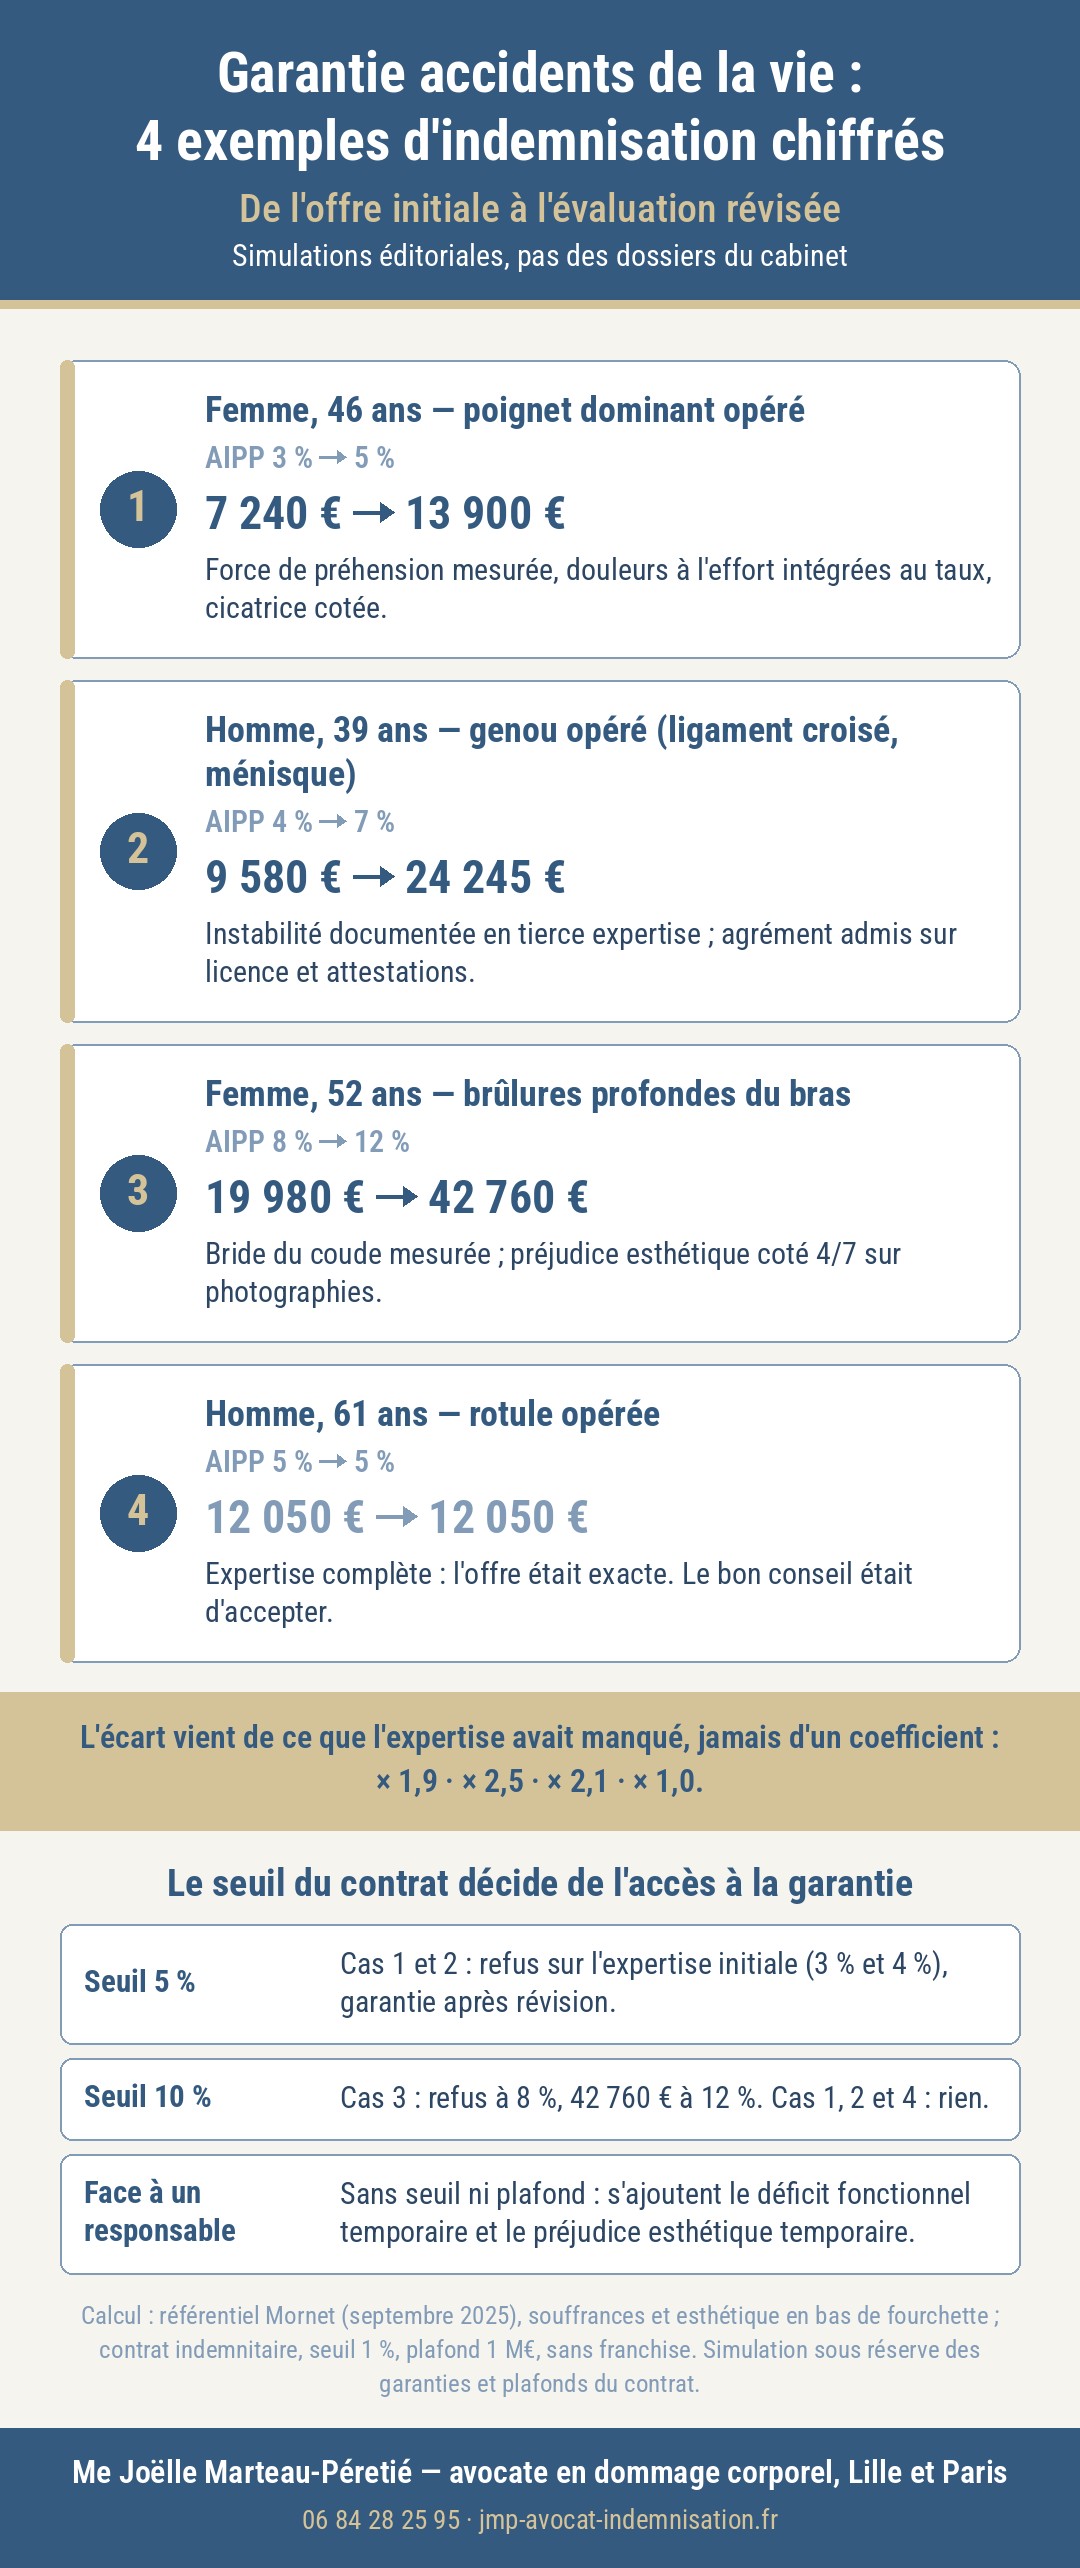
Quatre dossiers GAV chiffrés : le tableau récapitulatif
Les quatre victimes ont un contrat qui indemnise « en droit commun », avec un seuil de 1 % et un plafond d'un million d'euros. La dernière colonne indique ce que vaudrait le même dossier si un tiers était responsable de l'accident, hors pertes de revenus et frais, qui s'ajoutent sur justificatifs.
|
Cas fictif |
Séquelles à la consolidation |
AIPP initiale → révisée |
Offre initiale |
Évaluation révisée |
Face à un responsable |
|---|---|---|---|---|---|
| 1. Femme, 46 ans, poignet dominant opéré | Mobilité réduite, force de préhension diminuée, douleurs à l'effort | 3 % → 5 % | 7 240 € | 13 900 € | 16 206,25 € |
| 2. Homme, 39 ans, genou opéré | Instabilité, douleurs, sports abandonnés | 4 % → 7 % | 9 580 € | 24 245 € | 26 495 € |
| 3. Femme, 52 ans, brûlures profondes du bras | Rétractions, douleurs, cicatrices visibles | 8 % → 12 % | 19 980 € | 42 760 € | 50 447,50 € |
| 4. Homme, 61 ans, rotule opérée | Gêne à l'accroupissement et dans les escaliers | 5 % → 5 % | 12 050 € | 12 050 € | Aucun tiers : la GAV est la seule voie |
Trois dossiers sur quatre bougent, le quatrième non. Et les trois écarts n'ont pas la même ampleur : × 1,9, × 2,5 et × 2,1, parce que chacun tient à des éléments précis, que les sections suivantes détaillent un par un.
Des dossiers fictifs, une méthode de calcul affichée
Ces quatre cas sont des simulations éditoriales, et non des résultats du cabinet. Aucun n'est tiré d'un dossier réel, même anonymisé : le secret professionnel de l'avocat est général, absolu et illimité dans le temps, et effacer un nom ne suffit pas à rendre publiables les détails d'une affaire. Les profils ont été choisis pour couvrir des atteintes différentes (os, ligament, peau) et des âges différents, parce que l'âge change la valeur du point.
Les montants sont calculés avec les repères que le site utilise partout, ceux du référentiel Mornet dans son édition de septembre 2025 :
- Le déficit fonctionnel permanent (l'AIPP des contrats) se chiffre en multipliant le taux par la valeur du point, qui dépend de l'âge à la consolidation et de la tranche de taux. Le référentiel précise que ces valeurs relèvent d'un consensus élaboré en 2020 et n'ont qu'une valeur strictement indicative.
- Les souffrances endurées et le préjudice esthétique sont cotés de 1 à 7 par l'expert. Nous avons placé chaque cotation dans le bas de sa fourchette : 1 000 € pour 1/7, 2 500 € pour 2/7, 5 000 € pour 3/7, 11 000 € pour 4/7. La même règle s'applique à l'offre initiale et à l'évaluation révisée, pour que l'écart ne vienne que de l'expertise.
- Le déficit fonctionnel temporaire, compté seulement dans la colonne « face à un responsable », est calculé sur 25 € par jour de gêne totale, le bas de la fourchette de 25 à 33 € retenue par les cours d'appel.
Le contrat supposé est favorable : seuil de 1 %, plafond d'un million d'euros, sans franchise, indemnisation par référence aux règles du droit commun. Il garantit le déficit fonctionnel permanent, les souffrances endurées, le préjudice esthétique permanent, le préjudice d'agrément et les préjudices économiques permanents. Votre contrat peut être moins généreux sur chacun de ces points : notre tableau comparatif des garanties accidents de la vie par assureur situe le vôtre.
Le taux d'AIPP ne se lit pas sur la lésion
La tentation est grande de chercher un taux par blessure : tant pour un poignet, tant pour un genou. Le taux d'AIPP dépend avant tout des séquelles fonctionnelles définitives constatées à la consolidation : limitation de mobilité, douleurs persistantes, instabilité articulaire, perte de force, retentissement neurologique, atteinte esthétique. Deux victimes de la même lésion peuvent donc repartir avec des taux très éloignés.
- Une fracture du poignet laisse un taux faible ou plus élevé selon la mobilité résiduelle et la force de préhension, que l'expert doit mesurer, pas estimer.
- Une rupture du ligament croisé opérée sans séquelle significative ne justifie pas le même taux qu'une laxité résiduelle avec dérobements.
- Une prothèse de hanche ne fixe pas un taux à elle seule : ce sont les douleurs, la boiterie et les limitations qui le font.
- Des brûlures ne s'apprécient qu'avec leur étendue, leur localisation, les rétractions, les douleurs et les séquelles esthétiques.
- Un traumatisme crânien se mesure surtout à ses séquelles cognitives, neurologiques et comportementales, qui varient considérablement d'une victime à l'autre.
C'est pourquoi, dans chacun de nos cas, le taux est rattaché aux séquelles décrites, et c'est aussi là que naissent les écarts. Le référentiel le dit en toutes lettres : si l'expert s'est limité au barème médical sans intégrer les douleurs permanentes et les troubles dans les conditions d'existence, l'indemnisation du déficit fonctionnel permanent doit être majorée. La valeur du point qui s'applique ensuite figure, taux par taux, dans notre tableau de la valeur du point d'AIPP selon l'âge.
Cas fictif n° 1 — Chute dans l'escalier : fracture du poignet dominant à 46 ans
La victime. Une femme de 46 ans, droitière, chute dans l'escalier de la maison qu'elle loue. Fracture complexe du poignet droit, opérée par plaque, puis quatre mois de rééducation. À la consolidation, elle garde une perte partielle de mobilité, des douleurs à l'effort et une diminution de la force de préhension : porter une casserole pleine ou ouvrir un bocal lui demande de s'y reprendre. Les repères propres à ce type de blessure sont réunis dans notre page sur la fracture du poignet ou de la cheville.
|
Poste |
Offre initiale |
Évaluation révisée |
Ce qui a changé |
|---|---|---|---|
| Déficit fonctionnel permanent | 3 % × 1 580 € = 4 740 € | 5 % × 1 580 € = 7 900 € | Force de préhension mesurée, douleurs à l'effort intégrées au taux |
| Souffrances endurées | 2/7 : 2 500 € | 3/7 : 5 000 € | Intervention chirurgicale et quatre mois de rééducation pris en compte |
| Préjudice esthétique permanent | Non retenu | 1/7 : 1 000 € | Cicatrice opératoire décrite et cotée |
| Total | 7 240 € | 13 900 € | × 1,9 |
Pourquoi cet écart. L'expertise initiale avait mesuré les amplitudes du poignet au repos, sans tester la force de préhension ni interroger la victime sur ses gestes du quotidien. Elle avait insuffisamment pris en compte les limitations fonctionnelles, les douleurs persistantes et leurs conséquences dans les activités quotidiennes. Lors d'un second examen, contradictoire, la victime, assistée d'un médecin de recours, a fait mesurer sa force au dynamomètre, comparée à celle de la main gauche, et décrire ses douleurs à l'effort ; le médecin de l'assureur a réévalué le taux à 5 % et les souffrances à 3/7, compte tenu de l'opération. La cicatrice, que personne n'avait décrite, a été cotée.
Le même dossier sous un autre contrat. Avec un seuil de 5 %, l'expertise initiale à 3 % n'aurait pas produit une offre basse, mais un refus pur et simple ; la révision à 5 % aurait ouvert la garantie. Avec un seuil de 10 %, rien n'aurait été versé, quelle que soit l'évaluation.
Et face à un responsable ? Si la chute tenait à une marche descellée que le propriétaire, prévenu par écrit, n'avait pas fait réparer, sa responsabilité pourrait être recherchée, et le droit commun ajouterait des postes que les contrats GAV ne garantissent pas toujours : le déficit fonctionnel temporaire (2 jours d'hospitalisation, 45 jours à 50 %, 75 jours à 25 %, 90 jours à 10 %, soit 1 306,25 €) et le préjudice esthétique temporaire (1/7, 1 000 €). Total : 16 206,25 €, avant pertes de revenus, aide humaine et frais. Simulation sous réserve des garanties et plafonds du contrat.
Cas fictif n° 2 — Chute en jardinant : ligament croisé et ménisque à 39 ans
La victime. Un homme de 39 ans tombe en taillant une haie, le pied pris dans une racine. Rupture du ligament croisé antérieur et lésion du ménisque, opérées. À la consolidation : instabilité résiduelle du genou, douleurs, et impossibilité de reprendre le football, qu'il pratiquait en club depuis douze ans, comme le ski. Les autres voies d'indemnisation après ce type d'accident sont détaillées dans notre page sur l'accident de bricolage ou de jardinage.
|
Poste |
Offre initiale |
Évaluation révisée |
Ce qui a changé |
|---|---|---|---|
| Déficit fonctionnel permanent | 4 % × 1 770 € = 7 080 € | 7 % × 2 035 € = 14 245 € | Instabilité recherchée et documentée ; le taux change de tranche, le point aussi |
| Souffrances endurées | 2/7 : 2 500 € | 3/7 : 5 000 € | Ligamentoplastie, geste sur le ménisque, rééducation longue |
| Préjudice d'agrément | Refusé, faute de justificatifs | 4 000 € | Licence sportive et attestations produites |
| Préjudice esthétique permanent | Non retenu | 1/7 : 1 000 € | Cicatrices décrites |
| Total | 9 580 € | 24 245 € | × 2,5 |
Pourquoi cet écart. Le médecin de l'assureur avait jugé la laxité « bien compensée » sur un examen rapide, sans recueillir les épisodes de dérobement. Lors de la tierce expertise prévue au contrat, l'instabilité a été établie par l'examen clinique, l'imagerie et le récit circonstancié des dérobements ; le taux est passé à 7 %, et la valeur du point avec lui, puisqu'elle augmente avec le taux : 1 770 € entre 1 et 5 %, 2 035 € entre 6 et 10 % à cet âge. Le préjudice d'agrément, écarté faute de pièces, a été admis sur la licence et des attestations de coéquipiers : la Cour de cassation juge que des attestations peuvent suffire à en établir la réalité, et que la simple limitation d'une pratique antérieure constitue déjà ce préjudice. La réévaluation tient compte, au total, des séquelles fonctionnelles, des souffrances endurées et des limitations dans les loisirs.
Les éventuelles conséquences professionnelles ne sont pas chiffrées ici. Si son métier exige de s'accroupir, de monter sur une échelle ou de porter des charges, l'incidence professionnelle et les pertes de gains futures s'ajouteraient, sur justificatifs, lorsque le contrat les garantit.
Le même dossier sous un autre contrat. Avec un seuil de 5 %, le taux initial de 4 % aurait valu un refus ; le taux révisé de 7 % ouvre la garantie, pour 24 245 €. Avec un seuil de 10 %, ni l'un ni l'autre ne déclenche quoi que ce soit.
Et face à un responsable ? Si la chute était due à un tiers, par exemple une tranchée laissée ouverte et non signalée par une entreprise intervenue la veille dans le jardin, le droit commun ajouterait le déficit fonctionnel temporaire (2 jours d'hospitalisation, 30 jours à 50 %, 60 jours à 25 %, 180 jours à 10 %, soit 1 250 €) et le préjudice esthétique temporaire (1/7, 1 000 €). Total : 26 495 €, avant pertes de revenus et frais. Simulation sous réserve des garanties et plafonds du contrat.
Cas fictif n° 3 — Liquide brûlant : brûlures profondes du bras à 52 ans
La victime. Une femme de 52 ans est aspergée d'eau bouillante lorsque sa bouilloire bascule du plan de travail. Brûlures profondes du bras et de l'avant-bras, greffes, puis de longs mois de pansements et de vêtements compressifs. À la consolidation : cicatrices visibles, douleurs et démangeaisons persistantes, gêne fonctionnelle du coude, et un retentissement esthétique qui la pousse à ne plus porter de manches courtes. Les repères médicaux de ces atteintes sont développés dans notre page sur les brûlures graves.
|
Poste |
Offre initiale |
Évaluation révisée |
Ce qui a changé |
|---|---|---|---|
| Déficit fonctionnel permanent | 8 % × 1 560 € = 12 480 € | 12 % × 1 730 € = 20 760 € | Bride rétractile du coude mesurée, douleurs et prurit intégrés |
| Souffrances endurées | 3/7 : 5 000 € | 4/7 : 11 000 € | Greffes, pansements répétés, vêtements compressifs |
| Préjudice esthétique permanent | 2/7 : 2 500 € | 4/7 : 11 000 € | Étendue et localisation visible des cicatrices, photographies |
| Total | 19 980 € | 42 760 € | × 2,1 |
Pourquoi cet écart. L'évaluation initiale avait sous-estimé les conséquences esthétiques, les douleurs persistantes et les répercussions dans la vie personnelle et sociale. L'expert avait coté la gêne du coude sans mesurer l'extension limitée par la bride cicatricielle, et décrit les cicatrices sans en relever l'étendue ni la localisation. En contre-expertise, les amplitudes ont été chiffrées, l'intolérance au soleil et à la chaleur documentée, et des photographies prises à chaque étape ont permis de coter le préjudice esthétique à sa juste mesure. Le poste a été multiplié par plus de quatre, alors que le taux, lui, n'a progressé que de moitié.
Le même dossier sous un autre contrat. Avec un seuil de 10 %, l'expertise initiale à 8 % aurait conduit à un refus ; la révision à 12 % déclenche la garantie. Un contrat qui applique en plus une franchise, en déduisant le seuil du taux retenu, réduirait fortement le poste du déficit fonctionnel : le mécanisme est détaillé dans notre page sur le seuil, les plafonds et les franchises de la GAV. Avec un seuil de 30 %, celui des formules de base de plusieurs contrats, rien ne serait dû au titre des préjudices permanents, hors garanties annexes prévues par certains assureurs.
Et face à un responsable ? Si la bouilloire avait basculé à cause d'un défaut, une base instable ou une poignée qui cède, la victime pourrait agir contre le fabricant sur le fondement de la responsabilité du fait des produits défectueux, sans avoir à prouver de faute, dans les trois ans suivant le jour où elle a connu le dommage, le défaut et l'identité du fabricant. S'ajouteraient le déficit fonctionnel temporaire (10 jours d'hospitalisation, 60 jours à 50 %, puis 270 jours à 25 %, soit 2 687,50 €) et le préjudice esthétique temporaire, important pendant la cicatrisation (3/7, 5 000 €). Total : 50 447,50 €, avant pertes de revenus et frais. Simulation sous réserve des garanties et plafonds du contrat.
Cas fictif n° 4 — Glissade sur une terrasse : une offre exacte à 61 ans
La victime. Un homme de 61 ans glisse sur sa terrasse mouillée. Fracture de la rotule, opérée par cerclage, puis rééducation. À la consolidation : une flexion du genou légèrement limitée, une gêne pour s'accroupir et des douleurs en descendant les escaliers. Les repères des fractures des membres figurent dans notre page sur les fractures du bras et de la jambe.
|
Poste |
Offre initiale |
Après relecture |
Constat du médecin de recours |
|---|---|---|---|
| Déficit fonctionnel permanent | 5 % × 1 210 € = 6 050 € | 6 050 € | Taux cohérent avec les amplitudes mesurées et les douleurs décrites |
| Souffrances endurées | 3/7 : 5 000 € | 5 000 € | Cotation conforme à l'opération et à la rééducation |
| Préjudice esthétique permanent | 1/7 : 1 000 € | 1 000 € | Cicatrice décrite et cotée |
| Total | 12 050 € | 12 050 € | Aucun écart |
Pourquoi aucun écart. L'expert avait examiné les deux genoux, mesuré la flexion, interrogé la victime sur ses gestes quotidiens et décrit la cicatrice. Les cotations correspondaient à l'opération et à la durée de la rééducation, et les montants restaient dans les fourchettes du référentiel. Relu par un médecin-conseil de victime, le rapport ne laissait rien à reprendre : le bon conseil était d'accepter. Contester une offre exacte ne rapporte rien et retarde le paiement ; les honoraires du médecin de recours restent en principe à la charge de la victime, sauf prise en charge par une protection juridique.
Le même dossier sous un autre contrat. À 5 %, la victime se trouve exactement au seuil d'un contrat qui se déclenche à partir de 5 % : un point de moins à l'expertise aurait tout fermé. Avec un seuil de 10 %, rien n'aurait été versé.
Et face à un responsable ? Personne : la terrasse est la sienne, et aucun tiers n'est en cause. Dans ce dossier, la GAV est la seule voie d'indemnisation des séquelles, ce qui rend l'expertise d'autant plus décisive. Simulation sous réserve des garanties et plafonds du contrat.
|
💡 Bon à savoir — exigez le détail de l'offre, poste par poste. Une offre de GAV arrive souvent sous la forme d'un total. Demandez par écrit le taux d'AIPP retenu et la valeur du point appliquée, la cotation des souffrances et du préjudice esthétique avec leur montant, et la liste des postes écartés avec le motif. Sans ce détail, impossible de savoir si l'écart tient au taux, aux cotations ou à un poste oublié, ni de comparer votre offre à nos quatre cas. Le contrat prévoit généralement que vous pouvez vous faire assister d'un médecin de votre choix, et organiser une tierce expertise en cas de désaccord. Gardez enfin en tête que l'action contre votre propre assureur se prescrit par deux ans (article L. 114-1 du Code des assurances), un délai bien plus court que ceux du droit commun, détaillés dans notre page sur les délais de prescription. |
Ce que les quatre cas montrent, et ce qu'ils ne montrent pas
Ils montrent d'abord que l'écart se construit poste par poste. Dans les trois dossiers révisés, le taux a bougé parce qu'un élément des séquelles avait été mal mesuré ou omis : la force de préhension, l'instabilité, la bride cicatricielle. Les cotations ont suivi les faits du dossier : une opération, des greffes, des photographies. Les postes ajoutés reposaient sur des pièces : une licence, des attestations. Quand l'expertise avait tout vu, comme dans le quatrième cas, il n'y avait rien à gagner. Les techniques de contestation elles-mêmes, de la note de dires à la contre-expertise, sont décrites dans notre guide pour contester un taux d'AIPP trop bas.
Ils montrent ensuite que le taux n'est pas tout. Dans les évaluations révisées, les souffrances endurées, le préjudice esthétique et l'agrément pèsent entre 41 % et 51 % du total. Un calcul qui s'arrête à « taux × point » laisse de côté près de la moitié du dossier.
Ils montrent enfin que le seuil décide de l'accès à la garantie, pas seulement du montant. Avec un seuil de 5 %, les cas 1 et 2 passaient d'un refus à une indemnisation complète ; avec un seuil de 10 %, le cas 3 aussi. Sous ces contrats, l'expertise ne fixe pas seulement une somme, elle ouvre ou ferme le dossier.
Ce qu'ils ne montrent pas : une règle. La réévaluation ne conduit pas automatiquement à multiplier l'indemnité initiale par deux ou trois. Nos ratios (× 1,9, × 2,5, × 2,1 et × 1,0) tiennent à des hypothèses que nous avons choisies, et un autre dossier pourrait ne gagner que quelques centaines d'euros, ou rien. Ces montants ne sont pas non plus ce que verserait n'importe quelle GAV : ils supposent un contrat favorable, qui se réfère aux valeurs des cours d'appel. Un assureur reste libre de retenir le bas des fourchettes, et certains contrats appliquent un capital forfaitaire plutôt qu'un calcul poste par poste.
Contrat GAV et droit commun : deux calculs à ne pas confondre
Ces montants ne doivent pas laisser croire que la GAV fonctionne comme une indemnisation intégrale de droit commun. Il s'agit de deux mécanismes distincts, même lorsque le contrat emprunte les méthodes de calcul des tribunaux.
|
Point de comparaison |
Contrat GAV |
Droit commun, face à un responsable |
|---|---|---|
| Fondement | Votre contrat : garanties, seuil, plafonds, franchises, exclusions | La responsabilité d'un tiers ou un régime légal (loi Badinter, produits défectueux…) |
| Seuil | De 1 % à 30 % d'AIPP selon les contrats | Aucun : le moindre préjudice s'indemnise |
| Plafond | Variable ; au moins 1 million d'euros pour les contrats labellisés | Aucun : réparation intégrale, sans perte ni profit |
| Postes indemnisés | Ceux que le contrat énumère ; les préjudices temporaires autres que les souffrances n'y figurent pas toujours | Tous les postes de la nomenclature, temporaires et permanents |
| Expertise | Organisée par l'assureur, tierce expertise en cas de désaccord | Amiable, avec votre médecin-conseil, ou judiciaire |
| Délai pour agir | Deux ans contre votre assureur | En principe dix ans à compter de la consolidation |
Sur nos petits dossiers, la différence entre l'évaluation révisée et le droit commun reste modeste : entre 2 250 € et 7 687,50 €, essentiellement le déficit fonctionnel temporaire et le préjudice esthétique temporaire. Selon l'Institut national de la consommation, le label GAV impose la prise en charge des préjudices permanents, des souffrances endurées et, en cas de décès, des préjudices des proches : les préjudices temporaires autres que les souffrances ne figurent pas dans cette liste, et les conditions générales de certains contrats ne les mentionnent pas. L'écart change d'échelle dans les accidents graves, lorsque l'assistance par une tierce personne, l'aménagement du logement et les pertes de revenus d'une vie entière se heurtent au plafond : les exemples d'indemnisation d'accidents non responsables montrent ce que donne alors la réparation intégrale.
Les deux voies ne s'excluent pas, mais elles ne se cumulent pas librement. Si un tiers est responsable, vous pouvez agir contre lui. Lorsque votre contrat GAV est indemnitaire, l'assureur qui vous a payé peut se retourner contre ce tiers pour le remboursement de ce qu'il vous a versé (article L. 131-2 du Code des assurances) : vous ne serez pas payé deux fois pour le même poste, mais le responsable vous doit les postes et les montants que le contrat ne couvrait pas. Un contrat forfaitaire, qui verse un capital indépendant du préjudice réel, n'empêche pas de réclamer l'intégralité au responsable. Lorsque personne n'est en cause et que vous n'avez pas de GAV, les autres voies sont recensées dans notre page sur l'accident de la vie sans GAV.
Ce qu'un simulateur ne sait pas de votre contrat
Beaucoup de simulateurs d'indemnisation en ligne se contentent de deux chiffres, le taux d'AIPP et l'âge, et affichent une fourchette. Nos quatre cas montrent ce qu'un tel calcul ignore lorsque c'est une GAV qui paie :
- Le seuil. Pour le cas n° 2 à 4 %, le calcul « taux × point » donne 7 080 € ; sous un contrat à seuil de 5 %, la GAV verse zéro.
- Les autres postes. Pour le cas n° 3, « 12 % × point » donne 20 760 €, moins de la moitié des 42 760 € de l'évaluation révisée.
- La tranche de taux. Le point augmente avec le taux : à 39 ans, il passe de 1 770 € à 2 035 € dès que le taux dépasse 5 %. Un outil qui ne retient que l'âge applique la même valeur à tous les taux.
- Le mode de calcul du contrat. Indemnitaire ou forfaitaire, plafonds par poste, franchise : aucune de ces clauses n'entre dans un simulateur.
- L'actualité des grilles. Certaines grilles de souffrances endurées encore publiées en ligne sont plus basses que le référentiel actuel, qui situe une cotation de 4/7 entre 8 000 € et 20 000 €.
- Le taux lui-même. Un simulateur prend le taux pour acquis, alors que trois de nos quatre dossiers se jouent précisément sur lui, tout comme l'état antérieur que l'assureur peut opposer.
Les limites générales de ces outils, quel que soit le régime d'indemnisation, sont analysées dans notre article ce qu'aucun simulateur d'indemnisation ne peut chiffrer. Pour situer une offre, la bonne comparaison n'est pas un chiffre affiché par un outil, mais le détail de l'offre rapproché des fourchettes de chaque poste, comme dans nos tableaux.
Questions fréquentes sur les exemples d'indemnisation GAV
Ces exemples sont-ils des dossiers réels du cabinet ?
Non. Ce sont des simulations éditoriales construites pour l'article, avec des profils, des séquelles et des montants fictifs. Le secret professionnel de l'avocat est général, absolu et illimité dans le temps, et l'anonymisation ne suffit pas nécessairement à autoriser la publication de détails issus d'un dossier client. Les valeurs de calcul, elles, sont celles du référentiel indicatif des cours d'appel.
Une contre-expertise double-t-elle l'indemnité versée par la GAV ?
Non. Une réévaluation ne conduit pas automatiquement à multiplier l'indemnité par deux ou trois. L'écart dépend de ce que l'expertise initiale avait manqué : une séquelle non mesurée, une cotation trop basse, un poste non chiffré. Si le rapport était complet, la contestation ne rapporte rien, comme dans notre quatrième cas, où l'offre était exacte.
Le déficit fonctionnel temporaire est-il indemnisé par une GAV ?
Pas toujours. La liste des préjudices que le label GAV impose comprend les préjudices permanents et les souffrances endurées, mais pas le déficit fonctionnel temporaire. Certains contrats ne mentionnent ni le déficit fonctionnel temporaire ni les pertes de revenus avant la consolidation. Lisez la liste des postes garantis dans vos conditions générales. Face à un tiers responsable, en revanche, ce poste est indemnisé.
Pourquoi l'offre de ma GAV ne détaille-t-elle pas les postes ?
Parce que rien n'oblige l'assureur à la présenter ainsi, mais rien ne vous empêche de demander le détail. Réclamez par écrit le taux d'AIPP retenu, la valeur du point, la cotation et le montant de chaque poste, et le motif des postes écartés. C'est la seule façon de savoir si l'écart avec vos séquelles tient au taux, aux cotations ou à un oubli.
Mon assureur GAV applique-t-il les montants des cours d'appel ?
Un contrat indemnitaire « en droit commun » s'engage à évaluer vos préjudices selon les règles appliquées par les tribunaux, mais l'assureur reste libre de se placer dans le bas des fourchettes, et le plafond, le seuil et la liste des postes continuent de s'appliquer. Un contrat forfaitaire verse un capital fixé par le contrat, généralement inférieur. Nos exemples supposent le premier cas, et des montants placés dans le bas des fourchettes.
Ces montants valent-ils pour un accident de la route ?
Non. Un piéton, un cycliste ou un passager blessé par un véhicule est indemnisé par l'assureur de ce véhicule, selon la loi Badinter, sans seuil d'AIPP ni plafond contractuel, et tous ses postes sont réparés, y compris les préjudices temporaires. Le conducteur blessé dont la faute réduit ou exclut le droit à indemnisation relève de sa garantie du conducteur, qui a ses propres seuils et plafonds. La GAV, elle, ne joue en principe pas pour le conducteur d'un véhicule à moteur, sauf garantie particulière de votre contrat.

Me Joëlle Marteau-Péretié, avocate diplômée en réparation juridique du dommage corporel, accompagne à Lille et à Paris les victimes d'accidents de la vie face à leur propre assureur : relecture de l'offre poste par poste, expertise avec un médecin-conseil de victimes, tierce expertise, puis négociation ou recours. Pour un premier échange : 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Accident domestique : qui vous indemnise, et dans quel délai. Les voies d'indemnisation d'un accident de la vie privée, GAV comprise.
- Chiffrer — Le tableau des cotations et des montants. Les fourchettes de chaque poste, pour rapprocher votre offre de nos exemples.
- Agir — Vérifier une offre d'indemnisation, poste par poste. La méthode avant de signer.
Sources et références
- B. Mornet, L'indemnisation des préjudices en cas de blessures ou de décès, septembre 2025 : déficit fonctionnel temporaire (750 à 1 000 € par mois, soit 25 à 33 € par jour ; classes à 10, 25, 50 et 75 % ; taux temporaire au moins égal au taux permanent jusqu'à la consolidation), souffrances endurées (fourchettes de 1/7 à 7/7), préjudice esthétique temporaire et permanent, déficit fonctionnel permanent (définition, majoration lorsque l'expert n'a pas pris en compte les douleurs permanentes, tableau de la valeur du point issu d'un consensus de 2020 et de valeur strictement indicative), préjudice d'agrément.
- Cass. 2e civ., 29 mars 2018, n° 17-14.499 : le préjudice d'agrément inclut la limitation de la pratique antérieure. Cass. 2e civ., 13 février 2020, n° 19-10.572 : des attestations de témoins peuvent suffire à en établir la réalité.
- Code des assurances, article L. 114-1 (prescription biennale des actions dérivant du contrat d'assurance) et article L. 131-2 (subrogation de l'assureur de personnes contre le tiers responsable pour les prestations à caractère indemnitaire).
- Règlement intérieur national de la profession d'avocat, article 2 : le secret professionnel de l'avocat est d'ordre public, général, absolu et illimité dans le temps.
- Institut national de la consommation, « Les contrats d'assurance des accidents de la vie » : conditions du label GAV (seuil de déclenchement de 30 % au plus, plafond d'au moins un million d'euros par victime, indemnisation selon les principes du droit commun, préjudices obligatoirement couverts, offre dans les cinq mois suivant la consolidation).
- Conditions générales d'un contrat GAV du marché (GMF, « Accidents et famille ») : liste des préjudices garantis, expertise par le médecin de l'assureur, assistance par un médecin choisi par l'assuré, tierce expertise en cas de désaccord.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.