



📌 En bref
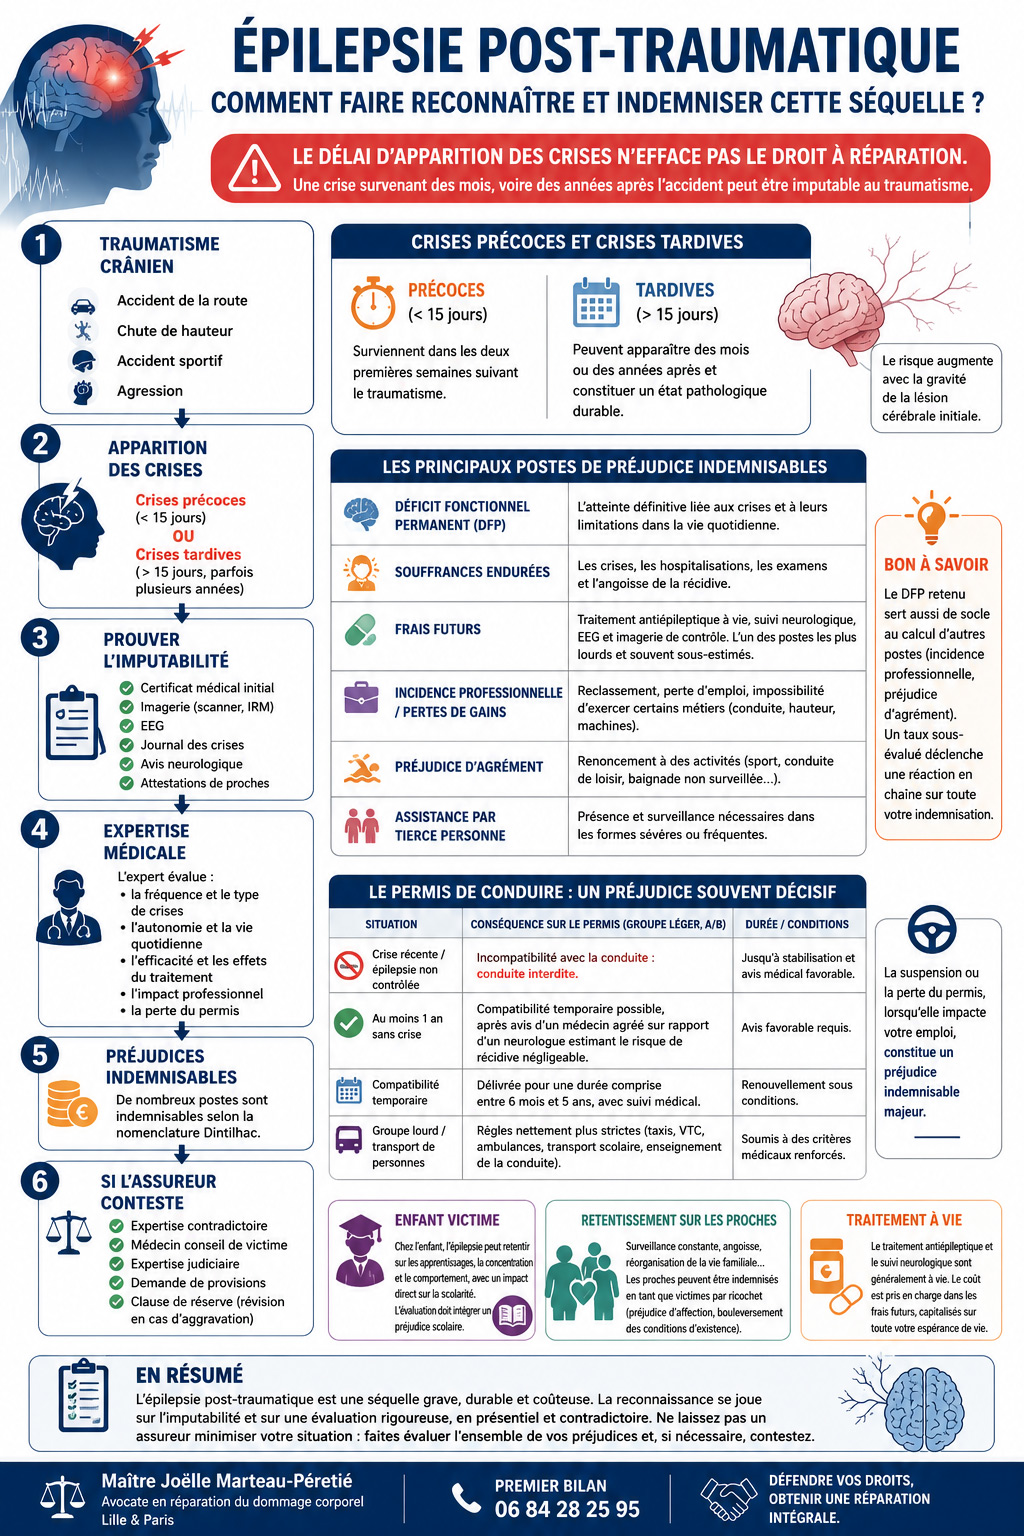
L’épilepsie post-traumatique est une séquelle du traumatisme crânien : des crises qui surviennent plus d’une semaine après le choc, parfois des mois ou des années plus tard. Les crises de la première semaine, dites précoces, ne suffisent pas à elles seules à parler d’épilepsie ; une seule crise tardive peut en revanche fonder le diagnostic. Tout se joue sur l’imputabilité : un dossier médical continu (imagerie, EEG, avis d’un neurologue, journal des crises) répond à l’assureur qui invoque le délai ou un état antérieur, lequel ne réduit pas l’indemnisation quand l’accident a révélé la maladie. Sont alors indemnisables le déficit fonctionnel permanent, le traitement au long cours, l’incidence professionnelle et la perte du permis de conduire, qui n’est de nouveau autorisé qu’après une période sans crise. Le tableau des objections de l’assureur donne la réponse à chacune.
Qu’est-ce que l’épilepsie post-traumatique ?
L’épilepsie post-traumatique désigne la survenue de crises épileptiques — manifestations d’une activité électrique anormale du cerveau — consécutives à une lésion cérébrale provoquée par un traumatisme. Ces crises peuvent être généralisées ou localisées, et s’accompagner d’une perte de connaissance plus ou moins longue. On les rencontre surtout après les traumatismes crâniens sévères, en particulier lorsqu’il y a eu plaie cranio-cérébrale, embarrure ou contusion corticale.
Toutes les causes de traumatisme crânien sont concernées : accidents de la route (de loin les plus fréquents, indemnisés au titre de la loi Badinter), chutes de hauteur, accidents du travail, agressions ou accidents de sport. Le risque croît avec la gravité de la lésion initiale : il reste limité après un traumatisme fermé léger, mais peut concerner une part importante des victimes de plaies cranio-cérébrales. Ce lien statistique entre la sévérité du choc et l’apparition de crises est l’un des arguments majeurs pour établir l’imputabilité.
Crises précoces et crises tardives
On distingue les crises précoces, survenues dans la première semaine qui suit le traumatisme, des crises tardives, qui apparaissent au-delà. La distinction n’est pas qu’un repère médical : elle commande le diagnostic. Une crise précoce est une crise dite « provoquée » par la lésion aiguë du cerveau ; à elle seule, elle ne suffit pas à parler d’épilepsie. Une crise tardive traduit au contraire une prédisposition durable du cerveau à produire de nouvelles crises, qui évolue pour son propre compte.
Depuis 2014, la Ligue internationale contre l’épilepsie (ILAE) admet qu’une seule crise non provoquée suffit au diagnostic lorsque le risque de récidive est élevé, ce qui est précisément le cas après une lésion cérébrale traumatique. Sur le plan de l’indemnisation, une crise qui se déclare longtemps après l’accident reste donc susceptible d’être imputée à celui-ci, à condition d’en démontrer le lien. Et les crises précoces, même restées sans suite, ont leur place dans le dossier : elles attestent la gravité de l’atteinte initiale et comptent dans l’évaluation de la période qui précède la consolidation.
|
💡 Bon à savoir : le délai d’apparition n’efface pas le droit à réparation. Une première crise survenant un ou deux ans après un traumatisme crânien documenté peut parfaitement être reconnue comme post-traumatique. Ne renoncez jamais à signaler une crise tardive à votre médecin et à votre conseil sous prétexte que « l’accident est ancien ». |
Le nerf de la guerre : l’imputabilité à l’accident
C’est le point sur lequel se concentre la contestation des assureurs. Pour qu’une épilepsie soit reconnue comme imputable à un accident, l’expert recherche un faisceau d’éléments : l’existence d’un traumatisme crânien d’une certaine importance, généralement accompagné d’une perte de connaissance, et une forme de crise compatible avec une origine traumatique. La question de l’imputabilité est au cœur de toute expertise ; nous l’expliquons en détail dans notre article sur l’imputabilité et le lien de causalité en expertise.
Un diagnostic qui exige de la prudence
Les barèmes médicaux eux-mêmes recommandent la prudence avant d’affirmer un diagnostic d’épilepsie et de l’attribuer à un traumatisme. Le diagnostic repose sur des crises indiscutables, parfois difficiles à objectiver faute de témoin médical, et qu’il faut distinguer de manifestations non épileptiques. C’est pourquoi l’intervention d’un sapiteur neurologue est souvent décisive — un spécialiste désigné pour éclairer l’expert sur un point technique précis, comme nous l’expliquons dans notre article sur le rôle du sapiteur en expertise médicale. L’électroencéphalogramme (EEG), au besoin couplé à un enregistrement vidéo, et l’imagerie cérébrale viennent étayer le lien entre la lésion et les crises.
Les pièces qui font la preuve du lien avec l’accident
L’imputabilité se démontre par un faisceau d’éléments concordants. Réunissez et conservez systématiquement :
- Le certificat médical initial et les comptes rendus d’hospitalisation décrivant le traumatisme crânien et l’éventuelle perte de connaissance.
- L’imagerie cérébrale (scanner, IRM) objectivant la lésion initiale et ses séquelles.
- Les tracés EEG et les comptes rendus du neurologue documentant les crises.
- Le carnet ou journal des crises : date, durée, circonstances, témoins — une preuve précieuse de la réalité et de la fréquence.
- Les attestations de proches décrivant les crises auxquelles ils ont assisté et leur retentissement au quotidien.
Plus la continuité entre le traumatisme et les premières crises est documentée, plus l’imputabilité est difficile à contester. À l’inverse, un dossier lacunaire fait le jeu de l’assureur.
L’état antérieur : un argument à neutraliser
L’assureur invoquera fréquemment un état antérieur — une prédisposition, des antécédents — pour réduire son offre. Or, la jurisprudence est constante (Cass. 2e civ., 9 février 2023, n° 21-12.657) : le droit de la victime à l’indemnisation ne peut être réduit lorsque l’affection n’a été révélée ou déclenchée que par l’accident. Autrement dit, si vos crises ne se seraient jamais manifestées sans le traumatisme, l’épilepsie doit être indemnisée intégralement. Pour approfondir ce mécanisme, consultez notre article dédié à l’état antérieur et son incidence sur l’indemnisation.
Cinq objections de l’assureur, cinq réponses
Les mêmes arguments reviennent d’un dossier à l’autre. Chacun a sa réponse, à condition de l’avoir préparée avant l’expertise.
|
Ce que soutient l’assureur |
Ce qui permet d’y répondre |
|
« Les crises sont trop tardives pour être liées à l’accident. » |
Les crises tardives sont la forme même de l’épilepsie post-traumatique. Le délai n’exclut pas l’imputabilité : la continuité du dossier médical, du traumatisme à la première crise, l’établit. |
|
« Il n’y a pas eu de perte de connaissance. » |
C’est un indice important, pas une condition légale. Une lésion objectivée par l’imagerie (contusion, hématome, embarrure) peut expliquer les crises, avec l’avis d’un neurologue. |
|
« Vous aviez un terrain prédisposé. » |
Une prédisposition latente, révélée ou déclenchée par l’accident, ne réduit pas l’indemnisation (Cass. 2e civ., 9 février 2023, n° 21-12.657). |
|
« Rien ne prouve qu’il s’agisse de vraies crises. » |
Journal des crises, attestations des témoins, EEG au besoin couplé à la vidéo, avis d’un sapiteur neurologue : la preuve se construit. |
|
« L’épilepsie est équilibrée par le traitement : le préjudice est faible. » |
Le traitement se prend au long cours, a des effets secondaires et impose un suivi ; la conduite et de nombreux métiers restent conditionnés. Autant de postes à chiffrer. |
Ces réponses ne valent que si elles sont portées pendant l’expertise, par écrit, dans un dire ou des observations. Une objection laissée sans réponse finit souvent dans les conclusions de l’expert.
📞 Contactez-nous dès aujourd'hui pour une première analyse de votre dossier. ➜ Prendre rendez-vous
Comment la séquelle est-elle évaluée et cotée ?
L’épilepsie post-traumatique se mesure au stade de la consolidation, lorsque l’état est stabilisé. L’expert apprécie la fréquence des crises, leur type, leur retentissement sur l’autonomie et la vie quotidienne, ainsi que l’efficacité et les effets secondaires du traitement. Au barème fonctionnel indicatif, la cotation du déficit fonctionnel permanent (DFP) peut être très élevée pour les formes mal contrôlées, car une épilepsie active limite l’ensemble des activités et expose à un risque permanent.
L’évaluation de cette séquelle suppose un véritable examen et un avis spécialisé : méfiez-vous d’une évaluation menée à distance. Le retentissement réel d’une épilepsie — fatigue, troubles de la mémoire, anxiété de la crise, effets des médicaments — ne se saisit pas derrière un écran, : une télé-expertise ne suffit pas pour cette séquelle. L’épilepsie s’associe d’ailleurs souvent à d’autres séquelles du traumatisme crânien (troubles cognitifs, fatigue, troubles du comportement), dont l’évaluation conjointe est essentielle : voyez notre article sur les troubles cognitifs après un accident.
Le calendrier compte aussi. Une épilepsie récente, dont le traitement n’est pas encore équilibré, ne doit pas être figée trop tôt : fixer la consolidation avant que la fréquence des crises se soit stabilisée revient à évaluer une situation provisoire. Les effets secondaires du traitement (somnolence, ralentissement, troubles de la mémoire, de l’humeur) font partie de la séquelle et doivent être décrits dans le rapport, au même titre que les crises.
Ce que l’épilepsie permet de réclamer : les postes de préjudice
L’épilepsie post-traumatique ouvre droit à l’indemnisation de nombreux postes, conformément à la nomenclature Dintilhac. L’un des plus importants — et des plus oubliés — est celui des frais futurs : le traitement antiépileptique se prend généralement à vie, avec un suivi neurologique régulier et des examens répétés. Ces dépenses, capitalisées sur toute votre espérance de vie, représentent des sommes considérables, comme le détaille notre article sur les frais futurs et l’indemnisation à vie.
Le tableau ci-dessous rassemble les postes que l’épilepsie mobilise le plus souvent, et ce qu’il faut documenter pour chacun.
|
Poste de préjudice |
Ce qu’il couvre pour une épilepsie |
|
Déficit fonctionnel permanent |
Fréquence et type des crises, effets secondaires du traitement, restrictions de la vie courante, anxiété de la crise. |
|
Dépenses de santé futures |
Antiépileptiques au long cours, consultations de neurologie, EEG et imagerie de contrôle. |
|
Assistance par tierce personne |
Surveillance lorsque les crises sont fréquentes ou imprévisibles, accompagnement dans certains déplacements : voyez le besoin en tierce personne. |
|
Incidence professionnelle et pertes de gains |
Métiers fermés (conduite, travail en hauteur, machines), reconversion, dévalorisation sur le marché du travail. |
|
Préjudice d’agrément |
Activités devenues dangereuses : baignade seul, plongée, escalade, sports mécaniques. |
|
Frais divers |
Transports de substitution pendant la suspension du permis, sur justificatifs. |
|
💡 Bon à savoir : le taux de DFP pèse au-delà de son seul poste : il sert de repère à l’appréciation d’autres préjudices, et un taux sous-évalué affaiblit toute la négociation. C’est pourquoi sa contestation, le cas échéant, est prioritaire. |
L’incidence professionnelle mérite une attention particulière. Une épilepsie active, même bien traitée, ferme l’accès à de nombreux métiers : conduite, travail en hauteur, sur machines dangereuses, postes de sécurité. Au-delà des pertes de gains déjà subies, c’est la dévalorisation durable sur le marché du travail, la pénibilité accrue et la perte de chance de promotion qui doivent être chiffrées. Pour les victimes jeunes, l’atteinte se mesure aussi en perte de chance de carrière, un poste régulièrement minoré par les assureurs.
Le volet permis de conduire : un préjudice souvent décisif
Pour beaucoup de victimes, la conséquence la plus brutale est la perte du droit de conduire. Tout conducteur doit se tenir constamment en état d’exécuter sans délai les manœuvres qui lui incombent (article R. 412-6 du Code de la route). Pour l’épilepsie, les conditions sont fixées par l’arrêté du 28 mars 2022, qui a abrogé les textes antérieurs et transpose la directive européenne 2006/126/CE. L’épilepsie n’y est pas une contre-indication absolue, mais la conduite est suspendue, puis subordonnée à une période sans crise et à l’avis d’un neurologue, apprécié lors du contrôle médical par un médecin agréé.
|
Situation |
Conséquence sur le permis (groupe léger : A, B…) |
|
Première crise non provoquée |
Conduite interdite pendant 6 mois ; puis compatibilité temporaire après 6 mois sans crise, si le neurologue estime le risque de récidive négligeable ; compatibilité définitive après 5 ans sans crise. |
|
Épilepsie avérée (par exemple une deuxième crise) |
Conduite interdite pendant 1 an ; puis compatibilité temporaire, pour 5 ans au plus, après un an sans crise, avec avis neurologique favorable, suivi spécialisé et traitement compatible avec la conduite ; compatibilité définitive après 5 ans sans crise. |
|
Crise provoquée par une cause identifiée, qui ne se reproduira pas au volant |
Compatibilité temporaire ou définitive possible après avis d’un neurologue. Selon cet avis, une crise précoce isolée peut relever de ce cas. |
|
Groupe lourd / transport de personnes |
Règles nettement plus strictes (taxis, VTC, ambulances, transport scolaire, enseignement de la conduite). |
L’enjeu indemnitaire est majeur lorsque la conduite est une condition de l’emploi. Un chauffeur, un livreur, un commercial itinérant, un artisan qui se déplace : pour eux, la suspension du permis se traduit par une incidence professionnelle lourde, voire une inaptitude imposant une reconversion. Ce préjudice doit être chiffré sans complaisance, comme nous l’expliquons dans notre article sur l’inaptitude professionnelle et la reconversion après un accident.
Il arrive aussi que la première crise tardive survienne au volant et provoque un nouvel accident. Les victimes de ce second accident sont indemnisées : la loi Badinter interdit au conducteur de leur opposer la force majeure (article 2 de la loi du 5 juillet 1985). La situation du conducteur, et le lien avec le premier accident, sont détaillés dans notre article sur le malaise au volant.
Le traitement lui-même compte : de nombreux antiépileptiques portent sur leur boîte un pictogramme de mise en garde pour la conduite. Ce pictogramme n’est pas une interdiction, mais il impose la prudence, surtout lors d’un changement de dose. Nous l’expliquons dans notre article sur l’accident de la route sous médicaments.
|
💡 Bon à savoir : conduire alors qu’on est médicalement inapte expose à de lourdes conséquences. L’assureur doit indemniser les victimes d’un nouvel accident, mais il peut, selon le contrat, se retourner contre vous, et votre propre garantie du conducteur peut vous être refusée. À l’inverse, la perte du permis imposée par l’accident est indemnisable, sur plusieurs postes à la fois (voyez la perte de la capacité à conduire) : elle ne doit jamais être passée sous silence dans l’évaluation. |
Enfant victime et retentissement sur les proches
L’épilepsie post-traumatique de l’enfant
Chez l’enfant, l’épilepsie post-traumatique appelle une vigilance renforcée. Le cerveau étant en développement, les crises peuvent retentir sur les apprentissages, la concentration et le comportement, avec un impact direct sur la scolarité. L’évaluation doit donc se faire dans la durée et intégrer un préjudice scolaire. Nous détaillons ces enjeux dans nos articles sur le traumatisme crânien de l’enfant et sur l’indemnisation du préjudice scolaire et universitaire.
Le retentissement sur les proches
L’épilepsie bouleverse aussi l’entourage : surveillance constante, angoisse de la crise, réorganisation de la vie familiale. Ces proches peuvent être indemnisés en tant que victimes par ricochet, au titre notamment du préjudice d’affection et des bouleversements de leurs conditions d’existence. Pour comprendre leurs droits, consultez notre article sur l’aide aux victimes indirectes (victimes par ricochet).
📞 Contactez-nous dès aujourd'hui pour une première analyse de votre dossier. ➜ Appeler le 06 84 28 25 95
Accident du travail : la rente, puis la faute inexcusable
Lorsque le traumatisme crânien résulte d’un accident du travail, l’épilepsie est d’abord prise en charge par la Sécurité sociale : soins, indemnités journalières, puis rente calculée selon le taux d’incapacité permanente retenu par la caisse. Cette réparation est forfaitaire. Pour obtenir l’indemnisation des préjudices qu’elle ne couvre pas, il faut établir la faute inexcusable de l’employeur ou, lorsqu’un tiers est responsable, comme dans un accident de trajet sur la route, agir contre lui.
Deux évolutions récentes comptent pour une épilepsie. Par un arrêt du 3 septembre 2026, la Cour de cassation juge que le juge saisi de la faute inexcusable n’est tenu ni par la date de consolidation ni par le taux retenus par la caisse, pour les postes que la Sécurité sociale ne répare pas, à commencer par le déficit fonctionnel permanent. Et pour les victimes consolidées à compter du 1er novembre 2026, la réforme de la rente remplace le taux unique par un taux professionnel et un taux fonctionnel.
Vos recours si l’assureur conteste ou minore
Si l’assureur refuse l’imputabilité de vos crises ou propose un taux dérisoire, vous n’êtes pas démuni. Plusieurs leviers existent : faire valoir vos observations, solliciter une expertise contradictoire assistée de votre médecin conseil, puis, si l’amiable échoue, demander une expertise judiciaire — ordonnée par un juge et confiée à un expert indépendant. Pour une atteinte aussi complexe, l’évaluation doit souvent être pluridisciplinaire, surtout en présence de lésions multiples. Et si une expertise a déjà fixé un taux que vous estimez injuste, il reste possible de le contester.
Deux réflexes sont déterminants.
D'abord, ne jamais affronter seul l'expert de l'assurance : un avocat aguerri aux traumatismes crâniens et un médecin conseil de victime, indépendant, rétablissent l'équilibre lors de l'examen, comme nous l’expliquons dans notre article sur le médecin conseil indépendant de l’assureur. Ensuite, parce qu’une épilepsie peut évoluer, demandez le versement de provisions pour faire face aux dépenses pendant l’instruction du dossier, sans accepter trop tôt une offre définitive. Enfin, une épilepsie peut s’aggraver après l’indemnisation. La victime d’un accident de la circulation peut alors demander la réparation de l’aggravation, même après une transaction (article L. 211-19 du Code des assurances), dans les dix ans de la consolidation de l’aggravation (article 2226 du Code civil). Une mention du risque évolutif dans le rapport d’expertise, ou une réserve dans la transaction, facilite cette preuve : voyez comment rouvrir un dossier après aggravation.
L’épilepsie post-traumatique fait partie des séquelles reconnues du traumatisme crânien, aux côtés des troubles cognitifs, de la fatigue et des troubles de l’humeur. Pour une vue d’ensemble, consultez notre dossier sur le traumatisme crânien et ses séquelles.
|
Votre épilepsie est-elle bien reconnue comme post-traumatique ? Le cabinet de Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel à Lille et Paris, défend les victimes de traumatisme crânien à chaque étape de l’expertise. Premier bilan : 06 84 28 25 95. |
Questions fréquentes sur l’épilepsie post-traumatique
Une crise survenue deux ans après l’accident peut-elle être indemnisée ?
Oui. Les crises tardives sont une forme reconnue d’épilepsie post-traumatique. Le délai n’interdit pas l’imputabilité : ce qui compte, c’est de démontrer le lien entre la lésion cérébrale initiale et les crises, à l’aide du dossier médical, de l’EEG et de l’avis d’un neurologue.
Les crises survenues dans les jours qui ont suivi l’accident sont-elles une épilepsie ?
Pas à elles seules. Une crise survenue dans la première semaine est une crise « provoquée » par la lésion aiguë du cerveau. Elle compte pourtant dans le dossier : elle atteste la gravité du traumatisme et entre dans l’évaluation de la période qui précède la consolidation. L’épilepsie post-traumatique se définit, elle, par des crises survenues plus d’une semaine après le choc.
L’assureur peut-il invoquer un terrain prédisposé pour réduire mon indemnisation ?
Non, si l’épilepsie n’a été révélée ou déclenchée que par l’accident. La jurisprudence est constante : une prédisposition latente qui ne se serait jamais manifestée sans le traumatisme n’autorise aucune réduction de la réparation.
Vais-je perdre définitivement mon permis de conduire ?
Pas nécessairement. Selon l’arrêté du 28 mars 2022, la conduite (groupe léger) est interdite pendant six mois après une première crise isolée et pendant un an en cas d’épilepsie avérée. Elle peut ensuite être de nouveau autorisée, à titre temporaire, après une période sans crise et sur avis d’un neurologue estimant le risque de récidive négligeable ; l’autorisation devient définitive après cinq ans sans crise. La perte temporaire ou définitive du permis constitue, elle, un préjudice indemnisable.
Le traitement à vie est-il pris en charge dans l’indemnisation ?
Oui. Le coût du traitement antiépileptique, du suivi neurologique et des examens de contrôle relève des frais futurs, capitalisés sur votre espérance de vie. C’est l’un des postes les plus lourds, et l’un des plus souvent sous-estimés.
Mon traumatisme crânien vient d’un accident du travail : comment l’épilepsie est-elle indemnisée ?
La Sécurité sociale verse une rente selon le taux d’incapacité permanente : c’est une réparation forfaitaire. Les autres préjudices supposent de démontrer la faute inexcusable de l’employeur, ou d’agir contre le tiers responsable. Depuis l’arrêt du 3 septembre 2026, le taux retenu par la caisse ne lie plus le juge de la faute inexcusable pour le déficit fonctionnel permanent.
Que faire si mon épilepsie s’aggrave après l’indemnisation ?
Demander la réparation de l’aggravation. Pour un accident de la circulation, l’article L. 211-19 du Code des assurances le permet même après une transaction, dans les dix ans de la consolidation de l’aggravation (article 2226 du Code civil). Une nouvelle expertise compare alors votre état actuel à celui retenu lors de la première évaluation.
En résumé : une séquelle à faire reconnaître dans sa globalité
L’épilepsie post-traumatique est une séquelle grave, durable et coûteuse, dont la reconnaissance se joue sur l’imputabilité et sur une évaluation rigoureuse, en présentiel et contradictoire. Entre le déficit fonctionnel permanent, les frais futurs du traitement à vie, l’incidence professionnelle et la perte du permis de conduire, les sommes en jeu sont importantes. Ne laissez pas un assureur résumer votre situation à un état antérieur ou à une crise « isolée » : faites évaluer l’ensemble de vos préjudices et, si nécessaire, contestez.
Rédigé par Maître Joëlle Marteau-Péretié, avocate diplômée en droit du dommage corporel. Lille & Paris — 06 84 28 25 95.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer l’expertise médicale. Journal des crises, tracés EEG, imagerie, attestations des témoins.
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur poste par poste.
- Agir — Financer son avocat sans avancer d’argent. Être accompagné sans trésorerie.
Bibliographie et sources
- Arrêté du 28 mars 2022 fixant la liste des affections médicales incompatibles ou compatibles avec ou sans aménagements ou restrictions pour l’obtention, le renouvellement ou le maintien du permis de conduire — annexe I (groupe léger), épilepsie ; transpose la directive 2006/126/CE.
- Code de la route, article R. 412-6 — obligation pour tout conducteur de se tenir constamment en état d’exécuter les manœuvres qui lui incombent.
- Ligue internationale contre l’épilepsie (ILAE), définition opérationnelle de l’épilepsie (Fisher R. S. et al., Epilepsia, 2014) — une seule crise non provoquée suffit au diagnostic lorsque le risque de récidive est élevé.
- Cass. 2e civ., 9 février 2023, n° 21-12.657 — la prédisposition pathologique ne réduit pas l’indemnisation lorsque l’affection n’a été révélée que par le fait dommageable.
- Loi n° 85-677 du 5 juillet 1985, article 2 — la force majeure est inopposable aux victimes d’un accident de la circulation.
- Code des assurances, article L. 211-19 — réparation de l’aggravation du dommage par l’assureur qui a versé l’indemnité.
- Code civil, article 2226 — prescription de dix ans à compter de la consolidation du dommage initial ou aggravé.
- Code de la sécurité sociale, article L. 452-1 — faute inexcusable de l’employeur.
- Cass. 2e civ., 3 septembre 2026, n° 23-22.988 — faute inexcusable : la date de consolidation et le taux retenus par la caisse ne lient pas le juge pour les postes non réparés par le livre IV.
- Nomenclature Dintilhac (2005) — postes de préjudice corporel.
Mis à jour le 4 octobre 2026.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.