



📌 En bref
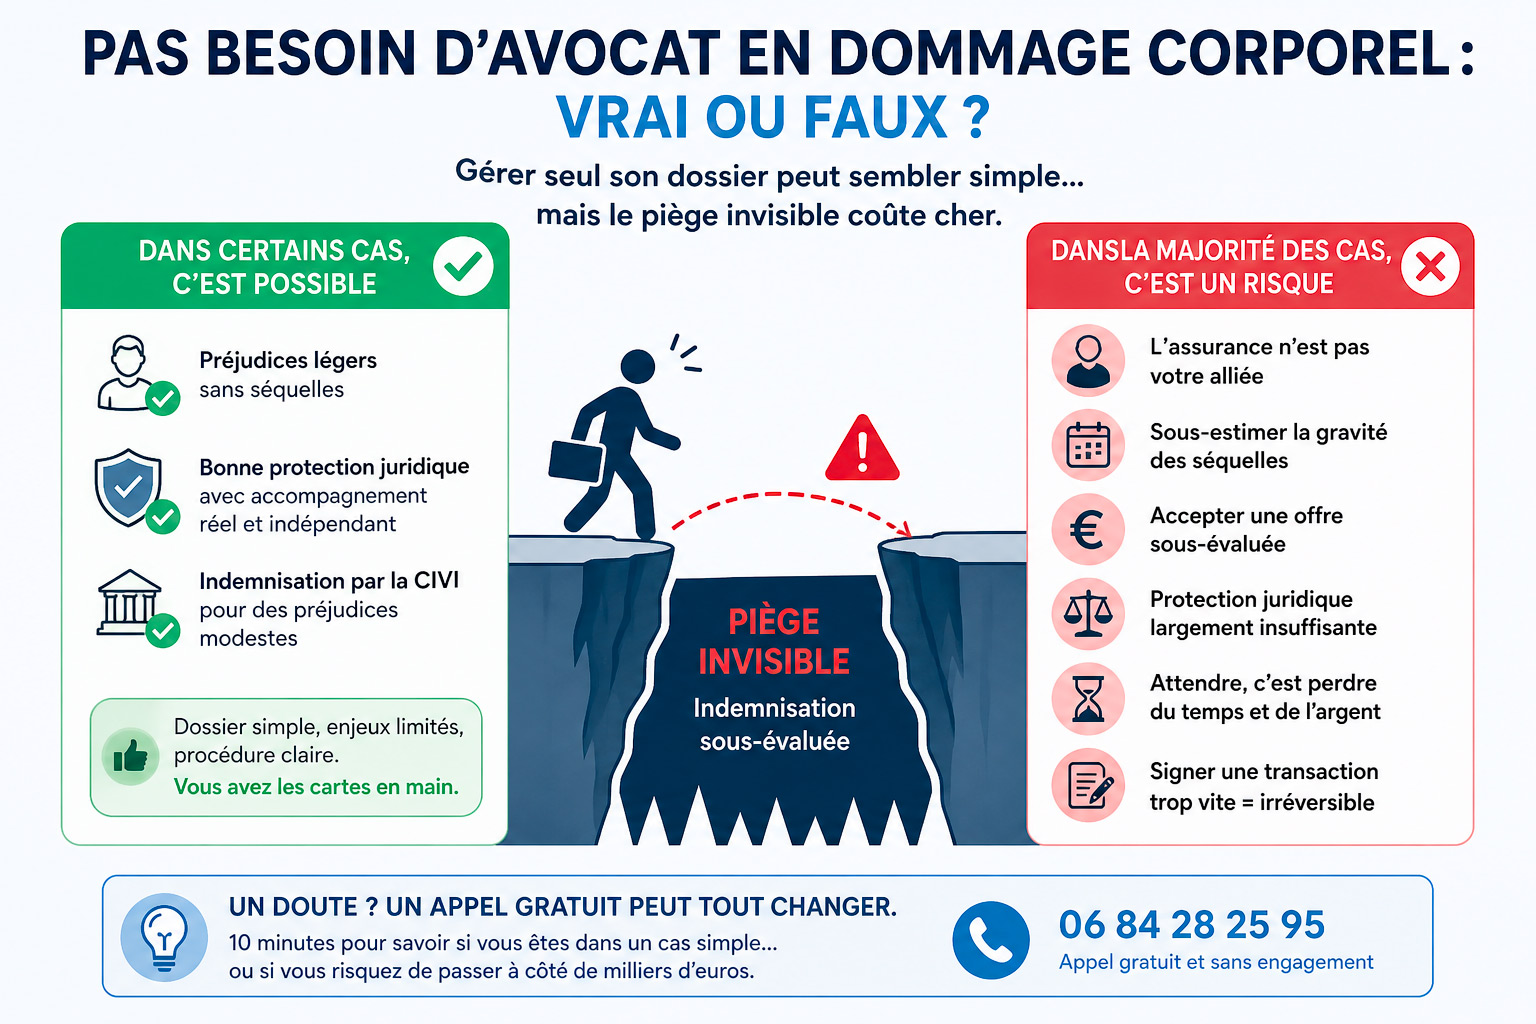
Certains dossiers se conduisent seuls : blessure légère, guérison sans séquelles, responsabilité non discutée, offre reçue après une consolidation établie. Ce sont les seuls. Dès qu'une douleur persiste, qu'un arrêt de travail se prolonge ou qu'une expertise est organisée, l'évaluation cesse d'être vérifiable par la victime elle-même. La loi laisse toutefois trois filets, et chacun a une date de fermeture : la transaction peut être dénoncée dans les quinze jours par lettre recommandée, toute clause y renonçant étant nulle ; elle peut être annulée si l'assureur a omis d'informer la victime de son droit d'être assistée ; et une aggravation reste réparable dix ans après la consolidation. Savoir où l'on se situe sur cette ligne vaut mieux que trancher au jugé. Voir les cinq repères qui font basculer un dossier.
Disons-le sans détour : non, un avocat n'est pas indispensable dans tous les dossiers de dommage corporel. Il existe des situations où une victime conduit seule son indemnisation sans y perdre quoi que ce soit. Elles sont réelles, elles sont identifiables, et elles sont plus rares que la plupart des gens ne le croient.
Le problème n'est pas la décision elle-même : c'est le moment où on la prend. On décide de se passer d'aide au début, quand le dossier paraît simple, et on découvre la complexité après la consolidation, quand l'essentiel est joué. Cette page ne cherche pas à convaincre. Elle donne des repères vérifiables pour situer un dossier, et indique à quelle date chaque possibilité de revenir en arrière se referme.
1. Les trois configurations qui se conduisent sans aide
Elles ont un point commun : il n'y a rien à évaluer. Là où il n'y a pas d'évaluation, il n'y a pas d'écart possible entre ce qui est proposé et ce qui est dû.
La blessure résolue sans séquelle. Quelques contusions, une cervicalgie qui cède en quelques jours, un arrêt de travail court et non prolongé. Les soins sont terminés, aucune douleur ne persiste, aucune gêne ne subsiste, et le médecin considère l'épisode clos. L'indemnisation se limite alors à des postes temporaires et à des frais justifiés par des pièces. Une condition, cependant, et elle n'est pas rhétorique : la guérison doit être constatée médicalement, avec un recul suffisant, et non ressentie.
La protection juridique qui accompagne réellement. Beaucoup de contrats incluent une garantie de protection juridique. Lorsqu'elle mobilise un professionnel indépendant de l'assureur qui doit payer, qu'elle couvre les frais d'une éventuelle procédure et qu'elle intervient avant l'expertise, elle peut suffire sur un dossier simple. Ces conditions se vérifient, et la section 6 indique comment.
La demande devant la commission d'indemnisation des victimes d'infractions. Le ministère d'avocat n'y est pas obligatoire et la requête se dépose au greffe. Pour des préjudices modestes et bien documentés, la démarche est accessible. Attention toutefois à une idée fausse largement répandue : le seuil d'un mois d'incapacité totale de travail ne commande pas la possibilité de saisir, il commande l'étendue de la réparation — et la loi du 20 novembre 2023 a ouvert la réparation intégrale à des situations qui en étaient exclues. Les règles sont exposées sur la page consacrée à la saisine de la CIVI.
Cette page ne reprend pas la comparaison générale entre un dossier mené seul et un dossier accompagné : elle est traitée ailleurs, sur la page avocat ou pas après un accident corporel. Ici, on s'en tient aux repères et aux échéances.
2. Cinq repères vérifiables, et ce que chacun signifie
Ces repères ne mesurent pas la gravité ressentie. Ils mesurent une chose plus utile : le nombre de points sur lesquels une évaluation est en jeu. Plus il y en a, moins une offre est vérifiable sans y opposer une méthode.
|
Le repère |
Ce qu'il faut constater |
Ce que cela ouvre comme discussion |
|
La durée des soins et de l'arrêt |
Un arrêt dépassant une semaine, une prolongation, ou des séances de kinésithérapie |
Un déficit fonctionnel temporaire à chiffrer, et des pertes de gains à documenter |
|
La persistance d'un trouble |
Douleur résiduelle, raideur, fatigue inhabituelle, troubles du sommeil ou de la concentration |
Un déficit fonctionnel permanent, donc un taux, donc toute la partie la plus disputée du dossier |
|
L'organisation d'une expertise |
Une convocation reçue, quel que soit le vocabulaire employé par l'assureur |
Le rapport qui en sortira fixera les postes : ce qui n'y figure pas ne se rattrape pas ensuite |
|
L'existence d'une offre |
Un courrier chiffrant des postes, même présenté comme provisoire |
La comparaison avec ce qu'une évaluation poste par poste donnerait, qui suppose des points de repère |
|
Un document déjà signé |
Quittance, protocole, questionnaire médical, reçu de provision |
La question n'est plus d'évaluer mais de savoir ce qui reste ouvert, et jusqu'à quand |
Un seul de ces repères ne rend pas un dossier ingérable. Le franchissement du deuxième change la nature de l'exercice : on ne vérifie plus des factures, on discute une évaluation. Et une évaluation se discute avec les mêmes instruments que ceux qui ont servi à la produire — le rapport, la nomenclature, les décisions rendues dans des situations comparables.
Le troisième repère mérite une mention particulière parce qu'il est le plus sous-estimé. L'expertise n'est pas une formalité médicale : c'est là que se décident les postes et leur ampleur. Ce qui n'y est pas dit n'y sera pas écrit, et ce qui n'est pas écrit ne sera pas indemnisé. La manière dont ce rendez-vous se prépare est développée sur la page bien préparer son expertise médicale, et son déroulement sur celle qui détaille les étapes de l'expertise.
3. Six convictions répandues, et ce qu'elles coûtent
Aucune n'est absurde. Chacune repose sur une observation exacte dont on tire une conclusion fausse. C'est ce qui les rend difficiles à corriger de l'intérieur.
|
La conviction |
Ce qu'elle a d'exact |
Où le raisonnement se casse |
|
« Mon assureur s'occupe de tout » |
Il gère effectivement le dossier, organise l'expertise, avance des provisions |
Selon la convention applicable entre assureurs, c'est parfois votre propre compagnie qui règle : l'interlocuteur attentif est celui qui paiera |
|
« Ce n'est pas assez grave » |
Les premières semaines donnent souvent l'impression d'une récupération rapide |
C'est le moment où l'évaluation est la moins fiable : la fatigue, les troubles de concentration et les douleurs chroniques s'installent après |
|
« Le montant proposé me paraît correct » |
Le chiffre est réel et peut sembler substantiel au regard de la gêne ressentie |
« Correct » suppose une référence ; sans la liste des postes et le rapport qui les fonde, il n'y en a aucune |
|
« Ma protection juridique équivaut à un avocat » |
Elle finance effectivement une défense et elle est un droit du contrat |
Ses plafonds, le moment de son intervention et l'indépendance du professionnel désigné se vérifient au cas par cas |
|
« J'attends de voir comment cela évolue » |
Attendre la consolidation est exact : rien ne se liquide avant |
Attendre pour agir est différent d'attendre pour signer : l'expertise, elle, n'attend pas |
|
« Je préfère régler vite et tourner la page » |
Le besoin de clore est légitime, et la procédure est éprouvante |
La transaction ferme la discussion sur ce qui était connu ; ce qui apparaît ensuite relève d'un autre régime, avec ses propres délais |
La troisième ligne est celle qui produit le plus d'écart, et pour une raison mécanique : une offre se construit à partir d'un barème appliqué à un rapport, tandis que la réparation se détermine poste par poste à partir de la situation réelle. Les deux méthodes ne donnent pas le même résultat, et l'écart n'est pas dû à la mauvaise foi. La différence entre les deux logiques est exposée sur la page consacrée à l'évaluation individualisée face aux barèmes, et la manière de relire une proposition sur celle qui explique comment vérifier une offre avant de l'accepter.
La deuxième ligne touche une catégorie de séquelles particulièrement exposée : celles qui ne se voient pas. Troubles du sommeil, douleurs lombaires sans lésion visible à l'imagerie, retentissement psychique — elles se documentent mal et se minorent facilement. Ce que la loi répare en la matière est détaillé sur les pages traitant du préjudice moral et des souffrances endurées et des lombalgies sans hernie.
4. L'information que l'assureur vous devait, et l'effet de son oubli
Voici le point que presque personne ne connaît, et qui renverse souvent la question. Lorsqu'un véhicule est impliqué, l'assureur n'a pas seulement l'obligation de formuler une offre : il a l'obligation de vous dire ce que vous pouvez faire.
L'article L. 211-10 du code des assurances lui impose d'informer la victime qu'elle peut obtenir de sa part, sur simple demande, la copie du procès-verbal d'enquête, et qu'elle peut à son libre choix se faire assister d'un avocat et, en cas d'examen médical, d'un médecin. Ce n'est pas une recommandation de politesse : l'omission de cette information est sanctionnée par la nullité relative de la transaction conclue ensuite.
La conséquence pratique est directe. Si vous avez signé en ignorant que vous pouviez être assisté, et que rien dans les courriers reçus ne vous l'indiquait, la transaction n'est pas nécessairement définitive. La première chose à faire n'est donc pas de regretter la signature : c'est de relire l'intégralité des courriers de l'assureur et d'y chercher cette mention.
Deux autres obligations encadrent le calendrier. L'article L. 211-9 impose une offre motivée dans les trois mois de la demande d'indemnisation, avec un plafond de huit mois à compter de l'accident, puis une offre définitive dans les cinq mois suivant le moment où l'assureur a été informé de la consolidation. L'article L. 211-13 attache au dépassement une sanction automatique : l'indemnité produit alors intérêt au double du taux légal, le juge pouvant réduire cette majoration selon les circonstances. Le détail de ces échéances figure sur la page relative aux délais légaux opposables à l'assureur.
5. Trois portes de sortie, et la date à laquelle chacune se ferme
Se passer d'aide n'est pas irréversible, mais la réversibilité a un calendrier. Le tableau ci-dessous récapitule ce qui reste ouvert, sur quel fondement, et jusqu'à quand.
|
La situation |
Le fondement |
Le délai et son point de départ |
|
Vous venez de signer une transaction et vous voulez revenir dessus |
Article L. 211-16 du code des assurances : droit de dénonciation par lettre recommandée avec accusé de réception ; toute clause par laquelle la victime y renonce est nulle |
Quinze jours à compter de la conclusion de la transaction |
|
L'assureur ne vous a jamais informé de votre droit d'être assisté |
Article L. 211-10 du code des assurances : l'omission entraîne la nullité relative de la transaction |
Le délai de l'action en nullité relative, qui se compte à partir de la découverte du vice |
|
Votre état s'est aggravé après la consolidation |
Article L. 211-19 du code des assurances et article 2052 du code civil : la transaction ne fait obstacle qu'à une action ayant le même objet, et l'aggravation est un préjudice distinct |
Dix ans à compter de la consolidation du dommage aggravé, selon l'article 2226 du code civil |
|
L'offre est arrivée après les délais légaux |
Article L. 211-13 du code des assurances |
L'intérêt au double du taux légal court de l'expiration du délai jusqu'à l'offre |
La troisième ligne est la plus mal connue et la plus utile. La deuxième chambre civile a jugé le 10 mars 2022 que l'aggravation survenue après la consolidation et après une indemnisation transactionnelle constitue un préjudice distinct, intégralement réparable, y compris lorsqu'elle résulte de soins postérieurs. Une transaction signée trop vite ne ferme donc pas l'avenir : elle ferme le passé. Les modalités de cette réouverture sont exposées sur la page consacrée à l'aggravation de l'état de santé et sur celle qui explique comment prouver une aggravation après consolidation.
Un mot sur la première ligne, car le délai est court et se perd facilement. Quinze jours se comptent vite lorsqu'on sort d'un entretien et qu'on attend un virement. Si un doute existe au moment de signer, la dénonciation reste possible dans cette fenêtre, sans avoir à se justifier. Ce qui se joue autour de cette signature est traité sur la page ne pas signer une transaction sans avis indépendant, et les quinze jours qui suivent une offre sur celle relative au délai de refus et à la négociation d'une offre.
Un cas appelle une vigilance propre : celui d'un mineur indemnisé par l'intermédiaire de ses parents. La transaction conclue en son nom peut être discutée à sa majorité selon des règles particulières, détaillées sur la page traitant du mineur victime et de la transaction conclue par ses parents.
6. La protection juridique : ce qui se vérifie avant de s'y fier
La protection juridique est un vrai droit, et un droit mal exploité. L'article L. 127-3 du code des assurances prévoit que le contrat stipule que l'assuré a la liberté de choisir son avocat ou la personne qualifiée pour le défendre, et qu'aucune clause ne peut porter atteinte à ce libre choix. Le texte va plus loin : l'assureur ne peut proposer le nom d'un avocat qu'à la demande écrite de l'assuré.
Autrement dit, recevoir le nom d'un professionnel dans un courrier ne vous engage à rien, et désigner celui que vous voulez ne vous fait rien perdre de votre garantie. Beaucoup de victimes l'ignorent et acceptent une désignation par défaut, en croyant que refuser leur coûterait la prise en charge.
Trois points se vérifient avant de s'en remettre à cette garantie. Le plafond d'abord : il figure aux conditions générales et doit couvrir non seulement les honoraires mais les frais du dossier, à commencer par le médecin qui vous assiste à l'expertise. Le moment ensuite : une garantie qui n'intervient qu'en cas de procédure judiciaire ne vous servira pas au stade où tout se décide. L'indépendance enfin : la protection juridique et l'assureur qui doit indemniser appartiennent parfois au même groupe.
Le rôle du médecin qui assiste la victime à l'expertise mérite d'être distingué de celui de l'avocat : ce sont deux interventions différentes, exposées sur la page relative à l'expertise médicale et au médecin de victime. Quant à la charge financière de l'ensemble, elle est décomposée sur la page qui paye la défense des victimes, et les modes de rémunération sur la page honoraires.
7. Selon ce que vous avez déjà en main, la page qui répond
Le reste du site traite chacune des questions que ce parcours soulève. Voici où les trouver.
|
Ce que vous avez en main |
Où la question est traitée |
|
Rien encore, et l'accident est récent |
|
|
Un doute sur l'utilité de porter plainte |
|
|
Une convocation à expertise |
|
|
Des proches témoins de votre quotidien |
|
|
Une date de consolidation annoncée |
|
|
Une offre chiffrée sur la table |
|
|
Le sentiment d'être noyé sous les formulaires |
|
|
Un dossier resté sans suite depuis des mois |
|
|
La liste des postes auxquels vous pouvez prétendre |
|
|
Le cadre général de la réparation du dommage corporel |
|
|
Des séquelles lourdes et durables |
|
|
Un accident survenu pendant un stage |
|
|
Aucun responsable solvable identifié |
|
|
Le panorama de tous les interlocuteurs possibles |
|
|
La question du financement, sans rien avancer |
|
|
Le prix d'un accompagnement |
|
|
Ce que change une expertise judiciaire |
|
|
Les leviers d'évaluation poste par poste |
|
|
Un accident de la route, et l'approche du cabinet sur ce contentieux |
Questions fréquentes
Mon dossier est simple et l'offre me paraît raisonnable. Que vérifier avant de signer ?
Trois choses, dans cet ordre. Que la consolidation soit acquise et constatée médicalement, faute de quoi vous signez sur un état qui évolue encore. Que l'offre détaille les postes un par un et non un montant global, seule forme qui permette de savoir ce qui est réparé. Et que les courriers reçus mentionnent votre droit d'être assisté : cette mention est obligatoire, et son absence a des conséquences.
J'ai signé il y a huit jours et je le regrette. Est-ce définitif ?
Non, pas dans cette fenêtre. Lorsqu'un véhicule est impliqué, l'article L. 211-16 du code des assurances vous permet de dénoncer la transaction dans les quinze jours de sa conclusion, par lettre recommandée avec accusé de réception, sans avoir à motiver votre décision. Le texte précise que toute clause du contrat par laquelle vous abandonneriez ce droit est nulle : une mention contraire dans le protocole ne vous est pas opposable.
L'assureur ne m'a jamais dit que je pouvais être assisté. Cela change-t-il quelque chose ?
Oui, potentiellement beaucoup. L'article L. 211-10 du code des assurances impose à l'assureur d'informer la victime qu'elle peut à son libre choix se faire assister d'un avocat et, en cas d'examen médical, d'un médecin. L'omission de cette information est sanctionnée par la nullité relative de la transaction conclue ensuite. Conservez l'intégralité des courriers reçus : c'est sur eux que la vérification se fait.
Mon état s'est dégradé deux ans après avoir tout réglé. Ai-je encore un recours ?
Oui. Une transaction ne fait obstacle qu'à une action ayant le même objet, et une aggravation postérieure constitue un préjudice distinct. L'article L. 211-19 du code des assurances permet de demander la réparation de cette aggravation à l'assureur qui a versé l'indemnité, dans le délai de dix ans prévu par l'article 2226 du code civil, qui court à compter de la consolidation de l'état aggravé.
Ma protection juridique m'impose-t-elle l'avocat qu'elle désigne ?
Non. L'article L. 127-3 du code des assurances garantit le libre choix de l'avocat, et aucune clause du contrat ne peut y porter atteinte. Le texte prévoit même que l'assureur ne peut vous proposer un nom qu'à votre demande écrite. Désigner un autre professionnel ne vous fait donc pas perdre la prise en charge, dans la limite des plafonds prévus au contrat.
L'assurance tarde à formuler une offre. Puis-je faire quelque chose ?
Oui, et le retard se retourne contre elle. L'article L. 211-9 du code des assurances impose une offre motivée dans les trois mois de la demande, avec un maximum de huit mois à compter de l'accident, puis une offre définitive dans les cinq mois suivant l'information de la consolidation. Passé ces délais, l'article L. 211-13 fait courir l'intérêt au double du taux légal, le juge conservant la faculté de réduire cette majoration.
Puis-je confier le dossier à un avocat après avoir commencé seul ?
Oui, à tout moment, et c'est fréquent. Ce qui change, c'est l'étendue de ce qui reste à jouer : avant l'expertise, tout est ouvert ; après, la discussion porte sur un rapport déjà écrit ; après signature, elle se déplace sur les fondements exposés plus haut. Plus la démarche est tardive, plus elle est contrainte — elle n'est pas pour autant fermée.
Comment savoir si l'expertise s'est bien passée ?
En relisant le rapport poste par poste et en vérifiant que chaque conséquence vécue y a une ligne : la durée et le degré du déficit temporaire, les souffrances, le retentissement professionnel, l'aide d'un proche, les activités abandonnées. Un rapport peut être techniquement correct et incomplet. Les omissions ne se voient qu'en comparant le document à la liste des postes indemnisables.
Situer un dossier avant que l'expertise ne le fige
Trois éléments suffisent à savoir où l'on en est : la date de consolidation ou son absence, l'existence d'une expertise déjà réalisée, et le contenu exact des courriers reçus. Le cabinet de Maître Joëlle Marteau-Péretié intervient à Lille et à Paris — 06 84 28 25 95. Le cadre de son intervention est présenté sur la page avocat en dommage corporel. Les modalités de rémunération font l'objet d'une convention d'honoraires écrite, prévoyant un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971 — laquelle interdit en revanche un honoraire fixé uniquement en fonction du résultat.
Sources et références
- Code des assurances, article L. 211-9 : offre d'indemnité motivée dans les trois mois de la demande d'indemnisation ; délai maximum de huit mois à compter de l'accident ; offre définitive dans les cinq mois suivant la date à laquelle l'assureur a été informé de la consolidation.
- Code des assurances, article L. 211-10 : l'assureur doit informer la victime qu'elle peut obtenir sur simple demande la copie du procès-verbal d'enquête et qu'elle peut, à son libre choix, se faire assister d'un avocat et, en cas d'examen médical, d'un médecin. L'omission de cette information est sanctionnée par la nullité relative de la transaction.
- Code des assurances, article L. 211-13 : en cas de dépassement des délais, l'indemnité offerte par l'assureur ou allouée par le juge produit intérêt de plein droit au double du taux de l'intérêt légal, le juge pouvant réduire cette majoration en raison de circonstances non imputables à l'assureur.
- Code des assurances, article L. 211-16 : la victime peut, par lettre recommandée avec demande d'avis de réception, dénoncer la transaction dans les quinze jours de sa conclusion. Toute clause de la transaction par laquelle la victime abandonne son droit de dénonciation est nulle.
- Code des assurances, article L. 211-19 : la victime peut, dans le délai prévu par l'article 2226 du code civil, demander la réparation de l'aggravation du dommage qu'elle a subi à l'assureur qui a versé l'indemnité.
- Code des assurances, article L. 127-3 : tout contrat d'assurance de protection juridique stipule que l'assuré a la liberté de choisir l'avocat ou la personne qualifiée pour le défendre ; aucune clause ne peut porter atteinte à ce libre choix, et l'assureur ne peut proposer le nom d'un avocat qu'à la demande écrite de l'assuré.
- Code civil, article 2052 : la transaction fait obstacle à l'introduction ou à la poursuite entre les parties d'une action en justice ayant le même objet.
- Code civil, article 2226 : l'action en responsabilité née à raison d'un événement ayant entraîné un dommage corporel se prescrit par dix ans à compter de la date de la consolidation du dommage initial ou aggravé.
- Cass. 2e civ., 10 mars 2022, pourvoi n° 20-16.331 : l'aggravation du dommage initial, même postérieure à la consolidation et à l'indemnisation transactionnelle de la victime, constitue un préjudice distinct intégralement réparable, y compris lorsqu'elle résulte de soins prodigués après la consolidation.
- Loi n° 71-1130 du 31 décembre 1971, article 10 : les honoraires sont fixés en accord avec le client, dans une convention écrite ; est interdite la fixation d'un honoraire en fonction du seul résultat judiciaire, un honoraire complémentaire de résultat restant licite lorsqu'il s'ajoute à la rémunération des diligences.
- Nomenclature Dintilhac : classification des postes de préjudice servant de référence à l'évaluation, poste par poste, des conséquences d'un dommage corporel.
Article rédigé par Maître Joëlle Marteau-Péretié, avocate au barreau de Lille, en réparation du dommage corporel et en droit des assurances.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.