



Au cabinet, nous recevons régulièrement des victimes qui arrivent avec ce sentiment d'irréparable. Beaucoup de ces dossiers peuvent encore être repris. Pas par miracle, pas parce qu'on aurait des relations, mais parce que le droit français protège la victime au-delà des apparences procédurales, et parce qu'il existe une réponse précise à chacune des situations qui semblent fermer la porte de l'indemnisation.
Voici les six configurations qui inquiètent le plus les victimes — ce que le droit répond à chacune, et l'article qui la détaille.
📌 En bref
Six situations font croire à tort que le dossier est perdu. Pas de témoin : la preuve est libre, et un faisceau d'indices suffit. Pas de certificat médical initial, ou un certificat tardif : ce n'est pas une condition d'indemnisation, le lien avec l'accident se prouve par tous moyens. Pas de plainte : elle n'est pas obligatoire, et reste possible pendant un an pour une contravention, six ans pour un délit. Déclaration tardive à votre assureur : la déchéance suppose une clause très apparente et la preuve d'un préjudice, et elle n'est jamais opposable à la victime d'un accident de la circulation. Votre propre faute : piéton, cycliste ou passager, seule une faute inexcusable, cause exclusive de l'accident, vous prive d'indemnisation. Transaction signée : elle se dénonce dans les quinze jours, s'annule si l'assureur a manqué à ses obligations, et ne couvre jamais une aggravation. Le tableau des six cas les résume.
|
La situation |
Ce qu'on vous oppose |
Ce que dit le droit |
Le détail |
|---|---|---|---|
|
1. Pas de témoin |
« Rien ne prouve votre version » |
La preuve est libre : constatations, secours, vidéos, présomptions graves, précises et concordantes |
|
|
2. Certificat médical absent ou tardif |
« Le lien avec l'accident n'est pas établi » |
Le certificat n'est pas une condition ; le lien de causalité se prouve par tous moyens et se discute à l'expertise |
|
|
3. Plainte tardive ou absente |
« Sans plainte, pas d'indemnisation » |
La plainte n'est pas une condition ; elle reste possible un an (contravention) ou six ans (délit) |
|
|
4. Déclaration tardive à votre assureur |
« Déchéance de garantie » |
Clause très apparente, préjudice prouvé par l'assureur, pas de force majeure ; jamais opposable à la victime d'un accident de la circulation |
|
|
5. Vous étiez en faute |
« Votre faute exclut toute indemnisation » |
Non-conducteur : seule la faute inexcusable, cause exclusive ; conducteur : réduction ou exclusion au cas par cas |
|
|
6. Transaction déjà signée |
« Le dossier est clos » |
Dénonciation sous quinze jours ; nullité pour défaut d'information ou vice du consentement ; aggravation toujours indemnisable |
⚠️ Avant de lire, gardez ceci en tête. Aucun de ces six cas n'est automatiquement gagnable. Mais aucun n'est automatiquement perdu non plus. La différence entre un dossier repris et un dossier abandonné se joue presque toujours sur deux variables : la rapidité de l'intervention juridique, et la qualité du dossier probatoire reconstitué. Plus vous attendez, plus la marge se réduit.
Cas n°1 — Pas de témoin, pas de preuve directe
C'est l'angoisse classique : « je suis seul à savoir ce qui s'est passé, qui va me croire ? ». La victime imagine qu'en l'absence d'un témoin oculaire neutre, sa version sera contestée et son dossier rejeté.
La réalité juridique. L'absence de témoin n'est pas un motif de rejet. La preuve d'un accident se rapporte par tous moyens : le certificat médical, le rapport d'intervention des secours, les constatations matérielles (traces sur la chaussée, dégâts sur le véhicule, lésions cohérentes avec le mécanisme déclaré), les vidéos urbaines, les attestations de proches sur votre état immédiat, votre propre déclaration circonstanciée et — élément souvent oublié — les présomptions graves, précises et concordantes, que le juge apprécie librement (article 1382 du Code civil, dans sa rédaction issue de la réforme de 2016).
La parade. Reconstituer un faisceau probatoire à partir de tous les éléments matériels disponibles. Les attestations de proches sur l'évolution de votre état — quand bien même ils n'étaient pas présents au moment du choc — ont une valeur probatoire reconnue lorsqu'elles décrivent les conséquences observées. La méthode, pièce par pièce, est détaillée dans notre article sur l'accident sans témoin et la preuve de votre version.
⚠️ Le piège à éviter. L'absence de témoin ne doit jamais conduire à enrichir votre récit. Toute incohérence dans vos déclarations sera retenue contre vous. La règle est : factualité totale, même imprécise, plutôt qu'une reconstitution embellie qui se fissurera sous la contradiction.
Un doute sur votre dossier ?
Maître Joëlle Marteau-Péretié, avocate en droit du dommage corporel — Lille & Paris
06 84 28 25 95 — Parler à une avocate
Cas n°2 — Pas de certificat médical initial (ou certificat tardif)
Vous n'êtes pas allé aux urgences le jour même. Vous avez « serré les dents » pendant quelques jours, puis les douleurs sont devenues invivables. Vous avez consulté quatre, sept, quatorze jours plus tard. Le certificat médical mentionne une consultation « à distance de l'événement » — et l'assureur ou le FGAO en profite pour contester le lien de causalité entre l'accident et les lésions.
La réalité juridique. Le certificat médical initial est un élément majeur, mais il n'est pas une condition d'indemnisation. Le retard de consultation est fréquent, notamment dans deux situations : l'effet d'adrénaline qui masque la douleur dans les premières heures, et le réflexe de stoïcisme qui pousse la victime à minimiser ses blessures. Le lien de causalité se prouve par tous moyens : si les lésions constatées tardivement sont médicalement compatibles avec le mécanisme décrit, et si la chronologie des symptômes est documentée, l'expert peut le retenir.
La parade. Trois actions à mener sans tarder :
- Faire établir un certificat médical détaillé, qui décrit les lésions actuelles et l'historique des symptômes
- Reconstituer la chronologie des symptômes (mémo écrit jour par jour)
- Faire analyser cette cohérence par un médecin-conseil de victime indépendant lors de l'expertise
Si l'assureur conteste le lien de causalité, l'avocat demande une expertise judiciaire dont la mission inclut précisément cette question. Pour comprendre l'enjeu de la posture en expertise dans ces dossiers fragiles : l'attitude de la victime face à l'expert médical. Le détail des pièces de substitution figure dans notre article sur l'accident sans certificat médical initial.
Ce piège est plus redoutable encore dans les dossiers de traumatisme crânien léger : un scanner normal et un score de Glasgow coté 14 ou 15 aux urgences suffisent à l'assureur pour nier l'existence du traumatisme — alors que le syndrome post-commotionnel peut ne se révéler que des semaines plus tard. La reconstitution probatoire (bilan neuropsychologique, attestations de proches, suivi médical continu) est la parade.
⚠️ Pensez-y ! Avant de renoncer à toute démarche, posez-vous la question : avez-vous réellement besoin d'un avocat pour votre situation ?
À NOTER : parmi les pièces à récupérer en priorité figure le procès-verbal d'enquête. Même des années après l'accident, il reste accessible — voici comment l'obtenir via TransPV ou par votre avocat.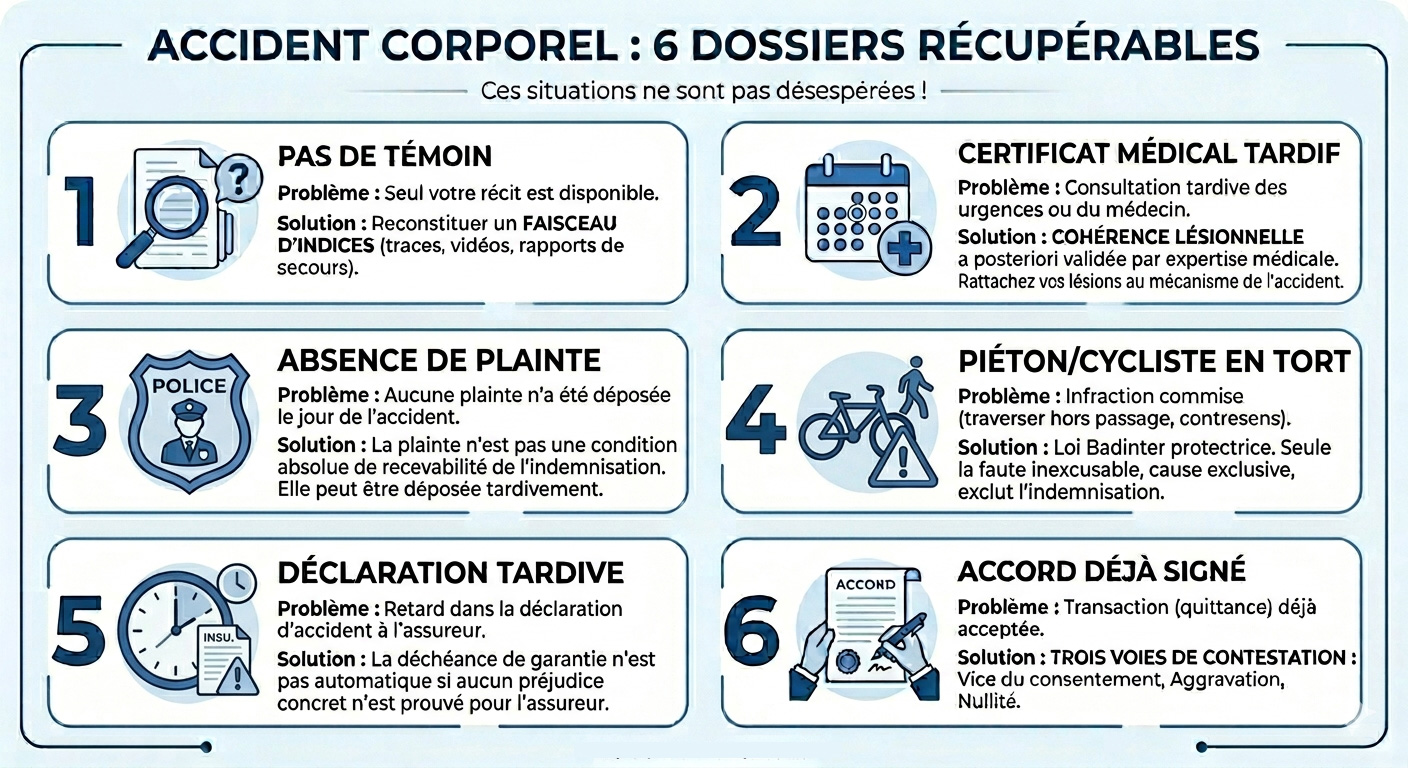
Cas n°3 — Plainte tardive, ou pas de plainte du tout
Vous n'avez pas porté plainte le jour même. Vous l'avez fait trois semaines plus tard, ou pas du tout. Ou bien on vous a refusé la plainte au commissariat en vous proposant une simple main courante. Vous craignez que cette absence de plainte interdise désormais la saisine du FGAO ou de l'assureur du responsable.
La réalité juridique. La plainte est un acte distinct de la déclaration d'accident. Elle est recommandée mais n'est pas, en elle-même, une condition de l'indemnisation. Lorsque l'auteur a pris la fuite, elle devient en pratique indispensable : c'est elle, avec le procès-verbal, qui établit devant le FGAO que l'auteur n'a pas pu être identifié. Surtout, vous pouvez toujours porter plainte tardivement, tant que l'action publique n'est pas prescrite : un an pour une contravention (des blessures involontaires légères hors circulation, par exemple), six ans pour un délit (blessures causées par un conducteur, délit de fuite).
La parade. Quelle que soit la situation :
- Portez plainte dès que possible, même tardivement, en expliquant le retard (état de santé, méconnaissance du droit, attente de stabilisation médicale)
- Si l'on vous a proposé une main courante, demandez une plainte : les services de police et de gendarmerie sont tenus de recevoir la plainte d'une victime (article 15-3 du Code de procédure pénale), et la main courante ne déclenche aucune enquête. Vous pouvez aussi écrire directement au procureur de la République
- Faites rédiger la plainte avec l'aide d'un avocat pour qu'elle soit précise, datée, motivée, et exploitable par les enquêteurs
Quand une plainte est utile, et comment contester un classement sans suite : faut-il porter plainte pour être indemnisé ? Et si l'auteur a fui : délit de fuite — les 5 erreurs qui ruinent votre indemnisation.
Cas n°4 — Délai de déclaration à l'assurance dépassé
Vous avez déclaré l'accident à votre assureur le 7e jour, ou le 12e, ou le 20e. Le contrat impose 5 jours ouvrés (art. L. 113-2, 4° du Code des assurances). L'assureur vous oppose une déchéance de garantie et refuse d'indemniser. Vous avez le sentiment d'avoir tout perdu pour quelques jours de retard.
D'abord, de quel assureur parle-t-on ? Si vous êtes victime d'un accident de la circulation, l'indemnisation est due par l'assureur du véhicule impliqué, et aucune déchéance ne vous est opposable : depuis le décret n° 2023-1225 du 21 décembre 2023, l'article R. 211-13 du Code des assurances l'interdit expressément. La question de la déclaration tardive ne se pose donc que pour vos propres garanties : garantie accidents de la vie, individuelle accident, protection juridique.
La réalité juridique. Même sur vos propres garanties, la déchéance pour déclaration tardive n'est jamais automatique. Elle suppose trois conditions :
-
La déchéance doit être expressément prévue par une clause du contrat, qui ne peut fixer un délai inférieur à cinq jours ouvrés
-
La clause doit être rédigée en caractères très apparents (art. L. 112-4 du Code des assurances)
-
L'assureur doit prouver que le retard lui a causé un préjudice (art. L. 113-2 du Code des assurances)
Et la déchéance ne joue pas lorsque le retard résulte d'un cas fortuit ou d'une force majeure — une hospitalisation, un coma, une maladie grave. La troisième condition est souvent décisive : l'assureur doit démontrer un préjudice concret (impossibilité d'exercer un recours, d'évaluer le sinistre, surcoût documenté), et non simplement l'invoquer.
La parade. L'avocat répond à l'assureur en :
- Vérifiant la rédaction de la clause de déchéance dans le contrat (caractères apparents, délai conforme)
- Demandant à l'assureur de prouver son préjudice concret
- Invoquant, le cas échéant, la force majeure ou le cas fortuit qui vous empêchait de déclarer
Faute de preuve d'un préjudice, la déchéance tombe. C'est un contentieux que les victimes seules abandonnent souvent par découragement. Le détail, contrat par contrat : déclaration tardive à l'assureur, vos droits après 5 jours.
Cas n°5 — Vous êtes (ou semblez) responsable de votre propre dommage
Vous avez traversé hors du passage piéton. Vous étiez à vélo à contresens. Vous étiez peut-être en infraction au moment du choc. Vous pensez que cela vous interdit toute indemnisation, ou que l'assurance va « se baser sur votre faute » pour ne rien verser.
La réalité juridique. En matière d'accident de la circulation, la loi Badinter du 5 juillet 1985 protège puissamment la victime non conductrice. La règle est la suivante :
- Piéton, cycliste, passager : la faute simple ne vous est pas opposable. Seule la faute inexcusable, cause exclusive de l'accident peut vous priver d'indemnisation — et la jurisprudence l'interprète si strictement qu'elle n'est retenue qu'exceptionnellement, pour des comportements d'une gravité extrême : trois décisions éclairantes le montrent.
- Victime de moins de 16 ans, de plus de 70 ans, ou atteinte d'une invalidité permanente d'au moins 80 % : protection encore renforcée — seule la recherche volontaire du dommage prive du droit à indemnisation.
- Conducteur d'un véhicule terrestre à moteur : votre propre faute peut limiter ou exclure votre indemnisation, mais l'appréciation est une question de fait que le juge tranche au cas par cas.
La parade. Ne renoncez jamais à votre indemnisation au seul motif que vous étiez en infraction. Faites évaluer juridiquement votre situation par un avocat. Les stratégies de défense en cas de faute partielle ou apparente sont réunies dans notre article sur les droits de la victime en partie fautive.
Cas n°6 — Vous avez déjà signé une transaction
C'est la situation la plus difficile, mais pas désespérée. Vous avez accepté l'offre de l'assureur ou du FGAO, signé une transaction (souvent appelée « protocole d'accord » ou « quittance »), encaissé la somme. Quelques mois plus tard, vous réalisez que l'indemnisation est très inférieure à vos préjudices, ou que votre état s'aggrave.
La réalité juridique. Une transaction fait obstacle à toute action en justice ayant le même objet entre les parties (art. 2052 du Code civil) : la simple insatisfaction ne suffit pas à la remettre en cause, et le montant seul, aussi bas soit-il, ne la fait pas tomber — la lésion n'est pas une cause de nullité. Mais plusieurs voies existent.
Voie 1 — La dénonciation dans les quinze jours. Pour une transaction conclue avec l'assureur après un accident de la circulation, l'article L. 211-16 du Code des assurances vous permet de la dénoncer dans les quinze jours de sa conclusion, par lettre recommandée, sans avoir à vous justifier. Toute clause qui vous ferait renoncer à ce droit est nulle.
Voie 2 — La nullité. Passé ce délai, la transaction peut être annulée :
- lorsque l'assureur a manqué à son obligation d'information au moment de l'offre — notamment sur votre droit à vous faire assister d'un avocat et à obtenir le procès-verbal d'enquête (article L. 211-10 du Code des assurances ; Cass. 2e civ., 9 mars 2023, n° 21-20.687)
- pour un vice du consentement : erreur, dol, ou violence, y compris l'abus d'un état de dépendance (articles 1130 à 1144 du Code civil)
Lisez aussi précisément ce que couvre la transaction : elle ne règle que les différends qui s'y trouvent compris (articles 2048 et 2049 du Code civil). Selon sa rédaction, un poste qu'elle ne vise pas — l'incidence professionnelle, un préjudice sexuel — peut rester réclamable.
Voie 3 — L'aggravation. C'est la voie la plus fréquente et la plus solide. Une transaction ne règle que l'état de la victime au jour où elle est signée : une aggravation médicalement constatée de l'état séquellaire ouvre droit à une indemnisation complémentaire, sans annuler la transaction. Le délai pour agir est de dix ans à compter de la consolidation de l'aggravation (article 2226 du Code civil). Un nouveau bilan médical et une nouvelle expertise permettent de chiffrer le complément : voyez comment prouver et faire indemniser une aggravation.
La parade. Faites analyser votre transaction par un avocat avant de la considérer comme définitive. Les cinq leviers et leurs délais sont détaillés dans notre article : transaction signée, peut-on encore l'annuler ?
⚠️ Le réflexe à adopter dès aujourd'hui. Si vous lisez ces lignes parce que vous hésitez à signer une offre, n'avancez pas. Toute offre doit être analysée poste par poste au regard du référentiel Mornet et de la jurisprudence locale avant signature : voyez pourquoi ne rien signer sans avis indépendant.
Le facteur commun : le temps qui joue contre vous
Dans chacun de ces six cas, le temps est l'ennemi de la victime et l'allié de l'assureur. Plus le temps passe :
- Les preuves matérielles disparaissent (vidéos écrasées, témoins introuvables, débris balayés)
- Les délais de prescription se rapprochent
- Les souvenirs s'estompent et les versions se brouillent
- L'état médical se stabilise, et un symptôme tardif devient plus difficile à rattacher à l'accident
- L'assureur consolide sa position et durcit ses arguments
À l'inverse, agir vite — même tardivement — change la trajectoire du dossier. Une intervention à six mois de l'accident, sur un dossier apparemment perdu, laisse souvent plus de marge qu'une intervention à trente mois sur un dossier apparemment propre.
Une situation reconstituée : un dossier qui cumulait quatre « erreurs »
Mme R., 38 ans, kinésithérapeute à Tourcoing, a été percutée par un véhicule sur un parking de supermarché. Le conducteur a échangé deux mots, lui a laissé un faux numéro d'immatriculation sur un papier, puis a disparu. Quand elle a contacté le cabinet, 15 mois après l'accident, son dossier semblait condamné :
-
❌ Pas de témoin (parking quasi désert un dimanche soir)
-
❌ Pas de certificat médical initial (consultation 9 jours plus tard, douleurs cervicales croissantes attribuées au stress)
-
❌ Pas de plainte (elle pensait que le numéro griffonné suffisait — il était faux)
-
❌ Déclaration à son assureur personnel 11 jours après l'accident, et refus de sa garantie accidents de la vie pour déchéance
Le travail de reconstitution :
-
Attestations de proches sur l'évolution de son état dès les premiers jours et sur les douleurs cervicales croissantes
-
Plainte contre X déposée 16 mois après les faits, l'action publique n'étant pas prescrite
-
Avis du médecin-conseil de victime sur la compatibilité des cervicalgies post-traumatiques avec un choc latéral
-
Contestation de la déchéance : l'assureur n'a pas prouvé de préjudice causé par le retard de déclaration, et la garantie a été maintenue
-
Saisine du FGAO dans le délai de trois ans applicable lorsque l'auteur est inconnu
Ordre de grandeur retenu : quelques dizaines de milliers d'euros, pour des cervicalgies chroniques (DFP 7 %, souffrances endurées 3/7, incidence professionnelle modérée pour une activité libérale).
⚠️ Situation reconstituée à partir de dossiers réels, anonymisée. Elle illustre une méthode et ne préjuge pas du montant de votre propre dossier.
Pourquoi un avocat fait la différence dans ces dossiers
Les dossiers « apparemment perdus » sont précisément ceux où l'écart entre une victime accompagnée et une victime seule est le plus net. Cinq savoir-faire comptent :
Reconstituer un dossier probatoire à partir de presque rien. Faisceau d'indices, attestations, présomptions, certificats établis après coup : l'avocat sait quels éléments rassembler, dans quel ordre, et comment les articuler.
Maîtriser les règles de procédure. Déchéance de garantie, prescription, forclusion, nullité d'une transaction, aggravation : chacune ouvre une réponse que la victime seule ne connaît pas toujours.
Mandater un médecin-conseil de victime. Dans tous les dossiers où la causalité est contestée, la présence d'un médecin indépendant aux expertises est décisive. Voir : expertise médicale et médecin de recours.
Décrypter le langage de l'assureur. Toute formule type — « votre dossier ne présente pas les éléments suffisants », « la cohérence n'est pas démontrée », « vous êtes hors délai » — se traduit en argument juridique précis et contestable. Voir : décryptage des éléments de langage des assureurs.
Savoir si le dossier vaut la peine d'être poussé. Un avocat sérieux saura aussi vous dire quand un dossier est effectivement perdu. C'est, en pratique, plus rare qu'on ne le croit.
Pour mesurer concrètement l'écart entre un dossier accompagné et un dossier abandonné : avocat ou pas après un accident corporel ?
Le cabinet JMP Avocat Indemnisation à votre service
Maître Joëlle Marteau-Péretié, avocate aux barreaux de Lille et de Paris, intervient dans des dossiers fragiles : reconstitution d'une preuve incomplète, contestation des déchéances de garantie, remise en cause des transactions signées trop vite. Elle s'appuie sur des médecins-conseils indépendants des assureurs, sur la jurisprudence des cours d'appel de Douai et de Paris, et sur une approche poste par poste.
Le cabinet est implanté à Lille (cabinet de Lille, 8 rue de Thionville, 59800 Lille) et à Paris (cabinet Paris 5e, 23 rue Henri Barbusse, 75005 Paris). Il accompagne les victimes du Nord (59), du Pas-de-Calais (62), de la Somme (80), de l'Aisne (02) et de toute la région parisienne.
06 84 28 25 95 — disponible également pour un rappel gratuit ou un contact en ligne.
En savoir plus sur Maître Joëlle Marteau-Péretié →
FAQ
J'ai signé une décharge à l'hôpital indiquant que je sortais contre avis médical. Mon dossier est-il compromis ?
Non. La décharge hospitalière documente votre choix de sortie contre avis médical, mais elle ne vaut pas renonciation à indemnisation. L'assureur peut s'en servir pour contester certains postes (notamment une aggravation qu'il imputerait au défaut de soins), mais le principe d'indemnisation des préjudices liés à l'accident reste intact. L'avocat répond poste par poste, en distinguant ce qui relève de l'accident et ce qui, éventuellement, n'en relève pas.
J'ai dit aux pompiers et à la police que tout allait bien. Cette déclaration est-elle définitive ?
Non. Elle constitue un élément du dossier que l'assureur exploitera, mais elle ne vous lie pas définitivement. La parade consiste à reconstituer la chronologie réelle de vos symptômes par un certificat médical détaillé, des attestations de proches et, si possible, un journal de bord rétrospectif. Les déclarations initiales minimisées sont fréquentes, et les médecins-conseils de victime savent les replacer dans leur contexte.
Mon ami avocat en droit du travail m'a dit que mon dossier était perdu. Dois-je le croire ?
Le droit du dommage corporel est une matière technique distincte du droit du travail, du droit pénal général et du droit civil classique. Un avocat compétent dans une autre matière n'en connaît pas nécessairement les règles propres (loi Badinter, procédure d'offre, articulation FGAO/FGTI, expertise médicale, référentiels). Demandez un second avis à un avocat qui pratique le dommage corporel avant de renoncer.
Combien coûte la reprise d'un dossier prétendument perdu ?
Le cabinet propose un premier échange gratuit et sans engagement pour évaluer la viabilité du dossier. S'il est jugé récupérable, les honoraires sont fixés par une convention écrite, obligatoire (article 10 de la loi n° 71-1130 du 31 décembre 1971) : elle prévoit un honoraire de base et peut y ajouter un honoraire complémentaire de résultat, la loi interdisant une rémunération fixée uniquement au résultat. Votre contrat de protection juridique peut prendre en charge tout ou partie des frais.
J'ai 6 mois de retard sur tous les délais. Est-ce trop tard ?
Six mois sont rarement rédhibitoires en dommage corporel. Les délais clés sont plus longs qu'on ne le croit : dix ans à compter de la consolidation pour agir contre le responsable ou son assureur (article 2226 du Code civil), dix ans aussi à compter de la consolidation d'une aggravation, trois ans à compter de l'accident pour saisir le FGAO lorsque l'auteur est inconnu, un an pour la plainte d'une contravention et six ans pour celle d'un délit. Faites vérifier votre calendrier : il est souvent plus tôt qu'il n'y paraît.
Mon dossier d'accident remonte à 4 ans. C'est trop tard ?
Probablement pas. Le délai de droit commun en dommage corporel est de dix ans, et il ne court qu'à compter de la consolidation, pas de l'accident. À quatre ans, l'action en réparation reste en principe ouverte ; certains délais plus courts (saisine du FGAO, plainte pour une contravention) peuvent en revanche être dépassés. Un diagnostic juridique précis fixe le calendrier applicable à votre cas.
Et maintenant ? Vos 3 prochaines étapes
- Rassembler — Comment prouver vos préjudices. Les pièces qui reconstituent un dossier, même tardivement.
- Chiffrer — Estimer ce que vous pouvez obtenir. Les ordres de grandeur poste par poste.
- Agir — Financer son avocat sans avancer d'argent. Reprendre un dossier sans trésorerie.
Bibliographie et références juridiques
Code civil
- Articles 1130 à 1144 — vices du consentement (erreur, dol, violence, abus de l'état de dépendance)
- Article 1382 — présomptions laissées à l'appréciation du juge, graves, précises et concordantes (rédaction issue de l'ordonnance du 10 février 2016)
- Articles 2048, 2049 et 2052 — objet de la transaction et obstacle à une nouvelle action ayant le même objet
- Article 2226 — prescription de dix ans de l'action en réparation d'un dommage corporel, à compter de la consolidation du dommage initial ou aggravé
Code des assurances
- Article L. 112-4 — caractères très apparents des clauses de déchéance
- Article L. 113-2 — délai de déclaration (cinq jours ouvrés au moins) et conditions de la déchéance pour déclaration tardive
- Articles L. 211-10 et L. 211-16 — information de la victime lors de l'offre ; dénonciation de la transaction dans les quinze jours
- Article R. 211-13 (décret n° 2023-1225 du 21 décembre 2023) — inopposabilité des déchéances aux victimes d'accidents de la circulation
- Article R. 421-12 — délais de saisine du FGAO
Code de procédure pénale
- Article 15-3 — obligation pour les services de police et de gendarmerie de recevoir la plainte de la victime
- Articles 7 à 9 — prescription de l'action publique (un an pour une contravention, six ans pour un délit)
Loi et jurisprudence
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), articles 3 et 4
- Loi n° 71-1130 du 31 décembre 1971, article 10 — convention d'honoraires
- Cass. 2e civ., 9 mars 2023, n° 21-20.687 — nullité de la transaction pour manquement de l'assureur à son obligation d'information
Mis à jour le 3 octobre 2026.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.