



📌 En bref. Les assureurs calculent désormais une grande partie de leurs offres avec des modèles statistiques nourris de milliers de dossiers passés. Ces outils font une chose très bien : ramener chaque victime à une moyenne. Ils font très mal tout le reste : le préjudice d'agrément, les séquelles invisibles d'un traumatisme crânien, l'incidence professionnelle d'un métier particulier, la souffrance des proches, l'aggravation à venir. Aucun texte n'interdit ces calculs, et aucun ne les rend opposables : le droit à la réparation intégrale reste individuel, poste par poste. L'article 22 du RGPD ouvre même le droit d'obtenir une intervention humaine et de contester une décision fondée exclusivement sur un traitement automatisé. La contrepartie vous revient : apporter ce que le modèle ignore, pièce par pièce, avant la consolidation. Le tableau ci-dessous oppose ce que le calcul sait faire à ce qu'il ne peut pas faire.
Dans un monde où l'intelligence artificielle transforme le traitement des dossiers d'indemnisation, les victimes d'accidents corporels se trouvent plus que jamais dans une position de vulnérabilité. Les compagnies d'assurance investissent massivement dans ces technologies pour maîtriser leurs coûts et traiter les dossiers à grande échelle. Face à cette automatisation, votre situation réelle risque d'être réduite à de simples données.
L'intelligence artificielle dans l'indemnisation : une avancée à double tranchant
L'arrivée de l'IA dans le secteur de l'indemnisation est présentée comme une avancée majeure : rapidité de traitement, objectivité des calculs, uniformisation des évaluations. En apparence, tout semble parfait. Mais la réalité est tout autre pour les victimes.
Comment un modèle statistique sous-évalue un dossier
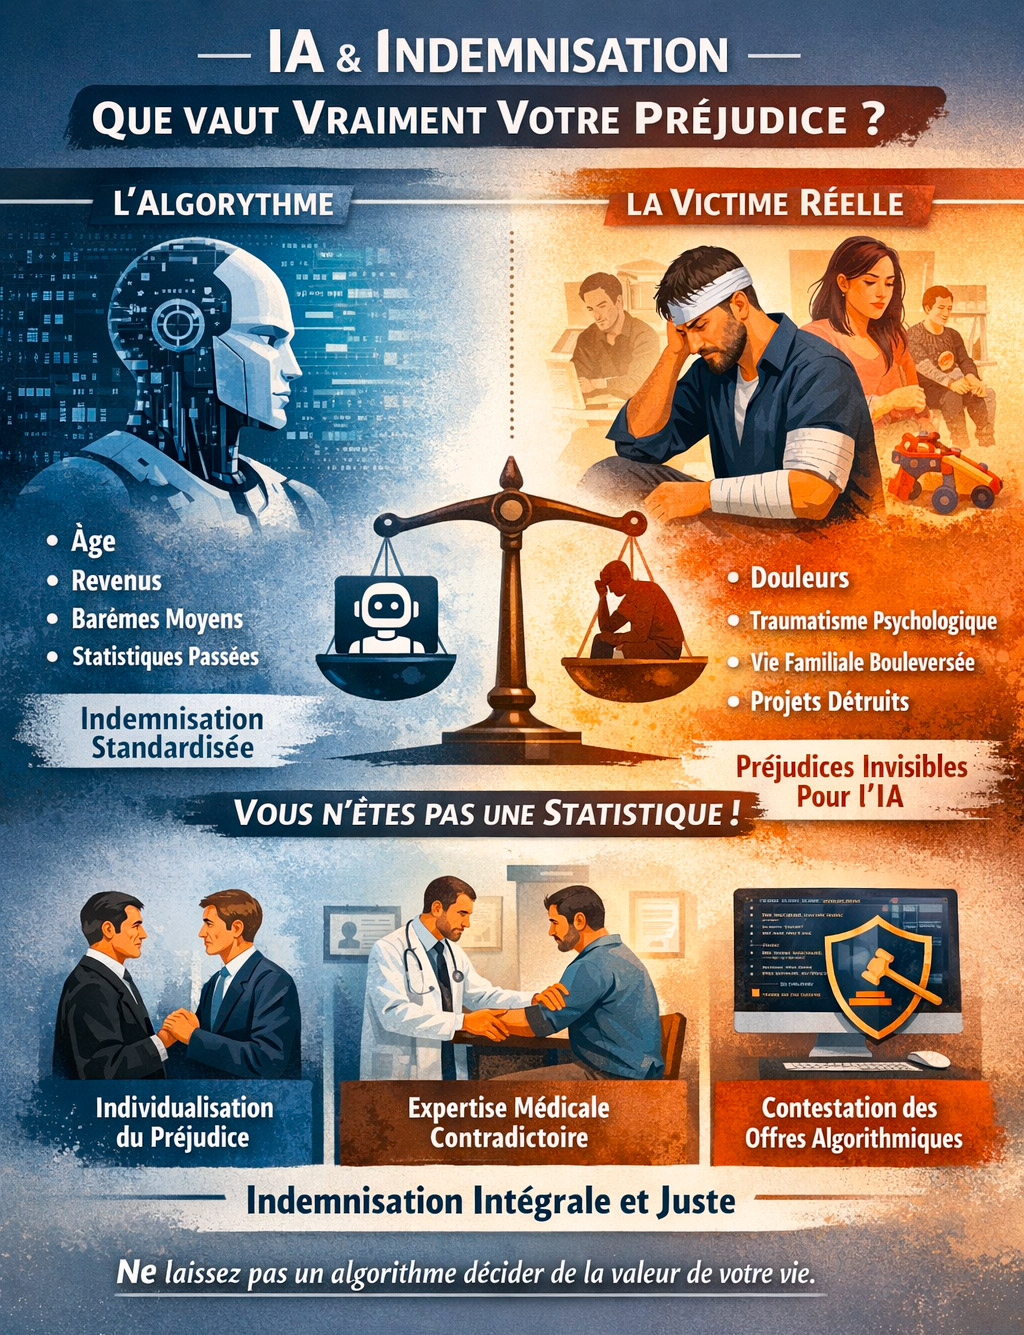
Les algorithmes d'indemnisation fonctionnent sur la base de données statistiques moyennes. Ils comparent votre situation à des milliers d'autres dossiers et appliquent des formules pour calculer une indemnisation standard. Le problème ? Vous n'êtes pas une statistique. Votre souffrance, vos circonstances particulières, l'impact unique de l'accident sur votre vie quotidienne, professionnelle et familiale ne peuvent être réduits à un calcul.
Prenons un exemple concret : vous êtes victime d'un accident de la route qui vous laisse avec des séquelles permanentes. Le modèle va analyser votre âge, votre profession, vos revenus actuels et appliquer des barèmes standardisés pour déterminer votre déficit fonctionnel permanent, vos pertes de gains professionnels futurs et votre pretium doloris.
Mais ce qu'il ne peut pas saisir : l'impossibilité de jouer avec vos enfants, l'abandon d'une pratique sportive, les nuits sans sommeil, l'impact psychologique du traumatisme, la perte d'autonomie au quotidien, les projets de vie brisés. Ces éléments échappent totalement au calcul.
La surveillance numérique : quand l'analyse automatisée vise la victime
Au-delà du calcul des indemnisations, les assurances utilisent désormais des outils automatisés pour vérifier les dossiers : analyse de publications sur les réseaux sociaux, croisement de bases de données, exploitation de constatations photographiques. L'objectif est clair : trouver un élément permettant de contester la gravité des blessures et de réduire l'indemnisation proposée.
Cette pratique, de plus en plus répandue, son cadre juridique et ses limites probatoires sont détaillés dans notre article sur la surveillance par les assureurs.
Ce que le calcul sait faire, et ce qui le corrige
Le tableau ci-dessous oppose, ligne par ligne, ce qu'un modèle statistique traite correctement et ce qu'il laisse entièrement de côté. La troisième colonne est la seule qui compte en pratique : c'est elle qui décide de l'écart entre l'offre reçue et la réparation due.
|
Ce que le modèle traite bien |
Ce qu'il ne peut pas faire |
Ce qui le corrige |
|
Rapporter votre dossier à une moyenne de cas comparables |
Tenir compte de ce qui vous est propre : métier, logement, activités, entourage |
Des pièces individuelles versées au dossier avant la consolidation |
|
Chiffrer les postes qui se lisent sur des factures et des bulletins de salaire |
Évaluer le préjudice d'agrément, le préjudice sexuel ou le préjudice d'établissement |
Témoignages, preuves de pratique antérieure, attestations de proches |
|
Appliquer un taux d'atteinte permanente issu du rapport d'expertise |
Discuter ce taux, ou la date de consolidation qui a été retenue |
Un médecin de recours présent à l'examen et des dires écrits |
|
Traiter un état de santé stabilisé à un instant donné |
Anticiper une aggravation, des soins ou un appareillage à venir |
Une réserve d'aggravation et des dépenses de santé futures chiffrées |
|
Produire une offre rapide et cohérente avec l'historique de la compagnie |
Motiver chaque chef de préjudice comme l'exige l'article R. 211-40 du Code des assurances |
Une demande écrite de ventilation poste par poste, texte à l'appui |
Vos droits face aux algorithmes
L'article 22 du RGPD : le texte que personne ne cite
C'est la disposition la plus directement utile, et la plus ignorée. L'article 22 du règlement général sur la protection des données pose que toute personne a le droit de ne pas faire l'objet d'une décision fondée exclusivement sur un traitement automatisé, y compris le profilage, produisant des effets juridiques la concernant ou l'affectant de manière significative.
Le texte prévoit des exceptions — exécution d'un contrat, autorisation légale, consentement explicite — mais il les assortit de garanties : dans ces cas, le responsable du traitement doit mettre en œuvre des mesures permettant à la personne d'obtenir une intervention humaine, d'exprimer son point de vue et de contester la décision.
Deux conséquences pratiques en découlent. La première : demander par écrit si l'offre reçue résulte d'un traitement automatisé, et sur quels critères, n'est pas une provocation mais l'exercice d'un droit. La seconde : une offre présentée comme non négociable parce que « c'est le système qui l'a calculée » se heurte directement à cette disposition.
Le droit à la réparation intégrale : un principe inchangé
Que l'évaluation soit faite par un expert humain ou par un modèle, le principe de réparation intégrale du préjudice reste la pierre angulaire du droit français. Vous avez droit à une indemnisation qui couvre l'intégralité de vos préjudices, dans toutes leurs dimensions, sans perte ni profit.
La nomenclature Dintilhac distingue les préjudices patrimoniaux (pertes de revenus, frais médicaux, adaptation du logement, assistance tierce personne) et les préjudices extrapatrimoniaux (souffrances physiques et morales, préjudice esthétique, préjudice d'agrément, préjudice sexuel).
Un algorithme peut calculer des frais médicaux ou des pertes de salaire. Mais comment évalue-t-il votre préjudice moral, votre souffrance psychologique ou la perte de la joie de vivre ? C'est là que l'analyse humaine reprend la main.
L'expertise médicale : le moment où tout se fixe
Lors de l'expertise médicale, votre état de santé, vos séquelles et votre capacité de récupération sont évalués. C'est le moment déterminant, parce que tout le calcul ultérieur s'appuiera sur ce rapport. Ne vous y présentez pas seul.
Un avocat en indemnisation des victimes d'accidents corporels vous accompagne, fait intervenir un médecin de votre choix et veille à ce que tous vos préjudices soient consignés dans le rapport. Face à une chaîne d'évaluation en partie automatisée, cette présence devient décisive : ce qui n'est pas écrit dans le rapport n'entrera jamais dans le calcul.
Les victimes les plus exposées à l'évaluation automatisée
Les traumatismes crâniens : une complexité que le calcul ne saisit pas
Les victimes de traumatismes crâniens sont parmi les plus exposées aux évaluations algorithmiques. Ces atteintes présentent une variabilité immense : troubles cognitifs, changements de comportement, difficultés de concentration, fatigue chronique, troubles de la mémoire.
Un modèle peine à appréhender la dimension invisible et évolutive de ces séquelles. Beaucoup de symptômes n'apparaissent que progressivement, parfois des mois après l'accident. Un calcul fondé sur des données recueillies à un instant donné ne peut prévoir cette évolution. Notre article sur le traumatisme crânien et ses séquelles détaille ces enjeux.
Accidents de la route : la loi Badinter à l'épreuve de l'automatisation
La loi Badinter de 1985 protège fortement les victimes d'accidents de la circulation. Qu'il s'agisse de piétons, cyclistes, motards ou d'utilisateurs de trottinettes, les victimes non conductrices bénéficient d'une protection très large.
Pourtant, même dans ce cadre protecteur, le calcul reste calibré au plus bas : barèmes minimaux, postes de préjudice négligés, provisions réduites. La protection porte sur le droit à indemnisation, pas sur son montant : c'est une distinction que les victimes découvrent souvent trop tard.
Accidents du travail : une double complexité
Pour les victimes d'accidents du travail, la situation se complique encore. Il faut naviguer entre la prise en charge de la Sécurité sociale, la reconnaissance éventuelle d'une faute inexcusable de l'employeur et l'indemnisation complémentaire des préjudices non couverts par le forfait.
Les traitements automatisés utilisés par certains organismes peuvent conduire à des décisions erronées, des refus insuffisamment motivés ou des évaluations d'incapacité sous-estimées. Ces décisions se contestent, et l'article 22 du RGPD y trouve là aussi son terrain.
Pourquoi ne pas affronter seul un service de règlement outillé
L'asymétrie informationnelle
Les compagnies d'assurance disposent de moyens considérables : bases de données massives, historiques de milliers de décisions, modèles prédictifs, équipes de juristes et de médecins. De votre côté, vous êtes seul, souvent fragilisé par l'accident, face à un vocabulaire technique et à des procédures opaques.
Cette asymétrie est aggravée par l'automatisation. Le traitement identifie instantanément les dossiers les moins documentés et les demandes les moins étayées. C'est précisément sur ce terrain que se joue l'écart.
Les pièges de l'offre rapide
Vous recevez une offre quelques semaines après l'accident. Elle semble correcte, le montant paraît élevé, et l'on vous presse de signer. C'est l'un des pièges classiques tendus par l'assureur, et il a une explication simple : une offre précoce porte sur un état de santé qui n'est pas encore stabilisé.
Les modèles sont calibrés pour repérer les dossiers susceptibles de se clore vite. Ils tiennent compte de la durée d'arrêt, de la nature des lésions et de l'absence de conseil au dossier. La somme proposée peut paraître importante et rester très inférieure à la réparation due. Ne signez pas la première proposition.
Combien devriez-vous réellement percevoir ? Des repères existent, mais ils ne remplacent pas l'examen des pièces de votre dossier.
Sociétés de recours ou avocat
Après un accident, vous serez peut-être contacté par des sociétés de gestion de recours qui promettent de s'occuper de tout « gratuitement ». Ces structures ne sont pas des avocats : elles ne sont pas soumises aux mêmes obligations déontologiques et travaillent souvent avec des trames standardisées.
Leur modèle économique repose sur le traitement en masse de dossiers simples, ce qui en fait l'exact pendant du calcul qu'elles sont censées contester. La comparaison entre les deux est exposée plus bas.
Ce que change une défense construite dossier par dossier
Face à une offre calculée par un modèle, la réponse ne peut pas être une contre-proposition au jugé. Elle consiste à reprendre chaque poste de la nomenclature, à le documenter par des pièces, et à opposer à la moyenne statistique la situation réelle de la personne : son métier, son domicile, ses activités, ses proches.
C'est un travail de dossier, pas de barème. Il suppose de connaître la jurisprudence applicable, de mobiliser un médecin de recours indépendant et de construire une argumentation que l'assureur devra discuter poste par poste, au lieu de la traiter comme une variable d'ajustement.
Concrètement, cela signifie : une évaluation complète de tous les postes indemnisables, y compris ceux que vous n'auriez pas identifiés ; la préparation de l'expertise médicale et l'intervention d'un médecin de votre choix ; une argumentation construite poste par poste, appuyée sur les pièces médicales et sur les référentiels des cours d'appel ; et, si la voie amiable n'aboutit pas, le passage devant le juge.
|
⚖️ Une offre calculée par algorithme se vérifie sur pièces Trois contrôles se font sans expertise : la ventilation de l'offre poste par poste, la présence des décomptes des tiers payeurs, et la mention du délai de dénonciation en caractères très apparents (articles R. 211-40 et L. 211-16 du Code des assurances). |
Justice prédictive : vers quel avenir pour les victimes ?
L'intelligence artificielle ne se limite plus au calcul des indemnisations. Elle s'immisce désormais dans le fonctionnement même de la justice avec ce qu'on appelle la justice prédictive.
Des algorithmes analysent des milliers de décisions pour estimer l'issue probable d'un procès, le montant qu'une juridiction est susceptible d'accorder, ou la probabilité de succès d'un recours. Ces outils servent aux assureurs à calibrer leurs offres transactionnelles et à décider de leur stratégie contentieuse.
Les risques d'une justice automatisée
Si la justice prédictive présente certains avantages — meilleure prévisibilité, réduction des délais — elle comporte aussi des risques pour les victimes :
La standardisation des indemnisations au détriment des situations particulières. Si l'on se fie trop aux estimations algorithmiques, on voit émerger une jurisprudence moyenne qui écrase les spécificités individuelles.
L'auto-réalisation des prédictions. Si un modèle estime qu'une victime obtiendra telle somme, l'assureur proposera exactement ce montant et la victime sera tentée de l'accepter, validant ainsi la prédiction. Le modèle façonne alors la réalité juridique au lieu de l'analyser.
Le renforcement des biais existants. Les algorithmes apprennent sur des données historiques qui reflètent les inégalités passées. Si certaines catégories de victimes ont été systématiquement sous-indemnisées, le modèle reproduira et amplifiera ces écarts. Le rapport du Défenseur des droits et de la CNIL consacré à la prévention de l'automatisation des discriminations (2020) décrit précisément ce mécanisme de boucle rétroactive.
L'importance de l'humain dans l'interprétation du droit
Le droit n'est pas une science exacte. Chaque cas est unique, chaque argument peut faire pencher la balance. C'est cette part d'interprétation et d'équité qui permet au droit de rester juste.
Un avocat ne se contente pas d'appliquer mécaniquement des barèmes. Il établit les faits, les rattache aux postes de préjudice et met en lumière une situation personnelle qu'aucun modèle statistique ne saisit. C'est cette mise en récit documentée, et non une contestation de principe, qui déplace l'issue d'une procédure.
Les préjudices que le calcul oublie
Le préjudice d'agrément
Vous pratiquiez un sport, un loisir créatif, une activité associative qui vous tenait à cœur ? Depuis l'accident, vous ne pouvez plus les poursuivre. C'est un préjudice d'agrément indemnisable, que les évaluations automatisées minimisent ou ignorent, faute de donnée à traiter.
Là où un modèle se contente de cocher une case, la démonstration consiste à documenter la pratique antérieure : licences, inscriptions en club, résultats de compétition, photographies, témoignages. C'est cette documentation, et elle seule, qui fait exister le poste.
Les préjudices des proches
Vos proches subissent aussi les conséquences de l'accident. Votre conjoint a dû aménager son temps de travail, vos parents vivent dans l'inquiétude, vos enfants ont vu leur quotidien bouleversé. Ces préjudices par ricochet sont indemnisables, notamment dans le cadre des accidents mortels ou graves.
Ils n'apparaissent presque jamais dans une offre spontanée, pour une raison simple : les proches ne sont pas identifiés comme demandeurs tant qu'ils ne se manifestent pas. Le poste ne se défend donc qu'à condition d'être réclamé.
Les préjudices futurs et l'aggravation
Votre état de santé peut se dégrader avec le temps, et des complications peuvent survenir des années après l'accident. Il est essentiel de réserver vos droits en cas d'aggravation.
Les calculs d'indemnisation fonctionnent sur une photographie à un instant donné et ne modélisent pas l'évolution future. Une expertise prospective, une clause de réserve d'aggravation et le chiffrage des dépenses de santé futures sont les trois outils qui protègent l'avenir.
Les situations où le calcul est totalement dépassé
Auteur non assuré, insolvable ou en fuite
Que se passe-t-il si le responsable de votre accident n'est pas assuré ou a pris la fuite ? Vous n'êtes pas sans recours : le Fonds de garantie des assurances obligatoires peut intervenir, et d'autres dispositifs existent selon l'origine du dommage. La répartition entre eux est exposée sur la page FGAO ou FGTI : quel fonds pour quelle victime, et la voie propre aux victimes d'infraction sur celle consacrée à la saisine de la CIVI.
Les procédures devant ces fonds obéissent à des délais de forclusion qui leur sont propres, très courts, et qu'aucun traitement standard ne signale à la victime.
Accidents multiples ou état antérieur
Vous avez subi plusieurs accidents successifs ? Une pathologie préexistante complique l'analyse ? La question de l'imputabilité devient alors centrale : comment répartir les incapacités entre les différents événements, et quel organisme doit réparer quel poste ? Ces questions relèvent d'une analyse médico-légale, pas d'un calcul.
Accidents à l'étranger ou assurances étrangères
Vous avez été accidenté lors d'un séjour à l'étranger ? Un véhicule immatriculé hors de France vous a percuté ? La dimension internationale et le conflit de lois ajoutent une couche de complexité : quelle juridiction est compétente, quelle loi s'applique, comment faire exécuter une décision. Aucun traitement standardisé ne résout ces questions.
Les délais à ne pas manquer
Le temps joue contre vous, et les délais de prescription ne se rouvrent pas. Voici les échéances essentielles en matière d'accident de la circulation.
L'offre doit être présentée dans les trois mois de la demande d'indemnisation, et au plus tard dans les huit mois de l'accident (article L. 211-9 du Code des assurances). Une provision peut être sollicitée dans l'intervalle.
L'offre définitive intervient dans les cinq mois suivant la date à laquelle l'assureur a été informé de la consolidation — et non de la consolidation elle-même, ce qui rend utile de la lui notifier par écrit.
Le dépassement de ces délais fait courir de plein droit l'intérêt au double du taux légal sur l'indemnité, jusqu'à l'offre ou au jugement devenu définitif (article L. 211-13). La sanction n'est pas subordonnée à une demande, mais personne ne la calculera à votre place.
L'action en responsabilité pour dommage corporel se prescrit par dix ans à compter de la consolidation du dommage initial ou aggravé (article 2226 du Code civil).
Où sont traitées les questions voisines
Chacune des questions abordées ici fait l'objet d'une page dédiée. Voici où les retrouver.
|
La question |
Où elle est traitée |
|
Les valeurs que les assureurs attribuent à chaque atteinte |
|
|
Ce que l'on perd en acceptant une évaluation barémisée |
|
|
Contester un rapport d'expertise expéditif |
|
|
L'indépendance du médecin mandaté par la compagnie |
|
|
Le déséquilibre structurel de l'expertise amiable |
|
|
Les postes de préjudice que l'on oublie de réclamer |
|
|
Les ordres de grandeur d'une indemnisation |
|
|
Confier son dossier à une société de recours |
|
|
Tenir le quotidien pendant la procédure |
Questions fréquentes
L'IA peut-elle remplacer un avocat pour mon indemnisation ?
Non. Un modèle statistique traite ce qui se compte ; il ne discute ni un taux d'atteinte permanente, ni une date de consolidation, ni un poste que personne n'a réclamé. Surtout, l'outil utilisé par l'assureur travaille pour l'assureur. L'article 22 du RGPD vous reconnaît d'ailleurs le droit d'obtenir une intervention humaine sur une décision entièrement automatisée.
Les offres d'indemnisation calculées par algorithme sont-elles légales ?
Le recours à un outil de calcul n'est pas interdit. Mais il ne rend pas l'offre opposable : le principe de réparation intégrale reste la règle, et l'offre doit comporter l'évaluation de chaque chef de préjudice ainsi que les créances des tiers payeurs (article R. 211-40 du Code des assurances). Une offre globale non ventilée ne répond pas à ces exigences.
Comment savoir si l'offre de mon assurance est juste ou sous-évaluée ?
La comparaison se fait poste par poste, en confrontant la ventilation de l'offre à la nomenclature Dintilhac et aux référentiels des cours d'appel. Trois indices se repèrent sans expertise : une somme unique sans détail, l'absence des décomptes des organismes ayant déjà versé des prestations, et l'absence de tout poste extrapatrimonial autre que les souffrances endurées.
Combien coûte un avocat en dommage corporel ?
Les honoraires varient selon les cabinets et la complexité du dossier. En dommage corporel, la convention d'honoraires associe le plus souvent un honoraire correspondant aux diligences accomplies et un honoraire de résultat calculé sur l'indemnisation obtenue ; l'article 10 de la loi du 31 décembre 1971 interdit un honoraire fixé en fonction du seul résultat. Ce que coûte un avocat en dommage corporel est détaillé sur la page dédiée.
L'assurance peut-elle me surveiller sur les réseaux sociaux ?
Les compagnies consultent effectivement les publications accessibles, parfois à l'aide d'outils automatisés, à la recherche d'éléments contredisant les séquelles déclarées. La prudence s'impose donc pendant toute la procédure. La portée probatoire de ces pièces se discute : une photographie fige un instant, elle ne démontre ni la durée, ni la douleur, ni les conséquences.
J'ai découvert tardivement que mon indemnisation était insuffisante. Que faire ?
Tout dépend de ce qui a changé. Si votre état s'est dégradé, l'aggravation constitue un préjudice distinct, réparable même après un accord. Si l'état est inchangé mais que l'accord lui-même était irrégulier, ce sont les conditions de sa conclusion qu'il faut examiner. C'est pourquoi la réserve d'aggravation se négocie au moment de la transaction, et non après.
Puis-je négocier seul, quitte à me faire assister plus tard ?
C'est possible, mais certaines étapes ne se rattrapent pas. Une expertise menée sans assistance fixe un rapport sur lequel tout le reste s'appuiera ; un document signé engage ; un délai passé ne se rouvre pas. L'intervention précoce coûte moins d'efforts que la correction tardive.
Mon médecin traitant peut-il m'aider dans ma procédure ?
Il connaît votre état de santé et ses certificats sont précieux, mais il n'est généralement pas formé à l'évaluation médico-légale, qui obéit à ses propres catégories. Un médecin de recours intervient sur ce terrain-là : il assiste à l'expertise et traduit les constatations cliniques en postes de préjudice.
Faire vérifier une offre calculée par un modèle
Trois éléments déterminent la marge réelle : la ventilation de l'offre, le contenu du rapport d'expertise, et les dates du dossier. Le cabinet de Maître Joëlle Marteau-Péretié intervient à Lille et à Paris — 06 84 28 25 95. Les modalités de rémunération font l'objet d'une convention d'honoraires écrite, prévoyant un honoraire correspondant aux diligences accomplies, complété le cas échéant par un honoraire de résultat, conformément à l'article 10 de la loi du 31 décembre 1971. Les modalités détaillées figurent sur la page dédiée.
Sources et références
- Règlement (UE) 2016/679 du 27 avril 2016 (RGPD), article 22 : droit de ne pas faire l'objet d'une décision fondée exclusivement sur un traitement automatisé, y compris le profilage, produisant des effets juridiques ou affectant de manière significative ; dans les cas dérogatoires, droit d'obtenir une intervention humaine, d'exprimer son point de vue et de contester la décision.
- Loi n° 85-677 du 5 juillet 1985 tendant à l'amélioration de la situation des victimes d'accidents de la circulation et à l'accélération des procédures d'indemnisation.
- Code des assurances, articles L. 211-9 (délais de l'offre), L. 211-13 (doublement du taux d'intérêt légal), L. 211-16 (dénonciation de la transaction dans les quinze jours) et R. 211-40 (contenu obligatoire de l'offre).
- Code civil, articles 1240 et suivants (responsabilité civile) et 2226 (prescription décennale de l'action en réparation d'un dommage corporel).
- Nomenclature Dintilhac : rapport du groupe de travail chargé d'élaborer une nomenclature des préjudices corporels, remis au Garde des Sceaux, 2005.
- Yvonne Lambert-Faivre et Stéphanie Porchy-Simon, Droit du dommage corporel. Systèmes d'indemnisation, Dalloz, coll. Précis, 9e édition, 2022.
- Antoine Garapon et Jean Lassègue, Justice digitale. Révolution graphique et rupture anthropologique, Presses universitaires de France, 2018.
- Défenseur des droits et CNIL, Algorithmes : prévenir l'automatisation des discriminations, rapport, 2020.
- Cour de cassation, deuxième chambre civile : jurisprudence relative à l'indemnisation des victimes d'accidents corporels (consultable sur Légifrance).
- Principe de la réparation intégrale, sans perte ni profit pour la victime.
En conclusion
L'intelligence artificielle transforme le traitement de l'indemnisation, et elle le fait dans un sens précis : elle ramène chaque dossier à une moyenne. Ce n'est ni illégal, ni même malhonnête ; c'est simplement l'exercice d'un intérêt opposé au vôtre, exécuté à grande échelle.
Ce que le calcul ne fera jamais, en revanche, c'est aller chercher ce que vous n'avez pas réclamé. Le préjudice d'agrément que personne n'a documenté, l'aide d'un proche jamais quantifiée, l'incidence professionnelle qu'aucune pièce n'établit : ces postes n'existent pas pour un modèle, et ils n'existeront que si quelqu'un les construit.
C'est tout l'enjeu de cette période, et il se joue avant la consolidation : rassembler, chiffrer, écrire. Le reste — la discussion du montant — vient après, et se gagne sur ce qui aura été versé au dossier.
Article rédigé par Maître Joëlle Marteau-Péretié, avocate au barreau de Lille, en réparation du dommage corporel et en droit des assurances.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.