



📌 En bref
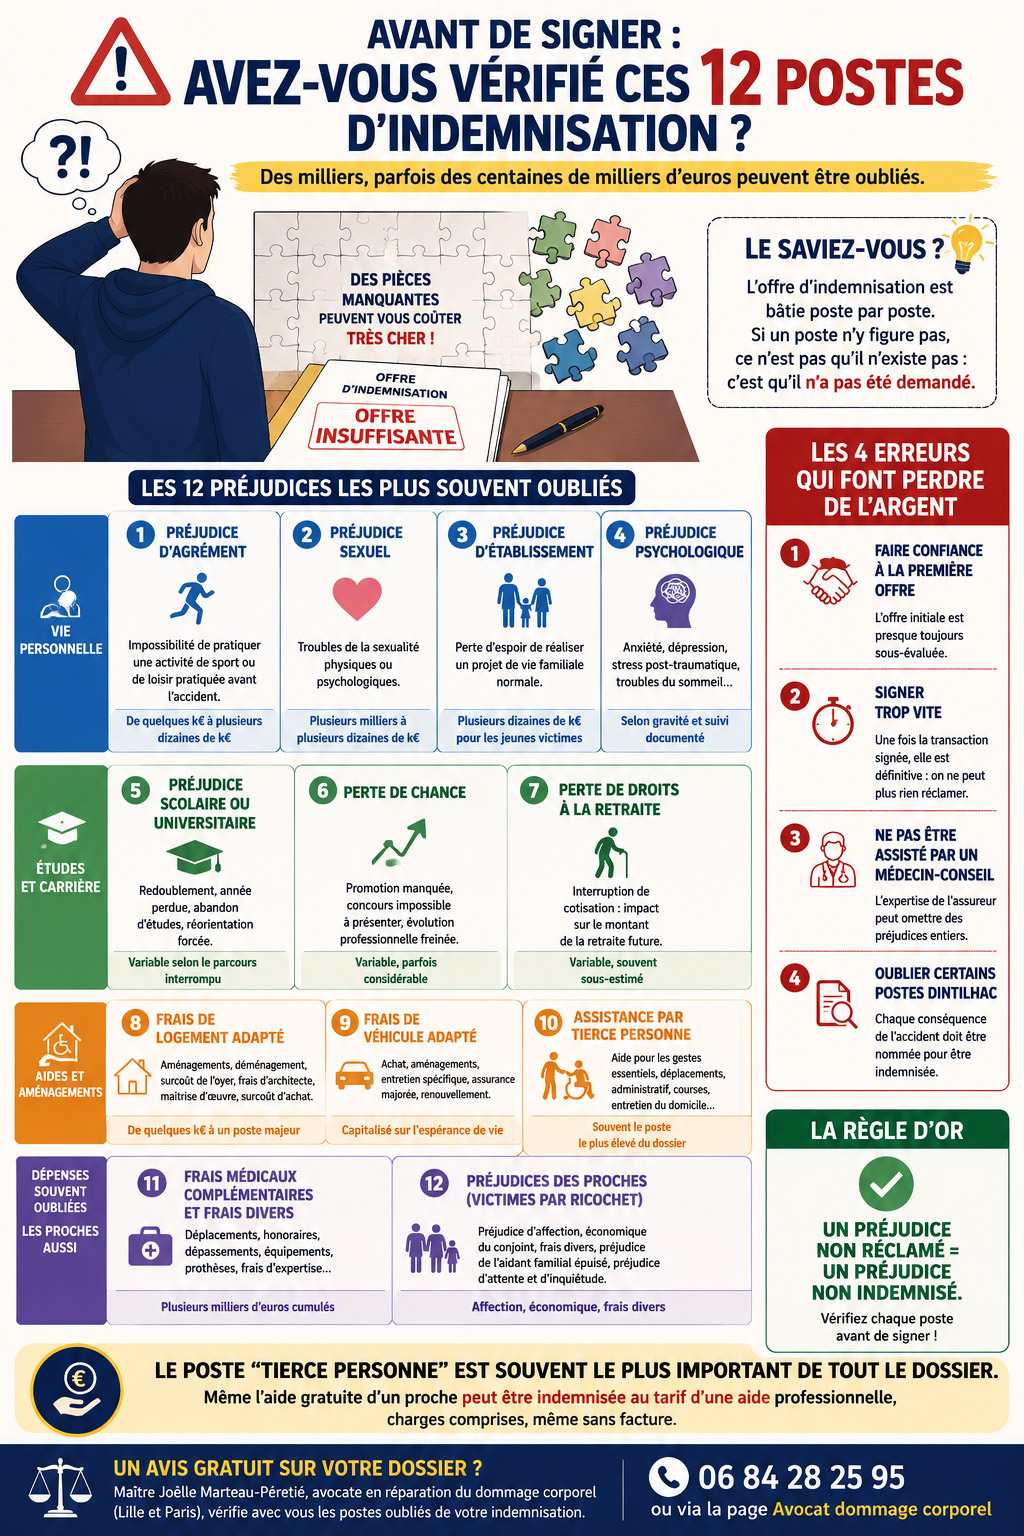
L'offre d'un assureur se construit poste par poste : un poste qui n'est pas demandé n'est pas payé, et la transaction signée ferme le dossier pour de bon. Les postes qui disparaissent le plus souvent sont toujours les mêmes : l'agrément, le sexuel, l'esthétique temporaire, le logement et le véhicule adaptés, le scolaire, l'établissement, la tierce personne, le psychologique, les frais divers, la perte de chance et les droits à la retraite, et les préjudices propres des proches. Aucun n'est exotique : tous figurent à la nomenclature Dintilhac, et quatre postes moins fréquents s'y ajoutent, de l'incidence professionnelle à l'angoisse de mort imminente. La perte de chance et la retraite sont les plus exposées, parce qu'elles se démontrent au lieu de se constater. Le tableau des 12 postes donne, pour chacun, la raison de l'oubli, ce qui le documente et la page qui le détaille.
Cet article n'est pas un cours sur chaque poste : chacun dispose de sa page dédiée (en lien). C'est une checklist des préjudices oubliés : lesquels, pourquoi on les oublie, leur ordre de grandeur, et comment ne plus les laisser filer.
Pour une vue d'ensemble, consultez aussi notre page la nomenclature Dintilhac
Pourquoi autant de préjudices passent à la trappe
L'oubli n'est presque jamais le fruit du hasard. Quatre mécanismes se combinent. Premier : l'assureur n'a aucun intérêt à les lister. Son offre est construite poste par poste ; un poste non revendiqué est un poste non payé. Deuxième : l'expertise médicale bâclée. Quand l'examen est expédié, ou mené sans médecin-conseil de victimes face au médecin de l'assureur, des préjudices entiers ne sont tout simplement pas évalués.
Troisième : la transaction signée trop vite. Une fois la transaction acceptée, elle a un effet définitif : on ne peut plus rien réclamer. D'où l'importance de ne jamais signer sans un avis indépendant et de vérifier chaque ligne de l'offre. Quatrième : la méconnaissance de la nomenclature. Beaucoup de victimes — et certains professionnels — ignorent l'existence de postes autonomes comme l'établissement ou la désocialisation.
|
💡 Bon à savoir — L'offre d'indemnisation est bâtie poste par poste. Si un poste n'y figure pas, ce n'est pas qu'il n'existe pas : c'est qu'il n'a pas été demandé. Avant d'accepter, passez l'offre au crible, ligne par ligne. |
Les 12 postes d'indemnisation les plus souvent oubliés
1. L'agrément, confondu avec le déficit fonctionnel
Il répare l'impossibilité de pratiquer une activité précise de sport ou de loisir exercée avant l'accident : tennis, randonnée, musique, jardinage… Pourquoi on l'oublie : la victime le confond avec le déficit fonctionnel, et néglige de prouver la pratique antérieure (licence, photos, attestations). C'est pourtant un poste autonome. Le piège classique de l'assureur consiste à le « fondre » dans le déficit fonctionnel pour ne le payer qu'une fois. Son montant dépend de l'intensité de la pratique et de ce qui en reste.
2. Le préjudice sexuel, tu par pudeur
Il couvre les troubles de la sexualité consécutifs à l'accident : difficultés physiques, douleurs, perte de libido, impossibilité de procréer. Pourquoi on l'oublie : le tabou. La victime n'ose pas l'évoquer devant l'expert, qui ne pose pas toujours la question. C'est un poste distinct du préjudice d'agrément, à part entière. Les médecins experts sont formés à l'évaluer, et rien n'oblige à en parler devant l'expert de l'assureur seul : le préjudice peut être décrit par écrit, dans une note remise avant l'examen. Ce poste va souvent de pair avec l'atteinte à la vie conjugale, qu'il ne recouvre pas : les préjudices que personne n'ose réclamer.
3. L'esthétique temporaire, éclipsé par le permanent
On pense au préjudice esthétique permanent (cicatrices définitives), mais on oublie le temporaire : collier cervical porté plusieurs mois, hématome facial, boiterie provisoire, perte de cheveux après un traumatisme crânien. Indemnisable pour toute la période avant consolidation. Son évaluation dépend de la durée et de la visibilité de l'atteinte. Voir aussi l'indemnisation d'une cicatrice visible.
4. Le logement adapté, chiffré sans ses frais annexes
Coût d'adaptation du domicile ou de déménagement vers un logement accessible : monte-escalier, salle de bain aménagée, élargissement des portes, domotique. Pourquoi on l'oublie : on chiffre les gros travaux mais on oublie les frais d'architecte, la maîtrise d'œuvre, et le surcoût de loyer si l'on doit emménager plus grand. Le surcoût d'acquisition d'un logement adapté est lui aussi indemnisable.
5. L'année d'études perdue, rarement chiffrée
Il répare l'impact de l'accident sur le parcours de formation : redoublement, année perdue, abandon d'études, réorientation forcée. Pourquoi on l'oublie : il est rarement chiffré, alors qu'une année perdue a un coût réel et un retentissement professionnel durable. Particulièrement important pour un étudiant victime d'un accident.
6. Le véhicule adapté, sans son surcoût récurrent
Au-delà de l'achat d'un véhicule aménagé (boîte automatique, commandes manuelles), on oublie systématiquement le surcoût récurrent : entretien spécifique, surconsommation, renouvellement périodique, assurance majorée — à capitaliser sur l'espérance de vie. S'y ajoute, le cas échéant, la perte de la capacité à conduire elle-même, qui n'est pas un frais mais une privation d'autonomie : elle se répare à part, au titre du préjudice d'agrément ou du déficit fonctionnel selon ce que l'expert a retenu.
Plus généralement, le véhicule adapté n'est qu'un des postes qui composent les frais futurs indemnisables à vie : dépenses de santé récurrentes, appareillage à renouveler, logement adapté et aide humaine permanente s'y ajoutent et se cumulent. Notre guide détaille comment ces frais futurs sont projetés et capitalisés sur l'espérance de vie.
7. L'établissement, confondu avec la perte de revenus
Il indemnise la perte d'espoir de réaliser un projet de vie familiale normale : fonder une famille, se marier, avoir des enfants. Pourquoi on l'oublie : poste méconnu, souvent confondu avec la perte de gains. Il est pourtant autonome et particulièrement important pour les jeunes victimes célibataires au moment de l'accident. Comme le préjudice sexuel, il se heurte d'abord à la gêne : il ne se réclame pas si personne ne pose la question.
8. La tierce personne, minorée en heures
C'est souvent le poste le plus lourd du dossier — et l'un des plus malmenés. Il ne couvre pas que les gestes essentiels (toilette, habillage), mais aussi :
- l'aide aux déplacements et l'accompagnement aux rendez-vous médicaux ;
- l'assistance administrative et la surveillance ;
- l'aide aux courses, aux repas et à l'entretien du domicile.
Erreur fréquente : sous-estimer le nombre d'heures, et croire que l'aide apportée par un proche est « gratuite » donc non indemnisable — c'est faux. Faites établir le besoin par un ergothérapeute, puis discutez du choix capital ou rente. Le nombre d'heures et le taux horaire retenus font à eux seuls l'essentiel de l'écart sur ce poste : comment se calcule le taux horaire réel.
|
💡 Bon à savoir — L'aide apportée par un conjoint, un parent ou un enfant n'est jamais « gratuite » au sens juridique : elle s'indemnise au tarif d'une aide professionnelle, charges comprises, même sans facture (Cass. 2e civ., 4 mai 2017, n° 16-16.885). C'est l'un des postes les plus lourds du dossier, et l'un des plus souvent minorés par l'assureur. |
9. Les séquelles psychologiques, jugées invisibles
Syndrome de stress post-traumatique, dépression, anxiété chronique, troubles du sommeil : ces atteintes sont indemnisables même sans trace physique. Pourquoi on l'oublie : parce qu'elles sont « invisibles » et difficiles à objectiver — d'où l'importance d'un suivi documenté (certificats, psychothérapie). Avant la consolidation, elles relèvent des souffrances endurées et du déficit fonctionnel temporaire ; après, du déficit fonctionnel permanent, dont elles augmentent le taux. Voir le stress post-traumatique (ESPT).
10. Les frais divers, jamais additionnés
Une multitude de petits frais que personne n'additionne : déplacements médicaux, honoraires d'expertise et d'assistance, dépassements, équipements, prothèses et appareillages. Pris isolément ils paraissent dérisoires ; cumulés et, pour les frais futurs, capitalisés, ils finissent par peser. Conseil : conservez toutes vos factures liées à l'accident et à la procédure, y compris celles que la Sécurité sociale a déjà remboursées en partie : c'est le reste à charge qui s'indemnise, et il ne se reconstitue pas de mémoire.
11. Perte de chance et retraite, à effet différé
Deux préjudices à effet différé, presque toujours oubliés parce que leur horizon dépasse celui de la transaction.
La perte de chance répare la disparition d'une éventualité favorable : une promotion qui était en vue, un concours qu'il n'a plus été possible de présenter, une formation interrompue qui débouchait sur un poste. Elle ne s'indemnise jamais au montant du gain espéré, mais à une fraction de ce gain, proportionnelle à la probabilité qu'il se réalise. Cette fraction se discute : elle repose sur des éléments concrets — ancienneté, évaluations, inscription effective au concours, taux de réussite de la promotion — qu'il faut avoir réunis avant l'expertise.
La perte de droits à la retraite est encore plus systématiquement omise. Un arrêt long, une reprise à temps partiel ou une sortie anticipée du marché du travail se traduisent par des trimestres non validés et une assiette de cotisation réduite : la pension future s'en trouve amputée, parfois pendant vingt ou trente ans. Le calcul suppose une projection de carrière et une capitalisation, ce qui explique qu'une transaction rapide n'en tienne jamais compte.
Pourquoi on les oublie : dans les deux cas, le préjudice ne se voit pas au jour de la consolidation. Il ne se constate pas, il se démontre.
12. Les proches, oubliés du dossier
On croit que seule la victime directe est indemnisée. Faux : les proches ont leurs propres droits — préjudice d'affection, préjudice économique du conjoint, frais divers, et même préjudice de l'aidant familial épuisé. S'y ajoute le préjudice d'attente et d'inquiétude.
Quatre postes de plus relèvent exactement du même réflexe. Ils sont moins fréquents, mais ils se rencontrent dans les dossiers lourds, et l'assureur ne les propose jamais spontanément. La règle ne change pas : chaque conséquence de l'accident doit être nommée pour être indemnisée.
|
Poste |
Quand il se pose |
Page dédiée |
|
L'incidence professionnelle |
Vous reprenez le travail, mais dévalorisé sur le marché, avec une pénibilité accrue ou une carrière bloquée : c'est un poste distinct de la perte de gains |
|
|
Le préjudice de désocialisation |
Les liens sociaux se défont après l'accident : sorties abandonnées, isolement progressif, vie associative interrompue |
|
|
Les préjudices permanents exceptionnels |
Une atteinte que la nomenclature ne prévoit pas en tant que telle, propre à votre situation ou à la nature de l'accident |
|
|
Le préjudice d'angoisse de mort imminente |
La victime a eu conscience de sa mort prochaine ; ce préjudice lui appartient et se transmet à ses héritiers |
Tableau récapitulatif : 12 postes à vérifier avant de signer
Chaque évaluation dépend du dossier médical, de l'âge et de la situation de la victime : le tableau dit ce qu'il faut réunir, pas ce que vaut le poste.
|
Poste oublié |
Pourquoi on l'oublie |
Ce qui le documente |
Page dédiée |
|
Le préjudice d'agrément |
Confondu avec le déficit fonctionnel ; preuve de la pratique antérieure négligée |
Licence, attestations du club, photographies |
|
|
Le préjudice sexuel |
Tabou : la victime n'ose pas l'évoquer en expertise |
Note écrite remise avant l'examen, avis médical |
|
|
Le préjudice esthétique temporaire |
On ne pense qu'au permanent (cicatrices définitives) |
Photographies datées, durée du port d'appareillage |
|
|
Les frais de logement adapté |
Frais d'architecte, surcoût de loyer, achat oubliés |
Rapport d'ergothérapeute, devis, honoraires d'architecte |
|
|
Le préjudice scolaire / de formation |
Redoublement et perte d'année rarement chiffrés |
Bulletins, attestations de l'établissement, inscriptions |
|
|
Les frais de véhicule adapté |
Surcoût d'entretien et renouvellement non capitalisés |
Devis d'aménagement, coût de renouvellement, factures |
|
|
Le préjudice d'établissement |
Poste méconnu, distinct de la perte de revenus |
Situation familiale et projets avant l'accident |
|
|
L'assistance par tierce personne |
Heures sous-estimées ; aide familiale crue « gratuite » |
Bilan d'ergothérapeute, relevé des heures, attestations |
|
|
Le préjudice psychologique |
« Invisible », donc cru non indemnisable |
Certificats, comptes rendus de psychothérapie |
|
|
Les frais divers et frais médicaux complémentaires |
Petits frais éparpillés, jamais additionnés |
Factures, relevés de remboursement, reste à charge |
|
|
La perte de chance et de droits à la retraite |
Conséquences à très long terme oubliées |
Évaluations, inscription au concours, relevé de carrière |
|
|
Les préjudices des proches (par ricochet) |
On croit que seule la victime directe est indemnisée |
Lien avec la victime, revenus du foyer, frais exposés |
Comment ne rien oublier ? La méthode en 5 réflexes
1. Faites-vous assister dès le départ. Les premières démarches sont décisives. Un avocat en dommage corporel identifie les postes applicables à votre situation avant qu'une offre ne soit figée.
2. Exigez une expertise contradictoire. Faites-vous assister par un médecin-conseil indépendant : c'est lui qui fera reconnaître les préjudices que l'expert de l'assureur omet.
3. Ne signez aucune transaction à l'aveugle. Vérifiez que chaque poste figure dans l'offre, et ne signez jamais sans avis indépendant : la signature est définitive.
4. Estimez votre indemnisation globale avant toute discussion, poste par poste : combien pouvez-vous réellement toucher ? Cette estimation n'a pas vocation à être communiquée à l'assureur : elle sert à savoir, à la réception de l'offre, si la discussion porte sur un désaccord d'évaluation ou sur des postes purement absents. Ce ne sont pas les mêmes arguments.
5. Documentez chaque poste que vous réclamez. Un poste identifié mais non justifié se discute comme s'il n'existait pas. Chaque poste appelle des pièces précises, et elles ne se retrouvent pas après coup : les justificatifs exacts à réunir, poste par poste.
Questions fréquentes sur les préjudices oubliés
Peut-on réclamer un poste oublié après avoir signé la transaction ?
En principe non : la transaction a un effet définitif et vaut renonciation. Une remise en cause reste exceptionnelle (vice du consentement, aggravation ultérieure médicalement établie). D'où l'enjeu de tout vérifier avant de signer.
L'assureur est-il obligé de me lister tous mes préjudices ?
Non. L'assureur indemnise ce qui est demandé et démontré. C'est à la victime — donc à son conseil — d'identifier et de chiffrer chaque poste. Le silence de l'offre sur un poste ne signifie pas qu'il n'existe pas.
Comment savoir quels postes me concernent ?
Le point de départ est la nomenclature Dintilhac, croisée avec votre dossier médical et votre situation personnelle. Une expertise sérieuse et un avocat permettent de cocher tous les postes applicables.
Les préjudices « invisibles » sont-ils vraiment indemnisables ?
Oui. Un trouble psychologique, une douleur chronique ou un stress post-traumatique s'indemnisent dès lors qu'ils sont documentés médicalement, même sans lésion visible.
Un proche peut-il être indemnisé pour MON accident ?
Oui. En tant que victimes par ricochet, vos proches ont des droits propres : préjudice d'affection, préjudice économique et frais divers, indépendamment de votre propre indemnisation.
Un poste oublié peut-il se prescrire avant d'être réclamé ?
Oui, comme les autres. L'action en réparation d'un dommage corporel se prescrit en principe par dix ans à compter de la consolidation, mais certains régimes ont des délais plus courts, comme les deux ans de l'action en faute inexcusable de l'employeur. Surtout, un poste qui n'a pas été réclamé avant une transaction ne se rattrape plus, quel que soit le délai : voir les délais de prescription.
Un inventaire à faire avant la signature
Une indemnisation complète n'est pas une indemnisation plus élevée par principe : c'est une indemnisation dont aucun poste applicable n'a été laissé de côté. La différence entre les deux se joue avant la signature, et elle se joue sur un inventaire, pas sur un rapport de force.
Reprenez le tableau des douze postes, puis celui des quatre postes complémentaires, et confrontez-les à votre propre situation : pour chaque ligne, la question est simplement de savoir si le poste vous concerne, et s'il figure dans l'offre reçue. Ceux qui vous concernent et qui n'y figurent pas sont exactement ce qu'il reste à demander.
|
📞 Faire le point sur votre dossier — Maître Joëlle Marteau-Péretié, avocate en réparation du dommage corporel (Lille et Paris), reprend avec vous les postes de votre indemnisation, ceux qui figurent dans l'offre et ceux qui en sont absents. 06 84 28 25 95. |
Me Joëlle Marteau-Péretié, avocate en réparation du préjudice corporel.
Cet article a une visée informative et ne remplace pas une consultation juridique personnalisée. Chaque situation est unique et nécessite une analyse au cas par cas.
Et maintenant ? Vos 3 prochaines étapes
- Préparer — Bien préparer son expertise médicale. Là où se décide l'inventaire des postes.
- Constituer — Constituer son dossier d'indemnisation. Avant que les pièces ne se perdent.
- Agir — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Ouvrages de référence sur les postes de préjudice
- Y. Lambert-Faivre & S. Porchy-Simon, Droit du dommage corporel — Systèmes d'indemnisation, Dalloz (coll. Précis).
- G. Viney, P. Jourdain & S. Carval, Les effets de la responsabilité, LGDJ (Traité de droit civil).
- P. Le Tourneau (dir.), Droit de la responsabilité et des contrats, Dalloz Action.
- M. Le Roy, J.-D. Le Roy, F. Bibal & A. Guégan, L'évaluation du préjudice corporel, LexisNexis, éd. 2022.
- Rapport Dintilhac (juillet 2005), Rapport du groupe de travail chargé d'élaborer une nomenclature des préjudices corporels — document fondateur.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.