

📌 En bref
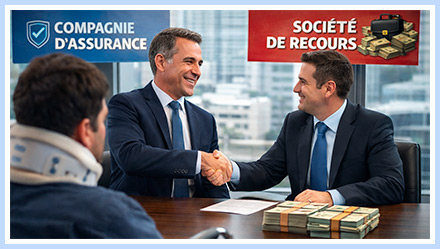
Une société de recours — ou « mandataire d'assuré » — est une entreprise commerciale qui propose de gérer votre indemnisation contre une commission prélevée sur ce que vous recevrez. La loi fixe ce qu'elle peut faire. Donner des consultations juridiques ou rédiger des actes pour autrui, à titre habituel et rémunéré, est réservé aux professionnels du droit (article 54 de la loi du 31 décembre 1971) ; représenter une partie en justice est réservé à l'avocat (article 4). La Cour de cassation a jugé que qualifier la situation d'une victime et définir ses postes de préjudice, même en phase amiable, est une consultation juridique (1re civ., 25 janvier 2017), et a confirmé en 2025 l'interdiction faite à un mandataire d'assuré de poursuivre, sous astreinte (2e civ., 7 mai 2025). Avant de signer un mandat, lisez l'assiette de la commission, la durée, la résiliation et le droit de rétractation de quatorze jours ; si vous avez déjà signé, des voies de sortie existent. Voir ce que chaque intervenant peut et ne peut pas faire.
Après un accident, les sollicitations arrivent vite : courrier, appel, message sur les réseaux. « Nous gérons votre indemnisation », « sans avocat », « sans avance de frais ». Ces propositions émanent le plus souvent de sociétés commerciales dont le modèle repose sur un pourcentage de l'indemnisation. Cette page n'oppose pas des mérites : elle expose ce que la loi permet à chacun, ce qu'un mandat vous engage à céder, et ce qu'il reste possible de faire une fois signé.
Elle ne traite pas du coût d'un avocat ni de la question « faut-il un avocat ? » : ces deux sujets ont leurs pages, signalées plus bas.
1. Société de recours, mandataire d'assuré, expert d'assurés : de quoi parle-t-on
Les noms varient — société de recours, société de gestion de sinistres, mandataire d'assuré, expert d'assurés, cabinet de recouvrement d'indemnités —, la structure est la même : une entreprise, parfois une personne seule, qui n'est ni avocat ni médecin, et qui propose de prendre en charge vos démarches auprès de l'assureur du responsable. Elle n'est inscrite à aucun ordre, n'est soumise à aucune déontologie ni à aucun contrôle disciplinaire, et se rémunère par une commission stipulée au mandat, calculée sur l'indemnisation obtenue.
La question n'est pas de savoir si ces structures sont bien ou mal intentionnées. Elle est de savoir ce que le droit leur permet, ce qu'il permet à un avocat, et ce que vous signez en leur donnant mandat.
|
L'intervenant |
Son cadre |
Ce qu'il peut faire |
Ce qu'il ne peut pas faire |
|
L'avocat |
Loi du 31 décembre 1971 ; ordre, déontologie, secret professionnel, assurance obligatoire |
Conseiller, qualifier vos préjudices, négocier, rédiger, vous représenter devant toute juridiction |
|
|
La société de recours, le mandataire d'assuré |
Droit commun du mandat et du code de la consommation ; aucun ordre |
Des démarches matérielles : transmettre des pièces, relancer, accompagner |
Donner un conseil juridique habituel et rémunéré, définir vos postes de préjudice, rédiger un protocole, vous représenter en justice |
|
L'association d'aide aux victimes |
Loi de 1901 ; sans but lucratif |
Informer, écouter, orienter, gratuitement |
Gérer votre dossier contre une commission : ce ne serait plus une association |
|
Le médecin-conseil de victime |
Médecin tenu par sa déontologie ; mandaté et rémunéré par vous |
Vous assister à l'expertise médicale, discuter les conclusions du médecin de l'assureur |
2. Ce que la loi réserve aux professionnels du droit
Deux textes gouvernent la matière, et ils sont anciens. L'article 54 de la loi n° 71-1130 du 31 décembre 1971 dispose que « nul ne peut, directement ou par personne interposée, à titre habituel et rémunéré, donner des consultations juridiques ou rédiger des actes sous seing privé, pour autrui » s'il ne remplit les conditions que la loi fixe — être avocat, notaire, ou relever d'une des professions et situations qu'elle énumère. L'article 4 réserve à l'avocat l'assistance et la représentation des parties devant les juridictions. Le non-respect de ces règles est pénalement sanctionné (articles 66-2 et 72).
Tout tient donc dans une notion : la consultation juridique. Informer, transmettre un document, relancer un assureur n'en sont pas. Mais dire à une victime de quel régime elle relève, quels postes de préjudice elle peut réclamer, si une offre est acceptable, et rédiger pour elle un protocole d'accord, c'en est une. La Cour de cassation l'a dit en ces termes : les prestations qui consistent à « procéder à la qualification juridique de leur situation au regard du régime indemnitaire applicable et à la définition de chaque poste de préjudice susceptible d'indemnisation » sont des prestations de conseil en matière juridique (Cass. 1re civ., 25 janvier 2017, n° 15-26.353, publié).
Or c'est précisément le contenu de ce que ces structures vendent. Gérer une indemnisation, ce n'est pas poster des lettres : c'est décider ce qui est dû, discuter une expertise, apprécier une offre. Une société qui le fait à titre habituel et rémunéré, sans être professionnelle du droit, exerce une activité que la loi ne lui permet pas — et la validité du mandat qui la lui confie se discute.
3. Ce qu'a jugé la Cour de cassation : 2017, puis 2025
Deux décisions encadrent aujourd'hui la matière, à huit ans d'écart, et elles vont dans le même sens.
|
La décision |
Ce que faisait la structure |
Ce qui a été jugé |
|
Cass. 1re civ., 25 janvier 2017, n° 15-26.353, publié |
Un « expert d'assurés » assistait des victimes d'accidents de la circulation pendant la phase amiable de la procédure d'offre, à titre principal, habituel et rémunéré |
Qualifier la situation de la victime et définir ses postes de préjudice sont des prestations de conseil juridique ; aucun texte n'autorise un tiers non professionnel du droit à les fournir, même pendant la phase non contentieuse |
|
Cass. 2e civ., 7 mai 2025, n° 23-21.455, publié |
Un « mandataire d'assuré » recevait et rédigeait les courriers, négociait les offres, orientait l'expertise, analysait les rapports et conseillait les victimes, contre rémunération |
Trouble manifestement illicite (article 835 du code de procédure civile) : interdiction de poursuivre l'activité, sous astreinte, à la demande du Conseil national des barreaux et de l'ordre des avocats de Marseille |
L'arrêt de 2025 répond à un argument que ces structures invoquent souvent : la notice que l'assureur doit joindre à sa première lettre mentionne la possibilité pour la victime de se faire assister. La Cour écarte l'argument : ces dispositions « n'autorisent pas un tiers non-professionnel du droit à exercer habituellement et contre rémunération une assistance comportant du conseil juridique pendant la phase amiable ». La liberté de se faire assister n'ouvre pas le conseil juridique à qui n'y est pas habilité.
Ce que dit cette même première lettre, et ce qu'elle doit contenir à peine de nullité de la transaction, est détaillé sur la page consacrée à la notice d'information de l'assureur.
4. Commission et honoraires : trois différences de nature
La comparaison des taux est trompeuse, parce qu'elle met sur le même plan deux choses qui n'obéissent pas aux mêmes règles.
Le cadre. Les honoraires d'un avocat font l'objet d'une convention écrite, obligatoire (article 10 de la loi de 1971) ; ils peuvent comprendre un honoraire de résultat, qui ne peut jamais être le seul mode de rémunération ; toute contestation relève du bâtonnier. La commission d'une société de recours est une clause de contrat commercial, que personne ne contrôle en dehors du juge saisi d'un litige. Les modes de rémunération pratiqués par le cabinet sont exposés sur la page honoraires ; ce que coûte un avocat, et ce que coûte de s'en passer, sur la page le coût d'un avocat en dommage corporel.
La prise en charge. Une assurance de protection juridique peut payer les honoraires d'un avocat, que vous choisissez librement (article L. 127-3 du code des assurances) et dont les honoraires « sont déterminés entre ce dernier et son client, sans pouvoir faire l'objet d'un accord avec l'assureur de protection juridique » (article L. 127-5-1). Aucun contrat de protection juridique ne prend en charge la commission d'une société commerciale. Les trois voies pour ne pas avancer les honoraires sont détaillées ailleurs, de même que ce que la partie adverse rembourse en fin de dossier.
Le secret. L'avocat est tenu au secret professionnel (article 66-5 de la loi de 1971) : vos pièces médicales, votre situation, vos échanges sont couverts. Une société commerciale n'y est pas tenue ; vos données relèvent du seul droit commun.
5. Avant de signer un mandat : ce qu'il faut lire
Un mandat de gestion d'indemnisation est un contrat comme un autre : il vous engage sur ce qu'il contient, et sur ce qu'il ne contient pas. Cinq clauses décident de tout.
|
La clause |
Ce que vous cherchez |
Ce qui doit vous arrêter |
|
La rémunération |
Le taux, mais surtout l'assiette : sur quelle somme la commission se calcule-t-elle ? Indemnisation totale, provisions comprises ? Part déjà offerte par l'assureur avant le mandat ? |
Une commission assise sur des sommes que l'assureur aurait versées de toute façon, ou sur les provisions |
|
La durée et la résiliation |
Une durée définie, une faculté de résilier, un préavis raisonnable, aucune pénalité de sortie |
Un engagement « jusqu'au règlement définitif » sans faculté de sortie, ou une pénalité en cas de retrait |
|
L'objet exact |
Ce que la structure fera concrètement : transmettre, relancer — ou « négocier », « défendre vos intérêts », « analyser l'offre » |
Un objet qui décrit une consultation juridique : c'est précisément ce que la loi lui interdit |
|
Le pouvoir de signer |
Qui accepte l'offre et signe la transaction : vous, ou la structure en votre nom ? |
Un mandat qui autorise le mandataire à transiger pour vous : une transaction signée est difficile à remettre en cause |
|
Le droit de rétractation |
Pour un contrat conclu à distance ou hors établissement, quatorze jours (article L. 221-18 du code de la consommation), qui doivent vous être notifiés |
Aucune mention du droit de rétractation : le délai est alors prolongé de douze mois (article L. 221-20) |
Un point mérite d'être isolé : le mandat de transiger. Accepter une offre, signer un protocole, c'est renoncer à demander plus. Si le mandat permet à la structure de le faire à votre place, vous pouvez découvrir un dossier clos sans avoir jamais vu l'offre. La règle vaut pour tout intermédiaire : vérifier l'offre poste par poste avant qu'elle soit acceptée, et ne jamais laisser signer en votre nom.
6. Les signaux qui doivent faire vérifier
Aucun de ces signaux n'est une preuve. Chacun justifie une vérification avant de signer.
|
Ce que vous constatez |
Ce que cela indique |
|
La structure vous a contacté spontanément après l'accident |
Elle a eu connaissance de votre situation par un canal qu'il faut identifier : demandez lequel, et par qui votre nom a été transmis |
|
Un montant est annoncé avant toute étude du dossier |
Aucune évaluation sérieuse n'est possible avant la consolidation et l'expertise |
|
« Vous n'avez pas besoin d'avocat » |
La loi réserve à l'avocat le conseil juridique habituel et la représentation en justice ; la phrase revient à vous priver de l'un et de l'autre |
|
Aucun numéro d'inscription à un ordre, aucun barreau |
L'interlocuteur n'est pas avocat ; l'annuaire national des avocats permet de le vérifier en quelques secondes |
|
Les mêmes médecins ou experts sont toujours proposés |
Le médecin qui vous assiste à l'expertise doit être choisi par vous (article R. 211-43 du code des assurances) |
|
Des « partenariats » avec des assureurs sont évoqués |
Un intermédiaire rémunéré à la fois par la victime et lié à l'assureur du responsable ne peut pas défendre l'une contre l'autre |
|
Le calcul du préjudice n'est pas expliqué poste par poste |
La réparation intégrale se construit poste par poste selon la nomenclature Dintilhac ; un montant global ne se vérifie pas |
|
On vous presse de signer sans délai |
Le droit de rétractation existe précisément pour cela ; une urgence à signer n'a pas de justification juridique |
7. Vous avez déjà signé : ce qu'il reste possible de faire
Dans les quatorze jours. Si le mandat a été conclu à distance ou hors établissement — par téléphone, par internet, à votre domicile ou à l'hôpital —, vous disposez du droit de rétractation de l'article L. 221-18 du code de la consommation, sans motif à donner. S'il ne vous a pas été notifié, il court douze mois de plus (article L. 221-20).
Au-delà. Le mandat se résilie selon ses propres clauses ; une durée excessive ou une pénalité de sortie disproportionnée se discutent, et l'objet même du contrat — du conseil juridique fourni par qui n'y est pas habilité — se conteste. Un avocat peut reprendre le dossier en cours, y compris après une offre déjà formulée.
Si une transaction a été signée. Elle est difficile, mais pas impossible, à remettre en cause : défaut d'information de l'assureur dès sa première correspondance, à peine de nullité relative (article L. 211-10 du code des assurances), vice du consentement, absence d'autorisation du juge pour un mineur ou un majeur protégé. Les voies sont exposées sur la page annuler une transaction signée avec l'assurance.
Dans tous les cas, ne signez plus rien sans relecture : offre, avenant, protocole. La page la négociation de l'indemnisation explique comment se conduit une discussion avec l'assureur ; celle sur la constitution du dossier ce qu'il faut réunir avant de discuter.
8. Les associations d'aide aux victimes ne sont pas des sociétés de recours
Il ne faut pas confondre. Les associations d'aide aux victimes informent, écoutent, orientent, et ne perçoivent rien sur votre indemnisation. Certaines structures commerciales empruntent toutefois la forme associative, ou se présentent comme des « collectifs », pour obtenir la confiance que le statut inspire. Le test tient en une question : vous demande-t-on une rémunération calculée sur ce que vous obtiendrez ? Si oui, quel que soit le nom, vous avez affaire à un intermédiaire commercial, et tout ce qui précède s'applique.
9. Selon votre accident : la page qui traite votre régime
La réparation intégrale se construit selon la nomenclature Dintilhac, poste par poste, quel que soit l'accident. Mais le régime qui ouvre le droit à réparation, et les délais qu'il impose à l'assureur, dépendent des circonstances. En accident de la circulation, la loi Badinter oblige l'assureur à présenter une offre dans les huit mois de l'accident (article L. 211-9) et à vous informer, dès sa première correspondance, de votre droit d'être assisté (article L. 211-10).
|
Votre situation |
La page qui la traite |
|
Accident de la circulation |
|
|
Passager d'un véhicule |
|
|
Piéton, cycliste, usager de la voie publique |
|
|
Accident du travail |
|
|
Accident domestique, chute, travaux |
|
|
Agression |
|
|
Accident de sport |
|
|
Chef d'entreprise, dirigeant |
|
|
Traumatisme crânien |
Dans chacun de ces régimes, les postes les plus lourds — souffrances endurées, préjudice moral et déficit fonctionnel — sont ceux qu'un traitement à la chaîne laisse de côté, parce qu'ils se prouvent et se discutent au lieu de se lire dans un barème. La page le droit du dommage corporel en expose le cadre.
Questions fréquentes
Les sociétés de recours sont-elles légales ?
Faire des démarches matérielles pour autrui n'est pas interdit. Donner des consultations juridiques ou rédiger des actes à titre habituel et rémunéré sans y être habilité l'est (article 54 de la loi du 31 décembre 1971), et la Cour de cassation a jugé que gérer l'indemnisation d'une victime — qualifier sa situation, définir ses postes, négocier l'offre — relève de cette consultation (1re civ., 25 janvier 2017 ; 2e civ., 7 mai 2025).
Comment vérifier que mon interlocuteur est avocat ?
Demandez son barreau et consultez l'annuaire national des avocats, tenu par le Conseil national des barreaux, ou l'annuaire de l'ordre concerné. Se présenter comme « Maître » ou comme avocat sans l'être constitue une usurpation de titre.
J'ai signé un mandat par téléphone ou à l'hôpital : puis-je me rétracter ?
Oui, dans les quatorze jours pour un contrat conclu à distance ou hors établissement (article L. 221-18 du code de la consommation), sans avoir à vous justifier. Si le droit de rétractation ne vous a pas été notifié, le délai est prolongé de douze mois (article L. 221-20).
Une société de recours peut-elle m'assister à l'expertise médicale ?
Le code des assurances vous donne le droit d'être assisté à l'examen médical par un médecin de votre choix (article R. 211-43). Orienter l'expertise et analyser le rapport pour en tirer des conséquences sur vos droits font partie des prestations que la Cour de cassation a qualifiées de conseil juridique en 2025.
L'assureur peut-il m'imposer un intermédiaire ?
Non. Personne ne peut vous imposer un intermédiaire, et l'assureur du responsable doit au contraire vous rappeler, dès sa première lettre, que vous pouvez vous faire assister d'un avocat de votre choix (article L. 211-10). En protection juridique, ce libre choix est garanti par l'article L. 127-3.
La commission d'une société de recours peut-elle être prise en charge par ma protection juridique ?
Non. Les contrats de protection juridique prennent en charge des honoraires d'avocat, dans les limites du contrat ; ils ne couvrent pas la commission d'un intermédiaire commercial, qui reste intégralement à votre charge.
Une association qui gère mon dossier contre une commission est-elle une association d'aide aux victimes ?
Non. Une association d'aide aux victimes ne perçoit rien sur votre indemnisation. Une structure qui se rémunère sur ce que vous obtiendrez est un intermédiaire commercial, quelle que soit sa forme juridique.
J'ai laissé une société accepter une offre en mon nom. Est-ce définitif ?
Pas nécessairement. Une transaction se conteste en cas de défaut d'information de l'assureur dès sa première correspondance, de vice du consentement, ou d'absence d'autorisation du juge pour un mineur ou un majeur protégé. Faites analyser le mandat et la transaction avant de conclure qu'il est trop tard.
Pour aller plus loin
|
Votre besoin |
La page à consulter |
|
Savoir si un avocat est utile dans votre dossier, et à quel moment |
|
|
Choisir entre la négociation amiable et la voie judiciaire |
|
|
Être assisté d'un médecin de victimes à l'expertise |
|
|
Comprendre le parcours d'indemnisation dans son ensemble |
|
|
Connaître l'avocate qui traite les dossiers du cabinet |
Ce qu'il faut retenir
La loi ne laisse pas le choix ouvert entre deux prestataires équivalents. Le conseil juridique habituel et rémunéré, la définition des postes de préjudice, la rédaction d'un protocole et la représentation en justice sont réservés aux professionnels du droit ; une société de recours qui gère une indemnisation exerce une activité que la Cour de cassation a, par deux fois, déclarée illicite. Ce qu'elle peut légalement faire — des démarches matérielles — ne justifie pas une commission sur votre réparation.
Avant de signer un mandat, lisez l'assiette de la commission, la durée, la résiliation, l'objet exact et le pouvoir de transiger. Si vous avez déjà signé, le droit de rétractation, la résiliation et, le cas échéant, la contestation de la transaction restent ouverts. Et personne, ni assureur ni intermédiaire, ne peut vous imposer qui vous assiste.
Le cabinet intervient en droit du dommage corporel et en droit des assurances, à Lille et à Paris. Les honoraires font l'objet d'une convention écrite : un honoraire correspondant aux diligences accomplies, complété par un honoraire de résultat (article 10 de la loi du 31 décembre 1971). Contacter le cabinet.
Sources
Textes. Loi n° 71-1130 du 31 décembre 1971 portant réforme de certaines professions judiciaires et juridiques : article 4 (assistance et représentation des parties devant les juridictions réservées à l'avocat), article 10 (convention d'honoraires écrite ; honoraire de résultat complémentaire), article 54 (nul ne peut, directement ou par personne interposée, à titre habituel et rémunéré, donner des consultations juridiques ou rédiger des actes sous seing privé pour autrui, s'il ne remplit les conditions prévues), articles 66-2 et 72 (sanctions pénales), article 66-5 (secret professionnel). Code des assurances : articles L. 127-3 (libre choix de l'avocat en protection juridique ; l'assureur ne peut proposer un nom sans demande écrite), L. 127-5-1 (honoraires déterminés entre l'avocat et son client, sans accord possible avec l'assureur de protection juridique), L. 211-9 (offre dans les huit mois de l'accident), L. 211-10 (information de la victime dès la première correspondance, à peine de nullité relative de la transaction), R. 211-39 (notice jointe à la correspondance), R. 211-43 (examen médical : avis quinze jours avant, identité et titres du médecin, assistance d'un médecin de son choix). Code de la consommation : articles L. 221-18 (droit de rétractation de quatorze jours pour les contrats conclus à distance ou hors établissement) et L. 221-20 (prolongation de douze mois à défaut d'information). Code de procédure civile, article 835 (trouble manifestement illicite).
Jurisprudence. Cass. 1re civ., 25 janvier 2017, n° 15-26.353, publié — l'assistance des victimes d'accidents de la circulation pendant la phase non contentieuse de la procédure d'offre, exercée à titre principal, habituel et rémunéré par un tiers non professionnel du droit, comporte des prestations de conseil juridique qu'aucun texte n'autorise. Cass. 2e civ., 7 mai 2025, n° 23-21.455, publié — l'activité d'un « mandataire d'assuré » assistant des victimes contre rémunération pendant la phase amiable constitue un trouble manifestement illicite ; les dispositions relatives à la notice de l'assureur n'autorisent pas un tiers non professionnel du droit à exercer une telle assistance ; interdiction sous astreinte confirmée.
Les clauses des mandats varient d'une structure à l'autre : seule la lecture du contrat signé permet d'apprécier les conditions de sortie. Les voies de contestation d'une transaction s'apprécient au vu des courriers effectivement reçus de l'assureur.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.