

Victime d'un conducteur sans permis ou sans assurance : comment obtenir une indemnisation complète ?
Page mise à jour le 6 octobre 2026
Vous venez d'être heurté par un conducteur qui s'avère ne pas avoir le permis. Ou pas d'assurance. Ou les deux. L'inquiétude est immédiate : « Vais-je quand même pouvoir être indemnisé ? » La réponse est oui — sans réserve. La loi française protège la victime quels que soient les manquements de l'auteur. Mais le chemin n'est pas le même que dans un dossier classique : il combine un volet pénal souvent décisif, une bataille assurantielle technique, et parfois la substitution du FGAO. Voici tout ce qu'il faut savoir pour faire valoir vos droits — et pourquoi l'accompagnement d'un avocat en droit du dommage corporel est ici plus stratégique encore que dans un accident ordinaire.
📌 En bref. Un conducteur sans permis, sans assurance ou les deux ne vous prive d'aucun droit : la loi Badinter vous garantit la réparation intégrale, quels que soient les délits de l'auteur. Ce qui change, c'est qui paie. Sans permis mais assuré, l'assureur du véhicule règle normalement, l'exclusion de garantie ne vous étant pas opposable. Sans assurance, c'est le FGAO qui prend le relais — avec un délai de saisine d'un an seulement à compter de la transaction ou de la décision. Entre les deux, le cas technique : l'assureur qui se dit dégagé. La nullité du contrat pour fausse déclaration et, pour les accidents survenus depuis le 23 décembre 2023, la suspension pour non-paiement de prime ne vous sont plus opposables : il paie. Seule une résiliation antérieure à l'accident peut faire basculer le dossier vers le FGAO, et encore faut-il qu'il l'ait notifiée dans les formes de l'article R. 421-5. Le dépôt de plainte et la constitution de partie civile sont ici des leviers, pas des formalités. Le tableau des quatre configurations ci-dessous détaille chaque cas.
Défaut de permis, défaut d'assurance : deux délits distincts
La conduite sans permis et la conduite sans assurance sont deux infractions pénales autonomes, qu'il convient de bien distinguer car elles n'ont pas les mêmes conséquences ni les mêmes ressorts indemnitaires.
La conduite sans permis : un délit à part entière
Le défaut de permis est codifié à l'article L. 221-2 du Code de la route. Il est puni d'un an d'emprisonnement et 15 000 € d'amende, assorti de peines complémentaires : confiscation du véhicule, travail d'intérêt général, jours-amende, interdiction de conduire certains véhicules. Le défaut de permis recouvre plusieurs hypothèses : conduite sans avoir jamais obtenu le permis, conduite avec un permis annulé judiciairement, conduite pendant une période de suspension administrative ou judiciaire, ou conduite avec un permis invalidé pour solde de points nul. À ne pas confondre avec la voiture sans permis : ce quadricycle léger se conduit légalement avec le permis AM dès 14 ans, ou sans aucun titre pour les personnes nées avant 1988, et l'accident qui l'implique obéit aux règles ordinaires de la loi Badinter.
La conduite sans assurance : un autre délit
Le défaut d'assurance est prévu par l'article L. 324-2 du Code de la route. C'est un délit puni de 3 750 € d'amende, assorti de peines complémentaires lourdes : suspension du permis pour 3 ans au plus, annulation du permis avec interdiction de le repasser pendant 3 ans, peines de jours-amende, interdiction de conduire, confiscation possible du véhicule, et — c'est désormais courant — immobilisation immédiate du véhicule par les forces de l'ordre.
Le cumul fréquent et ses conséquences aggravées
En pratique, ces deux délits se cumulent souvent : un conducteur qui n'a pas le permis a peu de chances d'avoir souscrit une assurance. À ces deux infractions s'ajoutent fréquemment d'autres délits routiers — alcool au volant, stupéfiants, défaut de point sur le permis — qui aggravent la responsabilité pénale de l'auteur mais n'altèrent en rien le droit à indemnisation de la victime. Depuis la loi n° 2025-622 du 9 juillet 2025, le défaut de permis fait d'ailleurs partie des circonstances qui transforment des blessures involontaires en blessures routières, plus lourdement punies (art. 221-19 et 221-20 du code pénal).
Le saviez-vous ? Les manquements de l'auteur — défaut de permis, défaut d'assurance, alcool, stupéfiants — n'éteignent jamais le droit à indemnisation de la victime. La loi Badinter du 5 juillet 1985 garantit une réparation intégrale aux victimes d'accidents de la circulation impliquant un véhicule terrestre à moteur, indépendamment des fautes de l'auteur. Aucune compagnie d'assurance ni aucun fonds ne peut vous opposer la situation pénale du conducteur.
Premier échange gratuit • Réponse rapide • Honoraires convenus par écrit
Parler à une avocate
JMP AVOCAT INDEMNISATION
Maître Joëlle MARTEAU-PÉRETIÉ
Avocate en Droit du Dommage Corporel
30 ans d'expérience • Lille & Paris
Qui indemnise la victime ? Cartographie selon les configurations
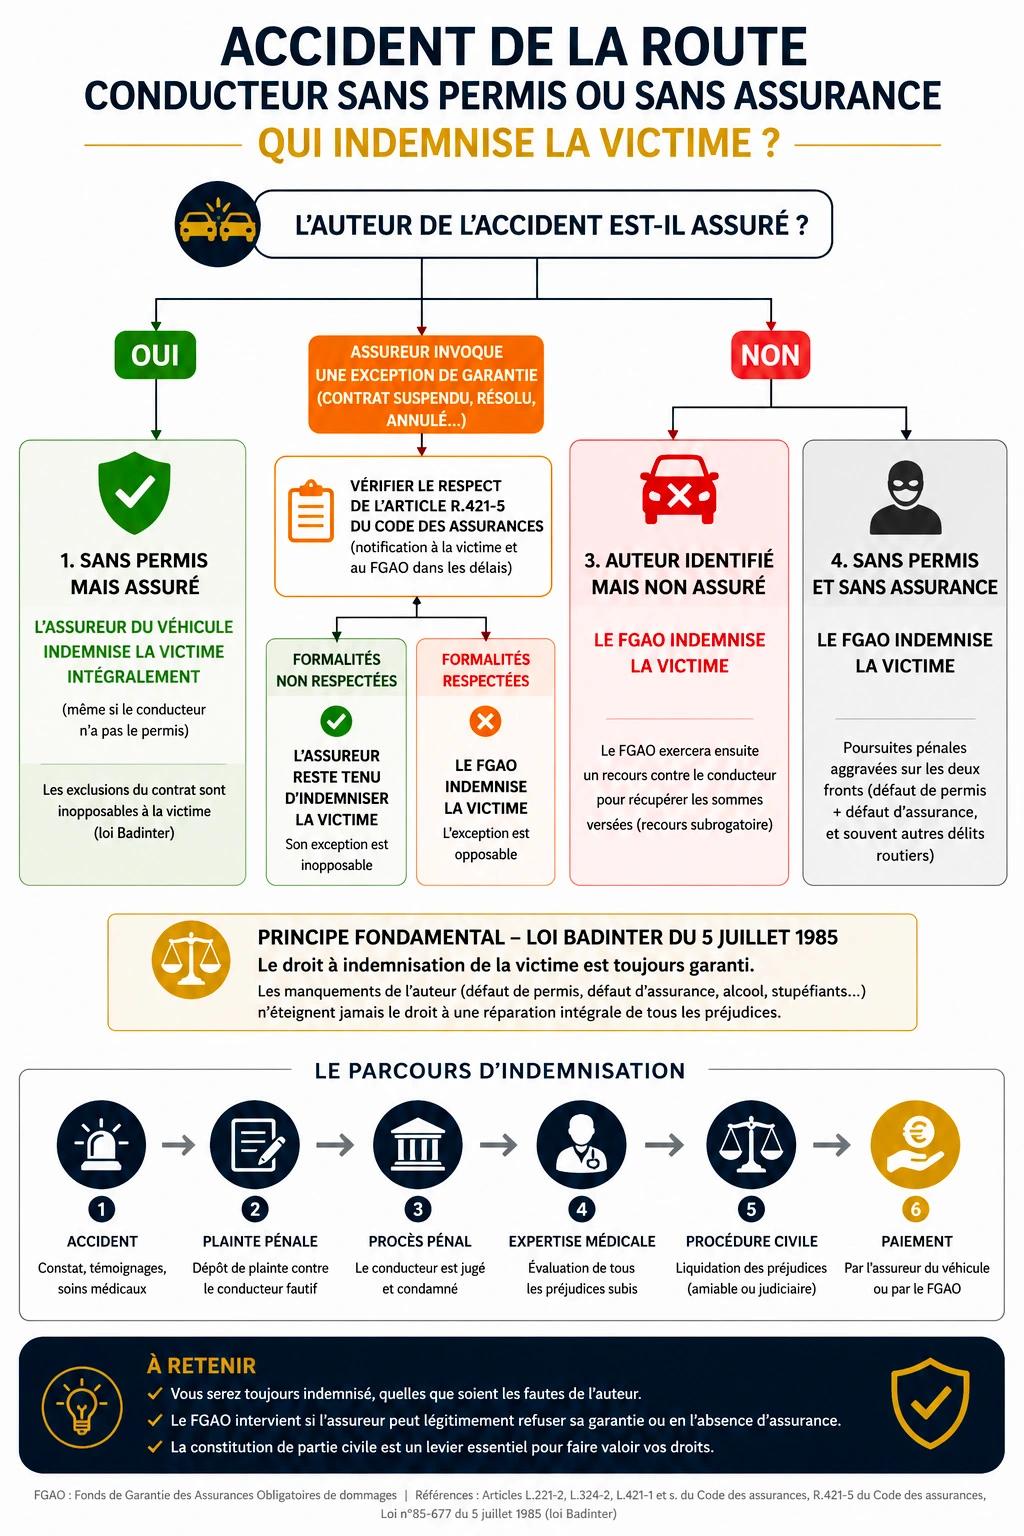
C'est le grand piège de ces dossiers : la réponse change radicalement selon le profil exact de l'auteur. Quatre configurations principales se rencontrent.
Auteur sans permis MAIS assuré
Hypothèse fréquente : un conducteur qui a perdu son permis (annulation, suspension, invalidation pour solde de points) continue de circuler sur le véhicule familial assuré. Dans ce cas, l'assureur est tenu d'indemniser la victime intégralement. Il pourra ensuite se retourner contre son assuré sur le terrain contractuel (clause d'exclusion pour conducteur non titulaire du permis), mais cette action contractuelle est sans effet sur les droits de la victime. C'est la règle de l'inopposabilité à la victime des exclusions de garantie.
Auteur assuré sous contrat suspendu, résilié ou annulé
Hypothèse plus délicate : l'assureur invoque une exception de garantie pour refuser de payer. Le droit s'est nettement durci contre lui ces dernières années, et la réponse dépend désormais de l'exception invoquée :
- Nullité du contrat pour fausse déclaration intentionnelle (art. L. 113-8 du code des assurances) : elle n'est pas opposable à la victime d'un accident de la circulation (CJUE, 20 juillet 2017, Fidelidade, C-287/16 ; art. L. 211-7-1 du code des assurances). L'assureur indemnise, puis se retourne contre son assuré.
- Suspension de la garantie pour non-paiement de prime : inopposable pour les accidents survenus depuis le 23 décembre 2023 (art. R. 211-13 issu du décret n° 2023-1225). Pour les accidents antérieurs, elle reste opposable, et c'est alors le FGAO qui paie (Cass. 2e civ., 26 juin 2025, n° 23-16.328).
- Contrat qui n'a jamais pris effet faute de paiement de la première cotisation : la Cour de cassation juge cette clause inopposable à la victime (Cass. 2e civ., 2 avril 2026, n° 24-12.250).
- Contrat résilié avant l'accident : il n'y a plus d'assurance, et le FGAO prend le relais, à condition que l'assureur ait déclaré cette exception au fonds et à la victime, par lettre recommandée et pièces justificatives à l'appui (art. R. 421-5).
Auteur identifié sans assurance
Si l'auteur est identifié mais n'a souscrit aucune assurance, c'est le FGAO qui indemnise la victime. Le FGAO se retournera ensuite contre l'auteur par voie de recours subrogatoire (art. L. 421-3 C. assurances) pour récupérer les sommes versées.
Auteur sans permis ET sans assurance
Le cas le plus dur. Le FGAO indemnise la victime, l'auteur fait l'objet de poursuites pénales aggravées sur les deux fronts (défaut de permis + défaut d'assurance + souvent fuite ou autres délits routiers). La constitution de partie civile est ici un levier stratégique majeur.
Tableau récapitulatif — Qui indemnise selon le profil de l'auteur ?
| Profil de l'auteur | Qui indemnise la victime ? | Recours pour la victime | Risque de complication |
|---|---|---|---|
| Sans permis MAIS assuré | Assureur du véhicule | Loi Badinter, procédure d'offre | Faible (exclusion inopposable à la victime) |
| Assuré, contrat nul, suspendu ou résilié | L'assureur pour la nullité et la suspension (accidents depuis le 23 décembre 2023) ; le FGAO pour une résiliation antérieure à l'accident | Vérifier l'exception invoquée et la notification de l'article R. 421-5 | Élevé (technicité juridique) |
| Identifié, sans assurance | FGAO | Action contre l'auteur ET saisine FGAO | Moyen (insolvabilité fréquente de l'auteur) |
| Sans permis ET sans assurance | FGAO | Constitution partie civile + saisine FGAO | Très élevé (cumul de délits, dossier pénal complexe) |
Une configuration proche mérite d'être distinguée : celle du véhicule volé. Lorsque l'auteur conduisait une voiture qu'il avait dérobée, la victime de bonne foi reste en principe indemnisée par l'assureur du propriétaire — et non par le FGAO — car l'assurance obligatoire couvre la conduite « même non autorisée » du véhicule. Voyez le détail dans notre article indemnisation après un accident causé par un véhicule volé.
Le volet pénal : un atout stratégique pour la victime
Trop de victimes négligent le volet pénal de leur dossier, croyant qu'il ne concerne que la sanction de l'auteur. C'est une erreur stratégique : le procès pénal est en réalité un levier puissant pour la victime, à condition d'en maîtriser les codes.
Pourquoi le dépôt de plainte est indispensable
Le dépôt de plainte, au commissariat ou à la gendarmerie du lieu de l'accident ou du domicile, sert plusieurs fonctions : il déclenche ou consolide l'enquête, il identifie formellement la victime, il fait courir le calendrier procédural, et — point capital — il vous permet d'être informé par le Procureur des suites données à l'affaire. Sans plainte, la victime apprend souvent par hasard que l'auteur a été classé sans suite ou jugé en son absence.
La constitution de partie civile
Lorsque l'auteur est poursuivi devant le tribunal correctionnel pour défaut de permis, défaut d'assurance ou autres délits, la victime peut se constituer partie civile. Cette démarche, qui se fait par déclaration au greffe ou par l'intermédiaire d'un avocat, ouvre plusieurs droits : accès au dossier pénal, droit de présenter des observations, droit de demander des expertises, et — surtout — droit de demander des dommages-intérêts au juge correctionnel.
Le courrier qui vous apprend que l'auteur est renvoyé devant le tribunal s'appelle l'avis à victime : il donne la date de l'audience et ouvre une fenêtre courte, car la constitution de partie civile doit parvenir au tribunal vingt-quatre heures avant l'audience, ou être faite à la barre avant les réquisitions du procureur. Notre guide avis à victime : que faire avant l'audience détaille chaque courrier et chaque délai.
⚠️ Mise en garde fondamentale. Le procès pénal ne « paie » pas la victime au sens où on l'entend souvent. L'amende prononcée contre le conducteur va au Trésor public, pas à la victime. Les dommages-intérêts éventuellement alloués au pénal ne portent en pratique que sur des préjudices certains et liquidables immédiatement (frais déjà engagés, préjudice moral provisoire). L'évaluation complète des préjudices corporels — taux de DFP, souffrances endurées, préjudice d'agrément, incidence professionnelle, tierce personne — relève le plus souvent d'une procédure civile distincte, devant le tribunal judiciaire, après expertise médicale et consolidation (le tribunal correctionnel peut aussi la renvoyer à une audience ultérieure sur les intérêts civils).
L'articulation pénal → civil → FGAO
La séquence type d'un dossier complet est la suivante : (1) plainte et constitution de partie civile, (2) procès pénal aboutissant à la condamnation pénale de l'auteur et à des dommages-intérêts provisionnels, (3) procédure civile devant le tribunal judiciaire pour la liquidation complète des préjudices, (4) en cas d'insolvabilité de l'auteur, substitution du FGAO. Cette séquence demande une coordination juridique fine que seul un avocat en dommage corporel maîtrise pleinement.
Le procès civil : qui paie quoi en pratique
Une fois la condamnation civile prononcée, la question pratique devient brutale : l'auteur a-t-il les moyens de payer ? La réponse est presque toujours : non, ou pas tout.
Auteur insolvable : la substitution du FGAO
Lorsque l'auteur identifié non assuré ne peut pas payer la condamnation civile (insolvabilité, surendettement, absence de revenus saisissables), le FGAO se substitue à lui pour indemniser la victime. Cette substitution n'est pas automatique : elle suppose que la victime saisisse formellement le FGAO dans le délai d'un an à compter de la transaction ou de la décision de justice définitive (article R. 421-12 al. 2 du Code des assurances).
Le recours subrogatoire du FGAO
Une fois la victime indemnisée, le FGAO se retourne contre l'auteur sur le fondement de l'article L. 421-3 du Code des assurances. Ce recours subrogatoire peut s'exercer pendant des années, sur les revenus présents et futurs du condamné. C'est un point souvent ignoré : l'auteur non assuré n'échappe jamais à sa dette — il la paiera, à terme, au FGAO plutôt qu'à la victime, mais elle continuera de peser sur lui.
L'articulation avec les assurances personnelles de la victime
Plusieurs dispositifs personnels peuvent compléter ou accélérer l'indemnisation : assurance tous risques avec garantie « défense-recours », garantie accidents de la vie (GAV) souscrite à titre personnel, protection juridique annexée au contrat habitation ou auto, mutuelle pour les frais médicaux non couverts, prévoyance pour les pertes de revenus. Ces canaux sont techniques à articuler — un euro mal positionné peut générer un doublon refusé par un organisme — et l'avocat coordonne l'ensemble.
Saisir le FGAO : les particularités du cas « auteur identifié non assuré »
Cette section ne reprend pas la procédure complète FGAO (déjà détaillée sur notre page hub FGAO). Elle se concentre sur les spécificités du cas « auteur identifié sans assurance », qui diffère sensiblement du cas de l'auteur inconnu ou en délit de fuite.
Un délai bref et piégeux : 1 an
Le délai de saisine du FGAO est de 1 an à compter de la transaction ou de la décision de justice définitive ayant statué sur les préjudices (art. R. 421-12 al. 2). C'est un délai court, et son point de départ — la décision définitive, donc après expiration des voies de recours — exige une vigilance procédurale absolue. S'y ajoute une échéance plus précoce : l'article R. 421-12 exige aussi d'avoir conclu une transaction avec l'auteur ou engagé une action en justice contre lui dans les cinq ans de l'accident, à peine de forclusion. La constitution de partie civile peut compter comme action, mais la question a déjà dû être plaidée : faites vérifier par votre avocat qu'une action est bien engagée avant cette date.
Pièces spécifiques à constituer
Dans le cas « auteur identifié non assuré », le dossier doit contenir, en plus des pièces classiques : le procès-verbal mentionnant la non-assurance (vérification AGIRA / fichier des véhicules assurés FVA), le courrier éventuel de l'assureur invoquant l'exception de garantie ou attestant l'absence de couverture, et le jugement civil ayant fixé les préjudices.
Le piège de l'exception de garantie : vérifier ce que l'assureur invoque
Lorsqu'un assureur prétend se défausser sur le FGAO, la première question est de savoir quelle exception il invoque. La nullité pour fausse déclaration ne peut plus vous être opposée, ni la suspension pour non-paiement de prime si l'accident est survenu depuis le 23 décembre 2023 : dans ces cas, l'assureur doit payer. Reste la résiliation antérieure à l'accident. Pour s'en prévaloir, l'assureur doit l'avoir déclarée au FGAO par lettre recommandée, pièces justificatives jointes, et en avoir avisé la victime en même temps et dans les mêmes formes, en précisant le numéro du contrat (art. R. 421-5 ; Cass. 2e civ., 12 décembre 2019, n° 18-11.355). Cette vérification se fait pièce par pièce, et c'est elle qui décide si le dossier reste chez l'assureur ou passe au fonds.
Pour la procédure complète de saisine, les conditions générales d'intervention du FGAO et les recours en cas de refus, consultez notre panorama des aides et des fonds de garantie. En cas de refus, voyez aussi les recours contre un refus d'indemnisation du FGAO et, si l'accident résulte d'une infraction volontaire, la distinction entre FGAO et FGTI.
Trois situations reconstituées
⚠️ Comment lire ces situations. Elles sont reconstituées à titre pédagogique à partir de configurations couramment rencontrées ; elles ne reproduisent aucun dossier identifiable et ne préjugent d'aucun résultat.
Cas 1 — Jeune conducteur sans permis sur véhicule familial assuré (Tourcoing)
M. T., 18 ans, prend en cachette le véhicule de son père pour aller chercher un ami. Au volant, il percute Mme R., 34 ans, cycliste sur une piste cyclable. Fracture du tibia, ITT 3 mois, DFP 6 %. À l'enquête, la non-titularité du permis est révélée — l'adolescent n'avait jamais passé le code.
Difficulté. L'assureur du père invoquait une exclusion contractuelle pour « conducteur non titulaire du permis ». La règle d'inopposabilité à la victime des exclusions contractuelles s'applique : l'assureur indemnise intégralement Mme R., puis exerce un recours contractuel contre le père. Le dossier suit les délais d'une procédure d'offre ordinaire, sans détour par le FGAO.
Cas 2 — Conducteur ivre, contrat résilié avant l'accident
M. B., 47 ans, percute une voiture à un feu rouge à Lille. Alcoolémie à 1,6 g/L, contrat résilié pour non-paiement de prime trois mois avant l'accident. L'assureur a notifié la résiliation et invoqué l'exception de garantie auprès du FGAO.
Difficulté. L'analyse procédurale a révélé que la notification de l'exception à la victime n'avait pas été faite dans les formes du R. 421-5 (LRAR manquante). L'opposabilité de l'exception se conteste alors : faute de déclaration régulière, l'assureur reste tenu d'indemniser la victime, dont les préjudices sont lourds (entorse cervicale grave, traumatisme thoracique, ESPT), sans détour par le fonds.
Cas 3 — Conducteur sans permis ET sans assurance, piéton renversé à Lille
Mme M., 62 ans, piétonne, est renversée sur un passage protégé à Lille par un véhicule conduit par M. K., 24 ans, sans permis, sans assurance, sous emprise de stupéfiants. Mis en garde à vue. Fractures multiples du bassin, hospitalisation 6 semaines, tierce personne 8 mois, DFP 28 %.
Démarche. Le parcours type : (1) plainte et constitution de partie civile dès les premiers jours, (2) demande de provision au FGAO en parallèle de l'instruction pénale, (3) expertise médicale du FGAO avec un médecin-conseil de victime indépendant, (4) condamnation pénale de l'auteur sur les trois chefs (défaut de permis, défaut d'assurance, stupéfiants) avec dommages-intérêts provisionnels, (5) liquidation de l'ensemble des postes Dintilhac devant le tribunal judiciaire. Le FGAO indemnise, puis exerce son recours subrogatoire contre M. K.
Ce que change un avocat dans ces dossiers
Ces dossiers concentrent toutes les difficultés du droit du dommage corporel — et y ajoutent une dimension pénale absente des accidents classiques. L'écart entre une victime accompagnée et une victime seule y est particulièrement marqué.
Accès au dossier pénal. L'avocat peut consulter le dossier au greffe dès que l'auteur est cité à comparaître (article 388-4 du Code de procédure pénale) ou qu'un juge d'instruction est saisi (article 114), accéder aux procès-verbaux complets, identifier les irrégularités de procédure et préparer une stratégie de partie civile efficace. La victime seule ne dispose que des informations transmises par le Parquet — souvent partielles, souvent tardives.
Détection des irrégularités R. 421-5. Cette technicité est invisible pour un non-juriste. Pourtant, c'est elle qui détermine si l'assureur reste tenu (indemnisation rapide, complète, sans plafond procédural) ou si le dossier bascule vers le FGAO (procédure plus longue, plus contentieuse). C'est une vérification qu'un avocat conduit pièce par pièce.
Coordination pénal / civil / FGAO. Trois calendriers, trois logiques, trois interlocuteurs. Une procédure mal séquencée peut faire perdre la prescription FGAO ou priver la victime des effets du procès pénal. L'avocat orchestre l'ensemble.
Articulation avec les assurances personnelles. GAV, tous risques, protection juridique, mutuelle, prévoyance, sécurité sociale : chaque canal a ses règles, ses délais, ses exclusions. Un euro encaissé deux fois sera répété ; un euro non identifié sera perdu. L'avocat optimise la couverture globale.
Médecin-conseil de victime. Que l'expertise soit conduite par l'assureur ou par le FGAO, le médecin-conseil indépendant missionné par le cabinet est l'élément clé de la juste évaluation. Sur des dossiers à séquelles, l'écart d'évaluation peut être considérable. Sur ce point central : expertise médicale et médecin de victime.
Stratégie face à un auteur insolvable. Lorsque l'auteur n'a aucun bien saisissable, l'avocat oriente vers la voie procédurale qui maximise la recevabilité FGAO et accélère la substitution. Sans cette stratégie, des mois — voire des années — peuvent être perdus.
Pour comprendre concrètement la différence chiffrée que fait l'avocat dans un dossier corporel : avocat ou pas avocat après un accident corporel ? et décryptage des éléments de langage des assureurs. Sur le rôle de l'avocat à chaque étape, et sur ce qui se joue pendant l'expertise, Me Marteau-Péretié s'explique dans son entretien sur l'avocat après un accident de la route.
Le cabinet JMP Avocat Indemnisation à votre service
Maître Joëlle Marteau-Péretié, avocate au barreau de Lille, accompagne depuis de nombreuses années les victimes d'accidents de la circulation impliquant des conducteurs sans permis, sans assurance ou les deux. Le cabinet maîtrise l'ensemble des leviers techniques — partie civile, procédure d'offre, exception R. 421-5, saisine FGAO, articulation pénal-civil — qui font la différence chiffrée dans ces dossiers.
Le cabinet est implanté à Lille (8, rue de Thionville, 59800 Lille — proche du Tribunal judiciaire de Lille) et à Paris (23, rue Henri Barbusse, 75005 Paris — cabinet Paris 5e). Il accompagne les victimes du Nord (59), du Pas-de-Calais (62), de la Somme (80), de l'Aisne (02) et de l'ensemble de la région parisienne.
Maître Marteau-Péretié travaille en totale indépendance des compagnies d'assurance, et collabore avec un réseau de médecins-conseils qui n'interviennent que pour les victimes. Pour un premier échange confidentiel et sans engagement :
06 84 28 25 95 — disponible également pour un rappel gratuit ou contact en ligne.
En savoir plus sur Maître Joëlle Marteau-Péretié →
Questions fréquentes sur l'auteur sans permis ou sans assurance
Un conducteur sans permis peut-il quand même être assuré ?
Oui, en pratique cela arrive fréquemment. Un conducteur dont le permis a été annulé, suspendu ou invalidé pour solde de points peut continuer de rouler avec le véhicule familial assuré, ou avoir souscrit une assurance avant la perte de son permis. Dans ce cas, l'assureur indemnise la victime : la perte du permis est traitée comme une exclusion contractuelle inopposable à la victime, et l'assureur exerce ensuite son recours contre son propre assuré.
L'assureur invoque la nullité du contrat pour fausse déclaration : qui paie ?
L'assureur. Depuis l'arrêt Fidelidade de la Cour de justice de l'Union européenne (20 juillet 2017), la nullité du contrat pour fausse déclaration intentionnelle n'est pas opposable à la victime d'un accident de la circulation, règle reprise à l'article L. 211-7-1 du code des assurances. L'assureur vous indemnise, puis se retourne contre son assuré. Seule une résiliation antérieure à l'accident, régulièrement notifiée selon l'article R. 421-5, peut renvoyer le dossier vers le FGAO.
Puis-je poursuivre l'auteur non assuré si le FGAO m'a déjà indemnisé ?
Non. Une fois la victime indemnisée par le FGAO, c'est le FGAO qui exerce le recours contre l'auteur, par voie de subrogation (art. L. 421-3 C. assurances). La victime ne peut pas être indemnisée deux fois pour le même préjudice — règle de la réparation intégrale. En revanche, des préjudices non couverts par le FGAO (rares en matière corporelle) peuvent ouvrir droit à une action complémentaire contre l'auteur.
Le FGAO peut-il refuser d'indemniser parce que l'auteur n'avait pas le permis ?
Non. Le défaut de permis de l'auteur ne fait pas obstacle à l'indemnisation par le FGAO dès lors que les conditions générales d'intervention sont réunies (territoire, victime éligible, accident impliquant un véhicule terrestre à moteur). Le FGAO se substituera à l'assureur défaillant ou inexistant, et exercera ensuite son recours subrogatoire contre le conducteur fautif.
Combien de temps prend l'indemnisation quand l'auteur est identifié mais non assuré ?
Il faut souvent compter deux à quatre ans, davantage pour les dossiers à séquelles graves nécessitant une longue consolidation. Le délai dépend de plusieurs facteurs : complexité de la procédure pénale, durée de l'instruction, calendrier de la consolidation médicale, articulation avec les assurances personnelles, négociation transactionnelle ou contentieux judiciaire. Un avocat accélère ce qui peut l'être en sollicitant des provisions dès les premiers mois.
Que se passe-t-il si l'auteur veut indemniser directement, sans assureur ni FGAO ?
C'est une situation à manier avec extrême prudence. Une transaction directe entre auteur et victime peut être valable, mais elle ne lie que les parties et ne peut être opposée aux organismes sociaux (sécurité sociale, mutuelle, employeur en cas d'AT) qui exerceront leurs recours subrogés. De plus, en cas de séquelles évolutives, une transaction prématurée peut figer une indemnisation insuffisante. Toute transaction directe doit impérativement être validée par un avocat.
L'amende pénale prononcée contre le conducteur me revient-elle ?
Non. L'amende pénale, qu'elle soit prononcée pour défaut de permis (15 000 €), défaut d'assurance (3 750 €), conduite sous stupéfiants ou tout autre délit, est versée au Trésor public, pas à la victime. Seuls les dommages-intérêts prononcés au titre de la constitution de partie civile reviennent à la victime — et ils ne couvrent en pratique qu'une partie des préjudices, la liquidation complète relevant ensuite de la juridiction civile.
Mon assurance tous risques peut-elle compléter le FGAO ?
Oui, dans certaines limites. Si vous bénéficiez d'une assurance « tous risques » avec garantie individuelle conducteur, ou d'une garantie accidents de la vie (GAV), ces contrats peuvent intervenir en complément du FGAO. Vigilance néanmoins : la règle de non-cumul s'applique sur la plupart des postes (un même euro de préjudice ne peut être indemnisé deux fois). L'avocat coordonne l'ensemble pour éviter les rejets et optimiser la couverture nette.
Et maintenant ? Vos 3 prochaines étapes
- Agir au pénal — L'avis à victime et la constitution de partie civile. Ne pas laisser passer l'audience.
- Saisir le fonds — Le FGAO : conditions, procédure et délais. Un an à compter de la décision ou de la transaction.
- Se faire accompagner — Financer son avocat sans avancer d'argent. Protection juridique et aide juridictionnelle.
Sources sur l'auteur sans permis ou sans assurance
Code de la route :
- Article L. 221-2 — défaut de permis de conduire (1 an + 15 000 €)
- Article L. 324-2 — défaut d'assurance (3 750 €, peines complémentaires)
- Articles L. 231-1 à L. 231-3 — délit de fuite et peines complémentaires
Code pénal :
- Article 434-10 — délit de fuite (3 ans + 75 000 €)
- Articles 221-18 à 221-22 — homicide routier et blessures routières (loi n° 2025-622 du 9 juillet 2025)
- Articles 222-19-1 et 222-20-1 — blessures involontaires causées par un conducteur
Code de procédure pénale :
- Articles 114 et 388-4 — accès des parties au dossier
- Article 391 — avis d'audience à la victime
- Articles 418 à 426 — constitution de partie civile
Code des assurances :
- Article L. 113-8 — nullité du contrat pour fausse déclaration intentionnelle
- Article L. 421-1 — missions du FGAO
- Article L. 421-3 — recours subrogatoire du FGAO
- Article R. 421-5 — formalités d'avis de l'assureur invoquant une exception
- Article R. 421-12 — délais de saisine du FGAO
- Articles L. 211-7-1 et R. 211-13 (décret n° 2023-1225 du 21 décembre 2023) — exceptions inopposables aux victimes
Loi de référence :
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter)
Jurisprudence :
- CJUE, 20 juillet 2017, Fidelidade-Companhia de Seguros, C-287/16 — nullité du contrat inopposable aux victimes
- Cass. 2e civ., 12 décembre 2019, n° 18-11.355 — déclaration de l'exception de non-assurance selon l'article R. 421-5
- Cass. 2e civ., 26 juin 2025, n° 23-16.328 et n° 24-13.312 — suspension pour non-paiement de prime, accidents antérieurs au 23 décembre 2023
- Cass. 2e civ., 2 avril 2026, n° 24-12.250 — absence de prise d'effet du contrat inopposable à la victime
POUR EN SAVOIR PLUS :
- Indemnisation des passagers victimes d’accidents de la route
- Exemples d'indemnisation d'accident de la circulation non responsable
- Accident de voiture : l'indemnisation des dommages corporels
- L'indemnisation négociée des victimes d'accidents de la route
- Accident de la route : que faire dans les 48 heures ?
- Les délais réels d'indemnisation d'une victime d'accident
 Je vous rappelle gratuitement
 Me contacter