



📌 En bref. Vous conduisiez sans assurance, ou sans permis, et un autre véhicule vous a percuté : vous restez une victime au sens de la loi Badinter. L'assureur de l'autre véhicule vous doit une offre d'indemnisation dans les délais légaux, que vous soyez assuré ou non. Ni le défaut d'assurance ni le défaut de permis ne réduisent à eux seuls votre indemnisation : l'assureur doit prouver une faute de conduite qui a contribué à votre dommage, comme une vitesse excessive ou un refus de priorité. Ce que vous perdez est ailleurs : aucune garantie du conducteur pour vous couvrir si vous êtes seul en cause, l'exclusion du Fonds de garantie (FGAO) sauf si un tiers est en cause, le recours du Fonds contre vous pour les dommages que vous avez causés, et des poursuites pénales distinctes. Le tableau des situations indique, cas par cas, qui vous indemnise.
Rouler sans assurance ou sans permis est une infraction, et la personne qui l'a commise s'attend souvent à tout perdre après un accident. C'est rarement le cas. Le droit de la victime à être indemnisée de ses blessures ne dépend pas de sa situation administrative, mais de la manière dont l'accident s'est produit. Cet article s'adresse au conducteur blessé qui n'était pas en règle : ce que l'assureur adverse lui doit, ce qu'il peut lui opposer, et ce que l'irrégularité lui coûte réellement.
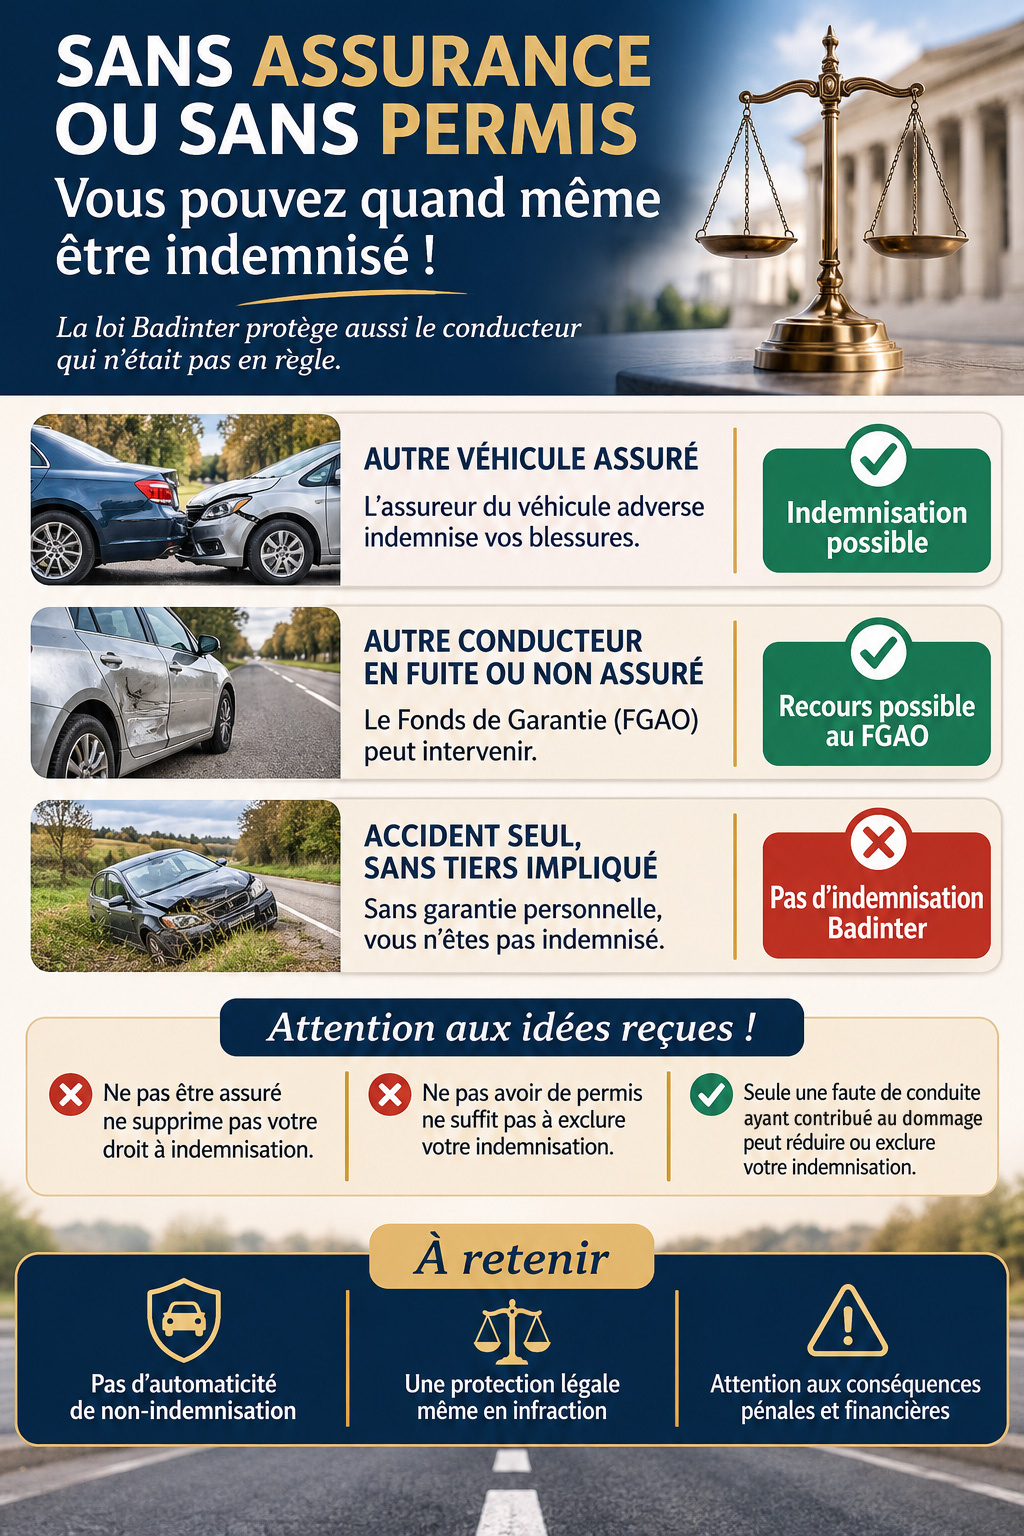
Le principe : la loi Badinter ne regarde pas votre assurance
La loi Badinter du 5 juillet 1985 protège toute victime d'un accident de la circulation dans lequel un véhicule terrestre à moteur est impliqué. Elle ne pose aucune condition d'assurance ni de permis du côté de la victime. Le débiteur de votre indemnisation n'est pas votre propre assureur, que vous n'avez pas, mais l'assureur qui garantit la responsabilité civile de l'autre véhicule impliqué.
Cet assureur est tenu par les mêmes obligations qu'à l'égard de n'importe quelle victime. Il doit vous présenter une offre dans un délai de huit mois à compter de l'accident, provisionnelle si votre état n'est pas encore stabilisé, puis définitive dans les cinq mois suivant la date à laquelle il a connaissance de votre consolidation (article L. 211-9 du code des assurances). À défaut, les sommes portent intérêt au double du taux légal (article L. 211-13). Vous pouvez agir directement contre lui, sans passer par un intermédiaire (article L. 124-3).
La Sécurité sociale, elle, prend en charge vos soins comme pour tout assuré social : l'affiliation à l'assurance maladie n'a rien à voir avec l'assurance du véhicule. La caisse se fait ensuite rembourser par l'assureur du responsable, ce qui explique le questionnaire qu'elle vous adresse sur les circonstances de l'accident (voir que répondre au questionnaire de la CPAM).
Conducteur : seule votre faute de conduite peut être discutée
La loi distingue deux catégories de victimes. Le piéton, le cycliste ou le passager ne peuvent se voir opposer, en principe, que leur faute inexcusable, cause exclusive de l'accident. Le conducteur d'un véhicule terrestre à moteur, lui, peut voir son indemnisation limitée ou exclue par sa propre faute (article 4 de la loi). C'est sur ce terrain, et sur lui seul, que l'assureur adverse peut discuter vos droits. Il ne peut pas les contester au motif que vous n'étiez pas assuré.
Sans assurance ou sans permis : une infraction, pas une faute qui se présume
L'article 4 n'autorise pas l'assureur à réduire votre indemnisation parce que vous avez commis une infraction. La Cour de cassation exige que la faute reprochée ait contribué à la réalisation de votre dommage, et qu'elle soit appréciée en faisant abstraction du comportement de l'autre conducteur (Cass. ass. plén., 6 avril 2007, n° 05-81.350 et n° 05-15.950). Elle l'a rappelé le 19 juin 2025 : la seule gravité de la faute ne suffit pas à exclure l'indemnisation (Cass. 2e civ., n° 23-22.911, publié au Bulletin).
Le défaut d'assurance est, par nature, sans rapport avec la survenance de l'accident ou la gravité des blessures : un contrat d'assurance ne change rien à la trajectoire d'un véhicule. Il ne peut donc pas, à lui seul, fonder une réduction.
Le défaut de permis appelle la même analyse. La chambre criminelle l'a jugé à propos d'un motard qui conduisait une moto de forte cylindrée sans le permis correspondant : titulaire du permis automobile, il n'était pas un conducteur novice, et rien n'établissait qu'il roulait trop vite. La cour d'appel avait donc pu refuser toute réduction (Cass. crim., 27 novembre 2007, n° 07-81.585, publié au Bulletin). La règle vaut pour le permis suspendu, annulé, invalidé pour solde de points nul, ou le permis étranger qui n'est plus reconnu en France.
Ce que l'assureur cherchera à démontrer
Faute de pouvoir invoquer l'infraction elle-même, l'assureur tentera de relier votre situation à une faute de conduite précise. Le défaut de permis sert alors d'indice d'inexpérience : une manœuvre mal maîtrisée, un freinage tardif, une vitesse inadaptée au véhicule. C'est cette faute qu'il doit prouver, avec son rôle dans vos blessures, et non votre situation administrative. Le taux de réduction, quand une faute est retenue, n'est fixé par aucun barème : voir ce que change réellement votre faute. Pour le conducteur d'une voiturette sans permis AM, les arguments propres à ce véhicule sont détaillés dans notre article sur l'accident en voiture sans permis.
Qui vous indemnise quand c'est vous qui n'étiez pas en règle
Le débiteur change selon que l'autre véhicule est assuré, identifié ou absent. Le tableau ci-dessous récapitule les configurations les plus fréquentes.
|
Votre situation |
Qui vous indemnise |
Ce qui peut réduire ou bloquer |
|---|---|---|
|
Vous n'étiez pas assuré ; l'autre véhicule est assuré |
L'assureur de l'autre véhicule, au titre de la loi Badinter |
Seulement une faute de conduite de votre part, liée à votre dommage |
|
Vous n'aviez pas de permis, au volant d'un véhicule assuré ; l'autre véhicule est assuré |
L'assureur de l'autre véhicule ; la garantie du conducteur de votre propre contrat est le plus souvent exclue |
Une faute de conduite liée à votre dommage, que l'inexpérience peut aider à établir |
|
L'autre conducteur a pris la fuite, ou n'était pas assuré |
Le FGAO, dans la mesure de la responsabilité de l'autre conducteur |
Votre faute de conduite ; les délais propres au Fonds |
|
Vous étiez seul en cause : sortie de route ou chute, sans autre véhicule, piéton ni animal |
Personne au titre de la loi Badinter ; ni garantie du conducteur, ni FGAO, qui exclut le conducteur |
Restent la Sécurité sociale, vos contrats personnels, et le gestionnaire de la voie si un défaut de la chaussée est en cause |
|
Vos passagers ont été blessés |
L'assureur du véhicule s'il en existe un, sinon le FGAO |
Le Fonds peut ensuite se retourner contre vous |
Lorsque l'autre conducteur reste inconnu ou n'est pas assuré, le Fonds de garantie des assurances obligatoires de dommages intervient. Le code des assurances exclut en principe de son bénéfice les dommages causés au conducteur, mais réserve le cas où l'accident a été causé, en tout ou en partie, par la circulation d'un tiers, et ce dans la mesure de la responsabilité de ce tiers (article R. 421-2). Le conducteur non assuré percuté par un fuyard garde donc un recours. L'exclusion ne joue pas davantage lorsque l'accident a été causé par un piéton ou un animal : la Cour de cassation l'a jugé pour un conducteur de scooter heurté par un ballon venu d'un jardin d'enfants (Cass. 2e civ., 28 mai 2026, n° 24-21.506, publié au Bulletin). Encore faut-il respecter les délais du Fonds : voir le rôle du FGAO, ses conditions et ses délais, et, si l'auteur a disparu, l'indemnisation après un délit de fuite.
Ce que l'absence d'assurance vous coûte quand même
Le droit à indemnisation reste entier lorsqu'un autre véhicule est en cause. Mais l'irrégularité n'est pas sans conséquence, et mieux vaut les connaître avant d'écrire à l'assureur adverse.
Seul en cause : personne pour vous indemniser
L'assurance obligatoire ne couvre jamais les blessures de la personne qui conduit (article R. 211-8 du code des assurances). Seule la garantie du conducteur, facultative, protège le conducteur responsable ou seul en cause, et elle n'existe que dans un contrat. Sans assurance, ou avec un contrat qui exclut la conduite sans permis, la sortie de route ou la chute sans autre véhicule, piéton ni animal en cause ne trouve aucun débiteur au titre de la loi Badinter. Restent la Sécurité sociale, une éventuelle prévoyance ou garantie des accidents de la vie, et, lorsque l'accident tient à un nid-de-poule ou à un ouvrage mal signalé, la responsabilité du gestionnaire de la voie : voir l'accident dû à un défaut d'entretien de la voirie.
Votre véhicule endommagé
Les dommages matériels suivent une règle voisine : la faute de la victime peut limiter ou exclure l'indemnisation des dommages aux biens qu'elle a subis (article 5 de la loi Badinter). Si l'autre conducteur est seul responsable, son assureur doit donc réparer votre véhicule, même non assuré. Si vous êtes responsable, en revanche, aucune garantie dommages ne prend le relais : la réparation reste à votre charge.
Les dommages que vous avez causés
Si vous êtes en partie responsable, les autres victimes de l'accident, vos passagers compris, seront indemnisées par l'assureur du véhicule s'il en existe un, et à défaut par le FGAO. Le Fonds, qui paie à votre place, est subrogé dans les droits des victimes et se retourne ensuite contre vous (article L. 421-3 du code des assurances). Cette dette peut être lourde lorsque les blessures sont graves. Les droits de vos passagers sont détaillés dans notre article sur le passager d'un conducteur sans permis ni assurance.
Les poursuites pénales, sur un terrain distinct
Le défaut d'assurance et la conduite sans permis sont deux délits distincts, poursuivis indépendamment de l'indemnisation. La condamnation pénale ne prive pas la victime de son droit à réparation, et l'indemnisation n'efface pas les poursuites. Les peines encourues et le traitement du cumul des deux infractions sont exposés dans notre page sur l'accident causé par un conducteur sans permis ou sans assurance.
💡 Bon à savoir : ne pas être assuré ne vous oblige pas à accepter un partage de responsabilité « à l'amiable ». Toute réduction de votre indemnisation doit reposer sur une faute de conduite précise, prouvée par l'assureur, et liée à vos blessures. Ne signez aucune reconnaissance de responsabilité avant d'avoir fait relire les circonstances, et ne dissimulez pas votre situation : l'assureur adverse la découvrira, et elle ne change rien à vos droits.
Les démarches, sans assureur pour vous défendre
Le conducteur assuré confie souvent son dossier à son propre assureur, qui négocie avec celui de l'autre véhicule. Sans contrat, c'est à vous, ou à votre avocat, d'agir directement. L'ordre des démarches compte.
-
Faire constater l'accident. Un procès-verbal des forces de l'ordre, ou à défaut un constat, fixe les circonstances et identifie l'assureur de l'autre véhicule. Relevez les témoins et photographiez les lieux.
-
Faire constater vos blessures. Le certificat médical initial décrit les lésions ; conservez toutes les pièces médicales et les justificatifs de frais.
-
Écrire à l'assureur de l'autre véhicule. Déclarez l'accident et votre qualité de victime par lettre recommandée, sans attendre qu'il vous contacte : voir les lettres à envoyer à l'assureur, avec leurs modèles.
-
Préparer l'expertise médicale. Le médecin désigné par l'assureur travaille pour lui : faites-vous assister par un médecin-conseil de victimes indépendant.
-
Réclamer une provision. En attendant l'offre définitive, l'assureur peut et doit souvent avancer des fonds : voir l'offre provisionnelle et le référé-provision.
-
Discuter l'offre poste par poste, et notamment toute réduction fondée sur votre faute, avant de signer quoi que ce soit.
Le coût de l'avocat ne doit pas vous arrêter : une protection juridique peut figurer dans un contrat que vous avez souscrit par ailleurs, comme l'assurance habitation ou la carte bancaire, et les honoraires peuvent être convenus sans avance de votre part (voir financer son avocat sans avancer d'argent). Me Joëlle Marteau-Péretié, diplômée en réparation juridique du dommage corporel, défend exclusivement des victimes, y compris celles qui n'étaient pas en règle au moment de l'accident.
Questions fréquentes
L'assureur de l'autre conducteur peut-il refuser de m'indemniser parce que je n'étais pas assuré ?
Non. La loi Badinter ne subordonne l'indemnisation de la victime à aucune condition d'assurance. L'assureur du véhicule impliqué vous doit une offre dans les délais légaux. Il ne peut réduire ou exclure votre indemnisation qu'en prouvant une faute de conduite de votre part ayant contribué à votre dommage.
Conduire sans permis réduit-il automatiquement mon indemnisation ?
Non. Le défaut de permis est une infraction, mais il ne réduit l'indemnisation que s'il se traduit par une faute de conduite qui a contribué au dommage. La Cour de cassation a approuvé le refus de toute réduction pour un motard qui roulait sans le permis approprié, faute de lien avec l'accident (Cass. crim., 27 novembre 2007, n° 07-81.585).
Mon permis était suspendu ou invalidé : est-ce différent ?
Non. Un permis suspendu, annulé ou invalidé pour solde de points nul vous place en situation de conduite sans permis sur le plan pénal, mais l'analyse de votre indemnisation reste la même : seule compte une faute de conduite en lien avec votre dommage.
J'étais seul en cause et non assuré : qui m'indemnise ?
Personne au titre de la loi Badinter. L'assurance obligatoire ne couvre pas les blessures du conducteur, la garantie du conducteur suppose un contrat, et le FGAO exclut le conducteur lorsque ni un autre véhicule, ni un piéton, ni un animal ne sont à l'origine de l'accident. Restent la Sécurité sociale, vos contrats personnels et, si un défaut de la chaussée a causé l'accident, la responsabilité du gestionnaire de la voie.
L'autre conducteur a pris la fuite : le FGAO peut-il m'indemniser alors que je n'étais pas assuré ?
Oui. Le code des assurances exclut en principe le conducteur du bénéfice du Fonds, mais il réserve le cas où l'accident a été causé en tout ou en partie par la circulation d'un tiers, dans la mesure de la responsabilité de ce tiers (article R. 421-2). Le Fonds a ses propres délais, qu'il faut respecter.
Mes passagers seront-ils indemnisés ?
Oui. Ils sont indemnisés par l'assureur du véhicule s'il en existe un, et à défaut par le FGAO. Le Fonds peut ensuite se retourner contre vous pour récupérer les sommes versées.
Vais-je devoir rembourser quelque chose ?
Pas vos propres indemnités, si l'autre conducteur est responsable. En revanche, si vous avez causé des dommages à d'autres victimes et que vous n'étiez pas assuré, le FGAO qui les indemnise est subrogé dans leurs droits et peut vous réclamer les sommes versées (article L. 421-3 du code des assurances).
Combien de temps ai-je pour agir ?
Contre l'assureur de l'autre véhicule, l'action en réparation du dommage corporel se prescrit par dix ans à compter de la consolidation (article 2226 du code civil). Les délais du FGAO sont plus courts et s'apprécient dossier par dossier : voir notre page sur les délais de prescription après un accident corporel.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Article 4 de la loi Badinter : l'indemnisation du conducteur. Ce que votre faute de conducteur peut, ou ne peut pas, réduire.
- Chiffrer — Combien vais-je toucher après un accident corporel ? Les ordres de grandeur, poste par poste.
- Agir — Le premier rendez-vous avec un avocat après un accident. Ce qui se passe, ce qu'il faut apporter.
Références juridiques
- Loi n° 85-677 du 5 juillet 1985, articles 1er à 6 (loi Badinter), notamment l'article 4 (faute du conducteur victime) et l'article 5 (dommages aux biens).
- Code des assurances, articles L. 124-3 (action directe), L. 211-9 et L. 211-13 (offre et sanction du retard), R. 211-8 (dommages du conducteur exclus de l'obligation d'assurance), L. 421-1, L. 421-3 et R. 421-2 (FGAO : intervention, recours, personnes exclues).
- Code civil, article 2226 (prescription décennale du dommage corporel).
- Cass. ass. plén., 6 avril 2007, n° 05-81.350 et n° 05-15.950 (faute du conducteur appréciée indépendamment du comportement de l'autre, et en lien avec son dommage).
- Cass. crim., 27 novembre 2007, n° 07-81.585, publié au Bulletin (défaut du permis approprié sans lien de causalité avec le dommage : pas de réduction).
- Cass. 2e civ., 19 juin 2025, n° 23-22.911, publié au Bulletin (la gravité de la faute ne suffit pas à exclure l'indemnisation).
- Cass. 2e civ., 28 mai 2026, n° 24-21.506, publié au Bulletin (l'exclusion du conducteur du bénéfice du FGAO ne s'applique pas au dommage causé par une personne circulant sur le sol ou un animal).
Cet article a une vocation informative et ne se substitue pas à une consultation juridique personnalisée.
Maître Joëlle Marteau-Péretié, avocate en dommage corporel et droit des assurances, diplômée en réparation juridique du dommage corporel, au barreau de Lille, cabinet à Lille et à Paris — 06 84 28 25 95
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.