



Quelques semaines après l'accident, une lettre de la caisse d'assurance maladie arrive : « dommage corporel causé par un tiers ». Elle s'accompagne parfois d'un formulaire, parfois d'une série de questions sur les circonstances. Ce courrier n'est ni une menace ni un piège, mais ce que vous y écrivez vous suivra jusqu'au règlement de votre indemnisation. La caisse s'en sert pour se retourner contre le responsable et son assureur ; vos explications sont un écrit daté et signé de votre main, que rien n'interdit de relire plus tard. Cette page part du courrier reçu : ce qu'il demande, ce que la loi impose, comment répondre sans vous nuire, et ce qui se passe ensuite. Le calcul de ce que la caisse récupère sur votre indemnisation a sa propre page, consacrée au recours subrogatoire de la CPAM, et les premiers réflexes après l'accident sont dans que faire dans les 48 heures.
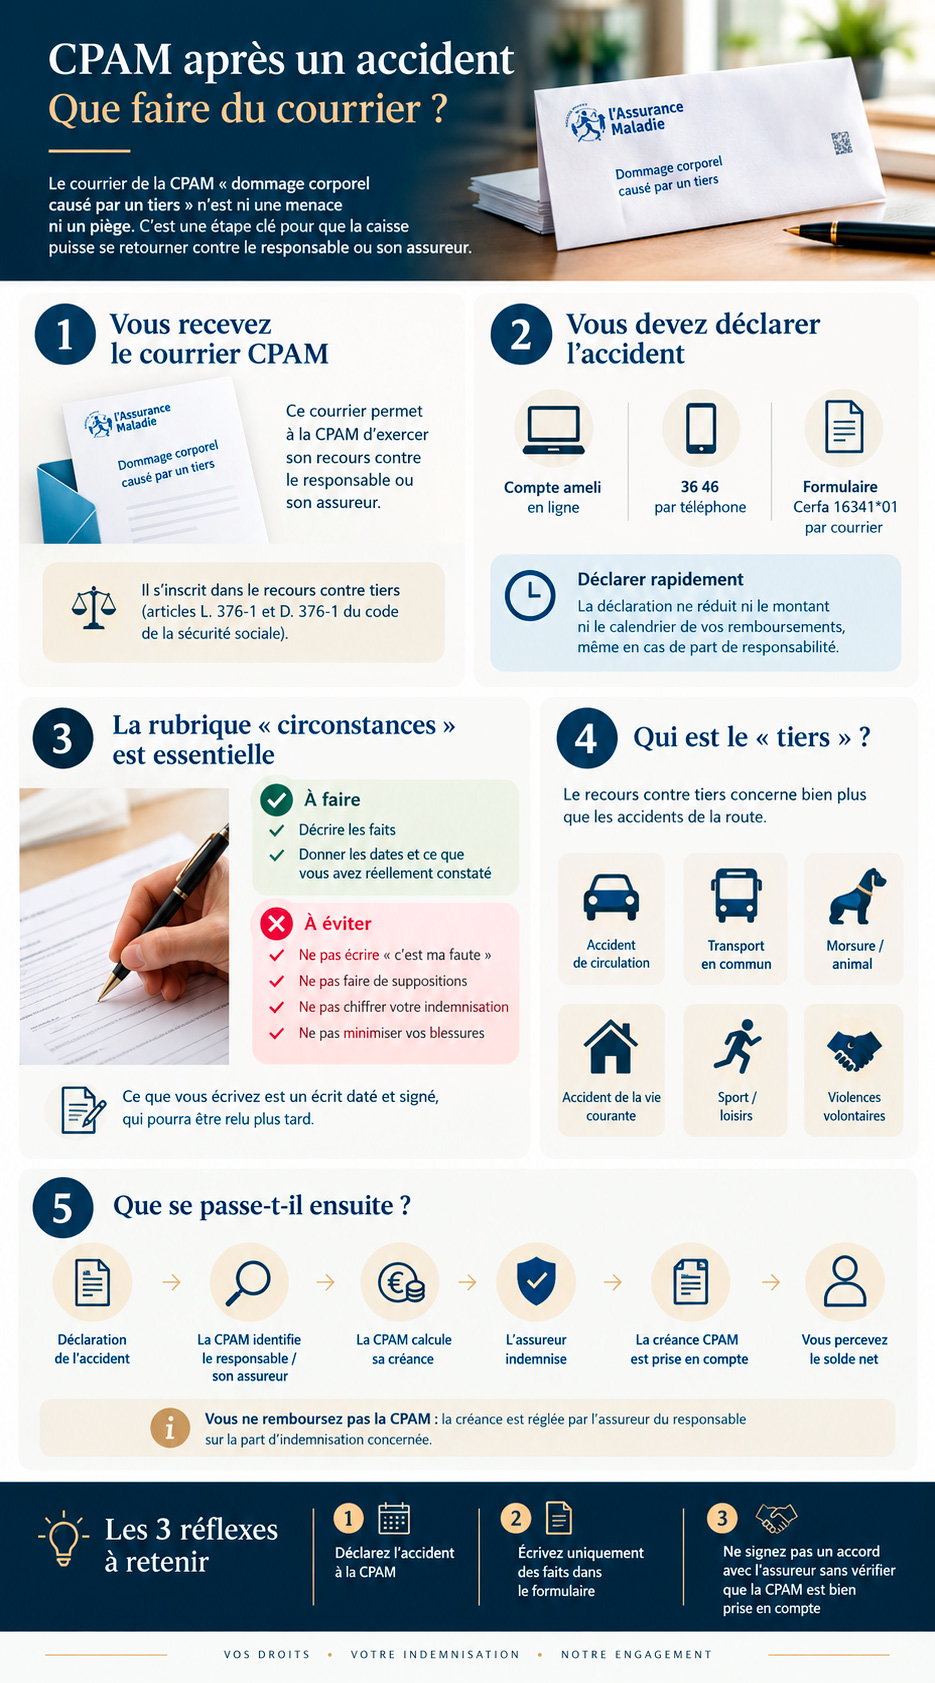
📌 En bref. Quand un tiers vous a blessé, la loi vous demande d'en informer votre caisse d'assurance maladie : c'est le recours contre tiers (articles L. 376-1 et D. 376-1 du code de la sécurité sociale). Le décret parle de quinze jours ; l'Assurance maladie précise qu'aucun délai maximum ne vous est opposé, mais plus tôt vaut mieux. Déclarer ne change ni le montant ni les délais de vos remboursements, même si vous avez une part de responsabilité. Vous pouvez le faire sur votre compte ameli, au 36 46, ou avec le Cerfa 16341*01, et la case « accident causé par un tiers » de la feuille de soins complète le dispositif. Dans la rubrique des circonstances, écrivez des faits, sans qualifier de faute ni chiffrer de préjudice. Si vous traitez avec l'assureur du responsable, la caisse doit être invitée à l'accord. Un accident du travail suit une autre procédure. Le tableau des documents indique, pour chacun, qui l'envoie et ce que vous devez en faire.
Le courrier de la CPAM : de quoi s'agit-il exactement ?
Ce courrier s'inscrit dans ce que l'Assurance maladie appelle le recours contre tiers. Le principe est simple : lorsqu'une personne est blessée par la faute, l'imprudence ou la négligence d'une autre, c'est le responsable, ou plus exactement son assureur, qui doit supporter le coût des soins, et non la collectivité. La caisse avance vos remboursements, puis se retourne contre lui. Selon l'Assurance maladie, ce mécanisme lui permet de récupérer près d'un milliard d'euros chaque année.
Pour agir, la caisse doit savoir que vos soins viennent d'un accident. Elle l'apprend par quatre canaux : la case « accident causé par un tiers » que cochent les professionnels de santé sur la feuille de soins, votre propre déclaration, le signalement de l'établissement de santé, ou l'assureur du responsable. Lorsque l'information reste incomplète, elle vous écrit pour la compléter. Le tableau ci-dessous classe ce que vous pouvez recevoir ou avoir à remplir.
|
Le document |
Qui l'émet ou le remplit |
À quoi il sert |
Ce qu'il faut en faire |
|---|---|---|---|
| Case « accident causé par un tiers » de la feuille de soins | Votre médecin, pharmacien, kinésithérapeute ou l'hôpital, que vous avez prévenus | Signale à la caisse, dès la facturation, que les soins viennent d'un accident, avec sa date | Prévenir chaque professionnel dès le premier rendez-vous |
| Déclaration en ligne (compte ameli ou demarche.numerique.gouv.fr) ou par téléphone au 36 46 | Vous | Ouvre le dossier de recours contre tiers | La faire vous-même, le plus tôt possible |
| Déclaration simplifiée, Cerfa 16341*01 | Vous, par courrier à votre CPAM | Même effet que la déclaration en ligne | L'utiliser à défaut d'accès en ligne |
| Formulaire « dommage corporel causé par un tiers », Cerfa 15263 (S 3743) | Vous, ou la caisse qui vous l'adresse | Détaille la victime, le tiers et son assureur, les circonstances, les conséquences médicales | Le remplir avec des faits, rubrique par rubrique (voir plus bas) |
| Demande de renseignements complémentaires | Le service de recours contre tiers de la caisse | Complète une déclaration trop courte : circonstances, identité du tiers, assureur | Répondre par écrit, en gardant une copie |
Ce courrier ne ressemble pas à celui de l'assureur du responsable, qui vous contacte parfois dans les jours qui suivent l'accident pour vous faire signer des documents ou fixer une expertise : face à lui, la prudence s'impose, comme l'explique notre page sur la notice d'information que l'assureur doit vous remettre. La caisse, elle, ne négocie pas votre indemnisation. Elle ne vous demande que des faits, et c'est dans l'usage qui en est fait ensuite que se trouvent les risques.
Qui est « le tiers » ? Des situations bien plus larges que l'accident de la route
Beaucoup de victimes pensent que le recours contre tiers ne concerne que les accidents de voiture. L'Assurance maladie le rattache à toute blessure causée par autrui, volontairement ou non, dès lors que des soins ont été pris en charge, y compris quand la victime a elle-même une part de responsabilité.
|
La situation |
Le tiers visé |
Où approfondir |
|---|---|---|
| Accident de la circulation : conducteur, passager, piéton, cycliste, trottinette | Le conducteur du véhicule impliqué, et son assureur auto | La loi Badinter, qui protège la victime non-conductrice |
| Transport en commun | L'exploitant du réseau | Les recours après un accident de transport en commun |
| Morsure d'animal, chute provoquée par un animal | Le propriétaire de l'animal, et son assurance responsabilité civile | L'indemnisation après une morsure de chien |
| Accident de la vie courante : voisin, propriétaire, commerçant, voirie | L'occupant, le gardien de la chose ou la collectivité, et leur assureur | Les recours après un accident de la vie sans garantie |
| Sport et loisirs : match, sortie encadrée, événement | L'adversaire, le club, l'organisateur | La responsabilité de l'organisateur d'un événement |
| Violences volontaires, avec dépôt de plainte et constatation des blessures | L'auteur des faits ; la CIVI si l'auteur est insolvable | La page sur l'indemnisation des victimes d'agression |
Faut-il répondre ? Ce que la loi vous demande
Oui : la loi fait peser une obligation d'information sur la victime. L'article L. 376-1 du code de la sécurité sociale dispose que la personne victime, les établissements de santé, le tiers responsable et son assureur sont tenus d'informer la caisse de la survenue des lésions causées par un tiers, dans des conditions fixées par décret. Ce décret, c'est l'article D. 376-1, qui répartit l'obligation entre quatre acteurs.
|
Qui doit informer la caisse |
Le délai du texte |
À partir de quand |
Si l'information manque |
|---|---|---|---|
| La victime | 15 jours | De la survenue des lésions | Aucune sanction prévue pour elle dans les textes consultés ; la caisse instruit plus tard |
| Le tiers responsable | 15 jours | De la survenue de l'accident, sauf s'il en a informé son assureur | Pénalité possible (article L. 376-4) |
| L'assureur du tiers | 3 mois | De la date à laquelle il a connaissance de l'accident | Majoration de l'indemnité forfaitaire due à la caisse (D. 376-1) et pénalité (L. 376-4) |
| L'établissement de santé | 3 mois | De la fin des soins | Rien à faire de votre part, mais prévenez-le dès l'admission |
Quinze jours ou aucun délai : ce que disent les sources
Le décret dit quinze jours, et Service-public.fr reprend ce délai sur la fiche du formulaire. La page de l'Assurance maladie, mise à jour le 4 juin 2026, dit autre chose sur un point : vous pouvez déclarer à tout moment, il n'y a aucun délai maximum, et déclarer tôt facilite simplement l'instruction du recours. Les deux se concilient ainsi : quinze jours est le délai dans lequel la loi vous demande d'agir, pas une date après laquelle vous perdriez un droit. Nous n'avons trouvé aucune sanction prévue pour la victime qui déclare tard. Les sanctions organisées par les articles D. 376-1 et L. 376-4 visent le responsable et son assureur.
Déclarez tout de même vite. Plus la caisse est informée tôt, plus elle identifie rapidement l'assureur, et l'Assurance maladie indique que le signalement peut même accélérer votre propre indemnisation par l'assureur du responsable. La page sur les 48 premières heures rappelle l'ordre des démarches, dont la déclaration à la caisse fait partie.
|
💡 À retenir : déclarer ne change ni le montant ni le calendrier de vos remboursements. Vos soins et votre éventuel arrêt de travail sont pris en charge comme d'habitude, quel que soit votre degré de responsabilité dans l'accident. |
Ce que vous risquez en ne répondant pas, et ce que vous ne risquez pas
Ce que vous ne risquez pas
Votre droit à indemnisation ne dépend pas de la caisse. Elle ne décide ni de la responsabilité du tiers, ni du montant de votre réparation, qui se règle avec l'assureur ou devant le juge selon la nomenclature Dintilhac. Un silence ne vous prive pas de vos remboursements, et un retard n'éteint pas votre action : celle-ci se prescrit selon les règles décrites dans notre page sur les délais de prescription.
Ce que vous risquez réellement
Le vrai danger n'est pas une sanction, c'est une caisse tenue à l'écart d'un dossier qui la concerne. Deux situations la fabriquent.
- Un accord sans elle. Le règlement amiable conclu entre vous et le responsable ne peut être opposé à la caisse que si elle a été invitée à y participer par lettre recommandée, et il ne devient définitif que quinze jours après l'envoi de cette lettre (article L. 376-1). Signer sans l'avoir fait expose à un règlement fragile : voyez ce qu'il faut vérifier avant de signer dans notre page sur le protocole transactionnel.
- Un procès sans elle. Devant un juge, vous devez indiquer la qualité d'assuré social de la victime et appeler la caisse en déclaration de jugement commun. À défaut, la nullité du jugement sur le fond peut être demandée pendant deux ans (article L. 376-1, alinéa 8). Devant le juge pénal, cet appel peut intervenir après les réquisitions du procureur, dès lors que vous vous êtes constitué partie civile et qu'il n'a pas encore été statué sur le fond de vos demandes : c'est un des points traités dans notre guide sur l'avis à victime.
Un troisième risque est plus discret : le temps. Une caisse qui apprend tard l'existence du tiers réclame tard, et l'assureur ne peut régler le solde net qu'une fois la créance connue. C'est l'un des facteurs qui allongent les délais réels d'indemnisation.
Remplir le formulaire rubrique par rubrique
Le formulaire complet (Cerfa 15263, référence interne S 3743) se réfère aux articles L. 376-1 et L. 454-1 du code de la sécurité sociale et à la loi du 5 juillet 1985. Dans la version que nous avons consultée, il comprend les rubriques suivantes ; leur intitulé peut varier d'une version à l'autre, la logique reste la même.
|
La rubrique |
Ce qui est demandé |
Comment répondre |
Le piège |
|---|---|---|---|
| L'assuré(e) social(e) | Identité, adresse, numéro de sécurité sociale, téléphone, mail | Les coordonnées exactes de l'assuré, même si la victime est un enfant ou un proche (la rubrique « victime » sert alors) | Mélanger l'assuré et la victime |
| Date, lieu et circonstances | Quand, où, comment l'accident s'est produit | Une chronologie factuelle en quelques phrases | Les jugements et les suppositions |
| Le tiers responsable | Nom et adresse, compagnie d'assurances, numéros de contrat et de sinistre ; parents si le tiers est mineur | Ce que vous avez réellement : constat amiable, attestation, échange de coordonnées | Déduire un assureur, ou écrire « inconnu » alors qu'un document existe |
| L'accident de la circulation | Qualité de la victime (conducteur, passager, piéton, cycliste), type de véhicule, nombre de véhicules | Cocher la qualité et le véhicule exacts | Oublier un véhicule impliqué |
| Les conséquences médicales | Passage aux urgences, consultation, hospitalisation (dates, service), soins terminés ou non, date de guérison ou de consolidation | Les dates ; « soins en cours » tant que c'est vrai | Annoncer une guérison ou une consolidation que seul le médecin peut fixer |
Faut-il joindre des pièces ?
La déclaration est une démarche administrative, pas une démarche médicale. Le formulaire ne demande pas votre dossier médical, et la caisse connaît déjà vos soins par les remboursements : nous vous déconseillons de l'envoyer de votre propre initiative. Joignez en revanche les pièces qui identifient le tiers, comme le constat amiable ou le numéro de procès-verbal si vous avez porté plainte. Gardez une copie de tout ce que vous envoyez. Pour savoir où se procurer les pièces médicales le moment venu, voyez le rôle du certificat médical initial.
La case « circonstances » : l'écrit qui vous suivra
C'est la seule rubrique qui peut vous nuire, parce que c'est la seule où vous écrivez avec vos mots. Ce que vous y mettez est daté, signé, conservé dans un dossier que la caisse utilise pour agir contre le responsable, et rien n'interdit qu'on le relise si la responsabilité est un jour discutée. Écrivez-le comme vous le diriez à un juge : les faits, dans l'ordre, sans conclusion. Cinq règles suffisent.
- Décrivez, ne qualifiez pas. « J'ai traversé au feu piéton vert, le véhicule est arrivé de ma gauche » est un fait. « Il a foncé » ou « c'est ma faute » sont des jugements.
- « Je ne sais pas » est une réponse. Ne déduisez ni l'assureur, ni la vitesse, ni l'état du conducteur ; indiquez ce que vous avez vu ou ce qu'on vous a dit, en le précisant.
- Ne chiffrez rien. La déclaration ne contient aucune demande d'argent, et aucun montant n'a sa place avant la consolidation.
- Ne minimisez pas vos blessures. « Rien de grave » écrit le premier jour sera relu le jour où l'expertise décrira des séquelles. Notez ce qui est établi : diagnostic, dates, arrêt de travail.
- Restez cohérent avec vos autres écrits. Le constat amiable, la plainte, la déclaration à votre propre assureur doivent raconter la même histoire : relisez-les avant d'écrire, et voyez ce qu'il faut savoir sur le procès-verbal et sur la plainte après un accident.
|
Ce que vous êtes tenté d'écrire |
Pourquoi c'est risqué |
Ce qu'il vaut mieux écrire |
|---|---|---|
| « C'est ma faute, j'allais trop vite » | Une conclusion juridique que vous n'avez pas à porter, et que rien ne vous oblige à formuler | « Je roulais à environ 50 km/h dans une zone limitée à 50 ; le véhicule est sorti du stop » |
| « Le conducteur était saoul » | Une supposition, qui devient une accusation écrite | « Deux témoins ont dit qu'il sentait l'alcool ; les gendarmes ont procédé à un contrôle » (si c'est exact) |
| « Rien de grave, juste une entorse » | Une minimisation qui sera relue face aux séquelles | « Entorse du genou diagnostiquée aux urgences le [date], arrêt de travail jusqu'au [date], IRM prévue » |
| « Il est assuré chez X » | Vous ne l'avez peut-être pas vérifié | « Il m'a dit être assuré chez X ; je n'ai pas vu l'attestation » |
| « Je demande 15 000 euros » | Aucun chiffre n'a sa place à ce stade | Rien : laissez la rubrique vide, la caisse ne la demande pas |
|
💡 Bon à savoir : si vous avez vous-même une part de responsabilité, vous devez déclarer quand même. L'Assurance maladie le précise, et la caisse ne récupère que la part d'indemnité mise à la charge du tiers. Savoir comment la loi traite une faute de la victime est une autre question, qui dépend du régime applicable : pour un accident de la route, voyez la loi Badinter citée plus haut. |
Quand le responsable est inconnu ou n'est pas assuré
L'Assurance maladie pose une condition : pour déclarer, le tiers, ou son assureur, doit être connu, c'est-à-dire identifié, ou identifiable après enquête de police, et des prestations doivent avoir été versées en lien avec les faits. Trois cas se présentent.
- Le responsable a pris la fuite. La déclaration au titre du recours contre tiers ne peut pas aboutir tant qu'il n'est pas identifié. Déposez plainte pour que l'enquête puisse l'identifier, signalez la date et la cause de l'accident aux professionnels de santé, et sachez que le Fonds de garantie des assurances obligatoires peut indemniser vos préjudices si l'auteur reste introuvable : voyez le cas du délit de fuite.
- Le responsable est identifié mais non assuré. La caisse peut agir contre lui, mais un auteur sans assurance est souvent insolvable. Le même fonds intervient alors, et ses délais sont courts, et la page citée ci-dessus les détaille.
- Il n'y a pas de tiers. Une chute seule, sans cause extérieure imputable à quelqu'un, n'ouvre pas de recours contre tiers. Si vous soupçonnez pourtant qu'un tiers est en cause, mais que personne n'a assisté à l'accident, voyez qui doit prouver quoi lorsque l'accident s'est produit sans témoin.
Le responsable est un proche, un voisin, un club : déclarer, ce n'est pas dénoncer
C'est la raison la plus fréquente pour laquelle des victimes laissent le courrier de la caisse sans réponse : l'auteur est un ami, un collègue, un voisin, un adversaire sportif, parfois un membre de la famille. Écrire à la caisse leur paraît équivaloir à les mettre en cause personnellement.
Ce n'est pas ce que la procédure produit. La caisse ne réclame pas ses remboursements au particulier lui-même, mais à son assureur de responsabilité civile, qui existe précisément pour cela et qui est le plus souvent inclus dans l'assurance habitation. L'obligation d'information est de toute façon légale : elle s'impose à vous comme à l'auteur, qui doit lui-même prévenir son assureur ou la caisse. Un arrangement amical entre vous ne lie pas la caisse. Pour comprendre qui paie quand l'accident se produit chez un particulier, voyez la page sur la responsabilité civile.
Accident du travail, de trajet ou de mission : une autre procédure
Si l'accident est survenu pendant le travail, sur le trajet ou en mission, le formulaire de dommage causé par un tiers ne remplace pas la déclaration d'accident du travail, que l'employeur fait dans ses propres délais. Le régime est différent : la caisse prend en charge la victime selon la législation sur les accidents du travail, et son recours contre le tiers extérieur à l'entreprise relève de l'article L. 454-1 du code de la sécurité sociale, cité par le formulaire lui-même.
Deux conséquences pratiques. La première : lorsque la lésion est imputable à une personne autre que l'employeur ou ses préposés, la victime conserve, contre l'auteur, l'action de droit commun pour la part de son préjudice que le régime des accidents du travail ne répare pas. La seconde : si c'est l'employeur qui est en cause, la voie est celle de la faute inexcusable. Pour le trajet, la page sur l'indemnisation de l'accident de trajet détaille les deux étages de réparation.
Après votre déclaration : la suite, étape par étape
Une fois la déclaration reçue, la caisse ouvre un dossier de recours, identifie le responsable et son assureur, puis chiffre sa créance au fil de vos soins. Vous n'avez pas à la rembourser vous-même : elle est réglée par l'assureur du responsable, sur la part de l'indemnité qui répare les préjudices qu'elle a pris en charge. Reste que cette créance conditionne votre solde net, c'est-à-dire ce que vous percevez réellement.
|
L'étape |
Qui agit |
Ce que vous faites |
|---|---|---|
| Ouverture du dossier de recours | La caisse | Garder l'accusé de réception et une copie de la déclaration |
| Identification du responsable et de son assureur | La caisse, parfois avec l'aide d'une enquête de police | Répondre aux demandes de précisions, sans extrapoler |
| Information de l'assureur | L'assureur, qui dispose de trois mois pour informer la caisse (D. 376-1) | Signaler à l'assureur que vous avez un avocat, le cas échéant |
| État de débours provisoire, puis définitif | La caisse | Le lire poste par poste, comme l'explique la page sur le recours subrogatoire de la CPAM (lien en fin d'article) |
| Offre d'indemnisation avec déduction de la créance | L'assureur, après la consolidation | Faire vérifier le solde net, poste par poste |
| Règlement | L'assureur, à la victime et à la caisse | Vérifier que la caisse n'a pas été réglée deux fois sur le même poste |
Un point mérite d'être connu d'avance : la caisse ne peut pas récupérer sur tous vos préjudices. Le déficit fonctionnel permanent, par exemple, échappe désormais à son recours, ce qu'explique la page sur le DFP exclu du recours de la CPAM. C'est pourquoi la manière dont l'offre ventile les sommes compte plus que le montant brut.
Vous traitez déjà avec l'assureur : la caisse doit être de la partie
Il arrive que l'assureur du responsable vous propose un accord avant que la caisse ait chiffré sa créance. Trois précautions. D'abord, vérifier que la caisse a été invitée à l'accord par lettre recommandée, faute de quoi l'accord ne lui est pas opposable (article L. 376-1) ; le cas échéant, la caisse conserve son recours contre le responsable, et c'est la cohérence de votre solde net qui est en jeu. Ensuite, ne pas signer avant d'avoir contrôlé chaque ligne de l'offre : voyez comment vérifier une offre poste par poste et pourquoi un avis indépendant s'impose avant de signer. Enfin, garder en tête les délais et pénalités qui s'imposent à l'assureur, qui valent aussi lorsque la créance de la caisse tarde.
Si l'affaire va en justice, l'avocat appelle la caisse à la cause : en procédure civile, l'assignation mentionne le numéro de sécurité sociale de la victime (article R. 376-2), et en procédure pénale l'appel peut se faire après les réquisitions. C'est une formalité à ne pas laisser au hasard. Sur le choix du terrain, voyez voie amiable ou voie judiciaire.
Six erreurs qui reviennent
|
L'erreur |
Ce qu'elle produit |
Le bon geste |
|---|---|---|
| Ne pas prévenir les professionnels de santé | La caisse ne sait pas que les soins viennent d'un accident ; son recours démarre tard | Dire « accident causé par un tiers » et la date dès le premier rendez-vous |
| Écrire « c'est ma faute » | Un écrit signé qui pourra être relu face à l'assureur | Décrire les faits, laisser la qualification à l'avocat ou au juge |
| Écrire « inconnu » alors qu'un constat existe | Un recours retardé, un assureur identifié tard | Recopier les mentions du constat amiable |
| Signer un accord sans la caisse | Un règlement qui ne lui est pas opposable, donc fragile | Faire inviter la caisse par lettre recommandée |
| Envoyer son dossier médical complet | Des informations de santé diffusées sans nécessité | Laisser le service médical de la caisse et l'expertise faire leur office |
| Se taire parce que le responsable est un proche | Une obligation légale méconnue, alors que c'est l'assureur qui paie | Déclarer, en précisant ce qui est établi |
Questions fréquentes
La CPAM me demande de remplir un formulaire « accident causé par un tiers » : suis-je obligé de répondre ?
Oui, la loi vous demande d'informer votre caisse des lésions causées par un tiers (articles L. 376-1 et D. 376-1 du code de la sécurité sociale). Aucune sanction n'est prévue pour la victime qui tarde, mais le silence ralentit le recours de la caisse et peut fragiliser un accord signé sans elle. Répondez par écrit, avec des faits, et gardez une copie.
Le délai de 15 jours est-il vraiment impératif ?
Le décret fixe quinze jours, mais l'Assurance maladie précise qu'il n'y a aucun délai maximum pour déclarer. Déclarez le plus tôt possible : cela facilite l'instruction du recours et peut accélérer votre propre indemnisation. Un retard ne vous fait pas perdre vos droits.
Répondre à la CPAM va-t-il retarder ou réduire mes remboursements ?
Non. Vos soins et votre arrêt de travail sont remboursés dans les mêmes montants et les mêmes délais, quelle que soit votre part de responsabilité. La déclaration sert uniquement à permettre à la caisse de se retourner contre le responsable ou son assureur.
J'ai moi-même une part de responsabilité dans l'accident : dois-je quand même le déclarer ?
Oui. L'Assurance maladie demande de déclarer même en cas de responsabilité partagée. La caisse ne récupère que la part d'indemnité mise à la charge du tiers. Décrivez les faits sans les qualifier : la façon dont la loi traite votre faute dépend du régime applicable.
L'auteur est un proche ou un voisin : déclarer l'accident, est-ce le dénoncer ?
Non. La caisse se retourne contre l'assureur de responsabilité civile du responsable, pas contre lui personnellement, dans la plupart des cas. L'obligation d'information est légale et s'impose aussi à l'auteur. Un arrangement amical ne lie pas la caisse.
Je ne connais ni le responsable ni son assureur : que répondre ?
Écrivez ce que vous savez, sans rien déduire, et dites que le responsable est inconnu. Déposez plainte pour que l'enquête puisse l'identifier. Si l'auteur reste introuvable, le Fonds de garantie des assurances obligatoires peut indemniser vos préjudices corporels.
J'ai déjà accepté une offre de l'assureur sans prévenir la caisse : est-ce valable ?
Le règlement amiable n'est opposable à la caisse que si elle a été invitée à y participer par lettre recommandée, et il ne devient définitif que quinze jours après cet envoi. Sans cela, la caisse conserve son recours contre le responsable. Faites vérifier par un avocat que sa créance a bien été prise en compte dans votre solde net.
Mon accident est un accident du travail : le formulaire s'applique-t-il ?
Non, pas à la place de la déclaration d'accident du travail, que fait l'employeur. Le recours de la caisse contre un tiers extérieur à l'entreprise relève de l'article L. 454-1 du code de la sécurité sociale, et la victime conserve contre ce tiers une action pour la part de son préjudice que le régime des accidents du travail ne répare pas.
Et maintenant ? Vos 3 prochaines étapes
- Faire la déclaration et réunir les pièces : Récupérer son dossier médical après un accident. Les dates et les diagnostics que vous écrirez doivent correspondre à ce que dit le dossier.
- Anticiper la créance de la caisse : Recours subrogatoire de la CPAM : ce qui est déduit de votre indemnisation. Ce que la caisse récupère, poste par poste, et ce qui vous reste.
- Se faire accompagner : Avocat après un accident corporel : est-ce vraiment utile ?. Quand l'aide d'un avocat change le solde, et comment la financer sans avancer d'argent.
Sources et références
- Code de la sécurité sociale, articles L. 376-1 (obligation d'information de la caisse, recours poste par poste, règlement amiable invité par lettre recommandée, appel de la caisse en déclaration de jugement commun), L. 376-4 (pénalité en cas de manquement à l'obligation d'information), L. 454-1 (recours en cas d'accident du travail), D. 376-1 (délais d'information : victime et tiers responsable quinze jours, assureur et établissement de santé trois mois) et R. 376-2 (assignation de la caisse, numéro de sécurité sociale).
- Loi n° 85-677 du 5 juillet 1985 (loi Badinter), pour les accidents de la circulation.
- Assurance maladie (ameli.fr), page « Recours contre tiers : quelles démarches effectuer ? », mise à jour du 4 juin 2026 : obligation de déclaration, absence de délai maximum, canaux de déclaration (compte ameli, demarche.numerique.gouv.fr, 36 46, courrier), condition d'un tiers identifié ou identifiable.
- Formulaires : Cerfa n° 16341*01 (déclaration simplifiée d'un dommage corporel causé par un tiers) et Cerfa n° 15263 (S 3743, déclaration d'un dommage corporel causé par un tiers).
- Service-public.gouv.fr, fiche « Déclaration d'un accident causé par un tiers » (vérifiée le 27 janvier 2026) : délai de quinze jours indiqué.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.