



Article mis à jour le 21 octobre 2026.
📌 En bref. Dès sa première lettre après un accident de la circulation, l'assureur doit vous informer, à peine de nullité relative de la transaction, que vous pouvez obtenir la copie du procès-verbal et vous faire assister d'un avocat et, à l'examen médical, d'un médecin de votre choix (article L. 211-10 du Code des assurances). L'article R. 211-39 y ajoute le nom du gestionnaire, les conséquences d'un défaut de réponse, la gratuité du procès-verbal et surtout une notice type, imprimée en corps huit minimum. La Cour de cassation juge que cette notice fait partie de l'obligation, et que c'est à l'assureur de prouver qu'il l'a remplie. Si la lettre était incomplète, la transaction signée peut être annulée, et vous seul pouvez l'invoquer : conservez le premier courrier et son enveloppe. Le tableau de contrôle liste, ligne par ligne, ce qui doit y figurer.
La scène est banale : quelques jours après l'accident, une lettre arrive. En-tête de la compagnie, numéro de dossier, demande de renseignements. On la lit vite, on la range, on répond.
Cette lettre est pourtant le premier acte juridique de votre indemnisation. Le législateur lui a assigné un contenu obligatoire, parce qu'il a compris qu'à ce moment précis la victime ignore tout de ses droits, tandis que l'assureur, lui, les connaît parfaitement. Et il a assorti cette obligation d'une sanction qui surprend : la nullité de la transaction.
Ce que l'assureur doit vous dire dès sa première lettre
Le texte de référence est l'article L. 211-10 du Code des assurances. Sa rédaction mérite d'être lue mot à mot, car chaque terme compte :
« À l'occasion de sa première correspondance avec la victime, l'assureur est tenu, à peine de nullité relative de la transaction qui pourrait intervenir, d'informer la victime qu'elle peut obtenir de sa part, sur simple demande, la copie du procès-verbal d'enquête de police ou de gendarmerie et de lui rappeler qu'elle peut à son libre choix se faire assister d'un avocat et, en cas d'examen médical, d'un médecin. »
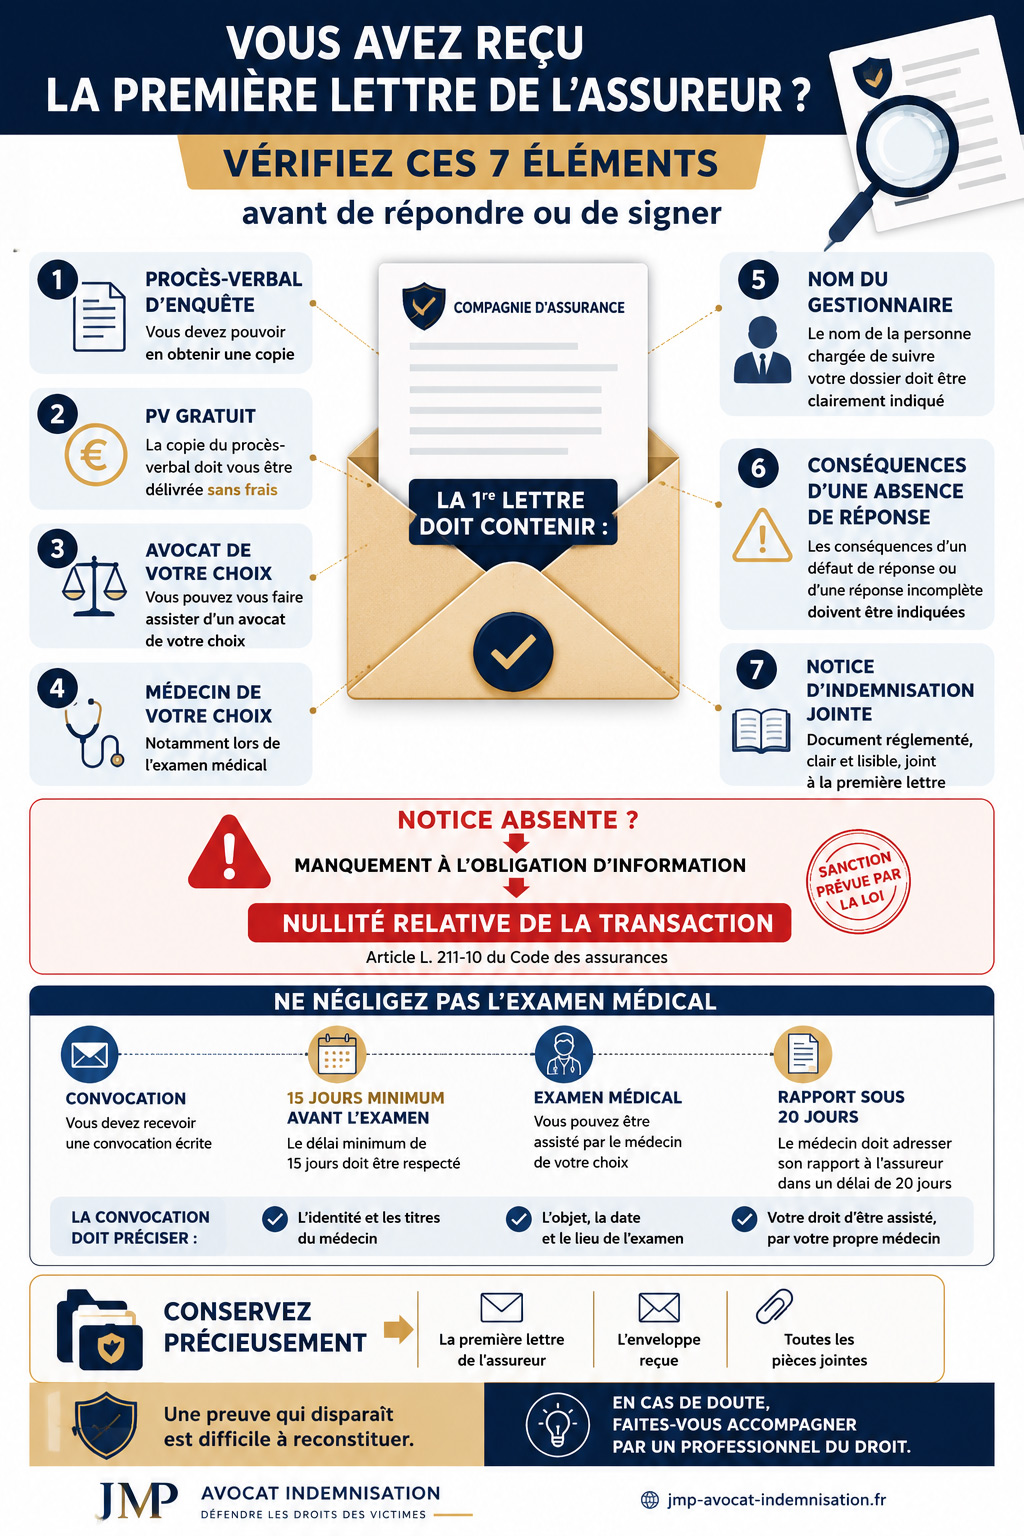
Trois informations, donc, dès le premier courrier : le droit d'obtenir le procès-verbal d'enquête, le droit d'être assisté d'un avocat, et le droit d'être assisté d'un médecin de son choix lors de l'examen médical.
Le second alinéa du même article ajoute, sous la même sanction, que cette correspondance doit porter à votre connaissance certaines dispositions relatives à l'offre d'indemnité : celles du troisième alinéa de l'article L. 211-9 et celles de l'article L. 211-12.
L'article R. 211-39 du même code complète la liste. La correspondance doit en outre indiquer le nom de la personne chargée de suivre le dossier, rappeler les conséquences d'un défaut de réponse ou d'une réponse incomplète, et préciser que la copie du procès-verbal sera délivrée sans frais. Ce dernier point n'est pas anecdotique : beaucoup de victimes renoncent au PV en croyant devoir le payer.
La notice : le document dont personne ne parle
Le même article R. 211-39 ajoute une obligation que la plupart des victimes n'ont jamais entendu mentionner : cette première correspondance doit être accompagnée d'une notice relative à l'indemnisation des victimes d'accidents de la circulation.
Ce n'est pas une plaquette commerciale que l'assureur rédige comme il l'entend. C'est un document type, dont le modèle figure en annexe de l'article A. 211-11 du Code des assurances, fixé par arrêté conjoint du garde des Sceaux, du ministre chargé des assurances et du ministre chargé de la Sécurité sociale.
Le texte va jusqu'à en régler la présentation : la notice doit être présentée de manière claire et lisible, et imprimée en caractères dont la hauteur ne peut être inférieure au corps huit. Autrement dit : le législateur a prévu jusqu'à la taille de la police, parce qu'il savait ce qu'on peut faire d'une information qu'on ne souhaite pas voir lue.
Son contenu est instructif. La notice explique le déroulement de la procédure d'offre, invite la victime à surveiller les délais, lui rappelle qu'elle peut prendre l'avis d'un avocat ou d'un médecin, qu'elle peut réclamer des intérêts en cas de retard imputable à l'assureur, et qu'elle peut à tout moment saisir le juge des référés pour obtenir une provision. Ce sont précisément les leviers qu'une victime non assistée n'utilise jamais.
💡 Bon à savoir : retrouvez la première lettre reçue de l'assureur et regardez ce qu'il y avait dans l'enveloppe. Une notice manquante, ou une simple mention noyée dans un paragraphe de bas de page, ne remplit pas l'obligation. Conservez l'enveloppe et la lettre telles quelles : c'est votre preuve, et elle ne se reconstitue pas.
Le tableau de contrôle de la première lettre
Reprenez le courrier reçu et cochez ligne par ligne. Chaque case vide est un manquement.
|
Ce qui doit y figurer |
Texte applicable |
Pourquoi ça compte |
|---|---|---|
|
Vous pouvez obtenir la copie du procès-verbal d'enquête |
L. 211-10 |
C'est la pièce qui détermine les responsabilités |
|
… et elle vous sera délivrée sans frais |
R. 211-39 |
Beaucoup de victimes y renoncent en croyant devoir payer |
|
Vous pouvez vous faire assister d'un avocat de votre choix |
L. 211-10 |
Le rapport de force change dès l'ouverture du dossier |
|
Vous pouvez vous faire assister d'un médecin lors de l'examen |
L. 211-10 |
L'expertise décide de l'essentiel du chiffrage |
|
Le rappel des dispositions relatives à l'offre (L. 211-9, troisième alinéa, et L. 211-12) |
L. 211-10, al. 2 |
Exigé sous la même sanction que les trois droits du premier alinéa |
|
Le nom de la personne qui suit votre dossier |
R. 211-39 |
Un interlocuteur identifié, donc responsable |
|
Les conséquences d'un défaut de réponse |
R. 211-39 |
Un silence de votre part peut proroger les délais |
|
La notice d'indemnisation, jointe au courrier |
R. 211-39 et annexe A. 211-11 |
Document type, corps huit minimum, présentation claire |
Ce que l'absence d'information permet d'obtenir
C'est ici que le texte devient un outil. L. 211-10 ne se contente pas d'énoncer un devoir : il l'assortit d'une sanction, la nullité relative de la transaction.
Une transaction, en matière d'indemnisation, c'est l'accord par lequel vous acceptez une somme et renoncez à toute réclamation ultérieure sur les postes réglés. Son annulation remet les compteurs à zéro. Concrètement : une victime qui a signé trop vite, pour un montant qu'elle découvre insuffisant, dispose d'un moyen supplémentaire si l'assureur ne l'a jamais informée de ses droits.
Le mot « relative » a son importance. Une nullité relative protège un intérêt privé : seule la personne protégée peut l'invoquer. L'assureur ne peut donc pas se prévaloir de son propre manquement pour défaire un accord qui lui déplairait. L'arme ne fonctionne que dans un sens, et c'est le vôtre.
💡 Bon à savoir : ce moyen ne remplace pas les autres, il s'y ajoute. Si votre situation le justifie, il peut se combiner avec la contestation de la transaction elle-même, avec le délai de dénonciation de quinze jours qui suit la signature, ou avec la démonstration d'une offre insuffisante. Ne choisissez pas un terrain avant d'avoir fait examiner l'ensemble.
Cette sanction ne doit pas être confondue avec celles qui frappent les autres manquements de l'assureur. Chacune répond à une faute différente, et elles se cumulent.
|
Le manquement |
Le texte |
La sanction |
Qui peut l'invoquer |
|---|---|---|---|
|
Première lettre sans les mentions obligatoires ou sans la notice |
L. 211-10 et R. 211-39 |
Nullité relative de la transaction |
La victime seule |
|
Offre non présentée dans les délais |
L. 211-9 et L. 211-13 |
Intérêts au double du taux légal sur l'indemnité, jusqu'à l'offre ou au jugement définitif |
La victime, devant le juge |
|
Offre manifestement insuffisante |
L. 211-14 |
Le juge condamne d'office l'assureur à verser au Fonds de garantie jusqu'à 15 % de l'indemnité allouée, sans préjudice de dommages-intérêts pour la victime |
Le juge, d'office |
|
Transaction signée trop vite |
L. 211-16 |
Dénonciation possible dans les quinze jours de sa conclusion, par lettre recommandée |
La victime seule |
Une jurisprudence constante depuis 2017
La solution est ancienne et n'a pas varié. Dès 2017, la Cour de cassation a jugé que l'assureur du conducteur responsable doit, à peine de nullité de la transaction susceptible d'intervenir avec la victime, informer celle-ci qu'elle peut, dès l'ouverture de la procédure d'offre obligatoire, se faire assister par un avocat de son choix, et que, pour satisfaire à cette obligation légale d'information, l'assureur doit encore accompagner sa première correspondance de la notice (Cass. 1re civ., 25 janvier 2017, n° 15-26.353, publié au bulletin).
La formule est importante : la notice n'est pas un accessoire décoratif de l'obligation, elle en fait partie. Un courrier qui mentionnerait les droits sans joindre la notice ne satisfait pas au texte.
La deuxième chambre civile a statué dans la même ligne le 7 mai 2025 (n° 23-21.455, publié au bulletin). Les deux arrêts ont été rendus à propos d'intermédiaires qui « assistaient » des victimes contre rémunération sans être professionnels du droit ; ce qu'ils jugent sur ce point est analysé dans notre comparaison entre sociétés de recours et avocat. Si un tel intermédiaire vous a démarché après l'accident, lisez-la avant de signer quoi que ce soit.
L'examen médical : une seconde série d'obligations
L'information ne s'arrête pas à la première lettre. Lorsqu'un examen médical est organisé en vue de l'offre, l'article R. 211-43 impose à l'assureur d'aviser la victime quinze jours au moins avant l'examen : identité et titres du médecin désigné, objet, date et lieu de l'examen, nom de l'assureur pour le compte duquel il est fait. Et de l'informer, là encore, qu'elle peut se faire assister du médecin de son choix. Le médecin doit ensuite lui adresser son rapport dans les vingt jours de l'examen (article R. 211-44). Ce rapport vous est adressé directement, sans que vous ayez à le demander ; s'il ne vient pas, voyez ce que prévoit l'article R. 211-44 et comment réclamer le rapport, y compris les notes prises par le médecin.
Une convocation reçue huit jours avant, sans le nom du médecin, n'est donc pas conforme. Nos articles sur le refus de l'assureur de vous laisser assister et sur la préparation de l'expertise médicale détaillent la conduite à tenir, et notre lettre de doléances vous aide à formaliser vos observations.
Que faire, concrètement
La démarche est simple et ne coûte rien.
Ressortez le premier courrier de l'assureur du responsable, avec son enveloppe et toutes ses pièces jointes. Passez-le au tableau de contrôle ci-dessus.
Écrivez si quelque chose manque. Un courrier recommandé suffit : rappelez la date de la première correspondance, constatez l'absence de la notice ou des mentions obligatoires, demandez la communication de la notice et la copie sans frais du procès-verbal, et indiquez que vous vous réservez les conséquences de ce manquement. Cette lettre date votre constat, ce qui compte davantage que son ton.
Ne signez rien dans l'intervalle. Si vous avez déjà signé, ne considérez pas le dossier comme clos : faites-le examiner avant toute autre démarche. Et si la victime était mineure au moment des faits, des règles protectrices supplémentaires s'appliquent : voir notre article sur la transaction conclue pour un mineur.
Questions fréquentes
Je n'ai jamais reçu de notice. Est-ce que ma transaction est automatiquement nulle ?
Non, rien n'est automatique. La nullité est relative : elle doit être invoquée par la victime, et le manquement doit être établi. C'est un moyen sérieux, souvent décisif dans une négociation, mais il se plaide. D'où l'importance de conserver le courrier d'origine et son enveloppe.
L'assureur affirme avoir envoyé la notice. Qui doit le prouver ?
C'est à l'assureur, et la Cour de cassation l'a jugé sans détour : il lui incombe de rapporter la preuve qu'il a délivré l'information prévue par l'article L. 211-10, sous peine de nullité relative de la transaction (Cass. 2e civ., 9 mars 2023, n° 21-20.687). Dans cette affaire, la victime avait signé une transaction de 500 euros alors qu'aucun examen médical n'avait eu lieu ; faute pour l'assureur de prouver l'information, la Cour a rejeté son pourvoi.
L'obligation de notice vaut-elle hors accident de la circulation ?
Le dispositif des articles L. 211-9 et suivants concerne les accidents de la circulation. Pour les autres accidents, l'obligation d'information ne relève pas de ces textes : on revient au droit commun et aux droits généraux des victimes.
La notice remplace-t-elle un avocat ?
Non, et elle ne le prétend pas. Elle informe de l'existence des droits, elle ne les exerce pas. Elle rappelle d'ailleurs que la victime peut prendre l'avis d'un avocat ou d'un médecin : c'est l'aveu que le dispositif légal, seul, ne suffit pas à rétablir l'équilibre.
J'ai déjà répondu au questionnaire de l'assureur sans connaître mes droits : que faire ?
Ce n'est pas irrémédiable. Une déclaration maladroite se rectifie, tant qu'aucune transaction n'est signée. Notre article sur ce qu'il faut dire — et ne pas dire — à l'assureur reprend les pièges les plus fréquents.
Quel rapport avec les délais d'offre ?
Ce sont deux obligations distinctes qui se cumulent. L'information est due dès la première correspondance ; l'offre, elle, obéit à son propre calendrier, avec ses propres sanctions financières, détaillées dans notre article sur les délais légaux de l'assureur et dans celui consacré au délai de quinze jours après signature.
En résumé
- Dès sa première correspondance, l'assureur doit vous informer de trois droits : obtenir le procès-verbal, être assisté d'un avocat, être assisté d'un médecin (article L. 211-10 du Code des assurances).
- Il doit y ajouter le nom du gestionnaire, les conséquences d'un défaut de réponse, la gratuité du procès-verbal, et joindre une notice type (article R. 211-39 et annexe de l'article A. 211-11).
- La notice est un document réglementé jusque dans sa présentation : claire, lisible, corps huit minimum.
- La sanction du manquement est la nullité relative de la transaction — que vous seul pouvez invoquer.
- La Cour de cassation le juge depuis 2017, et c'est à l'assureur de prouver qu'il a informé la victime : la notice fait partie intégrante de l'obligation.
- Pour l'examen médical, une seconde série d'obligations s'applique : préavis de quinze jours, identité du médecin, droit à votre propre médecin (article R. 211-43).
- Conservez le premier courrier et son enveloppe. C'est une preuve qui ne se reconstitue pas.
Vous avez reçu une première lettre d'assureur, ou vous avez déjà signé ? Contactez Me Joëlle Marteau-Péretié — 06 84 28 25 95. Le premier échange est gratuit et confidentiel.
Et maintenant ? Vos 3 prochaines étapes
- Comprendre — Indemnisation loi Badinter : délais, offre et recours. La procédure d'offre dans laquelle s'inscrit la première lettre.
- Chiffrer — Le tableau des cotations et montants. Les repères pour juger l'offre qui suivra.
- Agir — Vérifier une offre d'indemnisation, poste par poste. Avant toute signature.
Bibliographie et sources de référence
- Article L. 211-10 du Code des assurances — information de la victime à l'occasion de la première correspondance, à peine de nullité relative de la transaction.
- Article R. 211-39 du Code des assurances — contenu de la correspondance : nom du gestionnaire, conséquences d'un défaut de réponse, délivrance sans frais du procès-verbal, notice jointe.
- Article A. 211-11 du Code des assurances et son annexe — modèle type de la notice, présentation claire et lisible, caractères d'une hauteur au moins égale au corps huit.
- Article R. 211-43 du Code des assurances — examen médical : avis quinze jours avant, identité et titres du médecin, droit à l'assistance d'un médecin de son choix.
- Article R. 211-44 du Code des assurances — rapport du médecin adressé dans les vingt jours de l'examen à l'assureur, à la victime et, le cas échéant, à son médecin.
- Cour de cassation, 1re chambre civile, 25 janvier 2017, n° 15-26.353, publié au bulletin — l'information sur l'assistance d'un avocat est due à peine de nullité de la transaction ; la notice jointe à la première correspondance en fait partie.
- Cour de cassation, 2e chambre civile, 7 mai 2025, n° 23-21.455, publié au bulletin — les conseils sur l'acceptation ou la négociation d'une offre d'indemnisation, même amiable, sont réservés aux professionnels du droit.
- Cour de cassation, 2e chambre civile, 9 mars 2023, n° 21-20.687 — la preuve de l'information incombe à l'assureur ; à défaut, la transaction est annulée.
- Loi n° 85-677 du 5 juillet 1985 (dite loi Badinter) — procédure d'offre obligatoire d'indemnisation.
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.