

📌 En bref. Quand plusieurs membres d'une même famille sont blessés dans le même accident, il n'y a pas un dossier familial : il y en a autant que de personnes, et chacun en porte deux. Chaque membre est victime directe de ses propres blessures, et victime par ricochet de celles des autres. La situation se complique dès lors qu'un membre de la famille conduisait : les passagers sont alors indemnisés par l'assurance du véhicule familial, tandis que le conducteur voit sa propre indemnisation limitée par sa faute éventuelle — deux régimes opposés sous le même toit. Et lorsqu'un enfant doit réclamer contre le parent qui conduisait, ce parent ne peut plus le représenter : un administrateur ad hoc doit être désigné. Le tableau des deux casquettes montre ce que chacun peut réclamer, et à quel titre.
⚠️ Ce que cette page ne traite pas. Elle porte sur la situation où plusieurs membres d'un même foyer sont blessés dans un même accident. Le cas du passager unique blessé par un proche au volant est traité dans notre article sur le passager victime d'un accident causé par un ami ou un proche. La perte d'un enfant relève de l'indemnisation des parents endeuillés, celle d'un parent est traitée plus bas, dans la section consacrée à la représentation de l'enfant. Le calcul du préjudice économique des proches est détaillé dans notre article sur les pertes de revenus des proches, et la démonstration du lien affectif dans celui consacré aux familles recomposées et aux proches éloignés.
Chacun a deux dossiers, pas un
C'est la première chose à comprendre, et celle que les assureurs ne rappellent jamais spontanément. Lorsqu'un couple et leurs deux enfants sont blessés dans le même accident, il n'existe pas « un dossier famille ». Il existe quatre victimes directes, et chacune d'elles est en outre victime par ricochet des blessures des trois autres.
La distinction n'est pas théorique. Une mère gravement blessée réclame, au titre de sa qualité de victime directe, ses souffrances, son déficit fonctionnel, ses pertes de revenus. Mais elle réclame aussi, au titre de victime par ricochet, le préjudice moral que lui cause l'état de son enfant blessé dans le même accident, et les frais qu'elle engage pour lui. Ce second volet est un dossier distinct, avec ses propres postes, et il est très souvent oublié quand toute l'attention se concentre sur le plus gravement atteint.
|
Membre du foyer |
Ce qu'il réclame comme victime directe |
Ce qu'il réclame comme victime par ricochet |
|---|---|---|
|
Le parent le plus gravement blessé |
L'ensemble de ses postes : soins, gêne, séquelles, pertes de revenus, aide humaine |
Son préjudice moral face aux blessures de son conjoint et de ses enfants, les frais engagés pour eux |
|
Le parent moins atteint |
Ses propres blessures, souvent minimisées parce qu'elles paraissent secondaires |
Son préjudice d'affection, son préjudice d'accompagnement, la réorganisation de sa vie autour des autres |
|
L'enfant blessé |
Ses blessures, son préjudice scolaire, ses séquelles projetées sur toute sa vie |
Le préjudice de voir son parent diminué, et la perte de ce que ce parent lui apportait |
|
L'enfant indemne, présent dans le véhicule |
Rien au titre corporel, mais un éventuel choc psychologique à faire constater |
Son préjudice d'affection et d'accompagnement, à part entière |
|
Le grand-parent ou le proche resté à la maison |
— |
Préjudice d'affection, et parfois préjudice économique s'il contribuait au foyer |
Deux conséquences pratiques. D'abord, un membre légèrement blessé ne doit jamais être traité comme un dossier négligeable : il porte souvent le volet ricochet le plus lourd. Ensuite, chaque réclamation doit être ventilée nommément, faute de quoi l'assureur regroupe l'ensemble dans une enveloppe familiale où plus rien n'est vérifiable. La liste des justificatifs à réunir pour chaque poste vaut donc pour chaque personne, pas pour le foyer.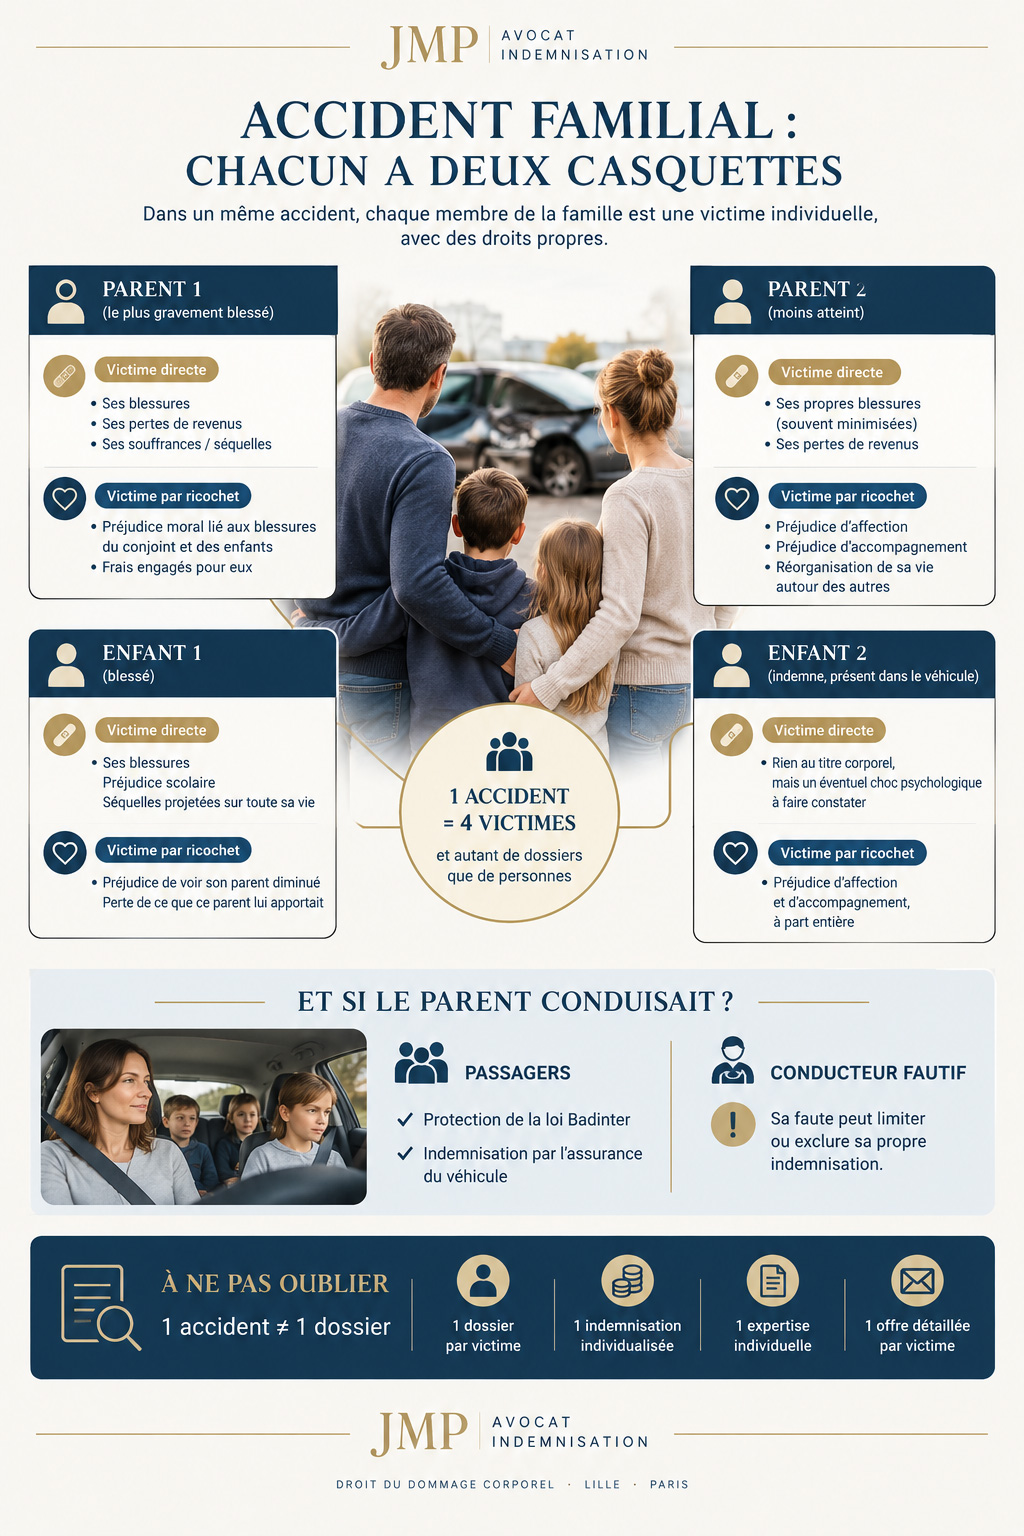
Quand c'est un membre de la famille qui conduisait
C'est la configuration la plus fréquente, et la plus mal comprise. Un père conduit, sa famille est à bord, il perd le contrôle. Les passagers sont-ils indemnisés ? Oui — et par l'assurance de leur propre véhicule.
La loi Badinter du 5 juillet 1985 ne raisonne pas en termes de famille, mais de position dans l'accident. Son article 1er précise qu'elle s'applique aux victimes d'un accident dans lequel est impliqué un véhicule terrestre à moteur « même lorsqu'elles sont transportées en vertu d'un contrat ». Le lien de parenté avec le conducteur est donc indifférent : un enfant passager est un passager, et son père au volant est le conducteur d'un véhicule impliqué.
L'article 3 ajoute que les victimes non conductrices sont indemnisées sans que leur propre faute leur soit opposée, hors la faute inexcusable cause exclusive de l'accident — et que celles âgées de moins de seize ans le sont « dans tous les cas ». L'article 4, lui, réserve un sort inverse au conducteur : « La faute commise par le conducteur du véhicule terrestre à moteur a pour effet de limiter ou d'exclure l'indemnisation des dommages qu'il a subis. »
|
Position dans l'accident |
Régime applicable |
Qui indemnise |
|---|---|---|
|
Passager, quel que soit son lien avec le conducteur |
Indemnisation intégrale, faute personnelle inopposable sauf faute inexcusable cause exclusive |
L'assureur du véhicule familial, ou celui du tiers impliqué |
|
Passager de moins de seize ans |
Indemnisé « dans tous les cas » (article 3) |
Idem, sans discussion possible sur son comportement |
|
Conducteur de la famille, non fautif |
Indemnisation par le tiers responsable |
L'assureur du véhicule adverse |
|
Conducteur de la famille, fautif |
Indemnisation limitée ou exclue (article 4) |
Sa garantie du conducteur, si le contrat en comporte une |
|
Piéton ou cycliste de la famille heurté |
Non conducteur : régime protecteur de l'article 3 |
L'assureur du véhicule impliqué |
Le résultat est brutal à vivre : dans un même foyer, les uns sont indemnisés intégralement par l'assurance, et celui qui tenait le volant peut ne rien percevoir pour lui-même. C'est une situation que nous rencontrons régulièrement, et elle appelle une vérification immédiate du contrat — la situation du conducteur victime dépend entièrement de l'existence et du plafond de sa garantie personnelle. Si le véhicule n'était pas assuré, ou si le responsable n'a pas été identifié, c'est vers le Fonds de garantie qu'il faut se tourner.
La règle qui surprend le plus : le ricochet suit le sort de la victime directe
Voici le point que presque personne ne connaît, et qui décide souvent de plusieurs dizaines de milliers d'euros dans ces dossiers.
L'article 6 de la loi de 1985 dispose que « le préjudice subi par un tiers du fait des dommages causés à la victime directe est réparé en tenant compte des limitations ou exclusions applicables à l'indemnisation de ces dommages ». Autrement dit, le préjudice par ricochet n'est pas autonome : il suit le sort de celui dont il découle.
Appliqué à une famille, cela donne ceci. Si le père conduisait et qu'une faute lui est retenue, réduisant son indemnisation de moitié, alors le préjudice d'affection que sa femme et ses enfants éprouvent du fait de ses blessures à lui est réduit dans la même proportion. En revanche, le préjudice d'affection que ces mêmes personnes éprouvent du fait des blessures de l'un des enfants — qui, lui, est passager non fautif — n'est pas réduit du tout.
💡 Bon à savoir. Il faut donc, dans ces dossiers, ventiler le préjudice d'affection par victime directe et non globalement. Une mère qui réclame « son préjudice moral » en bloc prend le risque de voir l'ensemble amputé au prorata de la faute du conducteur. La même mère qui réclame distinctement son préjudice au titre de son mari et son préjudice au titre de chacun de ses enfants ne subit la réduction que sur le premier. C'est une question de rédaction de la réclamation, pas de droit.
Le raisonnement vaut aussi pour les postes économiques : les frais engagés par un proche pour accompagner une victime fautive suivent la même réduction, ceux engagés pour une victime non fautive non. Notre page sur les victimes indirectes expose le régime général de ces préjudices, et celle consacrée au préjudice d'affection détaille son évaluation.
Quand c'est votre enfant qui doit réclamer contre vous
Un enfant mineur est représenté par ses parents. Mais quand l'enfant blessé doit réclamer contre le parent qui conduisait — ou contre l'assureur de ce parent, ce qui revient au même sur le plan des intérêts —, la représentation ordinaire ne tient plus.
L'article 388-2 du code civil règle la question : « Lorsque, dans une procédure, les intérêts d'un mineur apparaissent en opposition avec ceux de ses représentants légaux, le juge des tutelles […] ou, à défaut, le juge saisi de l'instance lui désigne un administrateur ad hoc chargé de le représenter. »
Concrètement, l'opposition d'intérêts est caractérisée dès lors que la reconnaissance d'une faute du parent conducteur sert l'enfant et dessert le parent. Le parent ne peut alors ni négocier, ni transiger au nom de l'enfant sur ce point. S'y ajoute la règle générale de l'article 387-1 du code civil, qui interdit déjà à l'administrateur légal de « transiger ou compromettre au nom du mineur » sans l'autorisation préalable du juge des tutelles.
⚠️ Point de vigilance. Une transaction signée par le parent conducteur au nom de son enfant, sans administrateur ad hoc ni autorisation du juge, est fragile — et c'est une protection, pas une formalité. Beaucoup de familles découvrent cette règle des années plus tard, lorsque l'enfant devenu majeur veut faire réexaminer son dossier. Notre article destiné aux victimes devenues majeures d'un accident survenu pendant leur minorité détaille ce qui reste contestable à dix-huit ans.
La désignation d'un administrateur ad hoc n'est pas une défiance envers les parents. C'est le seul moyen de faire valoir pleinement les droits de l'enfant dans une configuration où ses intérêts et ceux de son représentant divergent objectivement. La demande se forme devant le juge des tutelles ; elle peut aussi être présentée au juge déjà saisi du dossier. Elle gagne à être anticipée plutôt que subie en cours de procédure, car une désignation tardive oblige souvent à reprendre ce qui a été négocié entre-temps.
Il ne faut pas confondre cette situation avec celle de l'enfant qui a perdu un parent dans l'accident : là, la difficulté n'est pas l'opposition d'intérêts mais la représentation elle-même, et elle se règle autrement — c'est l'objet de notre article sur l'enfant devenu orphelin après un accident mortel. Ici, les deux parents sont vivants et titulaires de l'autorité parentale ; ce qui fait obstacle, c'est uniquement le conflit sur la question de la faute. L'administrateur ad hoc n'intervient d'ailleurs que sur ce terrain : pour tout le reste du dossier de l'enfant, les parents continuent de le représenter normalement.
Un seul assureur en face de tout le foyer
Dans la plupart de ces dossiers, un même assureur se retrouve face à toute la famille. Il traite trois ou quatre réclamations issues du même sinistre, avec un seul dossier d'indemnisation ouvert de son côté. Cette configuration produit des effets qu'il faut connaître.
Un interlocuteur unique n'est pas un avantage. L'assureur a une vision complète de ce que chacun a demandé, tandis que les membres de la famille, eux, communiquent rarement entre eux sur le détail de leurs réclamations. Cette asymétrie permet de proposer des offres calibrées les unes par rapport aux autres plutôt que sur les préjudices réels.
Les délais courent séparément. L'article L. 211-9 du code des assurances impose une offre dans les huit mois de l'accident, ou dans les cinq mois de l'information de la consolidation, pour chaque victime. L'assureur ne peut pas attendre que le dossier le plus lourd soit mûr pour traiter les autres. Un membre dont l'état se stabilise vite a droit à son offre sans attendre les autres.
Les expertises doivent être individuelles. Une expertise groupée, où l'expert voit la famille dans la foulée, est un signal défavorable : l'évaluation de chacun exige une anamnèse propre et un temps propre. Les proches présents ont d'ailleurs souvent un intérêt à être entendus dans le dossier des autres, sur ce qu'ils observent au quotidien.
Les intérêts peuvent diverger. Lorsque le conducteur est un membre de la famille, l'intérêt des passagers est que sa faute soit établie, et le sien qu'elle ne le soit pas. C'est une situation inconfortable mais ordinaire, qui impose que chacun soit conseillé pour lui-même.
Les postes qui appartiennent au foyer, et ceux qui appartiennent à une personne
Certains besoins naissent de l'accident sans appartenir à un seul membre : le logement à adapter, le véhicule à transformer, l'aide humaine à organiser. La question de savoir qui les réclame est souvent réglée à la va-vite, avec deux risques opposés.
Le premier est le double emploi : deux membres réclament la même dépense, l'assureur s'en aperçoit et se sert de l'incohérence pour contester l'ensemble. Le second, plus fréquent, est l'oubli : chacun pense que l'autre l'a demandé, et personne ne le fait.
La règle est simple : le poste se rattache à la personne dont le handicap le rend nécessaire. Si c'est l'enfant qui ne peut plus monter un escalier, l'aménagement du logement figure dans son dossier, même si le logement appartient aux parents et que toute la famille en profite. Même logique pour l'adaptation du véhicule et pour l'assistance par tierce personne.
Un cas mérite une attention particulière : celui du parent qui, blessé lui-même, devient l'aidant principal d'un autre membre du foyer. Il cumule alors une perte d'autonomie personnelle et une charge d'aide, et ce profil est systématiquement sous-évalué — c'est l'objet de notre article sur l'aidant lui-même accidenté.
L'ordre des démarches quand tout le foyer est à l'arrêt
Ces accidents créent une urgence financière immédiate : deux revenus interrompus, des frais qui arrivent, et une procédure qui, elle, prendra des années. Trois réflexes valent dans cet ordre.
Demander des provisions, pour chacun séparément. Une provision se demande autant de fois que nécessaire et pour chaque victime. C'est le seul mécanisme qui fait entrer de l'argent avant la fin du dossier — voyez notre article sur la provision après un accident.
Ouvrir un dossier par personne, dès le début. Y compris pour celui qui semble indemne : un choc psychologique constaté dans les premiers jours a une valeur probatoire que le même trouble décrit deux ans plus tard n'aura plus. Le préjudice d'attente et d'inquiétude de ceux qui ont vécu l'attente des nouvelles à l'hôpital fait l'objet d'une reconnaissance propre.
Ne rien signer tant que l'ensemble n'est pas arbitré. Une transaction signée par l'un peut compliquer la position des autres, notamment sur la question de la faute du conducteur. La règle habituelle — ne rien signer sans avis indépendant — vaut ici avec une force particulière, parce que la signature d'un membre engage indirectement la lecture que l'assureur fera des autres dossiers.
Si l'accident a emporté l'un des membres tandis que d'autres survivaient, deux logiques se superposent : celle des blessés et celle des proches d'une victime décédée. Elles ne se compensent pas et ne se confondent pas ; elles s'additionnent.
⏰ Plusieurs membres de votre famille ont été blessés ? Le cabinet intervient pour chacun des membres du foyer, avec la vigilance qu'impose la divergence possible de leurs intérêts. Pour faire le point : 06 84 28 25 95, ou par le formulaire de contact.
FAQ — Plusieurs victimes dans une même famille
Mon mari conduisait et nous sommes tous blessés. Dois-je vraiment réclamer contre son assurance ?
Oui, et ce n'est pas une action dirigée contre lui personnellement. C'est son assureur qui indemnise, au titre de la garantie obligatoire de responsabilité civile du véhicule. Ne pas réclamer ne le protège en rien — cela prive simplement les passagers de ce à quoi la loi leur donne droit. La prime peut évoluer, mais c'est sans commune mesure avec les postes en jeu dans un dossier corporel.
Mes enfants étaient à l'arrière et n'ont rien eu. Ont-ils droit à quelque chose ?
Ils n'ont pas de préjudice corporel, mais ils peuvent avoir un préjudice psychologique — à faire constater médicalement sans tarder — et ils ont, en tout état de cause, un préjudice d'affection et d'accompagnement du fait des blessures de leurs parents ou de leur fratrie. Ce volet est distinct et se réclame pour eux, nommément.
L'assureur nous propose une somme globale pour la famille. Est-ce acceptable ?
Non. Une offre globale empêche toute vérification : on ne peut ni contrôler qu'un poste a été indemnisé, ni discuter sa valeur, ni savoir ce qui revient à qui. Demandez par écrit une offre par victime et, à l'intérieur de chacune, une ventilation poste par poste selon la nomenclature Dintilhac.
Faut-il un avocat par membre de la famille ?
Pas nécessairement, mais il faut que la question soit posée dès le départ. Tant que les intérêts convergent, un conseil unique est plus efficace et plus économique. Dès lors qu'un membre du foyer conduisait et qu'une faute peut lui être reprochée, ses intérêts s'opposent à ceux des passagers, et cette configuration doit être traitée pour ce qu'elle est.
Mon enfant blessé peut-il réclamer alors que c'est moi qui conduisais ?
Oui, pleinement. Sa qualité de passager lui ouvre le régime protecteur de la loi de 1985, et son lien de parenté avec vous est sans effet. En revanche, parce que vos intérêts et les siens s'opposent sur la question de la faute, vous ne pouvez pas le représenter sur ce point : un administrateur ad hoc doit être désigné.
Le préjudice d'affection est-il le même pour chaque membre de la famille ?
Non. Il s'apprécie au cas par cas, selon la proximité réelle et la gravité de l'atteinte subie par la victime directe. Un même événement peut donc donner lieu à des évaluations différentes pour le conjoint, pour chaque enfant, et pour les grands-parents. Et, en application de l'article 6 de la loi de 1985, la réduction éventuelle ne frappe que la part du préjudice qui découle d'une victime dont l'indemnisation est elle-même limitée.
Sources et références
Textes
- Loi n° 85-677 du 5 juillet 1985, article 1er : application aux victimes transportées en vertu d'un contrat
- Loi n° 85-677 du 5 juillet 1985, article 3 : indemnisation des victimes non conductrices, protection renforcée des moins de seize ans
- Loi n° 85-677 du 5 juillet 1985, article 4 : la faute du conducteur limite ou exclut l'indemnisation de ses propres dommages
- Loi n° 85-677 du 5 juillet 1985, article 6 : le préjudice du tiers est réparé en tenant compte des limitations ou exclusions applicables à la victime directe
- Code civil, article 387-1 : autorisation préalable du juge des tutelles pour transiger au nom d'un mineur
- Code civil, article 388-2 : désignation d'un administrateur ad hoc en cas d'opposition d'intérêts entre le mineur et ses représentants légaux
- Code des assurances, article L. 211-9 : délais d'offre de l'assureur, pour chaque victime
- Nomenclature Dintilhac (2005), postes des victimes directes et indirectes
Ressources
- Fonds de garantie des assurances obligatoires de dommages (FGAO)
- France Victimes — accompagnement des familles après un accident collectif ou familial
Article rédigé par Joëlle Marteau-Péretié — Avocat en dommages corporels, Lille et Paris
 Je vous rappelle gratuitement
 Me contacter
AJOUTER UN COMMENTAIRE :
Pour commenter cet article vous devez vous authentifier. Si vous n'avez pas de compte, vous pouvez en créer un.